50代に入り老後や退職金・年金への不安を抱えながらも、今から資産運用を始めても遅いのではと足踏みしていないでしょうか。50代の資産運用は20〜30代とはリスクの取り方が変わります。新NISA・iDeCoや退職金の扱い方から円資産に偏った守りに潜むリスクまで、順に見ていきましょう。
50代からの資産運用は「守りを厚く、一部で攻める」が基本
50代からの資産運用に、遅すぎるということはありません。ただし20〜30代と同じ感覚でリスクを取り続けてよいわけではなく、残り運用期間に合わせて設計を組み直す必要があります。
50代の資産運用の基本は、守りを厚くしながら余裕資金の一部で攻める配分にすることです。土台となる守りは現金や分散されたインデックス投資・債券などで大きく崩れない部分を作ることです。そのうえで余裕資金の一部を攻めに回し、リターンを狙ったり円以外・実物への分散を加えたりしていきます。
攻めに回す余裕資金の一部を円以外の実物資産(たとえば米国の住宅用地)に振り向けるとどうなるのか、自分の資金と運用できる期間に合うのかは、記事を読むだけでは確かめきれません。攻めに回す余裕資金があるなら、配分を決める前に仕組みを聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
50代からでも遅くない
「もう50代だから、今から始めても遅いのでは」と感じる方は少なくありません。しかし60代・70代に入っても資産を一括で現金化する必要はなく、取り崩しながら運用を続けることができます。50代を起点にしても運用に充てられる時間は20〜40年におよびます。
もう遅いというのは思い込みです。ただし若い頃と同じ感覚でリスクを取ってよいわけではありません。暴落が起きたときに回復を待てる時間が20〜30代より短くなっていることを前提に、リスクの取り方を控えめに調整していきます。
守りの土台は生活防衛資金を現金で確保すること
攻めに回る前に、まず用意しておきたいのが生活防衛資金です。当面の生活費の目安として6〜12か月分(自営業の方はさらに厚めに)を現金で確保し、リスク資産とは分けておきます。
この現金の土台があることで相場が下がった局面でも生活資金を心配せずに運用を続けられます。逆に生活防衛資金までリスク資産に回してしまうと、暴落時に生活費を確保するためだけに値下がりしたタイミングで資産を売らざるを得なくなることがあります。
50代前半と後半で攻めの比率を変える
50代とひとくくりにしても前半と後半では取るべき戦略が変わります。50代前半は積立のラストスパートとして、これまでと同程度のリスクを取り続けても回復の時間をまだ見込めます。
一方50代後半に入りリタイアが近づくにつれて、リスク資産の比率を段階的に下げていきます。増やす局面から使いながら守る局面への移行を意識していきます。取り崩しを始める時期に近いほど暴落から回復する時間の余裕は少なくなります。出口が近づくほど守りを厚くしていくという発想を持っておくと、後半の資産運用がぶれにくくなります。
取り崩し(出口)の設計を50代のうちに決めておく
50代は積み立てて増やすだけでなく、老後に使いながら守る運用への移行を準備しておきたい年代です。取り崩しには毎年決まった金額を取り崩す定額の方法や、資産残高に対して一定の割合を取り崩す定率の方法などがあります。どちらを選ぶかで資産の減り方や取り崩せる金額の安定感が変わります。
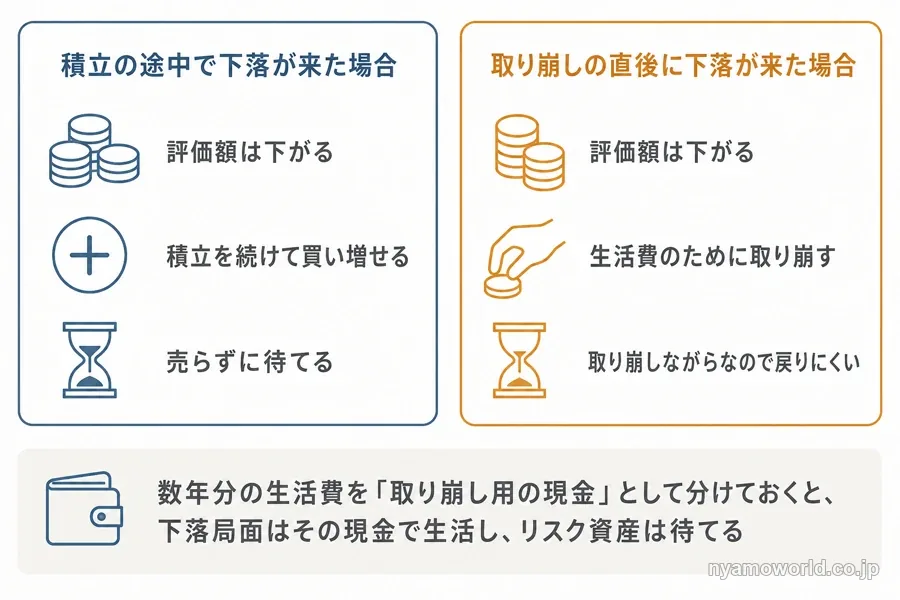
とくに注意しておきたいのが、リタイアの直前から直後にかけて大きな下落が来た場合です。同じ下落幅でも積立の途中で起きるのと取り崩しを始めた直後に起きるのとでは、資産の回復力に差が出ます。取り崩しながら評価額の下がった資産をさらに取り崩すことになるため、下落が長引くほど資産が目減りしたまま戻りにくくなるからです。
この対策として有効なのが、数年分の生活費に相当する取り崩し用の現金をあらかじめリスク資産とは別に確保しておくことです。相場が下がった局面ではこの現金で生活費をまかない、リスク資産は値を戻すまで取り崩さずに待つという選択ができます。取り崩し方針はリタイアが近づいてから慌てて考えるのではなく、50代のうちに大枠を決めておくと安心です。
新NISA・iDeCoを50代でどう使うか
50代の資産運用で軸になるのが非課税で運用できる新NISAとiDeCoです。新NISAには年齢の上限がなく50代からでも新規に始められます。iDeCoは掛金が全額所得控除の対象になり、現役時代の税負担を軽くしながら老後資金を作れます。ただし50代から始める場合は運用・据置の期間が短くなる点に注意が必要です。
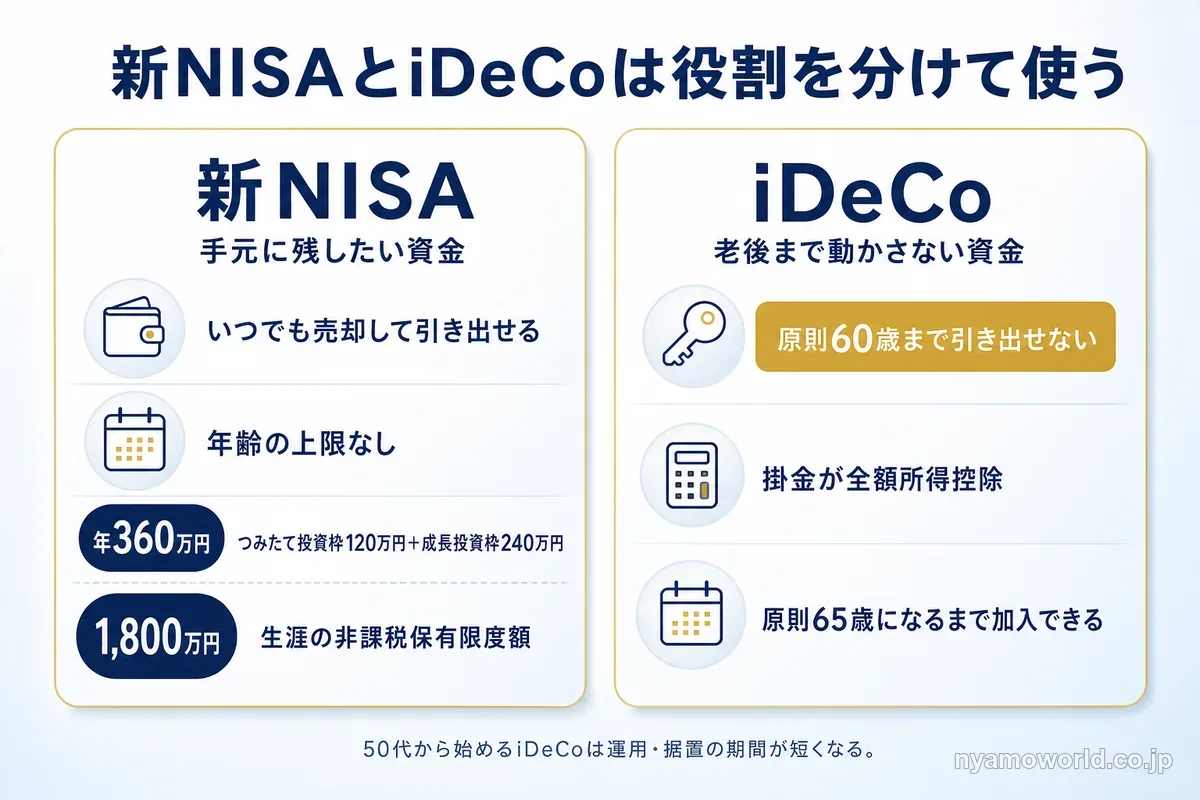
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 加入・利用できる年齢 | 年齢上限なし | 原則65歳になるまで加入できます |
| 非課税の対象 | 運用益が無期限で非課税 | 掛金が全額所得控除、運用益も非課税 |
| 年間の非課税枠 | つみたて投資枠120万円+ 成長投資枠240万円=合わせて年360万円 (生涯の非課税保有限度額は1,800万円) | 掛金の上限は働き方や勤務先の企業年金制度 の有無によって変わります |
| 引き出し | いつでも自由に引き出せる | 原則60歳になるまで引き出せません |
| 50代の使いどころ | 長期積立の主軸。 退職金などまとまった資金を一度に投じず、 複数年に分けて非課税枠へ移す使い方とも相性がよい | 所得控除で現役時代の税負担を軽くしながら 老後資金を作れるが、 50代開始は運用・据置期間が短い |
新NISAは年齢上限なしで50代の主軸になる
新NISAは年齢の上限がなく非課税で保有できる期間も無期限です。50代から新しく始めてもこの非課税メリットをそのまま活用できます。
つみたて投資枠と成長投資枠を合わせて年360万円まで、生涯では1,800万円まで非課税で保有できます。保有商品を売却すると翌年に枠が復活します。50代の使い方としては長期の積立に加えて、退職金などまとまった資金を一度に非課税枠へ入れるのではなく複数年に分けて移していく使い方と相性がよいといえます。
iDeCoは所得控除が魅力だが運用期間の短さに注意
iDeCoは掛金が全額所得控除になる点が最大の魅力です。現役時代の所得税・住民税の負担を軽くしながら老後資金を同時に作れます。国民年金の被保険者であることが加入条件で、会社員や公務員は比較的加入しやすい制度です。
一方で50代から始める場合は、原則65歳になるまでという加入期間の残りが短く運用や据置の期間も短くなります。受給を開始できる年齢にも一定の要件があります。企業型の確定拠出年金がある会社員はiDeCoとの併用ができるかどうかを勤務先の制度で確認しておく必要があります。
退職金の扱いが50代の資産運用の分かれ道
退職金は二度と作り直すことができないまとまった資金です。この資金をどう扱うかが50代の資産運用における最大の分かれ道になります。受け取った直後に一括で投じてしまうのが典型的な失敗パターンで、時間をかけて分散しながら運用に回していくのが基本です。受け取り方(一時金か年金か)によって税負担も変わるため慌てて動かさないことが大切です。
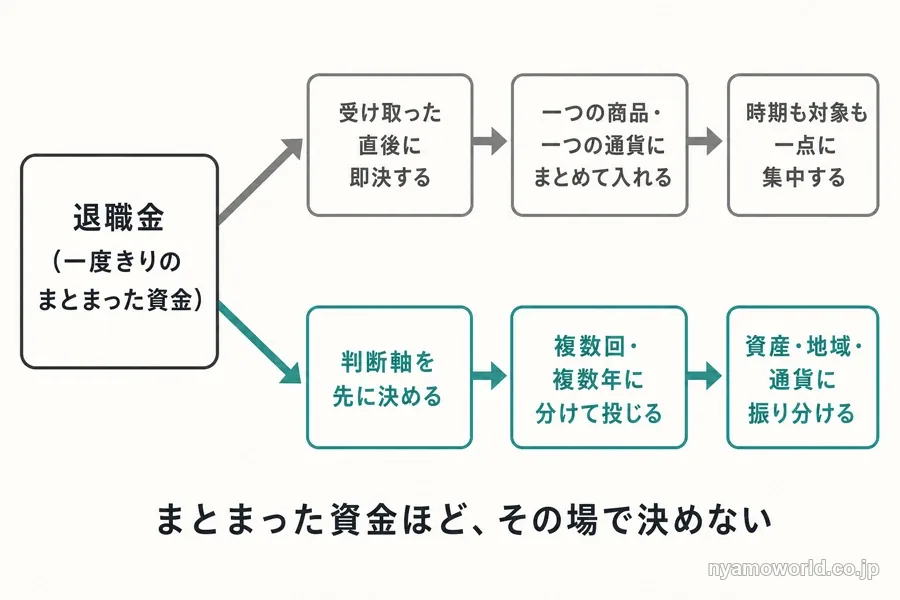
受け取り直後の窓口セールスに注意
退職金を受け取った直後は金融機関からの営業を受けやすいタイミングです。退職金専用とうたった高金利の定期預金と手数料の高い投資信託や外貨建て保険を組み合わせた商品を、内容を十分に理解しないまま一括で契約してしまうのがありがちな失敗パターンです。
大きな資金がまとまって動くタイミングは営業する側にとって狙いやすい機会でもあります。その場で即決せず、自分なりの配分や使う時期・リスク許容度についての判断軸を先に持っておくことがこうした失敗を避ける一番の備えになります。目的・使う時期・リスク許容度から主要な手段を比べる考え方は資産運用の手段を比較した記事で整理しています。
一度に投じず時間をかけて分散する
退職金のようなまとまった資金は一度に市場へ投じるのではなく、複数回・複数年に分けて投じる時間分散を意識するとタイミングのリスクを抑えられます。
この考え方は資産や地域を分けることにもつながります。退職金という一つのまとまった資金を一つの商品・一つの通貨に集中させず複数の資産・地域に振り分けていく発想は、円資産に偏った家計全体を見直す視点そのものです。
円だけに偏った資産をインフレ・円安からどう守るか
守りながら増やすといっても、その守りを現金や円建て債券だけに寄せてしまうとインフレと円安によってその守り自体が実質的に目減りしてしまうことがあります。日本の家計は資産が円・国内に偏りがちです。円資産に偏っている人ほど資産の一部を外貨・海外・実物へ振り向ける通貨・地域の分散が、実は守りとして働きます。
円預金中心はインフレと円安に弱い
物価が上がる局面では現金の額面は変わらなくても、実質的な購買力は下がっていきます。円安が進む局面では海外のモノやサービスに対して円の価値が下がります。円建てで利回りの低い資産だけを守りにしていると、この2つの動きに同時に弱くなってしまいます。
分散は資産・地域・時間・通貨の4つの軸で考える
分散というと株や債券といった資産の種類を分けることをイメージしがちですが、実際には次の4つの軸で考えます。
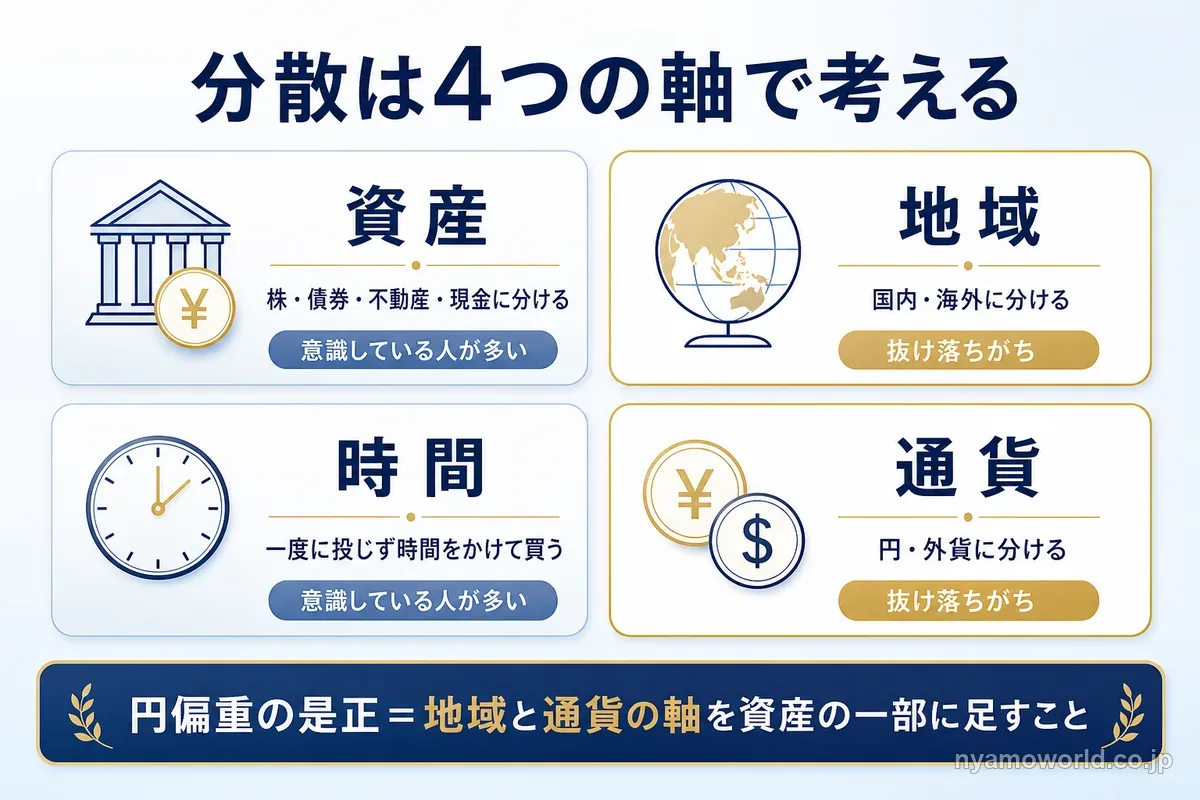
- 資産:株・債券・不動産・現金などに分ける
- 地域:国内・海外に分ける
- 時間:一度に投じず時間をかけて買う
- 通貨:円・外貨に分ける
多くの50代は資産の分散と時間の分散は意識していても、地域と通貨の分散は抜け落ちがちです。円偏重の是正とは、この地域と通貨という2つの軸を資産の一部に足していく作業にあたります。
海外・実物への分散という選択肢と、その残るリスク
円資産に偏っていると気づいたとき、実際にどう分散すればよいのでしょうか。海外・実物への分散手段は大きく分けて現物の海外不動産・海外REIT、そして少額・分散・委託のファンド型という3つがあります。
まとまった資金や現地の情報網・管理の手間をかけられる人ばかりではありません。多くの個人にとっては運用のプロに委託して少額・分散で持つファンド型が現実的な入口になります。海外・実物への分散手段を手法ごとに詳しく比較して選びたい方は海外不動産投資の手法別の選び方を整理した記事もあわせて確認しておくと選びやすくなります。
現物・海外REIT・ファンド型で負担と手軽さが変わる
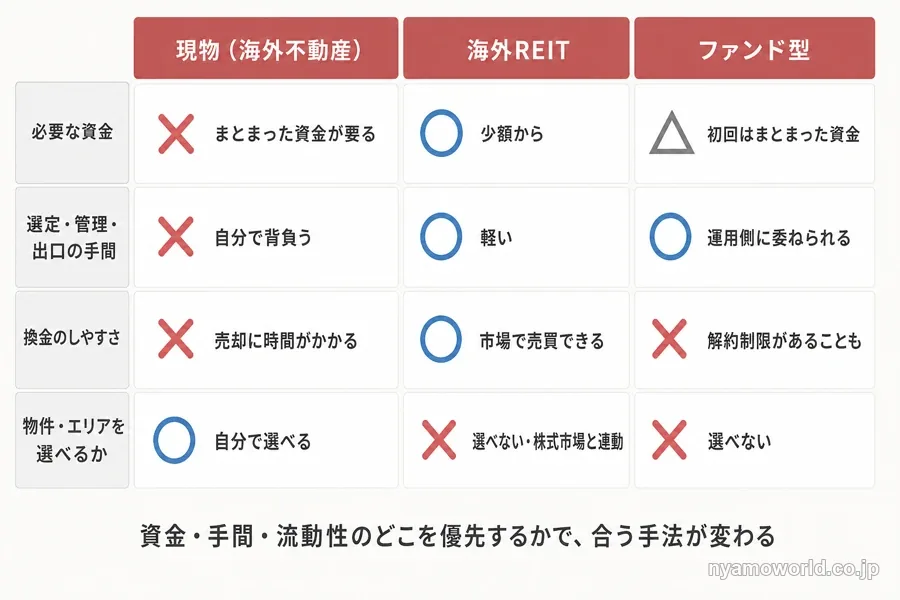
現物は物件やエリアを自分で選べるコントロールが最大の魅力です。一方でまとまった資金や現地の管理・出口(売却)までの負担を自分自身が背負うことになります。
海外REITは証券口座から少額で売買でき、流動性も高い手法です。その分値動きは株式市場と連動しやすく、個別の物件やエリアを自分で選ぶことはできません。
ファンド型は少額から参加でき、物件の選定・管理・出口を運用側に委ねられる分、手間が軽くなる手法です。日本の証券会社を通じて円で買付できる公募の投資信託の形をとる商品もあります。初回にまとまった資金が必要になるものの以降は少額の追加投資ができる設計のものもあります。個別の物件を自分で選ぶことはできず市場リスクも残ります。
資金・手間・流動性のどこを優先するかで自分に合う手法は変わります。少額・分散・委託のファンド型の具体例をもっと知りたい方はUSマイホーム・ファンドの評判と仕組みを解説した記事も参考になります。
ファンド型でも残るリスク
少額・分散・管理委託によって現物特有の管理や出口の負担は軽くなります。ただし消えないリスクもあります。
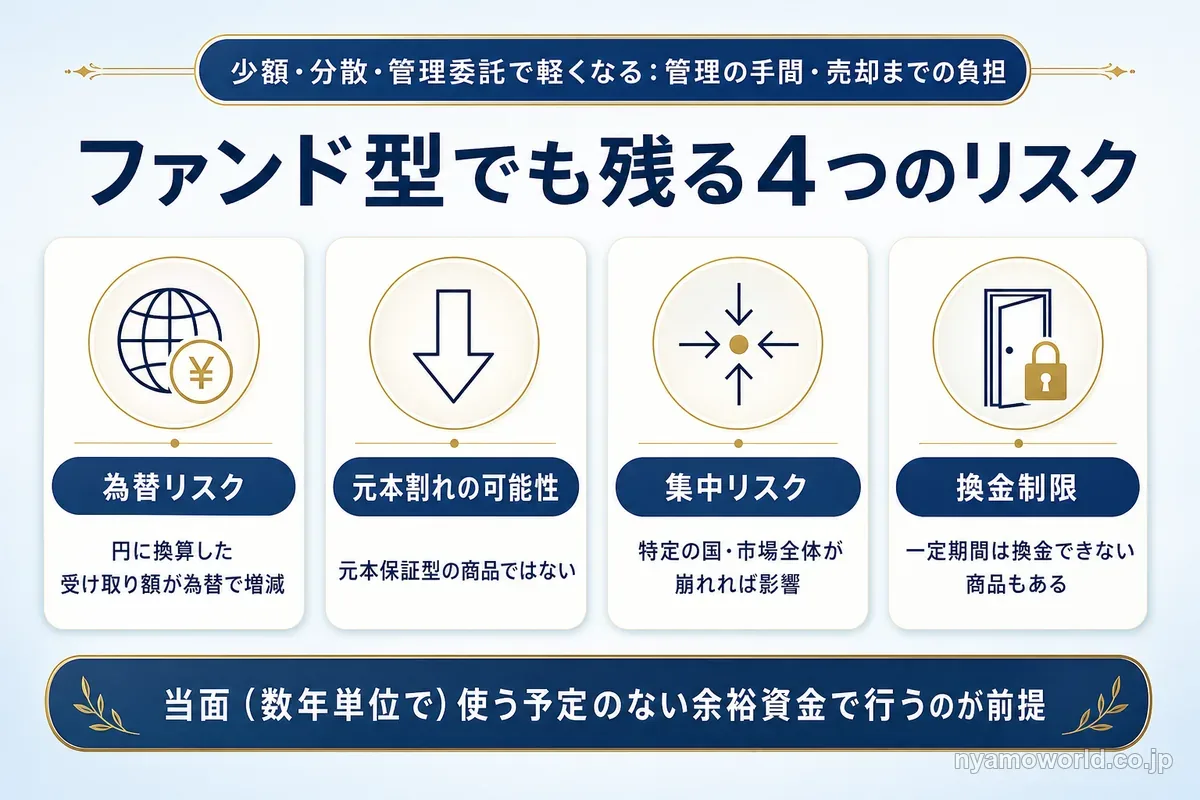
為替リスク
海外の資産は外貨建てで運用されることが一般的で、為替ヘッジのない商品では円に換算した受け取り額が為替の動きによって増減します。
元本割れの可能性
元本保証型の商品ではありません。不動産市況・金利・為替・流動性・運用状況などの影響を受けて基準価額が変動し、投資元本を下回る可能性があります。
集中リスク
特定のアセットや単一の国に投資対象を絞る特化型の商品では、複数の物件・案件に分散されていてもその市場全体が崩れれば影響を受けます。分散をしても消えない集中リスクです。
換金制限(流動性の低さ)
実物資産が裏付けとなっているため流動性は高くありません。商品によっては運用開始から一定期間は換金できない解約制限や、換金できる時期・金額に上限が設けられていることもあります。このため当面(数年単位で)使う予定のない余裕資金で行うことが前提になります。
海外・実物への分散に向いている人・向かない人
海外・実物への分散は誰にとっても必要な選択ではありません。向き不向きは余裕資金の有無と為替リスクへの許容度で分かれます。
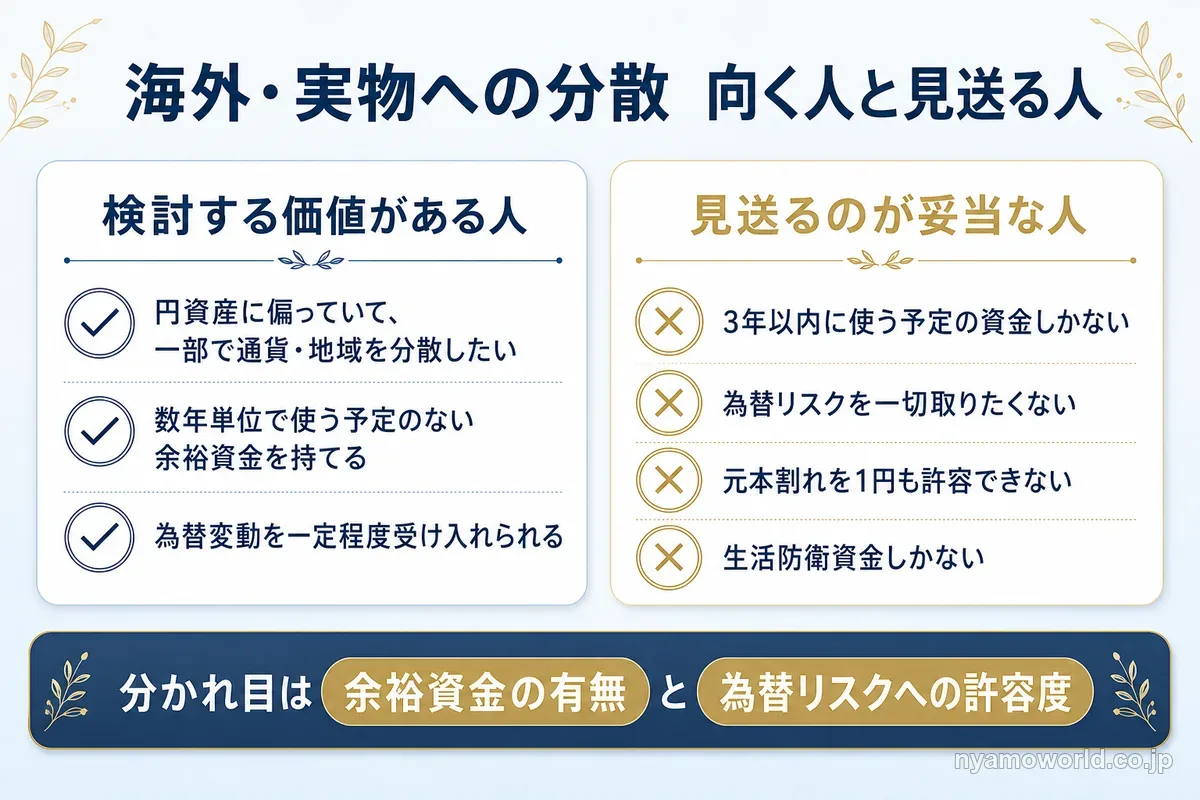
海外・実物への分散を検討する価値があるのは次のような人です。
- 円資産に偏っていて、その一部で通貨・地域の分散をしたい人
- 当面(数年単位で)使う予定のない中長期の余裕資金を持てる人
- 為替変動を一定程度受け入れられる人
一方で次のいずれかに当てはまる場合は見送るという判断も妥当です。
- 3年以内に使う予定の資金しか用意できない人(換金制限に耐えられない)
- 為替リスクを一切取りたくない人
- 元本割れを1円も許容できない人(元本保証型の商品ではないため)
- 生活防衛資金しかなく、まだ余裕資金を作れていない人
新NISA・iDeCoと現金・国内の分散だけで資産運用を完結させる、あるいはまず生活防衛資金と余裕資金を分けることを優先するという選択も同じように妥当です。海外分散のリスクやデメリットをもっと深く確認したい方は海外不動産投資のデメリットを整理した記事も参考にしてください。
円資産の偏りを是正したい、資産の一部を海外・実物へ振り向けたいと考えていて、上記の見送るべき人に当てはまらない場合は前向きに検討する価値があります。ここまでの整理はあくまで一般的な判断軸です。見送る条件に当てはまらない50代は、資産状況に照らして条件を確かめましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
50代の資産運用に関するFAQ
- 50代の貯蓄額や退職金の目安はどれくらいですか?
-
目安は勤務先の規模や勤続年数によって大きく異なり、一律の金額では語れません。平均額に届いているかどうかより、生活防衛資金と余裕資金を分けたうえで自分の資産状況に合わせて守りと攻めの配分を考えることの方が重要です。
- 貯金があまりなくても、50代から老後資金を作れますか?
-
はい、作れます。積立を継続しながら就労期間の延長や支出の見直し、新NISA・iDeCoといった非課税制度の活用を組み合わせれば、現在の貯蓄額に関わらず老後資金を積み上げる余地はあります。まずは生活防衛資金の確保から始めるのが現実的です。
- iDeCoは50代から始めても意味がありますか?
-
意味はあります。掛金が全額所得控除になるため50代から始めても現役時代の税負担を軽くしながら老後資金を作れます。ただし原則65歳になるまでの加入で運用・据置期間が短くなる点や、受給を開始できる年齢に下限がある点には注意が必要です。
- 老後2,000万円問題とは何ですか?
-
2019年に公表された金融庁の金融審議会「市場ワーキング・グループ」報告書がきっかけで広まった通称です。老後30年間でおよそ2,000万円の取り崩しが必要になるという試算に由来します。前提となる収入・支出によって必要額は変わるため一つの試算として捉えるのが妥当です。
- 海外不動産ファンドはNISAで購入できますか?
-
いいえ、NISAの対象外です。元本保証型の商品でもないため投資元本を下回る可能性があります。商品によっては運用開始後の一定期間は解約できない制限が設けられていることもあり、当面使う予定のない余裕資金で検討するのが前提になります。
- 新NISAとiDeCoは併用できますか?
-
はい、併用できます。新NISAはいつでも売却して引き出せるため、使う時期が読めない資金も置けます。iDeCoは原則60歳になるまで引き出せない代わりに、掛金が全額所得控除になります。手元に残したい資金は新NISA、老後まで動かさない資金はiDeCoと役割を分けて使うのが基本です。
- 50代からiDeCoを始めると、何歳から受け取れますか?
-
60歳から受け取るには、60歳の時点で確定拠出年金の通算加入者等期間が10年以上必要です。10年に満たない場合は期間に応じて受給を開始できる年齢が61歳〜65歳に繰り下がります。60歳以上で初めて加入した場合は、加入から5年たつと受け取れます。
- 退職金は一時金と年金のどちらで受け取るのがよいですか?
-
一概には言えません。一時金で受け取ると退職所得として分離課税になり、退職所得控除を引いた残りの2分の1だけが課税の対象になります。年金で受け取ると公的年金等控除を使える雑所得として課税され、国民健康保険料などの算定にも影響します。勤続年数やほかの所得によって有利不利が変わるため、国税庁のタックスアンサー(No.1420 退職所得)で計算方法を確かめ、最終的には税務署や税理士に確認してください。
まとめ
50代から始めても資産運用が手遅れになることはありません。ポイントは暴落からの回復力が若い頃より限られることを踏まえ、守りを厚くしながら余裕資金の一部で攻める配分に切り替えることです。
新NISA・iDeCoで非課税の土台を作り、退職金は一括で投じず時間をかけて分散する。ここまでは基本です。そのうえで見落とされがちなのが、その守り自体を現金や円建て資産だけに寄せるとインフレや円安によって実質的に目減りしてしまうという点です。
円資産に偏っていると感じるなら資産の一部を外貨・海外・実物へ振り向ける分散も選択肢に入ります。ただし為替リスクや換金制限が残るため、当面使う予定のない余裕資金で無理のない範囲から検討することが前提です。国内の分散だけで完結させるという判断も同じように理にかなっています。
まずは自分の資産のうちどれだけが円建てに偏っているかを確認するところから始めてみてください。円建ての偏りを確かめたら、退職までに置き先を決めるために話を聞いてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。