ラグジュアリーカードの審査結果が届いたものの、落ちた理由はどこにも書かれていない。すぐに申し込み直してよいのか、何を直せば次は通るのか分からず手が止まっている人は少なくありません。
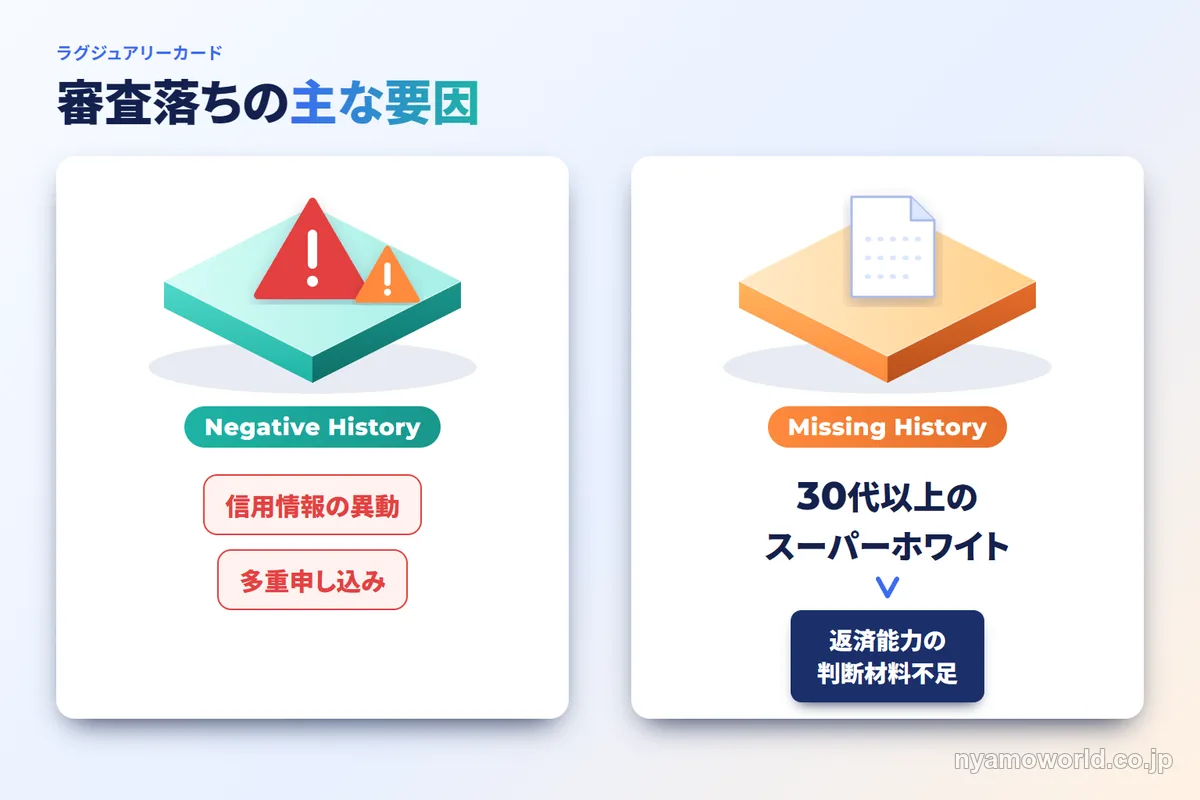
理由は通知では分かりませんが、多くの場合は信用情報の異動・短期間の多重申し込み・クレジットカードの利用実績がないことのどれかが影響しています。
申し込みの履歴は信用情報機関に6か月間残るため、すぐに申し込み直すと多重申し込みの記録が重なるだけです。前回の申し込みから6か月以上空けて原因を確かめるのが基本で、その間に信用情報を開示して直す所を見つければ再挑戦できます。審査に不安が残る場合は保証金を預けるデポジット型も選べます。
6か月空けて申し込み直すころには、年会費が2027年1月からの新しい金額になっている人も多いはずです。元が取れるかの計算も後半に載せています。
\ Xに遷移します /
本文では原因の見つけ方と再挑戦までの準備を次の4点で見ていきます。
- 審査落ちを招く信用情報の異動や多重申し込みの具体的なリスク
- カードランクごとの目安年収と世帯年収を合算して判断される仕組み
- 申し込み時に信頼性を高めるための任意項目の埋め方
- 再挑戦までに必要な半年間の過ごし方とマイナポケットを使った現状確認方法
半年後には自分の信用情報と年収の目安を確かめたうえで、落ちた原因を取り除いた状態で申し込み直せます。
ラグジュアリーカードの審査に落ちた主な理由
ラグジュアリーカードの審査は他のステータスカードと比較しても独自の基準があると言われていますが、まずは基本的な部分でつまずいていないかを確認することが大切です。 審査落ちの通知には具体的な理由は書かれていませんが、多くの場合は過去の支払い実績や短期間の行動が影響していることがほとんどですね。
信用情報の異動や多重申し込みの悪影響
最も大きな原因として考えられるのが、信用情報機関に記録されている異動情報、いわゆるブラックリストの状態です。 過去5年以内にクレジットカードやローンの支払いを3ヶ月以上延滞したり自己破産などの債務整理を行ったりしていると、審査通過は難しくなります。
また意外と盲点なのが短期間での多重申し込みという状態です。 ラグジュアリーカードに申し込む直前あるいは同時期に複数のクレジットカードを申し込んでいると、お金に困っているのではないかと疑われてしまうことがあります。 この申し込み履歴は半年間残るため、直近で他のカードを作ったばかりの方は注意が必要です。
クレジットカードの申し込み履歴は成約の有無に関わらず信用情報機関に6ヶ月間記録されます(CICの公式サイトの説明では照会日から6か月間、2026年11月9日確認。JICCも照会日から6か月以内としています)。 短期間に3枚以上の申し込みを行うとそれだけで審査に通りにくくなる申し込みブラックという状態になるリスクがあるため、慎重にタイミングを見極めるのが賢明ですね。
30代以上のスーパーホワイトという盲点
これまで一度もクレジットカードを使わずローンも組んだことがない状態をスーパーホワイトと呼びますが、これが30代や40代になると審査で不利に働くことがあります。 現金主義で素晴らしいことではあるのですが、カード会社からすると過去の支払い実績が全くないため返済能力を客観的に判断する材料がないということになってしまうのですね。
特にラグジュアリーカードのようなハイステータスなカードの場合、ある程度の利用実績つまりクレジットヒストリーが積み上がっていることが重視される傾向にあります。 クレジットカードの利用に関する基礎知識は日本クレジット協会の消費者向けページでも確認できます。もし自分がこのケースに該当するなら、まずは作りやすいカードで実績を作ってから再挑戦するのが遠回りに見えて実は一番の近道になります。
審査通過の目安年収と属性別の重要ポイント
年収がいくらあればラグジュアリーカードを持てるのかという点は皆さんが一番気にされる部分ですよね。 一般的にはチタンカードで300万円から500万円・ブラックカードで500万円から800万円程度が一つの目安とされていますが、実は数字そのものよりも安定性が重視されている印象があります。
券種ごとの違いはラグジュアリーカードのチタン・ブラック・ゴールドの違いで比べています。
| カードランク | 目安年収 | 主なターゲット |
|---|---|---|
| チタンカード | 300万円〜 | 20代〜30代の会社員、若手経営者 |
| ブラックカード | 500万円〜 | 中堅層の会社員、個人事業主、経営者 |
| ゴールドカード | 700万円〜 | 高年収の会社員、安定した業績の経営者 |
これらの数値はあくまで一般的な目安であり勤続年数や居住形態などの属性によっても判断は変わります。 正確な情報は公式サイトをご確認いただくのが一番ですが、年収が少し届かないからといってすぐに諦める必要はないかなと思います。
世帯年収を合算して審査を受けるメリット
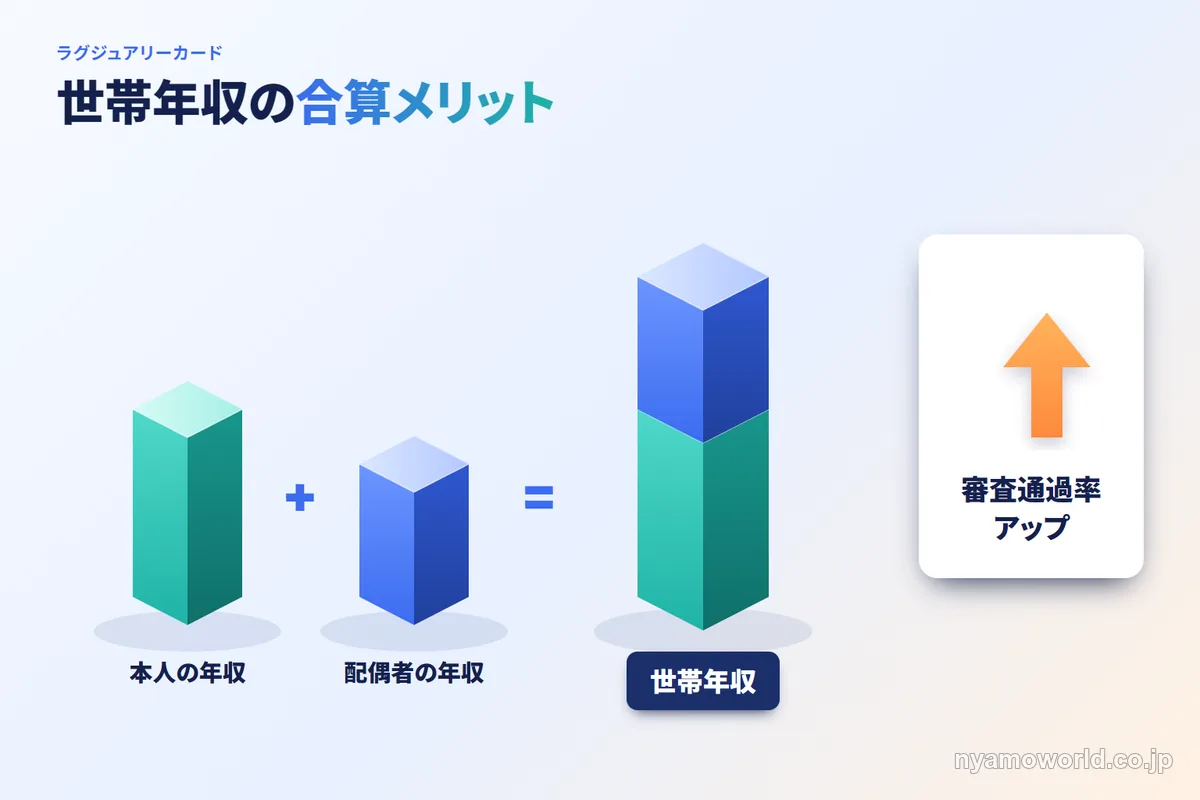
私がお伝えしたい重要なポイントの一つが世帯年収の考え方です。 本人の年収だけでは心もとない場合でも配偶者に安定した収入があれば、世帯全体の年収を申告することで審査のハードルを下げられる可能性がありますね。 これは専業主婦の方や独立したばかりで個人の役員報酬を低く抑えている経営者の方にとっても非常に有効な手段です。
ラグジュアリーカードは20歳以上であれば主婦やアルバイトの方でも申し込みが可能となっており、世帯主の収入を含めた総合的な判断をしてくれる柔軟な一面があります。 自分の個人の収入だけに固執せず家庭全体の経済力を正しく伝えることが合格への大きな一歩になるはずです。 さらに詳しい年収の基準についてはラグジュアリーカードの審査基準:年収の目安から審査落ちの対策までの記事でも詳しく考察しているのでぜひチェックしてみてくださいね。
ラグジュアリーカードの申し込み時に実践すべき審査通過の小技
審査に落ちる原因は意外と申し込み時の入力内容にあることも多いのです。 カード会社は機械的なスコアリングを行っている部分があるため、情報の出し方を少し工夫するだけで評価がガラッと変わることも珍しくありません。
任意項目を全て埋めて信頼性を高める方法
申し込みフォームには必須項目だけでなく多くの任意項目が用意されていますよね。 忙しいとついつい飛ばしてしまいがちですが、ここをどれだけ丁寧に埋めるかが信頼獲得の鍵になります。 例えば預貯金額や住居の居住年数、さらには固定電話の有無などはあなたの生活の安定性を証明する貴重な判断材料になるのですね。
任意項目を埋めることは私はカード会社に対する情報開示への誠実な姿勢を見せることだと思っています。 少しでも多くの情報を提示することでスコアリングの点数をコツコツ積み上げることができ、結果として審査通過の可能性を底上げすることに繋がります。
審査落ちから半年間の正しい過ごし方

一度審査に落ちてしまったら次に申し込むまでには最低でも6ヶ月間の期間を空けるのが鉄則です。 この期間は単に待つだけでなく次回の審査で確実に合格をもぎ取るための準備期間として捉えましょう。 まずはなぜ自分が落ちてしまったのか、その客観的な証拠を確認することから始めるのが良いですね。
マイナポケットを用いたCICの開示手順
自分の信用情報に何が書かれているのかを知るには指定信用情報機関であるCICの情報開示を行うのが一番確実です。CICの公式サイトの説明では(2026年11月9日確認)、初めての開示はスマートフォンのブラウザで手続きし、本人確認にマイナPocketアプリとマイナンバーカードを使います。手数料は500円です。もう1つの信用情報機関のJICCでも、本人が開示を申し込めます。 自分の支払いに遅延の記録(AやPのマーク)が付いていないかや他社での借り入れ状況がどうなっているかを自分の目で確認しましょう。
もし身に覚えのない延滞記録があったり多重申し込みの履歴が残っていたりする場合は、それが消えるまで待つ必要があります。 自分の現状を正確に把握することで当てずっぽうな申し込みを避け、戦略的に次の一手を打つことができるようになりますね。 手数料はかかりますが、これは将来のラグジュアリーカード保有に向けた必要経費と言えます。
ラグジュアリーカード再挑戦へのロードマップ
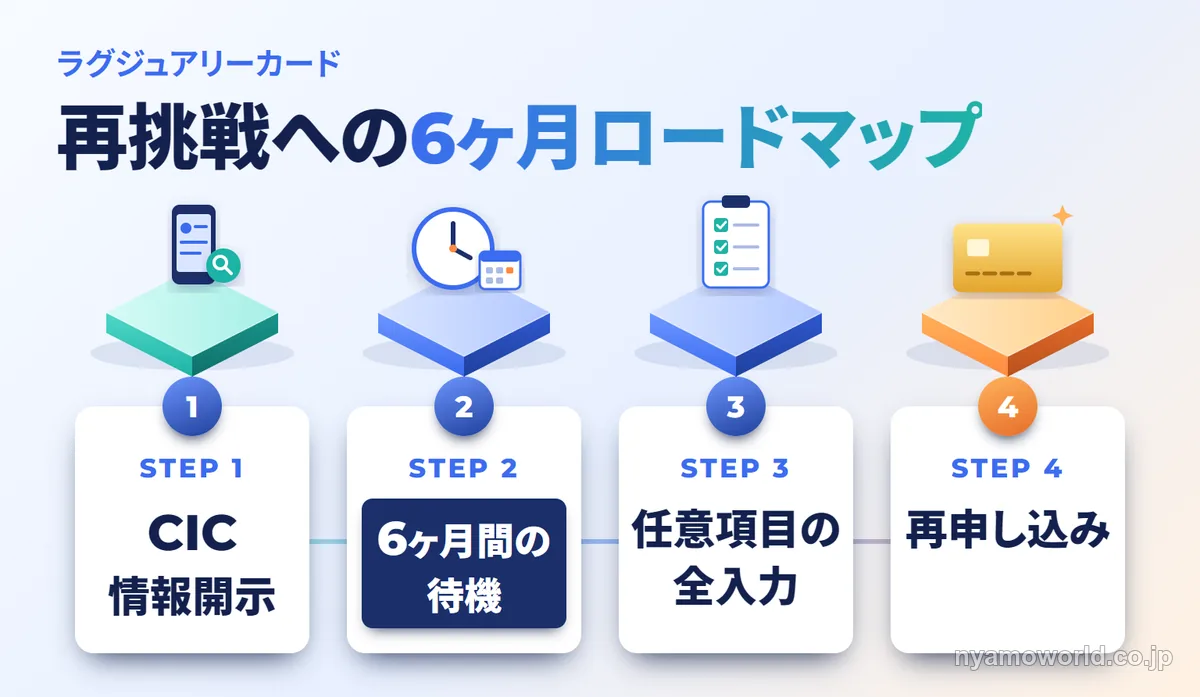
半年間の待機期間を経て信用情報もクリーンになり、属性も整ったらいよいよ再挑戦の時です。 しかしどうしても審査が不安だという方には、もう一つの選択肢があります。 ラグジュアリーカードには、他社にはない非常にユニークな仕組みがあるのをご存知でしょうか。
審査に不安ならデポジット型も検討する

ラグジュアリーカードには事前に入金した保証金の範囲内で利用できるデポジット型というカードが存在します。 保証金を預けて使う仕組みですが、デポジット型も審査があります。 券面の美しさやコンシェルジュ・ラウンジ優待などの付帯サービスは通常版と同じです。ただし一時増枠や事前入金サービスなど一部のサービスは使えません。
デポジット型で利用実績つまり良好なクレヒスを積んでいくことで、将来的に通常版への切り替え審査を有利に進めることも期待できます。 まずはこのデポジット型からスタートしてラグジュアリーカードのある生活を楽しみながら、徐々に信頼を積み上げていくのも賢い戦略です。
このデポジット型についてはデポジット型ラグジュアリーカードの詳細・メリットとデメリットの記事でさらに深掘りして解説しているので興味がある方はぜひ読んでみてください。
申し込み直す前に、新しい年会費で元が取れるかを確かめる
2027年1月1日以降の申込から年会費(税込)が変わり、チタンは75,000円、ブラックは150,000円です(ゴールドは295,000円)。審査に落ちてから6か月空けると、次の申込は新しい年会費が当てはまる人が多くなります。通ったあとで高いと感じないよう、自分の支払い額で計算しておきましょう。
チタンなら年300万円の決済と年3回の会食で元が取れる
| チタン | ブラック | |
|---|---|---|
| 年会費(2027年1月以降の申込) | 75,000円 | 150,000円 |
| 還元率 | 1.0% | 1.25% |
| 年300万円払って戻る額 | 30,000円相当 | 37,500円相当 |
| 年会費に足りない額 | 45,000円 | 112,500円 |
チタンで年300万円(月25万円)を払うと30,000円相当が戻り、45,000円が残ります。ラグジュアリーダイニングは全国約250店で2名以上の予約で1名分のコース代金が無料なので、1名15,000円のコース(計算のための例)を年3回使えば残りを埋められます。
待つ6か月の間に、毎月の支払いをどこまでこのカードにまとめられるかを数えておくと、申し込み直すかを数字で決められます。
ブラックとの差75,000円はポイントだけでは埋まらない
チタンとブラックの還元率の差は0.25%です。年会費の差75,000円をポイントだけで取り戻すには年3,000万円の決済が要ります。まずチタンで実績を積み、送迎や映画を多く使うと分かってからブラックを考えても遅くありません。
\ Xに遷移します /
筆者がチタンで使ったダイニングとラウンジアワー
4名の予約で2名分のコース代金が無料になった
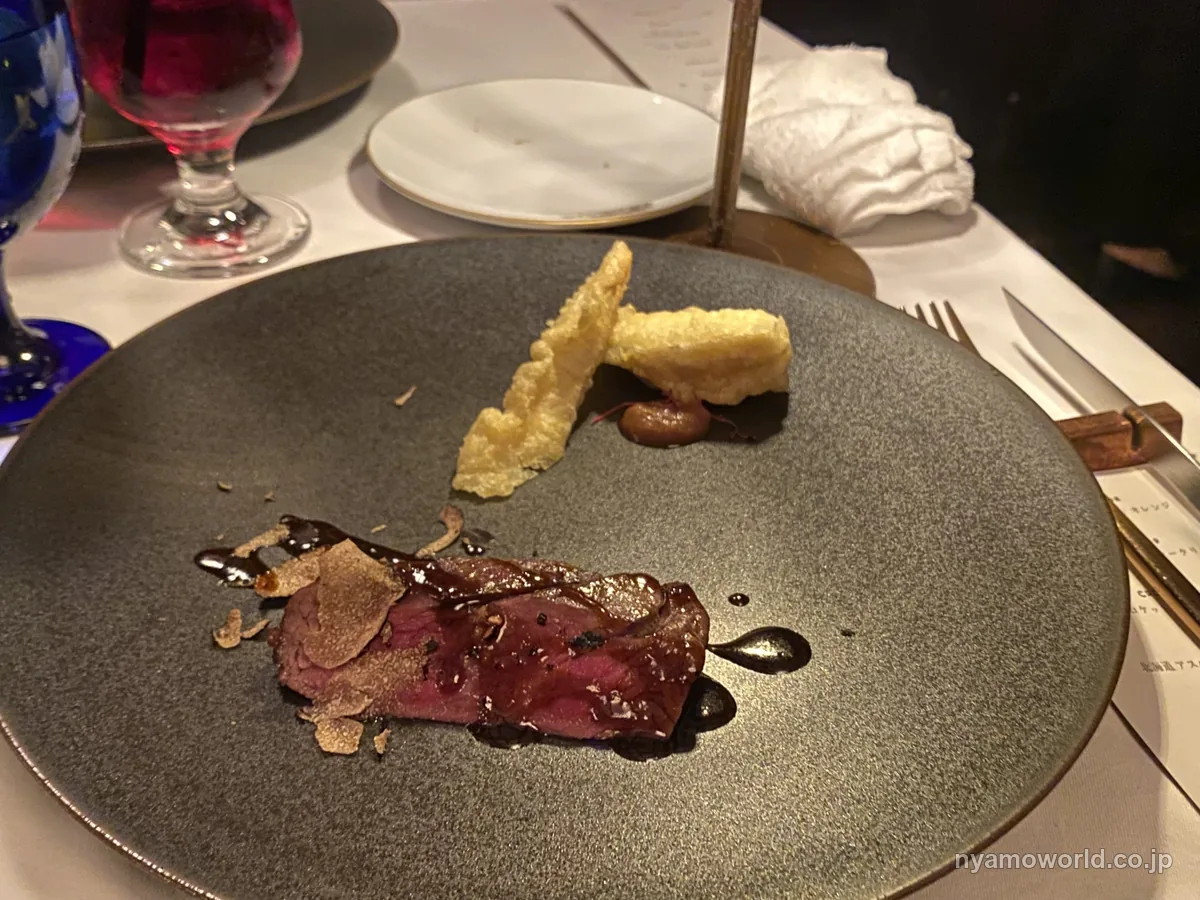
筆者はチタンを持っていたとき、赤坂プリンス クラシックハウスの「ラ・メゾン・キオイ」をラグジュアリーダイニングで4名で予約しました。2名分のコース代金が無料になり、会計は半分で済みました。今の公式の条件では、厳選店は最大6名の予約で3名分が無料です。
この1回で年会費のかなりの分を取り戻せたので、会食の多い人ほど持つ意味があると感じたカードです。
ラウンジアワーのパフェと映画の前売券
ラウンジアワーでは対象のラウンジでパフェを食べ、映画は対象の映画館でカードで払って次に使える前売券をもらいました。チタンのラウンジアワーはメニューや曜日・時間に一部の制限があります。
年会費を抑えて金属製のカードを持つなら、アメックスゴールドプリファード
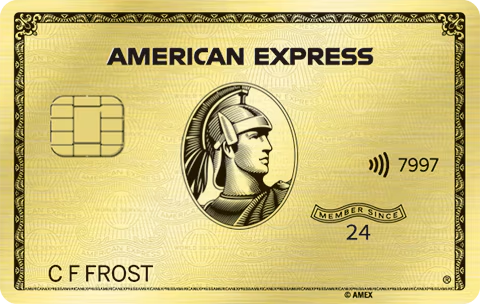
年会費39,600円で金属製の券面
6か月待つ間に別のカードで利用の実績を作るなら、アメックスゴールドプリファードも候補です。年会費は39,600円(税込)で、券面は金属製です。プライオリティ・パスは年2回まで使え、家族カードは2枚まで年会費無料です。
年200万円以上使って継続すると、対象ホテルに泊まれるフリー・ステイ・ギフトがもらえます。年会費をチタンの半分ほどに抑えて金属製のカードを持てるのが、このカードを選ぶ理由です。
★ 入会キャンペーン 最大120,000ポイント

ラグジュアリーカードの審査に落ちてしまったときのFAQ
- ラグジュアリーカードの審査に落ちる一番の理由は何ですか?
-
審査落ちの明確な理由を知ることはできませんが、年収不足や信用情報の傷が主な原因です。特に20歳以上で学生不可という基本条件を満たさない場合や過去の延滞歴である異動情報は致命的となります。
また短期間に複数のカードへ申し込む多重申し込みもリスクと判断されやすいため、半年以上の期間を空けてから再挑戦するのが合理的です。
- 審査に落ちた後、いつから再申し込みが可能ですか?
-
前回の申し込みから最短でも6ヶ月間は空ける必要があります。
クレジットカードの申し込み履歴は信用情報機関に半年間記録されるため、その間に再申請しても審査に通る確率は低くなります。半年経てば記録が消えるためその期間に属性の改善や他社カードでの利用実績作りに注力することをおすすめします。
- 年収が低くても審査に通る可能性はありますか?
-
はい、本人の年収が目安に届かなくても世帯年収の合算で通過する事例があります。専業主婦や副業を始めたばかりの方でも配偶者に安定した収入があれば世帯全体の支払い能力として正当に評価されます。申し込み時に任意項目である世帯年収や資産状況を正確に全て入力することが通過率を上げるための秘訣です。
- 審査落ちを避けつつ金属製カードを手に入れる方法はありますか?
-
デポジット型ラグジュアリーカードという選択肢があります。保証金を預けて使うカードですが、発行にはアプラス所定の審査があります。カードの見た目やコンシェルジュ等の付帯サービスは通常版と同じです。一時増枠や事前入金サービスなど一部のサービスは使えません。まずはデポジット型で実績を積み、将来的な切り替えを狙うのが最適なルートです。
まとめ
ラグジュアリーカードの審査に落ちてしまったとしてもそれは決して永遠の拒絶ではありません。 原因を冷静に分析し半年間の準備期間を正しく過ごせば、次回の申し込みで金属製カードの輝きを手にすることは十分に可能です。 信用情報の管理から世帯年収の活用そして入力時の細かな工夫まで、できることは意外とたくさんありますね。
最後になりますが、この記事で紹介した数値や基準はあくまで一般的な目安です。 正確な情報は公式サイトをご確認ください。 またご自身の個別の状況に応じた審査の最終的な判断や法的なアドバイスが必要な場合は、適切な専門家にご相談されることをおすすめします。 皆さんが無事にラグジュアリーカードを手にしその上質なサービスを堪能できる日が来ることを心から応援しています。
再申し込みまでの期間にほかの上位カードも比べておきたいなら、おすすめのプラチナカードの比較が参考になります。
6か月空けて準備が整い、新しい年会費でも元が取れると分かったら、公式サイトで条件を確かめて申し込み直してください。
\ Xに遷移します /