ラグジュアリーカード(Luxury Card)を検討しているものの、会員の平均年収は2,000万円を超えると聞いて、自分の年収で審査に通るのか不安になりませんか。確かに既存会員の平均年収が2,000万円を超えるというデータはあります。それでも申込条件は20歳以上で安定収入があることで、20代や30代で年収500万円台の可決事例も報告されています。チタンなら年収300万円台から、ブラックなら500万円台からが審査通過の現実的な目安です。
本文では年収の目安に加えて、信用情報や短期間の多重申し込みなど年収以外に見られる項目と、審査を有利に進めるためにできることを見ていきます。個人事業主や会社の代表者なら法人カードも選べます。法人カードは決算書の提出が不要で、審査では代表者個人の信用情報が最も重視されます。自分の年収と信用情報に合う券種が分かれば、落ちる不安を減らしてから申し込めます。
金属製の券面を年会費を抑えて持つなら、アメックスゴールドプリファードも比べておくと選びやすくなります。
★ 入会キャンペーン 最大120,000ポイント

ラグジュアリーカードは他のカードと比べて審査が厳しい?
ラグジュアリーカードの審査は同じランク帯(プラチナカードやブラックカードなどのステータスカード)の中では、比較的審査ハードルが低いという見方があります。
その主な理由として以下の点が挙げられます。
申し込み条件のハードルが低い
ラグジュアリーカードの公式に記載されている申し込み条件は「20歳以上(学生不可)で安定した収入のある方」です。
職業欄の選択肢にアルバイトや主婦もあるため極端にハードルが高いわけではないことが分かります。
同ランクあるいはそれよりステータス性が低いとされるダイナースクラブカード(ノーマル)は27歳未満申し込み不可・三井住友カードゴールドは満30歳以上といった年齢制限があることと比較すると、ラグジュアリーカードの申し込みやすさがわかります。
完全招待制ではなく自ら申し込める
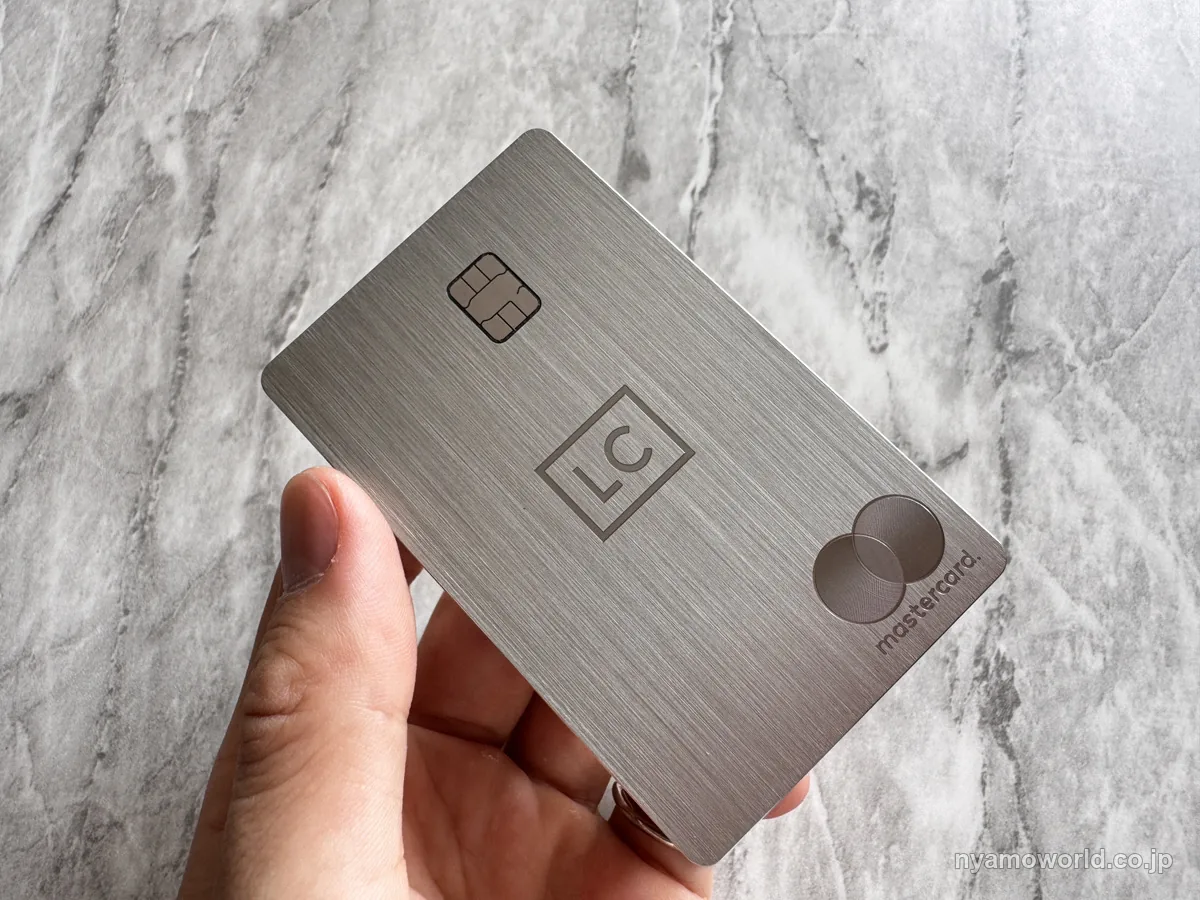
ラグジュアリーカードはMastercardの最上位ランクである「ワールドエリート」に属し、他社のブラックカードに相当するステータスを持ちます。ただし完全招待制ではなく自ら申し込んで審査を受けることが可能です。
券種ごとの違いはラグジュアリーカードのチタン・ブラック・ゴールドの違いで比べています。
顧客獲得フェーズの可能性がある
ラグジュアリーカードは2016年11月に日本でリリースされた比較的新しいカードです。
まだまだ保有者を増やしたい段階であり最初から審査を極端に厳しくして落としていくようなことはないのではないかと推測することができます。
ただしこれは他の同等クラスのカードと比べた場合の話であり、一般的なクレジットカードと比べると審査難易度は高めです。
というのも発行会社が銀行系(新生銀行グループのアプラス)であるため審査ハードルが高い傾向にあり、既存カード会員の平均年収が2,000万円を超えているというデータもあります。
決して誰でも簡単に審査に通るほど甘いというわけではありません。過去の支払いの遅延(クレジットヒストリーの傷)や多重申し込み、借入残高の多さなどがあると審査に落ちる原因となります。
総じて「ステータスカードとしては申し込みやすく条件を満たしていれば過度に厳しくはないが、一般カードに比べると十分厳しい」と捉えるのが適切です。
ラグジュアリーカードの審査で見られる年収の目安
ラグジュアリーカードの審査において、公式には明確な年収の基準は公表されていません。
カードのランク別の年収の目安
目安の年収が最も低いのはチタンカードで、年収300万円〜500万円以上です。口コミや審査通過者の傾向などから、各カードのランクごとに以下のような金額が目安とされています。
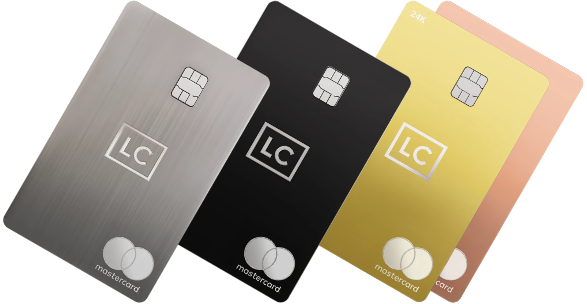
- チタンカード:年収300万円〜500万円以上
- ブラックカード:年収500万円〜800万円以上
- ゴールドカード:年収700万円〜1,000万円以上
年収は審査通過の傾向として見る
全体のカード会員の平均年収は2,000万円を超えているというデータもありますが、20代や30代の会社員で年収500万円台でチタンカードやブラックカードの審査に通過している実例も報告されています。
この数字をそのまま審査に通過するための目安と捉えるよりは、このくらいの年収の人がこのカードを作っているという傾向として捉えるべきでしょう。
なぜならカードを作れることと、カードを使いこなせることはイコールではないからです。
年収の面で少し不安があったとしてもあなたがラグジュアリーカードを必要としているのであれば、申し込みをしてみることをお薦めします。
年収以外にチェックされる審査項目
ラグジュアリーカードの審査において年収以外で重視される主な項目は大きく分けて①属性情報と②信用情報(クレジットヒストリー)の2つです。それぞれの具体的な内容を詳しく解説します。

落ちたあとの再挑戦はラグジュアリーカードに落ちた場合の再挑戦で解説しています。
属性情報(生活基盤と収入の安定性)
申込者の経済的な安定性や継続して支払いができるかを判断するための基本情報です。
職業と勤務先
安定した職業に就いているかが重視されます。会社員で上場企業に勤めている場合は審査においてかなり有利に働くとされています。
勤続年数・営業年数
単に年収が高いだけでなく、同じ勤務先や職種で長く働いている(勤続年数が長い)ほど収入の安定性が高いと評価されます。逆に転職直後や独立・起業直後などは収入が不安定と見なされ不利になることがあります。
その他の情報
年齢・家族構成・住居形態(持ち家か賃貸かなど)・居住年数・雇用形態なども総合的に評価されます。これにより日常生活を送るための最低限の支出がどの程度あるかを推し測っています。
信用情報(過去の支払い履歴)
信用情報機関に登録されている過去から現在までの金融取引の記録(クレジットヒストリー、通称クレヒス)です。カード会社はこれを見て期日通りに支払いをしてくれる人物かを判断します。
支払いの遅延・滞納の有無
過去にクレジットカードやローンの支払いを滞納した履歴があると、貸し倒れリスクが高いと判断され審査通過が難しくなります。自己破産などの金融トラブルだけでなく携帯電話端末代金や奨学金の返済遅延などもマイナス材料として扱われます。
スーパーホワイトへの注意
これまで一度もクレジットカードやローンを利用したことがない(信用履歴が全くない)状態は「スーパーホワイト」と呼ばれます。簡単にいえばクレジットカード未経験者のような扱いで返済能力を判断する材料がないと見なされたりするため、とくに30代以降では審査に慎重になられる傾向があります。
短期間での多重申し込み
クレジットカードの申し込み履歴は信用情報機関に6ヶ月間記録されます。
この期間に何社ものクレジットカードに同時に申し込んでいると、お金に困っていて急いで借り入れをしようとしているのではないかと疑われ審査落ちの原因になります。
ラグジュアリーカードの審査を有利に進めるためにできること
ラグジュアリーカードの審査を有利に進めるために申し込み前や申し込み時にユーザー自身ができる具体的な対策は以下の通りです。
申し込み内容は正確に、空欄をできるだけなくす
氏名・住所・連絡先・勤務先・年収などの基本情報に誤りがあると、確認に時間がかかったり不備と見なされて審査落ちの原因になります。また年収を実際より高く申告するなどの虚偽記載は不正と判断されるため絶対に避けましょう。
申込フォームの任意項目もできるだけ詳細に埋めることで情報開示に積極的=信用できるという評価に繋がりやすくなります。
他のカードへの多重申し込みを避ける
短期間に何枚ものクレジットカードに申し込むと、とにかくカードを作ることに必死と疑われそれだけで審査に落ちる原因になります。これを「申し込みブラック」といいます。
クレジットカードの申し込み履歴は信用情報機関に6ヶ月間記録されるため、直近で他のカードを申し込んでいる場合は前回の申し込みから6ヶ月以上期間を空けてからラグジュアリーカードに申し込むのがベストです。
良好なクレジットヒストリー(利用実績)を作っておく
現在持っているクレジットカードや携帯電話の端末代金などの支払いを毎月遅れずに行いクリーンな信用情報を保つことが大前提です。
またこれまでクレジットカードを一度も作ったことがない「スーパーホワイト」の方(特に30代以上)は審査で不利になることがあるため、まずは審査に通りやすい他のカードで毎月の支払い実績を積んでから挑戦するのも一つの手です。
本人確認や在籍確認にすぐ対応できるようにする
審査の過程で、勤務先への在籍確認の電話や本人確認書類の提出が求められることがあります。入力した電話番号に間違いがないか確認し、職場にも電話が来る可能性がある旨を伝えておくなど、スムーズに対応できる準備をしておくと審査が滞りません。
収入や職業が安定したタイミングで申し込む
審査では収入の高さだけでなく継続性や安定性が重視されます。そのため転職直後や独立・起業した直後などは収入が不安定と見なされやすくなります。
勤続年数や営業年数がある程度長くなり状況が安定したタイミングで申し込むことで、審査通過の可能性が高まります。
法人カードの審査について
個人事業主や経営者の方がビジネス用(法人決済用)ラグジュアリーカードに申し込む場合、一般的な個人向けカードとは異なる特徴があります。ただし最も重視されるのは代表者個人の信用情報です。
法人用ラグジュアリーカードの具体的な審査の特徴と傾向は以下の通りです。
登記簿謄本や決算書の提出が不要
法人カードの申し込みにあたり、登記簿謄本・決算書・直近の試算表などの提出は求められません。そのため会社の業績が直接的に確認されることはなく、設立年数が短いスタートアップ企業や新設法人の代表者・個人事業主であっても申し込みやすいのが大きな特徴です。
とはいえ営業年数が長ければ業績が安定していると判断されやすいので審査においてプラスに働きます。
審査は代表者個人の信用情報(クレヒス)が最重視される
会社の書類が不要な分法人カードであっても審査は法人代表者や個人事業主の個人の信用情報をもとに行われます。他社の法人カードや個人カードでの支払い遅延がないかといった良好なクレジットヒストリーが求められます。個人の信用力が審査通過の鍵を握ります。
実際の審査結果の例
口コミや実例として以下のような結果が報告されています。
- 20代自営業者(年収2,000万円):チタンカード 通過
- 30代経営者(年収1,200万円):ブラックカード 通過
- 30代経営者(年収2,000万円):ゴールドカード 通過
- 20代個人事業主(年収600万円):ゴールドカード 不可
上記のように年収が高い経営者や自営業者が通過している一方で、目安の年収から大きく離れているケースでは審査に落ちているケースもあります。
まとめると経営者や個人事業主の場合は会社の業績証明が不要で申し込みのハードルは低いが、その分代表者個人の信用履歴と収入の安定性が厳格に見られると言えます。
独立直後で収入が不安定な時期であればカードのランクを1つ下げて申し込むのも1つの選択肢です。
ラグジュアリーカード申し込みの際に知っておくべきこと
ラグジュアリーカードの申し込みから発行までの日数や前後に知っておくべきポイントは以下の通りです。
発行は最短5営業日
審査から発行までは最短5営業日で、手元に届くまではおおよそ1〜2週間かかります。
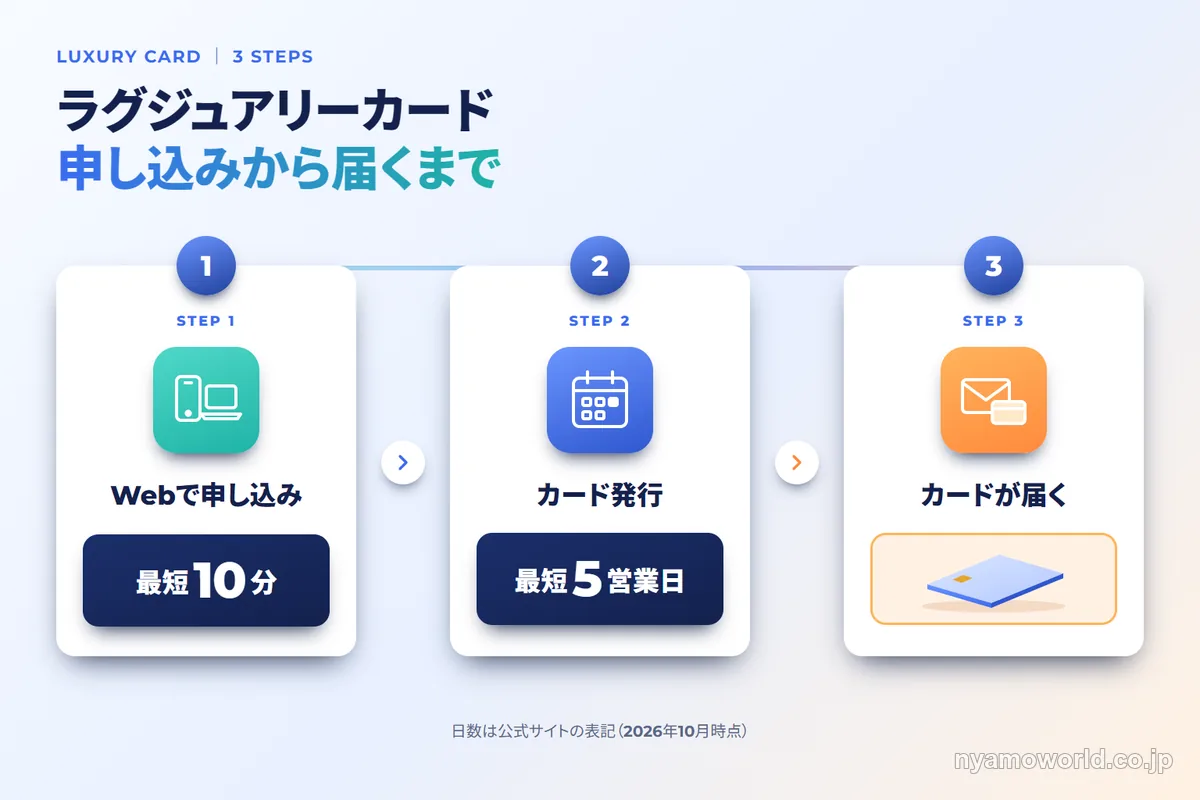
- 審査スピード
公式の案内では審査から発行まで最短5営業日です。早い人であれば申し込みから数日(3日程度)で審査通過の連絡が来ることもあります。 - 手元に届くまでの日数
審査通過後にカードの発送準備が行われます。申し込みから手元にカードが届くまではおおよそ1〜2週間(早いと10日程度)かかると考えておくと良いでしょう。
審査結果の通知とカードの受け取り
審査に通過するとメールで連絡が届き、カードは本人限定受取郵便で申込者本人が受け取ります。
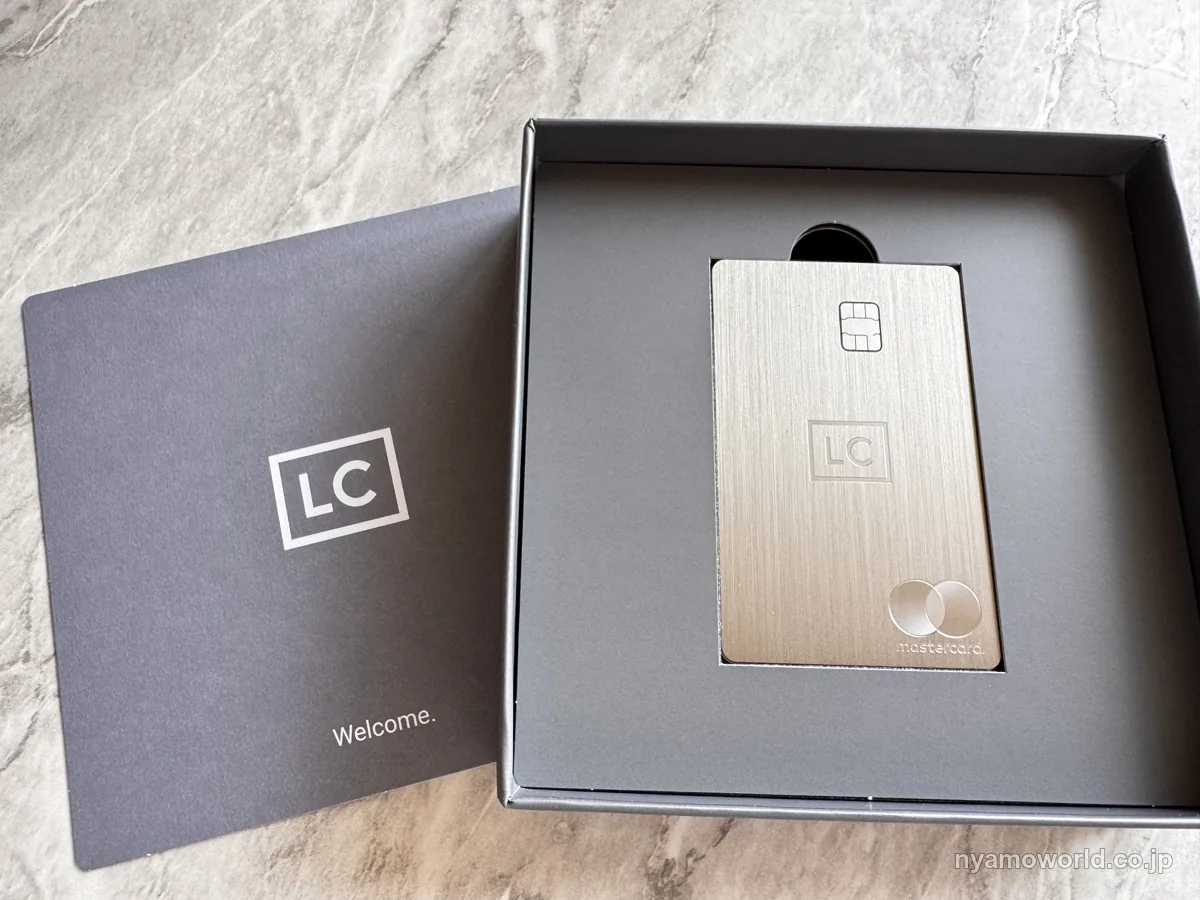
- 審査状況の途中確認はできない
審査の進捗状況について発行会社(アプラス)に個別に問い合わせて確認する仕組みは用意されていません。結果が出るまで焦らずに待つ姿勢が大切です。 - 結果の通知方法
無事に審査を通過した場合は、登録したメールアドレスに「入会受付完了(審査通過)」の連絡が届きます。
一方で万が一審査に落ちてしまった場合は後日書面(郵送)で結果が通知されます。 - カードの受け取りは本人限定受取郵便
カードは防犯上本人限定受取郵便で配送されます。家族が代わりに受け取ることはできず必ず申込者本人が受け取る必要があります。
また受け取り時には現住所が記載された本人確認書類の提示が必須となるため、手元に準備しておきましょう。
審査に落ちたら6ヶ月空けて再挑戦
再申し込みは最低でも6ヶ月間空けてからにします。
- 万が一審査に落ちてしまった場合
審査に落ちたという記録は信用情報機関に約6ヶ月間残ります。
すぐに再申し込みをするとお金に困っているのでは?と疑われてさらに不利になるため最低でも6ヶ月間は期間を空けてから再挑戦してください。
ラグジュアリーカードの審査に関するFAQ
- 審査にかかる時間と、審査状況の確認方法は?
-
審査から発行まではおおむね5営業日ですが、審査状況の途中確認はできません。
審査に通過した場合は登録したメールアドレスに通知が届きます。審査に落ちた場合は後日書面(郵送)で結果が通知されます。
- 審査基準はどのように決まっていますか?
-
公式には非公開ですが法律に基づく審査と独自の基準で判断されます。
すべてのクレジットカードに適用される割賦販売法(支払可能見込額の算定)に基づく審査が行われます。
それに加えて職業の安定性・年収・居住年数といった属性情報と、過去の支払い履歴などの信用情報(クレジットヒストリー)を総合してカード会社独自の基準で審査されます。
- 審査に落ちてしまう主な決定打は何ですか?
-
入力ミス・クレヒスの傷・多重申し込み・借入残高の多さなどが主な原因です。
学生であることや20歳未満といった申込条件を満たしていないケースのほか、年収や勤務先の虚偽申告・入力ミスは即座に審査落ちの原因となります。
また過去の支払いの遅延・滞納(クレヒスの傷)、過去6ヶ月以内の短期間に複数のカードに申し込んでいる多重申し込みがあると、貸し倒れリスクが高いと判断され審査に通るのが難しくなります。
- クレジットカードを一度も作ったことがないのは有利になりますか?
-
いいえ。これは「スーパーホワイト」と呼ばれ、審査ではむしろ不利になる可能性があります。 カード会社にとって返済能力を判断する材料がないことを意味するからです。
特に30代以降でこの状態だと過去に自己破産などの金融事故を起こして記録が消えたのではないかと疑われる懸念があり、審査に慎重になられる傾向があります。
- 職場への在籍確認の電話は必ずかかってきますか?
-
いいえ、必ずではありません。
基本的に在籍確認が行われるケースは稀とされていますが、年収が異常に高かったり申込内容に明らかな不備がある場合に行われる可能性があります。
- 法人カード(ビジネスカード)の審査では、会社の業績(決算書など)は厳しく見られますか?
-
決算書や登記簿謄本の提出は不要であり審査されるのは代表者個人の信用情報です。
そのため新設法人やスタートアップ企業であっても、代表者個人のクレジットヒストリーが良好で安定した収入があれば、審査に通過する可能性は十分にあります。
まとめ
ラグジュアリーカードは20歳以上で安定収入があれば自ら申し込めるカードです。年収の目安はチタンカードが300万円〜500万円以上、ブラックカードが500万円〜800万円以上、ゴールドカードが700万円〜1,000万円以上とされています。
法人カードは登記簿謄本や決算書の提出が不要で、代表者個人のクレジットヒストリーと収入の安定性が見られます。申し込みから手元に届くまではおおよそ1〜2週間です。
金属製の券面と食事の特典を重く見るなら、アメックスゴールドプリファードも候補です。
★ 入会キャンペーン 最大120,000ポイント