起業したばかりで手元の資金はあるのに、クレヒスが浅くてラグジュアリーカードを作れるか自信がない。保証金を預けるデポジット型が気になるけれど、通常のカードより何か損をしないかで迷っていませんか。
デポジット型は申し込みのときに30万円から9,900万円まで10万円単位で保証金を預け、その額がそのままカードで使える上限になります。年会費・付帯サービス・ポイント還元率は通常のカードとまったく同じです。
預けた保証金が担保になるので、クレヒスの浅さを手元の資金で補えます。差が出るのはお金の扱いで、保証金は解約するまで引き出せず利息も付かず、解約から返金までは約2ヶ月かかります。
本文では保証金をいくらに決めればよいか、入会後に上限を変えられない点や通常のカードに切り替えるときの手続きをどう考えるかを見ていきましょう。
預けられる額と必要な上限が合えば、クレヒスの浅さを気にせず通常の会員と同じサービスを事業の支払いに使い始められます。
事業の支払いを年会費を抑えた金属製の法人カードにまとめるなら、アメックスビジネスゴールドも比べておくと選びやすくなります。

★ 入会キャンペーン 最大170,000ポイント

ラグジュアリーカードにおける「デポジット」と「事前入金サービス」
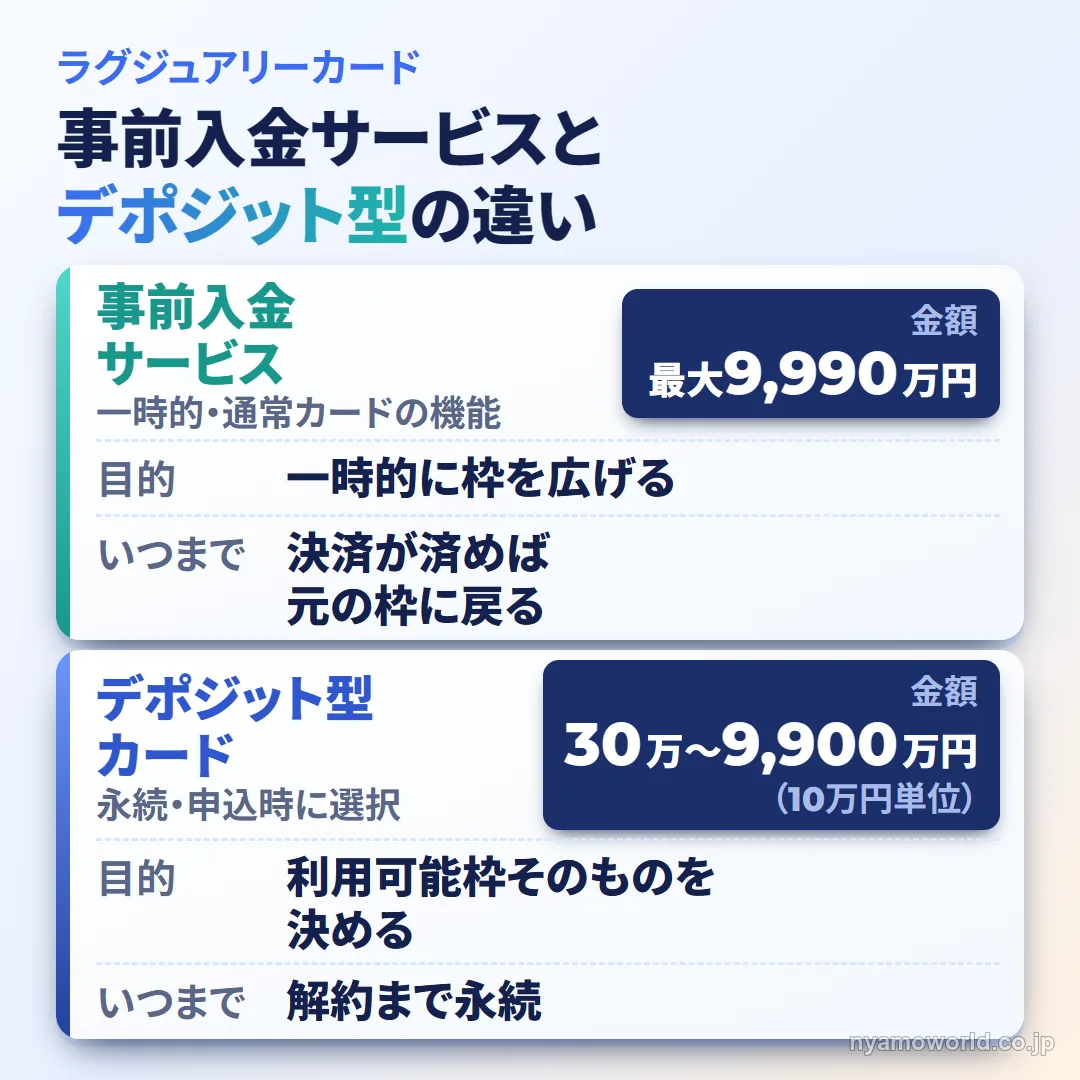
ラグジュアリーカードを検討する際、『デポジット型クレジットカード』と『事前入金サービス』がやや混同しやすいので、その違いを明確にしておきましょう。
一時的に利用可能枠を広げる「事前入金サービス」
事前入金サービスは利用可能枠を超えるような高額決済を予定しているときに、あらかじめ指定口座に現金を振り込むことで一時的に枠を広げてもらう機能です。
ラグジュアリーカードの場合、決済予定日の約7~3営業日前までにカスタマーサポートへ電話連絡し利用目的と金額を伝えた上でお金を振り込むことで、利用可能枠を最大9,990万円まで広げることができます。
あらかじめ現金を預けるという意味で「デポジット」を連想しやすいですが、こちらは「事前入金サービス」が正式な名称です。
カード入会時に選べる「デポジット型」ラグジュアリーカード
もう一つはラグジュアリーカードの申し込み時にあらかじめまとまった保証金を預け、その金額がそのまま永続的な利用限度額となるデポジット型クレジットカードという発行形態です。
通常のクレジットカード申し込みと異なり審査のハードルが低くなるのがこのデポジット型メリットであり、存在意義でもあります。
この記事では後者のデポジット型ラグジュアリーカードについて詳しく解説していきます。
デポジット型ラグジュアリーカードとはなにか
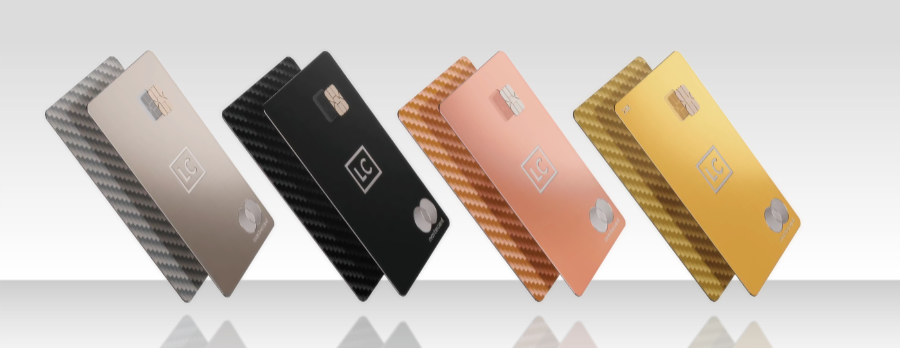
それではデポジット型のラグジュアリーカードがどういった特徴を持っているのかを詳しく解説していきます。
過去の信用情報よりも現在の資金力で審査される
デポジット型ラグジュアリーカードは、カード申し込み時に保証金を預け入れることになります。
通常のクレジットカード発行には、過去の支払い履歴や現在の属性(いわゆるクレヒス)に基づく厳格な与信審査が不可欠ですよね。
クレヒス(クレジットヒストリー) とは?
クレジットカードやローンの利用履歴、および返済実績を指す言葉です。信用情報機関に記録されており、新しいカードの作成や融資を受ける際の審査において最も重要な判断材料となります。遅延なく支払いを継続することで良好な実績が蓄積され、社会的信用の向上につながります。
ですがデポジット型の場合はあらかじめ預ける保証金がそのままカード会社の担保として機能するため、審査のハードルや基準が下がると言えます。
独立直後で決算書が十分に揃っていない状況であっても、手元に確実な資金力があれば発行される可能性が高いという仕組みを持っています。
預けた保証金がそのまま利用限度額になる
通常のクレジットカードはカード会社が利用者の年収や信用情報をもとに利用可能枠を決定します。つまりユーザー側では利用可能枠がいくらになるか予測できないというデメリットがあるわけです。
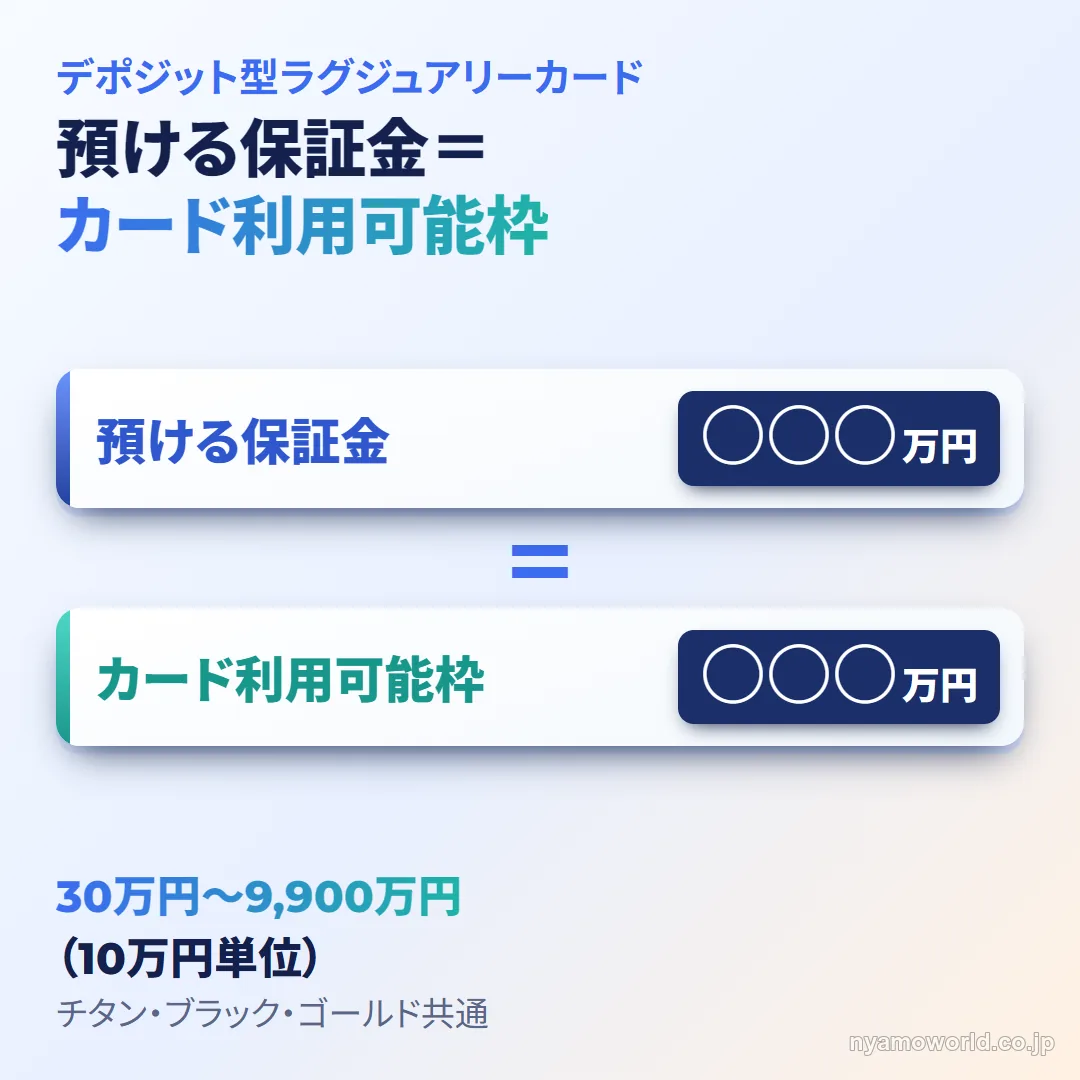
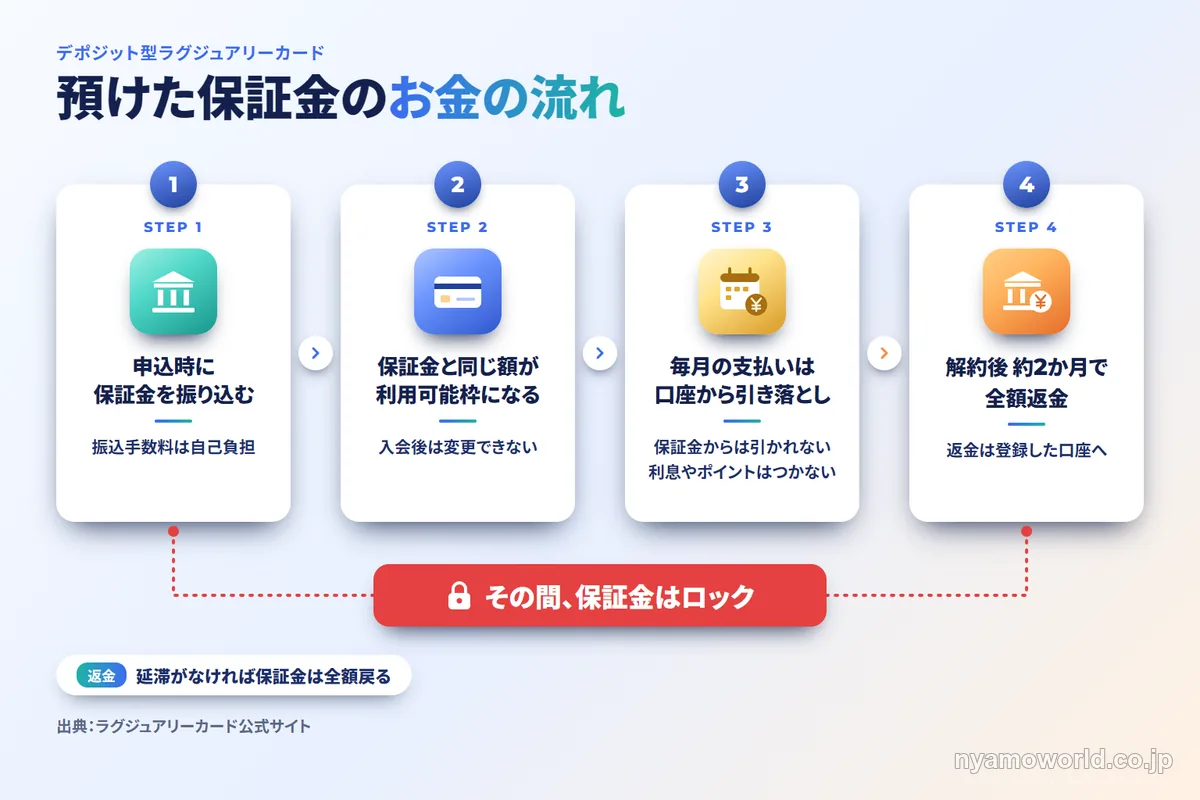
しかしデポジット型の場合はあらかじめ指定口座に振り込む保証金の金額がそのままカードの利用限度額として設定されます。
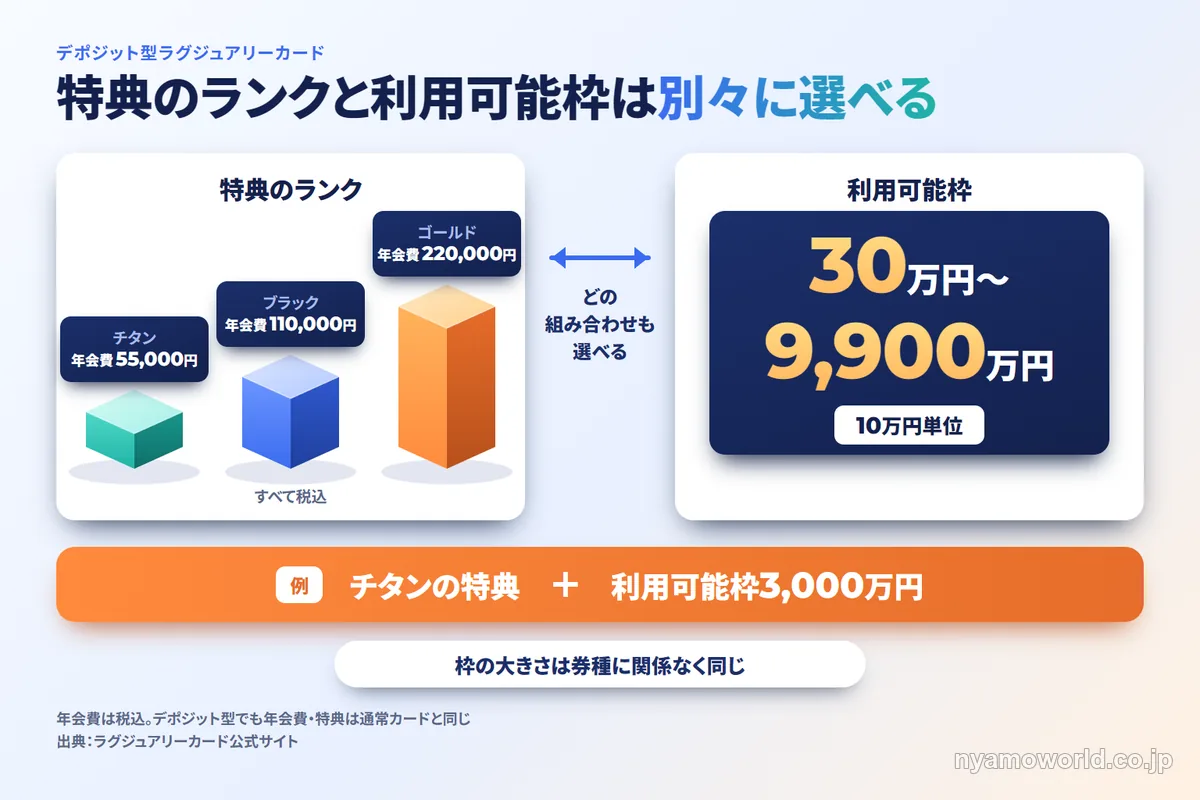
ラグジュアリーカードの場合、申し込むカードの種類(チタン・ブラック・ゴールド等)に関係なく最低30万円から最大9900万円まで10万円単位で設定できます。
券種ごとの違いはラグジュアリーカードのチタン・ブラック・ゴールドの違いで比べています。
これが通常型クレジットカードとの大きな違いです。
カード入会時に預ける保証金はあくまでカードを保有するための担保なので月々の決済がここから引かれることはありません。カードを解約した際には全額が戻ってきます。
特典内容・スペックは通常のカードと同じ
デポジット型であっても年会費・付帯する特典・ポイント還元率などのスペックは通常型カードとまったく同じです。
提供されるカードのデザインや素材も同じなので、カードを見ただけでそれがデポジット型か通常型か分かることはありません。
異なるのは入会時に保証金が必要になり、それがそのまま自分のカードの利用可能枠となる点だけです。
デポジット型で申し込めるハイステータスカードはめずらしい
デポジット型カードというとどうしても審査に不安がある低所得者層向けの救済措置というイメージをお持ちの方もいます。
またデポジット型で申し込みができるクレジットカード自体がそれほど多くありません。
- ライフカード
- 契約時に保証金10万円を預け、その10万円がそのまま限度額になる。
- modeccaデポカード
- 保証金は3万円~300万円
ラグジュアリーカードも仕組みは同じですが、どちらかといえば確実に一定の利用可能枠を確保するための選択肢という側面が強いと言えます。
デポジット型ラグジュアリーカードのメリット
ここまでの解説でおおむねデポジット型ラグジュアリーカードの特徴を掴んで頂けたかと思います。
では具体的にどんなメリットがあるのかを見ていきましょう。
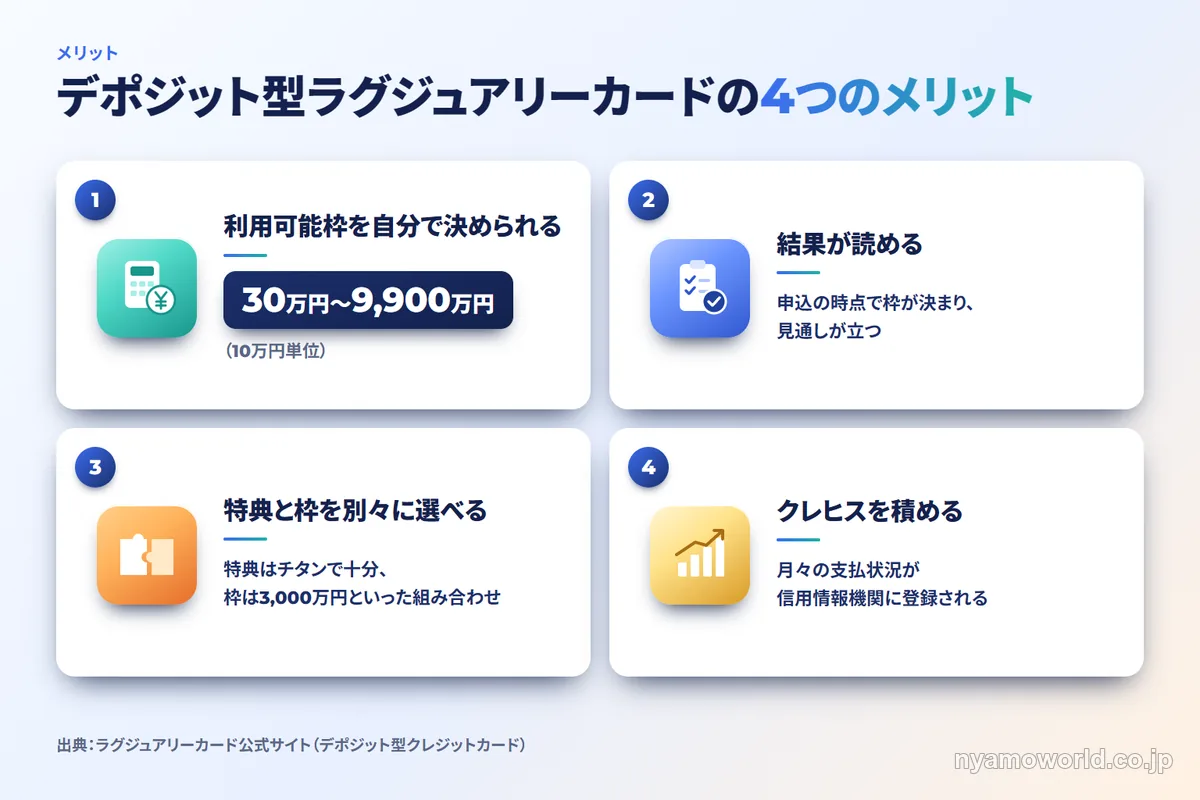
審査難易度が下がる
デポジット型の特徴としてお伝えした通りですが、最大のメリットは審査の難易度が下がることです。
あらかじめ保証金を預けるとはいえ、まったく審査がないわけではありません。しかし信用履歴からの判断ではなく実際に何かあったときのための保証金を預けているわけですから、通常の申し込みよりもカードを作りやすくなるのは間違いありません。
これにより起業して間もない経営者や個人事業主でもラグジュアリーカードを持てる可能性が高くなります。
また
- 業種・業務形態などの事情で資金はあるけれどカードの審査が通りにくい
- FIREした(収入はあるが仕事はしていない)
という方でもハイステータスカードを持つための選択肢になります。
不確定要素を排除できる
カードを申し込んで審査結果が出るまでの時間は気持ちの良いものではありませんよね。しばらく待った結果が審査落ちであればなおさらです。
また無事にカードを作れたとしても通常型カードの場合は利用可能枠が一律ではなく、自身の状況に応じてカード会社側に決定されます。
もしも「利用可能枠がいくら以上でなければ作る意味がない」といった事情がある場合、これはある種の賭けになってしまいます。
デポジット型カードであれば申し込みの時点で利用可能枠を自分でコントロールできるため、不確定な要素を大幅に排除することができます。
特典の豊富さと利用可能枠を切り分けられる
このカードのもう一つの大きな利点はカードのランクと決済枠を完全に切り離して設計できることにあります。
一般的には年会費の高い上位ランクのカードほどそれに見合った利用可能枠がセットで付随します。ですがデポジット型ラグジュアリーカードであれば、『付帯サービスの内容はチタンカードで十分だが、利用可能枠は3,000万円確保したい』といった設計もしやすくなります。
信用履歴を積み上げられる
通常のカード審査に不安がある場合、喉から手が出るほど欲しいのは信用履歴(クレヒス)ではないでしょうか。
クレヒス(クレジットヒストリー) とは?
クレジットカードやローンの利用履歴、および返済実績を指す言葉です。信用情報機関に記録されており、新しいカードの作成や融資を受ける際の審査において最も重要な判断材料となります。遅延なく支払いを継続することで良好な実績が蓄積され、社会的信用の向上につながります。
しかしながら信用履歴がないからクレジットカードを作れない。クレジットカードを作れないから信用履歴を積めないというジレンマがあります。
デポジット型のラグジュアリーカードであっても健全に利用していれば信用を積むことができるので、クレヒス構築の取っ掛かりとして利用することもできます。
デポジット型ラグジュアリーカードのデメリット
では次にラグジュアリーカードでデポジット型を選ぶときのデメリットについても解説していきます。
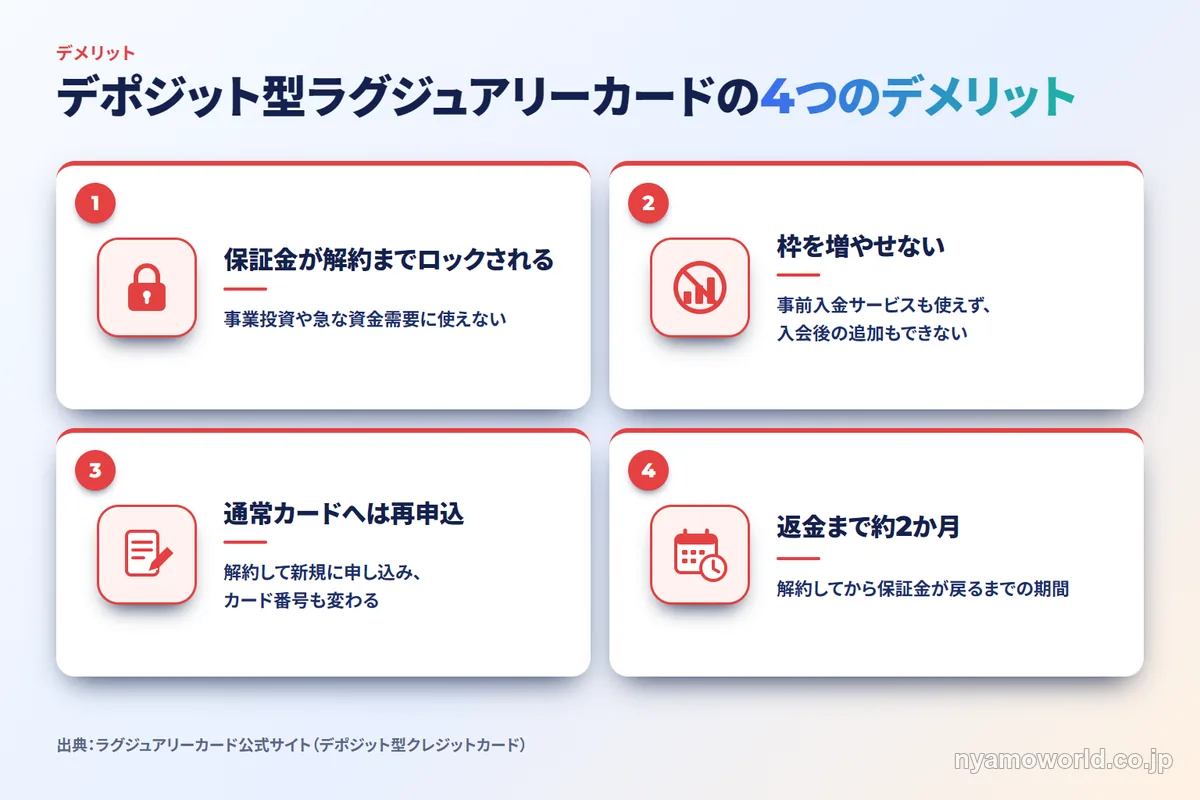
キャッシュの拘束による「機会損失」
最大のデメリットは預け入れた保証金が解約するまで完全にロックされることです。 例えば決済枠を確保するために1,000万円をデポジットした場合、その1,000万円は事業投資や仕入れや急な資金需要に充てることができない停滞資金となってしまいます。
手元資金の流動性を重視する経営者にとって、クレジットカードのためにこの機会損失を許容できるかが判断基準となるでしょう。
枠の拡張性における不自由さ
通常型のラグジュアリーカードであれば、利用可能枠を超えるような高額決済の際には事前入金サービスを利用することで対応できます。しかしデポジット型カードの場合は事前入金サービスを利用できません。
またカード入会後に保証金を追加して利用可能枠を増やすこともできません。そのためカードの申し込みの時点であらかじめ必要な利用可能枠を見定めておかなければいけないのがデメリットです。
通常カードへの移行には「再申し込み」が必要
将来的に保証金なしの通常カードに切り替えたくなったとしてもそのまま移行することはできません。
デポジット型カードを解約して新規で通常型を再申し込みしなければならず、その時点で改めて与信審査が行われます。 当然ながらカード番号も変わるため、各種支払いの登録変更という事務作業が生じてしまいます。
解約から返金までの長いタイムラグ
デポジット型カードを解約しても預けた保証金はすぐに戻ってくるわけではありません。 海外での利用や公共料金など遅れて届く請求も含めてすべて完了したことを確認するため、解約から返金まで約2ヶ月程度の期間を要します。
資金繰りの計画にこのタイムラグを組み込んでいないと、解約時に予定していた資金が手元に届かず、計算が狂うリスクがあります。
デポジット型ラグジュアリーカードを申し込む前に知っておくべきこと
デポジット型ラグジュアリーカードは審査のハードルこそ低いものの、金融サービスである以上、特有の事務手続きや時間軸が存在します。
申し込み後に後悔しないよう以下の点を抑えておいてください。
申し込みからカード到着までのリアルな時間軸
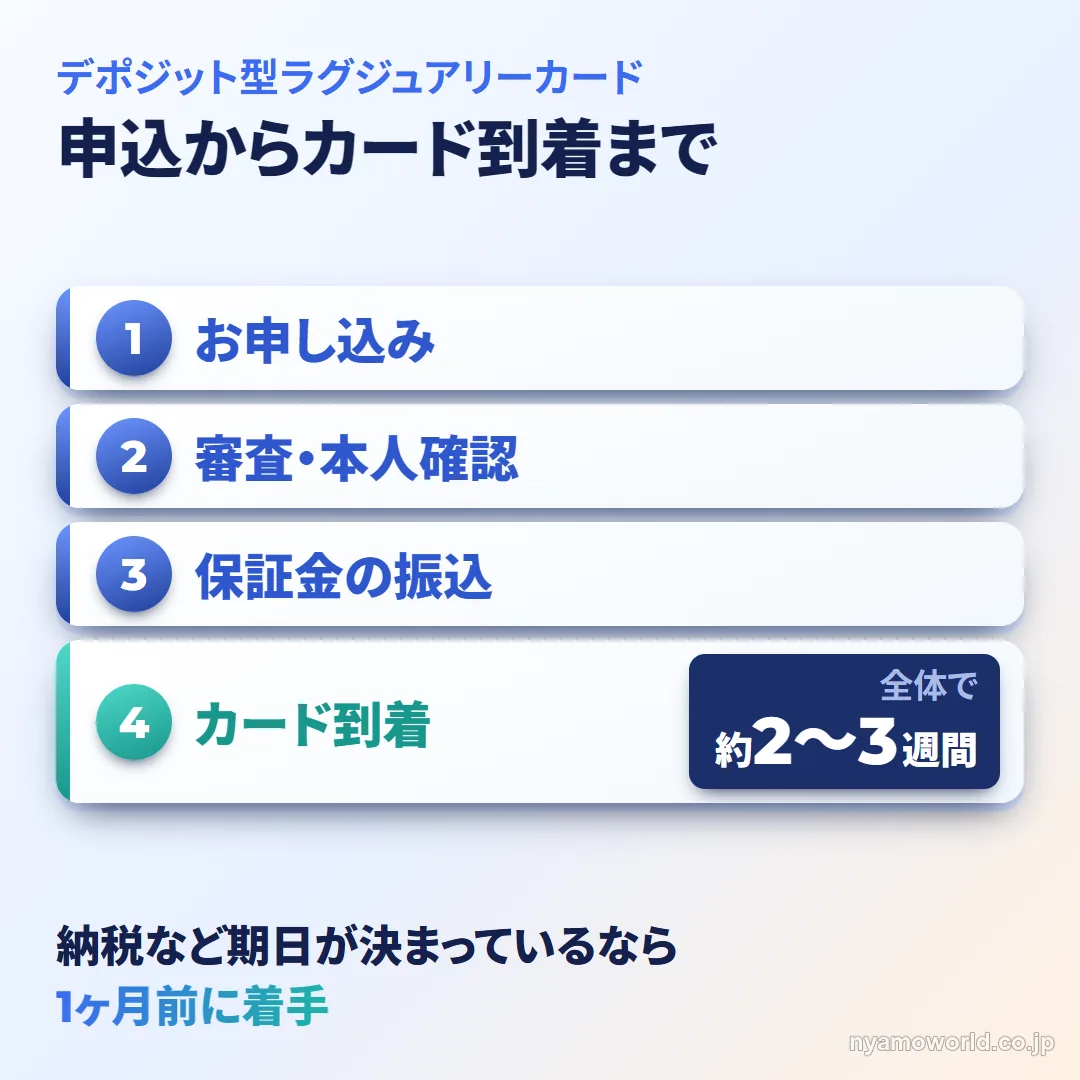
審査がほぼないといっても、申し込み即日にカードが手元に届くわけではありません。本人確認書類や法人情報の照合、そしてデポジット(保証金)の入金確認というプロセスが発生するため、実際に手元にカードが届くまでは約2~3週間程度の期間を見ておく必要があります。
特に納税などの期日が決まっている決済に間に合わせたい場合は、余裕を持って1ヶ月前には手続きを開始するのが安全です。
限度額の変更は不可
前述の通りデポジット型カードの利用可能枠は申し込み時に預ける保証金の額で決まります。
これは入会後に変更することができません。もし途中で決済枠を増やしたくなった場合は、新規でカードを作り直さなければなりません。
解約時の保証金返金プロセス
解約時、月々の支払いが滞ったりしていなければ原則として保証金は全額戻ってきます。しかし注意すべきはカード解約後の保証金の返金タイミングです。
保証金が返金されるまでに約2ヶ月程度の期間を要します。
もしこの数千万円単位の保証金を次の事業投資や納税の資金として充てる予定があるのなら、この2ヶ月のタイムラグは死活問題になりかねません。最初から一定期間だけデポジット型カードを利用する予定の方も、このタイムラグはしっかり把握しておきましょう。
【結論】デポジット型カードはアリかナシか
デポジット型ラグジュアリーカードという選択肢がアリかナシかでいえば、よほどの理由がない限りメリットは小さいというのが私の正直な評価です。
特典は同じで資金の拘束が重い
実際にカードを手にした後の話で言えば年会費や付帯特典などが通常型カードよりも不利になることはありません。
しかしやはり一定のまとまった資金をロックされてしまうことと、利用可能枠に関する柔軟性の乏しさがデメリットとして大きいです。
審査に通らない人なら選ぶ価値がある
そのためデポジット型ラグジュアリーカードを選ぶのは次のようなケースに限られるでしょう。
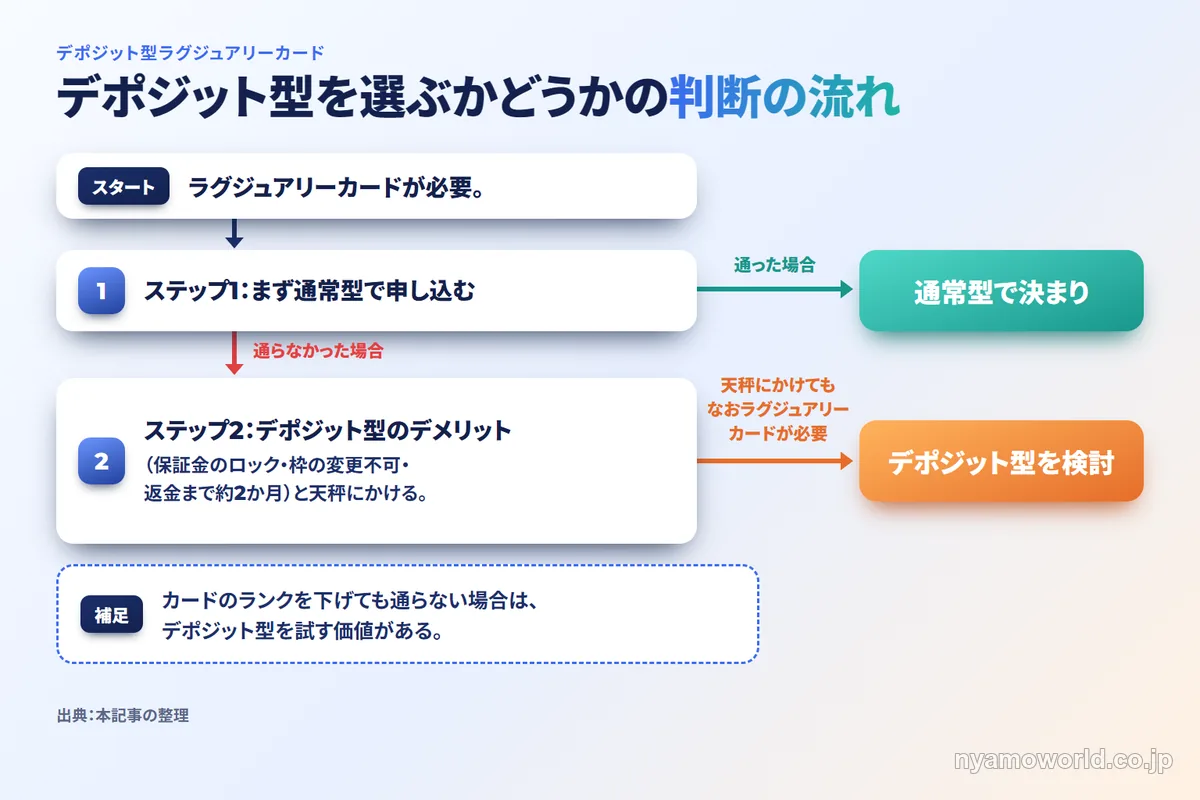
どうしてもラグジュアリーカードが良い。
もしくはこのクラスのカード持ちたい理由がある。
だけどなかなか審査が通らない!
というケースです。
まずは通常型で申し込んでみる。
それでダメだった場合はデポジット型のデメリットと天秤にかけてもなおラグジュアリーカードが必要かを検討してみてください。
デポジット型ラグジュアリーカードに関するFAQ
デポジット型ラグジュアリーカードに関してよくある質問を紹介します。
預けている保証金に利息やポイントは付く?
一切つきません。
例えば9,900万円をデポジットした場合でも、その巨額の資金は1円の利息も生まず、ポイント付与の対象にもなりません。あくまで決済枠を確保するための無利息の担保としてロックされます。
この資金を他の事業投資や資産運用に回した場合の期待利回りと、カードのベネフィットを天秤にかける必要があります。
デポジット型でも信用情報(クレヒス)は蓄積される?
はい、通常のカードと同様に蓄積されます。
デポジット型であっても、月々の支払状況は指定の個人信用情報機関(CICやJICCなど)に登録されます。
そのためここで良好な支払い実績を積むことは、将来的に保証金なしの通常カードへ切り替える際や他の金融機関から融資を受ける際のポジティブな材料になります。
途中で保証金の額を減らして一部を返金してもらうことは可能?
いいえ、できません。
カードの申し込み後および入会後に保証金・限度額を変更することはできません。もし変更したい場合は一度解約して改めて希望の金額で再度申し込みしなければなりません。
このとき解約したカードの保証金が戻ってくるのにも約2か月がかかる点に注意が必要です。
プリペイドカードや銀行デビットカードとの違いは?
信用取引(後払い)であることと、付帯サービスの有無です。
デビットカードは決済の瞬間に口座から引き落とされますが、デポジット型ラグジュアリーカードはあくまでクレジットカードなので1ヶ月分をまとめて後日引き落とす仕組みです。
また多くのデビットカードにはコンシェルジュや豪華な優待が付帯しませんが、ラグジュアリーカードにはこれが付帯します。会計ソフトとの連携なども含め通常のクレジットカードとして機能します。
カードを見ただけでデポジット型か通常カードか分かる?
全く分かりません。
通常カードとデポジット型カードは券面のデザインも素材も全く同じです。
デポジット型であるかどうかといった記載もありません。
まとめ:デポジット型は必要性を見極めた上での最終手段
デポジット型ラグジュアリーカードの仕組みやメリット、そして実務上の注意点について解説しました。
手元資金が長期間ロックされることや限度額変更の不自由さを考慮すると、まずは通常型のラグジュアリーカードへ申し込むのが合理的なルートです。
しかし起業直後などで通常の審査通過が難しい状況にありながらも、対外的な信用獲得や事業上の決済枠の確保などハイステータスなカードを持つべき明確なビジネス上の理由がある方にとっては非常に強力な選択肢となります。
数あるクレジットカードの中でもこれほどのステータスと実利を兼ね備えたデポジット型の選択肢が用意されているのは、ラグジュアリーカードだけです。
審査という壁を越えて確実に最高峰の決済インフラを手に入れたい経営者や個人事業主の方は、ぜひ前向きに検討してみてはいかがでしょうか。
出典(公式・公的機関):CICの公式サイトの信用情報の説明(2026年11月9日確認)・日本クレジット協会 クレジットの特徴・日本クレジット協会 クレジットの基礎知識
年会費を抑えて事業の支払いをまとめるなら、アメックスビジネスゴールドも候補です。年会費は49,500円で券面は金属製、国内13空港とハワイのカードラウンジに同伴者1名まで無料で入れます。
2026年11月時点の入会特典は、入会後10か月以内に合計300万円の利用で合計170,000ポイントです。年会費49,500円の3年分を上回る数です。
★ 入会キャンペーン 最大170,000ポイント