海外不動産を勧められ話を聞くほど心が動く一方で、担当者が語らない部分はないかと立ち止まっている方も多いのではないでしょうか。海外不動産投資には為替や現地管理・税制・カントリーリスクなど、国内の不動産投資には無い負担が確かに存在します。そうしたデメリットを一つずつ整理しながら、自分の場合はどこまで許容できるリスクなのかを一緒に見ていきましょう。
ただし自分の資金と期間でどこまで許容できるか、現地の管理や売却を自分で背負わない持ち方がどんな仕組みかは、記事を読むだけでは確かめきれません。管理や売却を背負わない持ち方を、先に専門家の説明で聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産投資のデメリットは大きく6つ
| デメリット | 内容 |
|---|---|
| 為替リスク | 現地で資産価値や家賃が増えても、円に換算する段階で為替の影響を受け、目減りすることがある |
| 流動性・出口リスク | 買い手の層が薄く、売りたいときにすぐ・想定価格で売れないことがある |
| 現地管理の負担 | 距離・言語・時差があり、入居付けや修繕、トラブル対応を自分で動けない |
| 税制・所有権のハードル | 現地と日本の二重課税の可能性、国による外国人の所有制限、制度改正のリスク |
| カントリーリスク | 政情・経済・法改正・災害など、投資家がコントロールできない外部要因 |
| 悪質業者・情報格差 | 現地の相場や契約内容の情報が乏しく、家賃保証の不履行やプレビルド未完成などの被害が起きうる |
いずれも国内の不動産投資には無い、あるいは国内より重く上乗せされるリスクです。そしてこの後見ていくとおり、その多くは自分で海外の物件を1件購入して保有する現物の買い方に由来しています。
国内不動産投資に上乗せされる部分がデメリットの正体
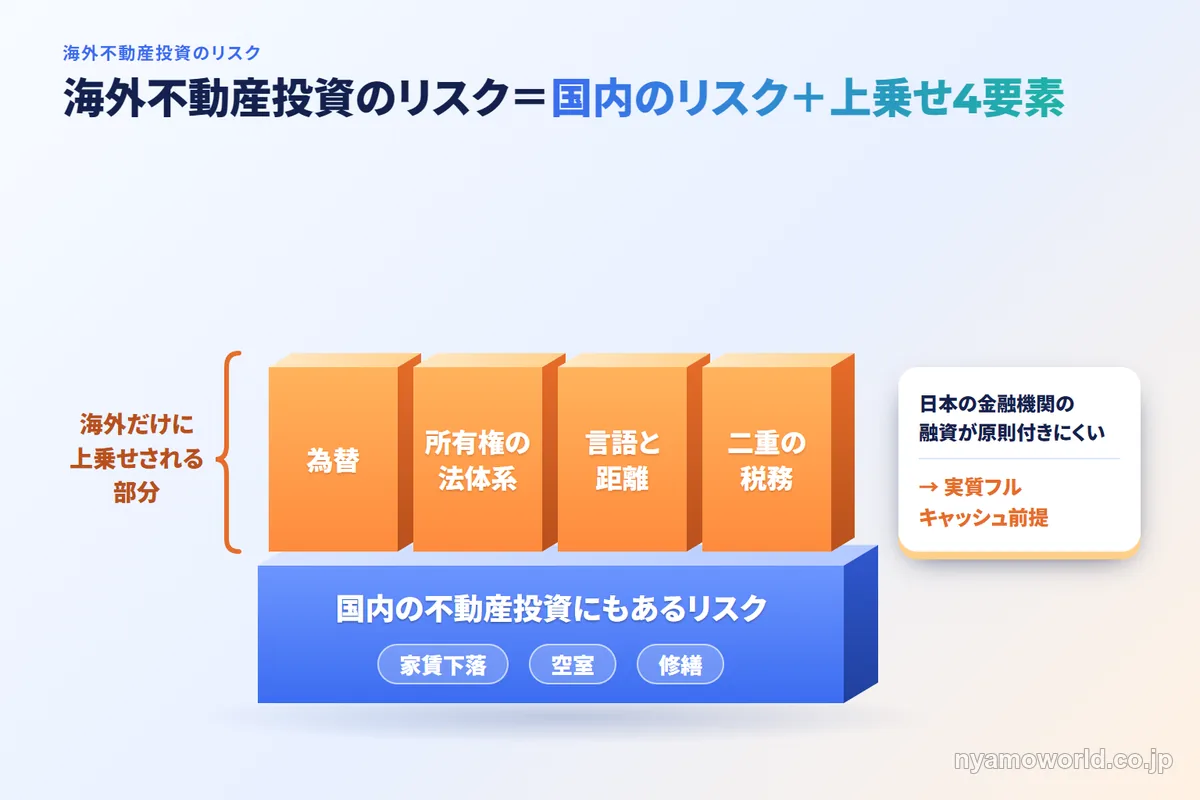
国内の不動産投資にも家賃下落・空室・修繕といったリスクは共通してあります。海外不動産投資ではそこに為替・所有権の法体系・言語と距離・二重の税務という、国内には無い要素が上乗せされます。
さらに海外の物件には日本の金融機関の融資が原則付きにくく、実質的にフルキャッシュ(自己資金のみ)での購入が前提になりがちです。まとまった余裕資金がなければ現物を1件買うだけでも参入のハードルが上がるというのが海外不動産投資の入口の実態です。
円換算で手取りが目減りする為替リスク
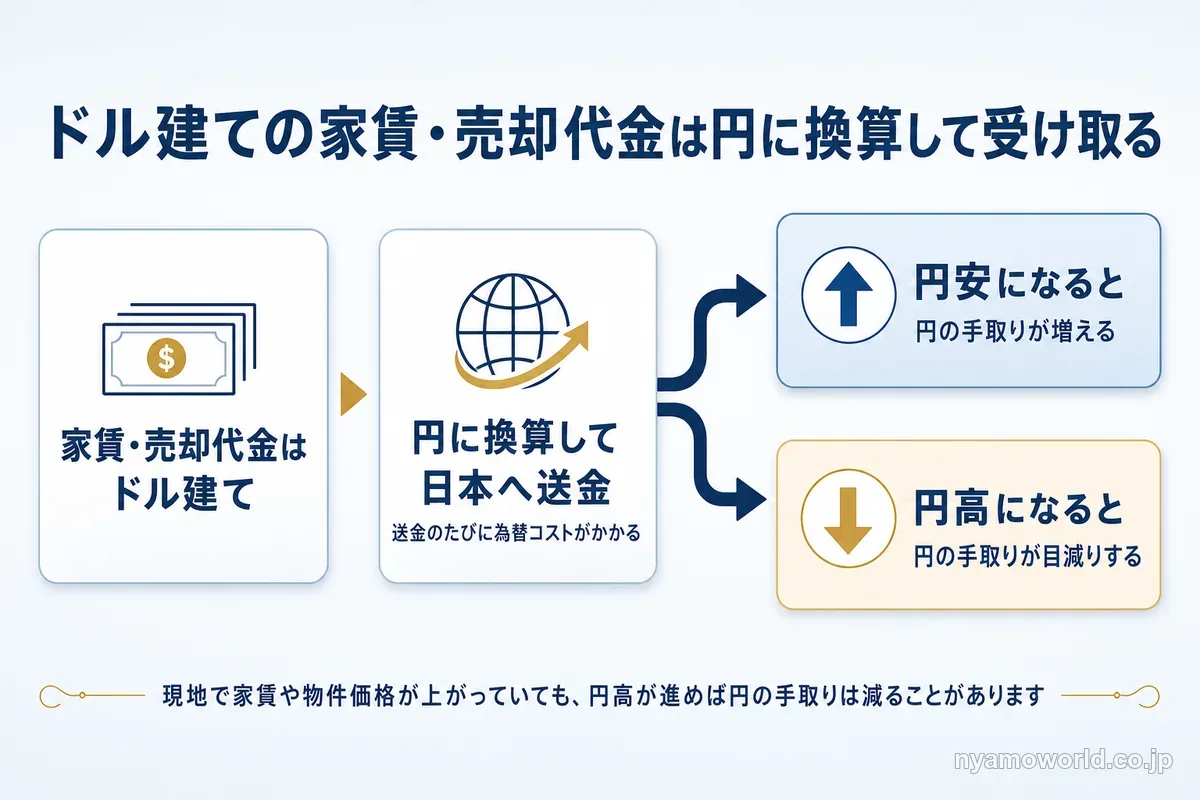
円高が進むと円ベースの手取りが減る
海外不動産の家賃や売却代金はドルや現地通貨建てで発生します。日本円に換算する段階で為替の影響を受けるため、現地で物件価格や家賃が上がっていても円高が進めば円ベースの手取りは目減りします。海外送金には為替コストもかかり、送金するタイミング次第で受け取る金額も変わってきます。
円資産の比率で為替の影響の意味が変わる
すでに資産の大半を円で保有している人にとって、この為替の値動きはむしろ通貨分散の手段になります。逆にもともと円資産の比率が低い人にとっては海外不動産の保有が為替リスクを積み増す方向に働きます。資産全体に占める外貨建て資産の配分比率を見ながら判断する必要があります。
売りたいときに売れない流動性・出口のリスク
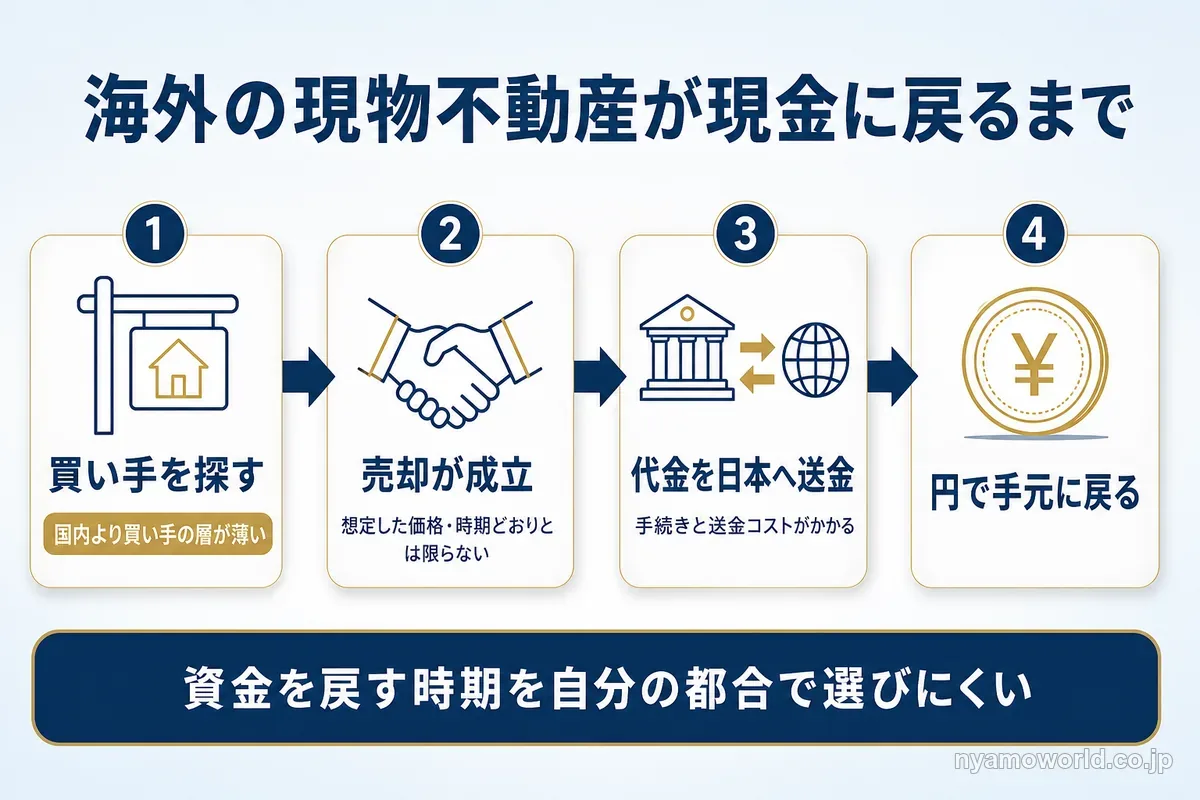
国内物件より買い手の層が薄い
海外の現物不動産は日本国内の物件に比べて買い手の層が薄く、売りたいタイミングで想定していた価格やスケジュールどおりに売却できるとは限りません。買うのは難しくなくても売るのは簡単ではないというのが海外不動産の出口の実態です。
売却後も送金で資金の戻りが遅れる
売却が成立したあとも代金を日本へ送金する手続きやコストが発生し、資金が実際に手元に戻るまでには時間がかかります。海外不動産は現金化までの道のりが国内不動産より長く、資金の回収時期を自分の都合で柔軟に選べる商品ではないと捉えておく必要があります。
現地の管理・入居付け・修繕を自分で背負う負担

距離・言語・時差で意思疎通が難しい
海外不動産の運用では物理的な距離・言語・時差が常につきまといます。現地の管理会社に管理を委託しても日本にいながら細かい意思疎通を取るのは簡単ではなく、対応の品質にもばらつきが出ます。
入居付けや修繕は第三者に任せるしかない
入居者の募集・家賃滞納への対応・修繕やトラブルが起きたときも、自分で現地に駆けつけて動くことはできません。管理を第三者に任せるしかない構造そのものが、海外不動産特有の負担です。
税制・二重課税と外国人の所有制限
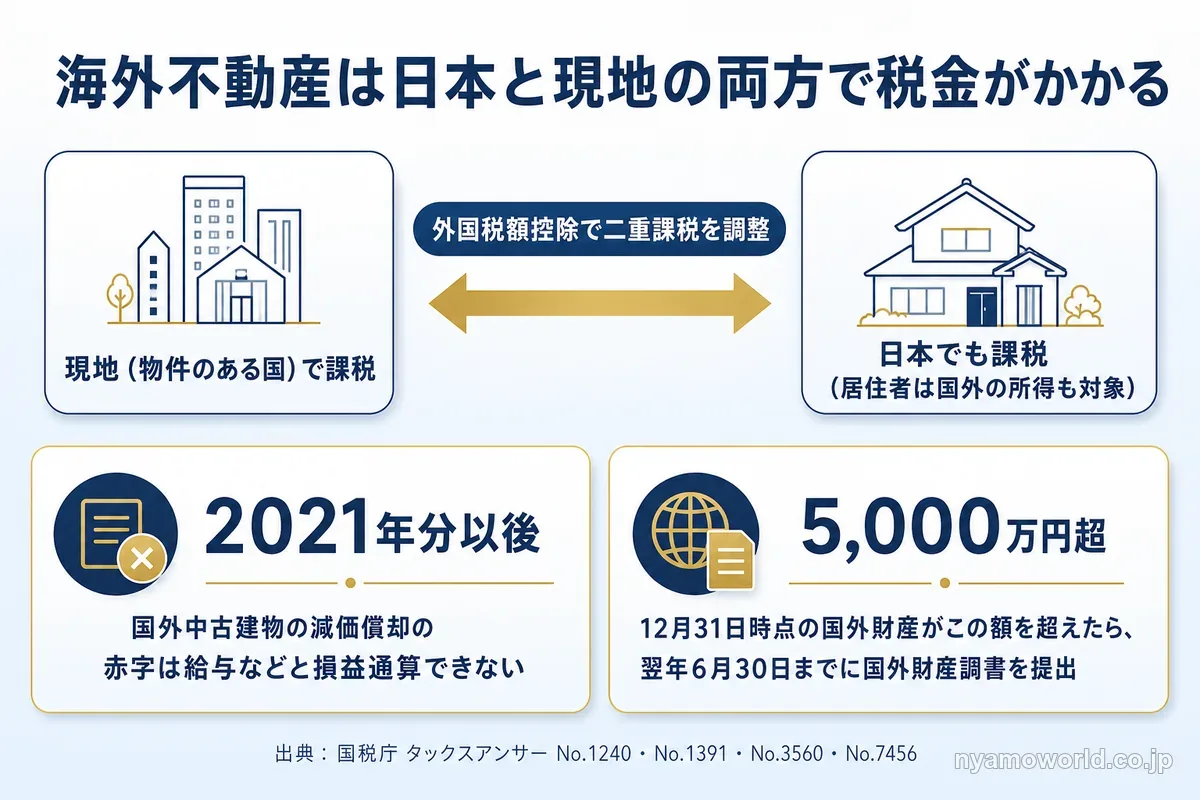
現地と日本の両方で課税される
海外不動産を保有すると現地と日本の両方で課税対象になる可能性があります。外国税額控除を使えば二重に払った税金を調整できますが、現地・日本それぞれでの申告作業は国内不動産よりも煩雑になります。
外国人の所有を制限する国がある
所有権についても国によって扱いが異なります。外国人の土地所有そのものを制限している国もあれば、区分所有権や借地権の形でしか保有できない国もあります。所有権の安定性は国ごとに前提が違うという理解が必要です。
制度改正で節税の前提が崩れることもある
過去には有効だった前提が制度改正で崩れることもあります。国外の中古不動産を使った減価償却による損益通算の節税は、2020年度税制改正により個人については2021年分以後事実上使えなくなりました(国税庁のタックスアンサー No.1391)。数年前まで語られていた節税手法が制度改正一つで前提から崩れた代表例です。
相続が発生したときの評価・手続きも国内不動産に比べて複雑になります。
カントリーリスクと悪質業者・情報格差
海外不動産投資には投資家自身の努力ではコントロールできない外部要因のリスクと、現地の情報格差につけ込んだ悪質な取引のリスクがあります。
政情・経済・法改正はコントロールできない
政情不安・急激な経済変動・インフレ・法改正・自然災害・送金規制などは、投資家個人の努力では動かせない外部要因です。新興国ほど高いリターンが期待される一方で、こうした外部リスクの大きさも同時に上がる傾向があります。自分の努力ではコントロールできない領域だと理解したうえで、資産のどの程度をその国・地域に配分するかを決める必要があります。
悪質業者の手口と契約前に確認したい4点
海外不動産の情報は現地の相場や外国語で書かれた契約内容を含め、日本にいる投資家からは把握しづらく情報の非対称が大きくなりがちです。この情報格差につけ込む形で「家賃保証」「サブリース」をうたいながら保証の履行主体が経営破綻して支払いが止まる、「値上がり確実」とされていた物件の価格が下落するといった被害が起きています。
プレビルド(未完成物件)の販売では開発が計画どおりに進まず完成しない、ディベロッパーが倒産して投じた資金の大半が戻らないといったケースもあります。契約前に確認しておきたいのは次の4点です。
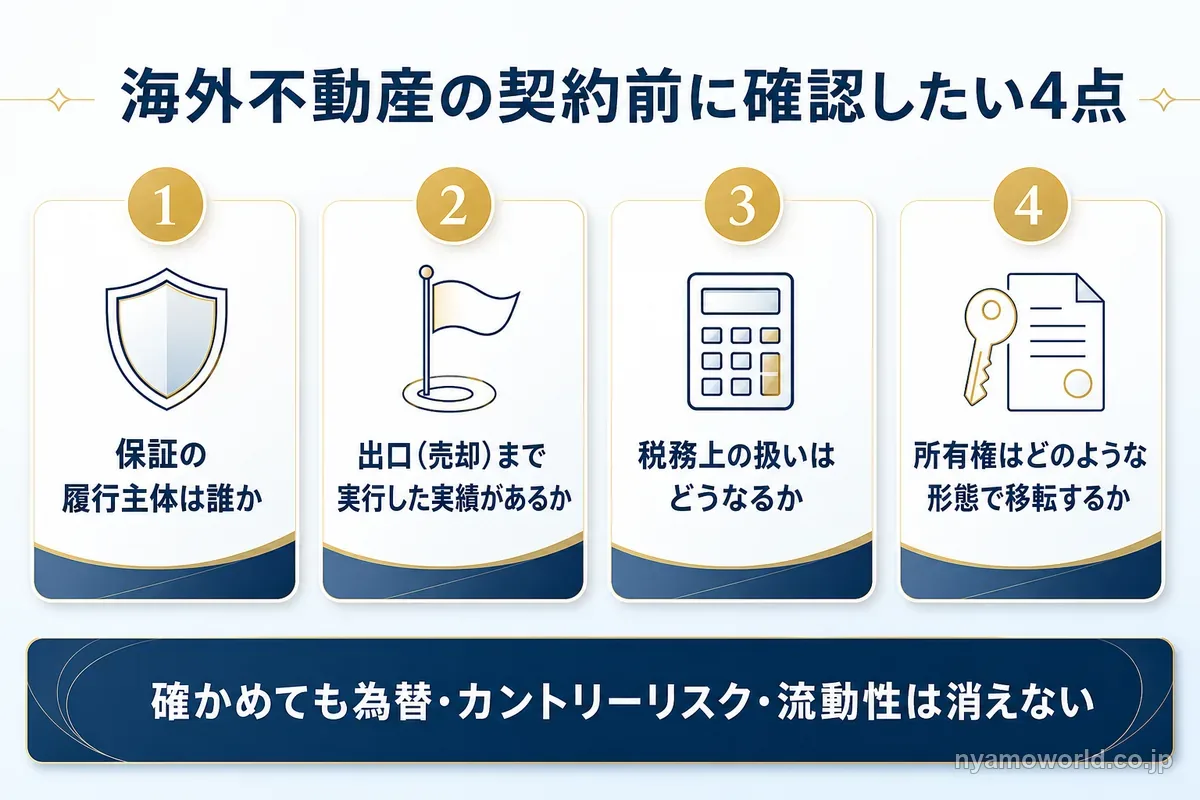
- 保証の履行主体は誰か
- 出口(売却)まで実行した実績があるか
- 税務上の扱いはどうなるか
- 所有権はどのような形態で移転するか
ただし4点を契約前に確かめても、為替・カントリーリスク・流動性の問題そのものが消えるわけではない点は押さえておく必要があります。
現物固有のデメリットとファンド型でも残るリスク
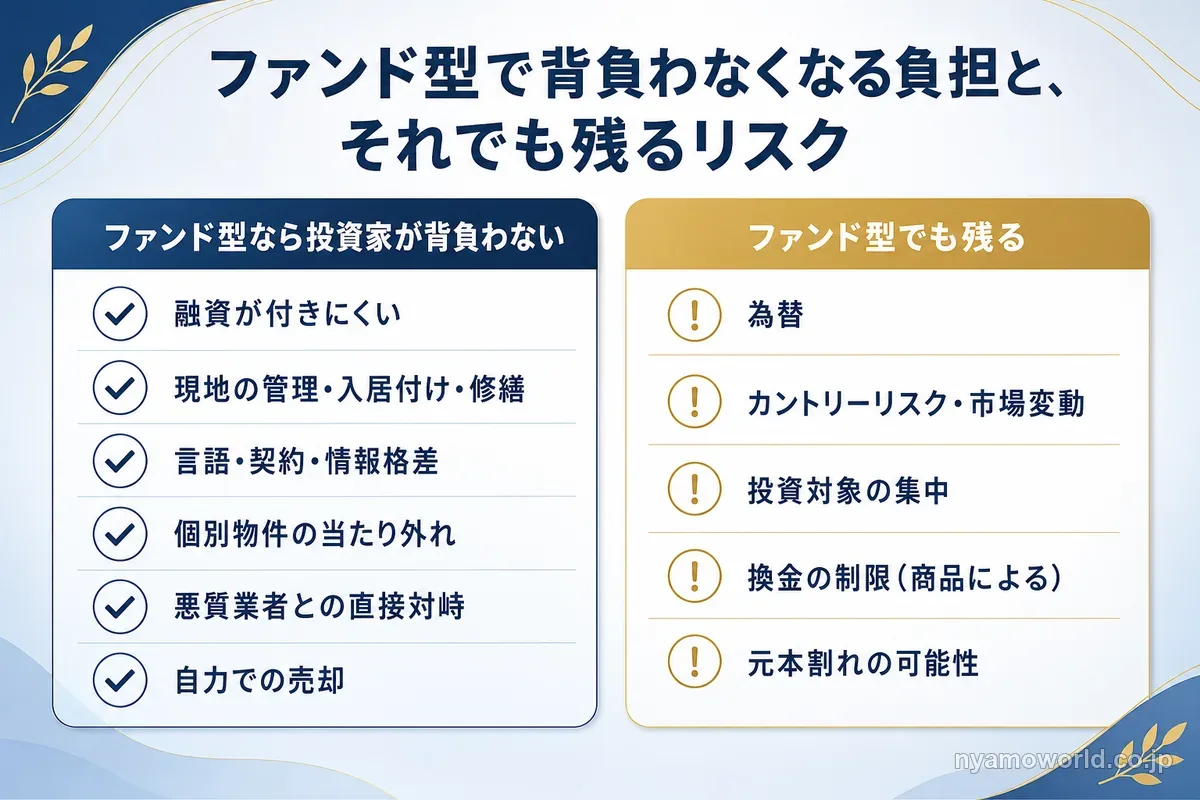
海外不動産投資のデメリットの多くは自分で物件を1件購入して保有する現物の買い方に由来しています。運用を第三者に委託し複数の案件へ分散して投資するファンド型で持つ場合、投資家が背負わずに済む負担とそれでも消えないリスクを分けて捉えるのが判断の軸になります。
海外不動産の市場としての魅力が消えたわけではありません。たとえば米国では人口の増加に対して住宅の供給が慢性的に不足しており、住宅と住宅用地の需要が長期的に続くと見込まれています(公的統計による検証は米国不動産投資は本当に有望かで解説しています)。円資産に偏った資産の分散先としてこうした成長市場を選べることが、そもそも海外不動産投資が検討される理由です。
この米国の住宅用地を対象に、複数の案件へ分散して投資する公募ファンドのような選択肢もあります。委託・少額分散のファンド型を具体的に知りたい方はUSマイホーム・ファンドの仕組みや評判を解説した記事で詳しく取り上げています。
もっともこうした委託・分散に切り替えても、市場そのものに由来するリスクや元本割れの可能性まで消えるわけではありません。
現物固有のデメリットとファンド型でも残るリスクの対応関係をまとめると、次のとおりです。
| デメリット | 由来 | ファンド型では |
|---|---|---|
| 融資が付きにくい | 現物固有 | 該当しにくい(購入資金の性質が異なる) |
| 現地の管理・入居付け・修繕 | 現物固有 | 運用会社が担い、投資家は背負わない |
| 言語・契約・情報格差 | 現物固有 | 運用会社が現地で対応する |
| プレビルド未完成・個別物件の当たり外れ | 現物固有 | 複数案件に分散され、1件への依存が薄まる |
| 悪質業者との直接対峙 | 現物固有 | 登録業者・公募商品の枠組みで緩和される |
| 自力での売却(出口) | 現物固有 | 売却は運用側が実行する |
| 為替 | 市場そのもの | 残る |
| カントリーリスク・市場変動 | 市場そのもの | 残る |
| 投資対象の集中 | 商品設計 | 特化型の商品では残る |
| 換金のしやすさ | 商品設計 | 解約制限があるものも(現物より不利な場合もある) |
| 元本割れ | 投資全般 | 残る(元本保証ではない) |
ファンド型なら投資家が背負わなくなる負担
融資・現地管理・言語や契約の壁・プレビルドや個別物件の当たり外れ・悪質業者との直接対峙。これらは自分で1件の物件を選んで購入するからこそ生まれる負担です。委託・分散型のファンドでは土地の調査や取得・管理・売却までを運用会社が担い、投資家自身が現地に出向いたり交渉したりする場面はありません。ただし運用側が売却を実行することと、投資家自身がいつ換金できるかは別の問題です。
ファンド型でも残るリスク
為替・カントリーリスク・不動産市況や金利といった市場変動、そして元本割れの可能性はファンド型でも解消されません。加えて投資対象を単一のアセット・単一の国に絞る特化型の商品では、複数案件に分散されていてもその地域やそのアセットが総崩れになれば影響を受ける集中リスクが残ります。商品によっては運用開始から一定期間は解約できないロックアップ期間が設けられており、その後も換金できる金額や時期に制限がかかることがあります。分散すれば現物固有の負担は軽くなりますが、市場そのもののリスクや商品設計上の制約まで消えるわけではないというのが正確な理解です。
海外不動産投資に向いている人・向かない人
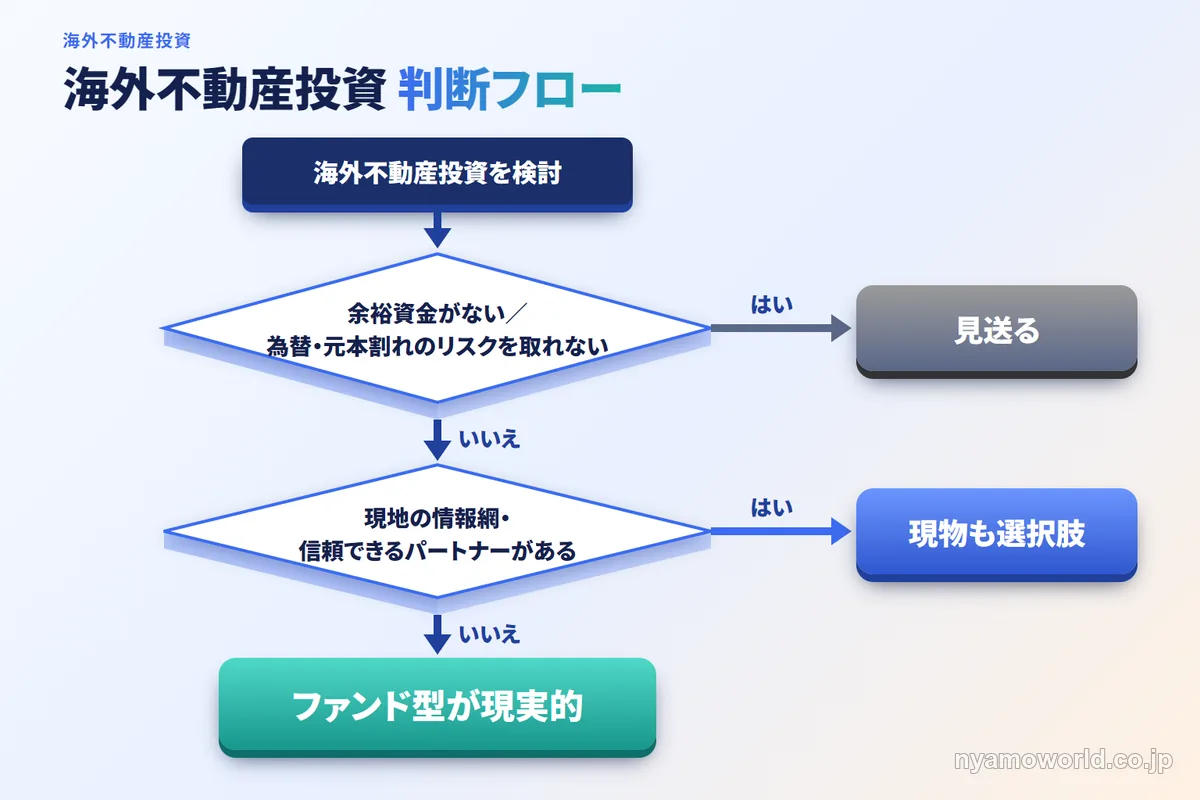
海外不動産投資が向いているかどうかは、現物を自分で持てる条件が揃っているかどうかで大きく分かれます。
現地に足場がある人は現物も選べる
現地に住んでいる、あるいは現地の情報網や信頼できるパートナーを持てる人であれば現物の海外不動産も選択肢になります。管理やトラブル対応を自分で動ける、または信頼できる人に任せられる体制があれば、ここまで挙げてきた現物特有の負担の多くは軽減できます。
条件が揃わない人はファンド型のほうが軽い
そうした条件を満たせない多くの個人にとっては現物を1件自分で持つより、運用を委託し複数案件に分散するファンド型で海外不動産へのエクスポージャーを持つほうが負担は軽くなります。
見送ったほうがよい条件
一方で次のような場合は、現物・ファンド型を問わず海外不動産投資そのものを見送るという判断も妥当です。
- 3年以内に使う予定がある資金しかない
- 為替の変動リスクを一切取りたくない
- 元本割れの可能性を1円も許容できない
- 生活防衛資金以外に投資へ回せる資金がない
海外不動産投資に手を出さず国内資産や円建ての資産の範囲で資産形成を続けるという選択も、もちろん妥当な判断です。無理に海外資産を組み込む必要はありません。
条件に当てはまらなければ検討の余地がある
円資産の偏りを是正したい、資産の一部を海外・外貨建てで持ちたいと考えていて上記の見送るべき条件に当てはまらない方は、前向きに検討する価値があります。ここまでのデメリットと表裏の関係にある海外不動産投資のメリットも効く条件・効かない条件とあわせて確認しておくと判断しやすくなります。デメリットを許容できそうな人は、実際の条件を聞いてから判断しましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産投資のデメリットに関するFAQ
- 海外不動産投資のデメリットはいくつありますか?
-
大きく6つに整理できます。為替リスク・流動性と出口のリスク・現地管理の負担・税制と所有権のハードル・カントリーリスク・悪質業者と情報格差です。国内の不動産投資には無い、あるいはより重く上乗せされるリスクで、多くは自分で物件を1件購入して保有する現物の買い方に由来します。
- 海外不動産投資と国内の不動産投資は何が根本的に違いますか?
-
家賃下落や空室・修繕といった不動産共通のリスクに加え、海外不動産投資では為替・所有権の法体系・言語と距離・二重の税務が上乗せされます。加えて日本の金融機関の融資が付きにくく実質フルキャッシュでの購入が前提になりがちな点も、国内とは異なる大きな違いです。
- 海外不動産投資はいくらから始められますか?
-
現物の場合は物件価格そのもの次第で、数百万円から数千万円規模になるのが一般的です。まとまった資金を用意しにくい場合は複数の投資家の資金をまとめて運用する委託・分散型のファンド型のような仕組みを使い、少額から始めるという選択肢もあります。
- 海外の中古不動産を使った減価償却による節税は、今も使えますか?
-
いいえ、実質的に使えなくなっています。国外の中古不動産の減価償却を通じた損益通算による節税は、2020年度税制改正により個人については2021年分以後事実上できなくなりました。過去に語られていた節税手法がこの改正で前提から崩れた代表例です。
- 海外不動産のファンド型商品はクーリング・オフできますか?
-
商品によって異なります。金融商品仲介業を通じて契約する公募ファンドの中には、金融商品取引法上のクーリング・オフの対象外とされるものがあります。契約前に、申し込み後に撤回できる商品かどうかを必ず確認しておくことが大切です。
- 海外の不動産を売ったときの利益に、日本でも税金がかかりますか?
-
国税庁の解説(No.3560)のとおり、かかります。日本の居住者は国外で生じた所得も日本で課税され、海外の不動産を売った利益は国内の不動産と同じく土地建物等の譲渡所得として分離課税になります。取得時と売却時をそれぞれ円に換算して計算するため、現地通貨建ての価格が変わらなくても為替が動けば円換算の損益が生じます。
- 米国の不動産を売るとき、米国側でも税金が差し引かれますか?
-
日本の居住者が米国の不動産を売ると、FIRPTAという米国の法律にもとづき、原則として買主が売却代金の総額から15%を源泉徴収します。これは前払いの扱いで、最終的な税額は米国の申告で精算します。買主が居住用に取得して代金が30万ドル以下の場合など、源泉徴収されない例外もあります。
- 海外の不動産を持っていると、税務署に出す書類は増えますか?
-
その年の12月31日時点で持っている国外財産の合計額が5,000万円を超える居住者(非永住者を除く)は、翌年6月30日までに国外財産調書を提出します(国税庁 No.7456)。物件の価格によってはこの基準を超えるため、現物で持つ場合は提出が要るかを確かめておく必要があります。

まとめ
海外不動産投資のデメリットは為替・流動性と出口・現地管理・税制と所有権・カントリーリスク・悪質業者と情報格差の6つに整理できます。
このうち融資の付きにくさ・現地管理・言語や契約の壁・プレビルドの当たり外れ・悪質業者との直接対峙・自力での売却は、自分で物件を1件購入して保有する現物に固有の負担です。一方で為替・カントリーリスク・不動産市況による市場変動・元本割れの可能性は、運用を委託し複数案件に分散するファンド型でも解消されない市場そのもののリスクとして残ります。
現地に住み情報網や信頼できるパートナーを持てる方は現物も選択肢になりますが、それが難しい多くの方には負担の軽いファンド型で海外不動産へのエクスポージャーを持つほうが現実的です。もちろん為替や元本割れのリスクを取りたくなければ、無理に手を出さず国内・円資産で資産形成を続ける判断も妥当です。
デメリットを避ける持ち方を選びたいなら、仕組みと最新の条件を確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。