円預金や国内株式だけでなく、次の分散先として米国の不動産・住宅市場が気になり始めた方が増えています。人口が増え続ける国という強気の材料がある一方、コロナ後の価格上昇を見ると「今から入って高値掴みにならないか」という不安も消えません。強気の材料と下振れの材料を、同じ重さで確かめていきましょう。
米国不動産投資とは何か、なぜ今注目されるのか
米国の不動産投資が注目を集めている土台には、世界最大の経済規模と、増え続ける人口があります。人口が減り続ける日本とは正反対の動態で、これが「海外、特に米国」に目が向く出発点です。
ただし、人口が増えているからといって、手放しで有望と言い切れるほど単純な話でもありません。日米の基礎的な指標を並べると、方向性の違いがはっきり見えてきます。
| 指標 | 米国 | 日本 |
|---|---|---|
| 総人口 | 3億4,180万人 (2025年7月) | 1億2,480万人 (2024年10月確定値) |
| 人口の前年比 | +0.5%(2024→25年) | ▲0.44%(14年連続減) |
| 自然増減 | 約+51.9万人(自然増) | ▲89万人(18年連続の自然減) |
| 新設住宅着工の方向 | 高水準を維持しつつ金利で軟化 (1,239千戸・2026年7月) | 減少基調 (79.2万戸・▲3.3%・2024年) |
つまり、人口も住宅着工も、米国と日本ではベクトルが正反対だということが一目で分かります。
世界最大の経済と、増え続ける人口
米国の総人口は3億4,180万人(米国国勢調査局 Vintage 2025・2025年7月1日時点)です。月次の参考値では3億4,282万人(FRED「POPTHM」・2026年6月)まで伸びており、先進国の中では珍しく増加を続けています。
この増え続ける人口こそが、住宅の実需を生み出す土台です。人が増えれば、住む場所が必要になります。当たり前のようですが、この単純な事実が米国の住宅市場を語るうえでの出発点になります。
人口が減る日本とは正反対の構造
日本の総人口は1億2,480万人(2024年10月確定値)で、前年比▲55万人(▲0.44%)と14年連続の人口減少が続いています。直近の月次概算値でも1億2,285万人(2026年3月概算値、前年同月比▲57万人・▲0.46%)と、減少は止まっていません。
自然増減で見ても対照的です。日本は出生数が死亡数を▲89万人下回る18年連続の自然減である一方、米国は自然増(出生数が死亡数を上回る状態)を維持しています。
人口が増える米国と減る日本では、住宅需要のベクトルがそもそも逆を向いています。これが、資産の置き先として「海外、特に米国」に関心が向かう理由の一つです。
人口と世帯が支える米国の住宅需要
米国の住宅需要は、人口増加と世帯形成に支えられています。ただし、この需要は「加速」しているわけではありません。直近は人口の増加率が半減しており、需要の厚みは「増えているが、伸びは鈍っている」というのが正確な実態です。
人口は増加を維持、ただし伸びは鈍化
2024年7月から2025年7月にかけての米国の人口増加数は+180万人(+0.5%)でした。前年(2023年7月〜2024年7月)は+320万人(+1.0%・2006年以来最も速いペース)だったため、増加率は1年でほぼ半減したことになります。これはパンデミック初期の2021年(+0.2%)以来の低い水準です。
| 指標 | 2023→24年 | 2024→25年 |
|---|---|---|
| 人口増加数 | +320万人 | +180万人 |
| 増加率 | +1.0% (2006年以来最速) | +0.5% (前年の約半分) |
| 純国際移民 | 270万人 | 130万人(▲53.8%) |
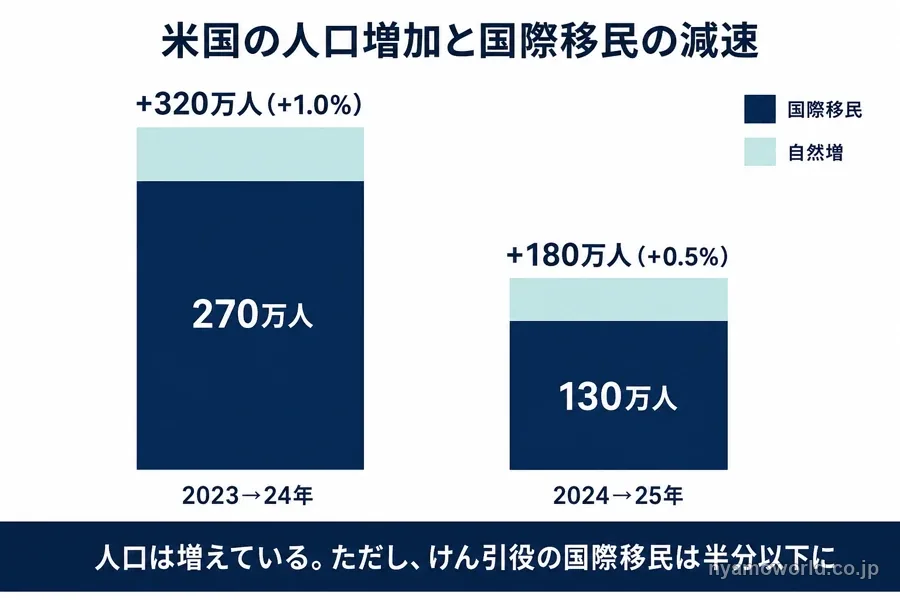
米国の人口増は「自然増」と「国際移民」の2本柱で成り立っており、直近では国際移民が主因です(2023→24年の増加のうち84%が国際移民由来)。その国際移民が270万人から130万人へと半分以下に急減している点は、需要の先行きを見るうえで見過ごせない下振れ材料です。
国勢調査局は、現行のトレンドが続けば2026年7月には純国際移民が約32.1万人までさらに減る可能性を示しています。これはあくまで機関の試算であり、断定的な予測ではありません。
自然増(出生数が死亡数を上回る分)も、歴史的な水準からは大きく落ち込んでいます。
| 時点 | 自然増(出生-死亡) |
|---|---|
| 2000〜2010年代 | 160万〜190万人 |
| 2017年 | 約110万人 |
| 2024→25年 | 約51.9万人 |
人口が増えていること自体は事実ですが、その中身を見ると、移民・自然増のどちらも勢いを落としているというのが実態です。
世帯形成と初回購入者の後ずれ
単身世帯は2025年時点で3,970万世帯と、全世帯の29%を占めています(1975年は20%)。総世帯数はおおむね1億3,700万世帯規模です(国勢調査局 CPS ASEC 2025から逆算)。
割高な住宅価格を背景に、本来なら独立するはずの若年層が親と同居し続けるケースも目立ちます。18〜24歳の58%、25〜34歳の16%が親と同居しています(国勢調査局 2025年)。Freddie Macは、この割高化によって約100万世帯分の世帯形成が遅れていると推計しています。
初回購入者の状況にも、需要の後ずれが表れています。
| 指標 | 数値 |
|---|---|
| 初回購入者の市場シェア | 21% (過去最低、2007年比でほぼ半減) |
| 初回購入者の年齢中央値 | 40歳(過去最高) |
| 再購入者の年齢中央値 | 62歳 |
| 全購入者の年齢中央値 | 59歳 |
この数字は二通りに読めます。一つは、若年層の住宅取得が難しくなっているという下振れの側面です。もう一つは、後ずれした実需がまだ市場に出てきていないだけで、条件が整えば将来の需要として積み上がっているとも読める、という側面です。どちらか一方だけが正しいわけではなく、両方が同時に成り立っています。
住宅は本当に足りていないのか
米国の住宅供給は、長期的に不足が続いてきました。ただし「常に品薄」というのは正確ではありません。供給不足の推計値には機関ごとに幅があり、直近の在庫はむしろ緩んでいる局面もあります。
長期的な均衡需要は年130万戸前後とされ、リーマン・ショック後の2009〜2019年は長く着工が不足する状態が続きました。
| 時点 | 住宅着工 (季節調整済み年率・千戸) |
|---|---|
| リーマン前ピーク (2006年1月) | 2,273 |
| リーマン後の底 (2009年4月) | 478(ピーク比 約▲79%) |
| 直近(2026年7月) | 1,239 |
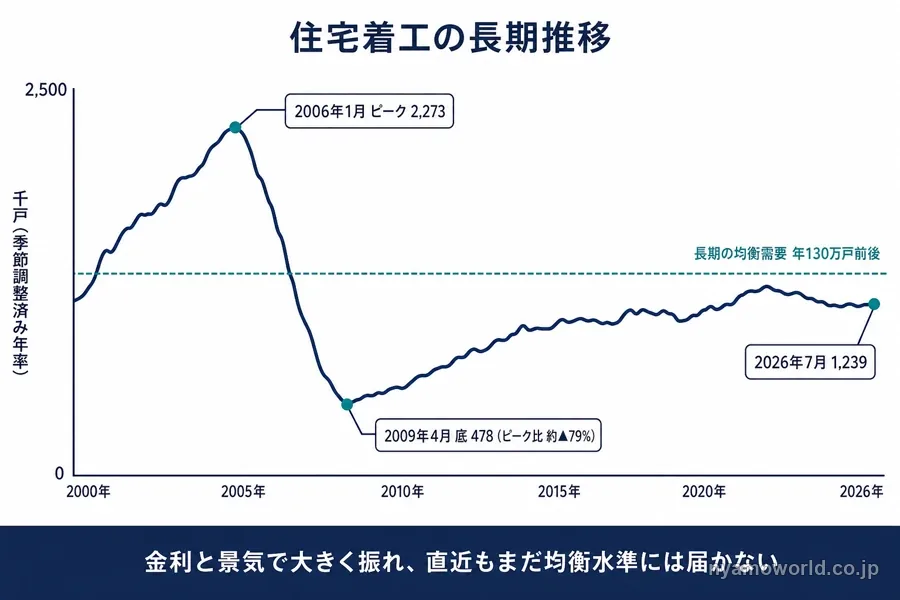
着工はリーマン・ショックの局面でピーク比8割近く落ち込むほど、金利や景気に敏感に振れる指標です。この振れ幅の大きさ自体が、将来にわたって供給が一本調子で増え続けるとは限らないことを示しています。
供給不足の推計は370万〜550万戸で、確定値ではない
住宅供給の不足規模については、複数の機関が推計を出していますが、その数字には幅があります。
2024年Q3時点で約370万戸の不足があると推計。人口・年齢構成から見込む需要に、市場機能に必要な空室(約270万戸)を加えて算出しており、うち約100万世帯分は割高化による世帯形成の遅れによるものとしている。
2022年時点(2024年公表)で約385万戸の不足があると推計。必要世帯数に健全な空室を加えた数値から、実在する戸数を差し引いて算出している。
2021年時点で約550万戸の不足があると推計。2001〜2020年の供給量を、1968〜2000年の歴史的な建設ペースと比較したギャップとして算出している。
米議会調査局も、住宅不足の推計は定義や手法によって大きくばらつくと整理しています。世帯形成の見込み方、健全な空室率の織り込み方、比較の基準を歴史的ペースに置くか現在の需要に置くかによって、算出結果が変わってくるためです。
「品薄」ではない局面もある(在庫とロックイン)
新築一戸建ての在庫は9.3か月分(2026年6月)で、需給均衡の目安とされる6か月前後を上回る水準です。新築の販売ペースは年率62.8万戸(2026年6月)にとどまっており、新築住宅に関しては「常に品薄」どころか、やや積み上がり気味というのが直近の実態です。
一方で、中古住宅の販売は年率406万戸(2026年7月)と伸び悩んでいます。背景にあるのが「ロックイン効果」です。2020〜21年に住宅ローン金利が2%台という史上最低水準で借りた既存の保有者は、住み替えると高い金利で借り直すことになるため、売却を控える傾向があります。
供給不足の一部は「新しく建てていない」ことだけが原因ではなく、「既存の家が市場に出てこない」という構造でも生まれています。
住宅価格の推移と、いまはバブルなのか
米国の住宅価格は、長期では大幅に上昇してきました。ただし「一度も下がったことがない」というのは誤りです。過去にはリーマン・ショックに伴う下落局面が実在し、コロナ後の急騰で今の割高感が強まっているのも事実です。ここでは、この記事で最も気になる「今から入って高値掴みにならないか」という不安に、正面から向き合います。
長期は大幅上昇、しかし下落局面も実在した
S&Pコアロジック・ケースシラー全米住宅価格指数で見ると、米国の住宅価格は長期で大幅に上昇してきました。
| 時点 | 指数 (2000年1月=100) | 備考 |
|---|---|---|
| 1987年1月(初期値) | 63.732 | |
| 2006年7月 (リーマン前ピーク) | 184.607 | |
| 2012年2月 (リーマン後の底) | 133.987 | ピーク比 約▲27.4% |
| 2017年1月 (名目でピーク回復) | 184.628 | 回復に約10年半 |
| 2026年5月(直近) | 335.104 | 1987年比 約5.3倍 |
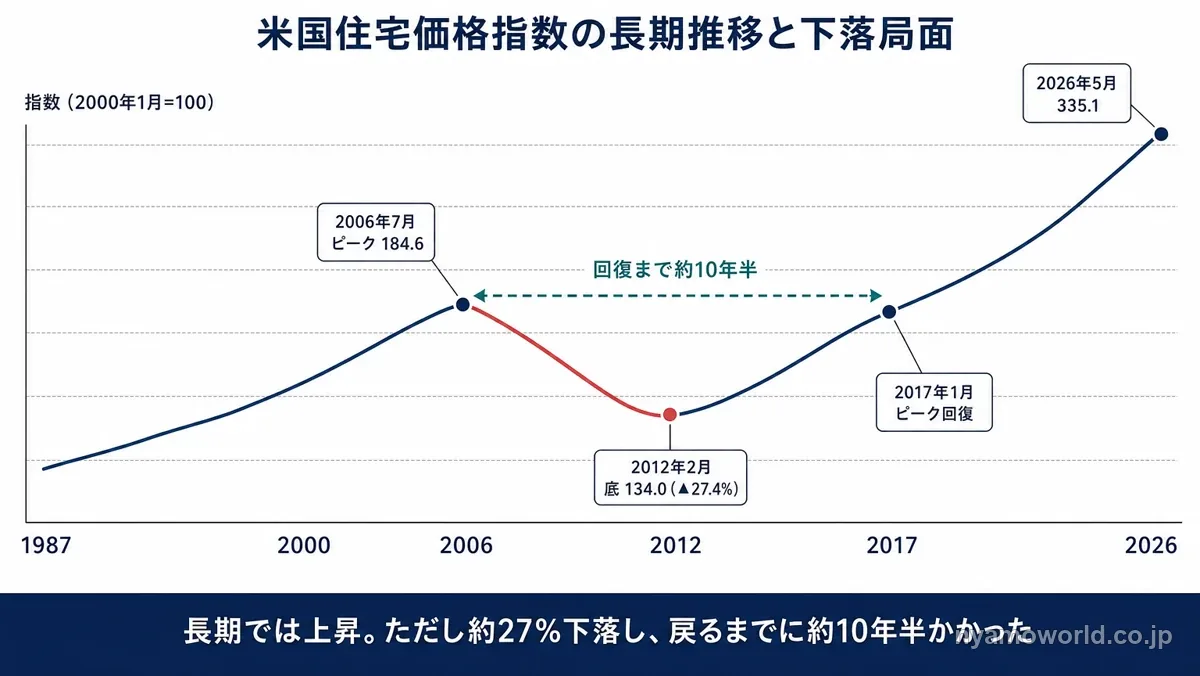
1987年比では約5.3倍という大幅な上昇です。ただし、2006年から2012年にかけては全米平均で約27.4%下落し、名目値でピークを回復するまでに約10年半を要しました。地域によっては5割を超えて下落した市場もあります。
「住宅は下がらない」という前提は、事実に反します。
新築住宅の販売価格中央値でも、上昇と下落の両方が確認できます。
| 年 | 新築住宅販売価格中央値 |
|---|---|
| 2000年 | 165,300ドル |
| 2007年(危機前) | 257,400ドル |
| 2009年(危機後) | 208,400ドル |
| 2020年 | 329,000ドル |
| 2022年 | 413,500ドル |
| 2026年4月(直近) | 410,700ドル |
コロナ後に急騰したあと、金利上昇局面で頭打ちから小幅な調整に転じており、こちらも一本調子の右肩上がりではないことが分かります。
金利が需要・価格・着工を大きく動かす
住宅ローン金利(30年固定)は、住宅の買いやすさを大きく左右する外生要因です。
| 局面 | 金利 | 時点 |
|---|---|---|
| 史上最低 | 2.65% | 2021年1月7日 |
| 近年ピーク | 7.79% | 2023年10月26日 |
| 直近 | 6.65% | 2026年8月20日 |
| 史上最高(参考) | 18.63% | 1981年10月9日 |
2021年の史上最低水準から2023年にかけて金利が急騰したことで、月々の返済負担が増え、購入できる価格帯が下がりました。この動きが需要を冷やし、着工の鈍化にもつながっています。金利は、住宅市場の温度感を左右する最大級の外生要因です。
「今はバブルか」への等身大の答え
コロナ後の急騰は事実です。新築住宅の販売価格中央値は2020年から2022年にかけて約26%上昇し、金利6%台と合わさって、初回購入者にとっての買いやすさ(アフォーダビリティ)は大きく悪化しました。
割高感そのものは否定できません。
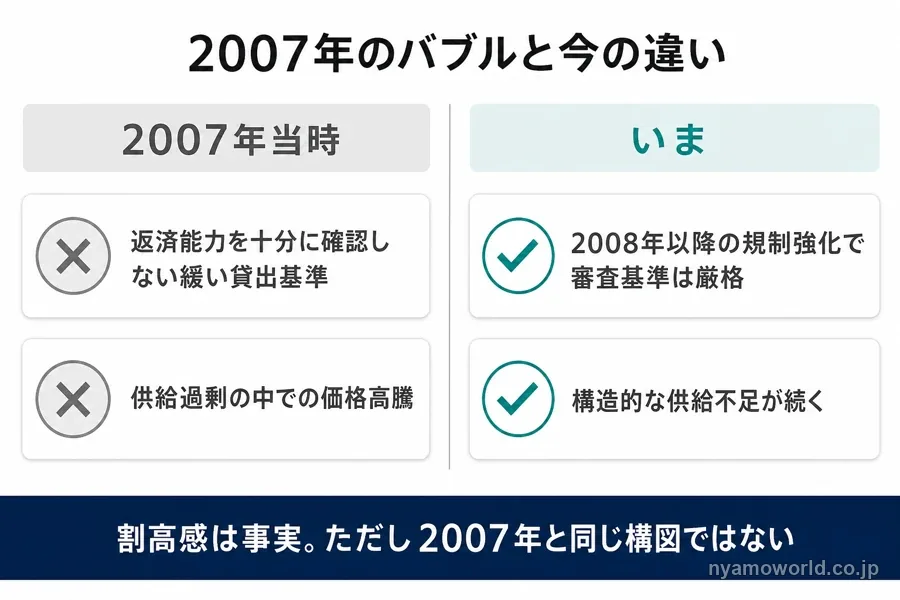
一方で、2007年当時と単純に同一視できない違いもあります。当時のバブルは、返済能力を十分に確認しない緩い貸出基準の上に積み上がっていましたが、2008年以降の規制強化を経て、住宅ローンの審査基準は当時より厳格になっています。加えて、供給自体が構造的に不足してきた経緯があり、2007年当時の「供給過剰の中での価格高騰」とは背景が異なります。
長期の上昇トレンドと、循環的な調整が起こりうるリスクは、どちらか一方だけが正しいのではなく、同時に存在すると捉えるのが実態に近いといえます。
将来の値動きを断定することはできませんが、少なくとも「必ず上がる」でも「必ずバブルが弾ける」でもない、というのがここまでのデータから言える範囲です。
今の市場環境が自分の資産状況やタイミングにどう当てはまるかは、無料セミナーで具体的に確認できます。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
「米国」で一括りにできない地域差
米国の需要・供給・価格は、あくまで全米平均の話です。実際には成長を牽引する地域と、そうでない地域がはっきり分かれており、「米国は一律に有望」とひとくくりにはできません。
南部が成長を牽引する
2023年7月から2024年7月にかけて、南部は約180万人増と、他の地域を合わせたよりも多い人口増を記録しました。州別の絶対増加数ではテキサスが+562,941人、フロリダが+467,347人と突出しています(米国国勢調査局 Vintage 2024)。
直近(2024年7月〜2025年7月)の人口増加率で見ても、上位は南部の州が占めています。
| 州 | 人口増加率 | 主因 |
|---|---|---|
| サウスカロライナ | +1.5% | 州間転入+66,622人 |
| アイダホ | +1.4% | |
| ノースカロライナ | +1.3% | |
| テキサス | +1.2% | |
| ユタ | +1.0% |
内陸部や新興都市を含め、南部の中でも州によって伸び方に差があることが分かります。
ただし減る州もあり、勢いは循環する
一方で、2024年から2025年にかけて人口が減少した州も5つあります。
- カリフォルニア
- ハワイ
- ニューメキシコ
- バーモント
- ウェストバージニア
全米平均で人口が増えていても、すべての州が同じように伸びているわけではありません。
成長を牽引してきたフロリダにも変化が見られます。純州間転入(他州からの転入超過数)は、この数年で大きく縮小しています。
| 年 | フロリダの純州間転入 |
|---|---|
| 2022年 | 310,892人 |
| 2023年 | 183,646人 |
| 2025年 | 22,517人 |
2025年の順位は8位まで下がり、隣接するアラバマ(23,358人)を下回りました。南部全体の人口増加率も、2021年以来はじめて1.0%を割り込んでいます(1.4%→0.9%)。「南部は一律に強い」というのも、実は正確ではありません。
地域の勢いは一定ではなく、循環的に変化するものだと捉えておく必要があります。だからこそ、米国不動産に関わるうえでは、国全体の数字だけでなく、対象とするエリアの選定が重要になってきます。
日本の不動産投資と何が違うのか
米国の不動産投資は、人口や着工の方向が日本と逆であるだけでなく、「中古住宅の価値の残り方」という市場構造そのものが日本と非対称です。同じ「不動産投資」という言葉でも、前提が異なります。
人口も着工も逆を向いている
日本の新設住宅着工は、2024年で79.2万戸(前年比▲3.3%・2年連続減)でした。
| 区分 | 戸数(2024年) | 前年比 |
|---|---|---|
| 新設住宅着工 総数 | 792,195戸 | ▲3.3% (2年連続減) |
| 持家 | 218,175戸 | ▲2.8% (3年連続減) |
| 貸家 | 342,092戸 | ▲0.5% (2年連続減) |
| 分譲住宅(マンション) | 102,427戸 | ▲5.1% |
| 分譲住宅(一戸建) | 121,197戸 | ▲11.7% |
日本の新設着工はピーク(2006年、約129万戸)から大きく減り、あらゆる区分で減少基調が続いています。人口1億2,480万人に対して年約79万戸の着工という水準は、人口3億4,180万人に対して年130万〜140万戸前後で推移する米国とは、市場の向きそのものが逆です。
中古の価値の残り方が非対称
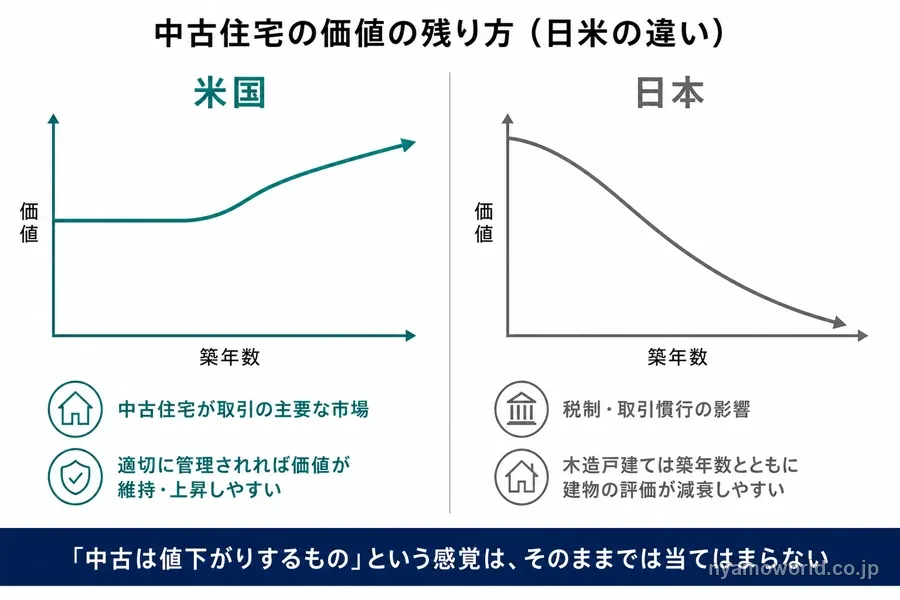
もう一つの大きな違いは、中古住宅の価値の残り方です。米国では中古住宅が住宅取引の主要な市場になっており、適切に管理された住宅は価値が維持・上昇しやすい傾向があります。
一方、日本の木造戸建ては、税制や取引慣行の影響もあって、築年数の経過とともに建物の評価が減衰しやすい市場です。「日本の中古住宅は値下がりするもの」という感覚を、そのまま米国の住宅市場に当てはめることはできません。この違いは、なぜ土地・宅地という切り口に注目が集まるのかを考えるうえでも重要な前提になります。
日本人個人が米国不動産に関わる方法
日本にいる個人が米国の不動産市場に関わる方法は、現物を直接購入することだけではありません。現物には相応の負担がありますが、現地での管理を負わずに市場へ資金を置く入り方や、住宅そのものではなく土地に着目する入り方もあります。
| 関わり方 | 手間 | 必要資金の目安 | 流動性 |
|---|---|---|---|
| 現物を直接購入する | 大きい (現地での契約・管理・確定申告など) | 高い (国内融資が付きにくく現金比率が高くなる) | 低い(売却先を見つけるまで時間がかかる) |
| ファンド型で資金を置く | 小さい(現地管理は不要) | 商品により異なる | 商品により異なる (解約制限が設けられている場合がある) |
| 土地に着目する入り方 (ランドバンキングなど) | 小さい(現地管理は不要) | 商品により異なる | 低い(開発・売却まで時間を要する) |
現物・ファンド型・土地に着目する入り方のそれぞれについて、具体的な手法の比較や国の選び方は、海外不動産の投資手法を横断的に整理した記事で扱っています。
現物を直接買う場合の負担
現物を直接購入する場合、まず国内の金融機関から融資を受けにくく、現金での支払い比率が高くなりがちです。契約や交渉は英語が基本になり、時差と距離があるために現地の管理会社に運用を任せることになりやすく、手間もかかります。
税務面の負担も軽くありません。かつては日本の減価償却の仕組みを使った損益通算という節税手法もありましたが、現在は制限がかかっています。保有・売却・相続に関する税金の詳しい扱いは、海外不動産の税金を整理した記事で詳しく扱っています。
いくらから始められるかという点は、金額帯別に何が買えるかを整理した記事にまとめています。
手間と初期資金のハードルが高いという事実は変わらないため、現物を直接持つという選択肢は、相応の負担を引き受けられる人に限られる入り方だといえます。
手を動かさない入り方と、土地に着目する入り方
現地管理を自分で負いたくない場合は、ファンド型で市場に資金を置くという入り方もあります。円ではなくドル建ての資産になるため、為替の考え方については円偏重の資産を通貨で分散する考え方を扱った記事もあわせて参考になります。ファンド型といっても中身の器(投資信託なのか、別の形態なのか)によって規制や課税が変わってくるため、その違いはファンド型の器を比較した記事で整理しています。
もう一つ、住宅そのものではなく土地に着目する入り方もあります。住宅業界では、大手の住宅メーカーが土地を自社の現金で抱え込まず、必要なときに必要な分だけ仕入れる「ランドライト戦略」を強める動きが広がっています。
Waltonが根拠として挙げるデータでは、上場している住宅メーカーの新築住宅販売シェアは2001年の23%から2025年末には46%まで拡大しているとされています。この動きを背景に、宅地を供給する側に着目する「ランドバンキング」という入り方も生まれています。仕組みの詳細や利益が生まれる流れは、ランドバンキングの仕組みを解説した記事で扱っています。
現物を直接持つ以外にも、手を動かさずに市場へ関わる道があるという点は、押さえておきたいところです。それぞれの入り方の条件や、ご自身の資産状況に合った選び方は、無料セミナーで具体的に確認できます。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
米国不動産投資が向いている人・向かない人
米国の需要・供給・価格・地域差を踏まえると、米国不動産投資が向いている人と、そうでない人がある程度見えてきます。
- 中長期でドル資産を持てる(数年以内に使う予定のない資金がある)
- 価格の変動や地域による差を理解したうえでリスクを許容できる
- 為替変動をある程度受け入れられる
- 分散先の一つとして中長期のポートフォリオに組み込みたい
- 数年以内に使う予定の資金しかない
- 元本割れを一切許容できない
- 為替リスクを一切取りたくない
- 現物・ファンド型を問わず、流動性の低さ(売却に時間がかかる可能性)を許容できない
米国不動産投資は、元本保証のある商品ではありません。土地・住宅の評価や為替相場の変動によって、投資した元本を下回る可能性があります。この点を理解したうえで、中長期の時間軸で臨めるかどうかが、最初の判断軸になります。
海外不動産投資全般に共通するリスクや注意点は、海外不動産投資のデメリットを掘り下げた記事でさらに詳しく整理しています。資産全体の中でどう位置づけるかを考えたい場合は、資産運用の選択肢を横断的に比較した記事が参考になります。為替の動きが気になる場合は、為替ヘッジの考え方を整理した記事もあわせてご覧ください。
米国不動産投資に関するFAQ
- 米国不動産投資は日本人でも始められますか?
-
はい。米国では外国人による不動産の所有・投資に大きな規制はなく、日本にいながら関わること自体は可能です。ただし現物を直接持つ場合は現地管理や税務など相応の手間がかかるため、負担の小さい入り方を選ぶ人もいます。
- 今から米国の住宅市場に入ると、高値掴みになりませんか?
-
断定はできません。コロナ後の価格上昇で割高感があるのは事実で、過去にも全米平均で約27%下落した局面がありました。一方で人口増や構造的な供給不足という需要の厚みも続いており、上昇トレンドと循環的な調整リスクは両方とも存在すると考えるのが実態に近いです。
- いくらから米国不動産に関われますか?
-
現物を直接購入する場合はまとまった資金が必要になりやすい一方、現地管理を負わずに市場へ資金を置く入り方など、より少額から検討できる選択肢もあります。金額帯別の目安は、金額に絞って整理した記事で詳しく扱っています。
- 為替リスクはどう考えればいいですか?
-
米国の不動産やファンドはドル建ての資産になるため、円に換算した後のリターンは為替相場の影響を受けます。円安・円高どちらの局面でも影響が出るため、ヘッジの考え方は為替を専門に整理した記事で確認するのがおすすめです。
- どの州を選ぶかで結果は変わりますか?
-
はい、大きく変わります。テキサスやフロリダなど南部を中心に人口増が続く州がある一方、直近ではカリフォルニアなど人口が減少した州も複数あります。「米国だから有望」ではなく、対象エリアの選び方が重要になります。
まとめ
米国の不動産市場が注目される理由は、人口が増え続けるという構造的な需要の厚みにあります。ただし、人口増加率の鈍化や供給不足の推計の幅、コロナ後の価格急騰による割高感など、手放しで強気になれない材料も同時に存在します。
長期では大幅に上昇してきた価格も、過去にはリーマン・ショック後の下落局面を経験しており、今後の値動きを断定することはできません。一方で、人口・世帯形成という構造的な需要と、供給が追いつきにくい市場という前提は、地域差はあるものの変わっていません。
日本にいながら関わる方法も、現物を直接持つことだけではありません。手間や初期資金の負担が大きい現物に対して、現地管理を負わない入り方や、土地に着目する入り方も選択肢になります。
強気の材料と下振れの材料の両方を踏まえたうえで、中長期の時間軸で臨めるかどうかが最初の判断軸になります。自分の資産状況やタイミングにどう当てはまるか、まずは無料セミナーで具体的に確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。