海外不動産投資を勧められて心が動いた一方で契約を前に踏みとどまっている。あるいはすでに保有していて雲行きが怪しい。そんな状況かもしれません。担当者の説明だけでは見えてこない失敗の実像を順を追って確かめていきましょう。
先に答えを書くと、海外不動産投資の失敗は買う前の判断・保有中の想定外・出口で回収できないことの3つが続けて起きて確定します。避ける手順は3つです。表面利回りではなく円で手元に残る額で比べること。出せる金額と寝かせられる年数を先に決めること。現物を1件持つ負担が重いなら運用を任せる器も比べることです。
現物で失敗する前に、任せる形の仕組みとリスクを聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産投資の失敗は3つの局面が連鎖して確定する
海外不動産投資の失敗というと価格が下がって損をするイメージが先に浮かぶかもしれません。ただ実際に失敗した人の経緯をたどると、それだけでは説明がつかないケースが目立ちます。
海外不動産の失敗は多くの場合ひとつの不運では終わりません。買う前の判断・保有中の想定外・出口(売却や相続)で回収できないという3つの局面が連鎖し、最初のつまずきが次の局面の損失を大きくしていく形で確定します。
国内不動産にない負担が上乗せされるから失敗しやすい
国内の不動産投資にも家賃下落・空室・修繕といったリスクは共通してあります。海外不動産投資ではそこに為替・所有権の法体系・言語と距離・二重の税務という、国内にはない要素が上乗せされます。
さらに海外の物件に国内の住宅ローンは使えず、扱う金融機関も商品も限られます。国内に担保となる不動産がなければ自己資金の比率が高くなりやすく、資金面のハードルも上がります。負担の総量そのものが国内の不動産投資より大きくなっています。
買う前・保有中・出口の3局面で失敗は積み重なる
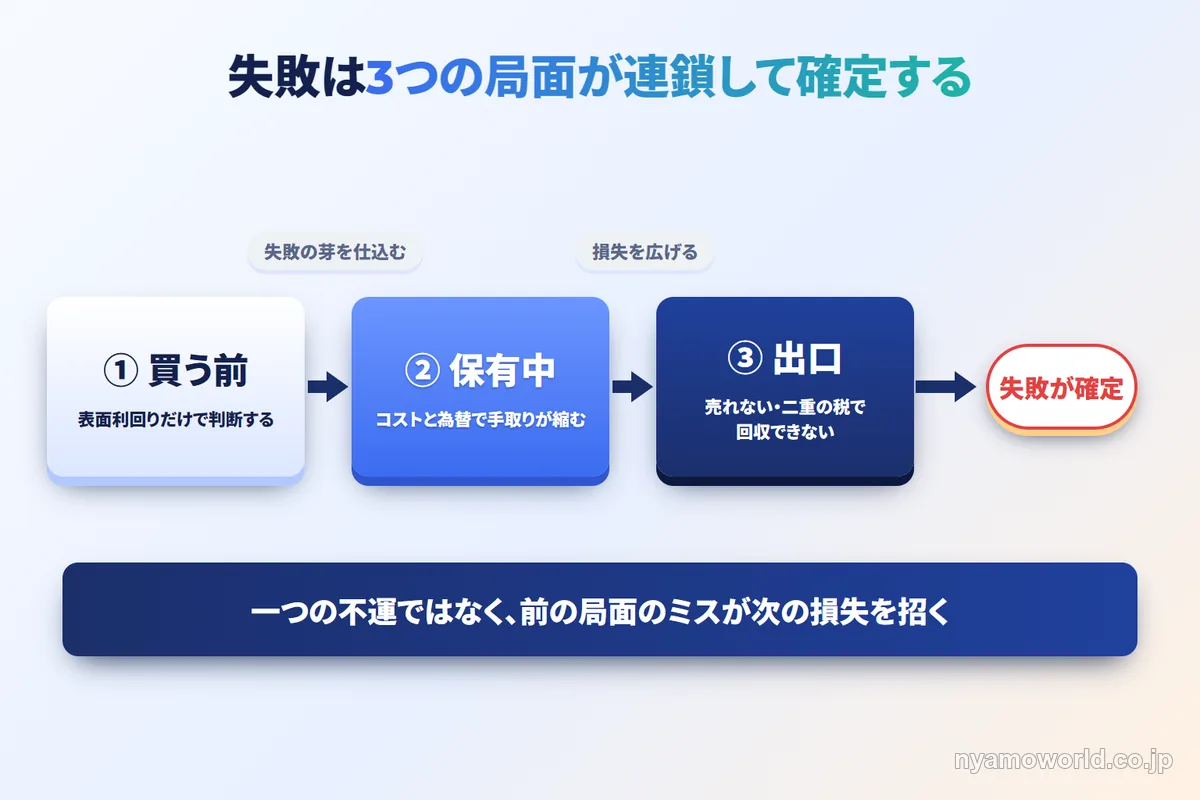
失敗した人の経路をたどると、局面ごとに独立した不運ではなく前の局面のミスが次の局面の損失を招いていることが分かります。
例えば表面利回りの数字だけを見て物件を買う。そのあとコストと為替で手取りが想定より縮む。それでも売りたいときに売れず塩漬けになる。こういう流れです。
この記事では買う前・保有中・出口の3局面という地図に沿って、それぞれで何が起きるかを見ていきます。
局面1・買う前の判断で失敗の芽ができる
物件を買うという一つの決断の中に、後の失敗を決定づける判断がいくつも隠れています。表面利回りの数字だけで判断すること。売り手側に偏った情報だけで判断すること。数年前に有効だった成功談や節税話を今の前提にしてしまうこと。そして自己資金と保有期間を決めずに動くこと。この4つが保有中・出口の失敗の芽を先に仕込みます。
表面利回りの高さだけで判断する
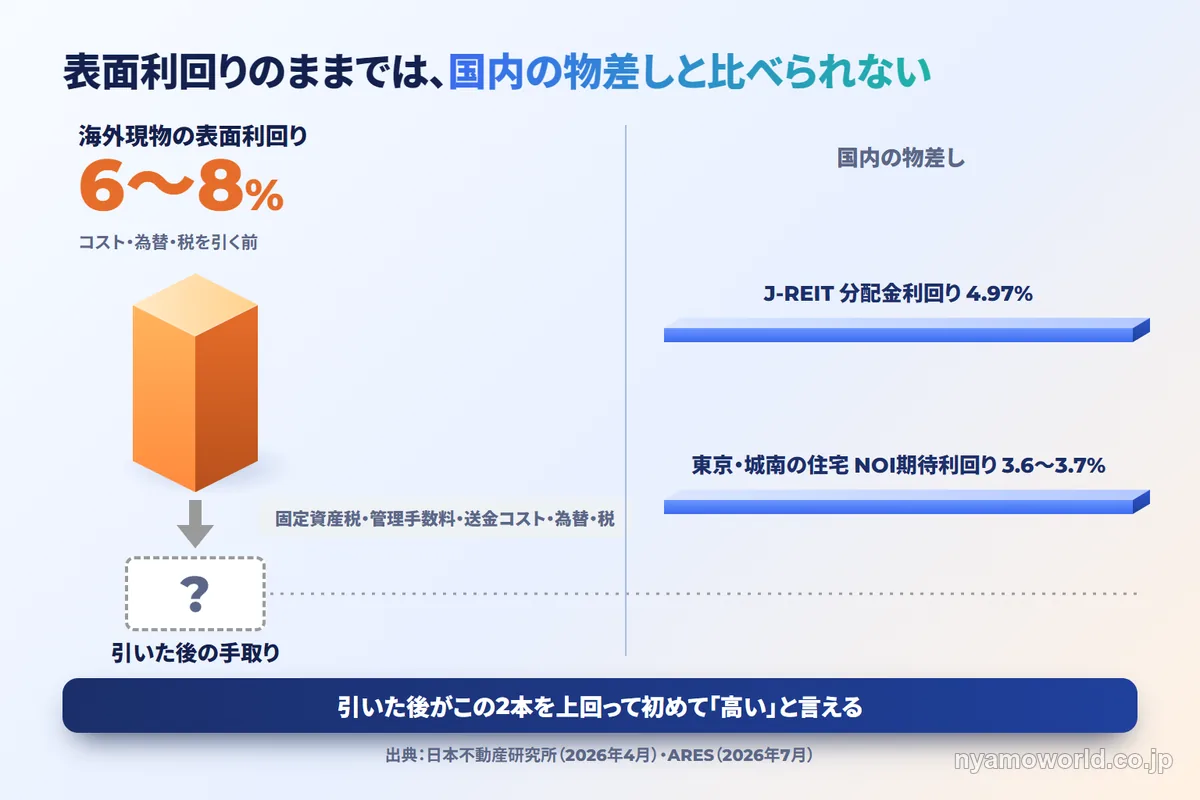
表面利回り8%のような数字は広告や営業トークでもっとも目立つ位置に置かれがちです。ただし表面利回りは経費・空室・税を差し引く前の、いちばん大きく見える数字にすぎません。
海外物件の場合は固定資産税(州によって高くなることもあります)・海外の管理手数料・送金や両替のコストが上乗せされるため、表面利回りと実際の手取りの差は国内よりも開きやすくなっています。
国内の物差しで見ると、東京の住宅のNOI期待利回りは3.6〜3.7%(2026年4月・日本不動産研究所 第54回不動産投資家調査)、J-REITの分配金利回りは4.97%(2026年7月・不動産証券化協会〈ARES〉)です。海外現物の表面利回りが6〜8%あっても、コスト・為替・税を引いた後にこの水準を上回って初めて高いと言えます。表面利回りと実質利回りの計算過程は海外不動産投資の利回りの見方で確認できます。
売り手側に偏った情報で判断する
現地の相場や外国語で書かれた契約内容は日本にいながら正確に把握するのが難しく、判断材料がどうしても売り手側の発信に偏りがちです。
この情報の非対称につけ込む形で被害が起きています。「家賃保証」をうたいながら保証の履行主体が破綻して支払いが止まる。「値上がり確実」とされていた物件が下落する。未完成物件を先行販売するプレビルドでは開発が計画どおりに進まなかったり、開発会社が経営破綻して支払った資金の大半が戻らなかったりするケースもあります。
特定の会社を名指しするような話ではなく、手口の構造として知っておくべき典型パターンです。
数年前の成功談や節税話を今の前提にする
投資の前提となる制度は時間とともに変わります。海外不動産で語られてきた代表的な前提のひとつが国外の中古建物の減価償却を使った節税でした。
2020年度の税制改正によって、個人は2021年分以後は簡便法による減価償却費相当の赤字を給与所得などと損益通算できなくなっています(国税庁No.1391 不動産所得が赤字のときの他の所得との通算)。かつて語られていた「4年償却で所得税を圧縮する」という手法はすでに前提が崩れています。数年前にうまくいった話をそのまま今の判断基準にすると、期待した効果は得られません。税制の詳細は海外不動産投資の税金と節税の整理で確認できます。
自己資金と保有期間を決めずに買う
海外の物件に国内の住宅ローンは使えません。海外不動産を扱うローンを持つ金融機関はありますが数は限られ、多くは日本国内に担保となる不動産を持っていることが条件になります。国内に担保がなければ自己資金の比率はどうしても高くなり、まとまった余裕資金がないと現物を1件持つだけでもハードルが高くなります。
加えて現物や非上場の実物資産は流動性が低く、必要になったときにすぐ現金化できるとは限りません。いくらまで出せるか・何年寝かせられるかを先に決めずに買うと生活資金を割り込んでも動けない塩漬け状態に陥りやすくなります。
局面2・保有中に想定が外れて利益が削られる
物件を買って保有を始めてからも想定外は起こります。現地では利益が出ていても、為替・上乗せされるコスト・現地管理の不全・カントリーリスクによって円で手元に残る額は目減りしていきます。現地の帳簿で黒字であることと円で手元に残ることは別の話です。
為替で現地の利益が円で目減りする
家賃や売却代金は現地通貨(多くはドル建て)で発生します。これを円に戻す段階で為替の影響を受け、円高が進めば円ベースの手取りは目減りします。海外送金にも為替コストがかかります。
もともと円資産に偏っている人にとって為替は資産を分散する手段になります。一方で円資産の比率がもともと低い人にとっては為替リスクを積み増すことになります。
さらに取得したときと売却したときのドル円が動けば、現地通貨建ての価格が変わっていなくても円ベースの為替差損益が発生します。これは日本の譲渡所得として課税の対象になります。
表面利回りから固定資産税・管理・送金コストが引かれる
利回りは表面 → 実質(NOI) → 税・為替を引いた後の手取りと段階的に目減りしていきます。海外現物で表面利回りから引かれる代表的なものは固定資産税・海外の管理手数料・保険・空室による損失・修繕費・送金や両替のコストです。これらに公的な統一料率はなく、物件ごとに変動します。
借入で購入する場合、表面利回りが借入金利を下回ると持ち出し(逆ざや)になる可能性があります。参考までに米国の30年固定住宅ローン金利は6.65%(2026年8月20日時点・Freddie Mac/FRED)です。金利のほか住宅の需要・供給・価格の動きは米国不動産投資は本当に有望か(公的統計で検証)で確認できます。
国外財産調書など毎年の申告の手間がかかる
米国の不動産は評価額が5,000万円を超えやすく、現物で保有していると毎年の確定申告に加えて国外財産調書の提出まで必要になりがちです。その年の12月31日時点で国外財産の合計が5,000万円を超えると、翌年6月30日までに提出する義務が生じます。提出を怠ると加算税が重くなるうえ罰則の対象にもなります(国税庁No.7456 国外財産調書の提出義務)。保有しているだけで申告の手間が毎年積み上がる部分で、細目は海外不動産の保有中にかかる税金で確認できます。
現地管理を任せるしかない構造

物理的な距離・言語・時差があるため、入居付けや家賃滞納への対応・修繕やトラブル対応を自分で動くことができません。現地の管理会社に委託しても意思疎通が難しく対応品質にはばらつきが出ます。
家賃が現地の口座に溜まったまま日本へ送金できない・管理会社と連絡が取れないといった実害の入り口になりやすい部分です。
政情・法改正・送金規制はコントロールできない
政情不安・急激な経済変動・インフレ・法改正・自然災害・送金規制といった要因は投資家個人の力ではコントロールできません。新興国ほど高いリターンが期待される一方で、こうした外部要因のリスクも同時に大きくなります。先進国と新興国では背負うリスクの質そのものが違います。カントリーリスクの網羅的な整理は海外不動産投資のデメリット6分類にまとめています。
局面3・出口で回収できず失敗が確定する
利益は出ていたはずなのに手元に何も残らなかったという失敗の多くは、この出口の局面で起きています。海外現物は買い手の層が薄く、売りたいときに想定した価格やスケジュールで売れるとは限りません。売却や相続には二重の税と手続きが重なります。現地では利益が出ていても、コスト・為替・税で削られて円では手元に残らないことがあります。
売りたいときに売れない
海外の現物不動産は国内の物件と比べて買い手の層が薄く、分割して売ることもできません。売却が成立するまでに時間がかかりやすく、流動性の低さは資産クラスとしての現物不動産に共通する特徴でもあります。買うのは難しくなくても売るのは簡単ではありません。
売却が成立したあとも日本への送金手続きとコストがかかるため、手元に資金が戻るまでにはさらに時間を要します。
売却・相続で税と手続きが二重にかかる
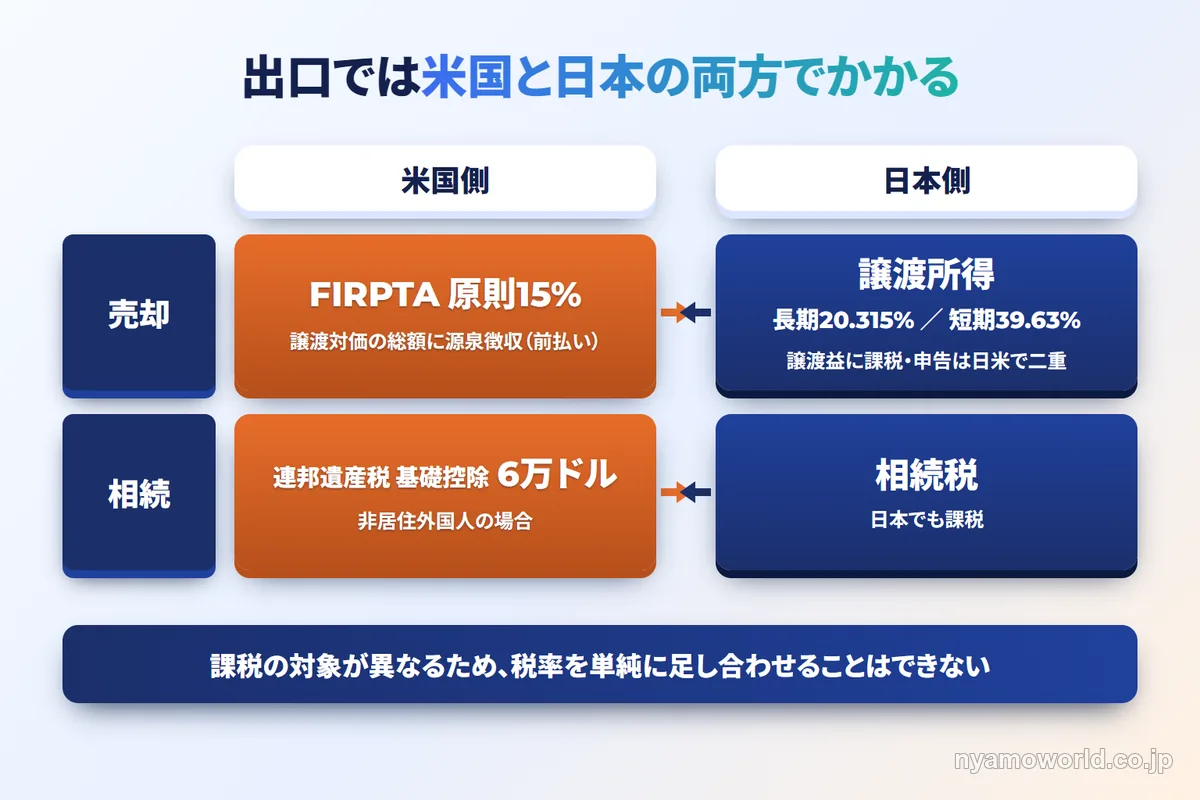
売却時には米国側でFIRPTA(外国人による米国不動産の処分に対する源泉徴収・原則15%)が譲渡対価の総額に対してかかります。これは前払いで、最終的な税額は確定申告で精算されます。日本側でも譲渡所得として課税(長期20.315%・短期39.63%)されるため、申告は日米で二重になります。
相続についても注意が必要です。米国の不動産を相続財産として残した場合、非居住外国人に対する連邦遺産税の基礎控除はわずか6万ドルです。日本の相続税とあわせると現物を保有し続けることの出口負担は小さくありません。税額の細目は海外不動産の売却・相続でかかる税で確認できます。
利益が出ていたのに手元に残らなかった
現地では値上がりや賃料収入で利益が出ていても、保有中に引かれるコスト・為替の目減り・出口で重なる税と送金の負担によって円で手元に残る額は表面の数字よりかなり下がります。
損益は現地の帳簿ではなく円で手元に戻った額で見る必要があります。この視点が抜け落ちたまま儲かっているはずと思い込んでいると、出口に来て初めて失敗に気づくことになります。
失敗の起きにくい入り方は器と金額・時間軸で決まる
ここまで見てきた失敗の芽の多くには共通点があります。使えるローンが限られること・現地管理を自分でコントロールできないこと・言語や契約の壁・プレビルドの当たり外れ・悪質な業者と直接向き合うリスク・自力での売却の難しさ。これらは物件を自分で1件買って保有する現物投資に固有の負担です。
運用を第三者に委託して複数の案件に分散するファンド型であれば、投資家がこれらの負担を背負わずに済みます。ただし為替・カントリーリスク・市場変動による元本割れの可能性はファンド型でも残ります。運用会社の破綻や運用不全といった運用者リスクや、特化型であれば集中のリスクや解約制限も同じです。ファンドにすれば失敗しないわけではなく、背負う負担の種類を選ぶというのが実際のところです。器そのものの比較は海外不動産投資のファンド(3つの器の違い)にまとめています。
現物固有の負担は器を変えると背負わずに済む
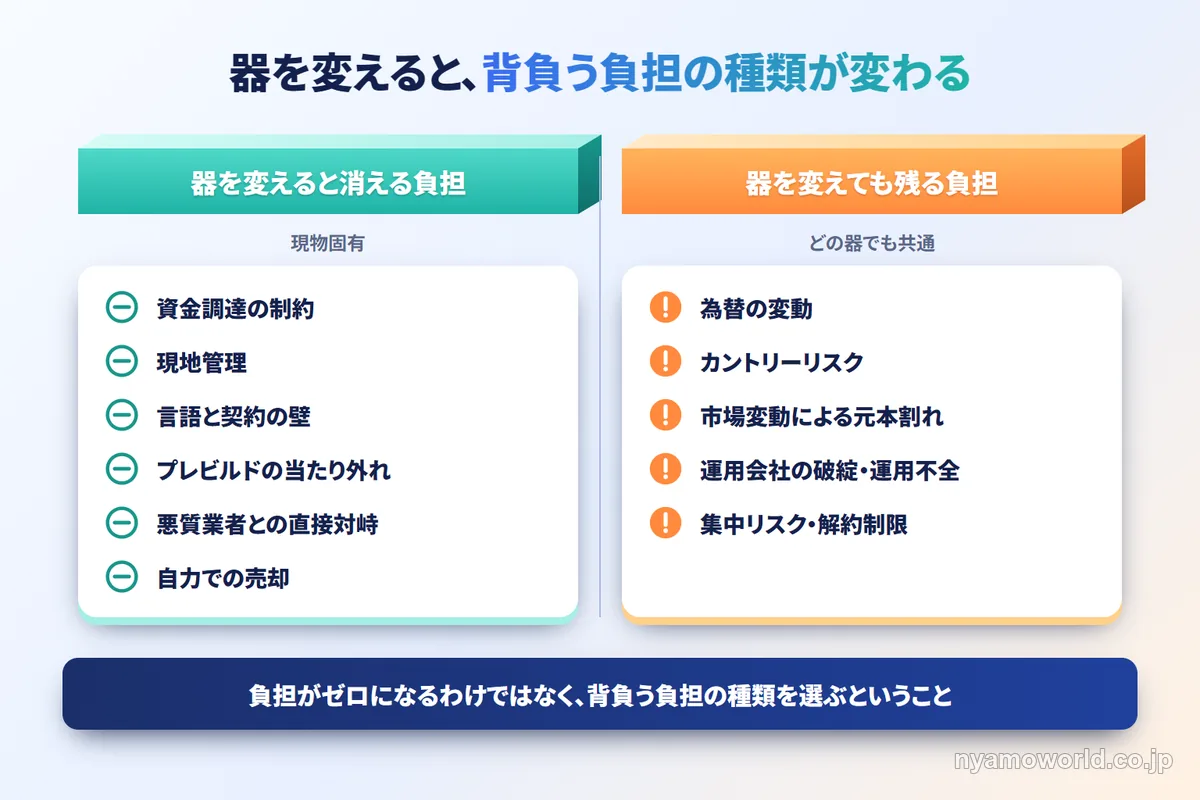
委託・分散型のファンドでは土地の調査・取得・管理・売却を運用会社が担うため、投資家自身が現地に出向く必要はありません。資金調達の制約・現地管理・言語や契約の壁・プレビルドの当たり外れ・悪質業者との直接対峙・自力での売却といった現物固有の負担は、器を変えることで背負わずに済みます。
一方で為替の変動・カントリーリスク・市場変動による元本割れの可能性は残ります。運用を委託する先の運用会社が破綻したり運用がうまくいかなかったりする運用者リスクも、器を変えても消えません。器によっては投資者保護基金による補償の対象外になることもあります。特化型のファンドであれば運用資産が集中するリスクや解約制限による資金の拘束も残ります。負担がゼロになるわけではなく、現物特有の負担だけを切り離せるという理解が実態に近いといえます。
器の一例として、米国の住宅用地に投資するドル建ての公募投資信託があります。土地の取得から住宅メーカーへの売却までを運用側が担うので、現地管理や自力での売却は投資家の負担になりません。その代わり元本保証ではなく、運用開始後しばらく解約できない期間が設けられている商品もあります。現物で失敗したくない人ほど、背負わずに済む負担と残る負担を商品ごとに確かめる必要があります。
いくらまで・何年寝かせられるかを先に決める
短期で使う予定のある資金や生活防衛資金を、流動性の低い海外不動産(現物・ファンド型のいずれも)に回すべきではありません。
金額と保有期間を先に決めておくことが、局面1で見た自己資金と時間軸のミスマッチによる塩漬けを防ぐもっとも基本的な備えになります。
契約前に自分で潰せる5つのチェック
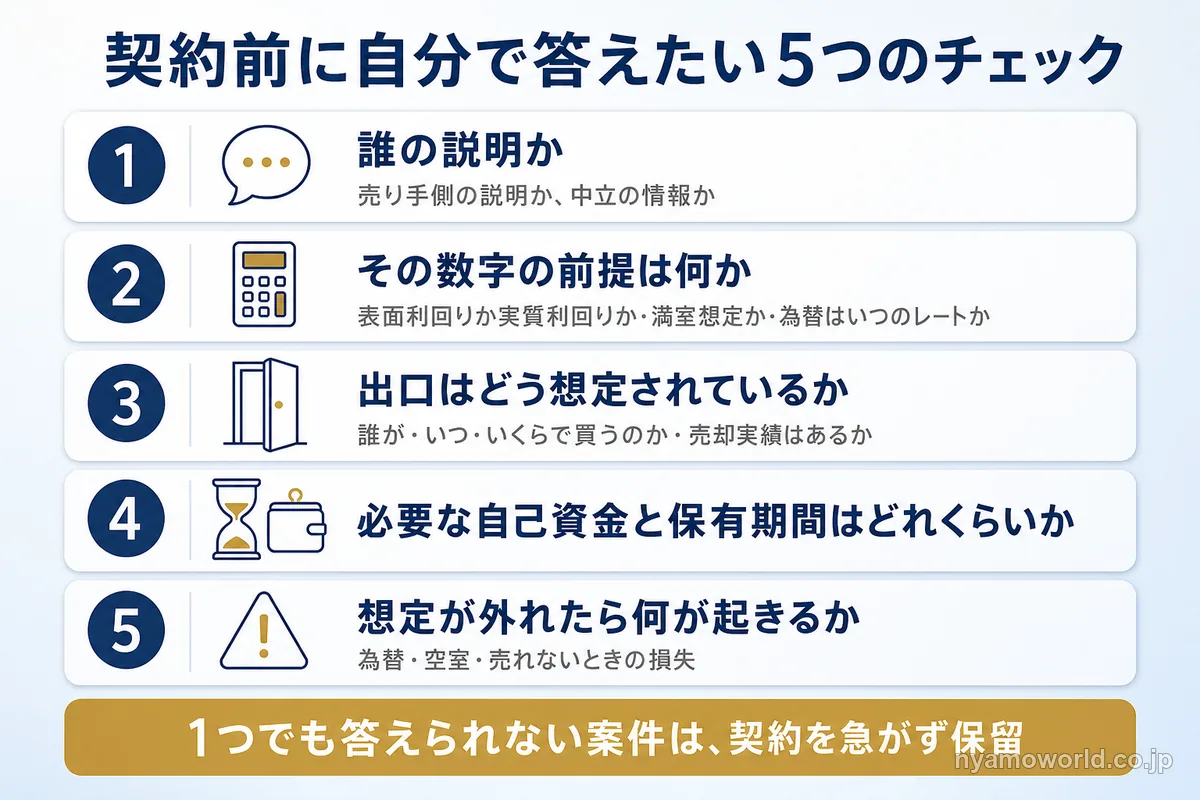
自分で答えたい5つの問い
目の前の案件を営業の熱量に流されずに自分の基準で判定するために、次の5つを確認できるかどうかがひとつの目安になります。
- 誰の説明か(売り手側の説明か中立の情報か)
- その数字の前提は何か(表面利回りか実質利回りか・満室想定か・為替はいつのレートか)
- 出口はどう想定されているか(誰が・いつ・いくらで買うのか・売却実績はあるか)
- 必要な自己資金と保有期間はどれくらいか
- 想定が外れたら何が起きるか(為替・空室・売れないときの損失)
答えられない案件は保留する
この5つに自分で答えられない案件は契約を急がず保留するのが妥当です。取引そのものの精査(保証の履行主体・出口の売却実績・税務・所有権の移転形態)は海外不動産投資のデメリットと取引精査チェックで確認できます。
すでにトラブルを抱えた人が取れる次の一手
まずどの局面かを把握する
すでに家賃が入ってこない・売ろうとしても買い手がつかないといった実害が出ている場合は、まず自分の状況がどの局面に当たるかを把握することから始まります。
保有・撤退・相談から選ぶ
そのうえで保有を続けるか・損切りして撤退するか・弁護士や税理士や現地の専門家に相談するかを状況に応じて選ぶことになります。ここでは一般的な整理にとどめ、個別の状況についての断定はしません。
海外不動産投資が向く人・今は見送るべき人
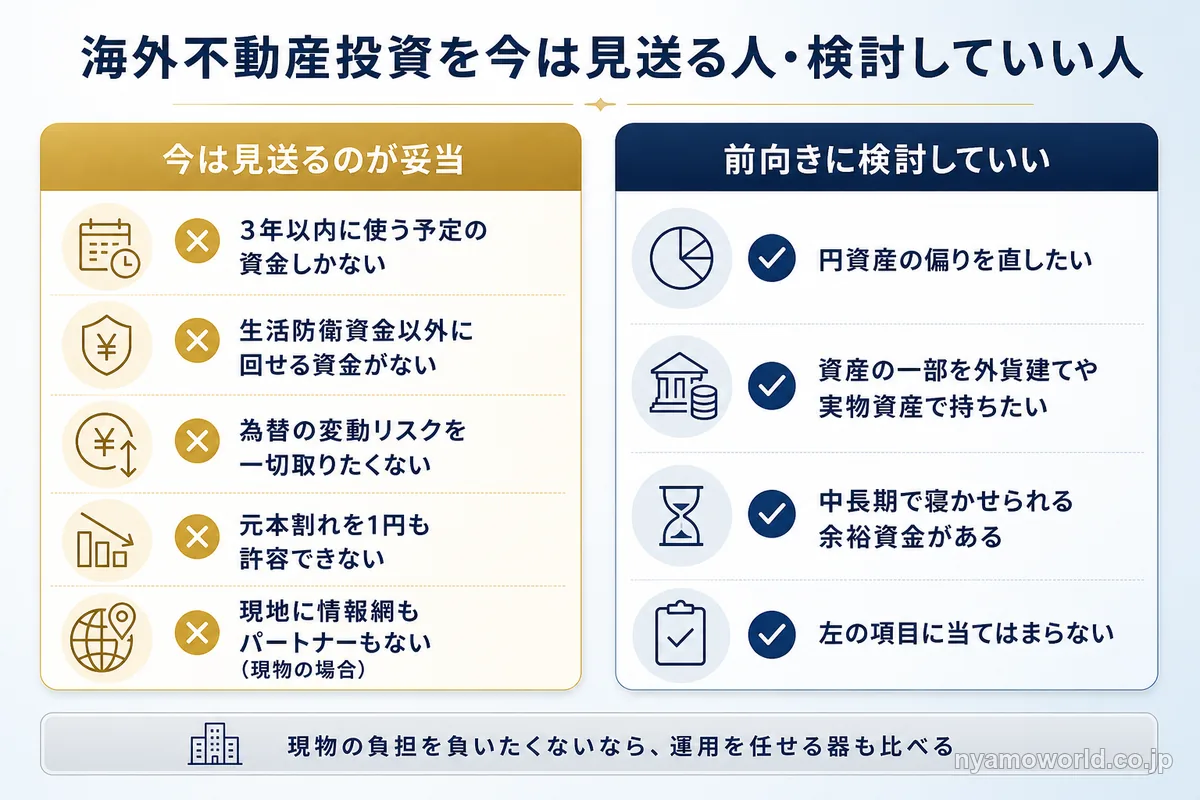
海外不動産投資には向く人と今は見送ったほうがいい人がはっきり分かれます。
今は見送るのが妥当な人
次に当てはまる人は現物・ファンド型を問わず見送るのが妥当な選択です。
- 3年以内に使う予定の資金しかない、または生活防衛資金以外に投資へ回せる資金がない
- 為替の変動リスクを一切取りたくない
- 元本割れを1円も許容できない
- 現地に情報網も信頼できるパートナーもなく、現物を自分で管理・監督できない
これらに当てはまる場合は国内・円資産を中心とした資産運用を続けるという判断も十分に妥当です。
前向きに検討していい人
一方で円資産の偏りを是正したい人・資産の一部を外貨建てや実物資産で持ちたい人・中長期で寝かせられる余裕資金があり上記の見送るのが妥当な人に当てはまらない人には、選択肢として検討する価値があります。
現物の負担を負いたくない場合は委託・分散型のファンドからエクスポージャーを持つという選択肢もあります。
ただし契約前の5つのチェックのうち、出口はどう想定されているか・想定が外れたら何が起きるか・自分の資金と期間に合うかは、記事や営業資料だけでは答えにくいところです。運用の中身や解約できない期間の長さ、為替と手数料が手取りに与える影響は、商品ごとに最新の条件を聞いて確かめる必要があります。
現物の負担を負わずに米ドル建ての実物資産を持ちたい方は、公式の無料セミナーで米国市場や開発現場の最新状況を専門家の解説で確認できます。参加費は無料で、オンライン(Zoom)の60分です(2026年10月15日時点の公式サイトの案内)。無理な勧誘はありません(主催者の案内)。現物の管理や売却を背負いたくない人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産投資の失敗に関するFAQ
- 海外不動産投資は必ず失敗しますか?
-
必ず失敗するわけではありません。失敗は買う前・保有中・出口の3局面が連鎖して起きる構造的なものです。各局面で何が起きるかを理解して自己資金・保有期間に無理のない範囲で臨めば、選択肢として検討する余地はあります。逆にこの構造を知らないまま高利回りの数字だけで契約すると、失敗の芽を先に仕込むことになります。
- 海外REITやファンド型なら現物より安全ですか?
-
安全と言い切れるわけではありませんが、資金調達の制約・現地管理を自分で背負うこと・言語や契約の壁・自力での売却の難しさといった現物固有の負担は、運用を委託する器を選ぶことで背負わずに済みます。一方で為替・カントリーリスク・市場変動による元本割れの可能性は器を変えても残ります。運用会社の破綻や運用不全といった運用者リスクや、特化型なら集中や解約制限といった負担も同じです。
- 海外不動産投資で失敗したら、どこに相談すればいいですか?
-
まず自分の状況が買う前・保有中・出口のどの局面に当たるかを把握したうえで、弁護士・税理士・現地の専門家に相談するのが基本的な選択肢です。保有を続けるか損切りして撤退するかは状況によって異なるため、この記事では一般的な整理にとどめて個別の断定はしません。
- 海外不動産の節税(減価償却)はまだ使えますか?
-
個人については2021年分以後、国外中古建物の簡便法による減価償却費相当の赤字を給与所得などと損益通算することはできなくなっています。かつて語られていた「短期償却で所得税を圧縮する」という手法はすでに前提が崩れています。税制の詳細は海外不動産投資の税金と節税の整理で確認できます。
- 海外不動産投資にはいくらから関われますか?
-
現物を1件持つには数百万円から数千万円規模の自己資金が必要になります。使えるローンが限られ、国内に担保がなければ自己資金の比率が高くなるためです。まとまった資金がなくても少額から関われる器もあります。金額帯ごとの選択肢は海外不動産投資は少額でできるか(金額帯別)で確認できます。
- 家賃保証や値上がりが見込めると勧められた物件は信用できますか?
-
説明の言葉だけで判断しないほうが安全です。家賃の支払いを約束した会社が破綻すれば支払いは止まり、値上がりの見込みも外れることがあります。誰が支払いを約束しているのか・その会社の実績・出口の売却実績を確かめ、自分で答えられない点が残るなら契約を急がず保留してください。
- 海外不動産を持つと国外財産調書を出す必要がありますか?
-
その年の12月31日時点で国外財産の価額の合計が5,000万円を超える居住者は、翌年6月30日までに国外財産調書を提出します。提出がないと申告漏れのときの加算税が5%重くなり、正当な理由なく出さない場合は罰則の対象にもなります(国税庁 No.7456)。
- 円高になると海外不動産の損益はどうなりますか?
-
家賃や売却代金はドルなど現地通貨で入るため、円高が進むと円に戻したときの手取りが減ります。現地通貨建ての価格が変わらなくても、買ったときと売ったときのドル円の差で円ベースの損益が出て、日本では譲渡所得として課税の対象になります。もともと円資産に偏っている人には分散の手段になる一方で、外貨の比率が高い人には為替リスクの積み増しになります。
まとめ
海外不動産投資の失敗は一点の不運ではなく、買う前の判断・保有中の想定外・出口で回収できないという3つの局面が連鎖して確定します。
買う前は表面利回りだけで判断しないこと。保有中は現地の黒字と円で手元に残る額は別物だと理解すること。出口は売りたいときに売れず二重の税がかかることを前提に動くこと。この3点を押さえておくと営業の熱量に流されず自分の基準で判断しやすくなります。
現物を自分で1件持つことに由来する負担は、運用を委託する器を選んで金額と保有期間を先に決めることである程度減らせます。ただし為替や市場変動による元本割れの可能性は、どの入り方を選んでも残ります。
3年以内に使う資金しかない・元本割れを一切許容できないという場合は今は見送るのも妥当な判断です。前向きに検討できそうなら、出口と解約できない期間を専門家に確かめてから決めてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。