インカムゲインという言葉は投資信託や証券会社のコラムでよく見かけますが、意味を確認しただけでは実際どこに置けばいくら入るのかまでは分からないままの方も多いのではないでしょうか。キャピタルゲインとの違いから資産ごとの利回りの水準・税引後や物価を踏まえた実質の目減りまで、実額の感覚とあわせて見ていきましょう。
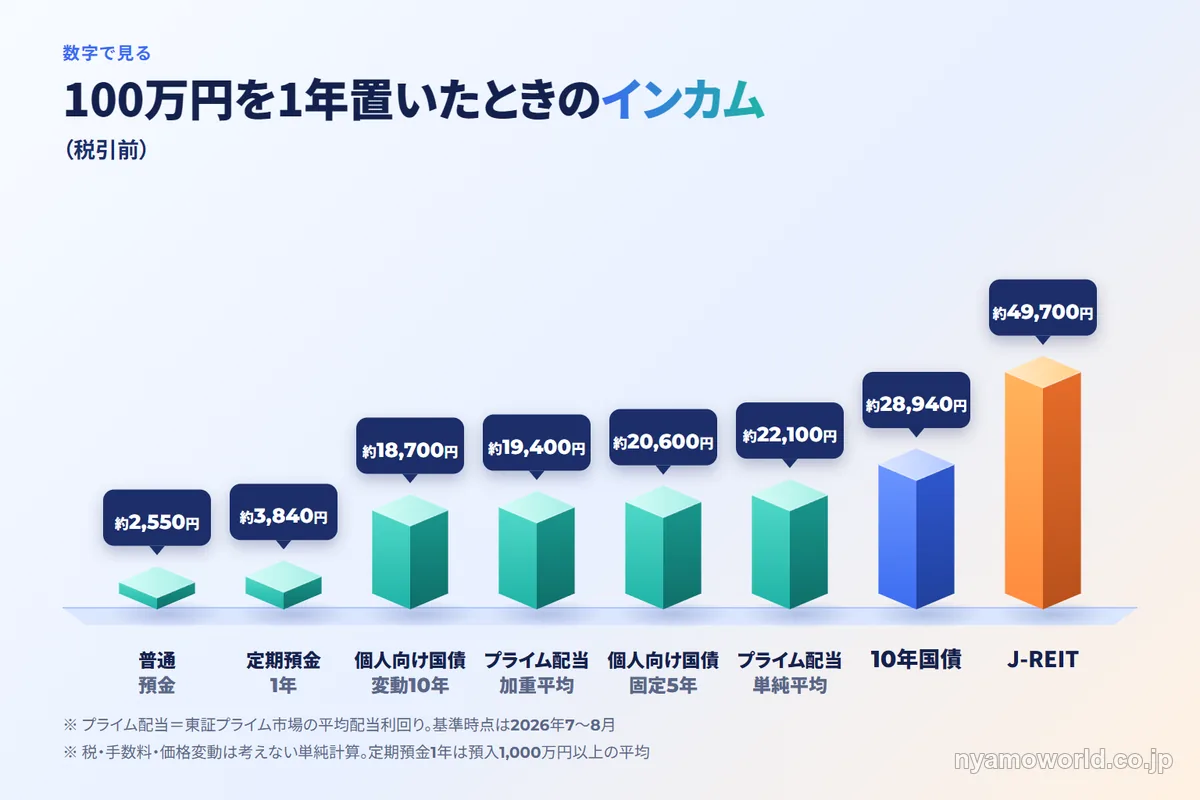
先に答えを言うと、インカムゲインは資産を持っている間に入ってくる利息・配当・分配金・賃料のことです。2026年7月時点の税引前の水準で100万円を1年置くと、普通預金では約2,550円・J-REITの平均では約49,700円です。置き場所によって20倍近い差があります。
利息が物価に追いつかないと感じるなら、ほかの置き場所を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
インカムゲインとは(キャピタルゲインとの違い)
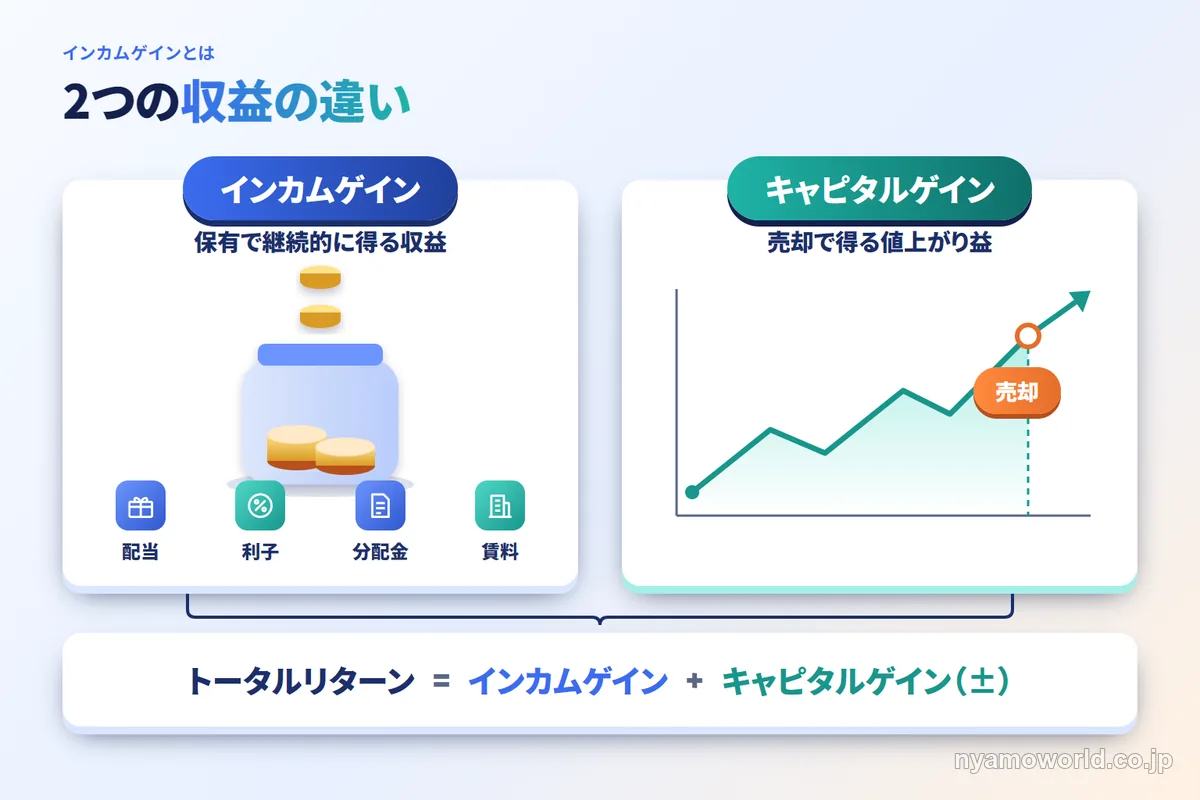
インカムゲインとは株式の配当金や債券の利子のように、資産を保有し続けることで継続的に得られる収益のことです。投資信託であれば信託財産に入る債券の利子・株式の配当金・短期金融商品の利息から生まれる収益がインカムゲインにあたります。定期的・安定的な収益を得やすいのが性格上の特徴です。
対になるのがキャピタルゲインで、こちらは資産を売却(投資信託であれば償還)することで得られる売買差益を指します。値上がりが大きければ得られる収益も大きくなりますが値下がりすれば損失(キャピタルロス)になるリスクも伴います。インカムゲインとキャピタルゲイン(またはロス)を合わせたものがトータルリターンで、投資の成果はこの両輪で捉える考え方が基本になります。
この記事で扱う「利回り」は原則として保有によって1年間に得られるインカム(利子・配当・分配金・賃料)を投資額で割ったインカム利回りを指し、値上がり益は含みません。
インカムゲイン=保有で継続的に得る収益
配当・利子・分配金・賃料のように資産を持っている間ずっと入ってくる収益がインカムゲインです。売却しなくても発生する点がキャピタルゲインとの最大の違いで、保有し続ける限り繰り返し受け取れます。
キャピタルゲイン=売却益、合計がトータルリターン
キャピタルゲインは売って初めて確定する値上がり益で、買ったときより価格が下がっていれば売却時に損失が生じます。インカムとキャピタルの合計がトータルリターンで、片方だけを見て投資の良し悪しを判断すると実態を見誤ります。高いインカムを得ていても価格が大きく下がればトータルではマイナスになることもあります。
インカムゲインが得られる資産の種類
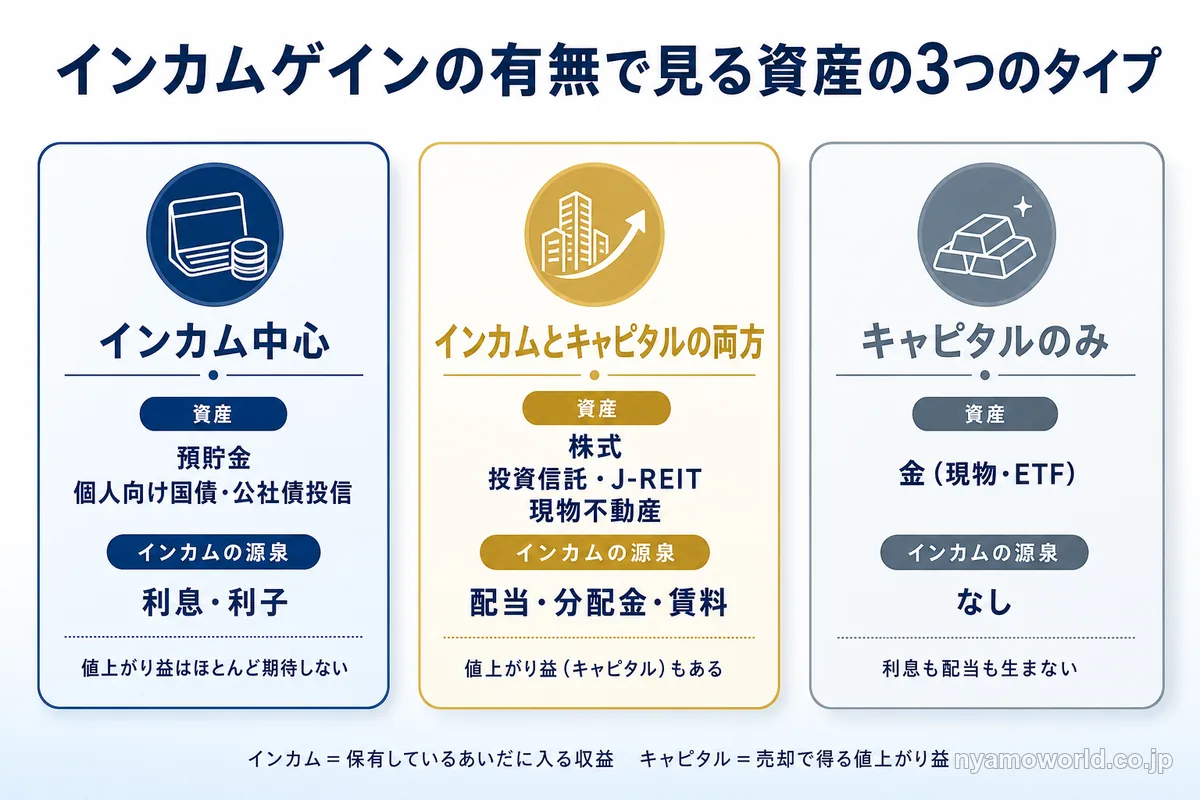
インカムゲインを生む資産は収益の源泉によって呼び方が変わります。
| 資産 | インカムの源泉 | 資産の性格 |
|---|---|---|
| 預貯金 | 利息 | インカム中心 |
| 個人向け国債・公社債投信 | 利子 | インカム中心 |
| 国内株式・外国株式 | 配当 | インカムとキャピタルの両方 |
| 投資信託・J-REIT・海外REIT | 分配金 | インカムとキャピタルの両方 |
| 現物不動産(国内・海外) | 賃料 | インカムとキャピタルの両方 |
| 金(現物・ETF) | なし | キャピタルのみ |
同じ資産からの収益でも源泉と性格はこれだけ分かれます。まず自分が置こうとしている資産がインカム中心なのかインカムとキャピタルの両方を持つのかを押さえておくと、このあとの利回りの話が理解しやすくなります。
利息・利子・配当・分配金・賃料が代表例
預金の利息・個人向け国債・債券の利子は価格が固定された元本に対して支払われる収益です。一方で株式の配当、投資信託・J-REITの分配金、不動産の賃料は値動きのある資産から生まれる収益という違いがあります。
同じ資産がインカムとキャピタルの両方を持つ
株式・J-REIT・現物不動産はインカム(配当・分配金・賃料)とキャピタル(値上がり益)の両方を持つ資産です。どちらを主目的に置くかで同じ資産でも見え方が変わります。
金はインカムを生まないキャピタルのみの資産で、利息も配当もありません。逆に預貯金・個人向け国債はインカム中心で、値上がり益をほとんど期待しない資産です。
不動産にもこの二面性があります。賃料や融資(貸し出しの利息)から得られる収益はインカム型、開発や地価上昇による値上がり益はキャピタル型に分類され、同じ不動産投資でも賃料狙いか値上がり狙いかで器としての性格が変わります。
資産別インカム利回りの水準と「100万円あたり年いくら」
同じインカムでも利回りの水準は資産によって大きく異なります。普通預金の0.255%からJ-REITの4.97%まで、十数倍の開きがあります(いずれも税引前の水準です)。
預金0.2%台からJ-REIT約5%まで
資産ごとの利回り(税引前)を基準時点とあわせて並べると次のとおりです。
| 資産 | インカムの源泉 | 利回り(税引前) | 基準時点 |
|---|---|---|---|
| 普通預金 | 利息 | 0.255% | 2026年7月 |
| 定期預金1年 (1,000万円以上) | 利息 | 0.384% | 2026年7月 |
| 個人向け国債 変動10年 | 利子 | 1.87% | 2026年8月募集 ・9月発行 |
| 個人向け国債 固定5年 | 利子 | 2.06% | 2026年8月募集 ・9月発行 |
| 個人向け国債 固定3年 | 利子 | 1.71% | 2026年8月募集 ・9月発行 |
| 10年国債 (新発利回り) | 利子 | 2.894% | 2026年8月19日 |
| 20年国債 (新発利回り) | 利子 | 3.773% | 2026年8月19日 |
| 国内株式 (東証プライム・加重平均配当) | 配当 | 1.94% | 2026年7月末 |
| 国内株式 (東証プライム・単純平均配当) | 配当 | 2.21% | 2026年7月末 |
| J-REIT (市場全体・平均予想分配金利回り) | 分配金 | 4.97% | 2026年7月 |
| 国内現物不動産(賃貸住宅・東京城南・ NOI期待利回り) | 賃料 | ワンルーム3.6% /ファミリー3.7% | 2026年4月 |
| 国内現物不動産(Aクラスオフィス・ 東京丸の内大手町・NOI期待利回り) | 賃料 | 3.2% | 2026年4月 |
株式・J-REIT・現物不動産は値動きのある資産で価格の変動によって投資元本を割り込む可能性があり、上記の利回り自体も今後変動します。預貯金・個人向け国債は元本の価格が変動しない資産で、この点が投資商品との大きな違いです。
現物不動産のNOI期待利回りは東京では需要が厚く価格が高いぶん3.2〜3.7%とやや低めですが、株式配当(プライム加重平均1.94%)やJ-REIT(4.97%)と並べると中間からやや上位の水準に位置します。
100万円あたり年いくら入るか
100万円を1年間置いた場合の税引前インカム額を利回りからそのまま計算すると次のとおりです(税・手数料・価格変動・空室などは考慮しない単純計算です)。
| 資産 | 利回り (税引前) | 100万円あたり 年間インカム(税引前) |
|---|---|---|
| 普通預金 | 0.255% | 約2,550円 |
| 定期預金1年 (1,000万円以上) | 0.384% | 約3,840円 |
| 個人向け国債 変動10年 | 1.87% | 約18,700円 |
| 個人向け国債 固定5年 | 2.06% | 約20,600円 |
| 10年国債 | 2.894% | 約28,940円 |
| 東証プライム配当 (加重平均) | 1.94% | 約19,400円 |
| 東証プライム配当 (単純平均) | 2.21% | 約22,100円 |
| J-REIT (平均予想分配金) | 4.97% | 約49,700円 |
同じ100万円でも置き場所によって年間で得られる額は10倍以上変わります。現物不動産は100万円単位で購入できないため、この実額表には含めていません。
目標収入から必要元本を逆算する
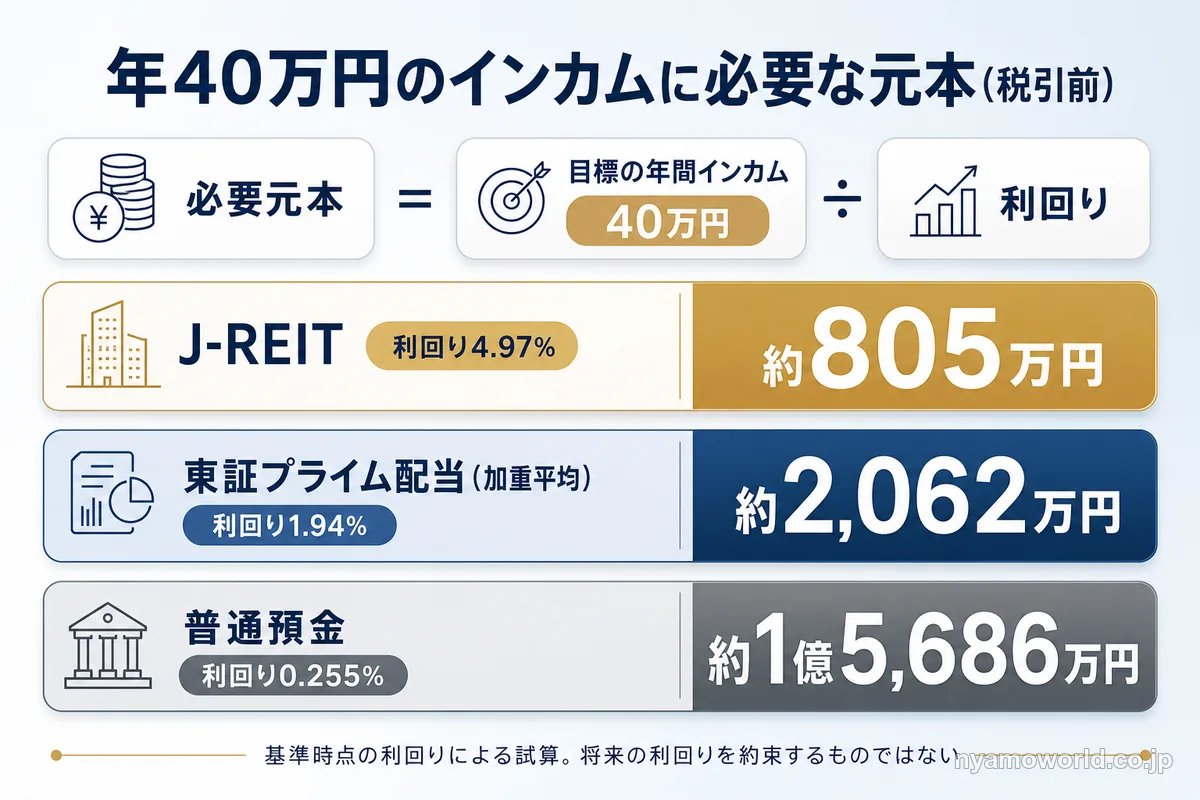
必要元本は目標の年間インカムを利回りで割ると算出できます。
計算式:必要元本 = 目標の年間インカム ÷ 利回り
例えば年間40万円のインカムを目標にした場合、必要な元本は置き場所によって次のように変わります(税引前・現在の利回り水準にもとづく試算です)。
| 資産 | 利回り(税引前) | 年40万円に必要な元本 |
|---|---|---|
| J-REIT | 4.97% | 約805万円 |
| 東証プライム配当 (加重平均) | 1.94% | 約2,062万円 |
| 普通預金 | 0.255% | 約1億5,686万円 |
同じ年間40万円でも置き場所によって必要な元本は数倍から十数倍変わります。
額面利回りと実際に残る利回りは違う
同じ利回りの数字でも税金と物価を通すと手元に残る価値は変わります。
税引後は約8割になる
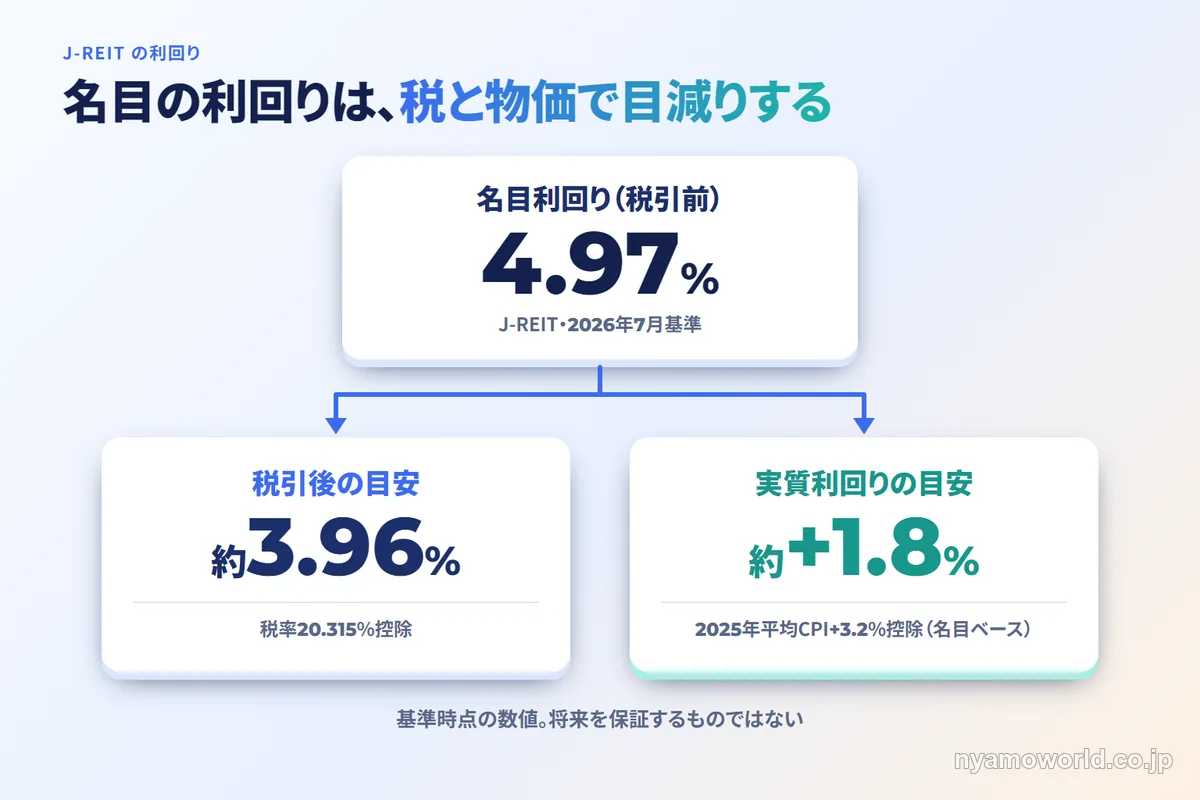
上場株式・投資信託・J-REITの分配金・配当・公社債の利子には原則20.315%の税金がかかります。内訳は所得税15%・復興特別所得税0.315%・住民税5%です。国税庁のNo.1330 配当金を受け取ったとき(配当所得)(令和8年4月1日現在の法令)によると、復興特別所得税は2047年12月31日までに受け取る配当等にかかります。2027年1月1日以後は復興特別所得税の税率が1.1%に下がり、防衛特別所得税(所得税額の1%)が加わります。税引後の目安は税引前の利回りに0.79685を掛けた数値で表せます。
| 資産 | 税引前 | 税引後の目安 |
|---|---|---|
| 普通預金 | 0.255% | 約0.203% |
| 個人向け国債 変動10年 | 1.87% | 約1.490% |
| 10年国債 | 2.894% | 約2.306% |
| 東証プライム配当 (加重平均) | 1.94% | 約1.546% |
| J-REIT分配金 | 4.97% | 約3.960% |
NISAの対象商品(上場株式・株式投資信託・J-REITなど)は配当・分配金・譲渡益が非課税になり、税引前の利回りがそのまま手取りに近づきます。一方で預貯金・国債・社債・公社債投信・現物不動産はNISAの対象外です。J-REITの分配金は配当控除の対象外で総合課税を選んでも配当控除は使えません。
物価を引いた「実質」ではマイナスになる資産も
名目の利回りが同じでも物価が上がっている局面では、実際に守れる購買力は変わります。実質利回りは名目のインカム利回りから物価上昇率を引いたおおよその値で捉えられます。
直近の物価上昇率は総合CPIの前年比で2025年平均+3.2%です。この数値を引くと資産ごとの実質利回りは次のようになります(税引前ベースの目安です)。
| 資産 | 名目利回り (税引前) | 実質利回りの目安 |
|---|---|---|
| 普通預金 | 0.255% | 約-2.9% |
| 東証プライム配当 (加重平均) | 1.94% | 約-1.3% |
| J-REIT | 4.97% | 約+1.8% |
普通預金も東証プライムの平均的な配当も、2025年平均の物価上昇率を下回っており、実質ベースではマイナス圏にあります。名目額が固定される預貯金・低金利の固定利付債は物価が上がる局面で実質的に目減りしやすい資産だということです。物価上昇に負けない置き先をどう組むかは、インフレ対策の投資で実質金利と通貨の分散の2つに分けて整理しています。
利回りの数字に潜む3つの落とし穴
利回りの数字を並べて比較するだけでは見落としてしまう注意点が3つあります。
投信の分配金は運用益とは限らない
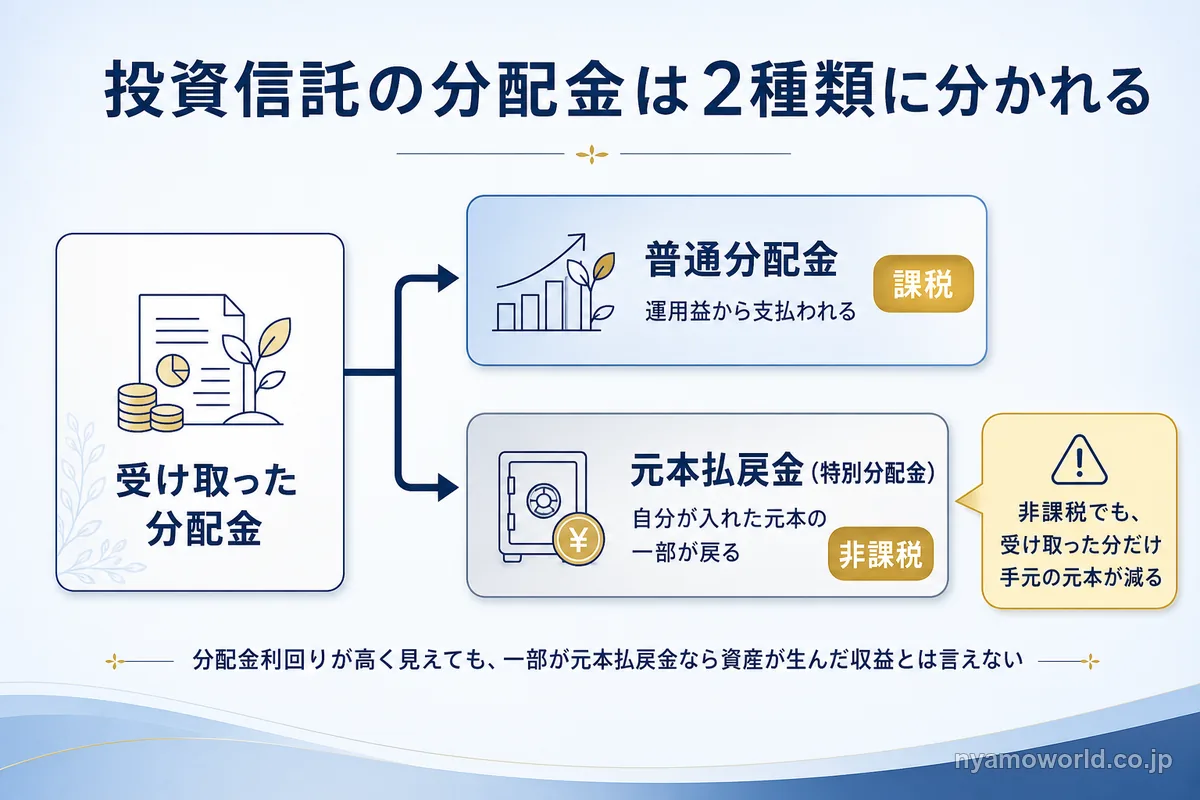
投資信託の分配金には運用益から支払われる普通分配金(課税対象)と、自分が入れた元本の一部がそのまま戻ってくる元本払戻金、いわゆる特別分配金(非課税)の2種類があります。分配金利回りが高く見えてもその一部が元本払戻金であれば、表示されている利回りは資産が実際に生んだ収益とは言えません。
普通分配金か特別分配金かの判定基準や、毎月分配型ファンドの分配金利回りをどう読むかといった詳しい話は、投資信託の分配金と税金を扱った記事で整理しています。ここでは分配金利回りの数字をそのまま「資産が生んだインカム」と受け取らないことを押さえておいてください。
利回りは分母=価格で動く
利回りは1口(1株)あたりの分配金・配当を価格で割って算出します。分配金や配当そのものが変わらなくても価格が下がれば利回りは上がり、価格が上がれば利回りは下がるという関係です。
実際にJ-REIT全体の平均予想分配金利回りは2026年6月の5.09%から2026年7月には4.97%へ低下しています。主な要因は分配金の減少ではなく価格の上昇です。利回りが高く見えるからといって好条件とは限らず、価格が下がった裏返しであることもあります。
表面利回りとNOI利回りは別物
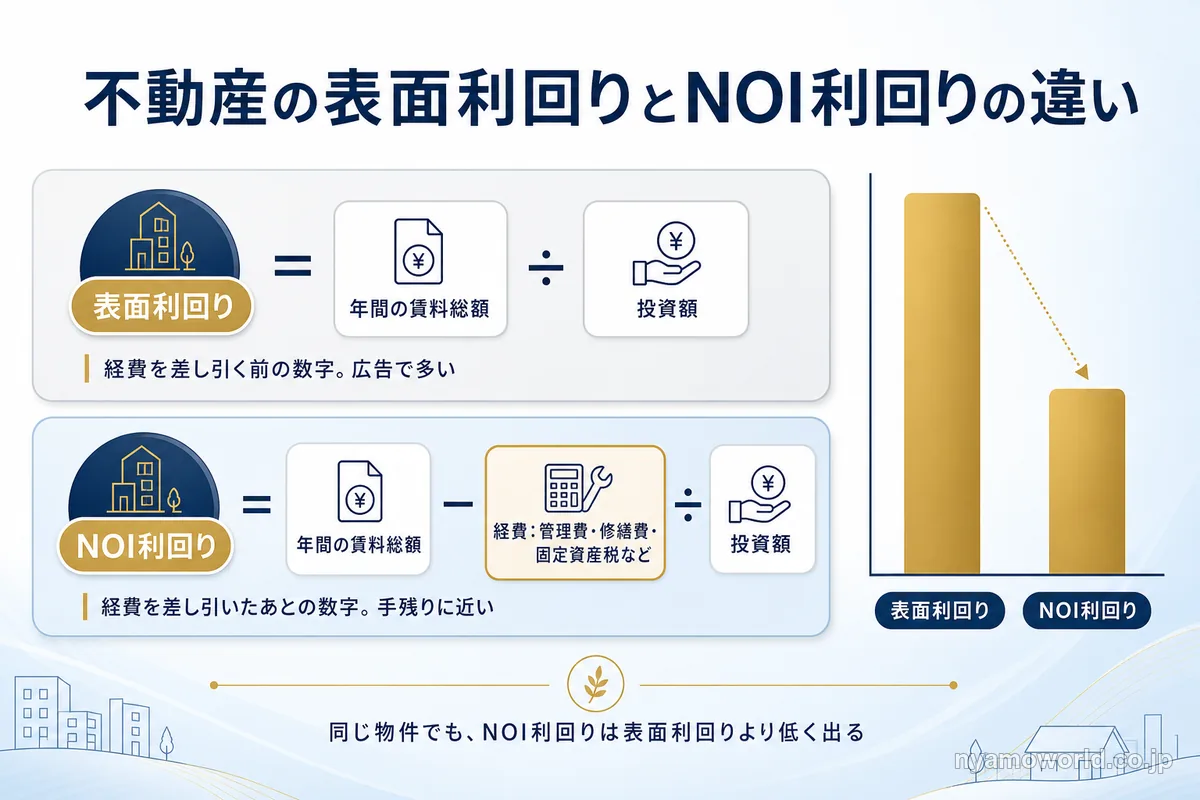
不動産の利回りには表面利回りとNOI利回り(実質利回り)という性格の異なる2つの数値があります。表面利回りは年間の賃料総額を投資額で割った数値で、経費を差し引く前の数字です。NOI利回りは賃料から管理費・修繕費・固定資産税などの経費を差し引いた純収益を投資額で割った数値で、経費を差し引いたあとの数字です。
広告で見かける利回りは表面利回りであることが多く、実際の手残りはNOIベースの数字よりもさらに小さくなります。先に挙げた日本不動産研究所の期待利回り(ワンルーム3.6%・ファミリー3.7%・Aクラスオフィス3.2%)はNOIベースの数値で、実態に近い水準を示しています。
インカムとキャピタルの組み合わせと向き不向き
資産形成の時期によってインカムとキャピタルの適切な比重は変わります。
取り崩し時期で比重が変わる
資産形成期は値上がり益(キャピタル)を再投資して複利を効かせていく時期です。一方でリタイア後など資産を取り崩していく時期には、定期収入(インカム)の比重を上げていく考え方が基本になります。取り崩し期に入る60代の資産運用やまとまった退職金の置き先を順番に決める退職金の資産運用では、この比重の移し方を具体的に扱っています。
どちらか一方だけが正解というわけではなく、インカムとキャピタルを合わせたトータルリターンで資産全体を捉えることが出発点になります。
インカムの「安定」は2つのリスクに分けて見る
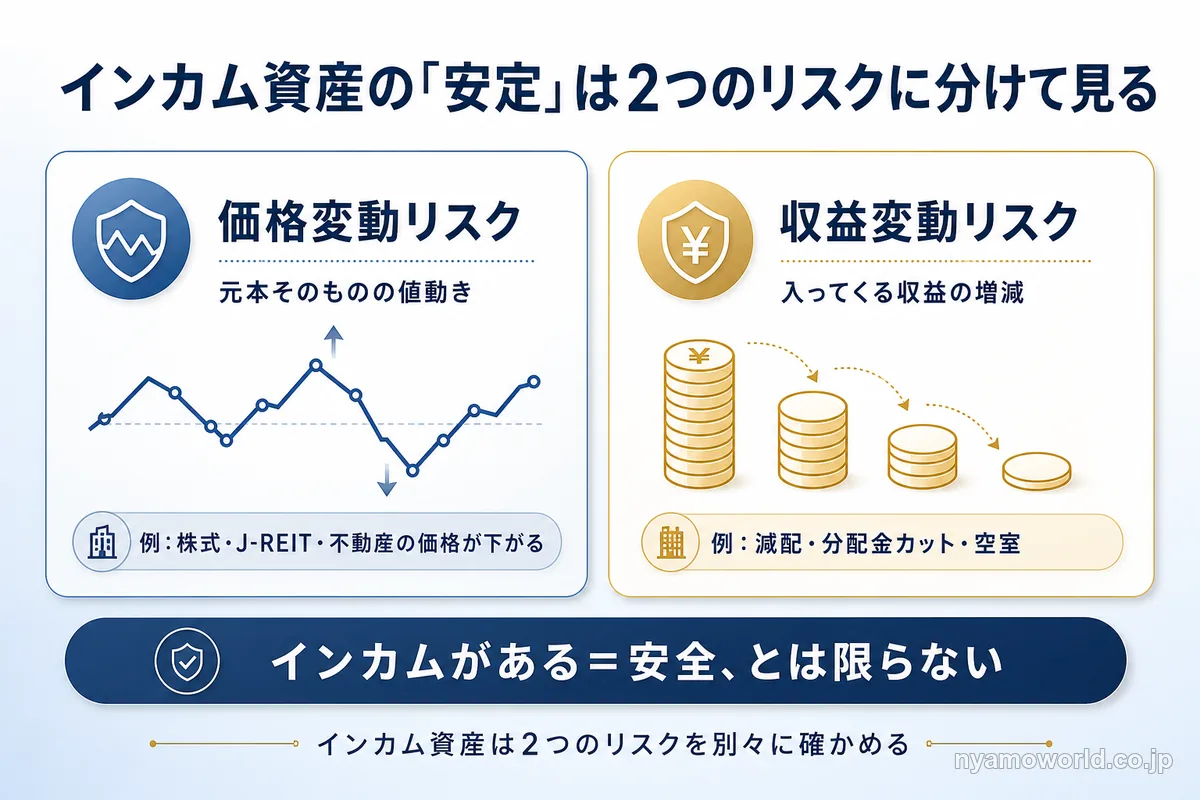
インカムゲインは「保有していれば継続的に入ってくる」という性質から安定した収益に見えますが、安全な収益とは限りません。価格変動リスク(元本そのものの値動き)と収益変動リスク(配当・分配・賃料の増減・減配や分配金カット・空室など)は、別の軸で捉える必要があります。
「インカムだから安全」と一括りにせず、高い利回りの数字だけで資産を選ばないようにすることが大切です。
インカム狙いが向く人・向かない人
インカム狙いが向いているかどうかは求める収益の形と資産を使う時期で分かれます。
| インカム狙いが向いている人 | あまり向いていない人 |
|---|---|
| 定期的な現金収入を得たい | 短期間で大きく資産を増やしたい |
| 値動きに合わせた売買に張り付きたくない | 当面使う予定がなく、 複利で増やしたい資産形成期 |
| 取り崩し期にあり、 資産の寿命を意識している | 高い利回りの数字だけで選び、 リスクを見落としがち |
定期的な収入がほしく数年は使わない資金がある人は、次の節で不動産のインカムを現物を買わずに持つ方法も比べてみてください。
自分にはインカムよりキャピタル中心の考え方が合っていると感じた場合は、資産運用は何がいいかを整理した記事で他の選択肢を確認できます。
不動産のインカムを現物の重さなく持つ選択肢
不動産のインカムを狙う代表的な方法は現物を購入して賃料を得ることです。
ただし現物不動産は1件あたりの投資額が大きく、分割して一部だけ売却することもできません。売却には数か月以上かかることが多く、流動性の低さが現物ならではの重さになります。借入をともなえば金利や維持コストも発生します。
現物の重さを避ける方法の一つが、投資信託の形で不動産に投資する方法です。米国の住宅用地に投資するドル建ての公募投資信託もその一つで、建物を貸して賃料を得るのではなく、住宅メーカー向けの用地の売却や土地を担保にした売掛金の利息から収益を得る仕組みです。賃料型の不動産とは値動きの要因が異なり、為替の影響と運用開始後しばらく解約できない期間があり、投資元本を下回る可能性もあります。
海外の不動産にファンドという形で分散投資する仕組みや不動産開発用地に投資するランドバンキングという考え方についても、それぞれ別の記事で詳しく整理しています。
この記事の利回り表に載っていない資産です。収益が何から生まれるのか、為替・手数料・解約できない期間といった留意点、自分の資金と使う時期に合うかは記事だけでは確かめきれません。公式の無料セミナーでは、ファンドの詳しい情報と米国市場・開発現場の最新状況を専門家が解説しています。
参加費は無料で、現在申し込める回はオンライン(Zoom)開催の60分です(2026年10月15日時点)。無理な勧誘はありません(主催者の案内)。100万円で年いくら残るかを自分の資金で考えたい人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
インカムゲインに関するFAQ
- インカムゲインとキャピタルゲインは結局どちらが得なのでしょうか?
-
一概にどちらが得とは言えません。資産形成期は値上がり益(キャピタル)を再投資して複利を効かせ、取り崩し期は定期収入(インカム)の比重を上げるのが基本の考え方です。両者を足したトータルリターンで資産全体を捉えることが出発点になります。
- 利回りが高い商品ほどお得だと考えていいですか?
-
必ずしもそうとは限りません。分配金の一部が元本の払い戻しだったり、価格が下がった裏返しで利回りが高く見えていたりするケースがあります。数字の高さだけで判断せず、何が利回りを押し上げているかを確認することが大切です。
- インカムゲインは英語でどう書きますか?語源は何ですか?
-
英語では income gain と表記します。income(継続的な収入)を得る(gain)という言葉どおり、資産を保有し続けることで得られる収益を指す表現です。対になるキャピタルゲインは capital gain(資本の値上がり益)です。
- インカムをNISA口座で受け取ると税金はどう変わりますか?
-
上場株式・株式投資信託・J-REITなどNISA対象商品であれば配当・分配金・譲渡益が非課税になります。ただし非課税にするには受取方法を株式数比例配分方式にする必要があり、預貯金・国債・現物不動産などはそもそもNISAの対象外です。
- 配当や分配金を受け取ったら確定申告は必要ですか?
-
上場株式等の配当・分配金は原則20.315%の源泉徴収で課税関係が完結するため、確定申告は必須ではありません。ただし他の所得と損益通算したい場合などは申告分離課税を選んで確定申告することもできます。
- 金(ゴールド)を持っているとインカムゲインはありますか?
-
ありません。金は利息も配当も生まない資産で、収益は値上がり益(キャピタルゲイン)だけです。定期的な収入を目的にするなら、利息・配当・分配金・賃料のいずれかを生む資産を選ぶ必要があります。
- 不動産の利回りは表面利回りとNOI利回りのどちらを見ればいいですか?
-
実際の手残りに近いのはNOI利回りです。表面利回りは経費を差し引く前の賃料総額で計算するため、管理費・修繕費・固定資産税などを差し引いたNOI利回りより高く出ます。広告の利回りは表面利回りのことが多いので、どちらの数字かを確かめてから比べてください。
- 投資信託の特別分配金に税金はかかりますか?
-
特別分配金(元本払戻金)は自分が入れた元本の一部が戻ってくるものなので非課税です。運用益から支払われる普通分配金は課税対象です。非課税だから得というわけではなく、受け取った分だけ手元の元本が減っている点に注意してください。
まとめ
インカムゲインは資産を保有し続けることで得られる収益で、売却益であるキャピタルゲインと合わせたトータルリターンで投資の成果を捉えるのが基本でした。
資産によって利回りの水準は大きく異なる
預貯金からJ-REIT・現物不動産まで、同じインカムでも資産ごとの水準には大きな差があります。同じ元本でも置き場所によって年間に入ってくる額は何倍も変わります。
税と物価を通すと手取りはさらに変わる
額面の利回りがそのまま手元に残るわけではありません。税金と物価上昇を差し引いた実質ベースで見ると、見た目より小さくなる資産やマイナスになる資産もあります。
利回りの数字だけで判断しない
分配金の中身・価格変動との関係・表面利回りとNOI利回りの違いなど数字の裏側を確認する視点を持てば、高利回りに飛びつく前に立ち止まれます。
定期的な収入を重視する人や資産を取り崩していく時期にある人には、インカムを軸にした考え方が向いています。現物の重さなく不動産のインカムを持ちたいなら、住宅用地が資金と時期に合うか確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。