外国株式や外国債券に投資する投資信託には、為替ヘッジあり・なしという選べるコースがあり、どちらを選ぶかで運用結果に差が出ます。為替ヘッジが何をする仕組みで、あり・なしでどう変わるのか、判断の軸まで見ていきましょう。
為替ヘッジとは?投資信託の「あり」「なし」で何が変わるか
為替ヘッジとは、外貨建て資産を円に戻すときの交換レートを為替予約であらかじめ固定し、為替変動の影響を抑える仕組みです。同じ商品名の投資信託でも、この仕組みの有無によって「為替ヘッジあり」「為替ヘッジなし」という2つのコースに分かれます。
「あり」と「なし」の違いをまとめると、次のとおりです。
| 項目 | 為替ヘッジあり | 為替ヘッジなし |
|---|---|---|
| 為替変動の影響 | 為替予約で円換算レートを固定し、抑える | そのまま受ける |
| 費用 | かかる(金利差ぶんのヘッジコスト) | かからない |
| 円高になったとき | 資産価値の目減りを回避できる | 目減りをそのまま受ける |
| 円安になったとき | 為替差益は受け取れない | 為替差益が上乗せされる |
ヘッジありは円高による損失を避けられる代わりに費用がかかり、円安の利益も取れません。ヘッジなしは費用がかからない代わりに、円安なら為替差益が上乗せされ、円高ならそのぶん目減りします。どちらが良い・悪いではなく、為替の値動きをどこまで自分の資産に反映させたいかという設計の違いです。
為替ヘッジありは為替変動の影響を抑える
為替ヘッジありのコースは、為替予約(先物為替予約)を使い、外貨建て資産を将来円に戻すときの交換レートをあらかじめ固定します。保有期間中に直物(スポット)レートがどう動いても、円転レートが確定しているため、為替変動による目減りを避けられます。
ただし、この仕組みを維持するための費用がかかり、円安になっても為替差益は受け取れません。固定されるのは「将来の交換レート」であって、投資対象そのもの(株式や債券)の値動きはヘッジの対象外です。資産の価格変動リスクは、ヘッジありでもそのまま残ります。
為替ヘッジなしは為替の動きをそのまま受ける
為替ヘッジなしのコースは、為替予約を使わず、為替変動をそのまま受け入れます。費用はかからず、外国資産の値上がりに為替差益(円安時)が上乗せされることも期待できます。
一方で、円高が進めば為替差損がそのまま資産価値を押し下げます。ヘッジなしを選ぶということは、投資対象の値動きに加えて、為替の値動きも一緒に引き受けるということです。
「あり」「なし」はそれぞれ別のコース
為替ヘッジありとなしは、見た目は同じ商品名でも実際には別々の投資信託(別コース)です。あとから「ヘッジなしで買った分だけヘッジありに変える」といった調整はできず、切り替えたい場合は解約して新規に買い直すか、スイッチングという手続きが必要になります。
投資信託の商品分類では、投資対象や地域などと並んで「為替ヘッジ」の有無が商品ごとに明示される項目になっています。目論見書や商品ページを確認するときは、投資対象だけでなくヘッジの有無も別の商品情報として見る必要があります。
為替ヘッジにかかるコストの仕組みと今の水準
為替ヘッジのコストは、理論上、対象通貨と円の短期金利差でおおむね決まります。米ドルのように円より金利が高い通貨ではヘッジがコストになり、2026年7〜8月時点の日米短期金利差は約2.6%です。
ヘッジコストは内外の金利差で決まる
ヘッジコストが発生する理由は、高金利通貨のフォワード(先物)レートが、直物(スポット)レートより通貨安の水準に決まる「先物ディスカウント」という仕組みにあります。この直先スプレッドが金利差を打ち消すため、高金利資産をヘッジすると、結果的に低金利の自国資産に投資したのと同じリターンに収束し、その金利差ぶんがヘッジコストになります。
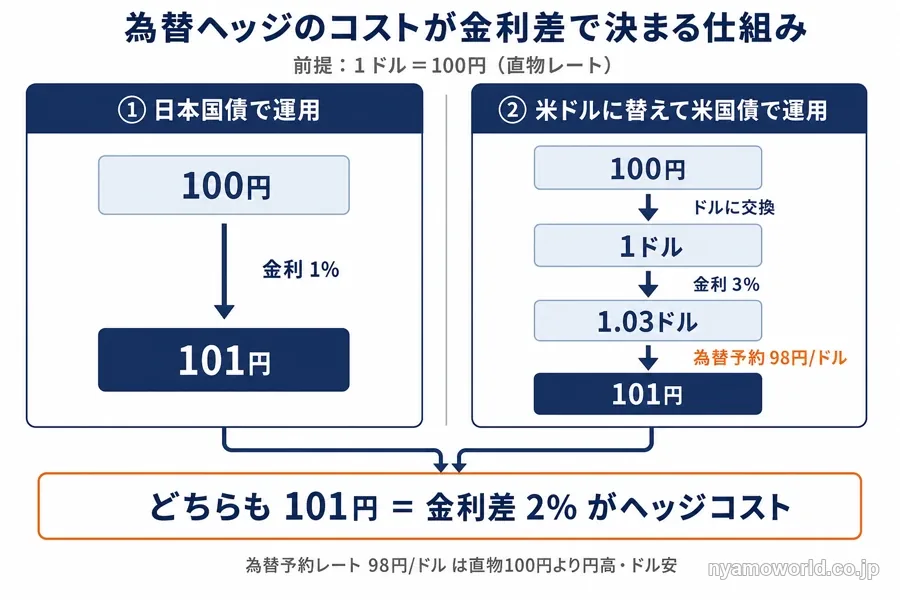
具体的な数値例で見てみます。直物レートが1ドル100円、日本国債の金利が1%、米国債の金利が3%だった場合を考えます。
- 100円を日本国債(1%)で運用すると、1年後は101円になります。
- 同じ100円をドルに替えて米国債(3%)で運用すると、1年後は1.03ドルになります。
- この1.03ドルを1年後に円へ戻す為替予約レートは、101円 ÷ 1.03ドル ≒ 約98円/ドルに決まります(直物100円より円高・ドル安の水準です)。
- 結果として、米国債(3%)にヘッジ付きで投資しても、円に戻すと101円と、日本国債(1%)で運用した場合と同じ金額になります。この金利差2%ぶんがヘッジコストです。
現実のヘッジコストは金利差だけでは説明しきれず、ドル資金の需給によるプレミアム(ドル/円ベーシス)が上乗せされることがあります。金融危機時などドル調達が逼迫する局面では、金利差以上にコストが拡大することもあります。
今の日米金利差から見たコストの水準(2026年7〜8月時点)
2026年7〜8月時点の日米の政策金利は、次のとおりです。
| 通貨 | 政策金利 | 備考 |
|---|---|---|
| 円 | 1.0%程度 | 日本銀行の無担保コールレート(O/N物)誘導目標。 2026年6月16日に0.75%程度から引上げ、7月31日会合で据置 |
| 米ドル | 3.50〜3.75%(中央値約3.625%) | FRBのフェデラルファンド金利目標レンジ。 2026年7月29日のFOMCで据置 |
この差から、日米短期金利差は約2.6%(2026年7〜8月時点)です。米ドル建て資産を円にヘッジする場合、理論上のヘッジコストは年率およそ2.6%程度になります(金利差ベース。実際はドル/円ベーシスぶんがさらに上乗せされることもあります)。
日本の政策金利は2024年3月のマイナス金利解除後、段階的に引き上げられ、1.0%程度まで到達しました。日米金利差は縮小方向にあるものの、依然として米国が2%超上回っているため、ドル資産の円ヘッジには年2%台後半のコストが残る局面が続いています。
通貨によってはコストでなく収益になる(ヘッジプレミアム)
ヘッジコストの仕組みは対称になっています。対象通貨の短期金利が円より低ければ、円からヘッジすることで金利差を受け取れる、ヘッジプレミアム(収益方向)が発生します。「ヘッジ=必ずコストがかかる」わけではなく、対象通貨の金利水準しだいです。
実際にこの関係が成り立っていた局面もあります。
| 通貨 | 政策金利 | マイナス圏だった時期 |
|---|---|---|
| ユーロ(ECB中銀預金金利) | 最低-0.50% | 2019年9月〜2022年7月 (マイナス圏全体は2014年9月〜2022年) |
| スイスフラン(SNB政策金利) | -0.75% | 2015年1月15日〜2022年 |
| 円(日本銀行の付利) | -0.1% | 2016年〜2024年3月 |
おおむね2016〜2022年ごろは、ユーロ(-0.5%)やスイスフラン(-0.75%)の短期金利が円(0〜-0.1%近辺)より低く、この時期に対象通貨を円にヘッジすると収益(プレミアム)になる局面が実際にありました。参考までに、ECBの中銀預金金利は2026年6月17日時点で+2.25%、SNBも2022年以降プラス圏で推移しており、現在は主要通貨の対円ヘッジはおおむねコスト側にあります。
為替ヘッジあり・なしで運用結果はどれくらい変わるか
ヘッジありとなしの差は、「為替がどれだけ動いたか」と「支払ったヘッジコストの累計」の大小で決まります。為替が横ばいならコスト分だけヘッジなしが有利、円高ならヘッジあり、円安ならヘッジなしが有利になります。
どちらが得かは、保有し終えるまで事後的にしか確定しません。
為替が横ばいならヘッジなしが有利(コスト分だけ差)
為替が動かなかった場合を、100万円を米ドル建て資産に1年間投資したケース(ヘッジコスト年2.6%=2026年7〜8月の日米短期金利差ベース)で見てみます。
| ケース | 1年後の資産リターン | 内容 |
|---|---|---|
| ヘッジあり | 資産リターン – 約26,000円 (100万円×2.6%) | 為替変動の影響は除去されるが、ヘッジコスト約2.6%が差し引かれる |
| ヘッジなし(為替横ばい) | 資産リターンのまま(コスト0) | 為替が動かなければ、コスト分だけヘッジなしが有利 |
為替が動かない前提であれば、ヘッジありは「為替リスクを消す代わりに、金利差ぶんのコスト(この例で年約2.6万円)を毎年払い続ける」ことになります。
10年保有すればコストは累積で効いてきます。
円高ならヘッジあり、円安ならヘッジなしが有利
為替が動いた場合は、次のように差が広がります。
| ケース | 1年後の資産リターン | 内容 |
|---|---|---|
| ヘッジなし・1年で5%円安 | 資産リターン + 約50,000円 | 円安分がそのまま上乗せされる |
| ヘッジなし・1年で5%円高 | 資産リターン – 約50,000円 | 円高分がそのまま差し引かれる。ヘッジありならこの-5万円を回避できていた |
実際のドル円は、2020年末の約103円から2024年末には157.89円、2026年7月は162円台まで、この数年でドル高・円安が大きく進行しました。結果としてこの期間は、為替差益を取れるヘッジなしが有利だった局面が続いたことになります。
どちらが得かは事後的にしか決まらない
為替は事前に予測できないため、ヘッジありとなしのどちらが有利だったかは、保有し終えるまで確定しません。ここまで見てきたとおり、円安が進めばヘッジなしが有利になり、円高が進めばヘッジありが有利になります。
だからこそ、「どちらが当たるか」を当てにいく発想では判断がぶれてしまいます。
為替ヘッジあり・なしはどう選ぶか
投資する期間・資産の種類・その資産を持つ目的の3つで考えると、どちらを選ぶかの判断がしやすくなります。近く使う予定の資金や値動きを抑えたい債券中心の投資ならヘッジあり寄り、長期で成長を取りにいく株式中心の投資や通貨分散もしたい場合はヘッジなし寄り、というのが一つの整理の仕方です。
投資する期間で考える
数年内に使う予定がある資金であれば、その時点の為替の動きに結果を左右されにくいヘッジありのほうが安心感があります。急な円高局面に当たっても、資産価値の目減りを避けられるためです。
一方、10年以上の長期で保有するのであれば、短期的な為替の振れは相対的に小さくなっていきますが、毎年発生するヘッジコストの累積は保有期間が長いほど重くなります。使う時期が近いか遠いかで、ヘッジコストと為替変動リスクのどちらを優先すべきかが変わってきます。
資産の種類で考える(株式は値動きが大きい・債券は為替が効きやすい)
投資対象そのものの値動きの大きさと、為替の振れ幅を比べる考え方もあります。GPIF(年金積立金管理運用独立行政法人)が示すリスク(標準偏差)の目安は、次のとおりです。
| 資産クラス | リスク(標準偏差) |
|---|---|
| 外国株式 | 20.35% |
| 外国債券 | 9.72% |
| 国内株式 | 19.19% |
| 国内債券 | 2.60% |
為替の年間の変動幅はおおむね10%規模になりうるため、値動きの大きい外国株式(20%規模)では、為替の振れ(10%規模)は相対的に小さく、長期の成長を取りにいくならヘッジなしが選ばれやすくなります。一方、値動きの小さい外国債券(10%未満)では、為替の振れがリターンを飲み込みやすく、ヘッジありの合理性が相対的に高くなります。
その資産を持つ目的で考える(値動きだけ取りたいか、通貨も分散したいか)
外国資産を持つ目的が「その資産の値動き(株価や債券価格の変動)だけを取りたい」ということであれば、為替変動を切り離せるヘッジありが目的に合っています。
一方、円に偏った自分の資産を外貨にも広げて通貨分散をしたいという目的であれば、ヘッジなしでこそ外貨を持つ意味が出てきます。ヘッジありは為替リスクを消す代わりに、通貨としては実質的に円のままという性質を持つためです。
なお、近く使う予定の資金だからとヘッジあり(通貨としては実質的に円のまま)を選ぶ場合でも、資産が円に偏ったままだと、物価が上がったぶん円の実質的な価値は目減りしていきます。円の預金のままにしておくか、ほかの手段にも配分するかは、目的・期間・リスクで選ぶ主要な運用手段の比較で全体像を確認できます。
資産全体で見ると「ヘッジあり」は円のまま持っているのと近い
自分の投信1本の話ではなく、資産全体で見たときにヘッジありとなしがどういう意味を持つのかは、見落とされがちな視点です。日本の家計は、資産の約半分が円の現金・預金に偏っているのが実情です。
日本の家計は資産の半分が円の預金
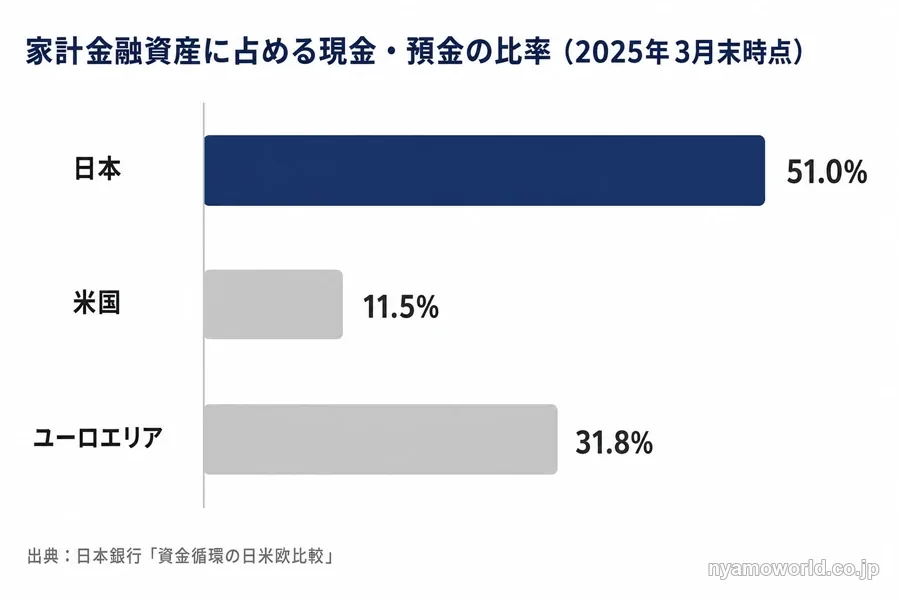
日本銀行の資金循環統計による日米欧比較(2025年3月末時点)では、金融資産に占める現金・預金の比率は次のようになっています。
| 資産区分 | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 51.0% | 11.5% | 31.8% |
| 株式等 | 12.2% | 41.5% | 25.3% |
| 投資信託 | 6.0% | 13.1% | 10.9% |
日本の家計は現金・預金の比率が51.0%と突出して高く、米国(11.5%)やユーロエリア(31.8%)と比べても、円という通貨への偏りが顕著です。多くの日本の家計は、そもそも資産の大半を円で保有しているところから出発している、ということになります。
ヘッジありは為替リスクと一緒に通貨分散の効果も消す
日本の家計のこの円偏重を踏まえると、外国資産まで「ヘッジあり」で持った場合、何が起きるかが見えてきます。ヘッジありは外国資産の値動き自体は取り込めますが、円に戻すレートを固定しているため、通貨としては実質的に円を持っているのに近い状態になります。
つまり、資産全体で見た円偏重はヘッジありを選んでも変わりません。
一方、ヘッジなしで外国資産を持てば、その分だけ資産の一部が実質的に外貨に振り分けられ、通貨としての分散効果が生まれます。為替リスクを消すことは、同時に通貨分散の効果も消すことを意味します。
この視点に立つと、「ヘッジあり・なし」は投信1本の中の設定というより、自分の資産全体をどの通貨で持つかという、より大きな配分の問題として捉えられます。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。

投資信託以外は為替ヘッジが標準では付かない
「ヘッジあり・なしを選べる」のは、為替予約を商品設計に組み込める投資信託などの話です。外貨預金や現物の海外不動産、非上場の実物資産といった外貨建て資産は、為替ヘッジが標準では付かず、為替リスクをそのまま負うのが前提になります。
| 資産クラス | 為替ヘッジの有無 |
|---|---|
| 投資信託(ヘッジありコース) | 商品ごとに選択できる |
| 外貨預金 | 標準では付かない |
| 現物の海外不動産 | 標準では付かない |
| 非上場の実物資産 | 標準では付かない |
外貨建ての資産を持つときは、そもそもヘッジという選択肢が用意されている商品なのかを確認しておく必要があります。
外貨預金は為替リスクをそのまま負う
外貨預金は、満期時に為替レートで円に換算されるため、為替変動が実現損益に直接影響します。加えて、外貨預金は預金保険の対象外です。ヘッジという選択肢は標準では用意されておらず、円転時の為替リスクは預金者がそのまま負う形になります。
現物の海外不動産・実物資産も為替の影響を受ける
現物の海外不動産では、賃料収入や売却代金が現地通貨で発生し、円に換算する時点で為替リスクを負います。投資家自身が別途為替予約を手当てしない限り、ヘッジの機能はありません。
ランドバンキング型の土地投資のような非上場の実物資産も同様です。現地通貨建ての価値や売却代金に為替リスクがあり、ファンド側で為替ヘッジを組む設計になっていなければ、円ベースのリターンは為替の影響をそのまま受けます。外貨建ての資産を検討する際は、投資信託の「ヘッジあり・なし」のような選択肢が最初から存在しない資産クラスもある、という前提を踏まえておく必要があります。
海外不動産で為替リスクをどこまで避けられるかは、海外不動産投資のデメリット(現物とファンド型でどこまで避けられるか)で整理しています。
為替ヘッジに関するFAQ
- 結局、為替ヘッジはありとなし、どちらを選べばいいですか?
-
損得を当てにいくのではなく、投資する期間・資産の種類・その資産を持つ目的で考えます。近く使う予定の資金や値動きを抑えたい債券中心ならヘッジあり寄り、長期で成長を狙う株式中心や通貨分散もしたい場合はヘッジなし寄りが一つの目安です。
- ヘッジありのコースからヘッジなしのコースへ変更したい場合はどうすればいいですか?
-
同じ投資信託の中でコースだけを変更する仕組みはなく、いったん解約して為替ヘッジなしのコースを買い直すか、スイッチングの手続きが必要です。ヘッジあり・なしはそれぞれ別の投資信託として扱われています。
- 為替ヘッジありを選んでいても元本割れすることはありますか?
-
あります。為替ヘッジで抑えられるのは為替変動の影響だけで、投資対象である株式や債券そのものの価格が下がれば、ヘッジありのコースでも資産価値は目減りします。
- ヘッジコストがいくらかかっているかは、どこを見れば分かりますか?
-
投資信託の交付目論見書や運用報告書で確認できます。ただし金額として明示されていない商品もあり、その場合は対象通貨と円の短期金利差からおおよその水準を把握することになります。
- 「為替ヘッジ100%」のコースなら、為替の影響は完全にゼロになりますか?
-
完全にはゼロになりません。ヘッジ比率100%は為替変動の影響をほぼ打ち消す設計ですが、ヘッジコストの発生や運用上の端数調整により、わずかな差が残ります。
まとめ
為替ヘッジは、外貨建て資産を円に戻すときのレートをあらかじめ固定し、為替変動の影響を抑える仕組みです。ヘッジありは円高の目減りを避けられる代わりに費用がかかり円安の利益は取れません。ヘッジなしは費用がかからない代わりに、為替の値動きをそのまま受けます。
判断のポイントは次の3つです。
投資する期間
数年内に使う予定がある資金はヘッジあり寄り、10年以上の長期ならヘッジコストの累積が重くなるためヘッジなし寄りが検討しやすくなります。
資産の種類
値動きの大きい株式では為替の振れは相対的に小さく、値動きの小さい債券では為替がリターンを左右しやすくなります。
資産全体の通貨バランス
ヘッジありは通貨としては円のままに近く、通貨分散を意識するならヘッジなしにこそ意味があります。日本の家計は現金・預金が資産の半分を占め、円に偏りやすい実情もあります。
どちらか一方が常に正解というわけではなく、目的に応じて選ぶものです。自分が保有する、あるいは検討している投資信託の目論見書で、為替ヘッジの有無とコストの表記を確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。