円安やインフレのニュースを見るたびに資産が円と日本国内に偏っていることが気になる方も多いのではないでしょうか。海外不動産を調べ始めてもメリットばかり強調する記事が多く、どこまで本当か判断しづらいのが実情です。
海外不動産投資のメリットは3つあります。通貨・地域の分散、インフレ局面での実物資産としての性質、人口が増える市場の需要を取り込めることです。ただしどれも円・国内資産に偏っていて、当面使わない資金で為替の値動きを受け入れて持てる人に効くもので、条件が合わなければ効きません。
自分の資金と保有できる年数がこの条件に合うかは、統計を読むだけでは判断しきれません。分散が自分に効くかは、市場の今を聞いてから判断しましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ここからは効く条件・効かない条件とあわせて海外不動産投資で得られるものを見ていきましょう。
海外不動産投資のメリットは「条件つき」で3つ
海外不動産投資のメリットは大きく3つに整理できます。
国内資産では代わりにくい3つの役割
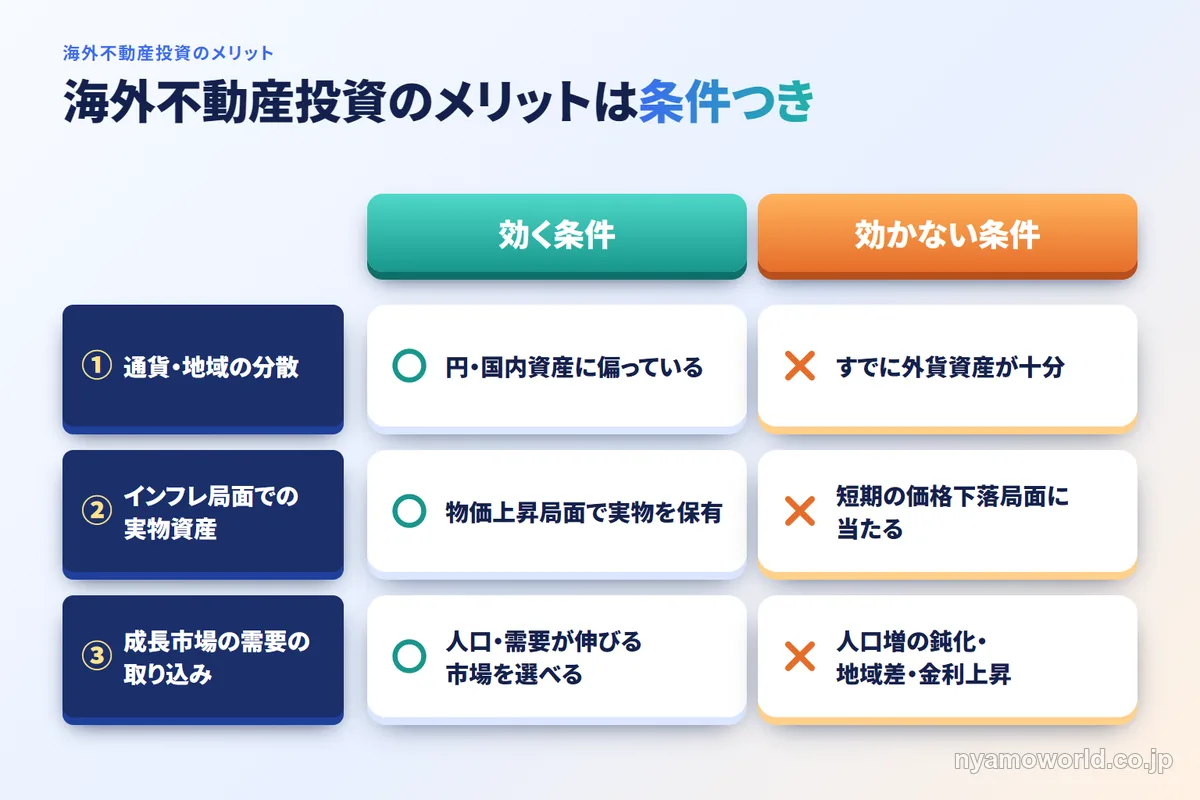
通貨・地域の分散とインフレ局面での実物資産、成長市場の需要の取り込みの3つです。
| メリット | 中身 |
|---|---|
| 通貨・地域の分散 | 円・現預金に偏った資産を 外貨建て資産と人口が増える市場へ分けられる |
| インフレ局面での実物資産 | 賃料・地価が物価とともに動きやすく 預金の目減りへの備えになる |
| 成長市場の需要の取り込み | 人口が増え住宅需要が伸びる市場を 国内不動産の代わりに持てる |
いずれも日本国内の資産・国内不動産だけでは代替しにくいものです。
どれも無条件では効かない
ただしこの3つはどれも無条件で効くわけではありません。
効くかどうかは円・国内資産にどれだけ偏っているか・保有する局面での為替の向き・対象とする市場・保有期間・現物かファンド型かという器、そして自分の属性によって変わります。以下のセクションでメリットごとに効く条件と効かない条件を同じ重さで見ていきましょう。
利回りと節税を主な理由にしない
「利回りが高い」「節税できる」という謳い文句を目にすることもありますが、この記事ではこの2つを主なメリットとして扱いません。海外の不動産は都市によって賃料と価格の比率が東京より高いところもあれば低いところもあり、表面の利回りと手取りの利回りは税・コスト・為替の分だけ乖離します。個人が国外の中古不動産を使って減価償却により損益通算する節税手法は、2020年度の税制改正で事実上使えなくなりました。
どちらもこの記事では詳しく扱わないため、知りたい場合はそれぞれの専門記事で確認してください。
円・現預金に偏った資産を通貨と地域で分ける
日本の家計金融資産は現金・預金に大きく偏っています。海外不動産はこの偏りを外貨建ての実物資産として是正する選択肢です。
通貨の分散:円に偏った資産を外貨建てで持つ
日本の家計金融資産に占める現金・預金の比率は47.2%、株式等は16.7%です。同時期の米国は現金・預金10.7%、株式等43.4%で日本とは正反対の構成です。ユーロエリアも現金・預金は31.1%で、日本ほどは偏っていません(いずれも2026年3月末時点。出典:日本銀行「資金循環の日米欧比較」)。
| 資産種別 | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 47.2% | 10.7% | 31.1% |
| 株式等 | 16.7% | 43.4% | 25.5% |
| 投資信託 | 6.9% | 13.3% | 12.1% |
| 家計金融資産の合計 | 2,386兆円 | 141.6兆ドル | 35.5兆ユーロ |
日本の家計は米国・ユーロエリアと比べても際立って円・現預金に集中しています。海外不動産は現地通貨、主にドル建ての資産としてこの偏りを実物で是正します。円の価値が下がる局面では外貨建て資産が相対的な下支えになります。
地域の分散:人口が減る日本と増える市場を組み合わせる
日本は人口が減り続ける一方で米国は増え続けています。国内と海外とで人口動態が逆を向いているということです。
人口が需要を押し下げる市場と押し上げる市場を組み合わせる。これが地域分散の中身です。
国内不動産だけを保有していると、人口が増える国の住宅需要を取り込む手段がありません。海外不動産はこの違いを資産に取り込むための選択肢になります。なお海外不動産と円資産・国内資産の値動きがどれだけ逆に動くかを示す相関係数のような定量データは存在しません。
ここで言う分散は、通貨と人口動態という市場構造の向きが逆であるという定性的な意味にとどまります。
効かない条件:すでに外貨資産が十分な人には追加リスク
通貨・地域の分散が効くのは円・国内資産に偏っている人です。
すでに外貨建て資産や海外資産の比率が高い人にとって海外不動産の上乗せは分散にはなりません。むしろ為替リスクとカントリーリスクを積み増すだけの結果になりえます。
分散はいまの自分の資産がどこに偏っているかを逆算して初めて効く考え方です。資産全体に占める円資産・外貨資産の比率を確認してから検討することをおすすめします。
海外不動産が実物資産としてインフレ局面で働く
実物資産は物価が上がる局面で名目の賃料・地価も動きやすいという性質を持ちます。この性質のインフレ局面での挙動は中立から強いと位置づけられます。
預金のように名目額が固定される資産は物価上昇分を吸収できず弱い立場に置かれます。日本はいまこの差が実際に効いてくる局面にあります。
預金のままだと購買力が目減りする
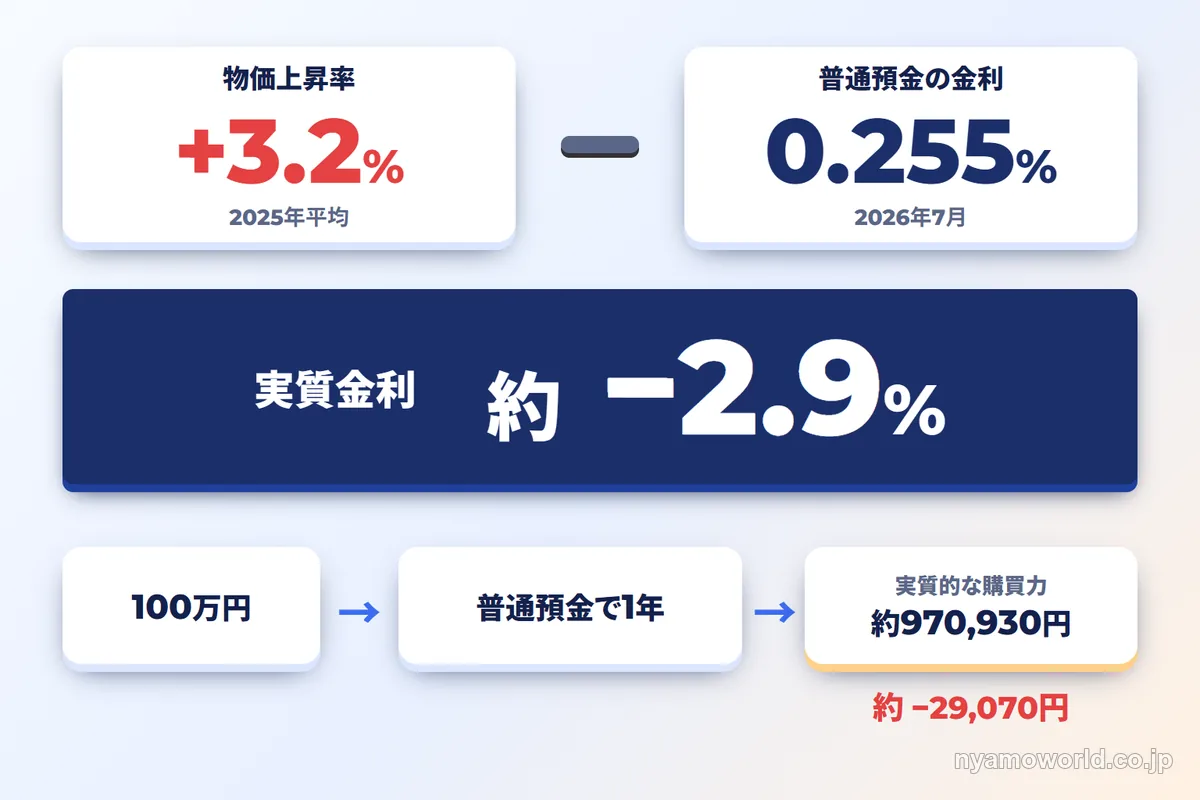
消費者物価指数(総合)は前年比+3.2%(2025年平均)で上昇しています。一方で普通預金の金利は0.255%(2026年7月)にとどまります。
この差から実質金利を計算すると約−2.9%です。100万円を1年間普通預金に置いた場合、実質的な購買力は約97万930円まで目減りする計算になります。
輸入物価指数は2020年を100とした場合196.6(2026年6月)まで上昇しており、円建ての輸入コストはこの数年でおよそ2倍になりました。輸入品の値上がりという形で円の目減りは日々の生活の中でも実感しやすくなっています。
実物資産だから物価とともに賃料・地価が動きやすい
主要な資産クラスをインフレ局面での挙動で並べると次のようになります。
| 資産クラス | インフレ局面での挙動 |
|---|---|
| 預貯金 | 弱い |
| 海外不動産(現物・ファンド型) ・国内不動産 | 中立〜強い |
| 金(現物)・物価連動国債 | 強い |
実物資産は物価が上がる局面で賃料・地価という名目の値も動きやすく、名目額が固定される預金や固定利付債とは異なり実質的な価値を保ちやすいとされています。ドル建てで保有していれば円安局面ではこれに円換算価値の押し上げが重なります。
「中立〜強い」という表現からも分かるとおり、これは一律に強いという話ではなく幅を持って捉えるべき性質です。実際に価格が下がる局面も存在します。
ただし価格は下落局面もある
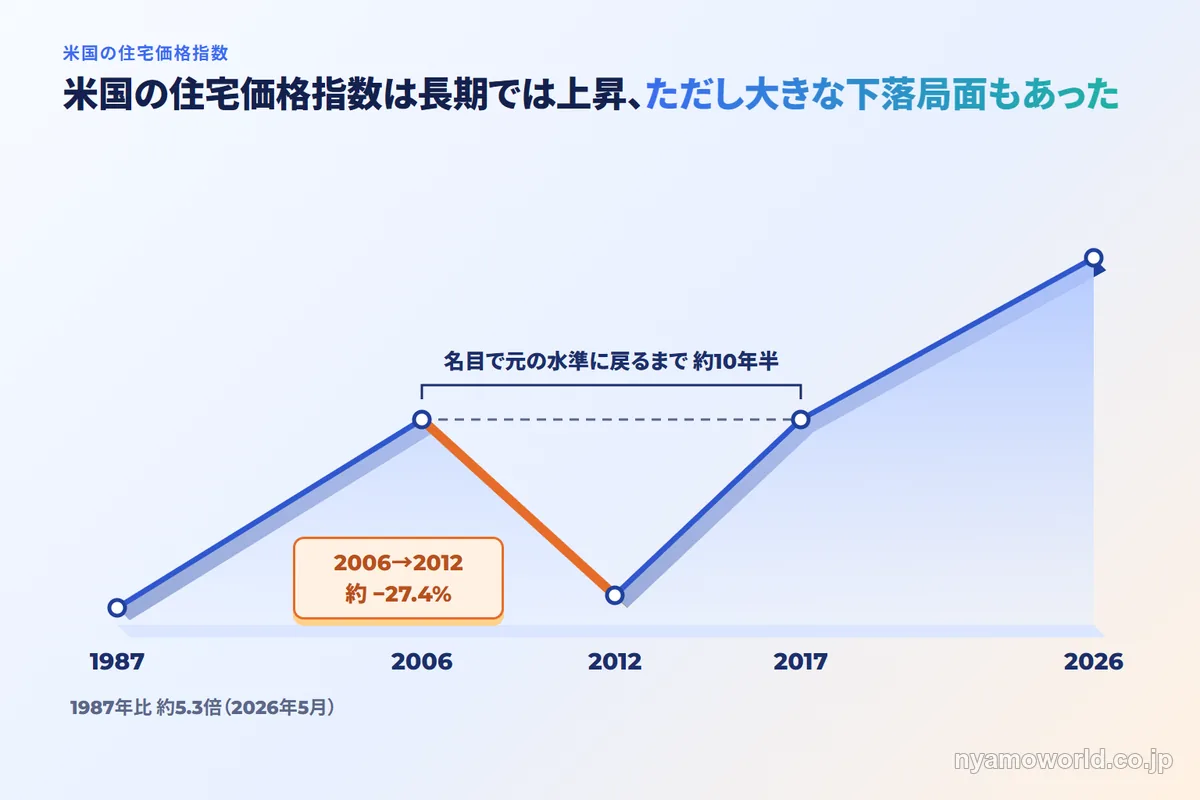
米国の住宅価格指数(S&P CoreLogic Case-Shiller全米指数)は1987年比で約5.3倍まで上昇しています。この長期の伸びだけを見ると実物資産は右肩上がりに映るかもしれません。
しかし同じ指数は2006年から2012年にかけて全米平均で約27.4%下落し、名目で元の水準に戻るまで約10年半を要しました。地域によっては5割を超える下落を記録した市場もあります。
実物資産だから必ず値上がりする・必ず下がらないという理解は事実に反します。インフレへの備えとしての実物資産の性質と短期の価格変動リスクは分けて理解しておく必要があります。
人口が増える海外市場の需要を取り込む
米国は人口が増え続けており住宅の供給不足も長く続いています。日本とは正反対の需給構造です。
国内不動産だけでは取り込めない、人口が増える国の住宅需要を持てること。これが成長市場メリットの中身です。
人口動態が日本と正反対
日本の人口は2024年に55万人減少し、14年連続の減少です。自然減は18年連続に達しています。新設住宅着工戸数も792,195戸(2024年・前年比▲3.3%)と減少基調です。
一方で米国の総人口は3億4,180万人(2025年7月時点。出典:米国国勢調査局)で増加を続けています。世帯形成や移民といった需要のドライバーが働き続けているためです。
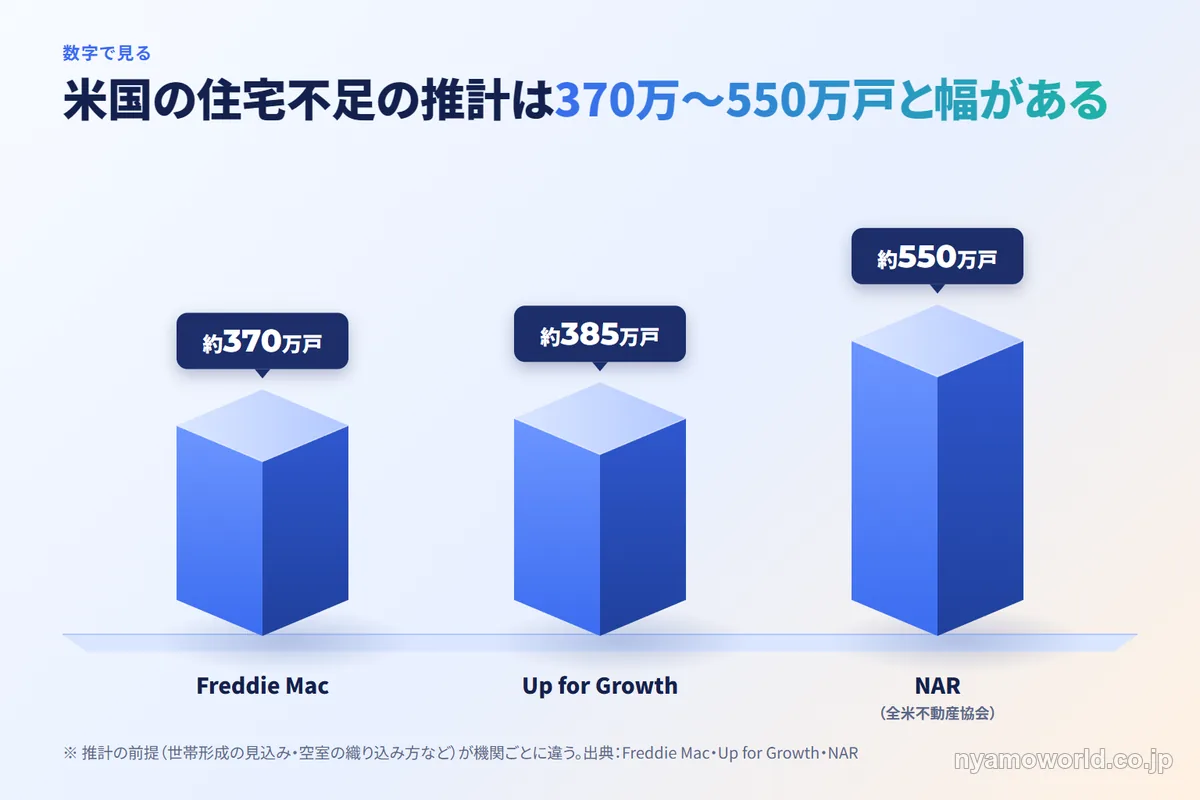
米国の住宅供給不足の推計は、機関によって前提が異なります。
- Freddie Mac:約370万戸
- Up for Growth:約385万戸
- NAR(全米不動産協会):約550万戸
推計に幅はあるものの複数の機関が構造的な供給不足を指摘している点は共通しています。
中古住宅の価値の残り方が日本と非対称
米国は中古住宅が主要な取引市場になっており、手入れをすれば築年数が経っても価値が維持・上昇しやすい市場です。
一方で日本の木造戸建ては税制・慣行上、築年数とともに評価が減衰しやすい構造になっています。同じ「不動産を持つ」でも、資産価値の残り方が日米で非対称ということです。
国内不動産では取り込みにくい資産価値の残りやすさも人口が増える市場を持つメリットの一部です。
効かない条件:人口増は鈍化し地域差・金利で伸びない市場もある
人口が増えるから値上がりするという図式は直結しません。以下のように効かなくなる条件が複数存在します。
- 米国の人口増ペースは鈍化している:純国際移民は270万人から130万人へ半減し、増加率は+0.5%(2024→25)まで落ちた
- 5つの州では人口が減少しており、フロリダの州間転入も急減している(22,517人、2025年)
- 30年固定住宅ローン金利は6.65%(2026年8月20日時点)まで上昇し、史上最低の2.65%(2021年)から大きく水準が変わった
- 新築中央値は約41万ドル(410,700ドル・2026年4月)まで上がった。初回購入者のシェアは21%と過去最低、年齢中央値は40歳と過去最高になった
- 新築在庫は9.3か月分で均衡の目安とされる約6か月を上回っており、品薄とは限らない
- 南部は人口流入が続く一方(テキサス+562,941人・フロリダ+467,347人・2023→24年)、地域によって明暗が分かれている
金利上昇はアフォーダビリティを悪化させ需要と着工の両方を冷やす方向に働きます。市場・エリア・時期の選び方を誤れば成長市場メリットは効かなくなります。人口が増えている国だからという理由だけで市場や時期を選ばないことが重要です。
市場ごとの需要・供給・価格を公的統計で掘り下げた検証は、米国不動産投資は本当に有望かを検証した記事にまとめています。
為替は円安の恩恵と円高の目減りがセット
海外不動産の賃料・売却代金は現地通貨建てで発生します。円に戻すときの為替相場によって円ベースの成果は増減します。
通貨分散のメリットと円高による目減りは同じ現象の表と裏です。
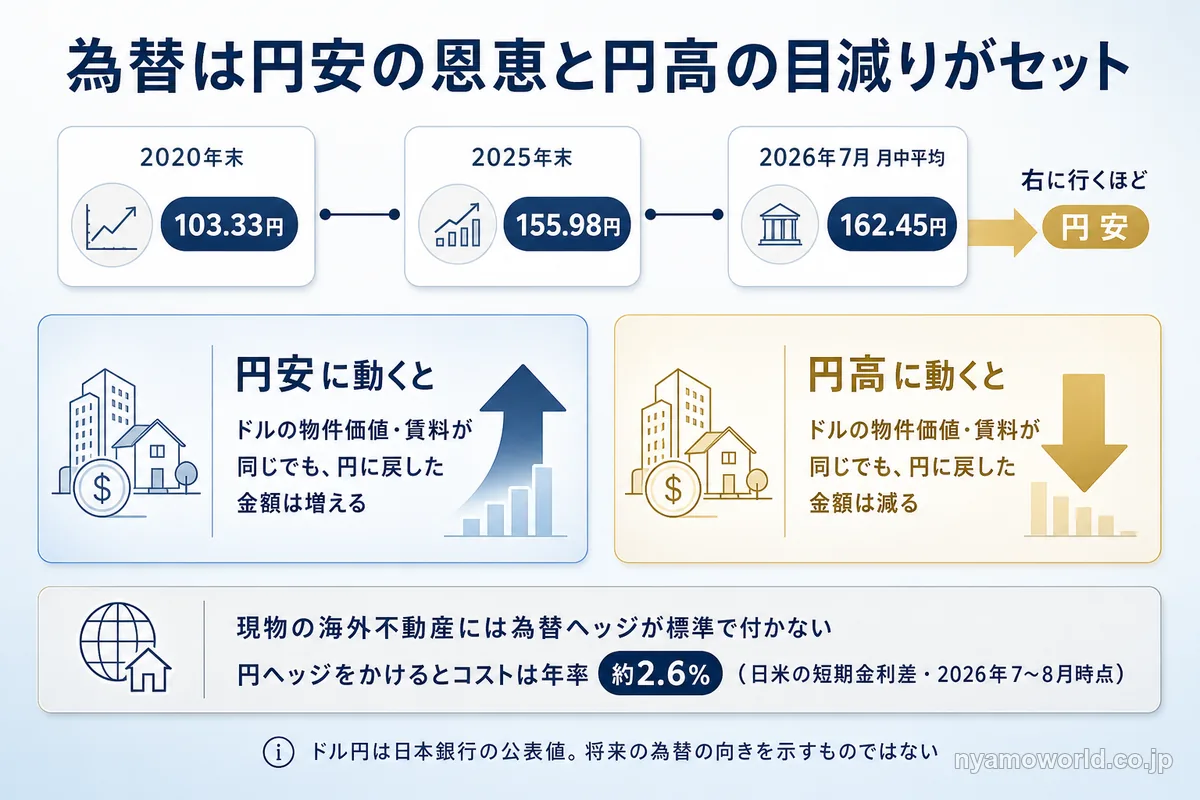
円安局面では円換算の価値・利回りが押し上げられる
ドル円は2020年末の103.33円から、2025年末には155.98円まで進み、2026年7月の月中平均は162.45円になりました。この間ドル建て資産の円換算額・賃料・売却代金は円安が進むほど押し上げられています。
通貨分散が効いたのは、まさにこの為替の方向のときです。円安局面が続く間は現地通貨で価値が変わらなくても円ベースの評価額は増えます。
円高に振れれば現地通貨で価値が不変でも円換算で目減りする
為替は逆にも動きます。円高局面では現地通貨建ての物件価値や賃料が変わらなくても、円に戻した金額は目減りします。
ドル円が2020年末から2026年7月までに103円台から160円台まで大きく動いた事実は、為替が円ベースの損益を大きく左右することを示しています。円安の恩恵を語るのであれば円高の目減りも同じ重さで見ておく必要があります。
現物・実物資産は為替ヘッジが標準で付かない
投資信託には「為替ヘッジあり」のコースが用意されていることがありますが、現物の海外不動産や非上場の実物資産には、為替予約が標準では組み込まれていません。投資家自身が別途手当てしない限りヘッジ機能は働かず、為替の値動きを受け入れることが前提になります。
仮に円ヘッジをかけたとしても日米の短期金利差に相当するコストが毎年発生します。その水準は年率で約2.6%です(2026年7〜8月時点のFF金利中央値と無担保コールレートの差)。
為替の恩恵も目減りもそのまま受ける。これが海外不動産の素の姿です。
同じ海外不動産でも「現物」と「ファンド型」で得られ方が変わる
海外不動産のメリットは現物とファンド型のどちらで持つかによって得られ方が変わります。
現物は実務と資金拘束を負う代わりに実物を直接保有でき、ファンド型はその負担を外す代わりに器によって流動性や保護の仕組みが変わります。
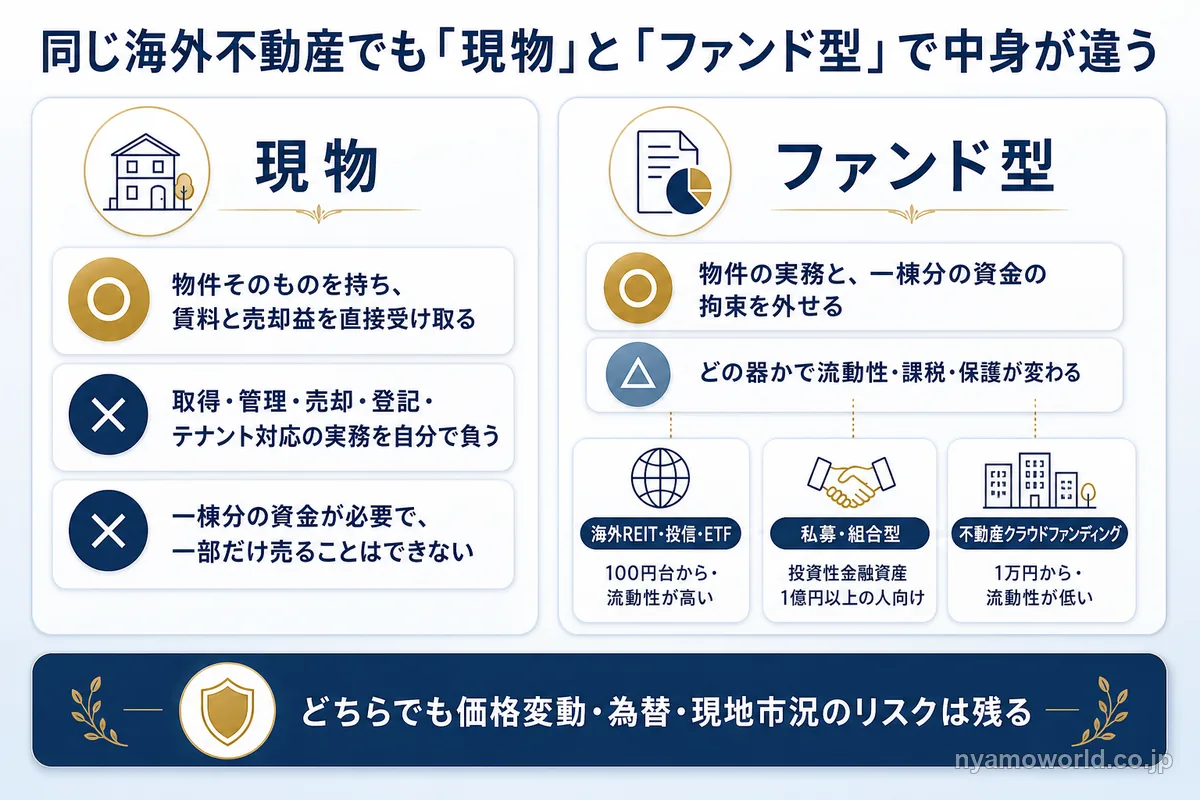
現物:実物を直接持てる代わりに取得・管理・売却と資金拘束を負う
現物の海外不動産は物件そのものを保有し賃料と売却益を直接受け取れます。実物の存在感を最大限に得られる持ち方です。
一方で取得・管理・売却・現地の権利登記・テナント対応といった実務と一棟分(数百万円以上)の資金拘束が必要になります。分割して一部だけ売却することもできず流動性は低いままです。
ファンド型:外せる負担と、器で変わる流動性・保護
ファンド型は物件の取得・管理・売却の実務と一棟分の資金拘束を外せる持ち方です。ただしどの器に乗るかによって流動性・課税・保護の仕組みが大きく変わります。
| 器 | 目安となる最低額 | 流動性 | NISA | 投資者保護基金 | 海外物件 |
|---|---|---|---|---|---|
| 海外REIT・投信・ETF | 投信・ETFは100円台〜 | 高い(取引所売買・毎営業日解約など) | 対象 | 証券会社経由なら対象 (一般顧客補償上限1,000万円) | ○ |
| 私募・組合型 (適格機関投資家等特例業務) | 投資性金融資産1億円以上 | 低い | 対象外 | 対象外 | ○ |
| 不動産クラウドファンディング(不特法) | 1万円〜 | 低い | 対象外 | 対象外 | 未整理(実務は国内中心) |
海外REIT・投信・ETFは20.315%の申告分離課税で少額から始められ、証券会社経由であれば投資者保護基金の対象にも入ります。私募・組合型は個人では投資性金融資産1億円以上が前提のプロ・富裕層向けの器で、投資者保護基金の対象外です。不動産クラウドファンディングは少額で始められる一方で投資者保護基金の対象外です。海外物件を扱えるかどうかは制度上まだ整理されておらず、実務は国内中心にとどまっています。
投資信託の中には、米国の住宅供給不足を背景に、住宅メーカー向けに住宅用地を供給する事業を投資対象としてドル建てで運用する公募の投資信託もあります。建物ではなく住宅用地を持つ点で現物の賃貸住宅とは値動きの要因が異なりますが、価格変動・為替・換金できない期間があり投資元本を下回る可能性がある点はほかの器と同じです。
「ファンド型なら安心」ではなく、器によって流動性・保護・課税が別物になる。これが同じ海外不動産でもファンド型で持つ場合に理解しておきたいポイントです。器を問わず価格変動・為替・現地市況のリスクは残り続けます。
メリットが効かない人・効かない条件
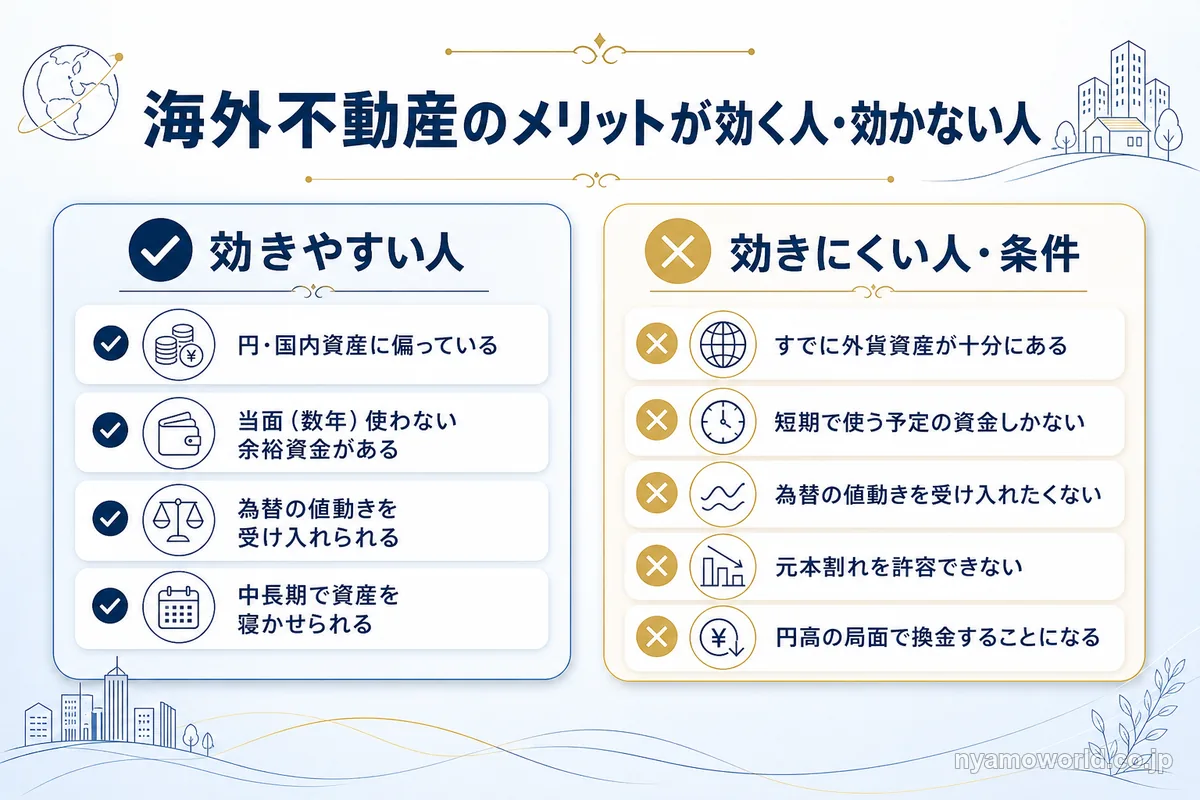
効かなくなる4つの条件
海外不動産のメリットは次の条件がそろうと効かなくなります。
- 円高局面で保有・換金することになる
- 供給過多や人口増の鈍化でその市場自体が伸びない
- 遠隔地・外国語・異なる法制度の中で物件や管理の状況を把握できない
- 短期で使う予定の資金を入れてしまい流動性の低さに耐えられない
向いていない人
3年以内に使う予定の資金しかない人・為替の値動きを一切受け入れたくない人・元本割れを1円も許容できない人には、海外不動産は向いていません。
難点の全体像や買う前から保有中、出口までにどんな失敗が連鎖しやすいかはそれぞれ専門に扱う記事で詳しく確認できます。ここではメリットが条件つきであることの裏返しとして、効かない条件の要点だけを押さえておいてください。
自分にメリットが効くかの判断と、次の一歩
メリットが上回りやすい4つの条件
海外不動産のメリットが上回りやすいのは次の条件に当てはまる人です。
- 円・国内資産に偏っている
- 当面(数年)使わない余裕資金がある
- 為替の値動きを受け入れられる
- 中長期で資産を寝かせられる
これらに当てはまらない部分が多いほど海外不動産のメリットは効きにくくなります。逆にすべてに近い形で当てはまるなら検討する価値のある選択肢です。
判断の次に確かめる各論
判断の次に必要なのは各論を一つずつ確認していくことです。現物で持つかファンド型で持つか、少額でどこまでできるか、どの国を対象にするか。税金はどう扱われるか、難点はどこまで許容できるか。それぞれの疑問に答える記事が用意されています。
無料セミナーで確かめられること
為替が円高に振れたときの影響・換金できない期間・米国の住宅市場と開発現場の最新状況は、統計だけでは自分の資金計画に当てはめきれません。こうした点はセミナーで専門家の解説を聞いて確かめられます。
参加費は無料で、オンライン(Zoom)開催の60分です(2026年10月15日時点)。無理な勧誘はありません(主催者の案内)。円と国内資産に偏っていると感じる人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産投資のメリットに関するFAQ
- 海外不動産は元本保証や必ず値上がりすることはありますか?
-
いいえ、そうした保証はありません。米国の住宅価格指数は長期では上昇していますが、2006年から2012年にかけて全米平均で約27%下落した局面もありました。実物資産は長期の視点に立った性質であり価格変動リスクは常に残ります。「必ず」という言い方には注意が必要です。
- 海外不動産は「安く買える」ことは有利と考えていいですか?
-
一概にそうとは言えません。価格が安い市場は需要や流動性が弱いために安くなっていることもあり、売りたいときに買い手が見つかりにくい可能性があります。安さだけで判断せず賃料水準や将来の需要動向とあわせて見ておく必要があります。
- 海外不動産に為替ヘッジはかけられますか?
-
現物や非上場の実物資産には、為替ヘッジが標準では組み込まれていません。投資家自身が別途手当てしない限り為替の値動きをそのまま受け入れることになります。仮に円ヘッジをかけても日米の金利差に応じたコストが毎年発生します。
- 海外REITと現物の海外不動産はどう違いますか?
-
現物は物件そのものを保有し取得・管理・売却の実務と資金拘束を負います。海外REITなどの有価証券は少額から購入でき流動性も高くなります。ただし流動性・課税・保護の仕組みは器によって異なるため、選び方は別記事で詳しく整理しています。
- メリットだけを強調する海外不動産の記事が多いのはなぜですか?
-
海外不動産は情報が少なく、広告色の強い記事ほどメリットだけを並べてリスクを薄める傾向があります。この記事ではメリットのそれぞれに効く条件と効かない条件をあわせて示し、判断材料を偏りなく提供することを意識しています。
- 海外不動産で節税はできますか?
-
個人が国外の中古建物を使い、減価償却費で生じた赤字を給与などほかの所得と損益通算する方法は、2020年度の税制改正により2021年分以後は使えなくなりました。節税を主な目的にするのではなく、資産の分散として検討するのが前提です。
- 海外不動産は少額から始められますか?
-
現物は一棟分の資金が必要ですが、海外REITを組み入れた投資信託やETFは100円台から、不動産クラウドファンディングは1万円から始められるものがあります。器によって流動性・課税・投資者保護基金の扱いが異なります。
- 円高になると海外不動産の価値はどうなりますか?
-
現地通貨建ての物件価値や賃料が変わらなくても、円に戻した金額は目減りします。ドル円は2020年末の103.33円から2026年7月の月中平均162.45円まで動いており、為替が円ベースの損益を大きく左右します。
- 米国の住宅は本当に不足しているのですか?
-
推計は機関によって異なります。Freddie Macは約370万戸・Up for Growthは約385万戸・NAR(全米不動産協会)は約550万戸としています。幅はあるものの、複数の機関が供給不足を指摘しています。一方で新築在庫が均衡の目安を上回る時期もあり、市場全体が一律に品薄とは限りません。
まとめ
海外不動産投資のメリットは通貨・地域の分散、インフレ局面での実物資産としての性質、人口が増える市場の需要を取り込めることの3つに整理できます。ただしそのどれも無条件で効くわけではなく、円・国内資産への偏り具合や為替の局面・保有する器によって得られ方は変わります。
改めて押さえておきたいのは次の点です。
分散は「偏っている人」に効く
すでに外貨資産を十分に持つ人には分散の効果は働きません。
実物資産は目減りへの備えになりうるが、値下がりもする
インフレ局面での挙動は中立〜強いとされる一方で価格が大きく下落した局面も過去にありました。
現物とファンド型で得られ方は別物
実物を直接持つか、実務と資金拘束を外す代わりに器ごとの流動性・保護の違いを受け入れるかで、中身が変わります。
円・国内資産への偏りを感じていて、当面使わない資金を中長期で寝かせられる人には検討する価値がありますが、短期で使う予定の資金しかない人や為替の値動きを受け入れられない人には向きません。
自分のケースに当てはまるかは現物かファンド型か・少額でどこまでできるかといった各論を1つずつ確認しながら判断していくのがよいでしょう。円と国内にない分散を足したい人は、自分の資産構成を持って話を聞きに行きましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。