「お得なクレジットカード」で検索するとランキングが何十枚も並び、どれも1位の理由がもっともらしく見えて結局どれを作ればいいのか決めきれない。
どのカードも年会費は毎年決まって出ていきます。一方で特典から受け取れる価値は使い方しだいで変わり、使わなければゼロです。
だから得するカードは人によって違い、決め手は還元率ではなくいまの生活でお金を使っている場面と特典が重なるかどうかです。確定しているメリットだけで年会費を上回るカードを選べば、ランキングの順位に関係なく後悔しません。
このあと目的別の早見表で自分の使い方に近いカードを選び、3つの判断基準で本当に持つ理由があるかを見ていきます。たとえば出張や旅行で年2回以上空港を使うなら、プライオリティ・パスのプレステージ会員が付くセゾンプラチナビジネスアメックス(初年度無料・2年目以降33,000円)が候補になります(セゾンカード公式)。
自分に合う1枚が決まれば更新のたびに必要か迷うことがなくなり、普段の支払いや旅先で特典を使いながら年会費の元を取れます。

★ 入会キャンペーン Amazonギフトカード12,000円分
目的別:自分に合うクレジットカードの早見表(簡易診断)
下の表の左の列から、いまの自分に近い使い方を1つ選んでください。並びは年会費の安い順です。順位ではありません。
| いまの使い方 | 向いているカード | 年会費(税込) | 年会費を払う理由 |
|---|---|---|---|
| 買い物は日用品が中心で、外食・旅行・出張は少ない | 年会費無料のカード | 無料 | 年会費をかけて受け取る特典が生活の中にないため |
| 出張や旅行で、年2回以上は空港を使う | セゾンプラチナビジネスアメックス | 初年度無料 2年目以降33,000円 | プライオリティ・パス(プレステージ会員)で空港ラウンジを使える |
| 外食・旅行が多く、カード払いが年200万円以上ある | アメックスゴールドプリファード | 39,600円 | フリー・ステイ・ギフトとゴールド・ダイニング by 招待日和 |
| 事業の経費や接待・会食の支払いが多い | アメックスビジネスゴールド | 49,500円 | 経費の支払いを分けられ、ビジネス・ダイニング・コレクション by グルメクーポンを使える |
どの行にも当てはまらないなら、いまは年会費のかかるカードを作る時期ではないと考えてよいでしょう。ランキングで上位のカードでも自分の使い方と重ならなければ得にはなりません。年間の利用額の条件で年会費を無料にできるカードも含めて比べるなら、ゴールドカードのおすすめ7枚の比較も見ておきましょう。
クレカ積立に向くカードはクレカ積立におすすめのカードで比べています。
結婚や旅行をきっかけにカードを見直したい30代の人は、30代におすすめのクレジットカード4枚で使い方別に4枚の年会費と特典を比べています。
女性向けの選び方は女性におすすめのクレジットカードで比べています。
家族の支払いや旅行・会食が増えた40代の人は、40代におすすめのクレジットカード4枚で年間の利用額と家族カードの使い方から4枚を比べています。
子どもの手が離れて夫婦の旅行や外食が増えた50代の人は、次の記事で3枚を比べています。
退職して夫婦で国内や海外へ旅行に出る回数が増えた60代の人は、次の記事で2枚を比べています。
外食・旅行・出張が少ないなら年会費無料のカード
支払いの大半が食費・光熱費・通信費なら、年会費のかかるカードの特典を使う場面はほとんどありません。普段よく使う店やサービスでポイントが貯まりやすい年会費無料のカードを1枚選べば十分です。
出張や旅行が増えた・会食が増えたといった変化があったときに年会費のかかるカードを検討すれば遅くありません。
空港をよく使うならセゾンプラチナビジネスアメックス
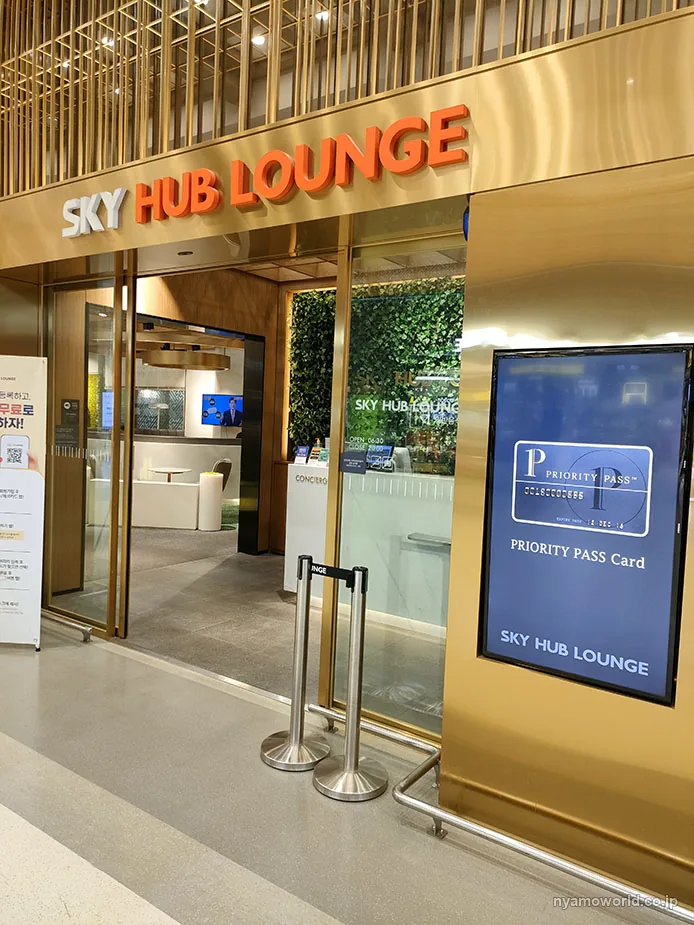
セゾンプラチナビジネスアメックスは世界の空港ラウンジを使えるプライオリティ・パスのプレステージ会員(通常年会費469米ドル)が付いて、年会費は初年度無料・2年目以降33,000円(税込)です。
年会費がかかるポイントプログラムの損得はメンバーシップ・リワード・プラスで解説しています。
ビジネスカードですが会社員も申し込めます。追加の年会費なしで個人用のセゾンプラチナアメックスも発行できるので、仕事用と個人用を分けて持ちたい人にも合います。
アメックスの支払いの流れはアメックスの引き落としのスケジュールで確認できます。
分かれ目は、空港を使う予定が年2回以上あるかどうかです。判断基準の1つ目にあたります。
★ 入会キャンペーン Amazonギフトカード12,000円分
外食・旅行にお金を使うならアメックスゴールドプリファード
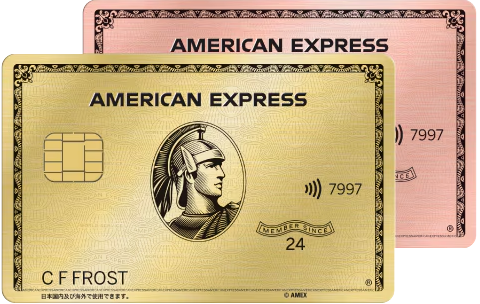
アメックスゴールドプリファードの年会費は39,600円(税込)です。年会費を払う理由になるのは次の2つの特典です(アメックス公式)。
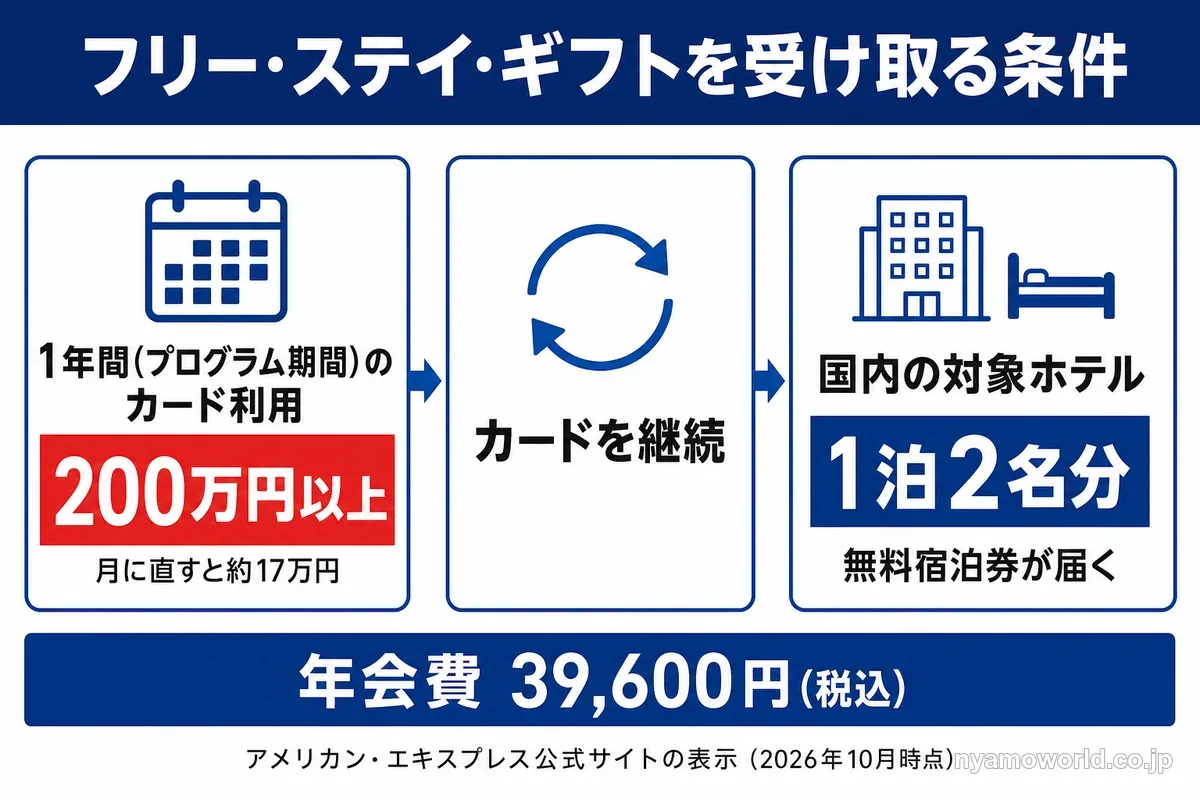
- フリー・ステイ・ギフト:1年間(プログラム期間)のカード利用が200万円(税込)以上でカードを継続すると、国内の対象ホテルの1泊2名分の無料宿泊券が届く
- ゴールド・ダイニング by 招待日和:対象レストランの所定のコースを大人2名以上で予約すると、1名分のコース料金が無料(1店舗につき半年に1回まで)
年200万円は月に直すと約17万円です。外食や旅行・日々の支払いをこのカードにまとめてこの金額に届くかどうかが、年会費に見合うかを判断する目安になります。
★ 入会キャンペーン 最大120,000ポイント

事業の経費・接待が多いならアメックスビジネスゴールド

経営者や個人事業主で経費の支払いを個人のカードで立て替えているなら、事業用のカードを分けるだけで経理の手間が減ります。アメックスビジネスゴールドは年会費49,500円(税込)で、メタル製のビジネスカードです。全国約200店舗の対象レストランで所定のコースを2名以上で予約すると1名分が無料になる「ビジネス・ダイニング・コレクション by グルメクーポン」(アメックス公式)が付いています。
接待や会食がほとんどなく経費の支払いを分けたいだけなら、年会費がもっと安いビジネスカードでも足ります。

★ 入会キャンペーン 最大170,000ポイント
関連記事
- セゾンプラチナビジネスアメックスは会社員や個人事業主でも作れる?メリットは?
- アメックスゴールドプリファードを持つ意味は?向いている人・向いていない人を解説
- アメックスビジネスゴールドは年会費に見合う?向いている事業者タイプと3つの判断基準とは
- 空港ラウンジが使えるおすすめクレカ|自分に合った選び方も解説
お得なクレジットカードの選び方|後悔しないための3つの判断基準
クレジットカードを選ぶとき、ポイント還元率やたくさんの特典など把握すべき情報の多さに戸惑いますよね。年会費が高いカードほどその傾向は強くなります。
複数のカードを比較してそれぞれがどう違っているのかをすべて把握しようとすれば、その情報量はさらに膨大になります。しかし真に満足度の高い一枚を選ぶために重要なのは数字の比較ではなく自分自身のライフスタイルとの整合性なのです。
以下にクレジットカード選びで後悔しないための判断基準を3つのポイントに絞って解説します。
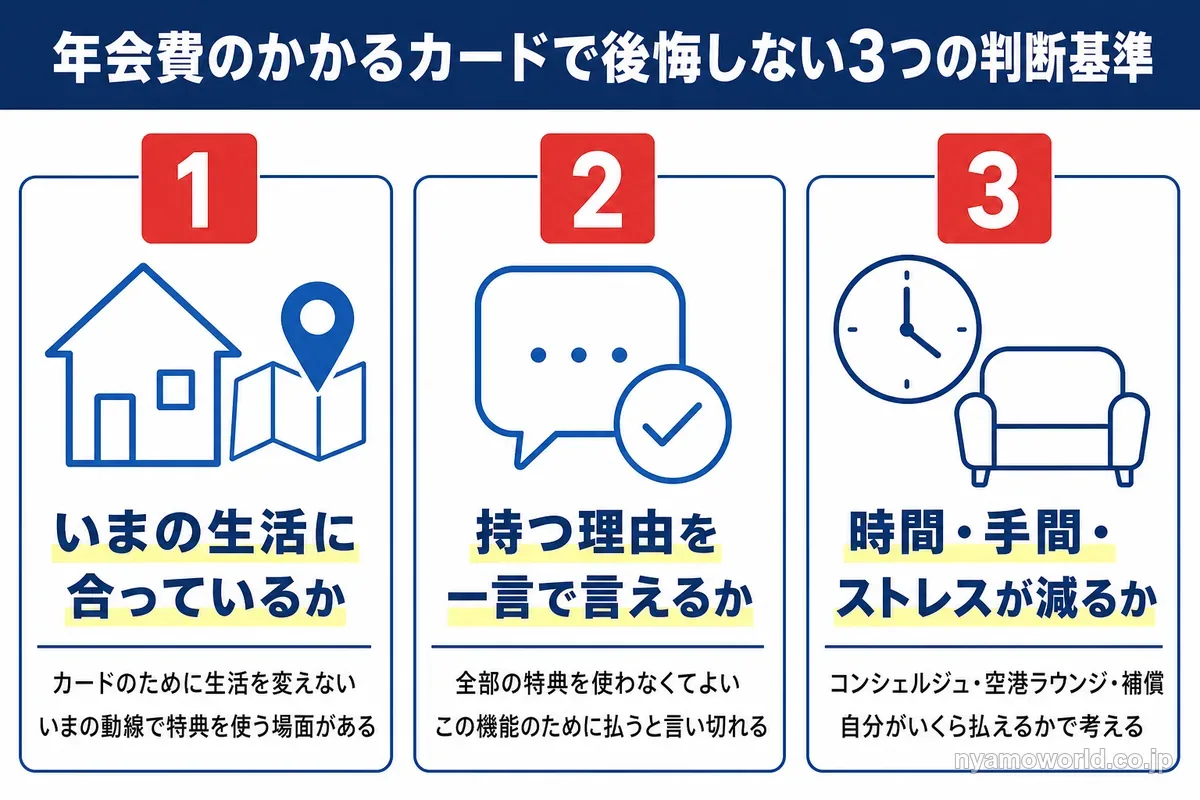
1. いまのライフスタイルに合致しているか
カードの特典を見てこのカードを持てばあんな場所に行ける・こんな体験ができると期待に胸を膨らませるのは、カード選びの醍醐味です。しかし現実として、カードを手にすることで自分の行動原理や趣味趣向がほとんど変わることはありません。
カードを持つときに想い描いた未来と、1年間保有したあと結果の差が大きいほど「思ったほど使わなかった」という後悔が生まれます。
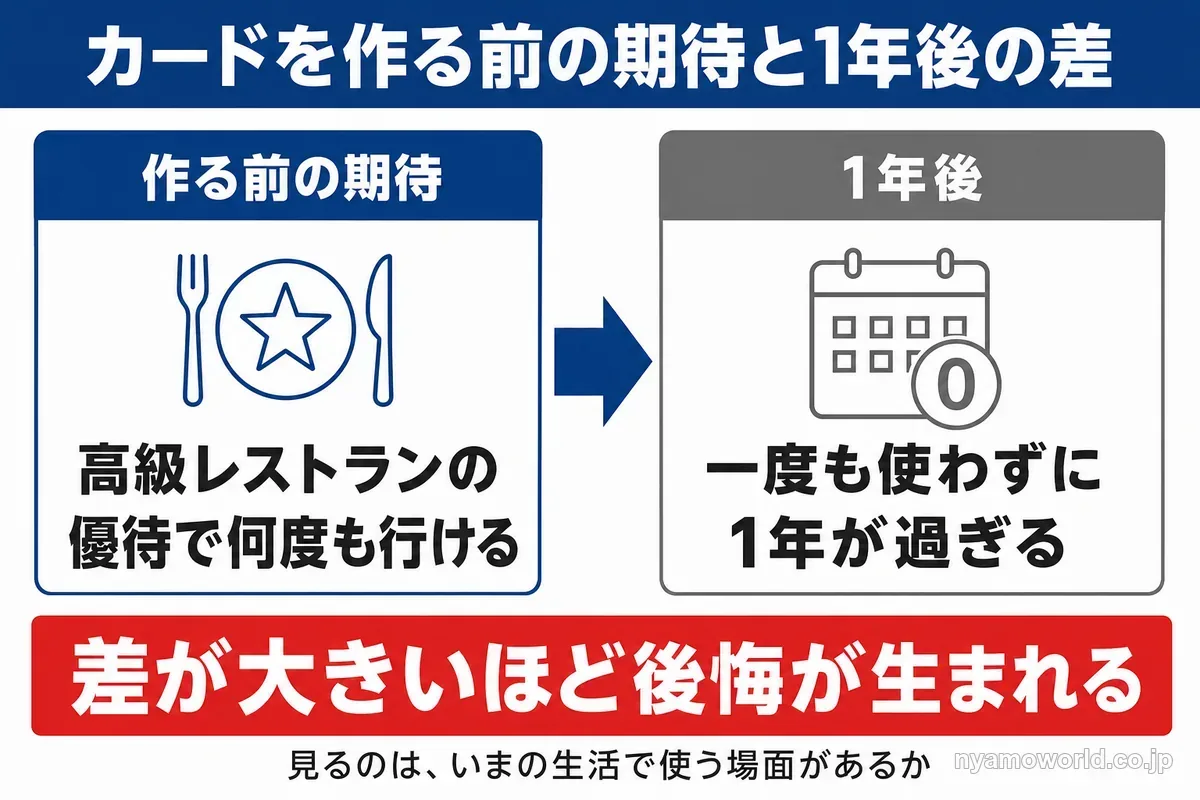
だから大切なのは、カードのために生活を変えるのではなく、現在のビジネスやプライベートの動線上にカードを活用できる場面があるかという視点です。
もっとも理想なのはカードのスペックを見た瞬間に「こんなカードがあるならもっと早く作っておけば良かった!」と思えるくらいメリットが明確であることです。この感覚こそ、そのカードがいまのライフスタイルに合っている証拠です。
年会費が高いプラチナカードの例としてapollostation THE PLATINUMも参考になります。
2. そのカードを持つ理由をシンプルに説明できるか
ハイステータスなカードほど特典は多岐にわたりますが、それら全てを網羅しようとする必要はありません。むしろなぜ自分がそのカードを持つのかを一言で説明できるかどうかが重要です。
緻密に計算した複雑な活用方法で年会費を回収しようとすることは、自分にノルマを課しているのと同義です。すべての特典を使いこなせなくても、自分はこの機能のために年会費を払っていると言い切れるシンプルさが長期的な満足度に繋がります。
そのカードを持つ理由が明確であれば将来的に年会費が上がったりサービス内容が変わったりした際も、継続すべきか解約すべきかの判断はシンプルです。
3. 時間・手間・ストレスを削減できるか
年会費の高いハイステータスなカードほどその真の価値は時間や作業コストの削減、そして精神的な満足感にあります。
事務手続きを簡略化してくれるコンシェルジュ、移動のストレスを軽減するラウンジ、万が一の際の補償。これらに対して自分がどれほどの対価を支払えるかを冷静に考えてみてください。
これらは客観的な数値で測れるものではありません。ある人にとっては人生の質を上げる不可欠なサービスであっても、別の人にとっては過剰な贅沢となります。自分にとってそのサービスが日々のストレスを取り除き快適さを提供してくれる投資になるかを見極めることが、満足度の高い選択への近道です。
ポイント還元率でカードを選ぶべきではない
ポイントを賢く効率よく貯めれば家計や経費の助けになりますし、マイルに交換することで1ポイントの価値を数倍に高められるのもまた事実です。
ポイントの価値を高める方法は永久不滅ポイントの仕組みと使い方で解説しています。
しかしポイント還元をカード選びの主目的に置いてしまうことはおすすめしません。
消費のゆがみを生むリスク
高い還元率を追い求めると私たちの行動は無意識に制限されていきます。ポイントが多く付くからという理由で本来必要のないものを購入したり、ポイントアップの対象店以外を選択肢から外してしまう事態が起こります。
ポイント獲得という目的のために自分の選択が歪められてしまっては本末転倒ですよね。
「貯まったポイントを上手に活用すること」と「ポイントの貯まりやすさ」は重要度を分けて考えるべきです。
ポイント還元はカード独自の個性ではない
冷静に市場を見渡せば現代においてポイント還元が一切ないクレジットカードはほぼ存在しません。
年会費が数万円のカードでも街での買い物の基本還元率は年会費無料のカードと大きく変わらないことが珍しくありません。年会費の差は還元率ではなく特典の中身に表れています。
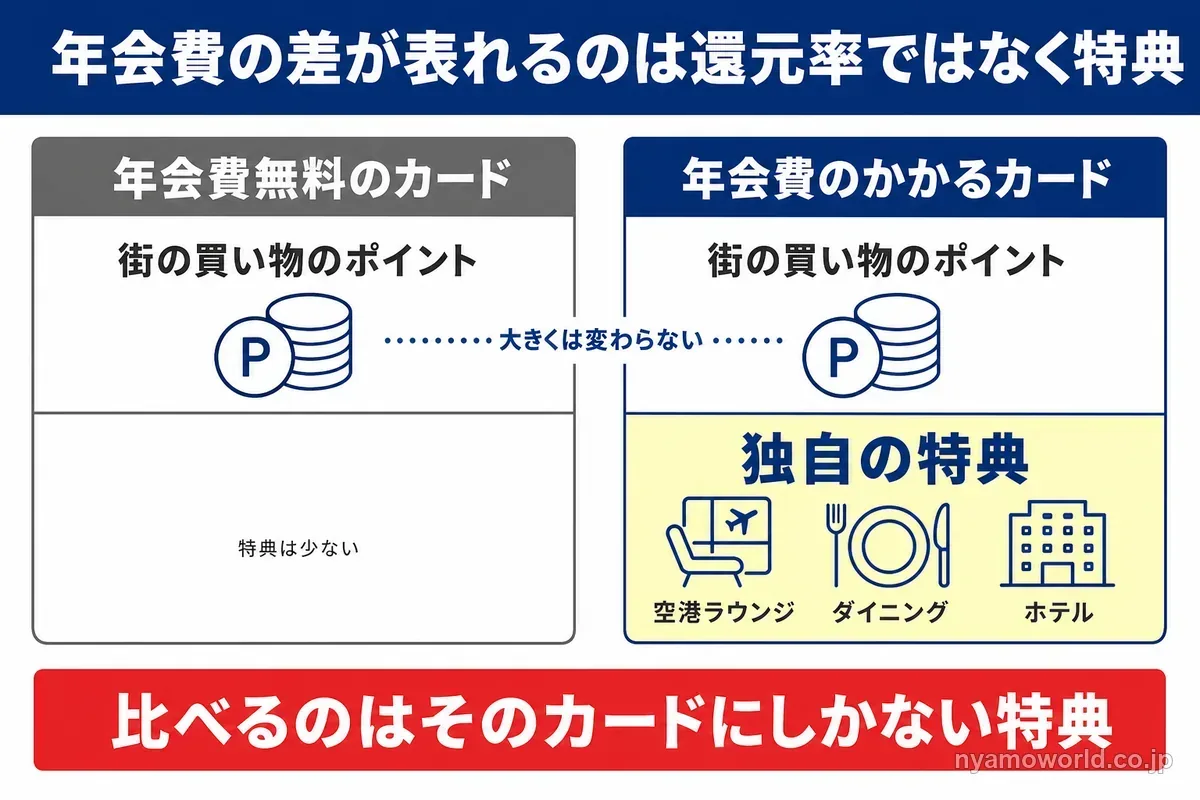
たしかに特定店舗でのポイント還元率や特定の航空会社におけるマイルに特化したカードもありますので、明確な目的を持ってそのカードを選ぶのであれば理にかなっています。
しかしそうでないならポイント還元という標準機能の微差にこだわるよりも、それぞれのカードにしかない独自のサービスに目を向ける方が本当の意味で自分に合ったカードを選んでいると言えます。
年会費カードを検討するときポイントはあくまでカードを使った結果として付いてくる副産物と捉えるべきです。主従を逆転させず、自分が本当に必要とするサービスを軸に据えることこそ、後悔しないための合理的で最適なルートと言えます。
損とは何か・得とは何か
カードを持つかどうかを判断するとき多くの人が年会費を回収できるかを数字だけで計算してしまいがちです。
ここで1つよくある例を考えてみましょう。
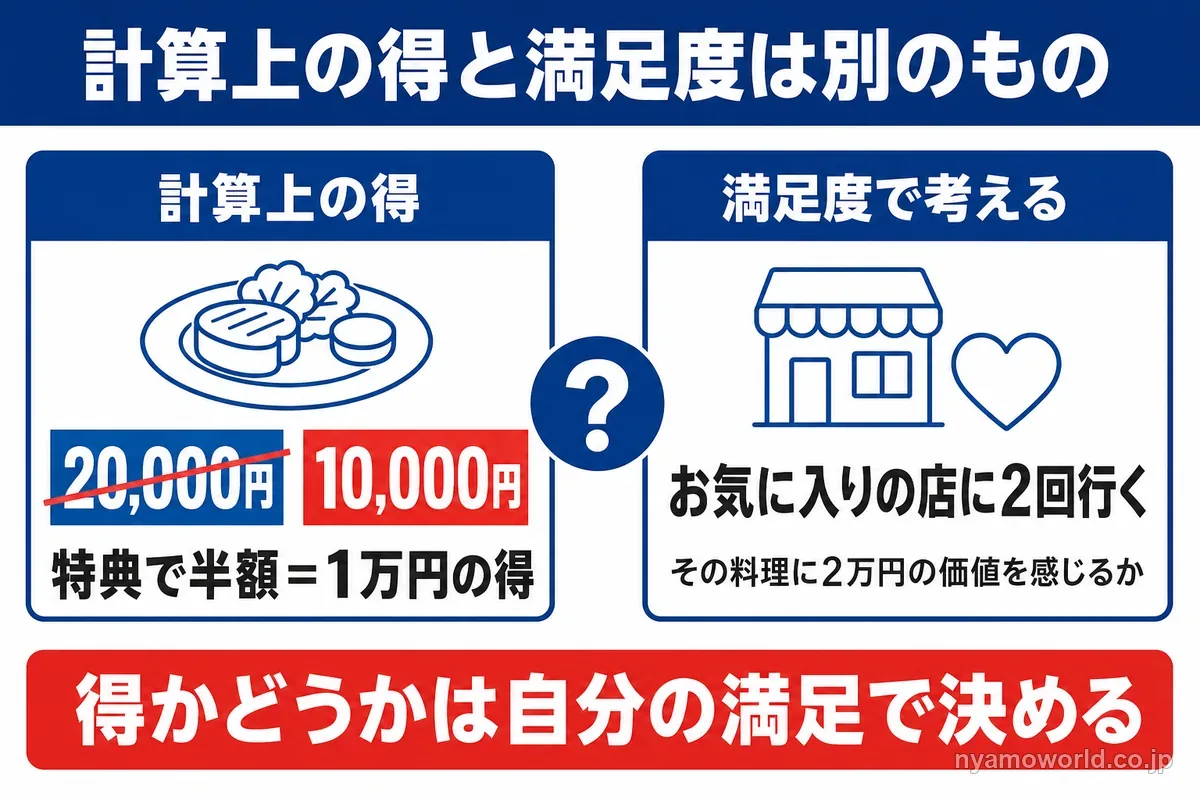
例:2万円のコース料理がカード特典で半額になるというサービス
計算上は数回の利用で元が取れる
1回利用するごとに1万円得する計算になるため数回使うだけで年会費の元は取れます。これはたしかに計算上はお得です。
得かどうかは満足感で決まる
得をしたかどうかは金額ではなく自分の満足感で決まります。
ここで冷静に考えてみてください。
そもそもあなたは、心からその料理に2万円の価値を感じているでしょうか?
もしかすると2万円が1万円になったという”お得感”に惑わされているだけで、冷静に考えればもう少しリーズナブルなお気に入りのお店に2回行く方が満足度が高かったりしませんか?
お金はすべての人にとって共通の尺度なので、特典のお得さを金額に換算して伝えられるケースは多いです。
これは当サイトも例外ではありません。
しかしながら同じ金額を払った同じサービスでも、そこから得られる満足感は人それぞれです。お金の計算上では得をしていても自分自身の満足感が伴わないのであれば、それは真の意味で得をしているとは言えません。
私たちが提供できるのはあくまでカードに関する客観的な情報と考え方です。
最終的には数字の計算ではなく、あなた自身が嬉しい・ワクワクする・安心するなどポジティブな気持ちになれるかどうか。これがもっともシンプルで確かな判断基準です。
カード年会費は固定、受け取れる特典は変動
クレジットカードの年会費は将来どれだけ受け取れるか分からないサービスに対する先払い投資です。
支払いと受け取りの時期がずれる
一般的な買い物であれば目の前の商品に対してその場で対価を支払いますが、クレカの場合は支払い(年会費)と対価の受け取り(特典の活用)のタイミングが大きく離れています。このタイムラグが判断を難しくさせる要因でもあるのです。
確定と不確定に分けて考える
この投資を失敗させないためには、提供されるサービスや特典を①確定的な部分と②不確定な部分に分けて考える冷静さが欠かせません。
現在の生活動線を変えずとも、自動的に、あるいは確実に利用することになるメリットや特典。
偶然利用する機会が訪れたり自分から計画・行動しなければ得られない、現段階では未定のメリットや特典。
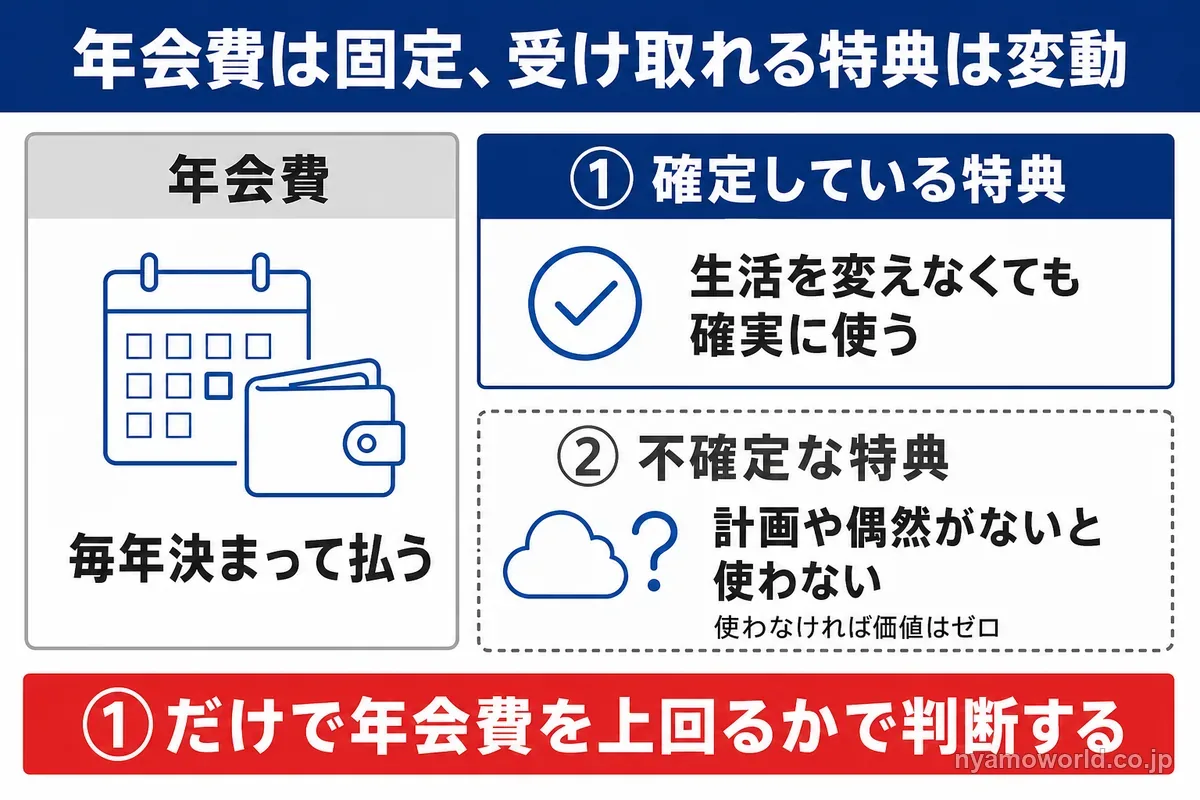
失敗する典型的なパターンは後者の不確定な部分への期待値が大きすぎることです。その特典がどんなに魅力的に見えても、いざその時が来なければ受け取れる価値はゼロになります。
合理的な判断基準は確定しているメリットだけでも年会費以上の価値があるかどうか。この一点に尽きます。ここを見誤らなければ大幅に得することがなかったとしても、後悔するほどの悪い結果になることはありません。
よくある質問(FAQ)
クレジットカード選びでよくある疑問・質問を紹介します。
- クレジットカードのランキングや診断はどう使えばよいですか?
-
ランキングは作った人が何を重視したかで順位が変わります。還元率を重視すれば年会費無料のカードが上に来やすく、特典を重視すれば年会費のかかるカードが上に来やすくなります。
ランキングや診断は候補を絞る道具として使い、最後は確定的に使う特典だけで年会費を上回るかを自分の支出に当てはめて確かめるのがおすすめです。
- 年会費が高いカードはどんな人に向いていますか?
-
ハイステータスなカードほどディナーやホテル宿泊など特別な体験をさらにアップグレードしてくれるような特典が充実していく傾向にあります。そのためこのような生活費以外の出費が多い人ほど恩恵を受けやすい設計になっています。
逆に言えばいくら決済額が大きくてもそのほとんどが食費・光熱費・通信費であるならば、ミスマッチになる可能性が高いです。
- ライフステージが変わった際、解約やダウングレードを判断する基準を教えてください。
-
更新月の3ヶ月前に現在の生活習慣で確実に元が取れる特典がどれだけ残っているかを再点検してください。例えば出張が減ったのに空港ラウンジ特典の厚いカードを持ち続けるのは不合理です。いまの自分にとって活用頻度の低いサービスに高い維持費を払っていないかを冷静に評価し、メリットが固定費を下回った瞬間が切り替えのタイミングです。
- クレジットカードはビジネス用と個人用で分けるべきですか?
-
ビジネス用と個人用は分けるべきです。
ビジネスを始めたばかりの方や決済規模が小さい方は個人用カードだけで賄っていることが多いです。しかしこれをしっかり分けることで経理や資金管理が大幅に楽になります。
逆にわけないと税務調査の際に追加の確認を求められたり、経費の計上漏れが発生したりするリスクがあります。
まずは年会費無料のものや低価格なもので問題ないので、ビジネスカードを分けるメリットを実感してみることをおすすめします。
- カードのステータスは実利的なビジネス資産として機能するのでしょうか?
-
ステータス性の高いカードを持つことで得られる高揚感や他者から得られる信頼性は確かにあります。ですが不確定で曖昧なものであることも否定できません。
単なる見栄や憧れ、またはステータス性への過度な期待は禁物です。
やはりコンシェルジュによる時間コスト削減やトラブル時の補償、会食の負担軽減といった実利が年会費に見合っているかが判断基準です。
- カードの2枚持ち・3枚持ちはありですか?
-
カードの複数枚持ちはアリです。メインカードで全体の8割以上の決済を行い、残りの数枚は特定の高付加価値な特典(特定ホテル優待や保険など)を享受するためだけに保持するのが脳のリソースを消費しない運用です。
メインカードに向く1枚の選び方はクレジットカード究極の1枚の選び方で候補4枚を比べています。
たくさんの特典が付いているということは自分が使わない特典の分も年会費に含まれているということでもあります。そのため自分に必要なものだけをピンポイントに補えるカードがあるならば積極的に利用するのが賢い使い方です。
その方が自分自身のライフスタイルの変化やカード内容の改定にも対応しやすいメリットもあります。
- カード会社のサービス改定に対し、どのようなリスクヘッジを持つべきですか。
-
世の中の経済状況の変化に伴い、クレジットカードのサービス改定は避けて通れないものです。またこれを予想することも困難ですが、ユーザー側にもできることが2つあります。
1つはそのカードを持つ理由を明確にしておくことです。これによりサービス改定があった場合でも解約か続投かの判断がシンプルになります。
そしてもう1つは支払先の把握です。クレジットカードを切り替える際に面倒なのが、各種サービスに登録しているカード情報の更新ですよね。しかし逆に言えばそれだけです。
何にどれだけ利用しているか把握しておくことで、カードを乗り換えることへのフットワークも軽くなります。
お得なクレジットカードの選び方まとめ
クレジットカード選びにおいて万人にとっての正解というものは存在しません。ある人にとって最高の価値を持つカードであっても、別の人にとってはただのムダな出費になってしまう。それがクレジットカードというツールの性質です。
結局のところすべては自分とカードとの相性で決まります。
どのカードにするか迷ったらもう一度目的別の早見表に戻り、いまの使い方に近い行を選んでみてください。そのカードの特典のうち確定的に使うものだけで年会費を上回るなら、後悔しにくい一枚です。
大切なのは世間の評判や目先の数字に惑わされるのではなく、自分の今の生活に自然と馴染む一枚を見つけることです。自分をカードの特典に合わせようと無理をしたり背伸びをしたライフスタイルを描いたりすると、結果として後悔を招く可能性が非常に高くなります。
カードはあくまであなたのビジネスやプライベートを支え、加速させるための道具です。主役はあくまで自分自身であることを忘れず、今の自分をベースに無理なく最大限の恩恵を享受できる最適な一枚を選び抜いてくださいね。
出張や旅行で年2回以上空港を使うなら、プライオリティ・パスのプレステージ会員が付くセゾンプラチナビジネスアメックスが候補になります。
★ 入会キャンペーン Amazonギフトカード12,000円分