USマイホーム・ファンドの目標利回りの数字をどこまで信じてよいのか、気になっている方も多いのではないでしょうか。数字の裏にある前提と、運用が始まってからの分配が目標とどれだけ離れているかを順番に確かめていきましょう。
USマイホーム・ファンドの目標利回り、5.5%と10%の違い
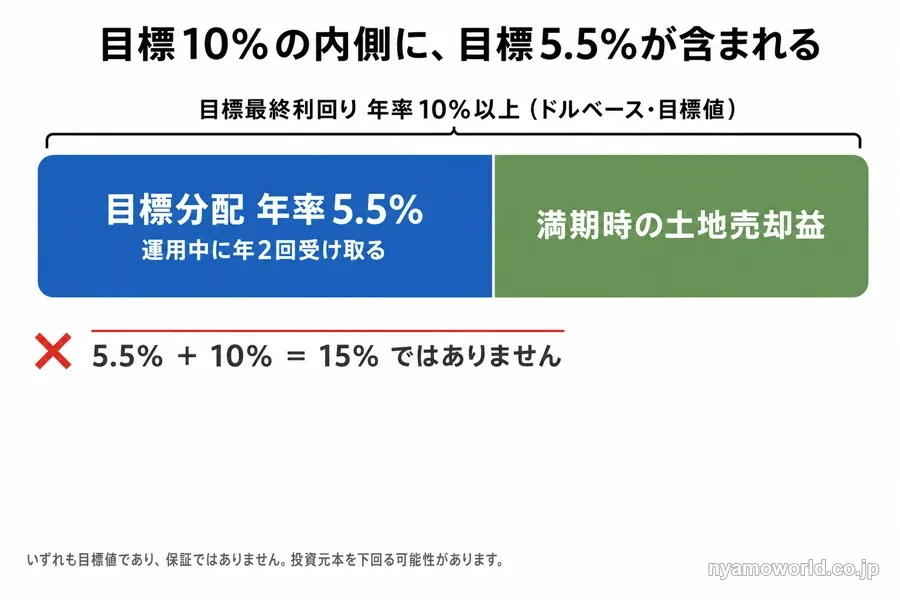
USマイホーム・ファンドが掲げているのは、目標分配 年率5.5%(ドルベース・年2回)と目標最終利回り 年率10%以上(ドルベース・満期時)という性質の異なる2つの目標です。5.5%は運用期間中に受け取る定期分配の目標で、10%はそこに満期時の土地売却益を加えたファンド全体としての目標最終利回りにあたります。10%の内側に5.5%が含まれる関係で、両方を別々に上乗せで受け取れるわけではありません。
いずれの数字も公式に「目標であり、将来の分配や利回りを保証するものではありません」と位置づけられている目標値です。USマイホーム・ファンドは元本保証型の商品ではなく、投資した元本を下回る可能性もあります。
目標の数字が自分の資金と期間に合うかは、記事だけでは決めきれません。目標の数字が自分に合うか、前提の市場を専門家に聞いて確かめましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
年率5.5%は運用中に受け取る「目標分配」
USマイホーム・ファンドの目標分配は年率5.5%(ドルベース)で、6月と12月の年2回に日本円で支払われる予定です。運用が始まってすぐに一括で受け取るものではなく、運用期間を通じて少しずつ受け取っていく性質の数字です。
ここでいう「目標」は達成が確約されたものではありません。分配そのものが行われる保証もなく、5.5%はあくまで運用がうまく進んだ場合に見込まれる水準として理解しておく必要があります。元本保証型の商品ではないため、投資元本を下回る可能性もあります。
年率10%以上は売却益を含めた「目標最終利回り」
年率10%以上(ドルベース・満期時)は5.5%の定期分配とは別に上乗せでもらえる数字ではありません。運用期間中の定期分配に、満期を迎えるまでに生じる土地の売却益(キャピタルゲイン)を加えたファンド全体としての目標最終利回りです。
売却益がどれだけ乗るかは案件の進み方次第で変わります。10%という数字もあくまで見込みで、達成が保証されているわけではありません。目標値に届かず、投資元本を下回る可能性もあります。
どちらも保証ではなくドルベースの目標
5.5%も10%も将来の分配や利回りを保証するものではない目標値という位置づけは共通しています。USマイホーム・ファンドは元本保証型の商品ではなく、市況や運用状況によっては投資元本を下回る可能性もあります。
これらの数字はすべてドルベースで設定されている点も押さえておく必要があります。
利回りが生まれる二階建ての仕組み
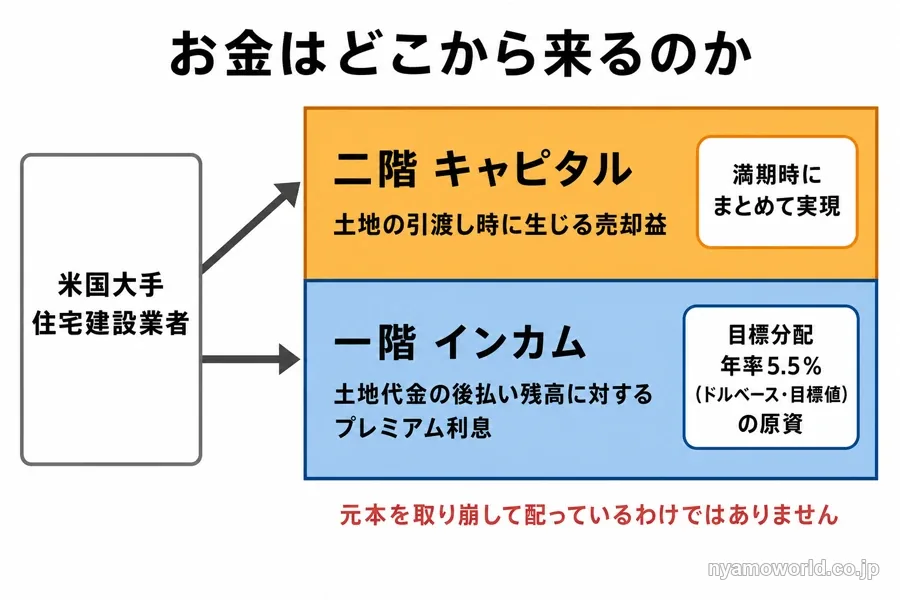
USマイホーム・ファンドの収益は一階と二階の二階建てで成り立っています。一階は米国大手住宅建設業者が土地代金の後払い残高に対して支払う所定のプレミアム利息で、これが目標分配5.5%(ドルベース・目標値)の原資にあたります。二階は取得した土地を住宅建設業者へ供給する過程で生まれる中期的な売却益(キャピタルゲイン)です。これを一階の分配に加えて、ファンド全体で目標最終利回り10%以上(ドルベース・目標値)を目指す設計です。
実物資産である土地を活用した事業の構造から生まれる利回りで、根拠のない数字ではありません。ただし達成が保証されているわけではありません。二階部分は土地の売却状況に左右されるため、一階の分配に比べて不確実性が高い部分でもあります。どちらの目標も保証はなく、投資元本を下回る可能性があります。売却益が乗るかどうかは米国の住宅市場が需要・供給・価格の面で本当に有望かという土台にも左右されます。
分配の原資は住宅建設業者から受け取る金利収益(インカム)
目標分配5.5%の原資は、SPV(特別目的ビークル)が取得・保有する宅地を米国大手住宅建設業者へ売却する過程で受け取る後払い残高に対する所定のプレミアム利息です。返金不要の手付金で初期の保全をしたうえで未払いの残高に対して受け取るこの利息収益が、分配の元手になっています。
公式サイトは、元本を取り崩して分配しているわけではなく金利収益そのものが原資になっていると説明しています。とはいえこれも目標分配5.5%(ドルベース)という目標値であることに変わりはなく、分配が行われる保証はありません。投資元本を下回る可能性もあります。
交付目論見書の分配金の留意事項には、分配金はファンドの純資産から支払われ、分配後は1口当たり純資産価格が下がると書かれています。分配期間中の収益を超えて支払われる場合や、購入価格によっては分配金の一部または全部が元本の一部払戻しに相当する場合もあります。
満期の上乗せは土地の売却益(キャピタル)
目標最終利回り10%への上乗せ分は、取得した米国の住宅開発用地を許認可や造成を経て住宅建設業者などへ供給し、引渡しのタイミングで得る中期的な売却益です。土地を仕込んで値上がり益で回収するこの手法はランドバンキングと呼ばれる仕組みで、その考え方とリスクは別途整理しています。この売却益を定期分配に加えることでファンド全体として目標最終利回り10%以上(ドルベース・目標値)を目指しています。
売却のタイミングや価格は市況や案件の進捗次第で変わるため、二階部分は一階の分配よりも目標どおりに実現するかどうかの不確実性を伴います。10%以上はあくまで目標値で、投資元本を下回る可能性もあります。
目標利回りはドルベース|円換算では為替で変わる
USマイホーム・ファンドの運用はすべて米ドル建てで行われます。円で買付はできますが、いったん米ドルに転換して運用されます。分配金や償還金も米ドルから円に換算して日本円で支払われます。この為替について当ファンドはヘッジを行っていません。
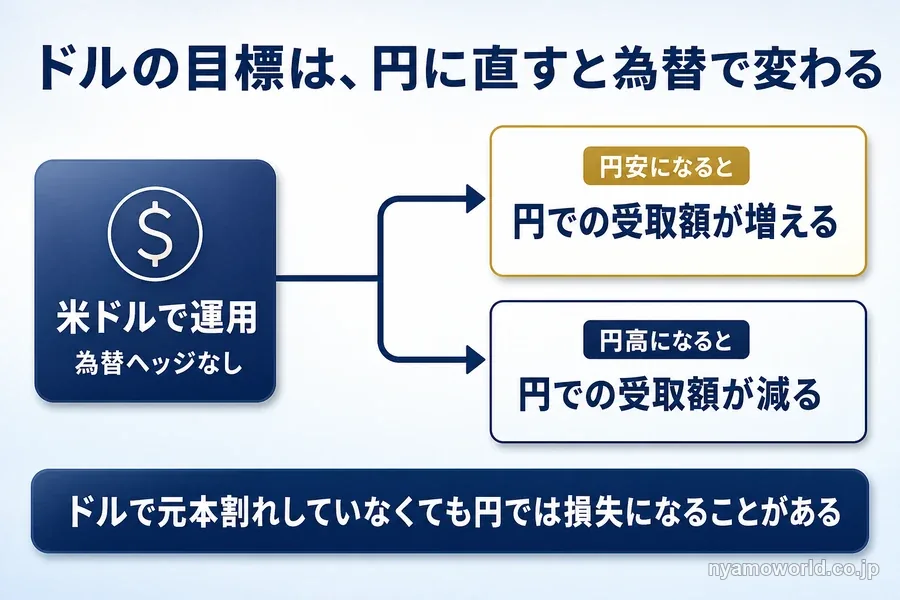
目標分配5.5%・目標最終利回り10%以上はいずれもドルベースの目標値です。米ドルでは投資元本を割り込んでいなくても円高が進めば円換算では損失になることがあります。反対に円安が進めば円ベースのリターンはその分増えることになります。目標として示されている数字がそのまま円の手取りになるわけではなく、円換算の結果は為替の動き次第で増減します。
為替ヘッジをかけない設計は、ヘッジコストを払わずにドルの値動きをそのまま受け取ることを意味します。すでに資産の多くを円で保有していてドルでの通貨分散を前向きに捉えられる人には整合的な設計です。一方で為替変動そのものを取りたくない人や円ベースでの確定した結果だけを見たい人にとっては、目標の数字がそのまま届くとは限らない点が引っかかりになります。
目標利回りと手取りの差を生む費用と税
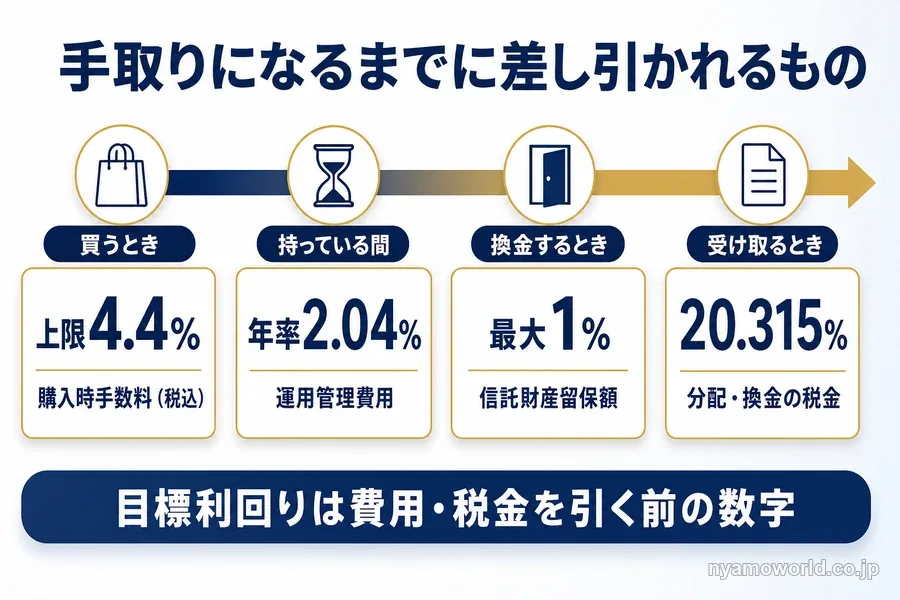
目標利回りから差し引かれる費用
USマイホーム・ファンドには購入時・保有中・換金時のそれぞれで費用がかかります。購入時手数料は販売会社ごとに違うためどの販売会社でどう買うかで手取りが変わります。
| 費用の種類 | 内容 |
|---|---|
| 購入時手数料 | 申込金額の上限4.4%(税込)。 松阪証券は2025年12月時点で上限3.5%(税抜) |
| 運用管理費用 | 純資産価額に対して年率2.04% (信託財産から控除) |
| 信託財産留保額 | 換金(買戻)時に買戻代金の最大1% |
| 投資先ファンド等の費用 | 投資先ファンドの運用報酬などを按分比例で間接負担。 ファンド設立費(約30万米ドル)は60か月で償却 |
目標分配5.5%・目標最終利回り10%以上(いずれも目標値・ドルベースで保証ではなく、元本を下回る可能性もあります)はこうした費用を差し引いた水準で見る必要があります。表面の数字からコスト・為替・税を引いて実際に手元へ残る利回りをどう見積もるかは海外不動産投資に共通する視点です。
分配・換金にかかる税金は20.315%
USマイホーム・ファンドは公募外国株式投資信託として扱われます。分配を受け取った際は配当所得、換金・償還の際は譲渡所得として、それぞれ20.315%(2038年以後は20%)の税金がかかります。
NISAは株式や投資信託の運用益(売却益・分配金)が非課税になる制度です(金融庁 NISA特設ウェブサイト)。USマイホーム・ファンドはNISAの対象外で、非課税での運用はできません。目標として示されている数字はこうした税引き前の水準であることも踏まえておく必要があります。
利回りを手にできる時期と、それまで動かせない資金
目標分配5.5%も目標最終利回り10%への上乗せ分も、実際に手にできるタイミングは同じではありません。一階の目標分配は運用期間中に年2回、日本円で受け取る形で実現します。二階の売却益は土地の売却という中期的なプロセスを経て、満期時にまとめて実現する形です。どちらも目標値で保証はなく、投資元本を下回る可能性もあります。
米国の不動産の売却が進んだ際には、分配とは別に運用の途中で融資元本・出資元本の一部が日本円で投資家に償還されることもあります。まとまった資金が満期を待たずに戻ってくる場面がある点もあわせて押さえておくとよいでしょう。
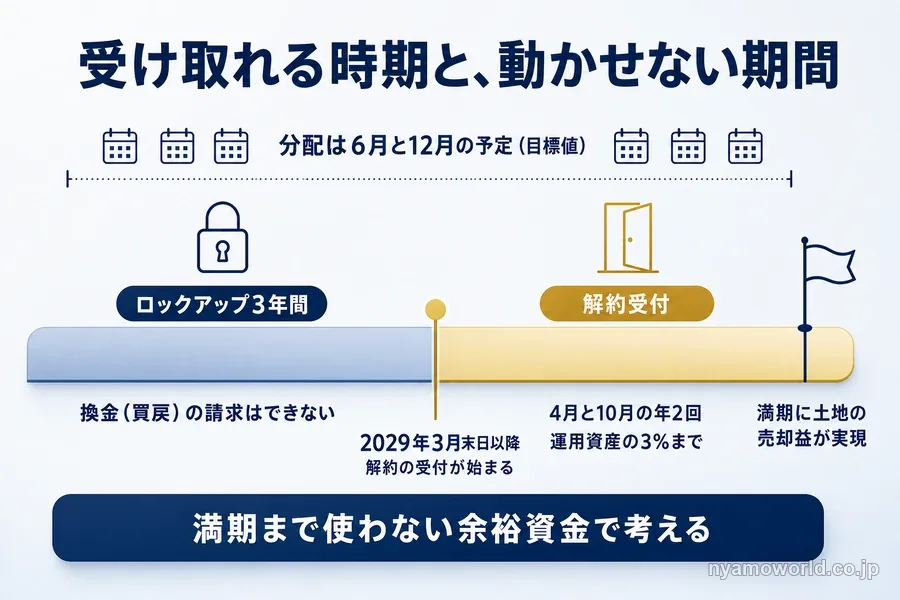
これらの利回りを手にするまでの間に資金を動かせない期間があることも理解しておく必要があります。USマイホーム・ファンドは2025年11月1日から3年間、換金(買戻)の請求ができません。ただし3年が経過すればすぐに自由に現金化できるわけではない点には注意が必要です。実務上の解約受付開始は「2029年3月末日以降」とされており、ロックアップの起算からさらに後ろ倒しになっています。解約が受け付けられるようになったあとも、買戻しは4月と10月の半年に1回・運用資産の3%までという上限が続きます。
目標分配5.5%・目標最終利回り10%以上(いずれも目標値・ドルベースで保証ではなく、投資元本を下回る可能性もあります)は、満期まで動かさずに置いておける余裕資金で待って初めて手にできる数字です。数年内に使う予定がある資金では利回りが実現する前に現金化が必要になる場面が出てくるため、向きません。この換金性・為替・費用といった弱点と向かない人は利回りと合わせて確認しておくとよいでしょう。
運用開始後の分配実績と目標との差
ファンド自体の運用開始日はシリーズ1が2026年4月1日、シリーズ2が5月7日、シリーズ3が6月1日です。初回の分配となった2026年4〜6月分は年率換算2.75%で、目標の年率5.5%を下回りました(2026年9月30日基準の四半期レポート)。年率5.5%は目標値で将来の分配を保証するものではなく、投資元本を下回る可能性があります。
運用会社は、運用開始から3か月しか経っていない立ち上げ初期の段階だと説明しています。今後ポートフォリオが拡大・成熟するにつれて目標を達成できる体制が整うと考えているとしていますが、これも見通しで、達成が保証されたものではありません。
分配とあわせて見ておきたいのが基準価額です。2026年6月末の基準価額は運用開始日の順に96.8538米ドル・98.6521米ドル・99.4188米ドルで、いずれも発行価格の100米ドルを下回っています。受け取った分配の率だけでなく、基準価額が発行価格からどれだけ動いたかもあわせて見ると、目標との差をつかみやすくなります。
グループの実績はこのファンドの実績ではない
USマイホーム・ファンドの利回り実績として、ウォルトン・グループの実績が紹介されることがあります。これは当ファンドそのものの実績ではありません。
目標分配5.5%・目標最終利回り10%以上はあくまで「目標」であって「実績」ではないと理解しておく必要があります。目標に届かず投資元本を下回る可能性もあります。
公表されているのはウォルトン・グループ全体の過去の分配実績で、累計30億米ドル超・売却プロジェクト125件・取得土地92,000エーカー超という規模です。これはウォルトン・グループの評判と実物資産運用の実績であって、当ファンドの目標利回りの達成を示唆したり保証したりするものではありません。グループとしての過去の実績と当ファンド自体の実績は、明確に別のものとして受け止めておく必要があります。
USマイホーム・ファンドの利回りをどう受け止めて判断するか
目標分配5.5%・目標最終利回り10%という数字を分解して理解すると、自分にとってこの利回りをどう位置づけるかが見えてきます。どちらも保証のない目標値で、投資元本を下回る可能性がある点が出発点です。
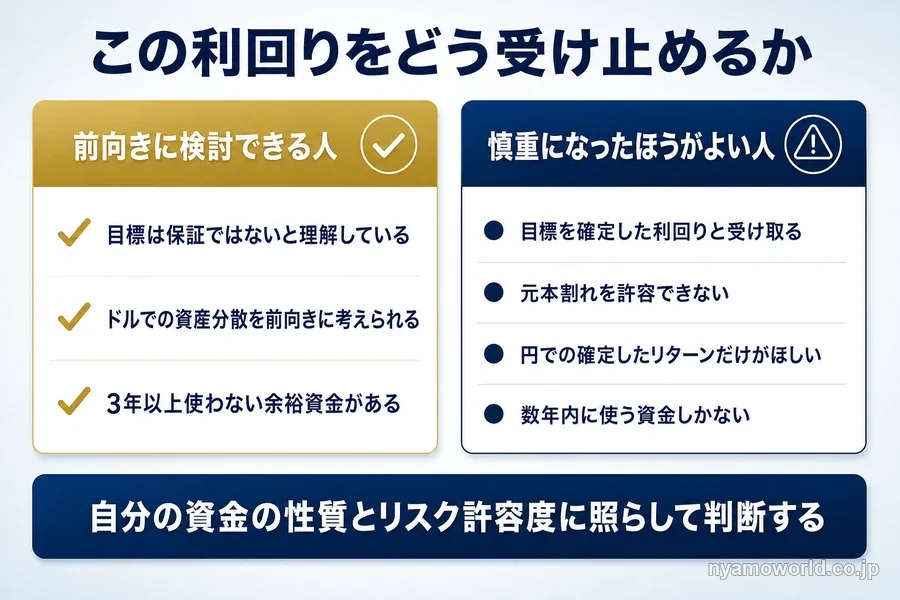
数字を前向きに受け止められるのは、5.5%・10%が保証ではなく目標でいずれもドルベースであることを理解したうえで過信しない人です。費用・税・為替・満期までの時間を織り込んだうえでドルでの資産分散を前向きに捉えられる人や、3年以上使う予定のない余裕資金(最低300万円クラス)を用意して満期まで待てる人であれば、分散先の選択肢になり得ます。
次のいずれかに当てはまる場合は慎重になったほうがよい人にあたります。
- 目標の数字を確定した利回りとして受け取ってしまう
- 元本割れの可能性を1円も許容できない
- 円ベースでの確定したリターンだけがほしい
- 数年内に使う予定の資金しか用意できない
- 非課税(NISA)での運用や、年単位の運用実績がそろってから判断したい
USマイホーム・ファンドが向いているかどうかは、この利回りの仕組みと前提を理解したうえで自分の資金の性質やリスク許容度と照らし合わせて判断していくとよいでしょう。二階部分の売却益を左右する米国の住宅市場や開発現場の最新状況は、公開されている資料だけでは追いきれません。為替・手数料が円の手取りにどう効くかも含めて、セミナーで専門家の解説を聞いて確かめられます。
セミナーの参加費は無料で、オンライン(Zoom)で開かれます。申し込める回はいずれも60分です(2026年10月15日時点)。無理な勧誘はありません(主催者の案内)。目標の数字を自分の金額で確かめたい人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
USマイホーム・ファンドの利回りに関するFAQ
- 目標分配の年2回は、具体的にいつ受け取れますか?
-
6月と12月の年2回、日本円で支払われる予定です。初回の2026年4〜6月分は8月上旬までに支払われました。ただし年率5.5%(ドルベース)はあくまで目標値で保証されたものではなく、分配が行われず元本を下回る可能性もあります。実際の時期や有無は運用状況次第です。
- 分配や換金にかかる税金はどのくらいですか?
-
分配を受け取る際は配当所得として20.315%、換金・償還時は譲渡所得として20.315%の税金がかかります(2038年以後は20%)。NISAの対象外のため非課税での運用はできず、手取りはこの税引き後の金額になります。
- ドルベースの目標最終利回り10%は、円換算だと結局何%になりますか?
-
為替相場次第で変わるため具体的な数値をあらかじめお伝えすることはできません。円高が進めば円換算のリターンは目減りし、円安が進めば増える方向に働きます。目標最終利回り10%(ドルベース)はあくまで目標値であり保証ではなく、投資元本を下回る可能性もあります。
- 目標利回りの前提になっているシミュレーションの根拠を教えてください。
-
公式には「シミュレーションによる数値」との注記があるのみで、前提条件の詳細は公開されていません。目標分配5.5%・目標最終利回り10%(いずれもドルベースの目標値)は保証されたものではなく、元本を下回る可能性もあります。前提を確かめたいときは最新の交付目論見書を確認してください。
- 途中で解約(換金)できますか?
-
2025年11月1日から3年間は換金(買戻)の請求ができません。実務上の解約受付開始は2029年3月末日以降とされ、その後も買戻しは4月と10月の半年に1回・運用資産の3%までという上限があります。換金時には買戻代金の最大1%の信託財産留保額がかかるため、満期まで動かさずに置いておける余裕資金で考える必要があります。
- NISAで投資できますか?
-
できません。USマイホーム・ファンドはNISAの対象外で、分配や換金・償還で得た利益には通常どおり税金がかかります。
- 分配金は円とドルのどちらで受け取りますか?
-
運用は米ドル建てで、分配金は米ドルから円に換算して日本円で支払われます。為替ヘッジを行っていないため、円で受け取る金額は為替の動きで増減します。目標分配5.5%(ドルベース)は目標値で保証ではなく、投資元本を下回る可能性もあります。
- 元本は保証されていますか?
-
保証されていません。USマイホーム・ファンドは元本保証型の商品ではなく、不動産市況・金利・為替相場などの影響で投資元本を下回る可能性があります。目標分配5.5%・目標最終利回り10%以上(いずれもドルベース)も目標値で、達成は保証されていません。
まとめ
USマイホーム・ファンドの目標分配5.5%・目標最終利回り10%(いずれもドルベース)は確定した利回りではなく保証のない目標値で、元本を下回る可能性もあります。この前提を踏まえたうえで仕組みを振り返っておきましょう。
分配の原資は住宅建設業者からの金利収益、満期の上乗せは土地の売却益という二階建てで利回りが生まれています。円換算は為替次第で増減し、費用や税を差し引いた分だけ手取りは目減りします。加えて満期までは資金を動かせない期間が続きます。運用が始まってからの初回の分配は目標に届かず、2026年6月末の基準価額も発行価格を下回っています。
数字を目標として正しく理解し、費用・税・為替・時間を織り込んだうえで3年以上使う予定のない余裕資金で分散を検討できる方には選択肢になり得ます。目標を正しく理解できた人ほど、前提の市場と費用を専門家に確かめる価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。