最終確認日:2026年10月15日(制度・相談窓口・統計は金融庁・J-FLEC・日本FP協会・GPIFなどの公式サイトで確認)
預金や退職金を運用に回したいものの、銀行の窓口で勧められた商品をそのまま買ってよいのか迷っている。そんなときの資産運用の相談先は銀行・証券会社/IFA/FP/投資顧問/商品を販売しないJ-FLECなどの相談窓口の5種類です。選ぶときは相談料の有無より、相手が誰から報酬を受け取っているかを見ます。銀行・証券会社・IFAは商品が買われると手数料が入る立場で、独立系のFPや投資顧問は相談者が払う相談料・助言料が収入です。
この記事の要点は次の5つです。
- どの相談先の提案もその相談先が扱える範囲に限られる
- 相談料が無料でも商品を買えば手数料がかかる
- 相談の前に金額・使う時期・許容できる値下がりを決める
- 相談の場では報酬の出どころ・手数料の合計・登録を確かめる
- その場で返事をせず持ち帰ってほかの提案と比べる
相談先とは別に、商品を扱う会社が開くセミナーで主催者の説明を聞く方法もあります。株式・債券以外の分散先として米国の住宅用地のようなドル建ての実物資産も候補にしたい人は、先に商品と市場の説明を聞いておくと相談先で確かめることがはっきりします。相談先を選ぶ前に一度話を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
資産運用の相談先5種類と報酬の出どころ
運用会社などが開くセミナーは法令上の相談先の区分ではないため、表では最後に参考として載せています。
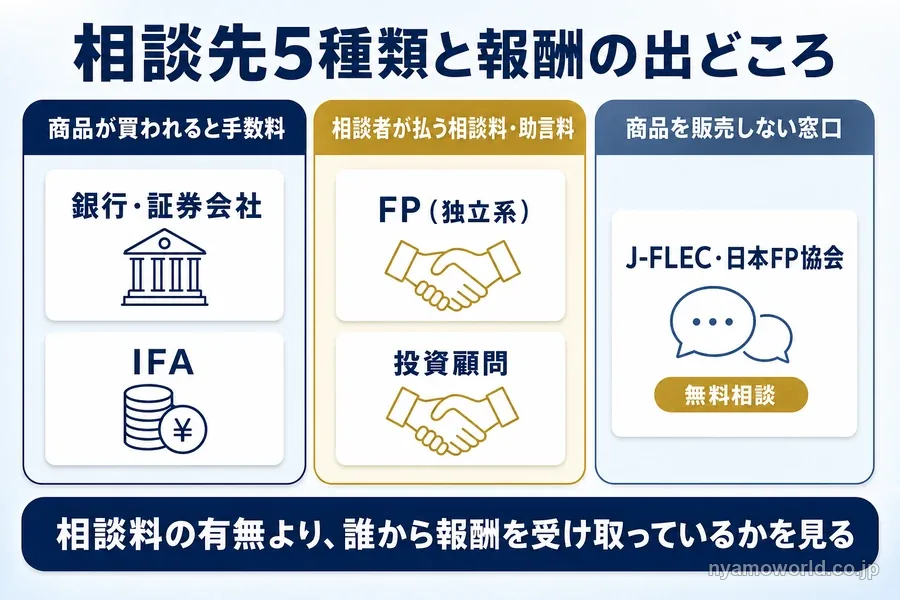
相談先ごとの報酬の出どころと費用
| 相談先 | 報酬の出どころ | 扱える商品・できること | 中立性の見方 | 相談者の費用 |
|---|---|---|---|---|
| 銀行・証券会社 | 商品の手数料(購入時手数料・ 信託報酬の一部) | 自社の取扱商品。銀行の株式は仲介など | 自社の取扱商品から提案 | 相談料の公的な目安なし。買えば手数料 |
| IFA(金融商品仲介業者) | 所属する証券会社からの手数料(金融庁の2019年の資料の図) | 所属証券会社の商品の売買の仲介 | 所属証券会社の商品を仲介 | 相談料の公的な目安なし。買えば手数料 |
| FP(ファイナンシャル・プランナー。 保険代理店を兼ねるFPを含む) | 相談料。販売を兼ねる人は手数料も | 家計全体の助言。 資格だけでは個別銘柄の有償の助言は不可 | 販売を兼ねるかで変わる | 1時間平均8,100円(2021年度調査) |
| 投資顧問(投資助言・代理業者) | 相談者が払う助言料 | 個別の有価証券の投資判断の助言 | 助言料で成り立つ | 公的な目安なし |
| J-FLEC(金融経済教育推進機構) ・日本FP協会の相談窓口 | 無料相談は相談料なし。 認定アドバイザーは相談料 | 家計や制度の相談。 無料相談は商品を勧めない | 商品を販売しない立場 | 無料相談は0円(通信料・ 交通費は自己負担) |
| (参考)運用会社などのセミナー | 主催者の種類による | 主催者の商品と市場の説明 | 主催者の商品の説明 | この記事で案内するセミナーは無料 |
中立かどうかを順位づけした公的な資料はありません。金融庁は2019年の資料で、アドバイザーが顧客の側に立っているかどうかは法律上の定義だけでなく報酬などのインセンティブ構造にも留意して総合的に判断する必要があるとしています。
銀行・証券会社・IFAは商品が買われると手数料が入る立場
相談料がかからない窓口でも、銀行や証券会社には商品が買われると手数料が入ります。投資信託なら次の2つが販売会社の収入です。
- 買うときに払う購入時手数料(申込価額の数%。かからない商品もある)
- 持っている間に信託財産から毎日差し引かれる信託報酬のうち販売会社の取り分
IFAは、金融庁の2019年の資料の図では所属する証券会社から手数料を受け取る形です。2022年の金融庁の資料には、売買のたびに受け取る都度手数料に代えて、預かり資産の残高に連動する手数料でサービスを提供する動きも書かれています。
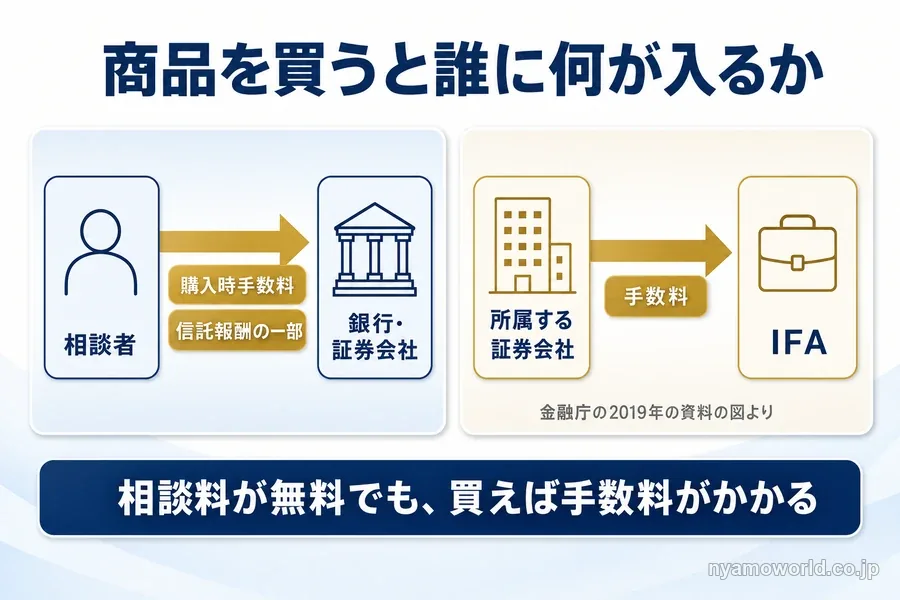
買えばこれらの手数料を払い、運用成績がマイナスの年でも信託報酬は差し引かれます(資産運用業協会 投資信託のコスト)。金融庁の顧客本位の業務運営に関する原則も商品の提供会社から委託手数料などを受け取る場合を利益相反の例に挙げています。
相談料が無料かどうかより、商品を買ったときに誰に何が入るかで見ると比べやすくなります。運用会社などが開く無料セミナーの主催者も商品が買われることで収入を得る立場です。
有料の相談でも販売を兼ねるFPは手数料も受け取る
相談料を払う相談先なら売り込まれないかというと、そうとも限りません。
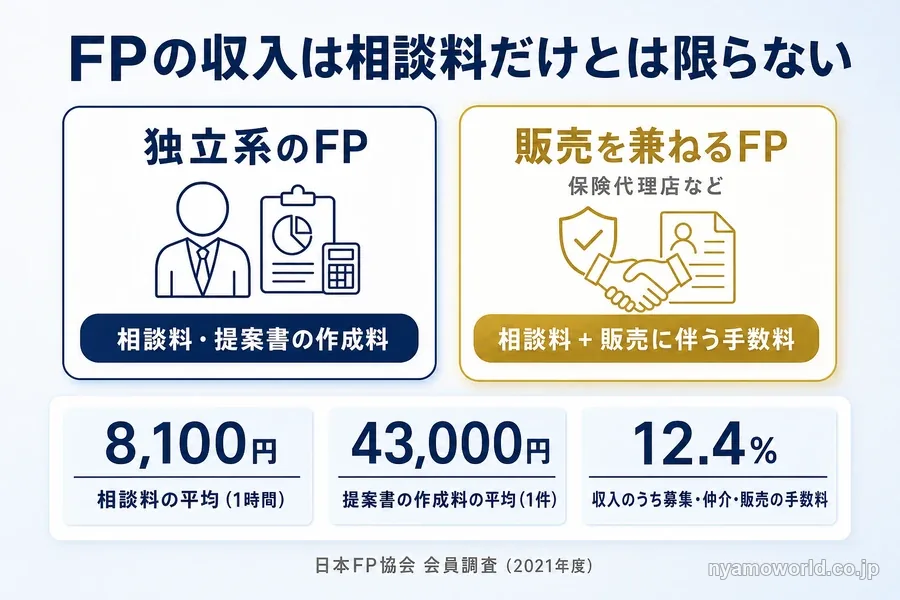
独立系のFP・投資顧問・J-FLEC認定アドバイザーは相談者が払う相談料や助言料が収入です。日本FP協会の会員調査(2021年度)では、FP業務に従事する人の1時間あたりの相談料の平均は8,100円でした。相談料の収入がある281人の平均です。
同じ調査で提案書の作成料の平均は1件43,000円です。提案書は相談料とは別にかかることがあります。
一方でFPには保険代理店や金融商品仲介を兼ねる人もいて、その場合は販売に伴う手数料も入ります。この調査ではFP業務従事者の年間収入の内訳の平均のうち12.4%が金融商品などの募集・仲介・販売による手数料でした。
有料かどうかに加えて販売を兼ねていないかも確かめておきましょう。
資産運用の相談先ごとの強みと注意点
どの相談先にも得意な相談と制度上の制約があります。強みと注意点を相談先ごとに見ていきましょう。
銀行・証券会社は自社で扱う商品から提案する
銀行・証券会社の強みは口座開設から購入・管理まで同じ窓口で済むことです。重要情報シートを出している会社なら、商品のリスクや費用を1枚で見られます。重要情報シートは金融庁が示したフォーマット(例)で、使うかどうかや記載の中身は会社ごとに違います。
注意したいのは提案がその会社の扱う商品の中から出てくることです。銀行は投資信託や国債を扱えますが、株式は証券会社の委託を受けた仲介などに限られます。
銀行・証券会社は2024年11月1日に施行された最善利益勘案義務の対象です。顧客の最善の利益を考えて誠実かつ公正に業務を行う義務で、金融サービスの提供及び利用環境の整備等に関する法律に定められています。
IFAは独立系でも所属する証券会社の商品を仲介する
IFAは法律にない通称で、法律上は金融商品取引法の登録を受けた金融商品仲介業者です。登録数は679者です(金融庁 金融商品仲介業者一覧・2026年8月31日現在)。
金融庁の2019年の資料では、IFAは資産計画づくりなど資産全般の助言をしながら売買の実行まで支援できるとされています。複数の証券会社と契約して扱う商品を広げている業者もあります(金融庁 金融商品仲介業者に関する調査)。
売買は所属する証券会社の委託を受けて仲介する形で、顧客の資産は預かれません。仲介の前には所属する証券会社の名前とその会社の代理権がないことを顧客に示す義務があります。
報酬は前述のとおり所属する証券会社から払われる形です。法律の枠から見ると独立系だから中立とは言えません。
IFAが仲介で顧客に損害を与えたときは、所属する証券会社も賠償の責任を負います(金融商品取引法66条の24。委託に相当の注意をして損害の防止に努めた場合を除く)。相談料がかかるかどうかは相談の前に業者に聞いておきます。
FPは家計全体を見られるが資格だけでは個別銘柄を助言できない
FPは家計・教育費・住宅・老後・保険までまとめて見るのが得意です。何から手をつければいいか分からない段階でもお金の全体像から一緒に考えられます。
ただしFPは弁護士や税理士と違い、資格がなくてもできる仕事です。法律で名称が守られているのは国家検定のファイナンシャル・プランニング技能士です。
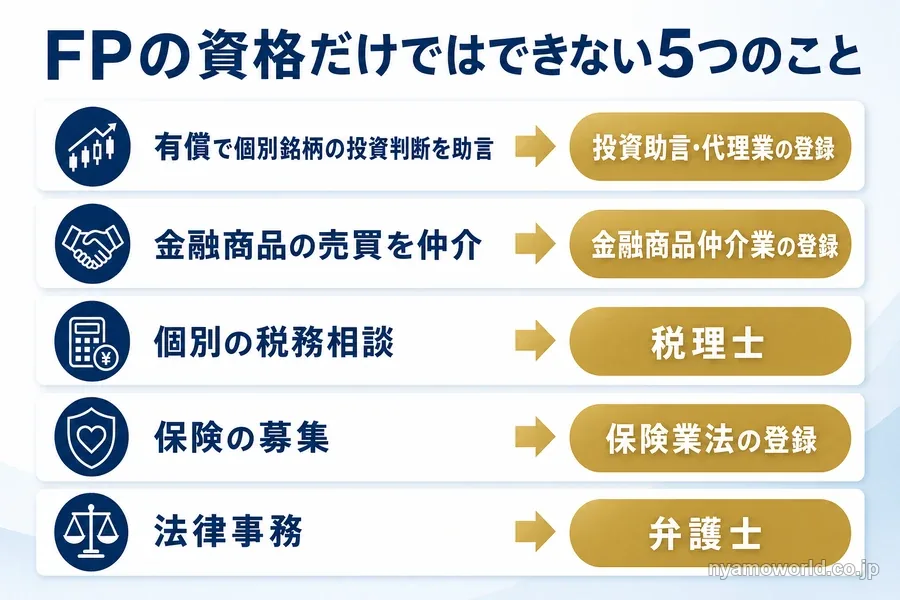
FPの資格だけではできないことは次の5つで、それぞれ別の登録や資格が要ります(日本FP協会 FP業務に関連する法令などについて)。
- 有償で個別の有価証券の投資判断を助言する(投資助言・代理業の登録)
- 金融商品の売買を仲介する(金融商品仲介業の登録)
- 個別の税務相談を受ける(税理士)
- 保険を募集する(保険業法の登録)
- 法律事務を扱う(弁護士)
保険代理店を兼ねるFPは保険を販売する立場でもあります。相談する前にどの登録や資格を持っているかを聞いておくと、話せる範囲が分かります。
投資顧問は有料で個別銘柄まで助言できる
投資顧問は法律上は投資助言・代理業者といいます。金融商品取引法の登録を受け、相談者が払う報酬(投資顧問契約)で個別の有価証券の投資判断まで助言できます。登録は1,007者です(金融庁の一覧・2026年8月31日現在。ほかの種別との重複登録を含む)。
顧客の資産は預からず、最終的な投資判断は投資者自身が行います(資産運用業協会 資産運用業とは)。料金の公的な目安はないので契約前に示される報酬の額を確かめます。
投資顧問契約は所定の情報を受け取った日から10日以内なら書面などで解除できます(クーリング・オフ)。
J-FLECと日本FP協会は商品を販売しない相談窓口
J-FLECは金融庁所管の認可法人で、無料の個別相談を行っています。個別の金融商品やサービスの提案・推奨はしません。日本FP協会も無料の相談を受け付けています。
| 窓口 | 時間 | 予約・回数 |
|---|---|---|
| J-FLEC 電話 | 最大30分 | 予約不要・匿名可 |
| J-FLEC 対面・ オンライン(Zoom) | 最大1時間 | 事前予約制・1人1回 |
| 日本FP協会 対面 | 1組50分 | 予約制(インターネットのみ) |
| 日本FP協会 電話 | 原則30分 | 1人1回限り |
どちらも商品を売る立場ではないので、売り込みを気にせずに制度や家計の考え方を聞けます。
時間と回数が限られ、具体的な商品選びに答えないのが注意点です。回答も担当者個人の意見という位置づけです。商品まで決めたいなら有料の相談先か販売する窓口と組み合わせます。
有料の相談先にはJ-FLEC認定アドバイザーもあります。金融機関に所属していないことと金融機関からアドバイスに影響しうる報酬を受けていないことが認定の要件です。
認定アドバイザーの有償の相談を初めて使う人は割引クーポンで相談料の8割が割り引かれます(1時間あたり上限8,000円。2026年度は3,000名分の予定)。J-FLECの例では、1時間7,000円の相談を2時間受けると総額14,000円のうち自己負担は2,800円です(J-FLEC 専門家に相談したい)。
運用会社などが開くセミナーは主催者の商品を知る場
運用会社などのセミナーは商品を運用・販売・仲介する会社が開くもので、法令上の相談先の区分ではありません。中身は主催者の商品とその背景にある市場の説明が中心です。
主催者から商品の詳しい情報や市場の状況を聞けるのが利点です。費用・換金の条件・為替などの留意点を扱う回もあります。
一方で主催者は商品が買われることで収入を得る立場です。ほかの会社の商品と並べて選ぶ場でも、販売しない立場から助言を受ける場でもありません。無料と有料のセミナーの違いや申込前に確かめる点は投資セミナー・資産運用セミナーの選び方にまとめています。
この記事の中で案内しているセミナーも主催者が扱う商品を説明する会です。主催者は証券会社の委託を受けた金融商品仲介業者で、登録の種類はIFAと同じです。
聞いた費用・換金の条件・リスクは、公的な資料や商品を販売しない相談先でも確かめましょう。申込のときに今後の案内を受け取る同意や電話番号を求めるセミナーもあります。
国民生活センターは無登録業者などがセミナーやSNSを通じて投資話を持ちかけるトラブルを例に挙げています(儲け話に関するトラブルにご注意!)。参加する前に主催者が金融庁の登録一覧に載っているかも見ておきましょう。無料のセミナーで商品を売る仕組みと見分け方は投資セミナーは怪しい?無料のからくりと見分け方で詳しく見られます。
案内しているセミナーの形式や申込前に知っておくことは無料セミナーの内容と申込前に知ることにまとめています。
資産運用を人に相談するデメリットと相談しなくてよい人
相談には、どの相談先を選んでも残る限界が2つあります。あわせて相談しなくても始められる人も見ておきましょう。
どの相談先の提案もその相談先が扱える範囲に限られる
前述のとおり相談先ごとに扱える商品と助言できる範囲は違います。どの相談先の提案もその範囲の中から出てきます。
1か所の提案だけで決めず、扱う範囲の違う相談先でも見てもらいましょう。扱う商品の範囲は重要情報シートの金融事業者編(取扱商品や商品ラインナップの考え方)を出している会社ならそこでも分かります。
損失が出たときに負担するのは相談した本人
専門家に任せれば失敗しないわけではありません。投資顧問の助言を受けても、最終的な投資判断は投資者自身が行います。J-FLECや日本FP協会の無料相談の回答も担当者個人の意見です。
どの相談先の提案でも値下がりで出た損失を負うのは自分です。提案を受けたら、その商品が自分に合う根拠を聞き、自分の言葉で説明できるまで質問しましょう。
積立投資を自分で続けられるなら相談しなくてもよい
何を買うか・配分・使う時期がすでに決まっている人は、相談しなくても始められます。
新NISAのつみたて投資枠の対象は長期の積立・分散投資に適した一定の投資信託・ETFです。年120万円まで積み立てられ、運用益は非課税です(課税口座なら20.315%)。対象の商品から選んで積立を続けられるなら、相談料をかけずに運用できます。
迷っているのが手段の選び方なら、相談の前に資産運用の主要9手段の比較で違いを見ておくと相談で聞くことも絞れます。
目的別に選ぶ資産運用の相談先
相談先は目的で選びます。どの目的でも2か所以上を組み合わせると提案を比べられます。
| 目的 | まず向く相談先 | 組み合わせる相談先 |
|---|---|---|
| NISA・iDeCoを始めたい | 証券会社・銀行 | J-FLECの電話相談 |
| 家計全体を見直したい | 相談料で成り立つFP | J-FLEC認定アドバイザー・ 日本FP協会やJ-FLECの無料相談 |
| 持っている商品を見直したい | 販売した会社以外のFP・ 投資顧問・認定アドバイザー | 販売した会社 |
| 退職金を運用したい | 受け取った金融機関とほかの相談先の両方 | 商品を販売しない相談先 |
| 税金や相続も相談したい | 税理士・弁護士 | 資産配分の相談先 |
| 株式・債券以外にも分散したい | 商品を扱う会社のセミナー | 商品を販売しない相談先 |
NISA・iDeCoは証券会社か銀行で始め、迷ったらJ-FLECの電話相談
NISAやiDeCoの口座を開いて積立を始める手続きは証券会社や銀行の窓口で済みます。
始め方や何を選ぶかで迷っているなら、窓口に行く前にJ-FLECの電話相談で制度を確かめておく方法があります。電話相談はNISA・iDeCoなどの資産形成の制度も相談の対象です。
J-FLECは個別の商品を勧めません。それでも制度の仕組みが分かっていれば、窓口の提案を自分で比べられます。会社員がまず使う制度の順番はサラリーマンの資産運用で詳しく見られます。
家計全体を見直したいなら相談料で成り立つFP
教育費・住宅ローン・老後資金をまとめて考えたいなら、家計全体を見るのが得意なFPが向いています。
販売と切り離した助言がほしいなら、相談料で成り立つFPかJ-FLEC認定アドバイザーを選びます。FPの場合は保険代理店や金融商品仲介を兼ねていないかを先に聞いておきます。いきなり有料の相談に申し込むのが不安なら、日本FP協会やJ-FLECの無料相談で一度試す方法もあります。
教育費と住宅ローンを抱えながらの積立の考え方は40代の資産運用が参考になります。
持っている商品の見直しは販売した会社以外にも聞く
銀行や証券会社で買った投資信託の見直しを販売した会社に相談すると、乗り換え先の候補もその会社の取扱商品になります。
重要情報シートや運用報告書を手元に用意して、販売した会社以外の相談先にも意見を聞きましょう。候補は販売を兼ねていないかを確かめたFP・投資顧問とJ-FLEC認定アドバイザーです。
退職金の運用は受け取った金融機関以外とも比べる
退職金を受け取った金融機関から運用の提案を受けても、その場で決める必要はありません。まず使う時期ごとにお金を分け、ほかの相談先の提案とも比べます。
退職金の提案には、金利優遇の円定期預金と投資信託をセットにしたものもあります。金融庁の金融サービス利用者相談室はこのセットについて次の点を知っておくよう案内しています。
- 金利優遇が適用される期間は限られ、一般に数か月程度の場合が多い
- 投資信託は預金と違って元本が保証されず、価格変動・為替・信用のリスクがある
- 販売手数料(かからないものもある)・信託報酬・解約に伴う手数料などがかかる
実際に受け取る利息がいくらになるかを先に計算し、投資信託のリスクを受け入れられるかで判断しましょう。受け取り方の税金と置き先を決める順番は退職金の資産運用で詳しく見られます。
税金や相続も相談したいなら税理士・弁護士も組み合わせる
個別の税務相談は税理士(税理士法52条)、法律事務は弁護士(弁護士法72条)の仕事です。FPや金融機関の担当者はその資格がなければ受けられません。
金融資産が多くなるほど、運用と税金・相続を分けて考えにくくなりますよね。資産配分の相談先とは別に、税金や相続の専門家を組み合わせます。
守りと分散を中心にした考え方は富裕層の資産運用、会社と個人のお金の分け方は経営者の資産運用が参考になります。
株式・債券以外にも分散したいならセミナーで聞き相談先でも確かめる
預金や国内の資産に偏っていて、株式・債券以外の分散先を考えたい人もいますよね。どの相談先の提案も、前述のとおりその相談先が扱える範囲に限られます。
株式・債券以外の分散先には米国の住宅用地のようなドル建ての実物資産に投資する商品もあります。関心があれば、その商品を扱う会社のセミナーで説明を聞き、商品を販売しない相談先でも確かめる順番が使えます。
米国の住宅には供給が足りていないという推計があります。Freddie Macは約370万戸(2024年第3四半期)、NARは約550万戸(2021年)と推計していて、機関によって幅があります。一方で全米の住宅価格(S&P CoreLogic Case-Shiller全米住宅価格指数)は2006年7月から2012年2月に約27.4%下がり、名目で元の水準に戻るまで約10年半かかりました。供給不足の推計は将来の値上がりを約束するものではありません。
需要・供給・価格を公的統計で見た記事は米国不動産投資は本当に有望か、ファンドの種類の違いは海外不動産投資のファンドとはで見られます。
記事や資料だけでは確かめきれないのは、主催者が扱う商品の詳しい情報と、米国の住宅市場・開発現場の最新の状況です。この記事で案内するセミナーの主催者は、こうした情報のうちウェブサイトだけでは伝えきれないものを専門家が解説すると案内しています。為替変動・手数料・換金の条件といった留意点を扱う回もあります。
値下がりの局面の話もあわせて聞いておきたいところです。
向く人
- 預金や国内の資産に偏っていて、数年使わない余裕資金の一部をドル建ての実物資産に分けたい人
- 値下がりと為替の変動を受け入れられる人
向かない人
- 複数の会社の商品を並べて選びたい人や販売と切り離した助言がほしい人(J-FLEC・日本FP協会の無料相談やJ-FLEC認定アドバイザーが向いています)
- 数年以内に使うお金しかない人
- 元本を下回る可能性を受け入れられない人
向く人に当てはまるなら、まず主催者の説明を聞いてみましょう。そのうえで自分の金額・使う時期・許容できる値下がりと照らし、商品を販売しない相談先でも見てもらう順にすると比べやすくなります。無理な勧誘はありません(主催者の案内)。どこに相談するか迷っているなら、比べる材料として先に話を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
資産運用の相談前に決めておく3つのこと
相談の前に次の3つを数字で書き出しておくと、提案を自分の条件で比べられます。決めきれない点はそのまま相談で聞けば大丈夫です。
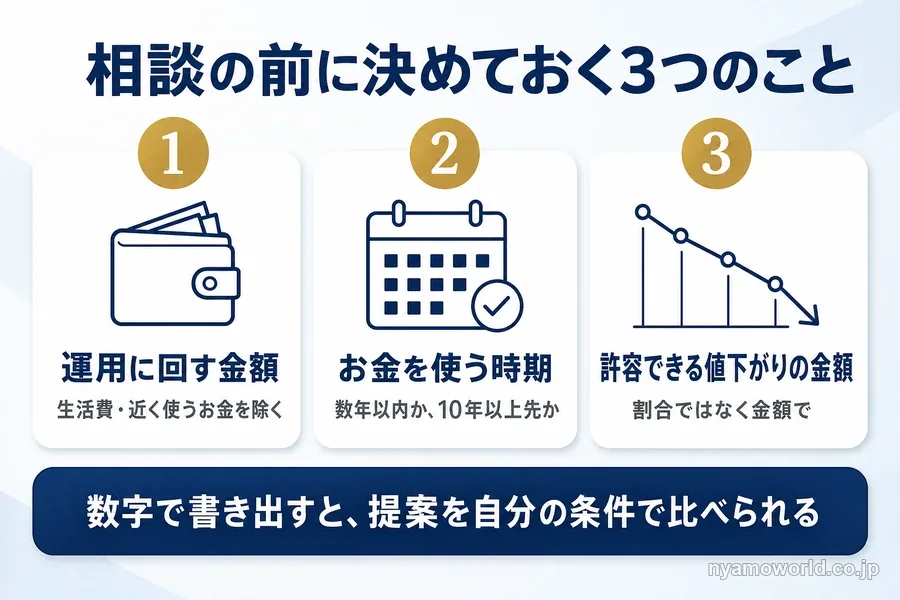
運用に回す金額
生活費や近く使う予定のお金を除いた額が運用に回せる額の目安です。
今ある預金・持っている投資信託や株式・住宅ローンなどの借入れを一覧にして持っていくと、相談先も全体を見て提案できます。金額ごとに分散の本数をどう決めるかは500万円の資産運用が参考になります。
運用するお金を使う時期
数年以内に使うお金と10年以上使わないお金では、選べる商品が変わります。値動きの大きい商品や換金に制限がある商品は、使う時期が近いお金には向きません。
使う時期で分けてから相談すれば、短期で使うお金にそうした商品を勧められても断る理由がはっきりします。使う時期で置き先を分ける考え方は1000万円の資産運用で詳しく見られます。
許容できる値下がりの金額
許容できる値下がりは割合ではなく金額で決めます。目安になるのが、年金積立金管理運用独立行政法人(GPIF)が基本ポートフォリオを決めるときに置いた資産ごとのリスク(標準偏差)です。
| 資産 | リスク(標準偏差) |
|---|---|
| 国内債券 | 2.60% |
| 外国債券 | 9.72% |
| 国内株式 | 19.19% |
| 外国株式 | 20.35% |
GPIF 基本ポートフォリオ(第5期・2025年4月1日適用)の策定の前提です。過去30年の月次リターンなどから推計した値で、個人の運用成果や将来を示すものではありません。
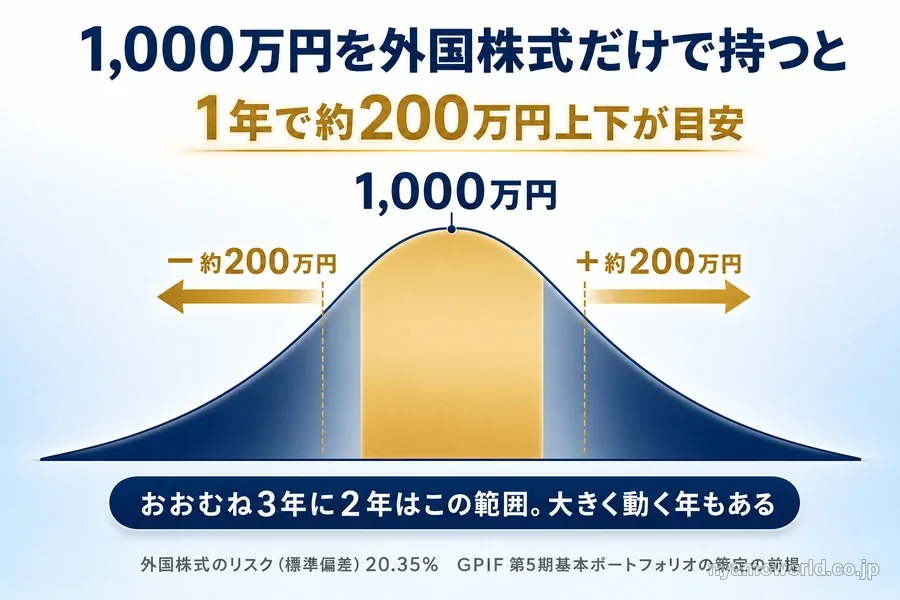
1,000万円を外国株式だけで持つと、1年で約200万円上下するのが目安です。標準偏差1つ分の範囲に収まるのはおおむね3年に2年で、それより大きく動く年もあります。
この金額を受け入れられるかどうかで株式や海外資産の割合を決めます。200万円の上下に耐えられないなら、外国株式の割合を下げるか、値動きの小さい資産と組み合わせます。割合の決め方は資産の分散方法で詳しく見られます。
資産運用の相談の場で確認することと返事のしかた
相談の場では報酬の出どころ・手数料の合計・登録や免許の3つを確かめ、その場では返事をせずに持ち帰ります。聞き方は金融庁が重要情報シートで示している質問例がそのまま使えます。
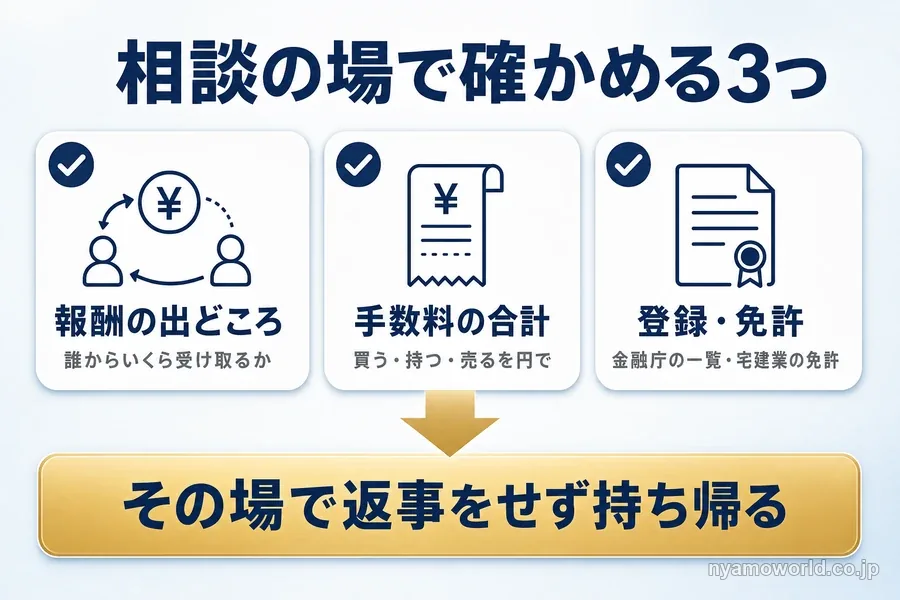
相談先の報酬はどこから出ているか
報酬の出どころは相手に直接聞いて確かめられます。聞き方は「この商品を私が買うと、あなたの会社はどこからいくら受け取りますか」です。
重要情報シートの個別商品編には、当社の利益とお客様の利益が反する可能性という欄があります。フォーマットの例では、組成会社などから受け取る手数料の割合や、営業職員の業績評価でその商品の販売が高く評価される場合があるかを書く形です(実際の記載は会社ごとに違います)。
金融庁の質問例にも、手数料が高い商品などあなたの会社の利益を優先した商品を薦めていないかを聞くものがあります。IFAには所属する証券会社とその会社が扱う商品の範囲も聞いておきましょう。
買ってから売るまでの手数料の合計
費用は買うときだけでなく、持っている間と売るときにもかかります。投資信託なら次の3つです。
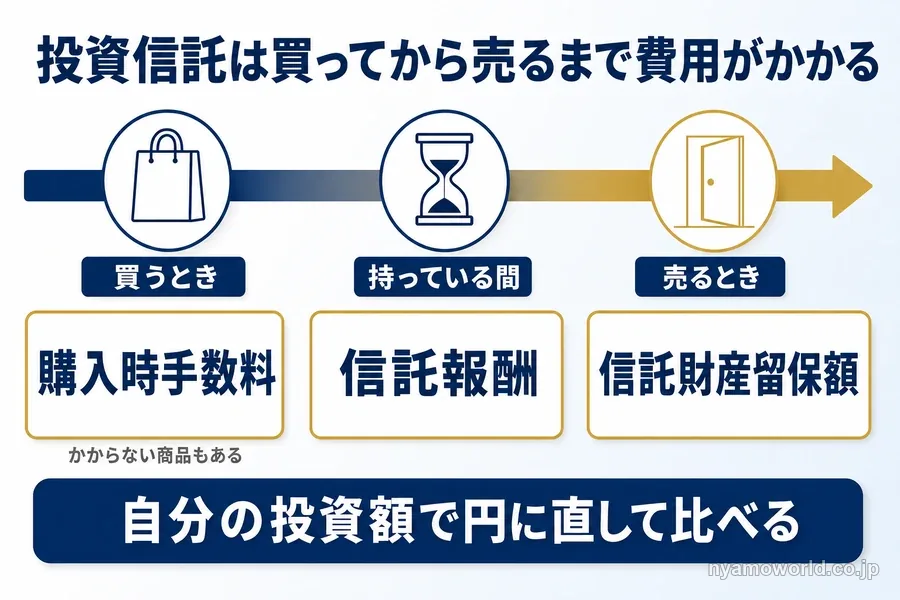
- 買うときの購入時手数料
- 持っている間に差し引かれる信託報酬
- 換金するときの信託財産留保額
どれも自分の投資額で円に直してもらうと比べやすくなります。金融庁の質問例の「○○万円投資したら、それぞれのコストは実際にいくらか」「費用がより安い類似商品はあるか」がそのまま使えます。
IFAには手数料が売買のたびにかかる形(都度手数料)か、預かり資産の残高に応じてかかる形(残高連動手数料)かも聞きます。有料の相談なら、相談料と提案書の作成料も足した総額で比べましょう。
金融庁の登録や宅建業の免許があるか
相談先やセミナーの主催者が登録業者かは、金融庁の免許・許可・登録等を受けている事業者一覧で確かめられます。
- 相手が売る・運用する・助言する側なら金融商品取引業者、証券会社の委託を受けて仲介する側なら金融商品仲介業者、銀行なら登録金融機関の一覧(PDF・Excel)を開く
- 商号・登録番号・所在地・電話番号が相手の資料やサイトの表示と一致するかを見る
- 社名は全角英字で載っていることがあるので、全角と半角の両方で探す
登録番号は金融商品取引業者なら(金商)、金融商品仲介業者なら(金仲)と表示されます。仲介業者の行ではどの証券会社の委託を受けているかも分かります。名称や電話番号で探せる金融事業者一括検索も金融庁が案内しています。
金融庁は一覧に載っていない業者とは取引しないよう求めています。ただし登録があることと商品が安全かどうかは別の話です。
金融庁が警告書を出した無登録業者の名称も公表されているので、そこに載っていないかも見ます。金融庁は載っていない者でも無登録営業をしていることがあると注意しています。
上場確実で必ず儲かる・元本も保証するといった勧誘は、詐欺的商法の可能性が高いとして金融庁が取引を見合わせるよう勧めています(金融庁 詐欺的な投資勧誘等への注意喚起)。
不動産そのものを売る会社は、金融庁ではなく国土交通省の宅地建物取引業者検索で免許を確かめます。
その場で返事をせず持ち帰る
勧められた商品にその場で返事をする必要はありません。契約は申込みに相手が承諾したときに成立し、法令に特別の定めがなければ書面は要りません(民法522条)。署名していなくても口頭やWebフォームでの承諾で契約が成立しうるということです。
しかも投資信託の購入にはクーリング・オフがありません。金融商品取引業者・金融商品仲介業者・登録金融機関との取引は、特定商取引法の訪問販売・電話勧誘販売のクーリング・オフの対象からも外れています。金融商品取引法でクーリング・オフがあるのは投資顧問契約(10日)です。
J-FLECの金融リテラシー調査(2025年)では、最後の資産運用で比べたうえで運用した人は20.3%、比べずに運用した人は8.8%でした(全回答者に対する割合)。比べてから運用した人は比べなかった人の2倍以上です。
提案書と重要情報シートを持ち帰り、ほかの相談先の提案と並べてから決めましょう。
資産運用の相談に関するFAQ
- 資産運用の相談は誰にするのがいいですか?
-
目的に合う相談先を選び、2か所以上の提案を比べましょう。NISAやiDeCoを始めるなら証券会社か銀行、家計全体の見直しなら相談料で成り立つFP、持っている商品の見直しなら販売した会社以外の相談先が向いています。どの相談先の提案もその相談先が扱える範囲から出てくるので、1か所の提案だけで決めないことが大切です。
- 資産運用の相談を無料でできる窓口はありますか?
-
あります。J-FLEC(金融経済教育推進機構)は電話(最大30分・予約不要・匿名可)と対面・オンライン(最大1時間・1人1回)の無料相談を行っていて、日本FP協会も無料の相談を受け付けています。どちらも個別の金融商品の提案や推奨はしないので、制度や家計の考え方を聞く場として使いましょう。
- 資産運用の有料相談の料金はどれくらいですか?
-
日本FP協会の会員調査(2021年度)では、FP業務に従事する人の1時間あたりの相談料の平均は8,100円でした(相談料の収入がある281人の平均)。提案書の作成料は平均で1件43,000円で、相談料とは別にかかることがあります。J-FLEC認定アドバイザーの有償相談を初めて使う人は、割引クーポンで相談料の8割が割り引かれます(1時間あたり上限8,000円)。
- オンラインで資産運用の相談はできますか?
-
できます。J-FLECの対面・オンライン相談はZoomを使い、最大1時間・1人1回の事前予約制です(1か月前から7日前まで受付)。日本FP協会の本部(東京)の無料相談は木曜日が終日オンライン形式です。予約せずに話を聞きたいなら、J-FLECの電話相談(最大30分・匿名可)も使えます。
- IFAとFPは何が違いますか?
-
IFAは法律上の金融商品仲介業者で、証券会社の委託を受けて商品の売買を仲介します。報酬は金融庁の2019年の資料の図では所属する証券会社から支払われる形です。FPは資格がなくてもできる仕事で、家計・教育費・住宅・老後まで含めた全体の助言が中心です。FPの資格だけでは有償で個別銘柄の投資判断を助言することも、売買を仲介することもできません。
- 銀行で株式は買えますか?
-
銀行が自ら扱えるのは投資信託や国債などです。株式は証券会社の委託を受けた仲介や私募の取扱いなどに限られ、系列などの証券会社の仲介として紹介する形になります。株式まで含めて相談したいなら証券会社にも話を聞きましょう。
- 保険の窓口で資産運用を相談してもいいですか?
-
相談はできますが、保険代理店は保険を販売する立場です。保険の募集には保険業法の登録が必要で、FPの資格だけではできません。保険代理店を兼ねるFPに相談するときはどの登録を持っているかを先に聞き、保険以外の運用と比べたいなら販売を兼ねていない相談先とも組み合わせましょう。
- 無料のオンライン相談サービスや相談先の紹介サイトはどう見ればいいですか?
-
運営会社が金融商品仲介業者(IFA)なのか、保険代理店やFPなのかを確かめましょう。金融商品仲介業者なら金融庁の一覧で商号と登録番号を照らし合わせられます。相談の場では、この商品を私が買うとあなたの会社はどこからいくら受け取るのかを聞くと報酬の出どころが分かります。
- 勧められた商品は断ってもいいですか?
-
断ってかまいません。契約は書面がなくても申込みと承諾で成立しうるので、口頭で買うと答えたりWebフォームを送信したりする前に持ち帰りましょう。提案書と重要情報シートをもらい、ほかの相談先の提案と並べてから決めれば間に合います。
- 資産運用の相談で契約した商品はクーリング・オフできますか?
-
投資信託などの購入はできません。金融商品取引法でクーリング・オフがあるのは投資顧問契約で、所定の情報を受け取った日から10日以内なら書面などで解除できます。宅地建物取引業者が売主の不動産を事務所等以外の場所で申し込んだ場合は、撤回できることを書面で告げられた日から8日以内なら書面で撤回や解除ができます(引渡しを受けて代金を全部払ったときを除く)。
- 相談先とトラブルになったらどこに相談すればいいですか?
-
株式・投資信託・債券や投資顧問のトラブルは、指定紛争解決機関のFINMAC(証券・金融商品あっせん相談センター 0120-64-5005)が相談と苦情を無料で受け付けています。金融庁の金融サービス利用者相談室(0570-016811・平日10時〜17時)も一般的な相談を受けますが、個別トラブルのあっせんはしません。どこに相談すればよいか分からなければ消費者ホットライン188を使いましょう。
- 無料セミナーに参加したら、そのあと連絡は来ますか?
-
申込のときに今後の情報提供への同意を求めるセミナーがあり、同意すれば案内が届くことがあります。この記事で案内しているセミナーも申込フォームで情報提供への同意のチェックと電話番号の入力が必須です。資料(ガイドブック)のダウンロードだけなら電話番号は任意です。
まとめ
資産運用の相談先を選ぶときに見るのは、相談料が無料かどうかより相手が誰から報酬を受け取っているかです。どの相談先の提案も、その相談先が扱える範囲から出てきます。
相談先を決めたら、次の順に進めると提案を自分の条件で比べられます。
- 運用に回す金額・使う時期・許容できる値下がりの金額を数字で書き出す
- 相談の場で報酬の出どころ・買ってから売るまでの手数料の合計・登録を確かめる
- その場で返事をせず、提案書を持ち帰ってほかの相談先と並べる
制度や家計の考え方から聞きたいならJ-FLECや日本FP協会の無料相談が使えます。商品まで決めたいなら販売する窓口と販売を兼ねない相談先を組み合わせると、提案の偏りに気づきやすくなります。
株式・債券以外の分散先として米国の住宅用地も候補にするなら、まず商品を扱う会社のセミナーで説明を聞いてみましょう。そのうえで書き出した金額・使う時期・許容できる値下がりと照らし、商品を販売しない相談先でも確かめると比べやすくなります。相談先選びで迷う時間を減らしたい人ほど、先に説明を受ける価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。