USマイホーム・ファンドについて、セミナーや営業担当から聞いた好条件の裏に何かあるのではないかと身構えている方も多いはずです。先に答えを書くと、最も重いデメリットは3年間解約できない換金性の低さで、ほかに為替・費用・購入条件と税制・商品構造の4つの弱点があります。どんな人であれば向き合えるのかとあわせて、ひとつずつ確かめていきましょう。
USマイホーム・ファンドのデメリットの全体像
USマイホーム・ファンドは登録を受けた金融商品仲介業者と販売取扱会社を通じて扱われる公募の投資信託です。無登録の業者が独自に売り込むような性質の商品ではありません。
一方で正規の商品であることとリスクがないことはまったく別の話です。目標分配5.5%・目標最終利回り10%はいずれも目標値(ドルベース)であり、将来の運用成果や分配金の支払いを保証するものではありません。ほかの投資商品と同じく元本保証はなく、投資元本を下回る可能性もあります。
正規の商品であっても、元本を下回る可能性や3年間動かせない資金を自分が引き受けられるかどうかは、記事を読むだけでは決めきれません。弱点を自分が引き受けられるか、専門家の解説で確かめてから決めましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
USマイホーム・ファンドのデメリットは、大きく5つの切り口に整理できます。
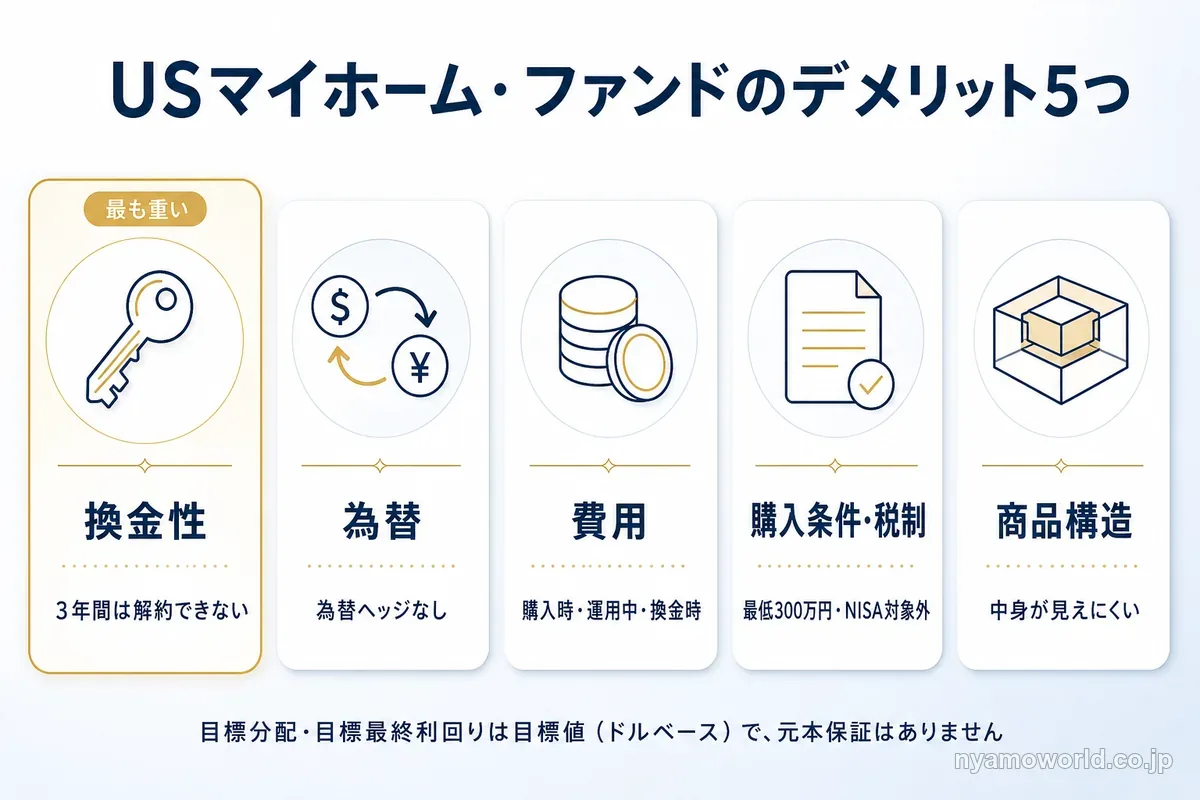
| デメリットの種類 | 内容(ひとことで) |
|---|---|
| 換金性 | 3年間は解約できず、 その後も年2回・上限3%までしか買戻しできない |
| 為替 | ドル建て・ヘッジなしのため、 円換算では目減りすることがある |
| 費用 | 購入時・保有中・換金時の3段階に加え、 投資先ファンドの費用も間接的に負担する |
| 購入条件・税制 | 最低300万円・月1回買付・申込期間に上限があり、 NISAも使えない |
| 商品構造 | 特化型・ファンド・オブ・ファンズで投資対象の中身が見えにくい |
このなかで最も影響が大きいデメリットは、換金性の低さです。
まとまった資金を長期間動かせなくなる制約は、他の項目と違って「後から気づいて対応する」ことができません。ここから一つずつ、なぜその設計になっているのかと、どんな人であれば許容できるのかをあわせて見ていきます。
3年間は解約できない換金性の低さ
「3年間は解約できない」という制約は期間が明ければ解消するわけではありません。ロックアップが明けたあとも換金できる金額とタイミングにはさらに制限がかかります。
3年間のロックアップ期間
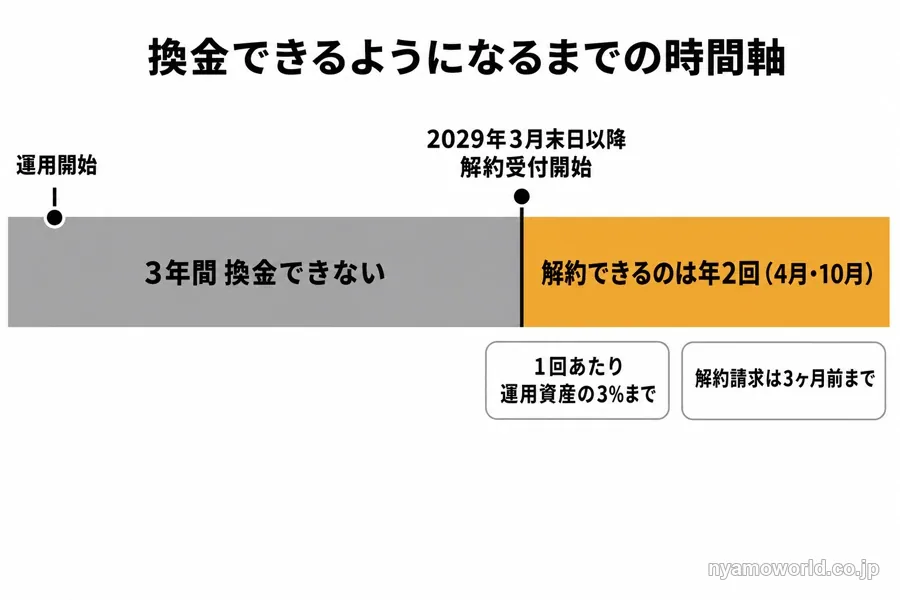
USマイホーム・ファンドは、2025年11月1日から3年間、換金(買戻)の請求ができません。実務上の解約の受付が始まるのは2029年3月末日以降です。
この制約は投資対象が米国の住宅開発用地という実物資産であることに由来します。土地は株式や投資信託のように市場でいつでも売買できる資産ではなく、調査・取得・許認可・造成・供給という時間のかかるプロセスを経て初めて価値化されます。
こうして土地を寝かせて値上がり益で回収するランドバンキングの仕組みそのものが、長期のロックアップを必要とする理由です。3年という期間は、こうした実物資産の運用サイクルに合わせて設計されたものです。
3年以上使う予定のない余裕資金であれば、この制約は許容範囲に収まります。反対に3年以内に使う可能性がある資金しか用意できない場合は、そもそもこのロックアップに耐えられないためUSマイホーム・ファンドには向きません。
3年経過後も半年に1回・運用資産の3%までの買戻し
ロックアップが明けたあとも自由に解約できるわけではありません。買戻しの受付は4月と10月の半年に1回だけで、しかも3ヶ月前までに解約請求を出す必要があります。さらにその回に受け付けられる金額には上限があり、運用資産(純資産価額合計)の3%までしか買戻しに応じません。
請求総額がこの3%を超えた場合は管理会社が按分方式で金額を制限します。制限された分は次回に優先的に繰り越されるわけではなく、あらためて請求書を提出し直す必要があります。
加えて市場の混乱・流動性の欠如・投資先ファンド側の買戻し停止といった事態が起きた場合は、受託会社が管理会社と協議のうえで買戻しを一時停止することもあります。停止が長期化すれば無期限の停止や運用の終了に至る可能性もゼロではありません。
この仕組みは、実物資産をまとまった規模で売却する際に一度に大量の解約が集中すると運用そのものが立ち行かなくなることを避けるための設計です。ロックアップ後も急いで現金化する予定がなく少しずつ資金を回収していく前提で構わない人には、無理なく付き合える制約です。まとまった金額を狙ったタイミングで一括して引き出したい人には不向きです。
ドル建て・為替ヘッジなしの為替リスク
円高になったら損をするのかという為替の論点も外せません。USマイホーム・ファンドの運用はすべて米ドル建てで行われます。
円で買付はできますが、いったん米ドルに転換して運用されます。分配金や償還金も米ドルから円に換算して支払われます。この為替について為替ヘッジは行っていません。
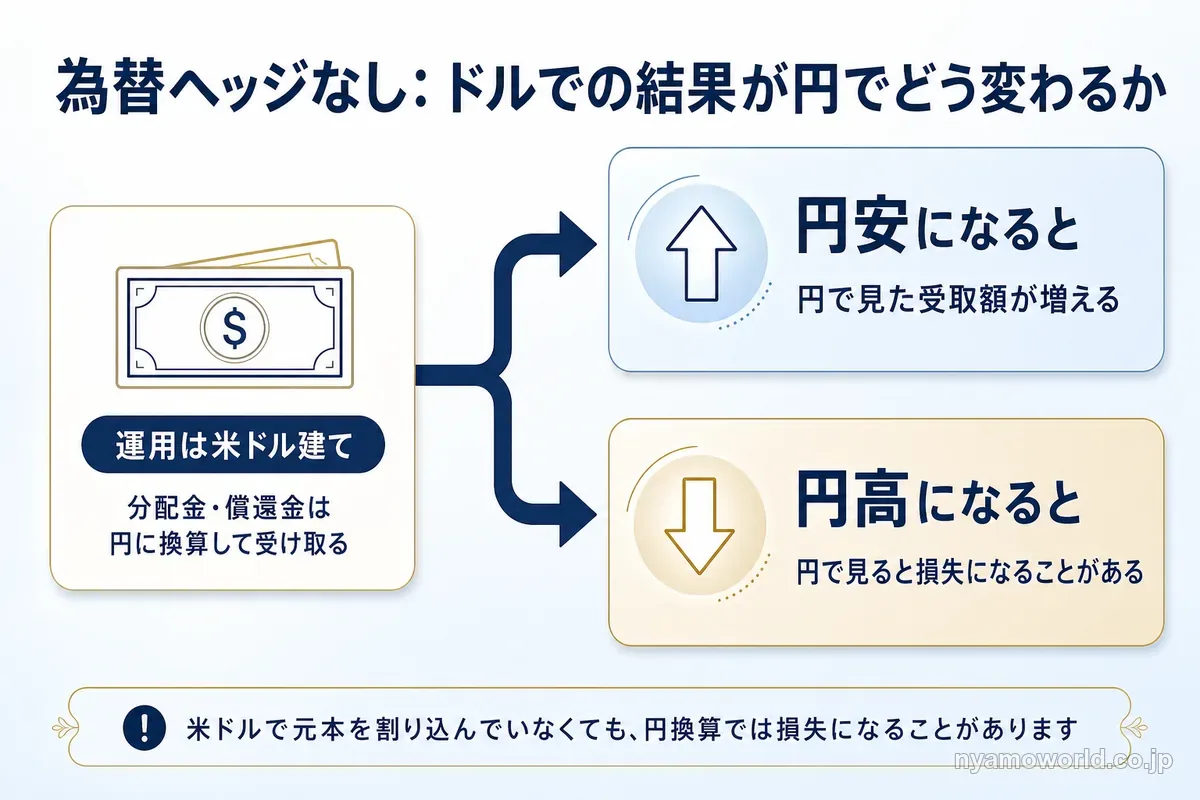
目標とする利回りはドルベースで設定されています。米ドルでは投資元本を割り込んでいなくても、円高が進めば円換算では損失になることがあります。逆に円安が進めば円ベースでのリターンはその分増えることになります。
為替ヘッジをかけない設計はヘッジコストを払わずにドルの値動きをそのまま受け取れることを意味します。すでに資産の大半を円で保有していてドル建てで通貨の分散を図りたい人にとっては、この設計は目的に合っています。一方で為替変動そのものを一切取りたくない人や円ベースでの結果だけを気にしたい人には、この為替リスクは許容しづらいポイントになります。
購入時・運用中・換金時にかかる手数料
コストがいくらかかるのか。表に出にくい費用はないか。USマイホーム・ファンドの費用は直接負担するものと、信託財産から間接的に差し引かれるものに分かれています。
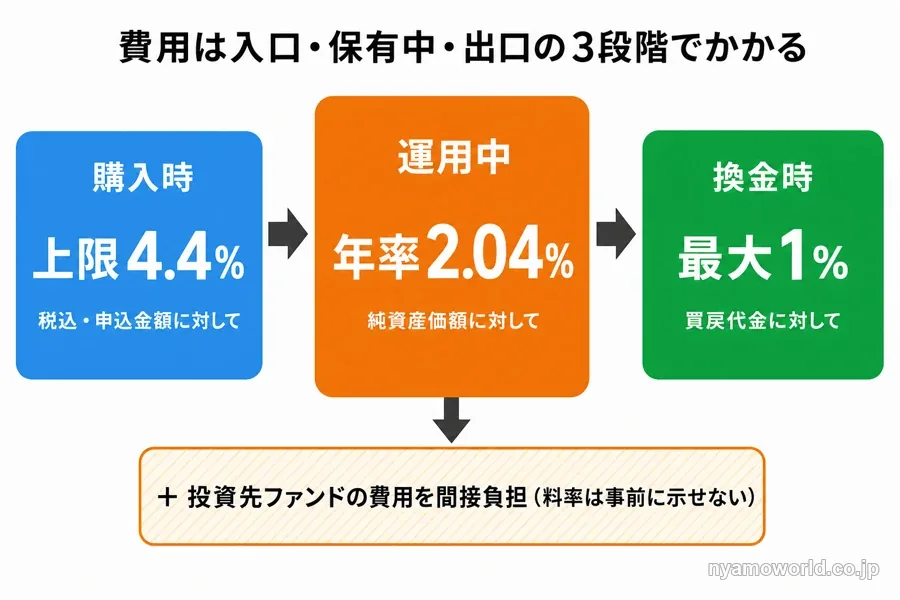
直接かかる手数料(購入時・換金時)
購入(申込)時には申込金額に対して上限4.4%(税込)の手数料がかかります。この料率は販売取扱会社の裁量で決まります。たとえば松阪証券では2025年12月時点で上限3.5%(税抜)としています。ロックアップ終了後に買戻しを請求する際には買戻代金の最大1%にあたる信託財産留保額もかかります。料率は口座を開く会社で変わるのでTeneo Partnersと松阪証券の違いと購入の手順も見ておくと比べやすくなります。
運用中に差し引かれる費用と投資先ファンドの間接コスト
保有している間は、純資産価額に対して年率2.04%の運用管理費用が信託財産から差し引かれます。
| 費目 | 料率 |
|---|---|
| 管理報酬 | 年率2% (うち年率1.6%相当が日本の販売会社への 販売報酬・代行協会員報酬) |
| 管理事務代行報酬 | 年率0.04% (最低額・取引手数料等あり) |
| 受託報酬 | 純資産規模別の定額 |
これに加えて投資先であるターゲット・ファンドなど下位のファンドが負担する運用報酬・成功報酬・受託報酬・保管報酬等も、按分比例でUSマイホーム・ファンドが間接的に負担します。ファンドの設立費用(約30万米ドル)も当初発行日から60ヶ月にわたって定額法で償却されます。このほか売買委託・税・借入金利息・弁護士や監査・保険・規制報告などにかかる運営実費もあります。こちらは運用状況によって変動するため、事前に料率や上限を示すことができません。
この費用の多段構造は、土地の調査・取得・許認可・供給という手間のかかる実物運用を専門の運用会社やターゲット・ファンドに委託している対価です。目標分配5.5%・目標最終利回り10%(いずれも目標値・ドルベースで、保証ではなく元本を下回る可能性もあります)は、これらのコストを差し引いたうえでの数字として見る必要があります。表面的な利回りの数字だけでなくコスト・為替・税を引いたあとに残る利回りの水準で判断できる人には、理解しやすい設計です。投資信託のコストを「ほぼかからないもの」と考えていた人には、費用の重さが想定より大きく感じられるはずです。
目標分配と目標最終利回りが何を意味するのかは、USマイホーム・ファンドの利回りの記事で詳しく整理しています。
最低300万円・月1回買付・NISA非対応という制約
「誰でもいつでも買えるのか」「NISAや税金はどうなるのか」という点も、購入を検討するうえで避けて通れません。
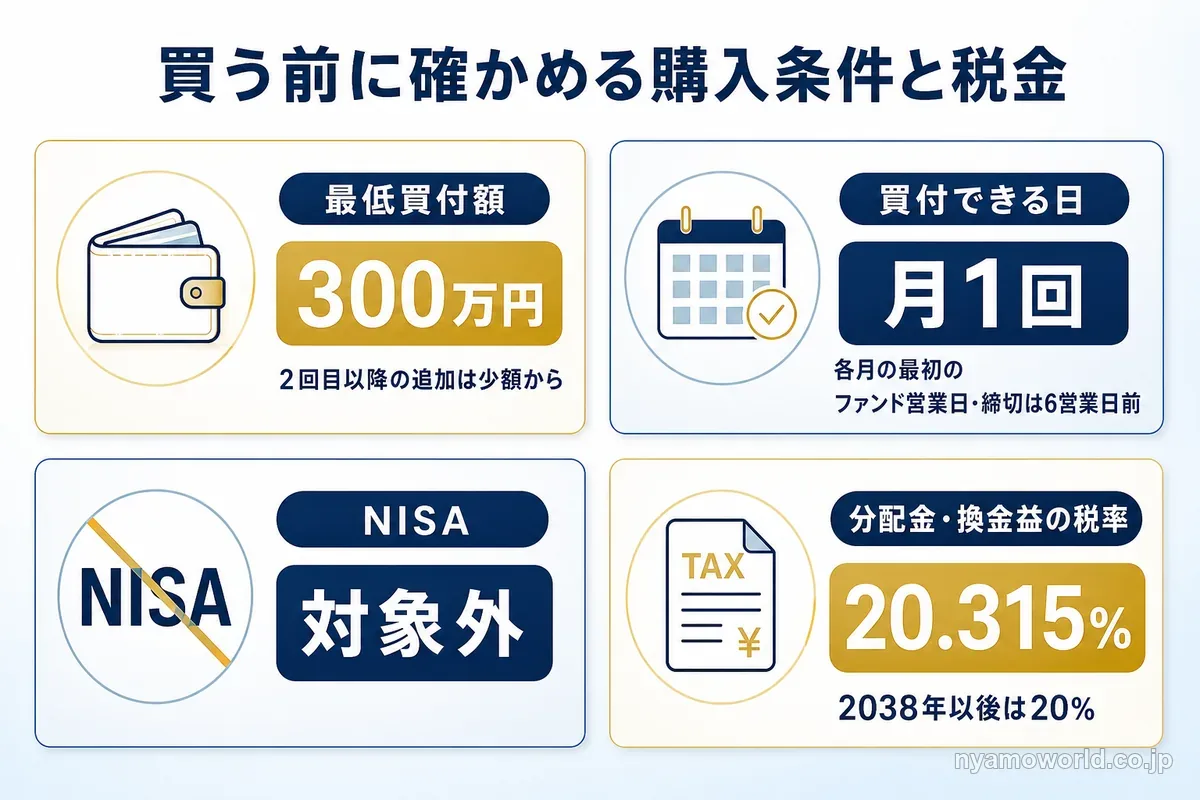
最低300万円・毎月1回・申込期間の上限
USマイホーム・ファンドの最低買付額は300万円です(以降の追加投資は少額から可能です)。買付ができるのは各月の最初のファンド営業日(月1回)のみで、申込の締切はその6営業日前に設定されています。さらに申込を受け付ける期間そのものも運用開始から18ヶ月と決まっており(運用会社の判断で6ヶ月延長される可能性はあります)、いつでも無期限に申し込めるわけではありません。
この設計は多くの新規設定ファンドに共通する事務・資金管理上の枠組みによるものです。300万円をまとまった余裕資金として用意できる人には対応できる条件ですが、その資金づくりがまだの人にはハードルになります。
NISAは使えず、税金は20.315%
USマイホーム・ファンドはNISAの対象外です。公募外国株式投資信託として取り扱われます。分配を受け取った際は配当所得、換金・償還の際は譲渡所得として、いずれも20.315%(2038年以後は20%)が課税されます。配当所得の課税のしくみは国税庁のタックスアンサー(No.1330 配当金を受け取ったとき)で確認できます。
非課税での運用を前提にしていた人にとっては、この点も踏まえて手取りベースの数字を考える必要があります。
投資対象の見えにくさ・運用開始後の実績・利益相反
投資対象の中身が見えにくいのではないか。運用が始まってからの数字はどうなっているか。販売する側の都合で勧められていないか。商品構造と実績にかかわる論点を順に見ていきます。
特化型・ファンド・オブ・ファンズで中身が見えにくい
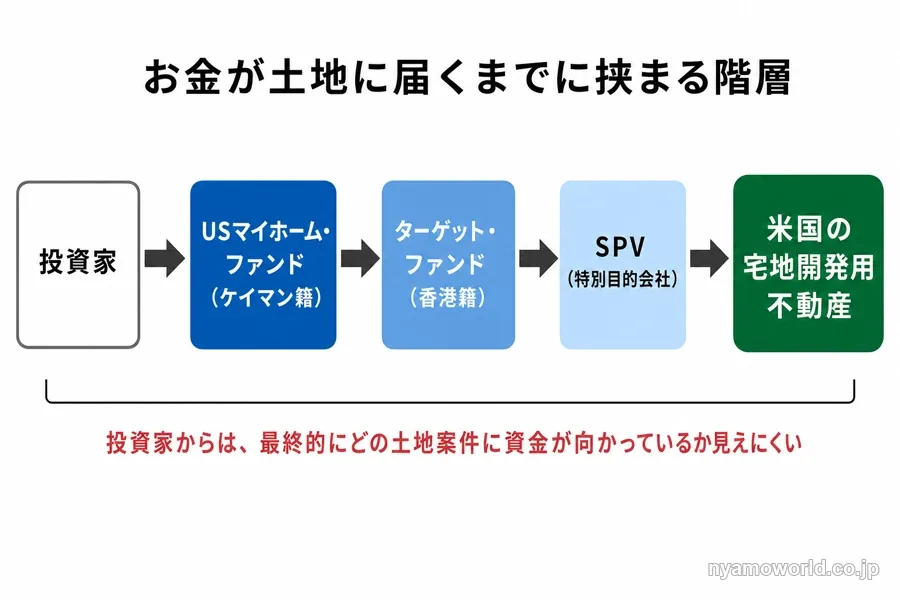
USマイホーム・ファンドは特化型運用のファンドで、投資対象に支配的な銘柄が存在しうる設計になっています(一つの発行体への投資が10%を超えると「支配的」とされます)。仕組みとしてもUSマイホーム・ファンドからターゲット・ファンド(香港籍)・SPV(特別目的会社)を経て、最終的に米国の宅地開発用不動産に投資する多段構造をとっています。
この段階を経る分、投資家からは最終的にどの土地案件に資金が向かっているのかが見えにくくなります。実物資産である土地の評価そのものも株式のような市場価格がなく主観的になりやすいため、実際の売却価格と評価額が乖離することもあります。
この構造は、これまで主に機関投資家向けだった大規模な住宅用地投資を個人向けに束ねて提供するファンドという器を作った結果として生まれたものです。個別の土地案件を自分で選んで評価するのではなく専門家による運用に委託する形を受け入れられる人には、合った設計です。投資先の詳細を逐一把握したい人にとっては物足りなさが残ります。
なお公式サイトでは、開発現場の最新状況などウェブサイトだけでは伝えきれない情報を無料セミナーで専門家が解説すると案内しています。セミナーの内容や申込前に知っておきたいことはUSマイホーム・ファンドの無料セミナーの記事にまとめています。
グループの実績はこのファンドの実績ではない
公表されているのはウォルトングループ全体の過去の実績と評判(累計分配28.1〜30億米ドル・売却プロジェクト125件・取得土地92,000エーカー超)です。これはグループとしての過去の実績であり、当ファンドの成果を示唆したり保証したりするものではありません。
運用開始後の基準価額と初回の分配は目標を下回った
ファンド自体の運用開始日はシリーズ1が2026年4月1日、シリーズ2が5月7日、シリーズ3が6月1日です。2026年6月末の基準価額は運用開始日の順に96.8538米ドル・98.6521米ドル・99.4188米ドルで、いずれも発行価格の100米ドルを下回りました(2026年9月30日基準の四半期レポート)。
初回の分配となった2026年4〜6月分は年率換算2.75%で、目標の年率5.5%を下回っています。運用会社は、運用開始から3か月しか経っていない立ち上げ初期の段階だと説明しています。年率5.5%は目標値で将来の分配を保証するものではなく、投資元本を下回る可能性があります。
運用開始から1年未満のため、年間の騰落率はまだ出ていません。基準価額の下落や目標に届かない分配がこの先も続くかどうかは、決算後の運用報告書や公式サイトの月次・四半期レポートで追っていく必要があります。
販売会社・仲介業者と発行体の利益相反
販売取扱会社はUSマイホーム・ファンドを販売することで信託報酬(年率1.6%相当の販売報酬)を受け取ります。金融商品仲介業者も販売残高の0.5%を報酬として受け取る仕組みです。加えて一部の金融商品仲介業者の親会社は、受益証券の発行者であるGRTキャピタル・マネジメント・リミテッドと資本関係にあります。
販売や仲介によって収益を得る構造そのものは、金融商品の販売において一般的な仕組みです。ただ発行体と販売側が資本的に近い関係にあるという事実は、利益相反の構造として理解しておく必要があります。この構造を踏まえたうえで商品性そのものを判断できる人であれば大きな問題にはなりませんが、販売側の都合が判断に影響していないかを完全に排除したい人にとっては納得しにくい点として残ります。
USマイホーム・ファンドが向いている人・向いていない人
ここまで見てきたデメリットを踏まえると、USマイホーム・ファンドが向いているかどうかは、いくつかの条件で整理できます。
まず3年以上は使う予定のない余裕資金があり、最低300万円というまとまった金額を用意できることが前提です。そのうえでドルでの資産分散を前向きに捉えられ、目標分配5.5%・目標最終利回り10%(いずれも目標値・ドルベースであり未達や元本割れの可能性もあります)という前提を理解して判断できる人には、分散先の一つになり得ます。
一方で次のいずれかに当てはまる場合は、見送るという判断も妥当です。
- 3年以内に使う予定の資金しか用意できない
- 為替の変動リスクを一切取りたくない
- 元本割れの可能性を1円も許容できない
- 最低300万円の余裕資金がまだ作れていない、あるいは生活防衛資金以外に投資へ回せる資金がない
無理にこの商品に当てはめる必要はありません。自分の資金の性質やリスク許容度に合わないと感じた場合は、他の分散手段(割合の決め方やリバランス)を検討するのも一つの選択です。
反対に前向きに検討したい場合は、目論見書だけでは見えにくい投資先の土地の状況や開発現場の最新の様子を確かめておくと判断しやすくなります。3年のロックアップを前提にした資金の置き方も、為替・手数料・流動性の留意点と合わせて無料セミナーで専門家の解説を聞いて確かめられます。
参加費は無料で、オンライン(Zoom)の60分です(2026年10月15日時点の公式サイトの案内)。無理な勧誘はありません(主催者の案内)。換金性や為替の弱点が気になる人ほど、直接質問する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
USマイホームファンドのデメリットに関するFAQ
- 申し込んだあとに取り消したり、ファンド側の判断で早期に終了したりすることはありますか?
-
申込後のクーリング・オフは対象外で、無条件での解約はできません。一方で信託期間には期限があり、運用会社が投資目的の達成などを理由に期間満了を待たずに繰上償還を判断することもあります。いずれも投資家側の都合だけで自由に決められるものではない点を踏まえておく必要があります。
- 分配金はいつ、どのように受け取れますか?
-
年2回(6月と12月)に日本円で支払われる予定で、初回の2026年4〜6月分は8月上旬までに支払われました。公式サイトは、原資はプレミアム利息で元本を取り崩して分配するものではないと説明しています。一方で交付目論見書には、分配金はファンドの純資産から支払われ、購入価格によっては分配金の一部または全部が元本の一部払戻しに相当する場合があると書かれています。分配そのものが確約されているわけではありません。
- 運用会社や受託会社が破綻した場合、資産はどうなりますか?
-
ファンドの資産は受託会社が管理し、金融商品仲介業者は顧客の金銭や有価証券を預からない仕組みになっています。破綻時の資産の取り扱いや保全の具体的な内容は、契約締結前交付書面や交付目論見書に記載されるため、購入前にそちらで確認してください。
- 特定口座で購入できますか?
-
USマイホーム・ファンドはNISAの対象外です。特定口座を使えるかどうかは、口座を開設する販売取扱会社に直接確認してください。
- 苦情やトラブルがあったときの相談窓口はありますか?
-
所属金融商品取引業者は日本証券業協会に加入しています。具体的な相談窓口は、契約時に交付される契約締結前交付書面に案内が記載されているため、そちらで確認してください。
- 信託期間(運用期間)はどれくらいですか?
-
信託期間は2025年11月1日から始まる6年間で、管理会社の判断で1年間延長されることがあります。満期の前でも投資目的を達成したと判断された場合などは、繰上償還でファンドが早期に終了することがあります。
- 米ドルで買うことはできますか?
-
日本の販売取扱会社を通じて円で買付ができ、米ドルでの買付も可能です。どちらの場合も運用は米ドルで行われ、分配金や償還金は米ドルから円に換算して日本円で支払われます。
- 運用の状況はどうやって確認できますか?
-
管理会社が決算時と償還時に運用報告書を作成し、交付運用報告書は販売取扱会社を通じて受益者に送られます。決算日は毎年12月31日で、最初の決算日は2026年12月31日です。運用開始後の状況は、公式サイトの月次・四半期レポートでも公開されています。
- 金融庁に届け出された商品ですか?
-
金融商品取引法第5条にもとづく有価証券届出書が2025年9月3日に関東財務局長へ提出され、2025年9月19日に効力が発生しています。届出書の内容は金融庁の電子開示システム(EDINET)で開示されています。
まとめ
USマイホーム・ファンドのデメリットは、換金性・為替・費用・購入条件と税制・商品構造の見えにくさという5つの軸に整理できます。中でも重いのは一定期間は解約できず、その後も限られた頻度・上限でしか買い戻せない換金性の低さです。運用開始後の2026年6月末の時点では、基準価額が発行価格を下回り、初回の分配も目標に届いていません。
為替はヘッジなしのドル建てで、円換算では目減りすることがあります。費用も購入時・保有中・換金時の3段階に加え、投資先ファンドの費用まで間接的に負担する多段構造です。まとまった最低投資額・月1回の買付・NISA非対応といった購入条件もあります。これらはいずれも目標とする分配や利回り(ドルベースの目標値であり元本を下回る可能性もある数字)を実現するための前提にあたります。
数年単位で動かす予定のない余裕資金があり、ドルでの資産分散を前向きに捉えられる人には検討の余地があります。近い将来に現金化する可能性がある人や元本割れを一切許容できない人には向きません。弱点を引き受けられそうなら、目論見書で見えにくい運用の中身を聞きに行きましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。