最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
米国債の見通しを調べても、金融機関のレポートごとに見方が分かれて買うか決めきれません。FRBは2026年9月に政策金利を引き上げ、10年債の利回りは2026年10月も5%台で推移しています。
金利の行き先は誰にも断定できませんが、利回りを動かす材料は5つに絞れ、どれも公的データで確かめられます。利下げの最中に10年債の利回りが上がった時期もあり、政策金利だけでは読み違えます。
5つの材料と確かめ方、円で買う人の損益分岐の為替レートを順に見ていきましょう。金利の予想が変わっても、どの数字が動いたかを自分で確かめて買う時期を決められるようになります。
米国債の見通しは、予想ではなく利回りを動かす要因で読む
見通しを読むときに見るのは、利回りを動かす5つの要因(FRBの政策金利・物価・景気と雇用・財政赤字と国債の発行量・海外の買い手と信用)と、円で買うなら為替です。
当サイトは記事からのセミナー申込などに応じて紹介報酬を受け取ることがあり、監修者は紹介先セミナーの主催会社の外務員としてその会社が扱う商品の販売に関わっています(監修者ページの利害関係)。
5つの要因と為替を公的データで追えば、予想に振り回されずに判断できます。
ドル資産を米国債だけでなく値動きの理由が違う実物資産にも分けたい人には、米国の住宅市場がテーマの無料オンラインセミナー(2026年10月時点の開催回は60分)への参加をまずおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
米国債の利回りの今と、これまでの推移
2026年10月21日の米国債の利回りは10年債で5.13%です。3か月から20年までは年限が長いほど利回りが高く、30年は20年をわずかに下回っています。
| 年限 | 利回り(2026年10月21日) |
|---|---|
| 3か月 | 4.25% |
| 2年 | 4.81% |
| 5年 | 4.95% |
| 10年 | 5.13% |
| 20年 | 5.47% |
| 30年 | 5.42% |
出典:米国財務省 Daily Treasury Par Yield Curve Rates
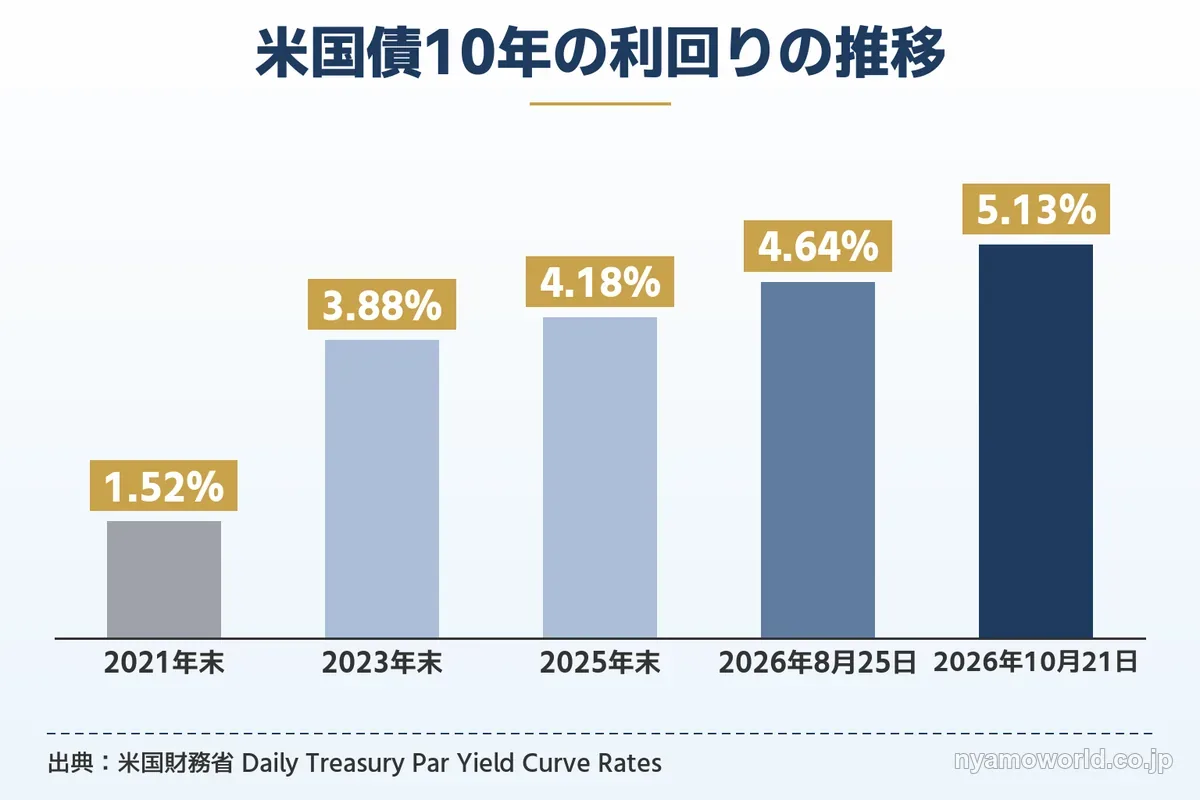
ゼロ金利に近かった2021年末から見ると、短い年限も長い年限も大きく上がっています。
| 時点 | 3か月 | 10年 |
|---|---|---|
| 2021年末 | 0.06% | 1.52% |
| 2023年末 | 5.40% | 3.88% |
| 2025年末 | 3.67% | 4.18% |
| 2026年8月25日 | 3.86% | 4.64% |
| 2026年10月21日 | 4.25% | 5.13% |
FRBの政策金利(FF金利の誘導目標)は2026年1月から7月まで3.50〜3.75%で据え置かれ、2026年9月16日に3.75〜4.00%へ引き上げられました。
10年債は2026年8月25日から10月21日までに0.49ポイント上がり、10月5日には5.31%をつけています。同じ期間の政策金利の引き上げ幅は0.25ポイントで、10年債の動きの方が大きくなりました。長い年限は政策金利以外でも動きます。
金利が上がると、持っている米国債の価格は下がる
すでに持っている米国債の利子は、買ったときの利率のまま変わりません。市場の金利が上がると新しく出る債券の方が利子が多くなるので、持っている債券の価格は下がります。金利が下がれば逆に価格は上がります。
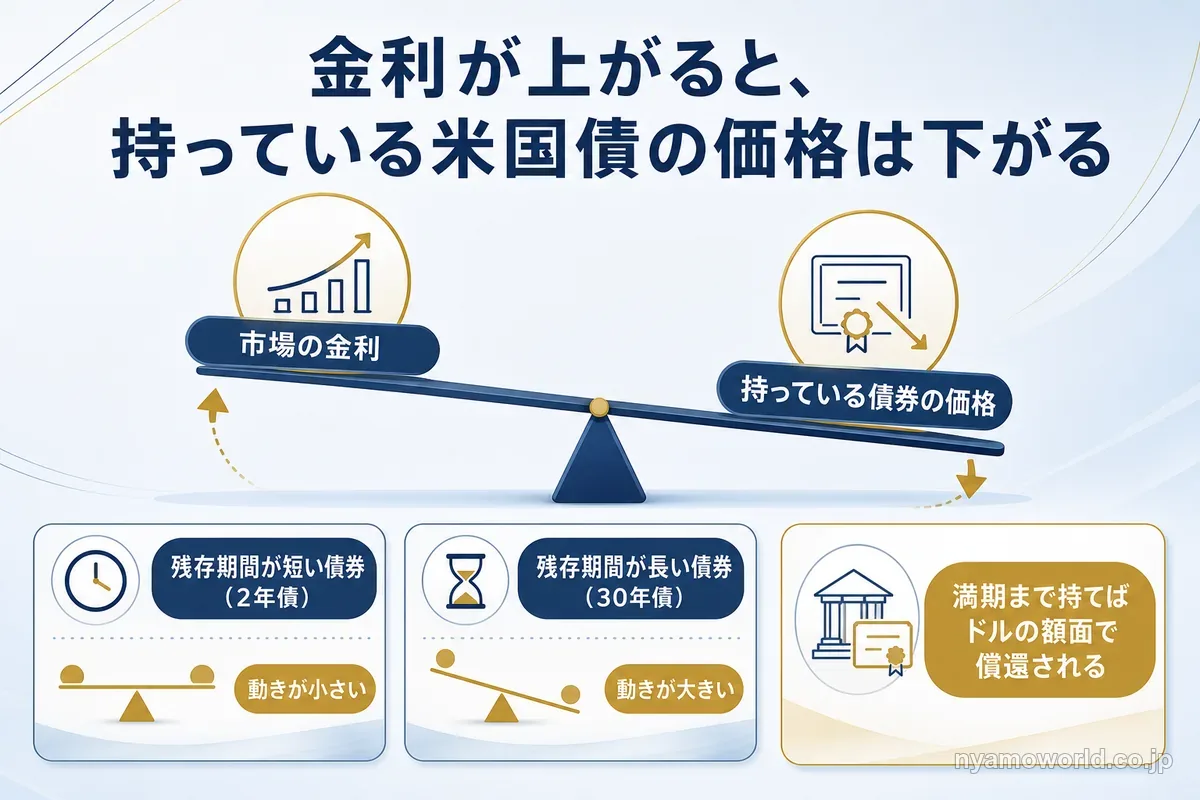
残存期間が長い債券ほど、同じ金利の変化で価格が大きく動きます。30年債は2年債よりも金利の上下に敏感です。
価格の上下が損益になるのは途中で売るときです。満期まで持てばドルの額面で償還されるので、満期まで持つ人にとって途中の価格の上下はドルで見た結果を変えません。途中で売る予定がある人ほど、金利の見通しが結果に響きます。
米国債の利回りを動かす5つの要因
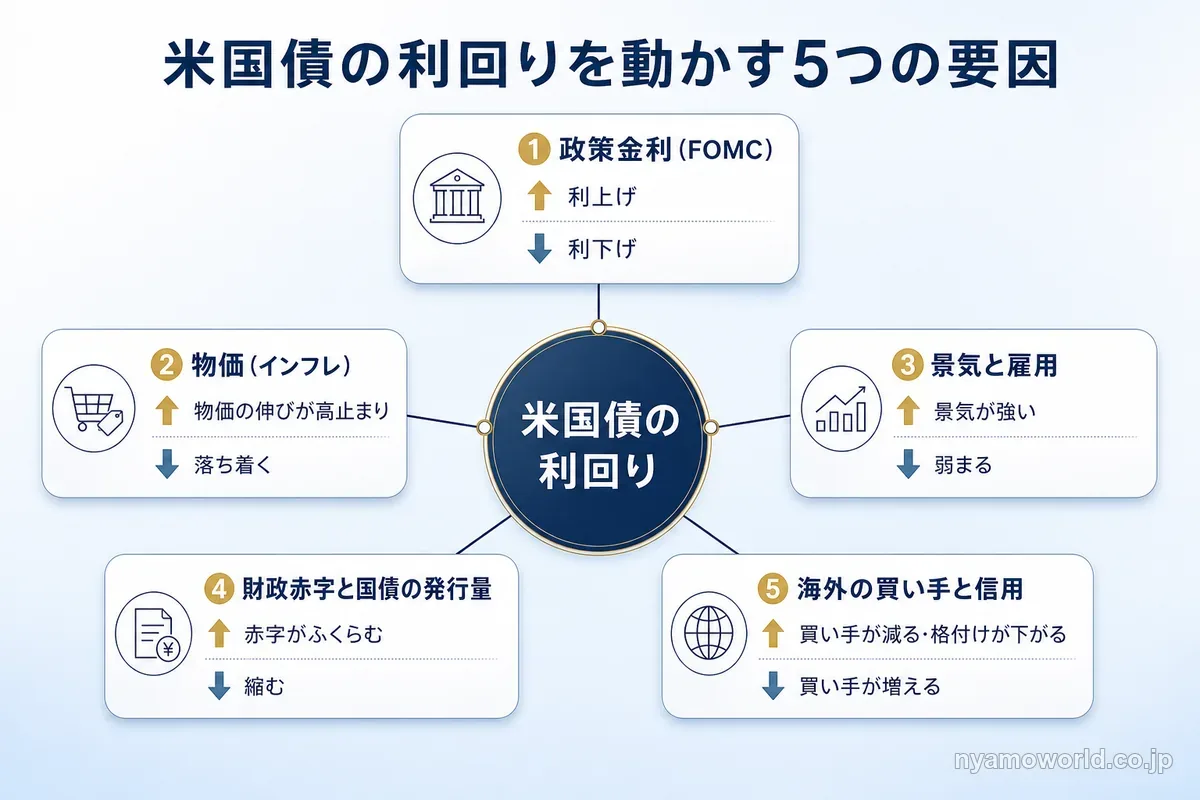
短い年限の利回りは主にFRBの政策金利で動きます。長い年限はそれに加えて、物価・景気・財政・買い手の需給の見方でも動きます。5つの要因ごとに、利回りが上がる方向と下がる方向の材料を並べました。
| 要因 | 上がる方向の材料 | 下がる方向の材料 |
|---|---|---|
| ①政策金利 | 利上げ | 利下げ |
| ②物価 | 物価の伸びが高止まりする | 物価の伸びが落ち着く |
| ③景気と雇用 | 景気が強く雇用が増える | 景気が弱まり雇用の伸びが鈍る |
| ④財政 | 赤字がふくらみ 国債の発行が増える | 赤字が縮み 国債の発行が減る |
| ⑤海外の買い手と信用 | 買い手が減る・ 格付けが下がる | 買い手が増える |
表は何が起きたらどちらに動きやすいかの整理で、どの材料が強まるかの予想ではありません。実際には複数の材料が同時に動き、打ち消し合うこともあります。
FRBの政策金利(FOMCの決定)
政策金利は短期の金利の土台で、2年債のような短い年限ほど強く連動しやすくなります。政策金利を決めるのはFOMC(連邦公開市場委員会)で、2026年は年8回開かれます。そのうち3月・6月・9月・12月の年4回は、参加者の経済見通しも公表されます。
2026年9月16日のFOMCは、政策金利を0.25%ポイント引き上げて3.75〜4.00%にしました。同じ日の経済見通しでは、年末の政策金利の参加者の中央値は2026年が4.1%、2027年も4.1%でした。この数字は参加者が最も可能性が高いと考える値の中央値で、FRBの決定ではありません。
2023年末は3か月の利回り5.40%が10年の3.88%を上回る逆イールドでした。2025年末には長い年限の方が高い順イールドに戻り、2026年10月21日も3か月4.25%・10年5.13%の順イールドです。
物価(インフレ)
物価の上昇が続くとFRBは金利を下げにくくなります。投資家も利子の価値が物価で目減りする分を上乗せした利回りを求めるので、物価の伸びが高いと利回りは上がりやすく、落ち着けば下がりやすくなります。
米国の消費者物価指数(CPI)は2026年9月分で前年比3.7%、食品とエネルギーを除くコアは2.6%でした(米国労働統計局・2026年10月14日公表)。FRBの物価目標は個人消費支出(PCE)物価指数の前年比2%で、CPIとは別の指標です。
市場の価格から計算される10年の期待インフレ率(ブレーク・イーブン・インフレ率)は、2026年10月21日に2.37%でした。
物価の伸びが預金の利子を上回ったときの目減りは、インフレ対策の投資で見る預金の目減りと通貨の分散で実質金利から確かめられます。
景気と雇用
景気が強く雇用が増えていると利下げが遠のき、資金も株式に向かいやすいので利回りは上がりやすくなります。景気が弱まると安全な資産として米国債が買われ、利回りは下がりやすくなります。
2026年9月分の雇用統計では、非農業部門の雇用者数が前月から2万9,000人増え、失業率は4.2%でした(米国労働統計局・2026年10月2日公表)。FRBの参加者の経済見通し(2026年9月)では、2026年の実質GDP成長率の中央値は2.3%です。
財政赤字と国債の発行量
財政赤字が大きいと国債の発行が増え、買い手を集めるために高い利回りが必要になりやすくなります。利払いが増えればその分だけ赤字もふくらみます。
CBO(米議会予算局)が2026年2月11日に公表した見通しは次のとおりです。
| 項目 | 見通し |
|---|---|
| 2026年度の財政赤字 | 1.9兆ドル(GDP比5.8%) |
| 債務残高のGDP比 | 2026年末101% → 2036年120% |
| 純利払い | 2026年度1.0兆ドル(GDP比3.3%) → 2036年2.1兆ドル(同4.6%) |
CBOの毎月の集計では、2026年度の赤字は推計で2.0兆ドルでした(2026年10月8日公表)。
一方で米国財務省は2026年8月5日に、利付債の入札額を少なくとも今後数四半期は据え置く見込みを示しました。赤字の大きさと国債の発行の計画は、分けて見る必要があります。
海外の買い手の需給と信用
米国債は日本など海外の投資家も多く持っていて、買い手が減れば利回りは上がりやすくなります。米国財務省の統計(TIC)では、2026年8月末の海外の保有は9.33兆ドルで、2025年12月末の9.27兆ドルから合計はほぼ横ばいです。
国ごとに見ると、日本は1.19兆ドルから1.07兆ドルに減り、中国も0.68兆ドルから0.59兆ドルに減りました(2025年12月末から2026年8月末)。英国は2026年8月末で1.01兆ドルです。
格付けの見直しも投資家が求める利回りを動かす材料になります。Moody’sは2025年5月16日に、米国の格付けを最上位のAaaから1段階下のAa1に引き下げました。
米国債の見通しを自分で確かめる公的データ
金融機関の見通しのレポートは毎月のように見方が変わりますが、利回りを動かす材料の多くは公的なデータとして公表されています。次の表のデータを見れば、5つの要因のどれが動いたかを自分で確かめられます。
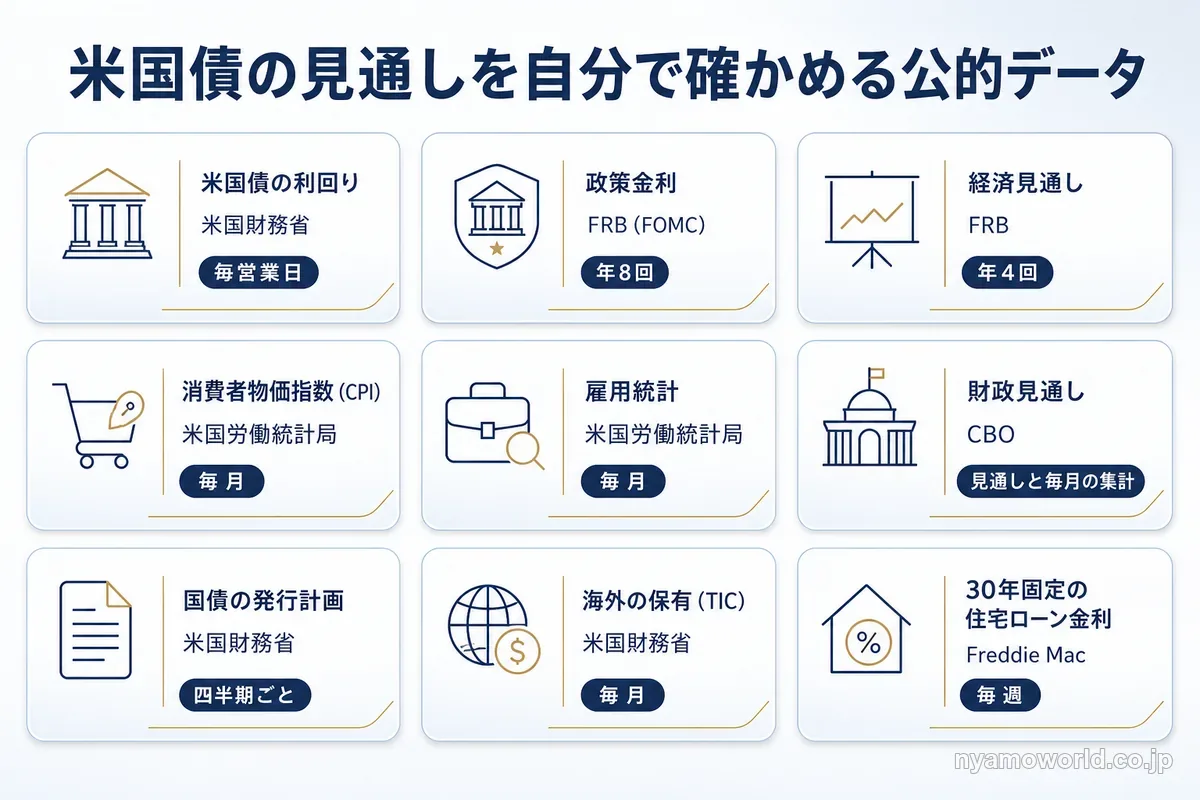
| 見るもの | 発表元 | 発表の頻度 | 直近の値(時点) |
|---|---|---|---|
| 米国債の利回り | 米国財務省 | 毎営業日 | 10年5.13%(2026年10月21日) |
| 政策金利(FOMCの声明) | FRB | 年8回 | 3.75〜4.00%(2026年9月16日) |
| FRBの経済見通し | FRB | 年4回 | 2026年末の政策金利の中央値4.1%(2026年9月) |
| 消費者物価指数(CPI) | 米国労働統計局 | 毎月 | 前年比3.7%(2026年9月分) |
| 雇用統計 | 米国労働統計局 | 毎月 | 失業率4.2%(2026年9月分) |
| 財政見通し | CBO | 見通しは2026年2月・集計は毎月 | 2026年度の赤字1.9兆ドル(2026年2月の見通し) |
| 国債の発行計画 | 米国財務省 | 四半期ごと | 入札額は据え置きの見込み(2026年8月) |
| 海外の保有(TIC) | 米国財務省 | 毎月(約2か月遅れ) | 合計9.33兆ドル(2026年8月末) |
| 30年固定の住宅ローン金利 | Freddie Mac | 毎週 | 7.32%(2026年10月22日の週) |
| ドル円 | 日本銀行 | 毎営業日 | 158.08円(2026年10月20日) |
FOMCの開催日はFRBのFOMCの日程、10年債の利回りの長い推移はFRED(セントルイス連邦準備銀行)の10年債の利回りで見られます。
金融機関のレポートは、これらの材料をどう読んだかの意見として読むと、見方が分かれても振り回されにくくなります。
円で米国債を買う人が見る為替
円で米国債を買う人の結果は、ドルでの利回りと為替の両方で決まります。ドルで利子を受け取っていても、円高になれば円に戻したときの金額は減ります。
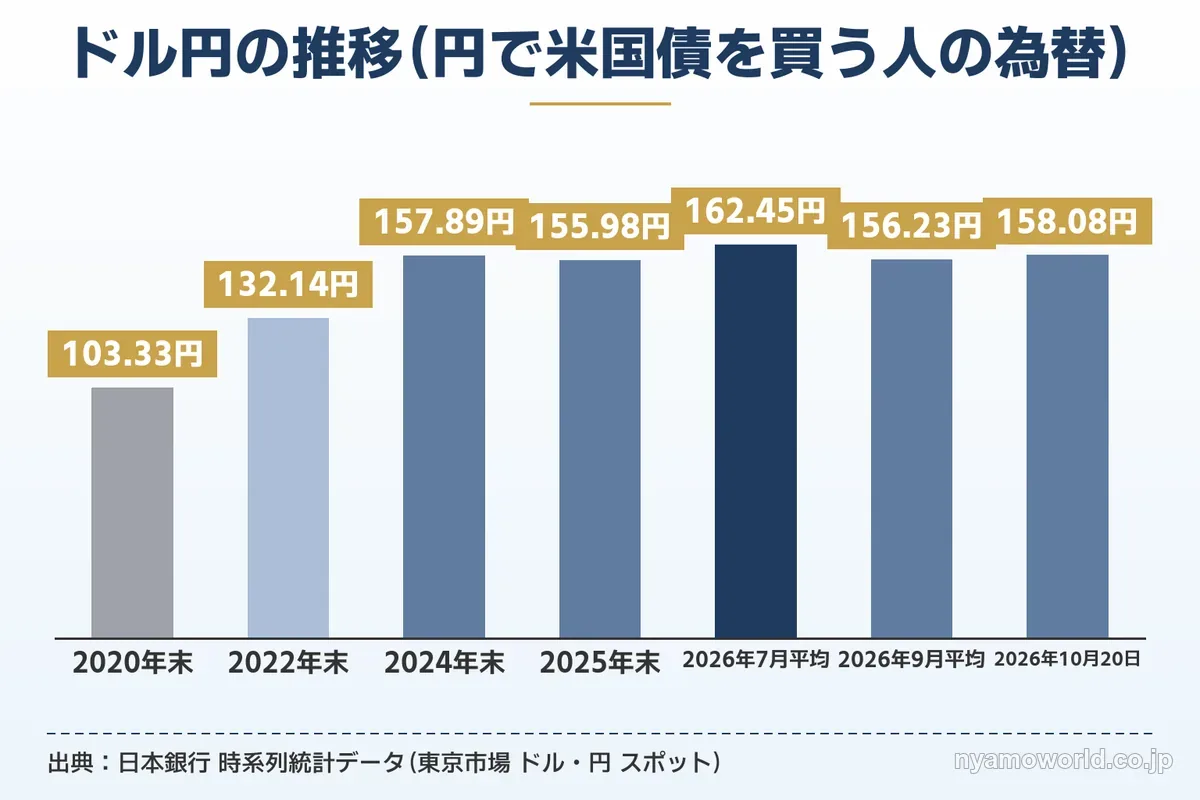
| 時点 | ドル円 |
|---|---|
| 2020年末 | 103.33円 |
| 2022年末 | 132.14円 |
| 2024年末 | 157.89円 |
| 2025年末 | 155.98円 |
| 2026年7月(月中平均) | 162.45円 |
| 2026年9月(月中平均) | 156.23円 |
| 2026年10月20日 | 158.08円 |
出典:日本銀行 時系列統計データ(東京市場 ドル・円 スポット)
表の中では2026年7月の月中平均162.45円が最も円安で、8月と9月は円高の方向に動きました。
160円で持ったドル資産が130円になれば、ドルでの価値が変わらなくても円換算で約19%減ります。2020年末には103円台だったこともあります。
この為替の影響は米国債に限らず、ドル建ての資産に共通する注意点です。
円に偏った資産を通貨で分けて為替の影響を和らげる考え方は、円安対策の投資にまとめています。
損益分岐の為替レートの考え方
何円まで円高になると損になるかは、受け取る利子の合計で為替の損をどこまで埋められるかで決まります。税金と手数料を除いた目安は次の式で出せます。
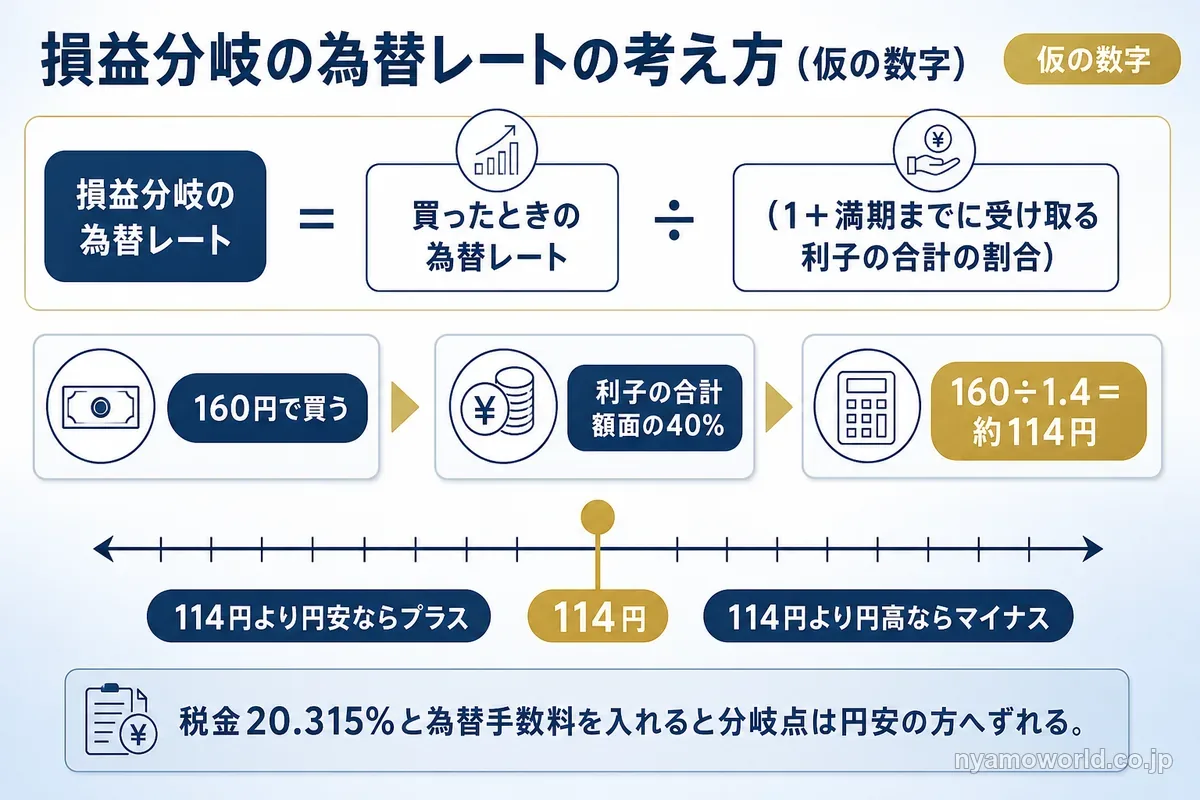
損益分岐の為替レート = 買ったときの為替レート ÷(1+満期までに受け取る利子の合計の割合)
仮の数字で、160円で買い満期までの利子の合計が額面の40%なら、160÷1.4で約114円です。満期のときにこれより円安ならプラス、円高ならマイナスの目安になります。
期間が長いほど利子が積み上がるので、耐えられる円高の幅は広がります。ただしその間の為替は予想できません。
利子と売却・償還の益には20.315%の税金がかかり、円とドルの交換には往復の為替手数料もかかります。これらを入れると分岐点は式の答えより円安の方へずれます。
日米の金利差と為替ヘッジのコスト
為替の影響を消す方法に為替ヘッジがあります。ヘッジのコストはおおむね日米の短期金利の差で決まり、2026年10月時点で年約2.6%です。
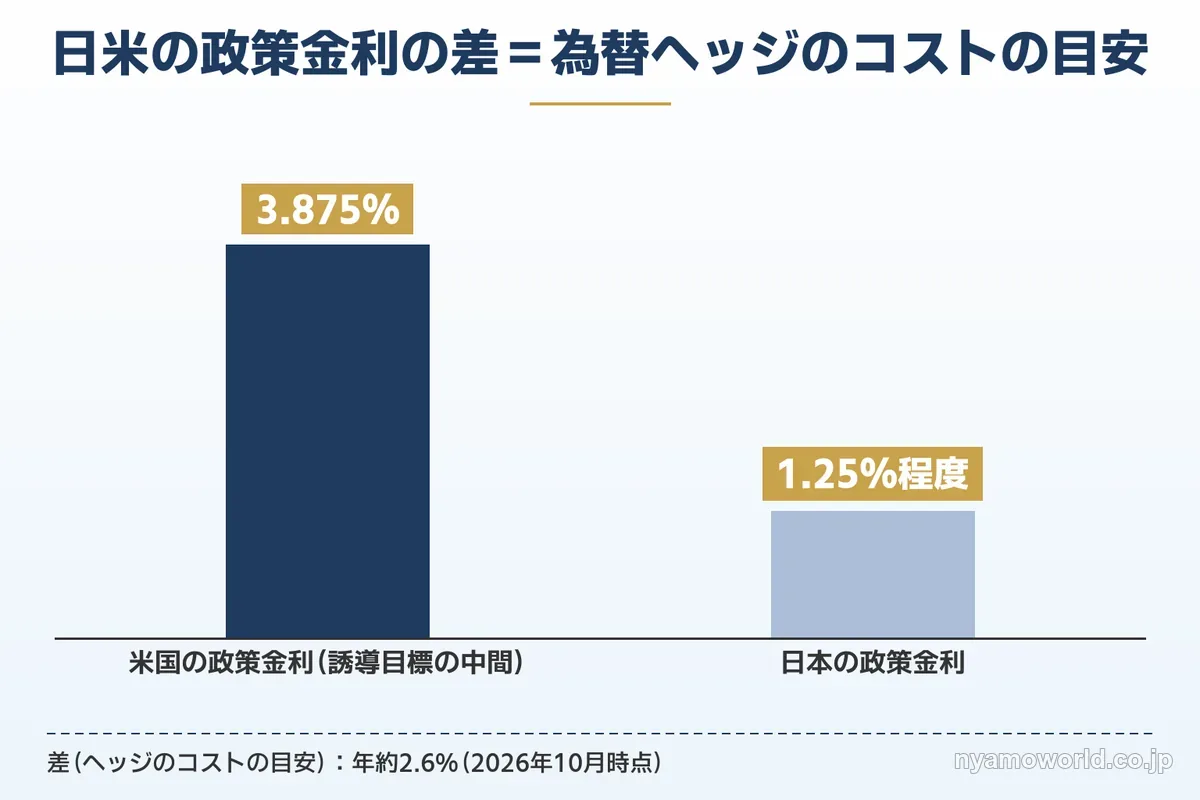
| 項目 | 2026年10月時点 |
|---|---|
| 米国の政策金利(誘導目標の中間) | 3.875% |
| 日本の政策金利 | 1.25%程度 |
| 差(ヘッジのコストの目安) | 年約2.6% |
日本銀行は2026年9月18日に政策金利を1.0%程度から1.25%程度へ引き上げました。FRBも同じ9月に0.25%ポイント引き上げたので、差は2026年7〜8月と同じ約2.6%のままです。
ヘッジをかけると為替の影響はほぼ消えますが、金利差の分だけ利回りが減ります。日米の金利差が縮むとヘッジのコストは下がり、為替は円高に振れやすくなる面があります。ヘッジのあり・なしのどちらが有利だったかは、後になってから決まります。
ヘッジの仕組みと選び方は為替ヘッジとは?あり・なしの違いと金利差で決まるコストで詳しく見られます。
米国の金利が住宅ローン金利と住宅市場に与える影響
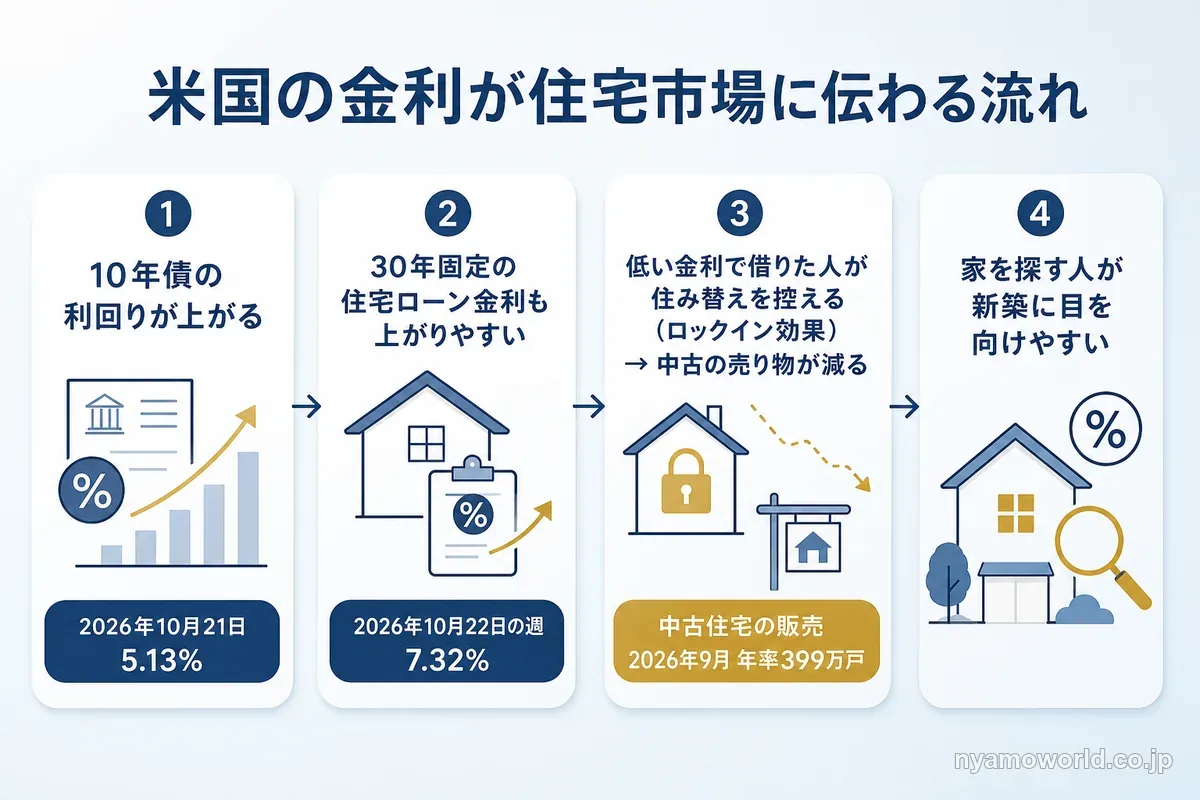
米国の30年固定の住宅ローン金利は、10年債の利回りと同じ方向に動きやすい金利です。2026年9月から10月は両方が上がり、差は約1.9〜2.3ポイントでした。
| 日付(2026年) | 30年固定の 住宅ローン金利 | 10年債の利回り | 差 |
|---|---|---|---|
| 9月17日 | 6.95% | 4.94% | 2.01ポイント |
| 9月24日 | 7.03% | 5.18% | 1.85ポイント |
| 10月1日 | 7.28% | 5.24% | 2.04ポイント |
| 10月8日 | 7.40% | 5.22% | 2.18ポイント |
| 10月15日 | 7.40% | 5.10% | 2.30ポイント |
出典:FRED(30年固定の住宅ローン金利)と10年債の利回り(DGS10)から計算
住宅ローン金利は2026年10月22日の週に7.32%でした。その前の2週の7.40%は2023年11月以来の水準です(Freddie Mac)。
金利が上がると月々の返済が増え、買える価格が下がるので住宅の買い手は減ります。2020〜21年に2%台の金利で借りた人は、住み替えると高い金利で借り直すことになるので売却を控えます。これがロックイン効果で中古の売り物が絞られます。中古住宅の販売は2026年9月に年率399万戸でした(全米リアルター協会)。
中古の売り物が少ないと、家を探す人は新築に目を向けやすくなります。米国の住宅の需要と供給の全体は米国不動産投資は本当に有望か|需要・供給・価格を公的統計で検証で公的統計から確かめられます。
米国債の買い時は、金利の見通しだけで決めない
米国債を買う時期を金利の予想で決めるのは難しく、利下げの局面で長期金利が上がった時期もあります。
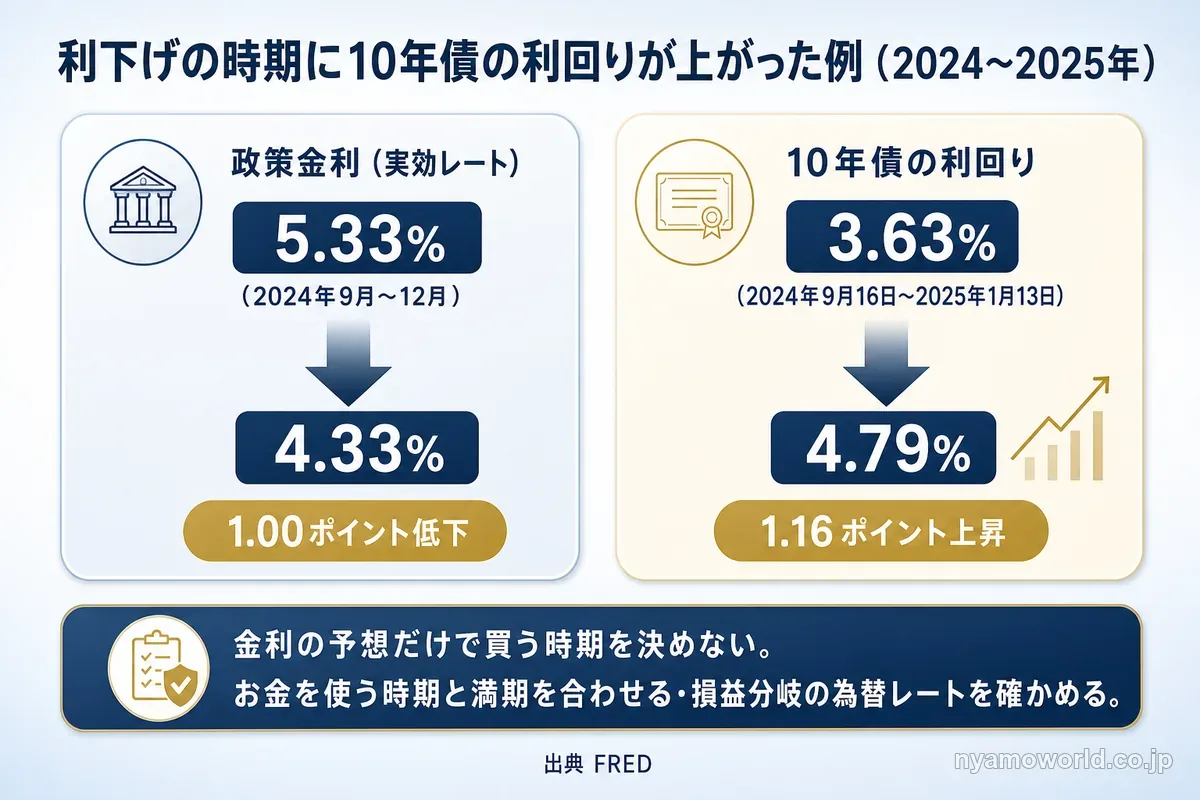
2024年9月から12月にかけて、政策金利の実効レートは5.33%から4.33%へ1.00ポイント下がりました。同じころ10年債の利回りは2024年9月16日の3.63%から2025年1月13日の4.79%へ1.16ポイント上がっています(FRED)。
買う時期は次の2つで決める方が、予想が外れても困りにくくなります。
- お金を使う時期と満期を合わせられるか
- 円で受け取るときの為替(損益分岐の為替レート)を受け入れられるか
満期と使う時期が合っていれば途中の価格の上下はドルで見た結果を変えず、残るのは為替の問題だけです。そのうえでドル資産を債券だけで持たず値動きの理由が違う資産にも分けておくと、金利の見通しが外れたときの影響を小さくできます。
ドル資産を米国債だけで持たない
日本の家計の金融資産は2026年3月末で現金・預金が47.2%を占め、米国の10.7%と比べて預金に偏っています(日本銀行 資金循環の日米欧比較)。分散先に米国債を選んでも、結果は金利と為替という予想できない2つに左右されます。
米国の住宅用地はドル建ての実物資産で、債券とは値動きの理由が違います。住宅の供給不足といった住宅市場の需給が値動きにかかわり、中古の売り物が少ないと新築に目が向きやすいのは前に見たとおりです。紹介先のセミナーは2026年10月時点の掲載回で、米国の住宅市場や住宅供給不足と円安・インフレを踏まえた資産の分散をテーマにしています。
一方で紹介先のセミナーで扱う商品は元本保証型ではありません。不動産市況・金利・為替・流動性などの影響で基準価額が変動し、投資元本を下回る可能性があります。金利が上がれば住宅の買い手が減る面もあり、米国債と同じように金利の影響は受けます。運用開始後の一定期間は解約が制限されるので、途中で換金しにくい商品です。費用とリスクは記事の最後に表示される留意事項(費用とリスクの説明)で確かめられます。
数年は使わない資金があり、ドル資産を債券以外にも分けたい人や米国の住宅市場を分散先として知りたい人に合うテーマです。数年以内に使うお金しかない人や元本を下回ると困る人には、解約が制限され元本を下回る可能性もある紹介先の商品は向きません。ドル資産は米国債で十分と考える人は、使う時期に満期を合わせた米国債を選ぶ方が合っています。ドル建ての商品ごとの税金・コスト・保護の違いはドル建て投資のメリットと注意点で比べられます。
セミナーで専門家に確かめること
この記事で分かるのは、米国債の利回りを動かす要因と為替の読み方、米国の金利と住宅市場のつながりまでです。次のことは記事の一般論では判断できません。
- 米国の住宅用地に投資する商品の仕組みと費用が、自分の資金と使う時期に合うか
- 最新の募集の条件
- 金利が上がった今の米国の住宅市場と開発現場の状況
主催者はセミナーで、ウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。後半で具体的な選択肢を紹介すると案内している回もあり、商品の紹介を含む販売の入口でもあります。
2026年10月時点の開催回はオンライン(Zoom)で参加費は無料、12:00〜13:00の60分です。投資経験や資産額による参加条件はありません。参加しただけで購入になることはなく、商品を買うには販売取扱会社で口座を開いて申込書を出す手続きが別に要ります。無理な勧誘はありません(主催者の案内)。
申込の手順と当日の流れは、USマイホームファンドの無料セミナーとはにまとめています。
金利と為替は予想できなくても、資産の置き方は自分で選べます。
金利が上がった今の米国の住宅市場を住宅用地の現場から聞いてみたい人には、まずこの無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
米国債の見通しに関するFAQ
- 米国債の金利はこれから上がりますか?下がりますか?
-
どちらとも断定できません。FRBの参加者の見通しの中央値では2026年末と2027年末の政策金利はどちらも4.1%ですが(2026年9月時点)、これはFRBの決定ではありません。長い年限の利回りは物価・景気・財政・海外の買い手の動きでも変わるので、5つの要因の公的データがどちらに動いたかで読みます。
- 米国債の見通しは何を見れば自分で確かめられますか?
-
米国財務省が毎営業日公表する利回りと、FRBのFOMCが決める政策金利が基本です。FOMCは2026年は年8回開かれます。物価は米国労働統計局の消費者物価指数、景気は同じ局の雇用統計で毎月確かめられます。財政はCBOの見通し、海外の買い手は米国財務省のTICという統計で追えます。
- 利下げが始まったら米国債の買い時ですか?
-
利下げだけで買い時とは決められません。2024年9月から12月に政策金利の実効レートは5.33%から4.33%へ下がりましたが、10年債の利回りは2024年9月16日の3.63%から2025年1月13日の4.79%へ上がりました。買う時期は満期とお金を使う時期が合うかで決める方が、予想が外れても困りにくくなります。
- 米国債は暴落しますか?
-
値下がりするかどうかは断定できませんが、満期まで持てばドルの額面で償還されます。途中で売るときは、買ったあとに金利が上がっていれば価格が下がった状態で売ることになります。円で受け取るなら、ドルの額面が戻っても円高の分だけ円での金額は減ります。
- 10年債と30年債では金利の影響はどう違いますか?
-
残存期間が長い30年債の方が、同じ金利の変化で価格が大きく動きます。2026年10月21日の利回りは10年債が5.13%、30年債が5.42%でした。途中で売る予定があるなら、残存期間が長いほど金利の見通しが結果に響きます。満期まで持つなら途中の価格の上下はドルで見た結果を変えません。
- 円高になると米国債は損をしますか?
-
円高の幅を受け取る利子の合計で埋められなければ、円で見て損になります。目安は、買ったときの為替レートを1と満期までの利子の合計の割合の和で割った値です。仮に160円で買い、利子の合計が額面の40%なら約114円です。税金と手数料を入れると分岐点はこれより円安の方へずれます。
- 為替ヘッジをすれば為替の心配はなくなりますか?
-
為替の影響はほぼ消えますが、日米の短期金利の差の分だけコストがかかります。2026年10月時点の目安は年約2.6%で、その分だけ利回りが減ります。ヘッジのあり・なしのどちらが有利だったかは後になってから決まります。
- 米国債の利回りが上がると米国の住宅ローン金利も上がりますか?
-
同じ方向に動きやすい関係です。2026年9月17日から10月15日の週ごとの比較では、30年固定の住宅ローン金利と10年債の利回りはどちらも上がり、差は約1.9〜2.3ポイントでした。住宅ローン金利は2026年10月22日の週に7.32%です。
- 米国債の格付けは下がっていますか?
-
Moody’sは2025年5月16日に、米国の格付けを最上位のAaaから1段階下のAa1に引き下げました。格付けの見通しは安定的としています。格付けの見直しは、投資家が求める利回りを動かす材料の1つです。
- 米国債の利子や売却益にかかる税金は?
-
米国債は特定公社債で、利子と売却・償還の益はどちらも20.315%の申告分離課税です。円に戻したときの為替差益も、売却・償還の損益に含めて計算します。税金を入れると損益分岐の為替レートは円安の方へずれます。
まとめ
米国債の見通しは予想を当てにいくより、利回りを動かす材料と為替を公的データで追う方が判断がぶれません。
- 短い年限は政策金利で、長い年限は物価・景気・財政・海外の買い手でも動く
- 発表のたびに利回り・政策金利・物価・雇用のどの数字が動いたかを見る
- 円で買うなら損益分岐の為替レートを先に出しておく
- 買う時期は満期とお金を使う時期が合うかで決める
米国の金利は住宅ローン金利と同じ方向に動きやすく、住宅市場の需給にも効きます。金利も為替も予想できないので、ドル資産を1つの商品に寄せない置き方も選べます。
ドル資産の分散先として米国の住宅用地を知っておきたい人には、米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をまずおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。