海外不動産投資と聞くと、まとまった自己資金とローンを組んで一棟をまるごと購入するイメージが先に浮かび、自分には縁がない話だと感じている方も多いのではないでしょうか。実は、現物を丸ごと持つ以外にも、少額から間接的に海外不動産へ関われる方法があります。自分の手持ち金額で実際に何が選べるのか、一緒に見ていきましょう。
現物は数千万円でも、海外不動産に少額から関われる仕組み
現物は数百万〜数千万円・自己資金とローンが要る
実物の海外不動産は、物件や国によって数百万〜数千万円の価格帯です。多くの案件では自己資金にローンを組み合わせ、数千万円規模の資金を用意することになります。物件の取得・管理・売却・現地対応も、基本的には自分で背負う投資方法です。
海外不動産投資の手法をひと通り比較したうえで検討したい場合は、海外不動産投資のおすすめは国より先に手法で決まるで現物とそれ以外の手法の違いを整理しています。
少額でできるのは「1棟を分けて多数で持つ」仕組みがあるから
現物が高額なのに少額でも海外不動産に関われるのは、1つの不動産や多数の物件を細かく分け、複数の投資家で出資を分け合う器(証券化・小口化・ファンド化)があるからです。この器を使うと、一人あたりの最低額は数百円〜数百万円まで下がります。
自分で1棟の物件を持つのではなく、海外不動産に間接的にお金を出す形になる点が、現物との根本的な違いです。
予算別に見る、海外不動産投資はいくらで何が買えるか
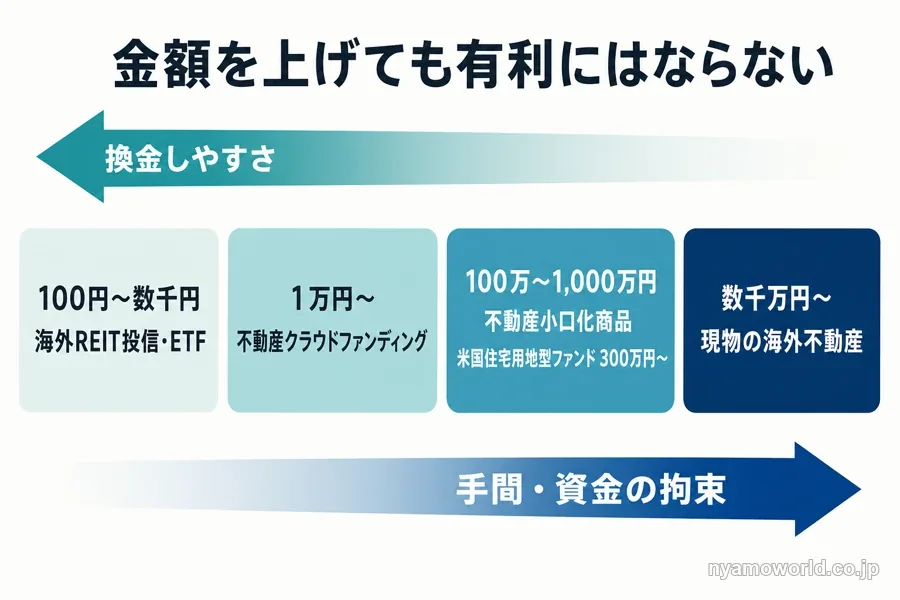
自分の手持ち資金で実際に何が買えるのかは、金額帯によって選べる器が変わります。
| 金額帯 | 代表的な選択肢 | 最低投資額の目安 | 流動性 |
|---|---|---|---|
| 1万円未満〜 | 海外REIT投信・ETF | 100円〜数千円 (上場REIT直接購入は1口・銘柄による) | 高い |
| 1万円〜数十万円 | 不動産クラウドファンディング | 1口1万円〜 | 低い |
| 100万〜1,000万円 | 不動産小口化商品・米国住宅用地型ファンド | 小口化は100万〜1,000万円程度 米国住宅用地型ファンドは300万円〜 | 低い |
| 数千万円〜 | 現物の海外不動産 | 数百万〜数千万円 (実質フルキャッシュ) | 低い(売却に時間) |
金額帯が上がるほど選択肢が広がるわけではありません。むしろ少額帯の有価証券型ほど高流動性・低コストで手軽で、金額の大きい現物ほど手間や資金の拘束が重くなります。
1万円未満から〜海外REIT・海外REIT投信・ETF
一番少額で始められるのは、海外REITに投資する投資信託やETFです。100円〜数千円程度から証券口座で買えます(上場REITを直接購入する場合は1口単位で、金額は銘柄によって異なります)。
毎営業日に基準価額や市場価格で解約・売買でき、流動性が高いのが特徴です。要件を満たせばNISAの対象にもなり、海外不動産へ間接投資する最も手軽な入口といえます。
1万円から〜不動産クラウドファンディング
不動産特定共同事業法に基づくクラウドファンディングは、1口1万円〜と少額のものが多く、事業者への会員登録で参加できます。
ただし運用期間中は換金が制限され、投資者保護基金の対象にもなりません。また、不動産特定共同事業法で海外の不動産を対象にできるかどうかは制度上はっきりと定められておらず、実務で扱われているのは国内の不動産が中心です。「海外」を掲げたクラウドファンディングであれば少額から海外不動産に出資できる、と決めつけるのは避けたいところです。
100万〜1,000万円〜不動産小口化商品・米国住宅用地型ファンド
不動産小口化商品(任意組合型)は1口100万〜1,000万円程度で設計されることが多く、投資家が対象不動産の共有持分を持つ形をとります。相続や贈与での分割・承継に使われる性格が強い商品です。
同じ金額ゾーンには、米国の住宅用地を対象にした公募の外国投資信託(最低300万円から)もあります。いずれも現物ほどではないものの、有価証券型に比べると流動性は低くなります。
数千万円から〜現物の海外不動産
数千万円の予算があれば選べるのが、現物の海外不動産です。物件を自分で選べる自由がある一方、取得・管理・売却・現地対応・資金拘束の負担もすべて自分持ちです。少額から始めたい人にとっては、最初の候補にはなりにくい選択肢です。
お金があっても一般個人が入れない「私募ファンド」
予算とは別に、資金があっても資格の壁で入れない器があります。適格機関投資家等特例業務として組成される私募ファンドがその代表です。
個人がこの枠組みで出資するには、投資性金融資産1億円以上・証券口座開設から1年経過という要件を満たす必要があり、一般個人はそもそも対象外です。
勧められた商品がどの器に当たるのかを確認することが、少額投資家にとっての地雷回避の第一歩になります。私募を含めた器ごとの法的な違いは、海外不動産投資のファンドとはで詳しく整理しています。
少額だからこそ最初に意識したい弱点
少額から始めるときに、先に理解しておきたい弱点があります。
- 手数料が率で効きやすい
- 分散が効きにくい
- 流動性が低い器が多い
- 為替の影響を受ける
少額でも意味がないわけではありませんが、この4点を織り込んだうえで金額帯を選ぶことが大切です。
手数料は率で効く・レバレッジは使えない
少額から入れる器(クラウドファンディング・ファンド型)ほど、購入時手数料・運用管理費用・信託財産留保額が率でリターンから差し引かれます。少額だから率が高くなるわけではありませんが、器の手数料が分配や利回りから引かれる前提で見ておく必要があります。
現物のようにローン(レバレッジ)を使って投資規模を大きくすることもできません。
分散が効きにくい・流動性が低い器が多い
少額だと1〜2商品に集中しがちで、器・国・通貨の分散が組みにくくなります。組合型(クラウドファンディング・小口化)や外国投信は、運用期間の拘束や解約制限があり流動性が低い傾向があります。
分散と流動性を優先したいなら、まずは有価証券型(REIT投信・ETF)のほうが相性が良い選択肢です。1本で多数の物件・地域に分散が組み込まれているためです。
為替の影響も見逃せません。ドル建てなど海外資産は、現地通貨で成果が出ていても円換算では増減します。為替ヘッジのない商品は、円ベースの最終的な成果が為替の動きに左右されます。
少額から海外不動産を始めるときの現実的な進め方
いきなり大きな金額を一つの海外案件に入れるのは避けたいところです。
まず高流動性・低コストの有価証券型で少額から始め、器の仕組みや為替の動き、自分のリスク許容度を確かめてから、資金と理解が増えた段階でまとまった額の器へ広げていくのが現実的な進め方です。
まず少額・高流動性の有価証券型から
海外REIT投信やETFなど、少額・高流動性・低コストで毎営業日に売買できる有価証券型から始めると、為替や値動きを体感しながら致命傷を避けられます。最初の一歩としては、この選択肢がもっとも扱いやすいといえます。
増額するなら器の安全性を確認してから
まとまった額に移すときは、次の点を確認してから進めます。
- 業者が登録・許可を受けているか(登録番号)
- その器が投資者保護基金の対象か
- 情報開示は厚いか(公募なら目論見書があるか)
- 解約条件はどうか(クラウドファンディングは優先劣後の割合も。一律の基準はなく案件によります)
「少額で海外不動産」という響きへの警戒には、表面利回りより先にこうした器の前提を確認することで応えられます。組合型・私募ほど、運用者の信用を自分で見極める負担が大きくなる点も押さえておきたいところです。より詳しい見極め方は、海外不動産投資のファンドとはで確認できます。
300万円から選べる「米国住宅用地型ファンド」という選択肢
米国の住宅用地を対象にした公募の外国投資信託は、最低300万円から始められる選択肢です。以降は少額の追加投資もでき、金額帯としては小口化商品と同じ100万〜1,000万円のゾーンに位置づけられます。
賃料に依存しない「値上がり益型」という切り口
海外REITやクラウドファンディングの多くは、賃料収入(インカム)を前提にした収益構造です。これに対して米国住宅用地型ファンドは、土地を段階的に住宅建設業者へ供給していく過程で生まれる後払い残高へのプレミアム利息と、土地の売却益を収益源とする「値上がり益型」という違う切り口を持っています。
米国は人口増を背景に、戸建住宅で構造的な供給不足が続いています(Freddie Mac、2024年末時点で約370万戸)。
少額から入れるが流動性は低くNISAの対象外
同じ「少額から」でも、米国住宅用地型ファンドは手軽な有価証券型と流動性の扱いが異なります。上場REITのように毎日売買できるわけではなく、運用開始後3年間はロックアップ(解約制限)期間が設けられています。
ロックアップが終わったあとも自由に解約できるわけではなく、半年ごと・運用資産の3%を上限・3ヶ月前請求という条件のもとでの買戻しになります。
具体的な商品像や最新の条件は、USマイホーム・ファンド(ウォルトングローバル)の評判と仕組みや無料セミナーで確認できます。
少額の海外不動産投資が向いている人・向かない人
少額から検討していいかどうかは、金額の多寡だけでなく資金の性格やリスク許容度で決まります。
少額から検討していい人
次のような人にとっては、金額帯を選べば少額から現実的な選択肢になりえます。
- 円偏重の資産配分を是正したい人
- 当面(数年単位で)使う予定のない余裕資金がある人
- 為替変動を一定程度受け入れられる人
まずは少額・高流動性の器で経験を積んでいくという進め方も、こうした人には向いています。
見送るのが妥当な人
次のいずれかに当てはまる場合は、金額の大小や器を問わず見送るのが妥当な判断です。
- 生活防衛資金しかない
- 3年以内に使う予定の資金しかない
- 為替リスクを一切取りたくない
- 元本割れを1円も許容できない
無理に海外資産を組み込む必要はなく、国内・円資産だけで資産形成を進めるという判断も同じく理にかなっています。現物・ファンド型それぞれの見送り判断の材料をもう少し詳しく確認したい場合は、海外不動産投資のデメリット6つを参考にしてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
海外不動産投資を少額から始める場合のFAQ
- 海外REITは何円から買えますか?
-
投資信託・ETFの形なら100円〜数千円程度から証券口座で購入できます。上場REITを直接買う場合は1口単位で、金額は銘柄により異なります。毎営業日に売買でき、少額から始めやすい入口です。
- 少額でも確定申告は必要ですか?
-
器によって扱いが異なります。有価証券型(REIT投信・ETF)の分配金・譲渡益は20.315%の申告分離課税で、源泉徴収により課税関係が完結し確定申告が不要なケースもあります。組合型は分配時に源泉徴収されても総合課税の対象となり、確定申告が必要になることがあります。器ごとの課税区分を事前に確認しておくと安心です。
- 少額から始めても途中でやめられますか?
-
器によります。有価証券型(REIT投信・ETF)は毎営業日に解約・売買できます。不動産クラウドファンディングや不動産小口化商品、米国住宅用地型ファンドなどは運用期間中の解約が制限されるのが一般的です。始める前に解約条件を確認しておきましょう。
- 「少額で海外不動産」は詐欺や怪しい話ではないですか?
-
少額をうたう商品すべてが怪しいわけではありませんが、警戒するに越したことはありません。業者が登録・許可を受けているか、投資者保護基金の対象か、情報開示が厚いかを確認することが第一歩です。器ごとの見極め方は専門記事で詳しく確認できます。
- 少額の海外不動産投資はNISAで非課税にできますか?
-
器によります。要件を満たす有価証券型(REIT投信・ETF)はNISAの対象になります。不動産クラウドファンディングや不動産小口化商品、米国住宅用地型ファンドはNISAの対象外です。非課税メリットを重視するなら器選びの段階で確認が必要です。
まとめ
現物の海外不動産は自己資金とローンを要する高額な世界ですが、証券化・小口化・ファンド化された器を使えば、少額からでも間接的に海外不動産へ出資できます。「いくらから」は選ぶ器で決まり、金額帯が上がるほど選択肢が広がるわけではなく、少額帯の有価証券型ほど手軽で流動性も高いのが実情です。
少額で始めるときは、手数料が率で効くこと、分散や流動性を確保しにくいこと、為替の影響を受けることを先に理解しておく必要があります。最初の一歩はまず少額・高流動性の有価証券型から始め、資金と理解が増えたら器の安全性を確認したうえでまとまった額へ広げるのが現実的な進め方です。
円偏重を是正したく、当面使う予定のない余裕資金があり、為替変動をある程度受け入れられる人であれば、金額帯を選んで少額から検討する価値があります。一方、生活防衛資金しかない、3年以内に使う資金しかないという人は、無理に海外資産を組み込む必要はありません。
自分の手持ち金額でどの器が現実的かを整理できたら、300万円から検討できる米国住宅用地型ファンドのような選択肢の具体像を、無料セミナーで確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。