海外不動産投資は減価償却を使えば節税できるという話を耳にする一方、保有・売却・相続それぞれでどんな税金がどこにかかるのか、実はよく分からないという方も多いのではないでしょうか。かつての節税手法は使えなくなっていますが、なくなったわけではなく形を変えて残っています。
節税の可否と税金の全体像を、順番に見ていきましょう。
海外不動産投資で節税はできる?
個人が海外の中古不動産を使って所得税を圧縮する手法は、令和3年(2021年)分以後、実質的に使えなくなっています。国外中古建物の減価償却費のうち、簡便法で計算した部分から生じた赤字は、給与など他の所得と損益通算できないと法律で定められたためです(措法41条の4の3)。
ただし、これは「節税効果が消えてなくなった」という単純な話ではありません。損益通算できなかった償却費相当分は、物件を売却するときの譲渡所得の計算に戻ってきます。毎年の所得税を圧縮する効果はなくなりましたが、課税されるタイミングが売却時へ移っただけ、というのが正確な理解です。
海外不動産投資を検討するなら、節税を入口にするのではなく、これから見ていく保有・売却・相続それぞれの局面でどんな税金がかかるかを踏まえたうえで、資産の分散や成長という観点で判断する必要があります。
かつては「4年償却で所得税を圧縮」できた
以前は、米国などの木造中古住宅を使った節税スキームが広く使われていました。米国の木造中古住宅は建物価格の比率が高く、日本の簡便法で耐用年数を計算すると、法定耐用年数22年の木造住宅でも経過年数が超過していれば最短4年まで縮まります。
この4年という短い期間で建物を一気に減価償却すると、不動産所得に多額の赤字が生じます。この赤字を高い給与所得などと損益通算することで、所得税・住民税を大きく圧縮できました。数年後に物件を売却すれば、売却益は分離課税の対象になり(当時は取得費の調整もありませんでした)、給与所得の圧縮効果だけを享受できる仕組みだったわけです。
2021年分以後は減価償却の赤字を損益通算できない
給与所得等との損益通算による過度な節税が問題視され、令和2年度の税制改正でこのスキームは封じられました。令和3年(2021年)分以後、個人が国外中古建物から得る不動産所得の損失のうち、簡便法で計算した減価償却費に相当する部分は「生じなかったもの」とみなされ、給与など他の所得とはもちろん、国内の不動産所得とも通算できません(措法41条の4の3第1項)。
対象は個人で、耐用年数を簡便法などで計算しているケースに限られます。条文の主語が「個人が」となっているため、この規定自体は法人には適用がありません。ただし、法人が海外不動産を保有する場合に別の観点から減価償却が制限されるかどうかは、ケースによって扱いが分かれる論点です。
個人の節税策として成立しなくなったスキームを、法人化で単純に迂回できると考えるのは早計です。
「取り上げ」ではなく「売却時への繰延べ」
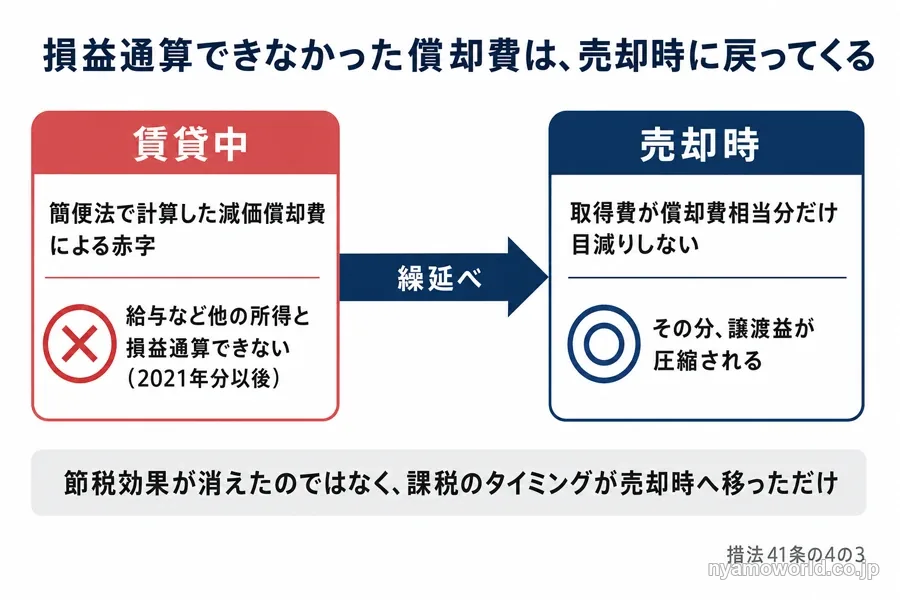
損益通算できなくなった償却費相当分は、消えてしまうわけではありません。この規定の適用を受けた国外中古建物を売却したとき、譲渡所得を計算する際に差し引く取得費が、「なかったものとみなされた償却費相当分だけ小さくならない」形に読み替えられます(措法41条の4の3第3項)。
結果として、取得費が本来より高いまま維持され、その分だけ譲渡益が圧縮されます。賃貸中に損益通算できなかった償却費が、売却時の譲渡所得計算という別の場面で戻ってくるわけです。毎年の所得税を減らす効果はなくなりましたが、課税上の恩恵そのものが消滅したわけではなく、売却時へ繰り延べられていると理解するのが正確です。
「節税」ではなく「課税タイミングの移動」と捉えておきましょう。
海外不動産の税金は保有・売却・相続の3局面でかかる
日本の居住者は、国内・国外を問わずすべての所得が課税対象になります(全世界所得課税)。海外に不動産を持つと、家賃収入も売却益も、日本の確定申告に含める必要があります。
現物の海外不動産にかかる税金は、①保有中の家賃収入(不動産所得・総合課税)、②売却時の譲渡益(譲渡所得・分離課税)、③相続・贈与が起きたとき(国外財産としての課税)という3つの局面で発生します。これに加えて、保有中に国外財産が一定額を超えると、国外財産調書という届出義務も生じます。しかも、これらの税金の多くは米国など現地でも別途課税されるため、日本側と現地側の両方を押さえておく必要があります。
局面ごとに、日本側と米国側(現地)でどんな課税があるかを整理すると、次のとおりです。
| 局面 | 日本側の課税 | 米国側の課税 (非居住外国人の場合) |
|---|---|---|
| 保有(家賃) | 不動産所得として総合課税 (累進5〜45%+住民税10%等) | グロス30%源泉、 または純所得課税を選択 |
| 売却 | 譲渡所得として分離課税 (長期20.315%/短期39.63%) | FIRPTAにより対価総額の 原則15%を源泉徴収 |
| 保有中の届出 | 国外財産5,000万円超で 国外財産調書の提出義務 | ― |
| 相続・贈与 | 国外財産も相続税・贈与税の対象 (全世界課税) | 連邦遺産税 (基礎控除6万ドル) |
| 二重課税の調整 | 外国税額控除 (所得税・相続税それぞれに制度あり) | ― |
同じ収益・同じ財産に日本と現地の両方で課税が発生する構造なので、外国税額控除を使えば二重課税そのものは調整できますが、日本と現地への二重の申告作業という手間は残ります。ここから、それぞれの局面を順番に詳しく見ていきましょう。
保有中(家賃収入)にかかる税金
家賃収入は不動産所得として総合課税
海外不動産の家賃収入は、不動産所得として給与など他の所得と合算し、総合課税されます。不動産所得は総収入金額から必要経費を差し引いて計算し、この所得を含めた課税所得全体に累進税率(所得税5〜45%)がかかります。復興特別所得税2.1%と住民税10%を加えると、最高でおよそ55%の税負担になる計算です。
業務に関連する支出は、必要経費として差し引けます。
- 固定資産税
- 損害保険料
- 減価償却費
- 修繕費
- 借入金の利子
- 現地の管理委託料
外貨建て家賃は円換算で日本側の所得が増減する
外貨建ての家賃や経費は、円に換算したうえで不動産所得を計算します。そのため、現地通貨ベースでは家賃も経費も変わっていなくても、円換算した結果として日本側の課税所得が増減することがあります。
どのタイミングのレートをどう当てはめるかは、収入・経費それぞれの発生状況によって扱いが分かれる部分です。確定申告を依頼する税理士と、実際の換算方法をすり合わせておくと安心です。
売却したときにかかる税金
海外不動産を売却して得た利益は、土地建物等の譲渡所得として、給与など他の所得とは別に計算する分離課税の対象になります。課税譲渡所得は、譲渡価額から取得費と譲渡費用を差し引いて計算します。
所有期間5年で税率が変わる(長期20.315%・短期39.63%)
譲渡した年の1月1日時点での所有期間が、5年を超えているか5年以下かで、税率が大きく変わります。
| 区分 | 所有期間 (譲渡年1月1日時点) | 税率 |
|---|---|---|
| 長期譲渡所得 | 5年超 | 20.315% (所得税15%+住民税5%+復興0.315%) |
| 短期譲渡所得 | 5年以下 | 39.63% (所得税30%+住民税9%+復興0.63%相当) |
税率にはおよそ2倍の開きがあるため、売却のタイミングをこの5年のラインの前後どちらに置くかで、手取りが大きく変わります。売却を検討する段階で、所有期間が5年を超えているかどうかを必ず確認しておきましょう。
取得費調整で「使えなかった償却費」が売却時に効く
売却時には、前の章で見た取得費の調整が働きます(措法41条の4の3第3項)。賃貸中に損益通算できなかった償却費相当分だけ取得費が目減りせず、その分だけ譲渡益が圧縮されます。賃貸中に使えなかった恩恵を、売却という場面で回収する形です。
為替差益は譲渡所得に取り込まれる
取得時と譲渡時、それぞれの時点の為替レートで円換算して譲渡損益を計算するため、現地通貨建ての価格が変わっていなくても、その間にドル円が動けば円換算後の譲渡損益が発生します。
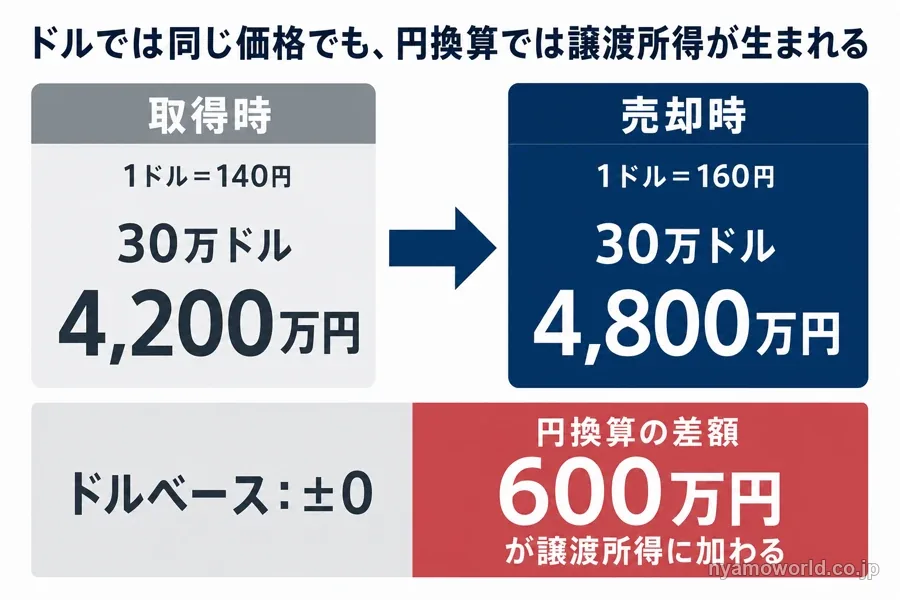
たとえば、30万ドルの物件を1ドル140円のときに取得し、その後1ドル160円まで円安が進んだ時点で、同じ30万ドルで売却したとします。現地通貨(ドル)ベースでは価格は一切変わっていませんが、円換算では取得価格が4,200万円、売却価格が4,800万円となり、差額の600万円が譲渡所得として課税対象に加わります。現地では損得ゼロでも、日本の税務上は円建てで利益が出たとみなされるということです。
逆に円高が進めば、現地で価格が変わらなくても円換算では譲渡損が生じることもあります。
相続・贈与でかかる税金と国外財産調書
海外不動産も相続税・贈与税の対象
居住無制限納税義務者・非居住無制限納税義務者に該当する人は、国内・国外を問わずすべての財産が相続税・贈与税の課税対象になります。日本に住んでいる資産家の多くはこの区分に当てはまるため、米国の不動産も日本の相続税・贈与税の対象です。
評価は時価によって行います。国内の不動産で使われる路線価方式のような評価減の仕組みは、国外の不動産には原則として使えません。「海外不動産は相続税評価で有利になる」と単純には言えない、という点は押さえておく必要があります。
国外財産5,000万円超は国外財産調書の提出義務
居住者(非永住者を除く)で、その年12月31日時点の国外財産の合計額が5,000万円を超える場合、翌年6月30日までに国外財産調書を提出する義務があります。米国不動産は物件価格だけでこの基準を超えやすく、現物で保有していると、毎年この届出が実務上ほぼ必須になります。
期限内に提出し記載も済ませていれば、万一申告漏れがあっても加算税が5%軽減されます。逆に、未提出や記載漏れがあると加算税が5%加重され、正当な理由なく提出しなかった場合は罰則の対象にもなります。
存在を知らずに漏らしてしまう人が少なくない届出なので、現物で海外不動産を保有する際は必ず押さえておきたいポイントです。
米国不動産に特有の税金と二重課税の調整
日本での課税に加えて、米国の不動産は現地でも課税されます。日本居住者は米国から見ると非居住外国人として扱われ、保有・売却・相続それぞれの場面で米国側の税金が発生します。
家賃は原則30%源泉、純所得課税も選べる
米国での家賃収入は、原則として必要経費を差し引く前のグロス金額に対して30%が源泉徴収されます。IRC871条(d)の選択をすると、経費を差し引いた純所得に対する累進課税へ切り替えることができ、実務上はこちらを選ぶケースが多く見られます。
売却時のFIRPTA源泉徴収(原則15%)
外国人が米国の不動産を売却すると、買主が対価総額の原則15%を源泉徴収します(FIRPTA)。これは売却益そのものにかかる税率ではなく、あくまで前払いです。最終的な税額は確定申告(Form 1040-NR)で精算し、源泉された金額が納めるべき税額より多ければ還付を受けられます。
相続は基礎控除6万ドルの連邦遺産税に注意
非居住外国人は、米国所在の資産の死亡時評価額が6万ドルを超えると、連邦遺産税の申告義務が生じます。米国の市民・居住者には約1,300万ドルを超える大きな基礎控除がありますが、日本居住者が米国不動産を残す場合の基礎控除はその何百分の1という水準にとどまります。米国不動産を現物のまま相続財産として残す場合、この遺産税が大きな論点になります。
州所得税や固定資産税も別途かかり、州によって扱いが大きく異なります。物件を検討する段階で、対象の州でどんな税金がかかるのかを確認しておく必要があります。
二重課税は外国税額控除で調整(申告は二重)
米国で課された税金は、日本の外国税額控除の制度を使って、一定の限度額の範囲で日本の税額から差し引けます。控除しきれなかった分や余った枠は、翌年以降3年間繰り越せます。
二重課税そのものは制度上調整できますが、日本と米国の両方で申告作業が必要になる手間は残ります。国際税務に対応できる専門家に依頼するのが現実的な選択肢です。
現物は税務が重い。ファンド経由なら土俵が変わる
保有・売却・相続の税負担、そして国外財産調書や現地での申告義務は、いずれも海外不動産を「現物で直接持つ」という買い方から生まれています。
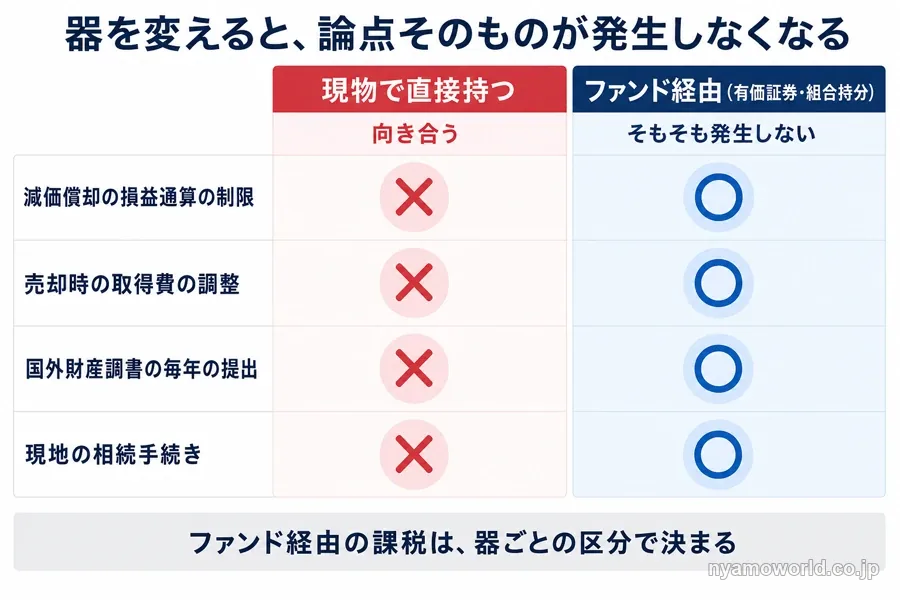
有価証券や組合持分といった形で海外不動産に投資すると、投資家は物件そのものを直接所有しません。そのため、減価償却の損益通算、現物の相続評価、国外財産調書といった論点はそもそも発生せず、課税は器(法的な仕組み)ごとの区分で決まります。
制度の一般論として、器ごとの課税区分を整理すると次のとおりです。
| 器 | 課税の区分 |
|---|---|
| 公募の有価証券型 (海外REIT・海外REIT投信・ETF・ 海外不動産関連の公募株式投信) | 分配・譲渡・償還とも 20.315%の申告分離課税で完結 |
| 私募・不特法の 匿名組合型 | 分配は雑所得の総合課税 (分配時20.42%源泉→確定申告で精算) |
| 任意組合型・ 小口化商品 | パススルーで不動産所得等として課税 |
現物であれば申告のたびに向き合うことになる損益通算の制限や取得費の調整、国外財産調書の毎年の提出、現地の相続手続きといった論点が、器を変えるだけでそもそも発生しなくなるという点が、税務面での最大の違いです。
節税目的で現物の海外不動産を選ぶ理由は、もうありません。見るべきは、税務の重さではなく、資産の分散や成長という観点です。
個人が実際に買える器にどんな種類があり、それぞれ課税がどう変わるかは、海外不動産投資のファンドとはで詳しく整理しています。税務をシンプルにする器の選び方や、自分のケースにどれが合うかは、無料セミナーで直接確認しておくと判断がつきやすくなります。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
海外不動産投資の税金に関するFAQ
- 法人で持てば今も減価償却で節税できますか?
-
措法41条の4の3の損益通算制限は個人向けの規定のため、法人には適用されません。ただし、法人が海外不動産を保有する場合の減価償却は別の枠組みで扱われ、税率差も含めた損益分岐はケースによって変わります。「法人なら節税できる」と単純に言えるものではないため、法人化を検討するなら税理士に確認するのが確実です。
- 為替はいつのレートで円換算しますか?
-
円換算は原則としてT.T.M(仲値)を使います。売却代金を直ちに円転した場合はT.T.B、円を外貨に替えて直ちに取得した場合はT.T.Sを使うケースもあります。賃料への当てはめなど細かい運用は、確定申告を依頼する税理士と確認してください。
- 海外不動産は相続税評価で有利になりますか?
-
一概に有利とは言えません。国外の不動産も時価で評価され、国内の路線価方式のような評価減の仕組みは原則使えないためです。評価の当てはめの細目はケースによって異なるため、個別の判断は専門家に確認する必要があります。
- 確定申告は自分でできますか?税理士に頼むべきですか?
-
日本と現地の二重申告、為替換算、外国税額控除、国外財産調書など複数の手続きが絡むため、国際税務に対応できる専門家への相談をおすすめします。費用は依頼先や物件数によって変わるため、個別に見積もりを確認してください。
- NISAで海外不動産や海外不動産ファンドは買えますか?
-
現物の海外不動産や不動産特定共同事業、私募の商品はNISAの対象外です。一方、有価証券型の一部の公募投資信託・REIT・ETFはNISAの対象になり得ます。器ごとの詳細は海外不動産投資のファンドとはで扱っています。
まとめ
海外不動産投資は、個人の減価償却による節税としてはもう成立しません。令和3年(2021年)分以後、簡便法で計算した減価償却費の赤字は他の所得と損益通算できなくなったためです。ただし、これは効果が消えたわけではなく、売却時の譲渡所得計算に形を変えて繰り延べられています。
現物で持つ限り、税金は保有・売却・相続の3つの局面でかかり、しかも米国など現地でも別途課税されます。外国税額控除で二重課税は調整できますが、日本と現地への二重の申告という手間は残ります。国外財産が5,000万円を超えると、毎年の届出義務も発生します。
節税を目的に現物の海外不動産を選ぶ理由は、もうありません。これから海外不動産を検討するなら、税務の重さではなく資産の分散や成長という観点で見直し、税務がシンプルになる持ち方も含めて、自分に合う形を専門家や無料セミナーで確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。