投資信託の分配金を受け取ったとき、明細に並ぶ普通分配金・元本払戻金という項目名に戸惑ったことはないでしょうか。同じ分配金でも、税金の扱いはこの2つでまったく違います。
| 分配金の種類 | 課税上の扱い |
|---|---|
| 普通分配金 (運用益から出る分) | 配当所得として20.315%が源泉徴収される |
| 元本払戻金 (特別分配金・元本の払い戻し分) | 非課税 |
どちらに当たるかは何で決まるのか、そして非課税は本当に得なのか、順に見ていきましょう。
投資信託の分配金には課税されるものと非課税のものがある
投資信託(追加型公募株式投資信託)の収益分配金は、運用で得た利益から支払われる「普通分配金」と、自分が入れた元本の一部が払い戻される「元本払戻金(特別分配金)」に分かれます。普通分配金は配当所得として課税され、元本払戻金は非課税です。
自分が受け取った分配金がどちらだったかは、特定口座年間取引報告書や取引報告書(分配金の支払通知書)で確認できます。「普通分配金」「元本払戻金」または「特別分配金」という項目名で記載されています。
普通分配金と元本払戻金という区分があるのは、追加型公募株式投資信託(一般的な株式投資信託)です。公社債投資信託(MMFなど)は分配金の課税の扱いが異なります。
普通分配金は配当所得として20.315%が源泉徴収される
運用益から出る普通分配金は、配当所得として扱われます。税率は20.315%で、内訳は所得税15%、復興特別所得税0.315%、住民税5%です。この税額は分配金の支払時に源泉徴収されます。
復興特別所得税は2037年12月31日まで支払われる分配金に上乗せされる時限的な税です。2038年1月1日以降に支払われる分配金からは復興特別所得税がなくなり、所得税15%+住民税5%=20%になります。
元本払戻金(特別分配金)は非課税
元本払戻金(特別分配金)は、自分が入れた元本の一部が戻ってきているだけで、運用の利益ではないため非課税です。取引報告書には「元本払戻金」または「特別分配金」と記載されます。
受け取っても再投資しても、普通分配金には課税される
分配金を再投資型で受け取っても、普通分配金の部分は支払時に源泉徴収されます。課税を避けられるのはNISAのような非課税口座で保有している場合だけで、再投資すれば税金がかからないというのは誤解です。
課税されるのは普通分配金だけで、元本払戻金の部分は受取でも再投資でも非課税のままです。
普通分配金と元本払戻金はどう分かれるのか
普通分配金と元本払戻金のどちらに該当するかは、「分配落ち後の基準価額」と「個別元本」の大小で決まります。分配落ち後の基準価額が個別元本以上なら分配金の全額が普通分配金になり、下回る部分があれば、その下回った部分だけが元本払戻金になります。
個別元本は受益者ごとに異なるため、同じファンドの同じ分配金でも、いつ・いくらで買ったかによって、ある人は普通分配金として課税され、別の人は元本払戻金として非課税になる、という違いが生まれます。
個別元本は「自分がいくらで買ったか」
個別元本は、その投資信託を自分が買ったときの基準価額で、課税上の購入価額にあたります(購入時手数料は含みません)。同じ投資信託を複数回に分けて買った場合は、購入のたびに加重平均され、1つの個別元本にまとまります。
さらに、元本払戻金を受け取ると、その分だけ個別元本は引き下げ修正されます。個別元本は買った時点で固定される数字ではなく、分配金を受け取るたびに更新されていく数字です。
判定は「分配落ち後の基準価額」と「個別元本」の比較で決まる
判定ルールを整理すると、次のとおりです。
| 分配落ち後の基準価額 と個別元本 | 分配金の扱い |
|---|---|
| 分配落ち後の基準価額 ≧ 個別元本 | 全額が普通分配金(課税) |
| 分配落ち後の基準価額 < 個別元本 | 個別元本を下回る部分が元本払戻金(非課税) 残りが普通分配金(課税) |
基準価額が個別元本を上回ったまま分配金が支払われるなら、その分配金は値上がり分から出ているとみなされ、全額に課税されます。逆に分配落ち後の基準価額が個別元本を下回るなら、その下回った分だけ元本そのものが払い戻されたとみなされます。
値上がり分は課税、買値を割った分は非課税
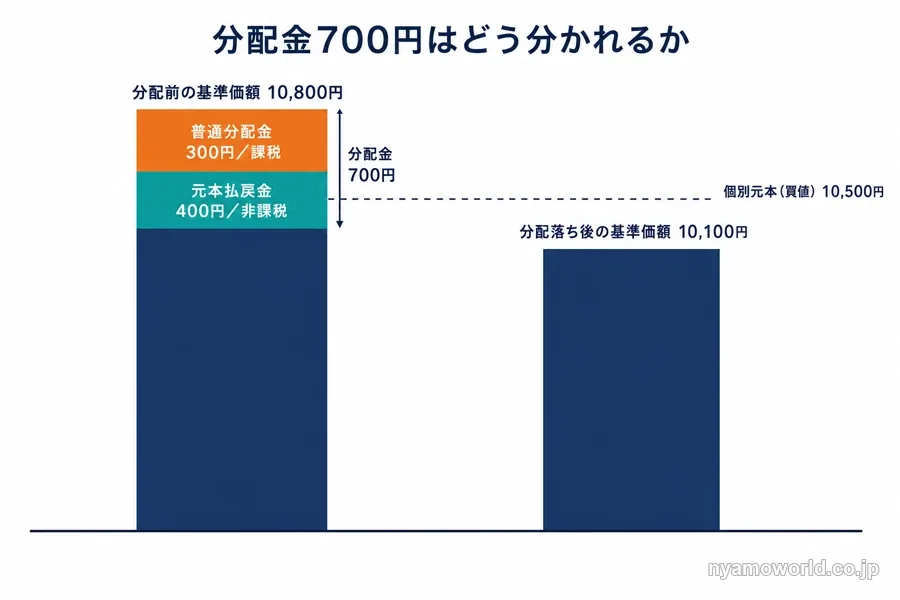
実際の数字で見てみましょう。1万口を10,500円で購入し、その後基準価額が10,800円まで上昇、決算で700円が分配されたケースです。
| 項目 | 金額 |
|---|---|
| 個別元本 (購入時の基準価額) | 10,500円 |
| 分配前の基準価額 | 10,800円 |
| 分配金 | 700円 |
| 分配落ち後の基準価額 (10,800円−700円) | 10,100円 |
| 普通分配金 (値上がり分に相当) | 300円 |
| 元本払戻金 (個別元本を下回る部分) | 400円 |
| 分配後の個別元本 (10,500円−400円) | 10,100円 |
分配落ち後の基準価額10,100円は、個別元本10,500円を400円下回っています。この400円が元本払戻金として非課税になり、残りの300円が普通分配金として課税されます。そして、非課税で受け取った400円の分だけ、個別元本は10,500円から10,100円へと修正されます。
元本払戻金の非課税は「得」ではない
元本払戻金が非課税なのは、優遇されているからではなく、儲かっていないからです。さらに、受け取ると個別元本が下がるため、いま非課税で受け取った分は、将来の税金というかたちで戻ってきます。
非課税なのは、利益ではなく元本が戻っているから
元本払戻金は、値下がりなどで分配落ち後の基準価額が自分の買値を下回った部分、つまり入れた元本の払い戻しにあたります。運用の利益ではないので、そもそも課税する所得(利益)が存在しません。
非課税の分配金をたくさん受け取ったという事実は、運用が好調だったことを意味しません。非課税は優遇ではなく、儲かっていないことの表れです。
個別元本が下がると、将来の税金が繰り延べられる
先ほどの例のように、元本払戻金を受け取ると個別元本がその分だけ下がります。これは、2つの形で将来の税金に効いてきます。
1つ目は、以後の分配金が普通分配金として判定されやすくなることです。判定の基準線である個別元本が下がっているため、次に基準価額が少し戻っただけでも、分配金は普通分配金に区分されやすくなります。
2つ目は、解約・償還時の譲渡益が大きく出ることです。譲渡益は「譲渡価額−取得費」で計算され、取得費は個別元本ベースで決まるため、個別元本が下がっているほど譲渡益は大きく計算されます。
受け取った時点で非課税だった元本払戻金は、消えてなくなったわけではありません。将来、普通分配金として、あるいは売却時の譲渡益として、課税というかたちで回収されます。
この繰延べの構造が、投資信託の分配金の税金を理解するうえでの核心です。
投資信託を解約・売却したときの税金と手取り
投資信託を解約・償還して受け取るお金にも、税金がかかります。
元本払戻金を受け取るたびに個別元本が下がっていく仕組みは、この解約・償還のときの税金にも直接影響します。
解約・償還益は譲渡所得として20.315%課税
解約(一部解約)・償還で受け取る金銭等は、上場株式等の譲渡所得等とみなされます。「譲渡価額−取得費(個別元本ベースの取得価額)」で計算した譲渡益に20.315%の申告分離課税がかかり、上場株式等の譲渡損失との損益通算や、3年間の繰越控除も可能です。
元本払戻金を受け取ってきた分だけ、売却時の譲渡益が大きく出る
元本払戻金を受け取ってきたファンドでは、売却時の取得費(個別元本)が下がっているぶん、譲渡益も大きく計算されます。
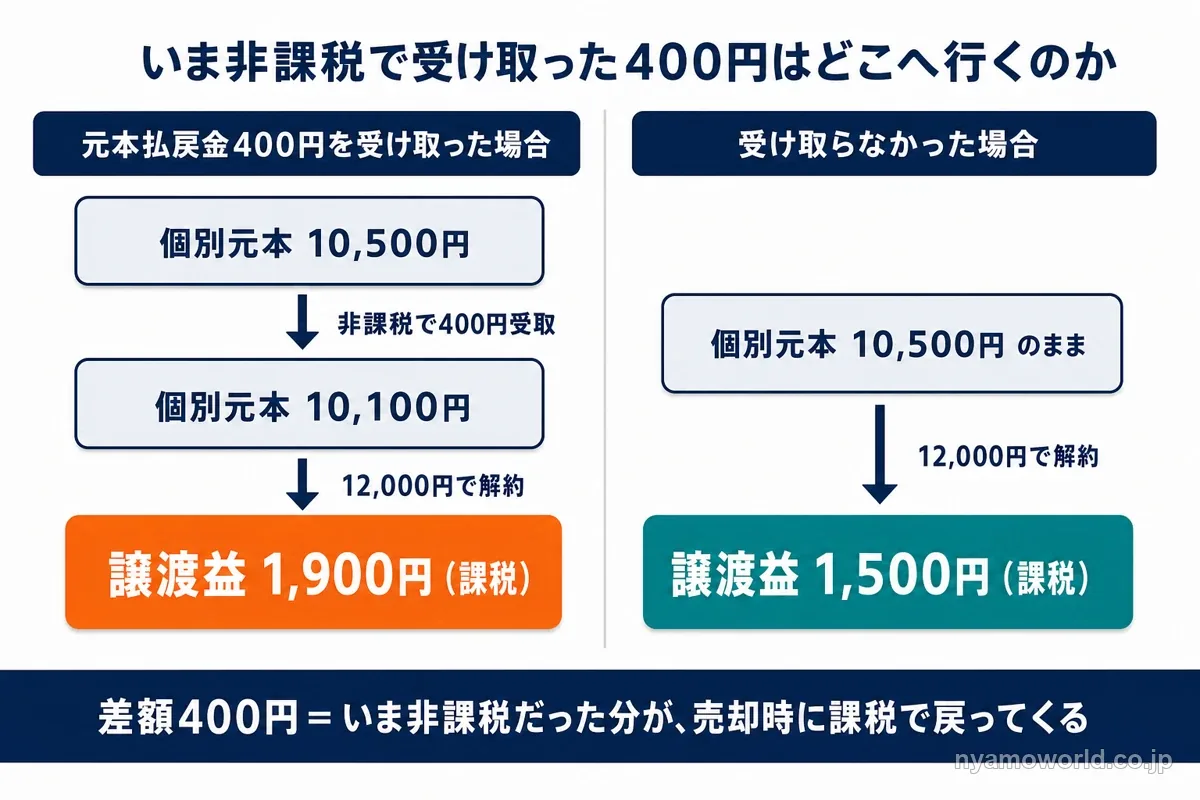
先ほどの例で個別元本が10,100円に修正された投資信託を、その後12,000円で解約したとします。譲渡益は「12,000円−10,100円=1,900円」で計算され、この1,900円に20.315%が課税されます。もし途中で元本払戻金を一切受け取っておらず個別元本が当初の10,500円のままだったなら、譲渡益は「12,000円−10,500円=1,500円」で済んでいたはずです。
受け取った時点で非課税だった400円の元本払戻金は、この譲渡益の差として、売却時に課税で回収されています。
分配金でたくさん受け取ったことと、売却益が思ったより出て課税されたことは、同じお金を別の局面で見ているにすぎません。
手取りは「分配金の合計+売却額−投資元本−税額」で見る
分配金の受取額の大きさだけを見ていると、損得の判断を誤ります。トータルの手取りは、次の式で見る必要があります。
「受け取った分配金の合計+売却額−当初の投資元本−支払った税額」
分配金として非課税で受け取った金額が大きくても、その分だけ売却時の譲渡益が大きくなり課税されるなら、トータルの手取りは変わりません。分配金の受取額を単独で見て得をしたと判断するのではなく、この式全体で見る視点が必要です。
分配金の確定申告と口座ごとの扱い
特定口座(源泉徴収あり)で保有していれば、普通分配金は20.315%の源泉徴収で納税が完結し、確定申告は不要です。ただし、状況によっては、申告したほうが有利になるケースもあります。
上場株式等の配当等にあたる普通分配金は、次の3つの方式から選べます。申告する場合は、その年の上場株式等の配当所得の全額について、総合課税か申告分離課税かのどちらかを選ぶ必要があり、一部だけを分離して申告することはできません。
| 方式 | 税率・課税 | 損益通算・ 繰越控除 | 配当控除 |
|---|---|---|---|
| 確定申告不要制度 | 源泉徴収20.315%で完結 | 不可 | 不可 |
| 申告分離課税 | 20.315% | 上場株式等の譲渡損失と損益通算 3年繰越控除が可能 | 不可 |
| 総合課税 | 累進課税 (5〜45%+住民税) | 不可 | 可(控除率に制限あり) |
どの方式が有利かは、他の所得や損益の状況、保有している口座によって変わります。制度の骨格を踏まえたうえで、自分のケースにどれが当てはまるかを考える材料にしてください。
特定口座(源泉徴収あり)なら申告不要で完結する
上場株式等の配当等にあたる普通分配金は、金額にかかわらず確定申告が不要です。特定口座(源泉徴収あり)で保有していれば、この源泉徴収だけで納税が完結し、多くの人は何もしなくてかまいません。
損失がある年は申告分離課税で損益通算・繰越控除できる
申告分離課税を選ぶと、他の投資信託や株式の売却損(上場株式等の譲渡損失)と分配金を損益通算できます。控除しきれなかった損失は、翌年以降3年間繰り越して控除することも可能です。
分配金を受け取ったファンドと、含み損を抱えて売却したファンドが同じ年にある場合、申告分離課税を選んで通算すると、源泉徴収された税の一部が還付されることがあります。
総合課税+配当控除が投資信託で効きにくい理由
総合課税を選ぶと配当控除という税額控除を使える場合があります。ただし、証券投資信託の収益分配は株式の配当より控除率が低く、課税総所得金額等1,000万円以下の場合で、株式の配当が10%であるのに対し、証券投資信託の収益分配は5%にとどまります。1,000万円を超える部分は、この控除率がさらに半分になります。
外貨建て・外国株式を組み入れた投資信託の収益分配は、配当控除の対象外になるか、控除率が半分になります。実務上、外国資産を組み入れた投資信託では配当控除がほとんど効かないケースが多く、総合課税が有利になるのは、他の所得が少なく、総合課税での実効税率が20.315%を下回る層に限られます。
NISA口座なら分配金・売却益は非課税
NISA口座で保有している投資信託の普通分配金と売却益は、いずれも非課税です。課税口座なら20.315%が引かれる分が、まるごと手元に残ります。
NISAでも元本払戻金・再投資枠・損益通算には注意
- 元本払戻金はもともと非課税なので、NISA口座で受け取っても、非課税というメリットが新たに働くわけではありません
- 再投資型の分配金をNISA口座で再投資する場合、その買付はNISAの非課税投資枠を新たに消費します。枠を使い切っていれば、その先は課税口座での再投資になります
- NISA口座内で生じた損失は、損益通算や繰越控除の対象になりません
口座別の扱いをまとめると、次のとおりです。
| 口座 | 分配金の課税上の扱い |
|---|---|
| 特定口座 (源泉徴収あり) | 普通分配金は20.315%を源泉徴収して完結。 申告して損益通算・配当控除を選ぶことも可能 |
| 特定口座 (源泉徴収なし) | 源泉徴収されるが、譲渡損益等と合わせて 自分で計算し確定申告 |
| 一般口座 | 源泉徴収後、損益は自分で計算して確定申告 |
| NISA口座 | 普通分配金・売却益ともに非課税 |
海外資産に投資する投資信託の分配金と二重課税の調整
海外の株式・債券・REIT等に投資する投資信託は、現地で源泉税が引かれた後の金額がファンドに入り、そこから分配金が支払われます。この分配金にさらに日本の20.315%が課されると、同じ所得に対して日本と現地の両方で税金がかかる、二重課税の状態が生まれます。
現地源泉税のあとに日本の税がかかる二重課税
海外資産に投資する投資信託では、ファンドが現地で受け取る配当・利子等にまず現地の源泉税が課されます。その差し引かれた後の金額から分配金が支払われ、そこに日本の20.315%が課税されるため、同一の所得に日本と海外の両方から税金がかかる形になります。
2020年以後は分配時に自動で調整される
分配時調整外国税相当額控除という仕組みにより、2020年1月1日以後に支払われる公募投資信託等の分配については、二重課税が自動的に調整されます。信託財産に課された外国所得税のうち、分配に対応する部分が、分配時に日本の源泉所得税から自動的に控除される仕組みです。
この仕組みにより、投資信託を通じて海外資産に投資する場合は、受益者が自分で外国税額控除の申告をしなくても、二重課税の一部が分配の段階で調整されます。海外資産を直接保有する場合の外国税額控除は仕組みが異なり、控除の申告を自分で行う必要があります。この部分を詳しく知りたい人は、海外不動産投資の税金を扱った記事で確認できます。
分配金利回りの高さは運用成績の良さではない
分配金は、計算期間中に発生した収益を超えて支払われることがあります。その場合、超えて支払われた分は元本の取り崩し、つまり元本払戻金が原資になっています。分配金の水準は必ずしも投資信託の収益率を示すものではなく、分配金利回りの高さが運用成績の良さを保証するわけではありません。
高い分配金の原資が元本の取り崩しのことがある
分配金が多く支払われているからといって、それだけ運用がうまくいっているとは限りません。分配金は計算期間中に発生した収益を超えて支払われる場合があり、その場合は元本の取り崩しが原資に含まれます。分配金の水準だけを見て、運用成績の良し悪しを判断することはできません。
分配金と基準価額をセットで見る
投資信託の実際の損益は、分配金の受取額だけでは分かりません。分配金の受取額と基準価額の騰落額を合わせて、はじめて実際の損益が見えてきます。具体的なケースで見てみましょう。前期決算日の基準価額10,500円を起点に、いずれも分配金は同じ100円だったケースです。
| ケース | 分配後の 当期基準価額 | 分配金+基準価額の増減 (実際の損益) |
|---|---|---|
| A (期中収益100円を全額分配) | 10,500円 (前期と同額) | 100+0=+100円 |
| B (収益50円+取り崩し50円) | 10,450円 (前期比−50円) | 100+(−50)=+50円 |
| C (評価損で下落+取り崩し) | 10,300円 (前期比−200円) | 100+(−200)=−100円 |
3つのケースとも分配金は同じ100円ですが、実際の損益は+100円、+50円、−100円とまったく異なります。分配金だけを見ていると、ケースCのように元本を取り崩して資産が目減りしていても、100円もらえたという受け取り方をしてしまいます。投資信託の収益は、分配金の受取額と基準価額の騰落額の合計、つまりトータルリターンで判断する必要があります。
毎月分配型が向いている人・向いていない人
運用を続けながら定期的に現金を受け取りたいニーズには、毎月分配型が合っている面があります。年金の補完のように、決まった間隔でお金を受け取りたい人にとっては、この仕組み自体に意味があります。
一方で、資産を増やす目的で持つ場合は話が変わります。分配のたびに普通分配金は課税され、複利も働きにくくなるため、効率は落ちます。増やしたい人には、分配金を受け取らず再投資・無分配で複利を働かせる選択もあります。
金融庁も、現行NISAの成長投資枠の対象商品から毎月分配型の投資信託を除外しており、長期の資産形成という観点では複利が働きにくい設計だと位置づけています。
どちらが良いかは、受け取りたいのか増やしたいのかという目的次第です。毎月分配型で受け取ることに納得しているなら、それも1つの選択ですし、増やす目的で再投資・無分配を選ぶのも1つの選択です。
分配金は、いくらもらえるかという額の大きさではなく、その原資が運用益から出ているか、トータルで資産が増えているかで見る必要があります。自分が受け取っている分配金の原資が運用益なのか元本の取り崩しなのかは、交付目論見書の分配方針で確認できます。
自分の分配金の受け取り方や、保有している投資信託の分配の原資が健全な設計になっているかを確かめたい場合は、専門家に直接確認するのも1つの方法です。深掘りが必要なければ、まずは自分が保有している投資信託の分配金が普通分配金か元本払戻金かを、取引報告書で確認しておくだけでも十分です。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
資産運用の手段全体をどう比較して選べばいいのかは、主要な資産運用の手段を目的別に比較して選び方を整理した記事で扱っています。海外の実物資産に運用のプロを介して少額・分散で関わるファンド型の仕組みについては、海外不動産投資のファンドを扱った記事で詳しく解説しています。
投資信託の分配金の税金に関するFAQ
- 分配金の税金はいつ、どのように引かれますか?
-
分配金の支払時に源泉徴収されます。普通分配金は20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が差し引かれた金額が口座に入り、特定口座(源泉徴収あり)ならこれで納税が完結し確定申告は不要です。元本払戻金は源泉徴収されません。
- 公社債投資信託(MMF・MRFなど)の分配金も、同じ税金がかかりますか?
-
税率は同じ20.315%ですが、所得区分が異なります。追加型公募株式投資信託の普通分配金は配当所得ですが、公社債投資信託の分配金は利子所得として扱われ、配当所得ではないため配当控除は使えません。
- 分配金を受け取るタイプと再投資するタイプ、どちらが税金面で有利ですか?
-
どちらも普通分配金の部分は支払時に課税される点は同じです。資産を増やす目的であれば、分配を受け取らず再投資・無分配で運用を続けたほうが、課税の繰り延べと複利が働きやすくなります。個別の有利不利は目的や商品によって変わります。
- 確定申告をすると、扶養や社会保険料・住民税に影響しますか?
-
総合課税や申告分離課税を選んで申告すると、分配金にあたる配当所得が合計所得金額に算入され、配偶者控除・扶養の判定や国民健康保険料などに影響することがあります。申告不要を選べば算入されないのが基本です。影響の程度は制度や自治体によって変わるため、税務署や市区町村へ確認してください。
- NISA口座で投資信託の分配金を非課税で受け取るには、何か設定が必要ですか?
-
通常の投資信託であれば、NISA口座で保有しているだけで分配金は非課税になります。ETF・上場REITなど上場投資信託は、証券口座の分配金受け取り方式によって非課税にならない場合があるため、詳細は口座のある証券会社で確認してください。
まとめ
投資信託の分配金は、運用益から出る普通分配金(配当所得・20.315%課税)と、元本の払い戻しにあたる元本払戻金(非課税)の2つに分かれます。どちらに当たるかは、分配落ち後の基準価額と個別元本の関係で決まります。
元本払戻金の非課税は優遇ではなく、儲かっていないことの裏返しです。個別元本が下がる分、以後の分配金は普通分配金として課税されやすくなり、解約・償還時の譲渡益も大きく出ます。今払わない税金は消えたのではなく、将来に繰り延べられているだけです。
分配金利回りの高さも、それだけでは運用成績の良さを保証しません。基準価額の騰落と合わせたトータルリターンで見て、初めて実際の損益がわかります。
まずは自分が受け取っている分配金が普通分配金か元本払戻金かを、取引報告書で確認してみてください。分配金は額の大きさではなく、原資が運用益から出ているか、トータルで資産が増えているかで見る視点を持てると、投資信託との付き合い方が変わってきます。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。