給与も税金も年末調整も会社に任せておけば済んでいた会社員ほど、いざ自分で資産運用を考えようとすると勝手が違うと戸惑うのではないでしょうか。新NISA・iDeCo・企業型DCといった制度が並ぶうえに、会社員ならではの落とし穴もあります。ここでは会社員が最初に押さえておきたい制度の使い分けと見落としやすい資産の偏りを見ていきましょう。
制度枠の次の分散先を考えたい会社員は、先に仕組みを聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
会社員がまず使う3つの制度枠|新NISA・iDeCo・企業型DC
会社員が資産運用を始めるとき、最初に迷うのは何に投資すればいいかかもしれません。ですがそれより先に決めておきたいのが、どの制度枠(器)で持つかです。会社員が使える主な器は新NISA・iDeCo・企業型DCの3つで、引き出しやすさと税制優遇の仕組みがそれぞれ違います。
| 制度 | 掛金を出す人 | 引き出し | 掛金の所得控除 |
|---|---|---|---|
| 新NISA | 自分 | いつでも可能 | なし |
| iDeCo | 自分(上限あり) | 原則60歳まで不可 | 全額控除 |
| 企業型DC | 会社(マッチング拠出があれば本人も) | 原則60歳まで不可 (受取時) | マッチング拠出分は本人が控除 |
手元流動性を確保しながら非課税で運用したい資金は新NISA、掛金の所得控除を効かせて老後資金を積み立てたい資金はiDeCoです。勤務先に制度があれば企業型DCも組み合わせの対象になります。
どれも手段ではなく器の選択なので、投資する商品を決める前にまずこの3つの枠組みを把握しておきましょう。
新NISA|いつでも引き出せる非課税の器
新NISAの年間投資枠はつみたて投資枠と成長投資枠の2つに分かれています。
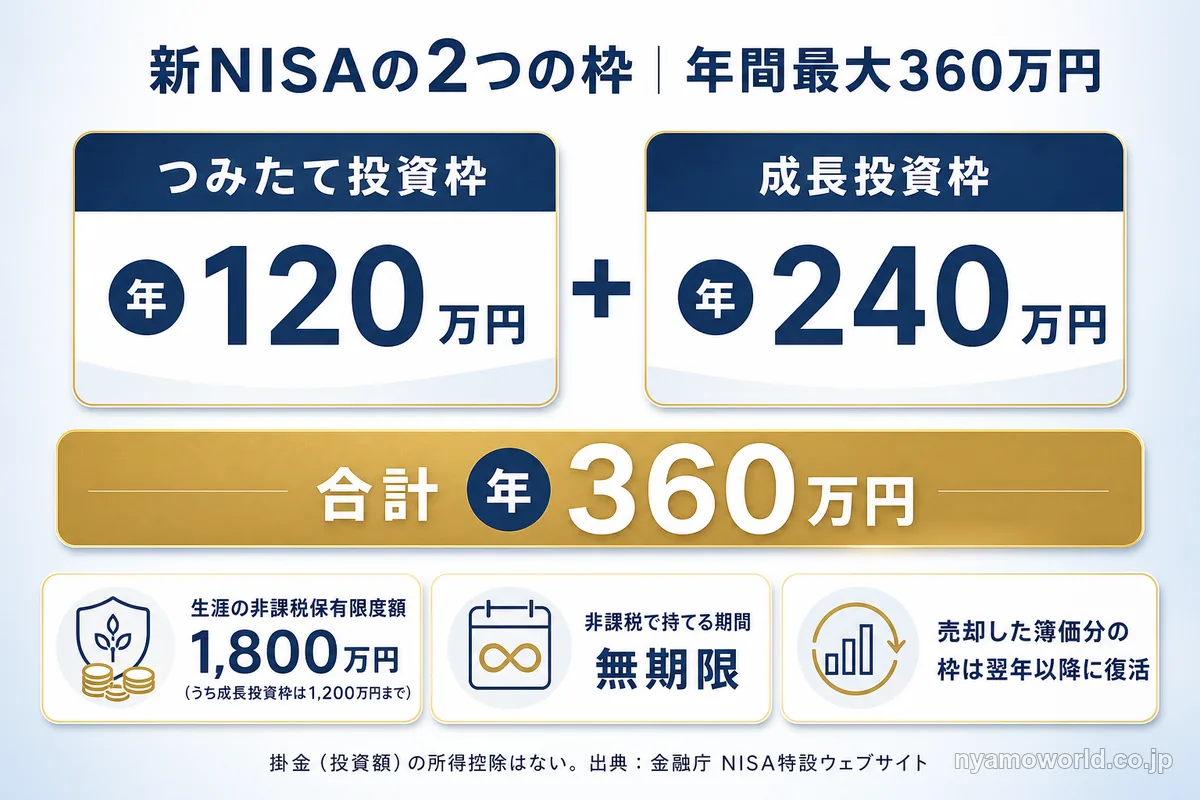
| 枠 | 年間投資枠 | 生涯の非課税保有限度額 |
|---|---|---|
| つみたて投資枠 | 120万円 | 1,800万円 (成長投資枠と合算) |
| 成長投資枠 | 240万円 | うち1,200万円が上限 (内数) |
つみたてと成長を両方使うと年間最大360万円まで投資できます。非課税保有期間・口座開設期間はいずれも無期限で、18歳以上であれば年齢の上限もありません。制度の詳細は金融庁のNISA特設ウェブサイトで確認できます。
売却・引き出しはいつでも可能で、運用益(売却益や分配金)は非課税です。売却した簿価分の枠は翌年以降に復活し再利用できます。
一方で掛金(投資額)そのものの所得控除はありません。これがiDeCoとの決定的な違いです。またNISA口座で出た損失は他の口座の利益と損益通算できません。
iDeCo|60歳まで動かせない代わりに掛金が全額所得控除
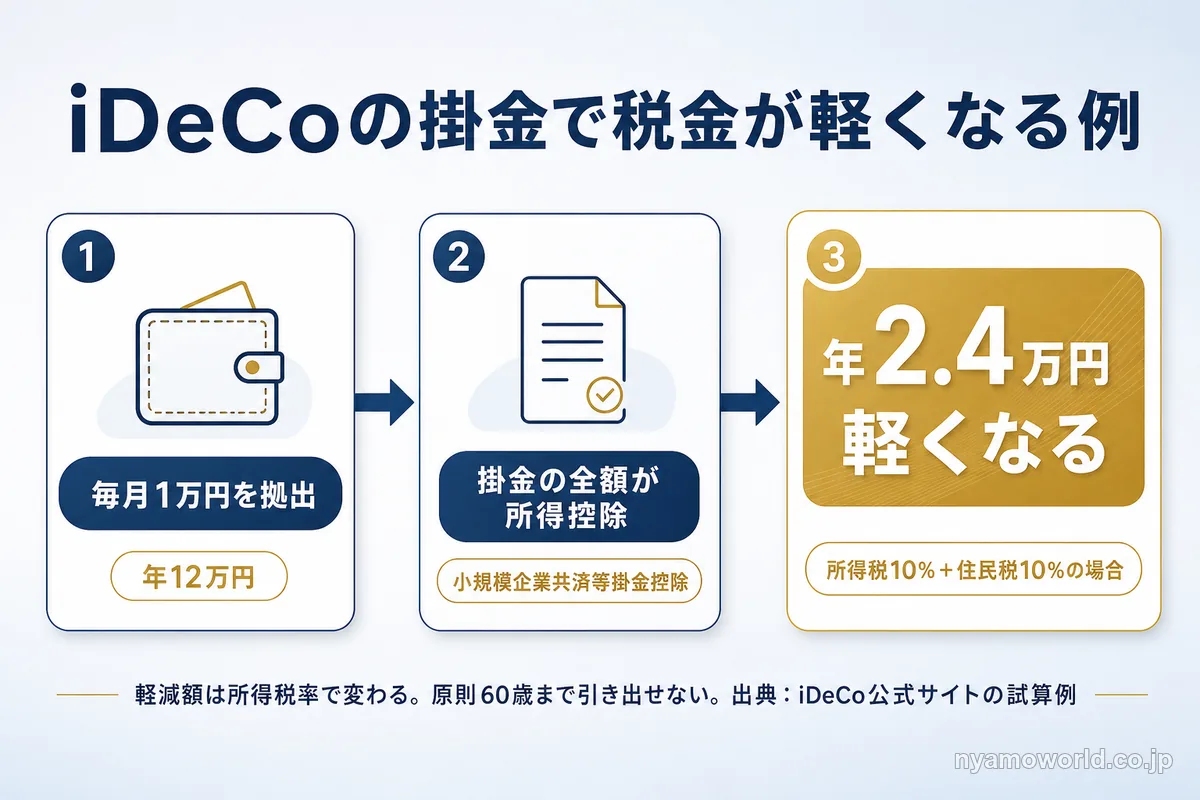
iDeCoは掛金が全額所得控除になる点が最大の特徴です。会社員(第2号加入者)の掛金上限は加入している企業年金の有無で変わります。
| 加入している企業年金 | iDeCoの掛金上限(月額) |
|---|---|
| なし | 2.3万円 |
| 企業型DCのみ | 2.0万円 (事業主掛金と合計5.5万円以内) |
| 企業型DC+DB等/DB等のみ | 2.0万円 (事業主掛金等と合計5.5万円以内) |
事業主の拠出額が月3.5万円を超えると、iDeCoの上限は「5.5万円-事業主拠出額」に逓減します(上限は2.0万円)。他制度の掛金相当額は企業年金プラットフォームで自動計算される仕組みです。
掛金は月5,000円以上1,000円単位で変更は年1回です。拠出そのものはいつでも停止できます。原則60歳まで引き出せず、60歳での受給には通算加入者等期間10年以上が必要です。
10年に満たない場合は受給開始が繰り下がるため、直近で使う予定の資金はiDeCoに入れないのが現実的です。
2026年12月には制度改正が予定されています。企業年金なしの会社員はiDeCo等の掛金上限が月6.2万円に拡大し、加入できる年齢も実質70歳未満まで広がる見込みです。
企業型DC|勤務先が用意した器とマッチング拠出
企業型DCは勤務先が掛金を拠出する確定拠出年金です。会社によっては本人が掛金を上乗せできるマッチング拠出という仕組みも用意されています。
会社員がまず確認したいのは、自分の勤務先に企業型DCがあるか・マッチング拠出が使えるかどうかです。マッチング拠出の有無によってiDeCoを併用できるかどうかが変わってきます。
会社員の投資は副業になるのか、確定申告は必要になるのか
資産運用を始めるにあたり会社員が気になるのが、副業に当たらないか・税金の手続きが増えないかという2点です。結論から言えばどちらも身構えるほど複雑にはならず、iDeCoの掛金控除も年末調整の範囲で済みます。
資産運用は原則「副業」に当たらない(確認するのは就業規則とインサイダー)
株式や投資信託などの運用は労務の提供を伴わないため、一般に就業規則上の副業・兼業には当たらないと整理されるのが通常です。
会社員が念のため確認しておきたいのは2点です。ひとつは勤務先の就業規則で、もうひとつはインサイダー取引規制です。勤務先や取引先の未公表の重要事実を知りうる立場にある場合、自社株や関係会社株の売買には制約がかかります。
特定口座(源泉徴収あり)なら申告不要で完結|扶養・社会保険への配慮
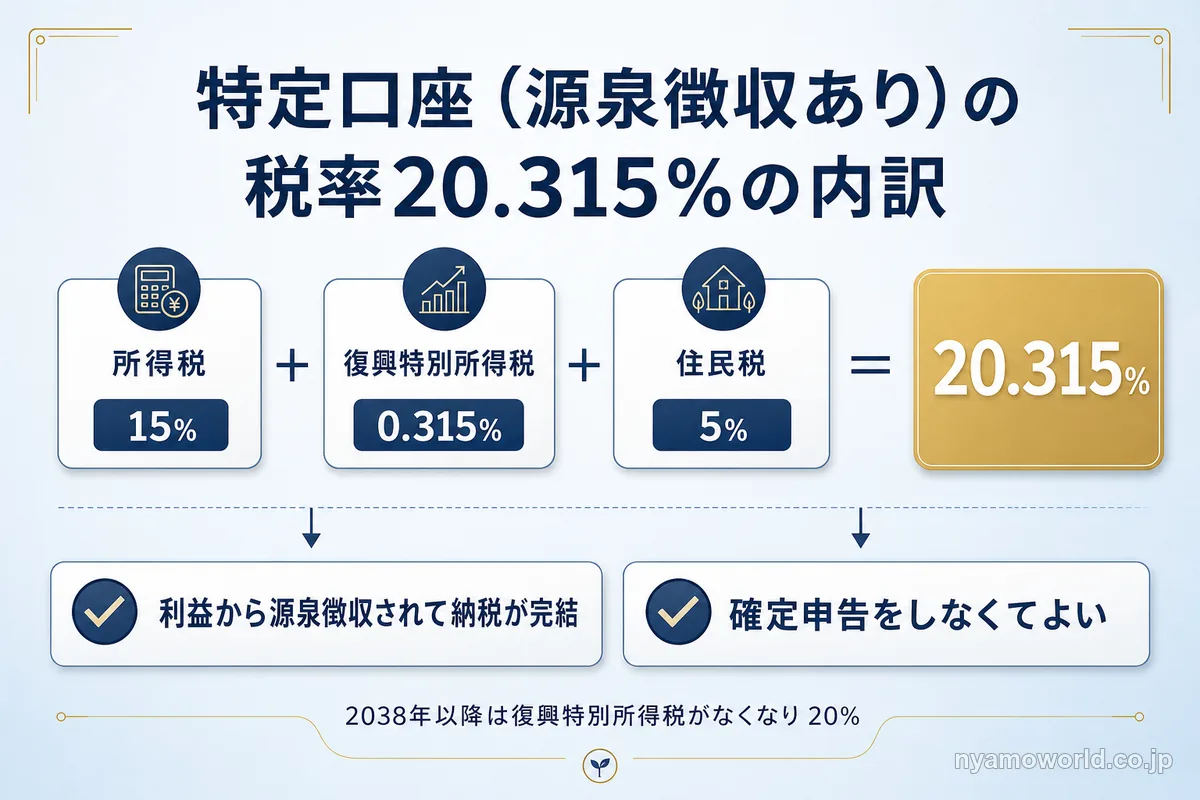
特定口座(源泉徴収あり)を選ぶと投資の利益に20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が源泉徴収され、確定申告をしなくても納税が完結します。2038年以降は復興特別所得税がなくなり税率は20%になります。
特定口座は口座ごとに源泉徴収ありを選べるため、あえて確定申告をしないという選択もできます。確定申告に配当や譲渡益を含めると合計所得金額が上がり、配偶者控除等の判定や国民健康保険料の算定に影響することがあります。個別の影響は世帯の状況により異なるため、気になる場合は加入している健康保険の窓口や税理士に確認しておくと安心です。
確定申告が「得」になる場面|損益通算と繰越控除
複数の口座や複数年にわたって売却損が出た年は確定申告で申告分離課税を選ぶと、上場株式等の譲渡損失を他の利益と損益通算できます。控除しきれなかった損失は3年間繰り越せるため、源泉徴収された税の一部が戻ってくることがあります。
企業型DCとiDeCoの併用と、「先取り」で積立を続ける仕組み
企業型DCがある会社員から特に多いのが、iDeCoも同時に使えるのかという疑問です。ここは勤務先の制度の使い方によって扱いが変わってきます。
企業型DC加入者もiDeCoを併用できる|例外はマッチング拠出と年単位拠出
企業型DCがあるとiDeCoは併用できないと思われがちです。しかし2022年10月の制度改正以降は企業型DCの加入者もiDeCoに加入できるようになっています。
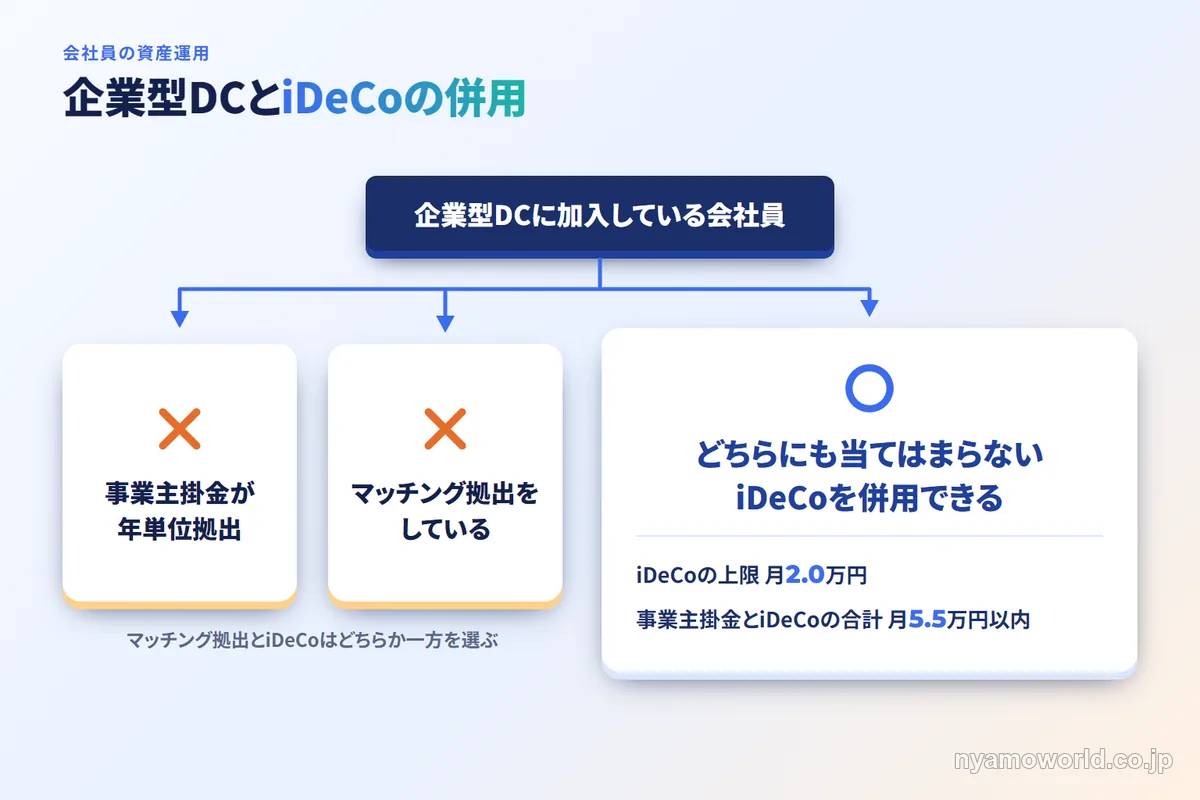
併用できないのは次のいずれかに該当する場合だけです。
- 企業型DCの事業主掛金を年単位で拠出している
- 企業型DCでマッチング拠出をしている
どちらかに該当する場合は、マッチング拠出とiDeCoのうち加入者自身がどちらか一方を選ぶ形になります。逆にいえばこの2つに当てはまらなければ企業型DCとiDeCoは併用できます。
掛金の合計にも上限があり、事業主掛金(+DB等の他制度掛金相当額)とiDeCoを合わせて月5.5万円以内で、iDeCo自体の上限は月2.0万円です。この上限額は先ほど紹介した企業年金がある会社員の上限と同じ枠組みです。
給与天引き・自動積立で「先取り」にする
積立を続けるコツは、給与天引きや口座からの自動引き落としで先取りの仕組みにしてしまうことです。手取りが入ってから残りを積み立てようとすると、月によって使い切ってしまい続かなくなることがあります。
先に積み立てる分を天引き・自動引き落としにしておけば意思の力に頼らず続けられます。会社員は給与天引きの仕組みに慣れているため、この発想と相性がよいといえます。
会社員が見落としやすい2つの偏り|勤務先への集中と円偏重
会社員には収入も老後の備えも勤務先1社に集中しやすいという、他の働き方にはない特徴があります。さらに家計全体で見ても現金・預金への偏りが強いというデータがあります。
給与も退職金も企業年金も、勤務先1社に集中している
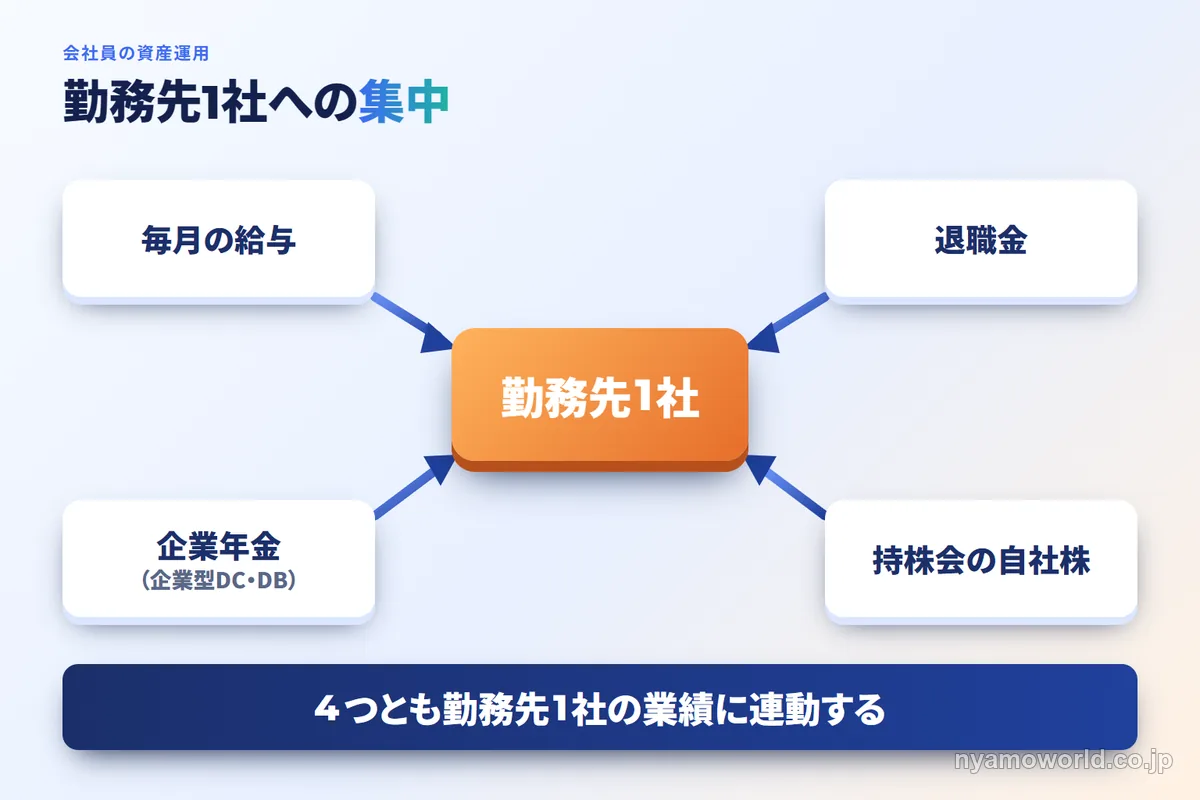
会社員は毎月の給与だけでなく退職金・企業年金・持株会で保有する自社株まで、勤務先1社に紐づいています。
勤務先の業績が傾けばこれらの収入源が同時に細ることも起こりえます。運用の置き先を考えるときは勤務先の業績と連動しにくい資産を組み合わせておくことに意味があります。
家計金融資産の51%が現金・預金|日米欧の比較
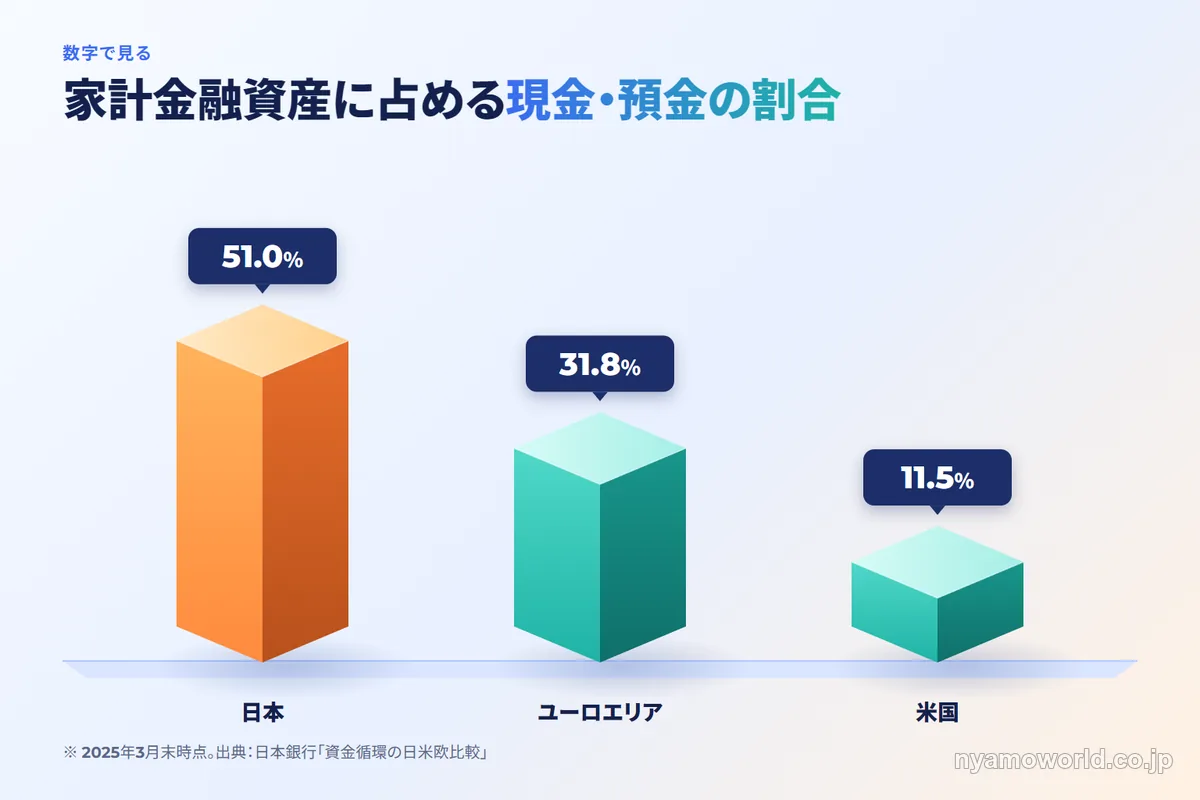
日本の家計金融資産は現金・預金が51.0%を占めています(2025年3月末時点。日本銀行の資金循環統計の日米欧比較)。米国は11.5%・ユーロエリアは31.8%で、日本の現金・預金比率は突出して高い水準です。
| 資産区分 | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 51.0% | 11.5% | 31.8% |
| 株式等 | 12.2% | 41.5% | 25.3% |
| 投資信託 | 6.0% | 13.1% | 10.9% |
| 保険・年金・定型保証 | 26.0% | 26.6% | 26.9% |
株式等の比率も日本12.2%に対して米国は41.5%と大きな差があります。
円・現金預金だけで資産の半分以上を持っていること自体が、すでに大きな偏りだということになります。
制度枠を使い切った後の「次の一手」と、向かない人
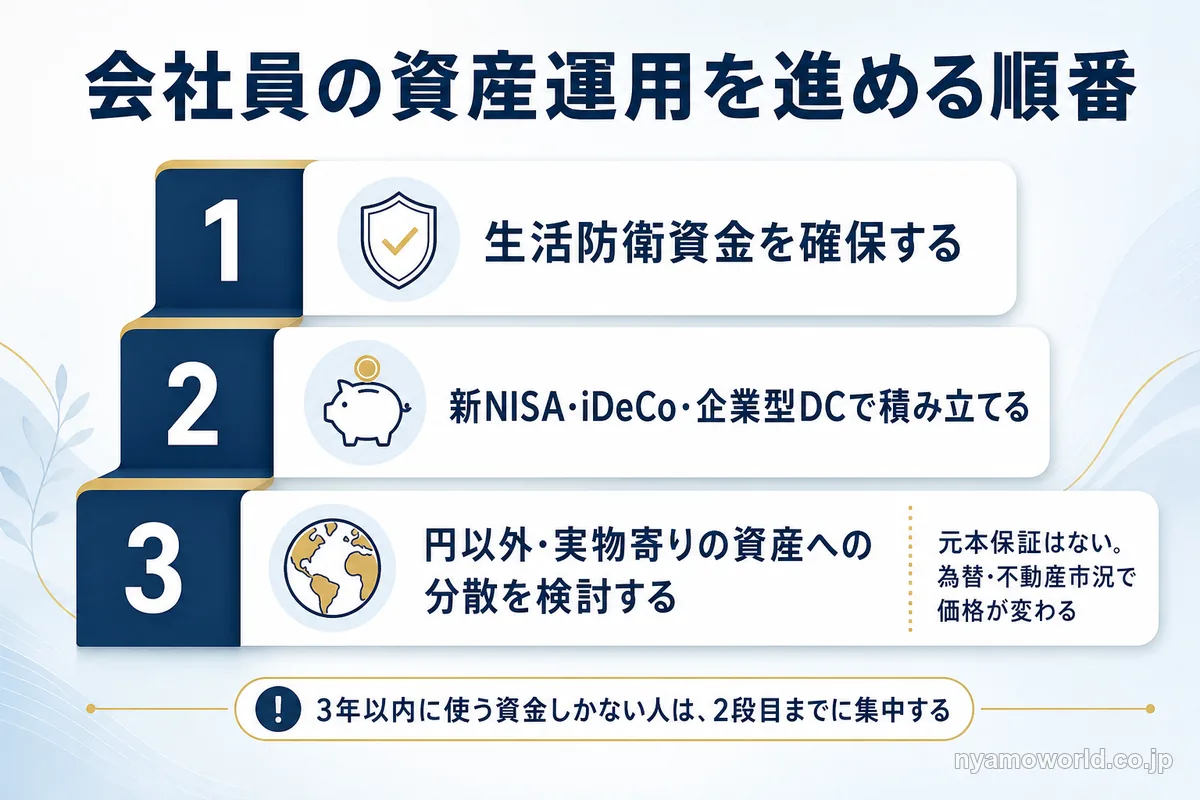
新NISA・iDeCo・企業型DCといった制度枠を一通り使い退職金や貯蓄がまとまってきた会社員が次に気になるのは、ここから先に何を検討できるかという点です。進める場合の選択肢と今はまだ見送った方がよいケースがあります。
円以外・実物寄りの分散先という選択肢
預金・国内株・投資信託を一通り経験した会社員にとっての次の一手として、円以外・実物資産に投資するファンドなどを分散先の一つとして検討できます。こうした円以外・実物資産の具体的な投資手法は海外不動産投資の選び方で現物・ファンドなど4つの型に整理しています。
これらは元本保証のある商品ではありません。不動産市況や為替相場の影響で基準価額が変動し投資元本を下回る可能性があります。進める前に押さえておきたい注意点は海外不動産投資のデメリットで現物とファンド型に分けて整理しています。自分のケースに当てはまるかどうかは最新の条件を踏まえて個別に確認するのが確実です。
向いていない会社員|今は制度枠内の積立に集中すべき人
次の一手より先にまず新NISA・iDeCoなど制度枠内での積立を優先した方がいいケースもあります。
- 生活防衛資金がまだ作れていない人
- 3年以内に使う予定の資金しかない人
- 為替の変動を一切受け入れられない人
これらに当てはまる場合は無理に次の一手へ進む必要はありません。制度枠内での積立を続けながら状況が変わったタイミングで改めて検討する形で十分です。
自分の資金や使う時期に当てはめたとき、円以外・実物寄りの分散先が合うかどうかは記事だけでは判断しきれません。円以外の分散先が自分の資金と時期に合うか、仕組みと市場の今を聞いて確かめましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
年代・立場で優先順位は変わる|自分に近いケースの記事へ
ここまでは会社員に共通する制度・税務・偏りの地図です。実際にどう配分するかは年代や立場によって変わってきます。
年代と退職金で変わる配分
年代ごとに積立・守り・取り崩しと配分の軸が変わります。
| ケース | 優先したいポイント |
|---|---|
| 40代 | 教育費や住宅ローンと両立しながら の積立配分 |
| 50代 | 守りを固めながら、NISAや退職金を軸に 円偏重を是正する配分 |
| 60代 | 資産を取り崩しながら、 資産寿命を延ばす配分 |
| 退職金を受け取る人 | 一時金か年金かの受け取り方と退職所得控除 |
職業と資産額で変わる置き先
公務員・勤務医・経営者を兼ねる人や資金が大きい人は使える制度や分散の考え方が変わります。
| ケース | 優先したいポイント |
|---|---|
| 公務員 | 副業規制や共済の範囲でできること |
| 勤務医 | 高い税率と多忙を前提にした 器の選び方と分散 |
| 経営者を兼ねる人 | 会社と個人のお金の置き方、 事業に偏らない分散 |
| まとまった資金がある人 | 退職金や貯蓄などの資金額に応じた置き先 |
| 富裕層水準の資産がある人 | 増やすことより守り・分散を優先する考え方 |
自分の年代・立場に近いケースがあれば、そちらの記事でより具体的な配分や優先順位を確認できます。たとえば50代の方は50代の資産運用|NISA・退職金の次に考える円偏重の是正で守りを固めながら円偏重を正す配分を具体的に確認できます。
会社員の資産運用に関するFAQ
- 新NISAとiDeCo、どちらを先に始めるべきですか?
-
まずは新NISAを優先し、掛金の所得控除を効かせたい人はiDeCoも組み合わせるのが基本です。新NISAはいつでも引き出せる非課税の器です。iDeCoは掛金が全額所得控除になる代わりに原則60歳まで動かせません。直近で使う予定のある資金は新NISA、老後資金として長期で固定してよい分はiDeCoに振り分けると考えやすくなります。
- iDeCoの手数料はいくらかかりますか?
-
加入時に2,829円の手数料が一度だけかかり、その後は毎月の口座管理手数料がかかります。国民年金基金連合会や事務委託先金融機関の手数料に加え、運営管理機関(金融機関)ごとの手数料が上乗せされます。無料のところもあれば有料のところもあり金額に差があります。加入前に運営管理機関の手数料を比較しておくと安心です。
- 2026年12月のiDeCo改正で、会社員の掛金上限はどう変わりますか?
-
予定されている改正では企業年金のない会社員の掛金上限が月2.3万円から月6.2万円に拡大される見込みです。あわせて加入できる年齢も実質70歳未満まで広がる予定です。いずれも現時点での予定内容のため実際の施行時期や詳細は改めて確認しておくと確実です。
- 投資信託の分配金には税金がかかりますか?
-
分配金のうち運用の利益から出ている普通分配金には税金がかかります。自分が入れた元本の一部が戻ってきているだけの元本払戻金は非課税です。同じ分配金という名前でも中身によって課税の扱いが正反対になる点に注意が必要です。判定の仕組みなど詳しい税金の話は投資信託の分配金と税金を扱った記事で確認できます。
- 独身と家族持ちで、資産運用の考え方は変わりますか?
-
大きく変わるのは生活防衛資金の額と資金を使う時期の設計です。家族がいる場合は教育費や住宅ローンなど、使う時期があらかじめ決まっている資金が増えます。その分を踏まえたうえで運用に回せる金額を考える必要があります。自分の年代に近いケースの記事でより具体的な配分の考え方を確認できます。
- 新NISAで売却した分の非課税枠はすぐに使えますか?
-
すぐには使えません。売却した商品の簿価(取得金額)の分だけ非課税保有限度額が翌年以降に復活します。復活した枠を使う場合も、その年の年間投資枠(つみたて投資枠120万円・成長投資枠240万円)の範囲内に限られます。金融機関を変更した場合は変更後の金融機関のNISA口座で再利用する形になります。
- iDeCoの掛金で税金はどのくらい軽くなりますか?
-
掛金の全額が小規模企業共済等掛金控除の対象になり、所得税と住民税が軽くなります。iDeCo公式サイトの例では、毎月1万円を拠出して所得税10%・住民税10%の場合に年2.4万円の軽減です。軽減額は所得税率で変わるため、在職中の所得が高い会社員ほど効果が大きくなります。
- 外国籍の投資信託や海外の不動産ファンドも新NISAで買えますか?
-
新NISAで買えるのは上場株式と、金融庁の要件を満たす国内公募の投資信託・ETF等に限られます。要件を満たさない外国籍の投資信託や私募の投資信託、信託期間20年未満・毎月分配型の投資信託はNISA口座で保有できません。円以外・実物寄りの資産に分散したい場合はNISAの外で持つことになるため、税金の扱いも含めて確認しておく必要があります。
まとめ
会社員がまず取り組むべきは、新NISA・iDeCo・企業型DCという税優遇の器を順番に埋めていくことです。手元流動性を確保したい資金は新NISA、所得控除を効かせたい老後資金はiDeCoです。勤務先に制度があれば企業型DCも組み合わせの対象になります。
特定口座(源泉徴収あり)を選んでおけば投資の税金は源泉徴収だけで完結し、確定申告に追われることはありません。iDeCoの掛金控除も年末調整で申告できます。
その一方で会社員は給与・退職金・企業年金・自社株が勤務先1社に集中しやすく、家計全体で見ても円・預金への偏りが強いというデータがあります。勤務先や円と連動しにくい資産を組み合わせる視点が次の一手を考える分かれ目になります。
制度枠を使い切った人やまとまった資金がある人は、円以外・実物寄りの資産への分散も選択肢に入ります。生活防衛資金や直近で使う資金しかない人は無理に急がず制度枠内の積立を続ければ十分です。制度枠を使い切った会社員は、配分を確認したうえで次の一手を専門家に相談してください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。