会社に利益が積み上がってきたのに、そのお金をどこに置けばいいのか判断がつかない、という声をよく聞きます。役員報酬を上げても手取りが思うほど増えず、気づけば資産の多くが自社株や事業用不動産に偏っている、という経営者も少なくありません。事業と個人の資産をどう切り分け、経営者ならではの制度をどう使い、偏った資産をどう分散していくか、順を追って見ていきましょう。
経営者の資産運用は事業と個人資産の切り離しから始まる
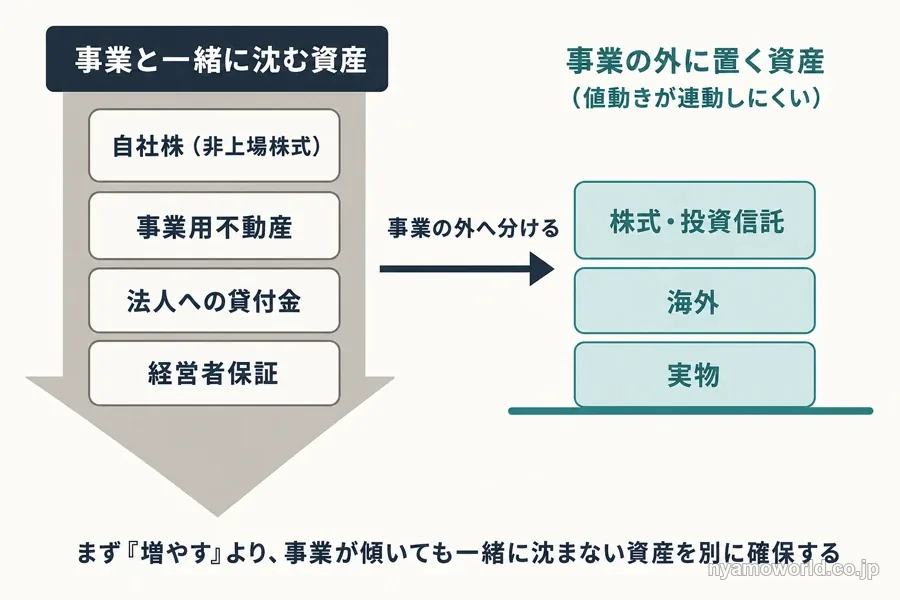
経営者の資産は、自社株や事業用不動産、経営者保証といった形で事業そのものと強く結びつきやすいという特徴があります。事業が傾けば個人の資産も同時に痛みやすく、一般的な会社員の資産形成とは前提が異なります。
まず取り組むべきは「増やす」ことではなく、事業と相関しない資産で守りを固め、事業の外に流動性と分散を持つことです。増やす発想は、この土台を作ったうえで初めて意味を持ちます。
資産が自社株と事業用不動産に偏りやすい
中小企業オーナーの資産は、市場で売買できない自社株(非上場株式)や事業用不動産、法人への貸付金など、事業と結びついた形で保有されやすい傾向があります。
非上場株式は市場で換金できないため、事業の価値がそのまま個人資産の評価に直結します。株式や投資信託を中心に資産を持つ一般の会社員以上に、経営者の資産は一点に集中しやすい構造になっています。
経営者保証で事業の借金が個人資産に直結する
中小企業が金融機関から融資を受ける際、経営者個人が連帯保証人になる慣行が広く残っています。この経営者保証によって、事業の債務が経営者個人の資産や信用と直結する構造が生まれます。
中小企業庁も、経営者保証が円滑な事業承継を妨げる要因になりうると指摘しており(経営者保証解除に向けた対策も進められています)、事業リスクと個人資産のリスクが同じ方向にかかりやすい点は経営者に共通する課題です。承継や相続まで見据えて資産全体をどう組み替えるかは、富裕層の資産運用で整理しています。
守りの一手は事業と相関しない資産を持つこと
集中を崩す方向は、事業と値動きが連動しにくい資産、たとえば株式・投資信託・海外・実物などを、事業の外に持つことです。
事業が不調のときに一緒に沈まない資産を別に確保しておくことが、経営者にとっての「守り」になります。
会社の資金と個人の資金は課税の仕組みが違う
法人に積み上がった余剰資金をそのまま運用するか、役員報酬として個人に移してから運用するかは、多くの経営者が最初にぶつかる論点です。ここで効いてくるのが、法人と個人で課税の仕組みがまったく異なるという事実です。
| 主体 | 所得の種類 | 課税方式 | 税率 |
|---|---|---|---|
| 法人 | 株式譲渡益・配当・利息などの運用益 | 事業所得と合算(法人税等) | 中小法人:年800万円以下15% 超23.20%+地方税 (令和7年4月1日以後開始事業年度) |
| 個人(役員報酬) | 給与所得 | 総合課税(累進) | 5%〜45%、住民税を含め最高約55% |
| 個人(金融所得) | 上場株式等の譲渡益・配当 | 申告分離課税 | 一律20.315% (2038年以後20%) |
同じ「稼いだお金」でも、法人に置くか個人に移すかで課税の構造はまったく違います。この違いが、余剰資金をどこで運用するかを考えるうえでの出発点になります。
法人の運用益は分離課税がなく所得に合算される
法人が得た株式の譲渡益・配当・受取利息などの運用益は、事業から生じた他の所得と合算され、法人所得全体に法人税等が課されます。個人の金融所得のように、一定税率で切り出して課税する分離課税の仕組みはありません。
中小法人(資本金1億円以下)は年800万円以下の所得に15%の軽減税率が適用され、超える部分は23.20%です(令和7年4月1日以後開始事業年度・国税のみ)。実際の負担はこれに地方法人税・法人住民税・法人事業税が加わった水準になります。
法人が保有する有価証券のうち、売買目的で保有するものは時価法で評価され、含み益がその事業年度の益金に算入されうる一方、売買目的以外で保有するものは原価法で評価され、売却や償還までは含み損益が課税されません。保有目的の区分によって扱いが変わるため、具体的な処理は税理士に確認しておく領域です。
役員報酬は累進、個人の金融所得は分離課税で一律20.315%
役員報酬(給与所得)は、課税所得が大きくなるほど段階的に税率が上がる累進課税の対象です。所得税は5%から45%までの7段階で、これに復興特別所得税と住民税を含めると、上位帯ではおよそ最高55%の負担になります。
役員報酬を高くとる経営者ほど、この累進の上位帯に入りやすい構造です。一方、個人が上場株式等の売却や配当で得る金融所得は申告分離課税の対象で、所得の大きさにかかわらず一律20.315%です(2038年以後は20%)。稼ぐ所得と金融所得とで課税の区分が違う、という点が置き方を考えるうえで効いてきます。
法人と個人のどちらが得かは出口まで含めて変わる
法人は経費算入や損益通算の幅が広い一方、法人にとどめた利益を配当や役員報酬として個人に移す段階で、あらためて課税されるという二重課税の面があります。個人は分離課税で運用益の税率が一定になりますが、事業と切り離した余裕資金でしか動かせません。
法人には、運用損を含む欠損金を10年以内に繰り越し、その後の所得と相殺できる仕組みもあります。中小法人は繰越控除前の所得全額まで、大法人は50%までが限度で、個人の分離課税にはない法人ならではの調整弁です。
経営者が使える制度は入口の節税と出口の課税で見る
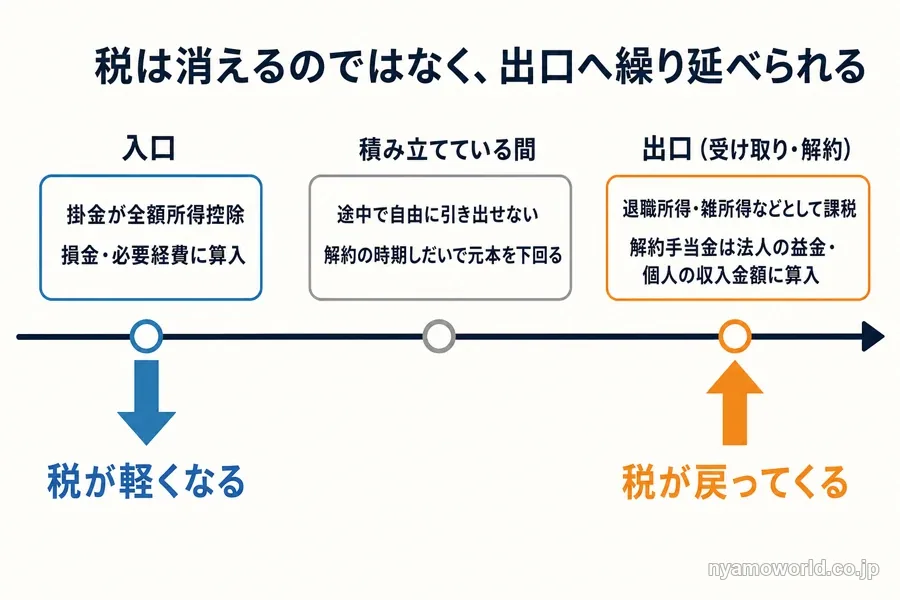
小規模企業共済や経営セーフティ共済、iDeCo、役員退職金といった制度は、掛金の所得控除や損金算入によって入口の税を軽くしてくれます。ただし、これらの多くは受け取りや解約の段階で課税される「課税の繰り延べ」という構造を持っている点を忘れてはいけません。
入口の節税額だけを見て判断するのではなく、出口の課税や流動性、元本割れの条件まで含めて見極める必要があります。節税をうたう不動産や保険を税引き後のトータルで見極める視点は、医師の資産運用でも詳しく扱っています。4つの制度の骨格は、次のとおりです。
| 制度 | 入口の税メリット | 出口の課税 | 流動性・注意点 |
|---|---|---|---|
| 小規模企業共済 | 掛金月1,000〜70,000円が 全額所得控除 | 受取事由により 退職所得・雑所得・一時所得等に区分 | 掛金納付240か月未満での 任意解約は元本割れ |
| 経営セーフティ共済 | 掛金月5,000円〜20万円 (累計800万円まで)を 損金・必要経費に算入 | 解約手当金は法人の益金・ 個人の収入金額に算入 | 12か月未満は掛け捨て。 解約後2年以内の再加入は 掛金を損金にできない (令和6年10月1日以後) |
| iDeCo | 掛金全額が所得控除 | 受取時に退職所得・雑所得として課税 | 原則60歳まで引き出せない。 上限は個人事業主月6.8万円、 企業年金なしの法人役員月2.3万円 |
| 役員退職金 | 法人は適正額を損金算入 | 個人は退職所得として 分離課税(控除+1/2課税) | 不相当に高額な部分は 損金不算入。勤続5年以下の 役員は1/2課税の対象外 |
4制度とも、掛金や拠出額を軽くする代わりに、出口では何らかの形で課税されるか、条件を満たさないと元本を下回るという共通点があります。「掛金が控除になる」という入口の説明だけで終わらせず、出口までセットで理解しておくことが、経営者にとっての制度選びの基本になります。
小規模企業共済は掛金が全額所得控除になる退職金づくり
小規模企業共済は、中小機構が運営する、経営者・役員・個人事業主のための積み立て型の退職金制度です。加入者は全国で約159万人にのぼります(2022年3月現在)。
掛金は月1,000円から70,000円まで500円単位で設定でき、加入後の増減額も可能です。掛金は確定申告で全額が所得控除になり、経営者個人の所得税・住民税を軽くする効果があります。
共済金の給付は受取事由によって金額が変わり、手厚さは次の順になります。
- 共済金A(会社解散など)
- 共済金B(65歳以上での退任・死亡など)
- 準共済金(65歳未満での退任など)
- 解約手当金(任意解約)
受取時の課税は、受け取り方によって区分が変わります。
| 受取方法 | 課税区分 |
|---|---|
| 一括受取 | 退職所得 |
| 分割受取 | 公的年金等の雑所得 |
| 65歳未満の任意解約 | 一時所得 |
| 遺族による受取(死亡) | 相続税のみなし相続財産 |
掛金の範囲内で事業資金を借りられる貸付制度も用意されています。
経営セーフティ共済は掛金を損金にでき解約時に益金へ戻る
経営セーフティ共済(中小企業倒産防止共済)は、取引先の倒産による連鎖倒産や経営難を防ぐための共済で、無担保・無保証人で共済金を借りられる仕組みです。資産形成そのものを目的にした制度ではありませんが、掛金の損金算入と解約手当金を通じて法人の資金管理に使われるため、課税の構造を正確に押さえておく必要があります。
加入できるのは、引き続き1年以上事業を行っている中小企業者です。掛金は月5,000円から20万円まで(5,000円単位)で、掛金残高が800万円に達するまで納付できます。納付した掛金は、法人であれば損金、個人事業主であれば必要経費に算入できます。
解約手当金は、12か月以上の納付で掛金総額の8割以上、40か月以上の納付で掛金全額が戻る一方、12か月未満での解約は掛け捨てになります。損金・必要経費に算入していた掛金は、受け取った解約手当金が法人の益金、個人の収入金額として課税される点も見落とせません。入口で軽くなった税が、出口でそのまま戻ってくる構造です。
iDeCoの掛金枠は個人事業主と法人役員で異なる
iDeCoは、掛金が全額所得控除になる私的年金制度です。掛金の上限は、経営者の立場によって異なります。
個人事業主(国民年金第1号)は月6.8万円まで、企業年金のない法人役員(国民年金第2号)は月2.3万円までが目安です。原則として60歳まで引き出せません。
NISAは運用益が非課税になる器で、iDeCoのような掛金の所得控除はありませんが、いつでも引き出せる点が異なります。iDeCoは「何に投資するか」ではなく「どの枠で持つか」を決める制度であり、経営者本人が使える枠としてまず押さえておきたい制度です。
役員退職金は法人の損金と個人の退職所得が同時に効く
役員退職金は、法人側の損金算入と、受け取る役員個人側の退職所得課税という両面で位置づけが決まる制度です。オーナー経営者の場合、法人の損金と個人の退職所得控除・1/2課税が同時に効くため、退職金設計の中心的な論点になります。
法人側は、適正な金額であれば損金算入できます。ただし「不相当に高額な部分」は損金に算入できず、妥当性は業務従事期間や退職の事情、同業類似法人の支給状況などから判定されます。実務では最終報酬月額に勤続年数と功績倍率を掛けて算定する「功績倍率法」という枠組みが一般に使われますが、倍率の水準そのものは法令上の基準ではないため、目安として扱う必要があります。
個人側は、退職金が退職所得として他の所得と分離して課税され、退職所得控除を差し引いたあとの金額の1/2に税率がかかる仕組みです。ただし、役員等としての勤続年数が5年以下の場合はこの1/2課税が適用されません。不相当に高額な部分の損金不算入とあわせ、「役員退職金にすれば必ず有利」とは言い切れない制度である点は押さえておきたいところです。
原資の積み立てや妥当な支給額の設計は個別性が高く、税理士や専門家とすり合わせる領域です。受け取った退職金にかかる税金と置き先を決める順番は、退職金の資産運用で整理しています。
4つの制度に優先順位をつけるなら、まず事業の運転資金と生活防衛資金を確保したうえで、掛金が全額所得控除になる共済(小規模企業共済・経営セーフティ共済)から着手し、次にiDeCoやNISAという個人の器を使い、その先で通貨・地域の分散に進むのが基本の流れになります。一人社長やマイクロ法人であっても、加入資格を満たせば共済やiDeCoは同様に使えます。手段そのものの総覧・選び方の軸は、資産運用の手段を比較した記事で詳しく扱っています。
円と国内に偏った資産を通貨と地域で分散する
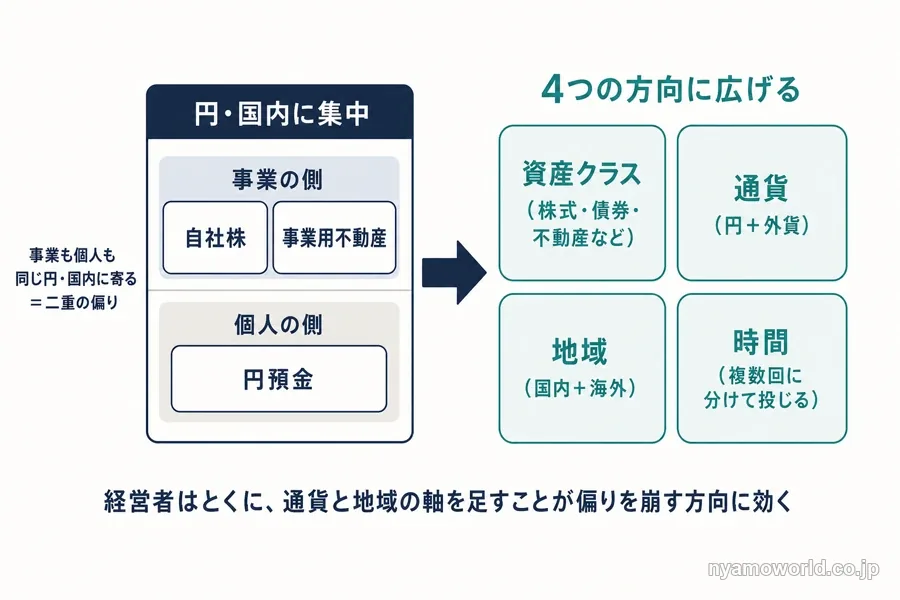
経営者は自社株や事業用不動産という国内・事業に紐づく資産に加えて、個人の余剰資金も円預金として積み上がりやすく、二重に円・国内へ偏りやすい立場にあります。
物価上昇と円安が進むと、預金は名目の額面が減らなくても実質的な価値が目減りしていきます。資産・通貨・地域・時間という4つの方向で分散する発想を持っておくことが、この偏りを是正する土台になります。
円偏重は物価上昇と円安で実質価値が目減りする
物価が上がると、現金の額面は変わらないまま実質的な購買力は下がっていきます。円安が進むと、海外のモノやサービスに対する円の価値も下がっていきます。
消費者物価指数(総合)は2025年平均で前年比+3.2%となり、2022年以降は前年比2%を超える上昇が続いています。一方、普通預金の平均年利率は2026年7月時点で0.255%にとどまっており、実質金利(名目金利−物価上昇率)はおよそマイナス2.9%です。100万円を1年間普通預金に置いた場合、名目上の残高は増えても、実質的な購買力はおよそ2.9%目減りする計算になります。
為替も、2020年末の1ドル約103円から2026年7月には月中平均で約162円まで、円安が大きく進んでいます。日本の家計は現金・預金の比率が2025年3月末時点で51.0%と、米国の11.5%やユーロエリアの31.8%と比べて突出して高くなっています。事業も国内に紐づく経営者ほど、この目減りの影響を受けやすい立場にあるといえます。実質金利や円安が預金の価値をどう削るかは、インフレ対策の投資でより詳しく整理しています。
分散は資産・通貨・地域・時間の4つで考える
分散は銘柄を分けることだけを指す言葉ではありません。次の4つの方向で考えるものです。
- 資産クラス(株式・債券・不動産など複数の資産に分ける)
- 通貨(円だけでなくドルなど外貨にも分ける)
- 地域(国内だけでなく海外にも分ける)
- 時間(一度にまとめず、複数回に分けて投じる)
値動きの異なる資産を組み合わせるほど、資産全体のブレは小さくなります。公的年金を運用するGPIF(年金積立金管理運用独立行政法人)の基本ポートフォリオでも、国内債券と国内株式は逆相関の関係にあり、この性質を利用して分散が図られています。自社株や国内不動産に資産が偏りやすい経営者にとっては、特に通貨と地域という軸を足すことが、この偏りを崩す方向に効いてきます。
海外・実物への分散にはファンド型という入口もある
海外・実物への分散の手段は、自分で選ぶ現物の海外不動産、証券口座で少額・高流動性に売買できる海外REIT、少額・分散を運用のプロに委託するファンド型に大きく分かれます。
| 手段 | 主なリスク | 流動性 | 関わり方 |
|---|---|---|---|
| 現物の海外不動産 | 価格変動・為替・ カントリーリスク・ 制度や税制の違い | 低い(現地管理・売却に時間がかかる) | 自分で物件を選び管理する |
| 海外REIT | 価格変動・為替・金利 | 高い(証券口座で売買できる) | 証券口座で少額から売買する |
| ファンド型 | 為替・元本割れ・ 特定アセットへの集中・解約制限 | 商品設計による (ロックアップ・買戻ゲート等) | 少額・分散を運用のプロに委託する |
本業に多くの時間を割く経営者にとって、現地管理の手間をかけにくいファンド型は現実的な入口のひとつになりえます。かつて機関投資家向けが中心だった米国住宅用地についても、公募ファンドという形で個人が投資できる商品が登場しており、日本の証券会社を通じて円で買い付けられるものもあります。
ただし、ファンド型でも消えないリスクがあります。
- 元本保証の商品ではなく、不動産市況・金利・為替相場・流動性・投資先の運用状況などの影響を受けて基準価額が変動し、投資元本を下回る可能性があります
- 実物資産を裏付けにしているぶん流動性は高くなく、一定期間は解約できないロックアップ期間や、解約時期・解約割合に制限が設けられている商品もあります
- 特定のアセットに投資対象を絞る商品では、分散を効かせていても対象市場そのものが崩れれば影響を受ける集中リスクも残ります
事業への再投資を優先すべき局面や、当面使う予定のある資金までを海外・実物に回す必要はありません。あくまで事業と切り離した余裕資金の一部を振り向ける、分散の補完として位置づけておくのが妥当です。実際、公的年金を運用するGPIFでも、不動産やインフラといったオルタナティブ資産は全体の5%が上限とされており、主役ではなく分散の一部という位置づけになっています。
具体的な条件や自分のケースに当てはめた場合の考え方は、無料のオンラインセミナーで確認できます。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
経営者の資産運用が向いている人・向かない人
事業と個人資産を切り離し、小規模企業共済やNISA・iDeCoと国内中心の分散で守りを固めることは、事業規模を問わずどの経営者にも当てはまる基本の型です。そのうえで、海外・実物への分散を加えるかどうかは、資金の状況やリスクの受け止め方によって変わってきます。
向いている人
海外・実物への分散を検討する価値があるのは、次のような経営者です。
- 事業への再投資が当面なく、事業と切り離した余裕資金がある人
- 資産が自社株・国内不動産・円に偏っており、通貨・地域・資産クラスを分散したい人
- 為替や価格の変動を一定程度受け入れられる人
向かない人
一方、次のいずれかに当てはまる場合は、無理に組み入れない判断も妥当です。
- 事業への再投資や資金繰りを優先すべき局面にある人
- 3年以内に使う予定の資金しかない人
- 為替リスクを一切取りたくない人
- 元本割れを1円も許容できない人
この場合は、まず事業の資金繰りと生活防衛資金を確保したうえで、小規模企業共済やNISA・iDeCoと国内中心の分散で守りを固めるのが妥当な選択です。海外・実物への分散に残るリスクをより詳しく知りたい場合は、海外不動産投資のデメリットを扱った記事で確認できます。
経営者の資産運用に関するFAQ
- 法人にお金を置いたまま運用するのと、個人に移してから運用するのでは、結局どちらがいいのですか?
-
一概にどちらが得とは言えません。法人の運用益は事業所得と合算され法人税等が課され分離課税はない一方、役員報酬で個人に移すと累進課税がかかります。移した後の金融所得は分離課税で一定税率になりますが、出口や二重課税まで含めて考える必要があり、自社の状況は税理士に確認するのが安全です。
- 一人社長やマイクロ法人でも、法人で資産運用をする意味はありますか?
-
あります。小規模企業共済や経営セーフティ共済、iDeCoは加入資格を満たせば法人の規模を問わず使え、掛金の所得控除・損金算入という入口の税メリットも同様に受けられます。まずは加入資格を確認し、自社の段階に合う制度から着手するのが基本です。
- 個人事業主と法人役員では、iDeCoの掛金上限はどのくらい違いますか?
-
個人事業主(国民年金第1号)は月6.8万円まで、企業年金のない法人役員(第2号)は月2.3万円までが目安です。掛金は全額が所得控除の対象になります(2026年8月時点)。2026年12月には拠出限度額の引き上げと加入可能年齢の拡大が予定されています。
- 小規模企業共済と経営セーフティ共済は両方使えますか?
-
併用できます。目的も加入要件も異なる制度で、小規模企業共済は経営者個人の退職金づくり、経営セーフティ共済は取引先倒産への備えという役割の違いがあります。それぞれの加入資格を満たせば同時に加入でき、掛金・税務の扱いは別々に管理します。
- 海外不動産ファンドはNISAで買えますか?元本保証はありますか?
-
NISAの対象外です。元本保証の商品でもなく、不動産市況・金利・為替相場・流動性・投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。
まとめ
経営者の資産運用は、事業と個人資産が一体化しやすいという構造の理解から始まります。自社株や事業用不動産、経営者保証によって事業と個人の資産が同じ方向に動きやすいからこそ、まず事業と相関しない資産で守りを固める順序が軸になります。
会社の資金と個人の資金は課税の仕組みが異なり、法人の運用益は事業所得と合算される一方、個人の金融所得は分離課税で一定税率です。どちらに置くかは出口や二重課税まで含めて判断する必要があり、小規模企業共済や経営セーフティ共済、iDeCo、役員退職金といった制度も、入口の節税と出口の課税をセットで見ることが欠かせません。
そのうえで、円や国内、事業に偏った資産を通貨と地域、資産クラスで分散していくことが、経営者ならではの守りの完成形になります。事業への再投資を優先すべき局面もあれば、分散を前向きに検討できる局面もあります。自分の状況にあてはめて考えたい方は、無料のオンラインセミナーで仕組みと最新の条件を確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。