1,000万円がまとまると多くの人はまず資産運用のおすすめ先を1つ探そうとします。ですが金額が大きいほど・1つに絞ろうとするほど選びにくくなるものです。
答えは商品選びの前に、使う時期でお金を分けることにあります。
その理由と分け方を順に見ていきましょう。
余裕資金の一部をドルで持つか迷うなら、先に専門家の説明を聞きましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
1000万円を預金に置いたままだと何が起きるか
1,000万円という金額が手元にあっても、口座に置いたままでは実質的な価値が目減りしていく可能性があります。名目の残高そのものは減りませんが、物価が上がる局面では同じお金で買えるものが少しずつ減っていくためです。さらに1,000万円という金額は預金保険の保護上限ともちょうど重なります。この金額ならではの論点です。
「1,000万円貯まった」はゴールではなく、置き場所を考える出発点です。
預金は増えないだけでなく物価上昇で実質目減りする
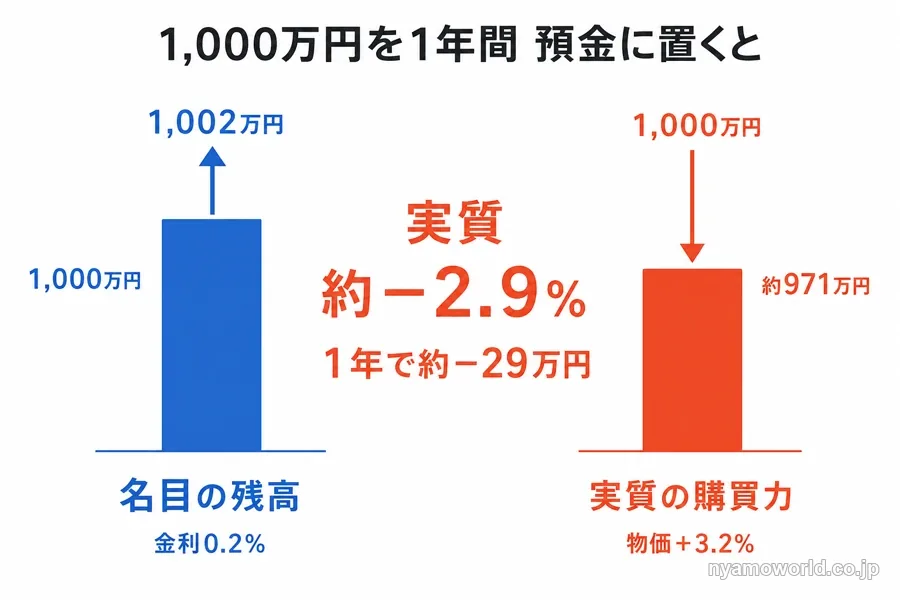
普通預金の金利は2026年7月時点で年0.255%です。一方で消費者物価指数(総務省統計局・2026年1月公表)は2025年平均で総合+3.2%となっており、名目金利は物価上昇率を大きく下回っています。名目金利から物価上昇率を差し引いた実質金利はこの時点でおよそ−2.9%です。
たとえば金利0.2%・物価上昇率3.2%という前提で100万円を1年間預けた場合を考えます。名目の残高は1,002,000円に増えますが、同じ買い物に必要な金額は1,032,000円に上がります。そのため実質的な購買力は約970,930円でおよそ−2.9%(約−29,000円)目減りする計算になります。1,000万円であれば同じ規模感で年間およそ29万円分の購買力が目減りする計算です。金額が大きいほど目減りの絶対額も大きくなります。
預金は価格の振れが小さいという意味では安全ですが、インフレに強いわけではありません。この点を切り分けて理解しておく必要があります。実質金利で預金がどれだけ目減りするかや通貨の分散まで含めた考え方はインフレ対策の投資で整理しています。
1000万円は預金保険の保護上限とちょうど重なる
預金保険で保護されるのは、1つの金融機関につき預金者1人あたり元本1,000万円とその利息までです(金融庁 預金保険制度)。1,000万円ちょうどを1つの銀行に預けている場合、利息が付いた分やもともと1,000万円を超える部分は保護の枠を超える可能性があります。
危険が迫っているという話ではありません。まとまった現金を1つの金融機関に集約せず、置き先を複数に分けておくという観点があるということです。1,000万円という金額はこうした置き先の見直しを考えるタイミングでもあります。
「おすすめの1つ」ではなく、使う時期で1000万円を3つに分ける
1,000万円を1つの商品に絞り込もうとするとかえって選べなくなります。これがおすすめという正解を探すのではなく使う時期でお金を3つに分けてから、それぞれに向く手段を選ぶ順番が近道です。
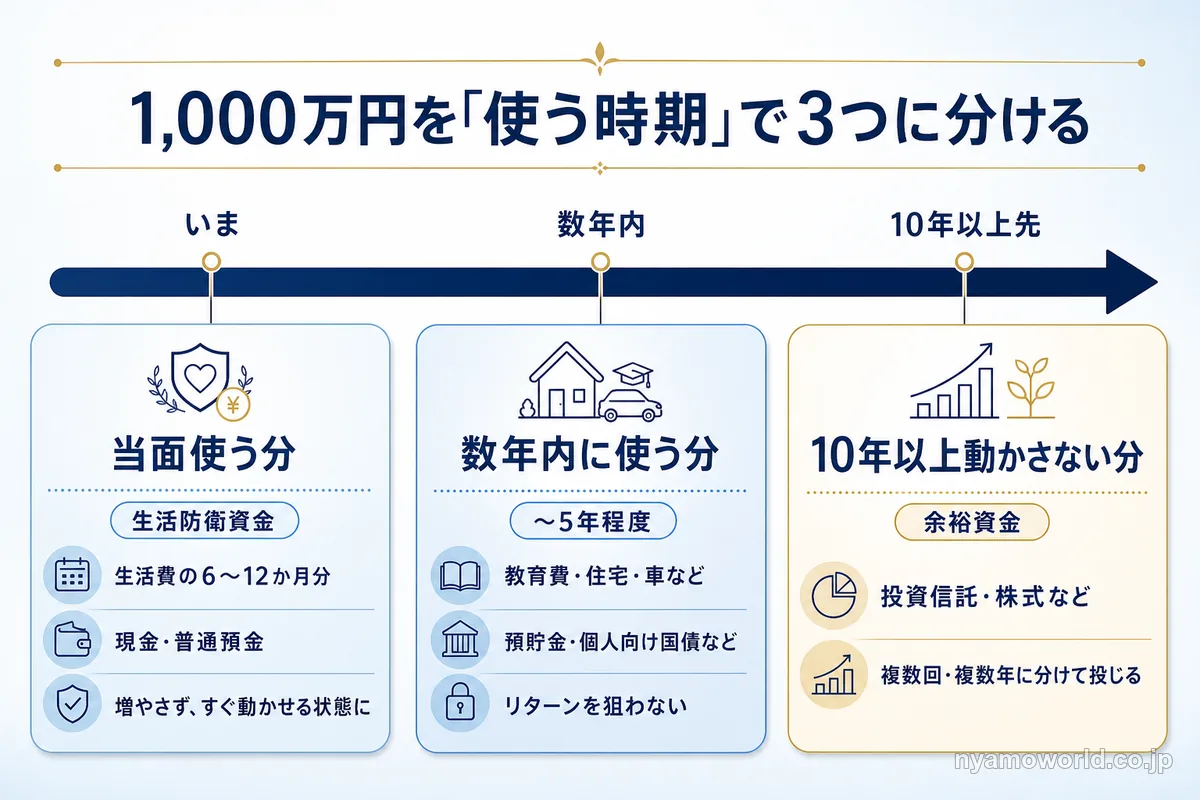
| 使う時期 | 金額の目安 | 向く置き場所 | 方針 |
|---|---|---|---|
| 当面使う分 (生活防衛資金) | 生活費のおおむね6〜12か月分 | 現金・普通預金 | 増やそうとせず、すぐ動かせる状態を保つ |
| 数年内に使う分 (〜5年程度) | 教育費・住宅・車など 使う時期が決まっている分 | 預貯金・個人向け国債など 元本の振れが小さい手段 | 値動きで減ると回復の時間がないため、 リターンを狙わない |
| 10年以上動かさない分 (余裕資金) | 当面使う予定のない分 | 投資信託・株式などのリスク資産 | 一時的な下落を待てるため比率を上げられる。 ただし一括ではなく複数回・複数年に分けて投じる |
金額が大きいほど1つの商品に集中するかどうかより、この配分の設計が結果を左右します。また同じ1,000万円でも長年かけてコツコツ貯めてきた場合と、退職金・相続・保険満期などで一括で着金した場合とでは動かし方の構えが変わってきます。一括で着金した場合はまとまった大金を一度に動かす怖さが大きく、勧誘の対象にもなりやすくなります。すぐに決めずまず生活防衛資金と使う時期で仕分けるところから始めると落ち着いて判断できます。
まず生活防衛資金を現金で確保する
生活費のおおむね6〜12か月分を目安に現金・普通預金で確保しておくのが最初のステップです。収入が変動しやすい人や自営業の人はさらに厚めに見積もっておくと安心です。
1,000万円のうちまずこの土台を取り分けてしまうことがポイントです。生活防衛資金を先に確保しておけば残りの資金を落ち着いて運用に回せます。金額そのものよりも使う時期で枠を分けるという順番が先に来ます。
数年内に使うお金は増やそうとしない
教育費・住宅の頭金・車の購入費など、数年内(〜5年程度)に使う予定が決まっているお金は、預貯金や個人向け国債など元本の振れが小さい手段で確保しておきます。
値動きのある資産で運用していると、使う直前に相場が下がっていても回復を待つ時間がありません。近いうちに使うお金でリターンを狙わないことがこの枠の鉄則です。
10年以上置ける余裕資金だけリスクを取れる
10年以上使う予定のない余裕資金は一時的な下落があっても回復を待てるため、投資信託や株式などリスク資産の比率を上げられます。
ただしこの枠でも一度に全額を投じるのは避け、複数回・複数年に分けて買う時間分散でタイミングのリスクを抑えます。退職金や相続でまとまった金額が一気に手元に入ってきた人ほどこの一気に入れない構えが効いてきます。受け取り方で変わる税金と置き先を決める順番は退職金の資産運用でも解説しています。
分けた3つの枠に合う手段を俯瞰する
資産を置く手段は安全だが増えにくいものから、増える可能性はあるが値動きが大きいものまでグラデーションで並んでいます。先ほど分けた3つの枠に割り当てるとそれぞれに向く手段と役割が見えてきます。
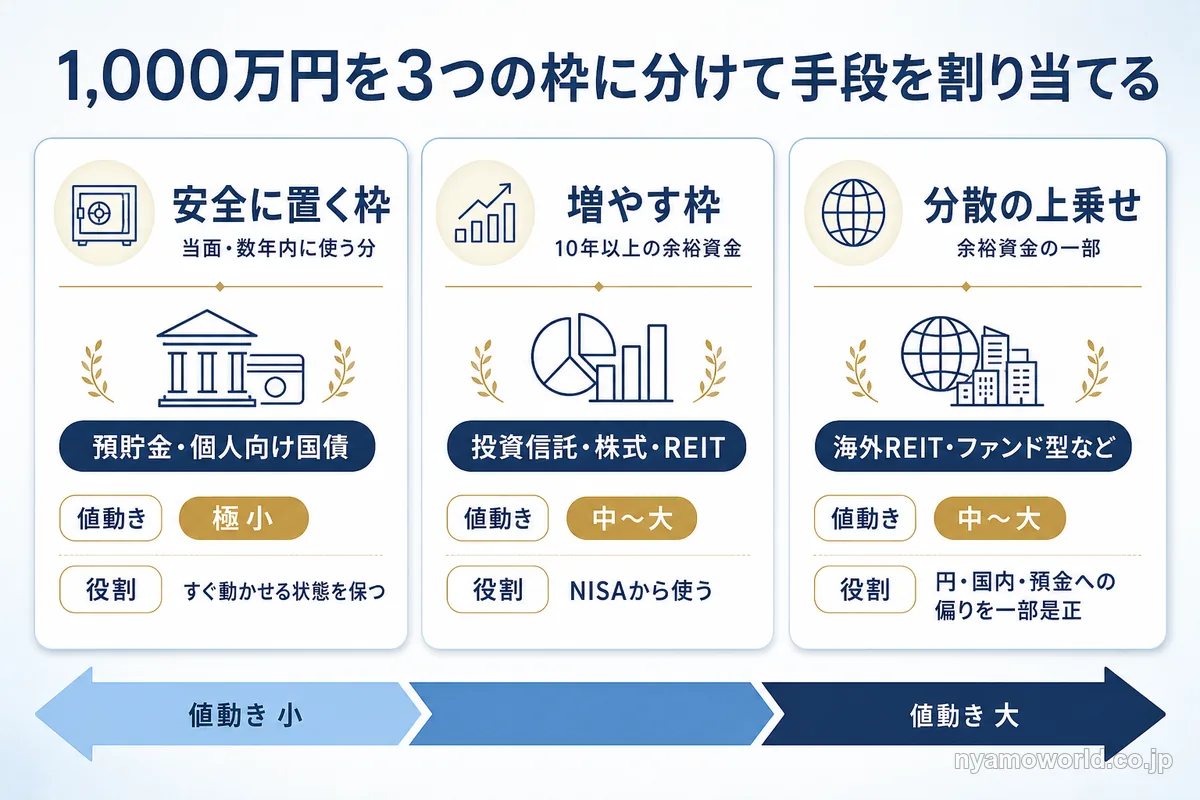
| 枠 | 向く手段 | 値動きの大きさ | この枠での役割 |
|---|---|---|---|
| 安全に置く枠 (当面・数年内に使う分) | 預貯金・個人向け国債 | 極小 | 元本の振れを抑え、すぐ動かせる状態を保つ |
| 増やす枠 (10年以上の余裕資金) | 投資信託・株式・REIT | 中〜大 | 非課税の器(NISA)から使い、 長期でリターンを狙う |
| 分散の上乗せ (余裕資金の一部) | 海外REIT・海外/実物の ファンド型など | 中〜大 | 円・国内・預金への偏りを一部是正する |
課税は投資信託・株式・REITの譲渡益や分配・配当が原則20.315%の申告分離課税(所得税15%+復興特別所得税0.315%+住民税5%。復興特別所得税は2037年12月末までの時限措置)です。預貯金・個人向け国債の利子も同じく20.315%の源泉分離課税です(2025年4月1日現在の法令等)。各手段の詳しい中身や選び方は目的・期間・リスクで主要な手段を横断的に整理した記事のほうが向いています。ここでは1,000万円をどの枠にどう置くかという見取り図にとどめます。
安全に置く枠(預貯金・個人向け国債)
預貯金と個人向け国債は元本の名目額の振れがごく小さく、生活防衛資金や数年内に使うお金の置き場所に向いています。個人向け国債は1万円から購入できます。変動10年は金利上昇に半年ごとに追随する点が固定型と異なります。
増えにくく物価上昇局面では実質目減りする点は割り切って考える枠です。守りの役割に徹させます。
増やす枠はまず非課税の器(NISA)から使う
増やす枠の中心になるのは投資信託・株式・REITといった手段です。これらの運用益には約20%の課税がかかるため、まずは新NISAという非課税の器で持つのが定石になります。
NISAは投資信託や株式そのものではなく、それらを非課税で持つための器です(金融庁 NISA特設ウェブサイト)。
- 年間投資枠:つみたて投資枠120万円と成長投資枠240万円を合わせて最大360万円
- 生涯の非課税保有限度額:1,800万円(うち成長投資枠1,200万円が内数)
- 非課税保有期間:無期限
- 対象年齢:18歳以上(上限なし)
- いつでも売却・引き出しができる
値動きがある代わりに長く置けるお金でリターンを狙える枠です。
1000万円はNISA枠に一度に入りきらない
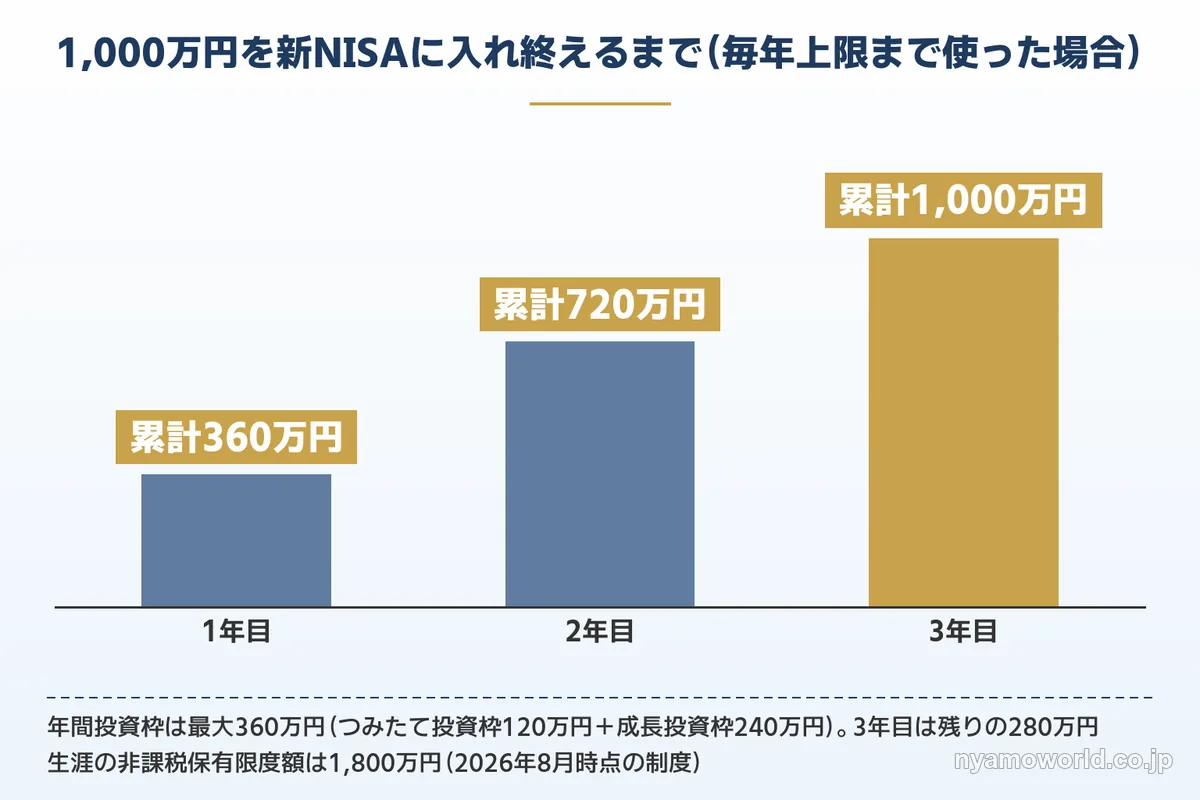
新NISAの年間投資枠は最大360万円であるため、1,000万円を一度に非課税枠へ入れることはできません。数年かけて枠を使っていく形になります。これは前述の時間分散とも整合します。
NISAの対象外になる資産もあります。
- 預貯金
- 国債
- 公社債投信
- 金現物
- 貯蓄型保険
- 現物不動産
- 要件を満たさない海外不動産ファンドなど
NISAは万能の器ではなく、器に入らない資産は別に配置するという前提で全体の配分を考えます。
1000万円規模でやりがちな失敗
まとまった金額を扱うときほど被害が大きくなる失敗のパターンがあります。避け方とセットで押さえておきます。
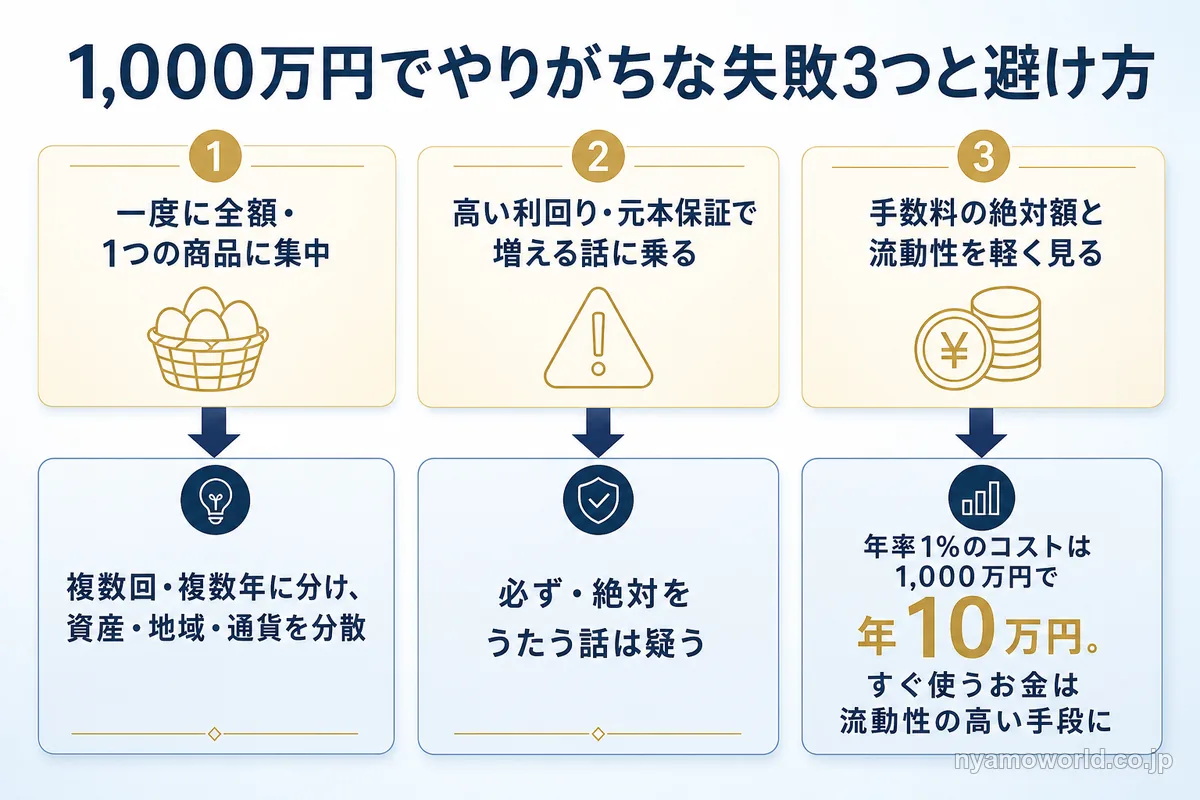
一度に全額を投じる・1つの商品に集中する
1,000万円をまとめて一度に投じると、そのタイミングでの高値づかみのリスクを丸ごと背負うことになります。1つの商品や資産に寄せてしまうとその市場が崩れたときに資産全体へ影響が及びます。
金額が大きいほど同じ下落率でも失う金額そのものは大きくなります。複数回・複数年に分けて投じ、資産・地域・通貨を分散させることでこの振れ幅を抑えられます。
高い利回り・「元本保証で増える」話に釣られる
まとまった資金があると高い利回りをうたう商品や強い勧誘の対象になりやすくなります。元本保証で確実に増える資産運用は存在しません。預貯金や個人向け国債は名目の振れこそ小さいものの、インフレ局面では実質目減りが起きます。
「必ず」「絶対」をうたう話は疑ってかかるのが安全です。
増える可能性のある手段には必ず値動き(元本割れ)のリスクが伴います。この前提を外れる話には注意が必要です。
手数料の絶対額と流動性を軽く見る
手数料は率で示されることが多いですが、元本が大きいほど絶対額が効いてきます。同じ年率1%のコストでも1,000万円に対しては年10万円に相当します。率だけでなく絶対額でも確認しておく必要があります。
また一定期間引き出せない商品に生活防衛資金まで入れてしまうと、いざというときに身動きが取れなくなります。すぐ使う分・数年内に使う分は流動性の高い手段に残し、当面動かす予定のない余裕資金だけを解約制限のある器に回すのが安全です。
1000万円だから広がる選択肢|円偏重の是正
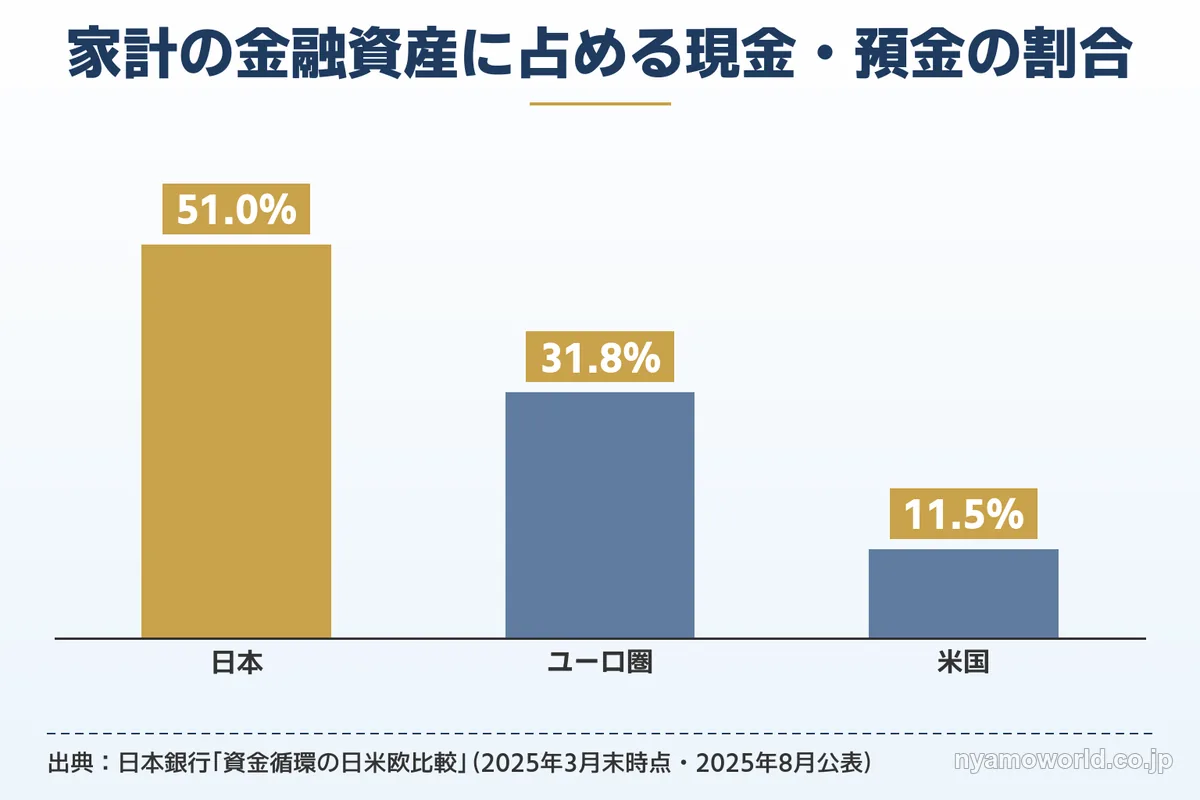
日本の家計は金融資産の半分近くを現金・預金が占めています。2025年3月末時点で現金・預金の比率は日本51.0%に対し、米国は11.5%・ユーロ圏は31.8%です。株式等の比率も日本12.2%に対し米国は41.5%と、日本の家計は円・国内・預金への偏りが際立っています(日本銀行・2025年8月公表)。
1,000万円というまとまった資金があると、この偏りの是正を全額ではなく余裕資金の一部で無理なく足せるようになります。ここがこの金額規模だからこそ現実的になる選択肢です。
円・国内・預金への偏りを一部の資金で是正する
円安・物価上昇の局面では、円・国内・預金への偏りがそのまま実質価値の目減りにつながりやすくなります。ドル円相場は2020年末の103.33円から2024年末には157.89円・2025年末には155.98円・2026年7月には月中平均162.45円まで推移しました。この数年でドル高・円安が大きく進んでいます(日本銀行)。
1,000万円あれば、生活防衛資金や近く使う予定のお金には手をつけず、余裕資金の一部だけを通貨・地域・実物に振り向けることで生活を圧迫せずに偏りを和らげられます。全額を動かす必要はありません。
現物・海外REIT・ファンド型で負担と手軽さが変わる
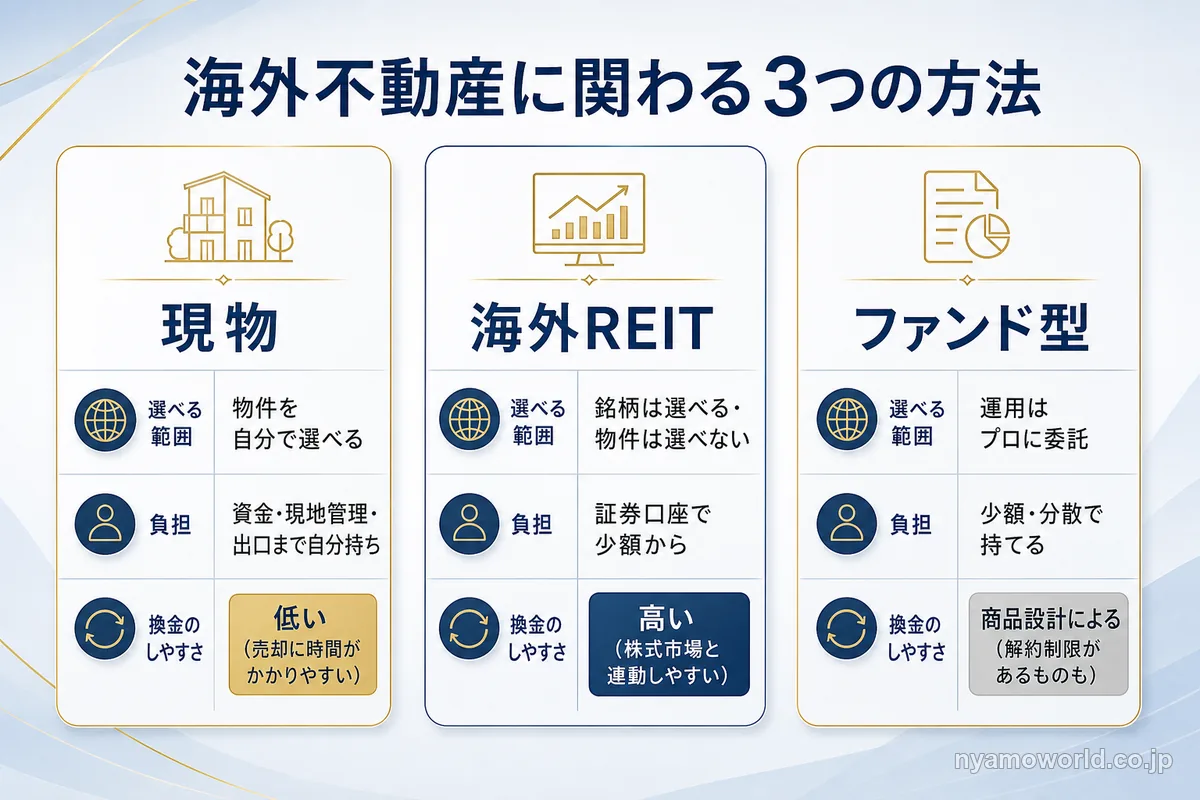
海外不動産に関わる方法には主に現物・海外REIT・ファンド型の3つがあります(国より先に投資手法から決める選び方)。
| 方法 | コントロール | 資金・手間の負担 | 流動性 |
|---|---|---|---|
| 現物 | 自分で物件を選べる自由度が最大 | 資金・現地管理・出口まで自分持ち | 低い(売却に時間がかかりやすい) |
| 海外REIT | 銘柄は選べるが個別物件は選べない | 証券口座で少額から始められる | 高い(市場で売買できる一方、 株式市場と連動しやすい) |
| ファンド型 | 運用はプロに委託し、個別物件は選べない | 少額・分散で持てる | 商品設計による (解約制限があるものもある) |
資金・手間・流動性のどれを重視するかで自分に合う方法が変わってきます。まとまった資金の一部を充てる選択肢の一例として米国の住宅用地に投資する公募ファンド(USマイホームファンド)のようなものもあります。
具体的な最低投資額や条件は無料セミナーや公式サイトで確認できます。
ファンド型でも残るリスク
少額・分散で持てるファンド型であっても消えないリスクがあります。
- 為替リスク:円換算では損失になる場合がある
- 元本割れ:不動産市況や運用状況の影響により投資元本を下回る可能性がある
- 集中リスク:特定のアセットや単一国に絞った商品では、その市場が崩れたときの影響を丸ごと受ける
- 解約制限:商品によっては一定期間換金できない設計がある
- 流動性の低さ:現物よりは動かしやすいが、株式や投資信託ほど自由に換金できるわけではない
こうしたリスクを隠さず理解したうえで、当面使う予定のない余裕資金の範囲で検討することが前提になります。現物とファンド型で海外不動産投資のデメリットをどこまで避けられるかもあわせて押さえておくと判断しやすくなります。ただし自分の1,000万円のどこまでを充てられるか、最新の条件や運用の中身はこの記事だけでは確かめきれません。
Walton Global株式会社の無料セミナーは、2026年10月15日時点で申し込める回がオンライン(Zoom)開催で、各回60分です。公式サイトのセミナー案内には「無理な勧誘はありません」と書かれています。使う時期で分けたあとの置き先に迷う人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
結局どこから手をつけるか
手をつける順番は4ステップ
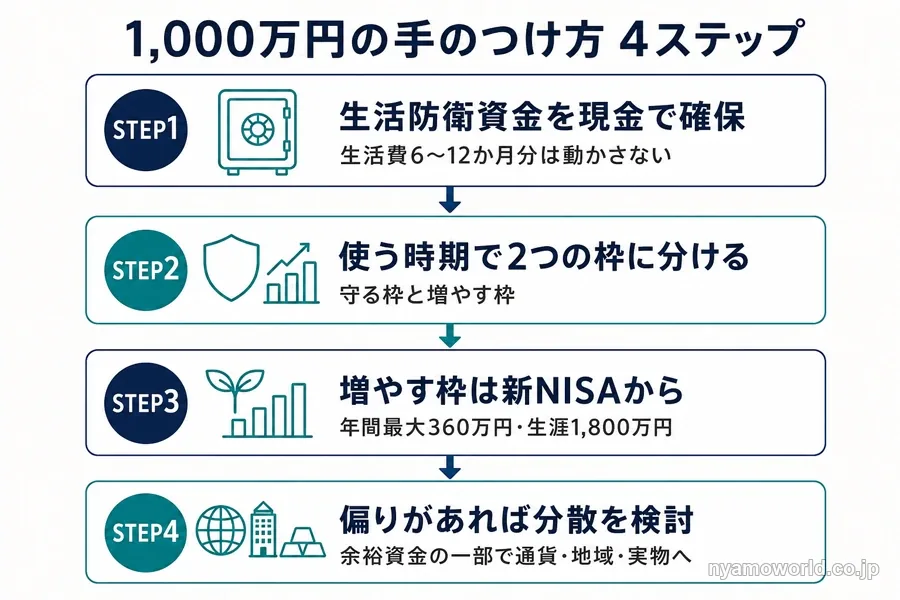
- 生活防衛資金を現金で確保する
- 使う時期で守る枠と増やす枠を分ける
- 増やす枠は非課税の器(NISA)で税優遇を受けながら中身を選ぶ
- 円・国内に偏っていれば余裕資金の一部で通貨・地域・実物への分散を検討する
500万円でも3000万円でも考え方は同じ
使う時期で分け、非課税枠を優先し、一度に投じない。この骨格は500万円でも3,000万円でも変わりません。変わるのはそれぞれの枠に振れる金額の大きさと、選択肢の幅です。
| 金額規模 | 考え方 | 変わる点 |
|---|---|---|
| 500万円 | 使う時期で分け、非課税枠を優先し、 一括で投じない考え方は同じ | 各枠に振れる金額が小さく、 分散できる選択肢の幅も限られやすい |
| 1,000万円 (本記事) | 同上 | 生活防衛資金・NISA枠・分散に回せる金額の幅が広がり、 預金保険の保護上限のような金額固有の論点も関わってくる |
| 3,000万円以上 | 同上 | 資産の「守り」「分散」「承継」が 主題になり始める段階に入る |
純金融資産による分類では1,000万円はマス層(3,000万円未満)に位置づけられます(NRI・2023年時点・2025年2月公表)。資産が3,000万円・1億円を超える段階になると、増やすことよりも守り・分散・承継が主題になる富裕層の資産運用の考え方に移っていきます。その先の話は別の記事に譲ります。
海外・実物への分散が向く人・向かない人
海外・実物への分散が向くかどうかは資金の性質によって変わります。
当面使う予定のない余裕資金があり為替変動をある程度受け入れられる
数年内に使う資金しかない、為替変動を一切取りたくない、元本割れを1円も許容できない
向いていないタイプに当てはまる場合は無理に分散を足す必要はありません。新NISAと現金・国内中心の流動性重視で固めるか、まずは生活防衛資金と余裕資金を分けるところから始めるのが先です。前向きに検討できる場合は仕組みと最新の条件を無料セミナーで確認しておくと判断材料がそろいます。
1000万円の資産運用に関するFAQ
- 1,000万円のおすすめの運用先は、結局どれですか?
-
特定の1つの商品ではなく使う時期で3つの枠に分けてから手段を選ぶのが基本です。生活防衛資金は現金で確保し、数年内に使う分は元本の振れが小さい手段に置きます。10年以上動かさない余裕資金だけをリスク資産に回します。まず枠を分けることが商品選びより先に来ます。
- 1,000万円は預金保険で全額守られますか?
-
預金保険で保護されるのは、1つの金融機関につき預金者1人あたり元本1,000万円とその利息までです。1,000万円ちょうどを1つの銀行に預けている場合、利息が付いた分は保護の枠を超える可能性があります。置き先を複数の金融機関に分けておくと安心です。
- 元本保証で必ず増える運用はありますか?
-
ありません。預貯金や個人向け国債は名目の振れが小さいものの物価上昇局面では実質的な価値が目減りします。増える可能性のある手段には必ず値動き(元本割れ)のリスクが伴います。「必ず」「絶対」をうたう話には注意が必要です。
- 500万円や3,000万円の場合と、考え方は違いますか?
-
使う時期で分け・非課税枠を優先し・一括で投じない考え方自体は金額が変わっても同じです。変わるのは各枠に振れられる金額の大きさと選べる選択肢の幅で、3,000万円を超えると増やすことより守り・承継が主題になっていきます。
- 老後2,000万円問題とは何ですか?
-
2019年の金融庁報告書に由来する通称で、退職後の生活で不足しがちとされる金額の目安として広まった言葉です。前提の置き方で必要額は変わるため、この数字をそのまま鵜呑みにせず自分の目的や使う時期で考えることが大切です。
- 新NISAなら1,000万円を全部非課税で運用できますか?
-
生涯の非課税保有限度額は1,800万円なので、1,000万円そのものは枠に収まります。ただし年間投資枠が最大360万円のため、毎年上限まで使っても入れ終えるまでに3年かかります。入りきらない期間の資金は、使う時期に合わせて預貯金や個人向け国債などに置いておきます。
- 個人向け国債は途中で換金できますか?
-
発行後1年が経過すれば、いつでも中途換金できます。換金時は額面で戻りますが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。数年内に使う予定のお金を置くときは、この差し引きも含めて考えておきます。
- 海外不動産はNISAで持てますか?
-
持ち方によって変わります。上場している海外REITやETF、要件を満たす公募株式投資信託は成長投資枠の対象です。一方で現物不動産や私募・組合型のファンド、不動産特定共同事業法に基づく商品はNISAの対象外です。NISAの枠とは別に配分を考える必要があります。
- 1,000万円を預金に置いたままだと、どれくらい目減りしますか?
-
普通預金の金利が年0.255%(2026年7月時点)、消費者物価の上昇率が2025年平均で3.2%という水準が続くと、実質的な購買力は年およそ2.9%減ります。1,000万円であれば年間およそ29万円分の目減りに相当する計算です。名目の残高は減らないため、気づきにくい点に注意が必要です。
まとめ
1,000万円の資産運用は1つの商品を探すことではなく、使う時期でお金を3つに分けることから始まります。生活防衛資金を現金で確保し、数年内に使う分は元本の振れが小さい手段に置き、10年以上動かさない余裕資金だけをリスク資産に回す。この順番さえ押さえれば商品選びで迷う場面はぐっと減ります。
増やす枠はまず非課税のNISAから使います。1,000万円は年間投資枠に一度に入りきらないため、数年かけて枠を埋めていくことになります。まとまった金額だからこそ一点集中や一括投入・高利回りをうたう話には慎重さが必要です。
円・国内・預金への偏りが気になる場合は、生活防衛資金や近く使うお金には手をつけず余裕資金の一部だけを通貨・地域・実物に振り向けるという選択肢もあります。この金額規模だからこそ現実的になってくる選択肢です。無理に分散を足す必要はなく国内・NISA中心で固める判断も同じように理にかなっています。
自分がどの枠にどれだけ振れるか整理できたら次は仕組みと最新の条件を確認する番です。枠ごとの金額が整理できたら、余裕資金の置き先を決める前に話を聞いてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。