預金・新NISA・株式とひと通り経験したうえで、この先どこに資産を分散すればいいのか、なんとなく落ち着かない気持ちを抱えていないでしょうか。資産の規模が大きくなるほど、資産運用で重視される観点は変わっていきます。富裕層の資産運用でどのような考え方が軸になるのか、順に見ていきましょう。
富裕層の資産運用は「守り・分散・承継」が中心になる
「富裕層の資産運用」と聞くと、増やし方のテクニックをイメージしがちですが、実際の主眼は増やすことよりも守ることにあります。純金融資産が一定の規模を超えると、資産を増やす喜びよりも一度の失敗で大きく減らす痛みのほうが重くなり、運用の目的が「増やす」から「守る・分散する・次世代へ遺す」へと移っていくためです。
主役になるのは、個々の商品選びよりも、目的とリスクの取り方をどう設計するかという視点です。
富裕層・準富裕層の目安(純金融資産)
純金融資産保有額(保有する金融資産の合計から負債を差し引いた額)を軸に世帯を分類する見方があり、野村総合研究所(NRI)は2023年時点(2025年2月公表)の推計で、総世帯を5つの階層に分けています。
| 階層 | 純金融資産保有額 (世帯) | 世帯数 |
|---|---|---|
| 超富裕層 | 5億円以上 | 11.8万世帯 |
| 富裕層 | 1億円以上5億円未満 | 153.5万世帯 |
| 準富裕層 | 5,000万円以上1億円未満 | 403.9万世帯 |
| アッパーマス層 | 3,000万円以上5,000万円未満 | 576.5万世帯 |
| マス層 | 3,000万円未満 | 4,424.7万世帯 |
富裕層と超富裕層を合わせると165.3万世帯・純金融資産総額469兆円となり、推計を開始した2005年以降で最多の水準です。本記事はこの分類のうち、預金・新NISA・株式をひと通り経験し次の分散先を探している、準富裕層(純金融資産5,000万円以上)以上を想定して書いています。
目的が「増やす」から「守る・分散・遺す」へ変わる
資産が大きくなるほど、同じ下落率でも失う金額は大きくなります。同じ10%の下落でも、1,000万円の資産なら100万円の目減りですが、3億円の資産なら3,000万円の目減りです。金額のインパクトが桁違いになる分、「増やすこと」より「減らさないこと」の優先順位が上がっていきます。
NRIの2023年推計では、株式相場の上昇によって運用資産が急増し、いつのまにか富裕層水準に達した層の増加も指摘されています。従業員持株会や確定拠出年金、新NISAの活用を通じて運用資産が1億円を超えたケースが多く、こうした層は生活スタイルがマス層に近く金融機関との付き合いも薄いため、資産規模に見合った分散の知識が追いついていないことがあるとされています。
だからこそ、富裕層の資産運用では高いリターンを狙う前に、値動き・通貨・地域を分けてリスクを抑える設計が先に来ます。
富裕層ほど資産が偏る「集中リスク」と分散の考え方
資産を守るという発想に立ったとき、見落とされがちなのが「何に集中しているか」という視点です。日本の家計金融資産は現金・預金が突出して多く、経営者や資産家であればそこに自社株や国内不動産の集中も重なります。同じ資産・同じ通貨に偏るほど一つの下落や円安が資産全体に効いてしまうため、守りの本質はむしろ、値動きの異なる資産・通貨・地域・時間に分けることにあります。
日本の家計は現金・預金に偏っている
日本の家計金融資産は、現金・預金が51.0%を占めています。
| 資産区分 | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 51.0% | 11.5% | 31.8% |
| 株式等 | 12.2% | 41.5% | 25.3% |
| 投資信託 | 6.0% | 13.1% | 10.9% |
| 保険・年金等 | 26.0% | 26.6% | 26.9% |
米国は11.5%、ユーロエリアは31.8%であるのに対し、日本の現預金比率は際立って高い水準です。株式等の比率も日本12.2%に対し米国41.5%と大きな差があり、日本の家計が円・現預金に偏っていることが数字で確認できます。
物価上昇まで重ねると、円で持ち続けることのコストはさらに見えてきます。消費者物価指数(総合)が前年比+3.2%(2025年平均・総務省)で推移する一方、普通預金の平均年利率は0.255%(2026年7月・日銀)にとどまり、実質金利はおよそ−2.9%です。名目の元本が減らなくても、物価上昇が金利を上回る局面では預金の購買力は目減りしていきます(インフレと実質金利の仕組みは別記事で詳しく扱っています)。
為替の面でも、ドル円は2020年末の103.33円から2025年末には155.98円、2026年7月の月中平均では162.45円まで、この数年で円安が大きく進行しました。円資産だけを持つことは、為替の一方向に賭けている状態でもあります。
経営者・資産家は自社株・国内不動産にも偏りやすい
事業オーナーや地主の場合、資産の多くが自社株や国内不動産に集中しがちです。事業がうまくいっている間は問題が見えにくいですが、事業リスクと資産リスクが同じ方向にかかっているため、事業の業績が傾いたときに個人資産まで同時に目減りするおそれがあります。個人の資産は事業から切り離し、値動きの異なる資産へ分けておく発想が欠かせません。
「分ける」のは資産・通貨・地域・時間の4つ
分散というと銘柄を分けることだけをイメージしがちですが、実際には4つの軸があります。
| 分ける軸 | 内容 |
|---|---|
| 資産 | 株式・債券・不動産・実物資産など、値動きの異なる資産クラスに分ける |
| 通貨 | 円だけでなく、ドルなど外貨建て資産にも分ける |
| 地域 | 国内だけでなく、海外にも分ける |
| 時間 | 一度にまとめて投資せず、複数回に分けて入れる |
GPIFの基本ポートフォリオ(2025年4月1日適用)は国内債券・外国債券・国内株式・外国株式を各25%均等に配分しており、国内債券と国内株式の相関係数は−0.254(逆相関)です。値動きの異なる資産を組み合わせるほど資産全体のブレを抑えられるという分散投資の考え方は、公的年金の運用にも採用されています。
株式・投信の次に富裕層が使うオルタナティブ・実物資産
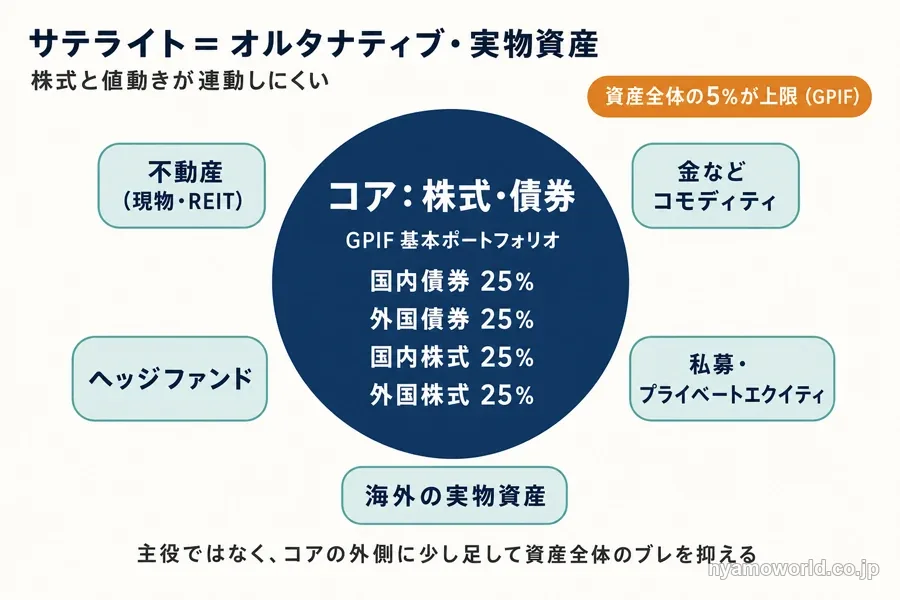
預金・新NISA・株式・投資信託をひと通り経験したあと、次に何へ分散すればいいのか。富裕層の資産運用でよく使われるのが、不動産や金などのコモディティ、ヘッジファンド、私募・プライベートエクイティ、海外の実物資産といった、株式と値動きが連動しにくいオルタナティブ・実物資産です。
ただし、これらは必要資金・流動性(換金しやすさ)・出口(どう売るか)・主なリスクが手段ごとに大きく異なります。そこを揃えて比較して初めて、自分の資金の性質に合うかどうかを判断できます。
株式と連動しにくいオルタナティブ・実物資産とは
オルタナティブ・実物資産とは、上場株式や投資信託と値動きが連動しにくい資産の総称です。不動産、金、ヘッジファンド、私募・プライベートエクイティ、海外実物資産などが該当し、株式・債券という「コア」の外側に少額を足して資産全体のブレを抑える役割を担います。
GPIFのような公的年金の運用でも、オルタナティブ資産は独立区分とせず資産全体の5%を上限として管理されています。主役ではなく、あくまで分散を補完する位置づけとして使うのが基本の考え方です。
選ぶ前に揃えて比べる4点(必要資金・流動性・出口・リスク)
オルタナティブ・実物資産は「必要資金」「流動性」「出口」「主なリスク」が手段ごとに大きく違います。
| 手段 | 値動きの性格 | 流動性・換金性 | 主なリスク | 最低額の目安 |
|---|---|---|---|---|
| 金(現物・ETF) | キャピタルのみ・実物 | 現物は中/ETFは高い | 価格変動・為替・保管 | 現物1g〜/ETF数千円〜 |
| J-REIT・海外REIT | インカム+キャピタル | 高い(取引所で売買) | 価格変動・不動産市況・金利 (海外は為替も) | J-REIT10万円前後〜 |
| 国内の現物不動産 | 賃料インカム+キャピタル | 低い(売却に数か月・分割売却不可) | 価格変動・空室・金利・災害・管理 | 数百万〜数千万 (自己資金+借入) |
| 海外不動産(現物・ファンド型) | 賃料+キャピタル | 低い(現物)/ファンド型は商品設計次第 | 価格変動・為替・カントリーリスク ・制度税制・管理 | 現物は数百万〜 /ファンド型は商品による |
| 貯蓄型保険 | インカム+貯蓄(予定利率固定) | 低い(早期解約は元本割れしやすい) | インフレ・信用・流動性 | 月数千円〜 |
金は利息や配当を生まない実物資産で、ドル建て取引のため為替の影響を受けます。一方でインフレや有事の局面では価値が意識されやすい資産です。
現物不動産や海外不動産は1件あたりの金額が大きく分割売却ができないため流動性が低く、借入を使うと値動きの増幅も伴います。
貯蓄型保険は保障と一体になっており、運用手段というより保障・強制貯蓄としての性格が強い商品です。
海外不動産には現物購入とファンド型など複数の投資手法があり、それぞれの投資手法の選び方や残るリスクの詳細は、海外不動産投資を専門に扱った記事で確認できます。
ヘッジファンドや私募・プライベートエクイティは、最低投資額や手数料の水準が商品ごとに大きく異なります。富裕層向けの商品ほど最低投資額が高く設定されている傾向があり、個別の条件は相談先で確認する必要があります。
機関投資家向けだった選択肢が個人にも開きつつある
オルタナティブ・実物資産の一部は、これまで機関投資家中心でしたが、公募化などを通じて個人にも届くようになってきています。米国の住宅用地に投資する公募ファンドはその一例で、これまで主に機関投資家向けだった米国の大規模住宅コミュニティへ、個人でも投資できるようになった商品です。ドル建て・米国という通貨と地域の分散、実物の土地という資産の分散に同時に接続できる点が特徴です。

分配や運用成果の目標値はあくまで目標であって保証されたものではなく、元本を保証する商品でもありません。市況や為替の影響で投資元本を下回る可能性があり、運用開始後の一定期間は解約が制限される仕組みも一般的です。こうした前提を踏まえたうえで、最新の条件や具体的な数値は無料セミナーで確認できます。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
富裕層の運用に効く「税金」と次世代への承継
資産が大きくなるほど、増やし方以上に効いてくるのが税金です。稼ぎ方や資産の種類によって税負担の重さは変わり、相続・贈与まで視野に入れると、「増やす」以上に「手取りと遺し方」の設計が資産形成の成果を左右してきます。
稼ぐ所得は累進、金融所得は分離課税
所得税は、課税所得金額が大きいほど段階的に税率が上がる超過累進課税で、最高税率は45%です(令和7年4月1日現在・国税庁)。復興特別所得税(所得税額の2.1%)を含めると所得税部分は最大で約45.9%になり、住民税(所得割の標準税率10%)を加えると、給与や事業所得など総合課税の最高負担は約55%に達します。
一方、上場株式等の配当・譲渡益や株式投資信託の分配・譲渡・償還は、他の所得と分離して計算する申告分離課税で、税率は所得の大きさにかかわらず一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)です。特定口座(源泉徴収あり)を使えば申告不要で完結させることもできます。なお不動産の賃料収入は不動産所得として総合課税の対象になり、給与などと合算して累進課税がかかります。
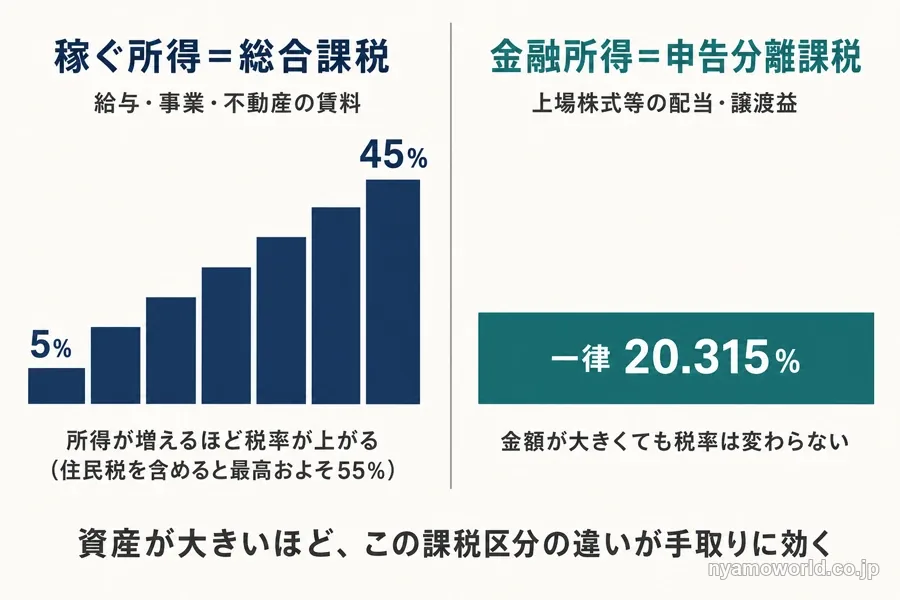
資産が大きい人ほど、「稼ぐ所得は累進で重くなる」「金融所得は分離で一定」というこの課税区分の違いが手取りに効いてきます。
相続・贈与という「遺し方」の論点
相続税には基礎控除があり、「3,000万円+600万円×法定相続人の数」を正味の遺産額から差し引いた金額に対して、10%から55%の税率がかかります(令和7年4月1日現在・国税庁)。資産規模が大きいほど高い税率区分に入りやすく、事前の対策の有無で手取りの差が大きくなります。
生命保険金には「500万円×法定相続人の数」の非課税枠があり、相続財産の一部を計画的に保険へ振り替えておくことで、この非課税枠を活用する方法も一般的です。贈与については、年間110万円の基礎控除がある暦年課税に加え、原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与に使える相続時精算課税(累計2,500万円までの特別控除)という選択肢もあります。
こうした制度の骨格を押さえておくことは、承継の方向性を考える土台になります。
富裕層の相談先の選び方と見極め方
分散の方向性が見えてくると、次に気になるのがどこに相談すればいいかという点です。富裕層向けの相談先にはプライベートバンク、IFA(独立系ファイナンシャルアドバイザー)、信託銀行、証券会社の富裕層部門、ファミリーオフィスなどがあり、助言の中立性や手数料、得意分野がそれぞれ異なります。
共通して大事なのは、相談する前に自分の目的と判断軸を持っておくことです。手数料の構造や利益相反の有無を確認し、勧められた商品をそのまま鵜呑みにしない姿勢が、結局は一番の守りになります。
相談先の種類と得意分野のちがい
| 相談先 | 特徴 |
|---|---|
| プライベートバンク | 資産管理・融資・承継までを包括的に扱う |
| IFA | 特定の金融機関に属さない独立系の助言者 |
| 信託銀行 | 相続・承継関連のサポートに強い |
| 証券会社の富裕層部門 | 商品ラインナップと市場情報に強み |
| ファミリーオフィス | 一家の資産を横断的・長期的に管理する |
どれが正解というわけではなく、資産管理を包括的に任せたいのか、相続の相談をしたいのか、商品の情報がほしいのかといった目的に応じて使い分けるのが基本です。
手数料と利益相反の見方
助言や商品の提供には手数料がかかり、売り手側にインセンティブが働く場合は利益相反が起きえます。手数料が残高連動なのか商品ごとの販売手数料なのか、そして勧める側がどのような立場にあるのかを確認しておくと、中立性の見極めがしやすくなります。中立性が高い相談先ほど、勧誘ではなく助言に近づいていきます。
相談の前に、自分の判断軸を持つ
いきなり専門家に丸投げすると、勧められるまま高コストな商品を選んでしまいやすくなります。目的(守るのか、増やすのか、遺すのか)、当面使わない期間、為替や価格変動をどこまで受け入れられるかを自分で整理しておくと、相談の場が「売り込まれる場」から「確かめる場」に変わります。
こうした判断軸を、中立の立場でまず学んでおく場として無料セミナーを使う方法もあります。
富裕層の資産運用が向く人・向かない人
富裕層の資産運用というと分散が正解であるかのように語られがちですが、誰にでも同じように向いているわけではありません。自分の資金の性質によって、向き不向きがはっきり分かれます。
向いている人
次のような人には、オルタナティブ・実物資産や海外への分散が選択肢になります。
- 数年以内に使う予定のない余裕資金がある人
- 円や株式に資産が偏っており、そこを通貨・地域・資産の面で分散したい人
- 為替や価格変動をある程度受け入れられる人
向かない人
次のような人には、こうした分散は向いていません。
- 近い将来に使う予定の資金しか用意できない人
- 為替リスクを一切取りたくない人
- 元本割れを1円も許容できない人
この場合は流動性と元本の安全性を重視した手段を優先し、オルタナティブや海外資産を無理に組み入れる必要はありません。
まず主要な資産運用手段を目的・期間別に見比べたいときは、預金や投資信託を含めた選択肢を横断的に比較した記事が判断材料になります。自分のケースがどちらに当てはまるか迷う場合は、無料セミナーで個別に相談することもできます。
富裕層の資産運用に関するFAQ
- 準富裕層(純金融資産5,000万〜1億円程度)は、資産運用をどこから始めればいいですか?
-
まず、守る・増やす・遺すのどの目的を優先するか、当面使う予定のない資金がどれくらいあるかを整理するところから始まります。そのうえで、円・株式に偏っている部分を1〜2種類の分散先に絞って動かすのが現実的です。手段の全体像は、資産運用の選択肢を横断的に比較した記事で確認できます。
- 富裕層でも、新NISAやiDeCoは活用したほうがいいですか?
-
はい。資産規模に対して非課税枠自体は相対的に小さくなりますが、税制優遇のある器として活用する価値は変わりません。非課税枠を使い切ったうえで、その先の分散を検討する順番になります。
- 会社売却益や退職金、相続でまとまった資金が入った直後は、まず何をすべきですか?
-
いつ・いくら使う予定があるかを確定させ、生活防衛資金を確保したうえで、残りを余裕資金として分散に回すのが基本の順番です。一度にまとめて投資先を決めず、時間を分けて入れる考え方も有効です。退職金の税金や受け取り方は、退職金の資産運用を扱った記事で詳しく確認できます。
- インフレや円安が進むと、預金はどのくらい目減りしますか?
-
物価上昇率が預金金利を上回る局面では、名目の元本が減らなくても実質的な購買力は目減りします。目減りの仕組みや対策の考え方は、インフレ対策の投資を扱った記事で詳しく確認できます。
まとめ
富裕層の資産運用で軸になるのは、増やすことより守り・分散し、次世代へ遺すことです。預金や新NISA、株式をひと通り経験しているなら、次は資産・通貨・地域・時間を分けるという視点を意識したいところです。
円・自社株・国内不動産への集中は、一つの下落や円安が資産全体に響きやすい状態です。オルタナティブ・実物資産は、必要資金・流動性・出口・リスクを揃えて比べてから選ぶのが前提になります。資産が大きいほど、累進課税と分離課税の違いや相続・贈与という遺し方の設計も手取りを左右します。
相談先選びでは手数料や利益相反を確認し、相談の前に自分の判断軸を持つことが結局は一番の守りになります。
使う予定のない資金があり、為替や価格変動をある程度受け入れられるなら、分散の選択肢は着実に広がります。自分のケースに当てはめて考えたい場合は、無料セミナーで確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。