スーパーやガソリン代の値上がりを日々感じている一方で通帳の残高を見ても実感が湧きにくいという方も多いのではないでしょうか。物価が上がり続けている今、預金に置いたままのお金の価値がどう変わっているのか、実質金利という物差しを使って確かめていきましょう。
預金の目減りが気になるなら、ドル建ての実物資産を先に聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
インフレで預金の価値はどれだけ目減りするのか
物価が上がっているのに預金の残高は名目上ほとんど変わりません。ですが名目の金額が減っていないからといって、そのお金の価値が守られているとは限りません。
物価が上がると同じ金額で買えるものが減る
消費者物価指数は2025年平均で前年比+3.2%となりました(総務省統計局「消費者物価指数」、2026年1月23日公表)。物価が上がると現金や預金の額面自体は変わらなくても、同じ買い物に必要な金額が増えるため実質的な購買力は下がっていきます。
預金金利が上がっても物価上昇には追いつかない
実質金利という考え方を使うとこの関係がはっきり見えてきます。実質金利は名目金利から物価上昇率を差し引いた値です。
普通預金の金利は2024年以降の金融政策正常化を受けて段階的に上昇してきました。
| 時点 | 普通預金金利 |
|---|---|
| 2022年4月 | 0.002% |
| 2024年4月 | 0.019% |
| 2025年3月 | 0.162% |
| 2026年7月 | 0.255% |
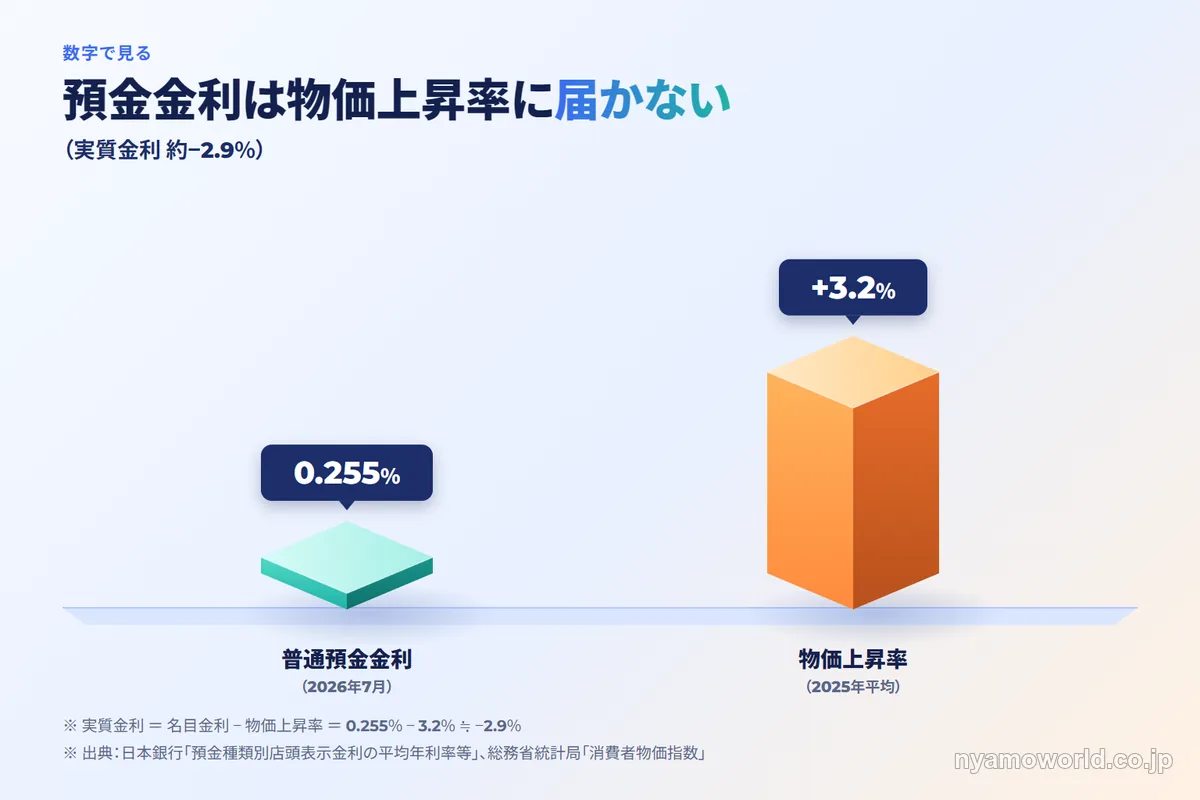
2026年7月時点の普通預金金利0.255%から、物価上昇率+3.2%(2025年平均)を差し引くと実質金利は約−2.9%とマイナス圏にとどまります。名目金利の公表時点(2026年7月)と物価上昇率の公表時点(2025年平均)は異なりますが、直近の物価上昇率で見ても預金金利がこれを上回る状況には至っていません。
金利は上がりました。それでも物価上昇のペースには追いついていないのが実情です。
100万円を1年預けると実質で約2.9万円目減りする
実質金利がマイナスという関係を具体的な金額に置き換えると、目減りの大きさがより実感できます。
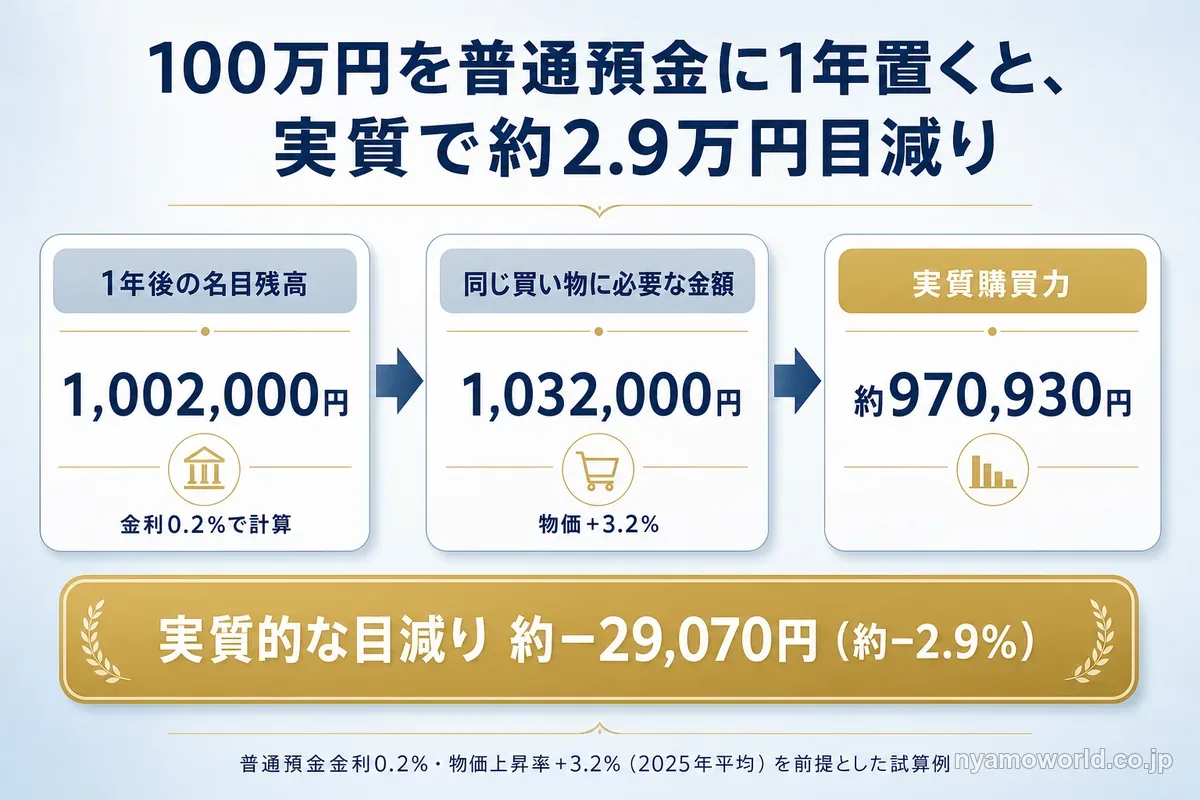
普通預金金利をおおむね0.2%台(2026年7月時点で0.255%、ここでは概算0.2%で計算)、物価上昇率を+3.2%(2025年平均の総合指数)とすると100万円を1年間普通預金に置いた場合の計算は次のとおりです。
| 項目 | 金額 |
|---|---|
| 1年後の名目残高 | 1,002,000円 |
| 同じ買い物に必要な金額(物価+3.2%) | 1,032,000円 |
| 実質購買力 | 約970,930円 |
| 実質的な目減り | 約−29,070円(約−2.9%) |
名目の残高は100万円から1,002,000円へと増えています。それでも同じ買い物をするのに必要な金額は1,032,000円まで増えているため実質的な購買力は約970,930円まで下がり、1年で約2.9万円分購買力が目減りする計算になります。こうした目減りから資産を守る手順は資産防衛とは何かを解説した記事にまとめています。
名目額が減らなくても、実質では資産の価値が減っています。
だからこそ資産の一部を預金以外の、インフレに相対的に強い資産へ振り向ける発想が必要になります。
今のインフレは円安と輸入物価が大きな要因
日本の物価が上がっている背景には複数の要因が重なっています。なかでも大きな比重を占めるのが円安による輸入物価の上昇です。
日本の物価は2022年以降プラスが続いている
消費者物価は2022年から2025年にかけて前年比で+2%を超える状態が続いています(総務省)。
| 年 | 消費者物価指数(総合)前年比 |
|---|---|
| 2020年 | 0.0% |
| 2021年 | −0.2% |
| 2022年 | +2.5% |
| 2023年 | +3.2% |
| 2024年 | +2.7% |
| 2025年 | +3.2% |
2020〜2021年の長くゼロ〜マイナス圏だった局面から一転し、2022年以降は物価上昇が定着している状態にあります。
円安が輸入コストを押し上げ、物価に波及する
物価上昇の背景には円安の進行が大きく関わっています。
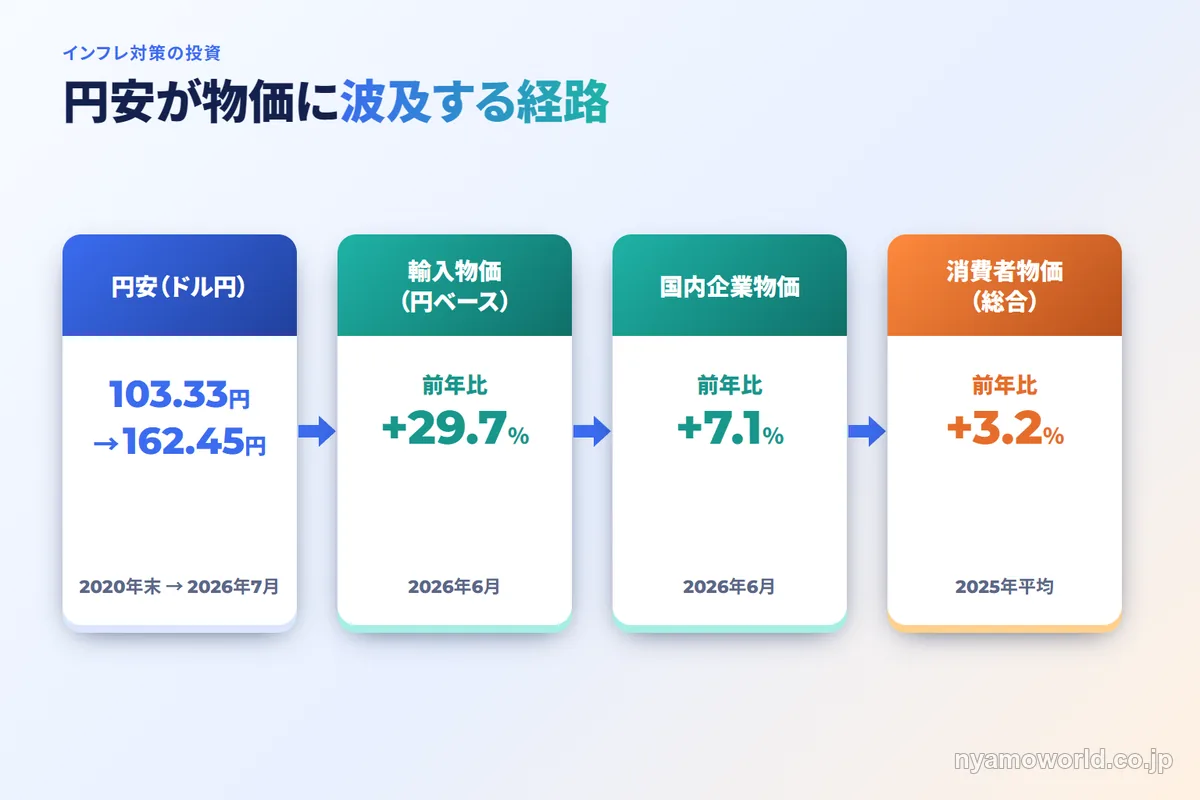
円ベースの輸入物価指数は2026年6月時点で196.6(2020年=100)となり、前年比+29.7%まで上昇しました(日本銀行)。2020年の水準からおよそ2倍という計算になります。国内企業物価指数も同じ2026年6月時点で前年比+7.1%上昇しています。
輸入物価指数には、海外での取引価格をそのまま示す契約通貨ベースと、為替を反映した円ベースの2種類があります。円安が進む局面では海外での取引価格(契約通貨ベース)が横ばいでも、円換算した輸入コスト(円ベース)は押し上げられます。ドル円相場は2020年末の103.33円から2026年7月には月中平均162.45円まで、この数年で円安が大きく進みました(日本銀行)。
輸入コストの上昇は企業物価から消費者物価へと段階的に波及していきます。この経路が、2020年末からの円安局面で実際に働いてきました。
今のインフレを国内の需給要因だけで説明しきることはできません。円安による輸入物価の上昇が大きな要因を占めている以上、インフレ対策を円建て・国内資産だけで固めるのは片手落ちになりかねません。
インフレに強い資産・弱い資産の見分け方
資産にはそれぞれ物価上昇局面での値動きの傾向があります。名目の金額が固定される資産と、価格転嫁や実物の裏づけを持つ資産とではインフレに対する強さが大きく異なります。
名目額が固定される資産はインフレに弱い
現金・預金、固定金利の債券、予定利率で運用される貯蓄型保険(終身保険・養老保険・個人年金保険など)は名目の額面や利率があらかじめ固定されているため物価上昇分を吸収できません。
預金は価格が変動しないという意味では安全資産と呼ばれますが、それは価格変動が小さいだけでありインフレに強いこととは別の話です。
インフレに強い理由と、それぞれの弱点
一方で価格転嫁・実物の裏づけ・物価連動という仕組みを持つ資産は、インフレ局面で相対的に強いとされます。ただし強いとされる資産にもそれぞれ弱点があります。
| 資産クラス | インフレ局面での傾向 | 理由・弱点 |
|---|---|---|
| 預貯金 | 弱い | 名目額が固定され、 物価上昇分を吸収できない |
| 円建ての固定利付債 (固定型の個人向け国債など) | 弱い | 名目の利子・元本が固定されている |
| 貯蓄型保険(終身・養老・個人年金) | 弱い | 予定利率が固定的で、 物価上昇を吸収しにくい |
| 公社債投信・債券型ファンド | 弱い〜中立 | 金利上昇時に価格が下落しやすい一方、 再投資利回りは徐々に上昇する |
| 個人向け国債(変動10年) | 中立寄り | 適用利率が半年ごとに金利へ追随する |
| 物価連動国債(10年) | 強い | 元金が全国消費者物価指数に連動する |
| 国内株式・インデックス投信 | 中立〜強い | 企業が価格転嫁できれば実質価値を維持しやすい一方、 値動きは大きい |
| 外国株式 | 中立〜強い | 現地のインフレと為替の両面の影響を受け、 円安は円換算リターンを押し上げる |
| J-REIT・海外REIT | 中立〜強い | 賃料・不動産価格の上昇を取り込みうる一方、 金利上昇には弱い面がある |
| 金(現物・ETF) | 強い | 通貨価値低下のヘッジとして意識される一方、 利息・配当を生まない |
| 国内の現物不動産 | 中立〜強い | 賃料・地価の上昇を取り込みうる一方、 流動性が低い |
| 海外不動産(現物・ファンド型) | 中立〜強い | 現地の賃料・地価と為替の両面の影響を 受ける |
この表からも分かるとおり、インフレに強いとされる資産にも必ず弱点がセットになっています。強さの機序は大きく3つに整理できます。
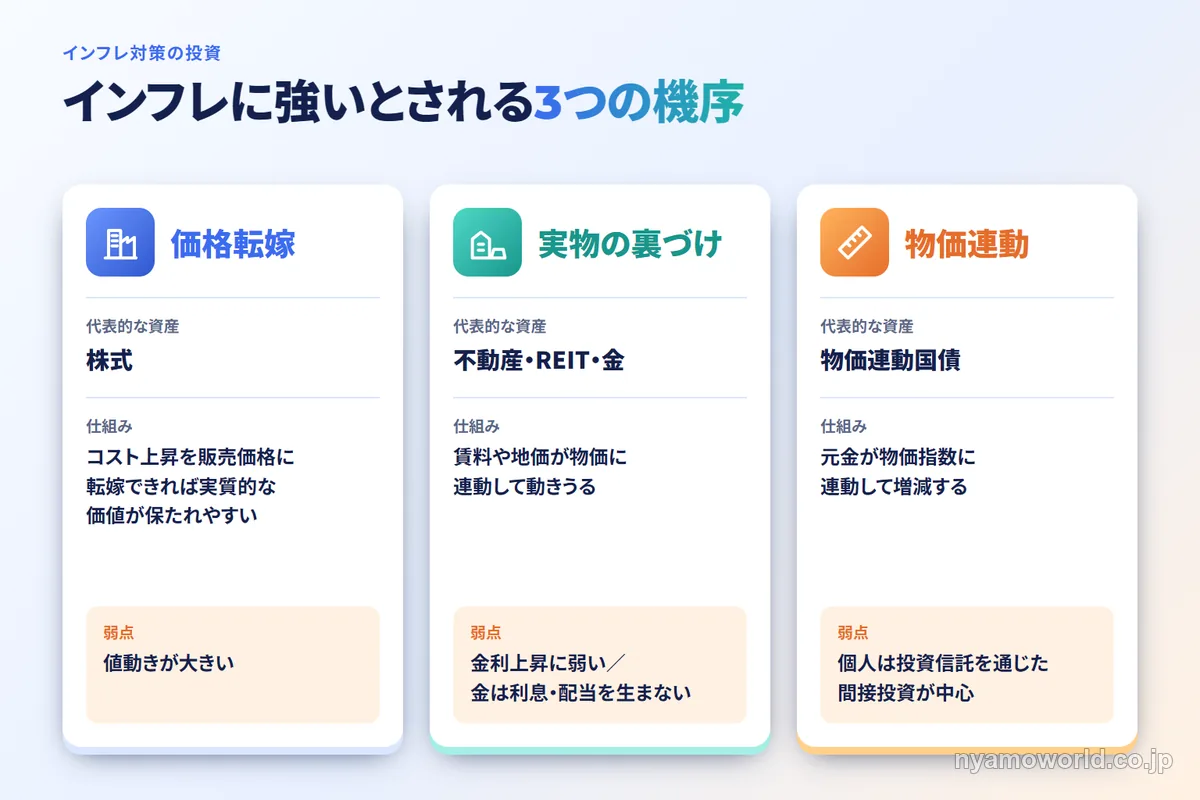
価格転嫁は企業が仕入れコストの上昇分を販売価格に転嫁できれば、株式の実質的な価値が保たれやすいという仕組みです。ただし株価の値動き自体は大きく、短期的には下落する局面もあります。
実物の裏づけは不動産の賃料や地価が物価に連動して動きうる、あるいは金が通貨価値の低下に対するヘッジとして意識されるという仕組みです。ただし不動産・REITは金利上昇に弱い面があり、金は利息や配当を生みません。
物価連動の仕組みは物価連動国債のように、元金そのものが物価指数に連動して増減する設計です。
いずれの資産も単独で万能ではないため複数の資産を組み合わせて持つことが前提になります。
物価連動国債・個人向け国債という公的な選択肢
公的な仕組みでインフレに備える選択肢として物価連動国債と個人向け国債があります。
物価連動国債(10年)は、元金が全国消費者物価指数(生鮮食品を除く総合)に連動する国債です。物価が上昇するとそれに応じて元金額と利子が増えていきます。2013年度以降に発行された分には元本フロアが付いており、デフレで連動係数が1を下回っても額面金額で償還されます。ただしこのフロアは利息には適用されません(財務省「物価連動国債の商品設計」)。個人が直接購入できる専用の販売枠はなく、物価連動国債を組み入れた投資信託を通じて間接的に投資する形が一般的です。
個人向け国債の変動10年は適用利率が半年ごとに基準金利へ連動して見直される設計です。金利の下限は年0.05%で、基準金利がどれだけ下がってもこれを下回りません。償還・中途換金とも額面(元本割れなし)で、発行から1年が経過すればいつでも中途換金できます(中途換金時は直前2回分の利子相当額が差し引かれます。財務省「個人向け国債の商品概要」)。金利上昇・インフレ局面では固定金利型の国債より相対的に有利になりえます。
資産をどのように組み合わせ、どんな比率で保有するかという配分の全体像は資産運用の選び方を整理した記事に、比率の決め方とリバランスは資産の分散方法に譲ります。
円建て資産だけでインフレから資産を守れるか
今のインフレの大きな要因が円安・輸入物価にある以上、対策を円建て・国内資産だけで固めるとその守り自体が弱くなる場面が出てきます。
日本の家計は円・現預金に偏っている
日本の家計金融資産は現金・預金が最大の割合を占めています。
| 資産区分 | 構成比 |
|---|---|
| 現金・預金 | 47.2% |
| 株式等 | 16.7% |
| 投資信託 | 6.9% |
| 保険等 | 24.5% |
(2026年3月末速報、金融資産全体2,386兆円のうち現金・預金は1,126兆円。日本銀行「資金循環統計」2026年6月25日公表)
株式等・投資信託の比率は前年から伸びていますが、これは主に株価上昇によるもので、現金・預金が依然として最大の資産区分です。
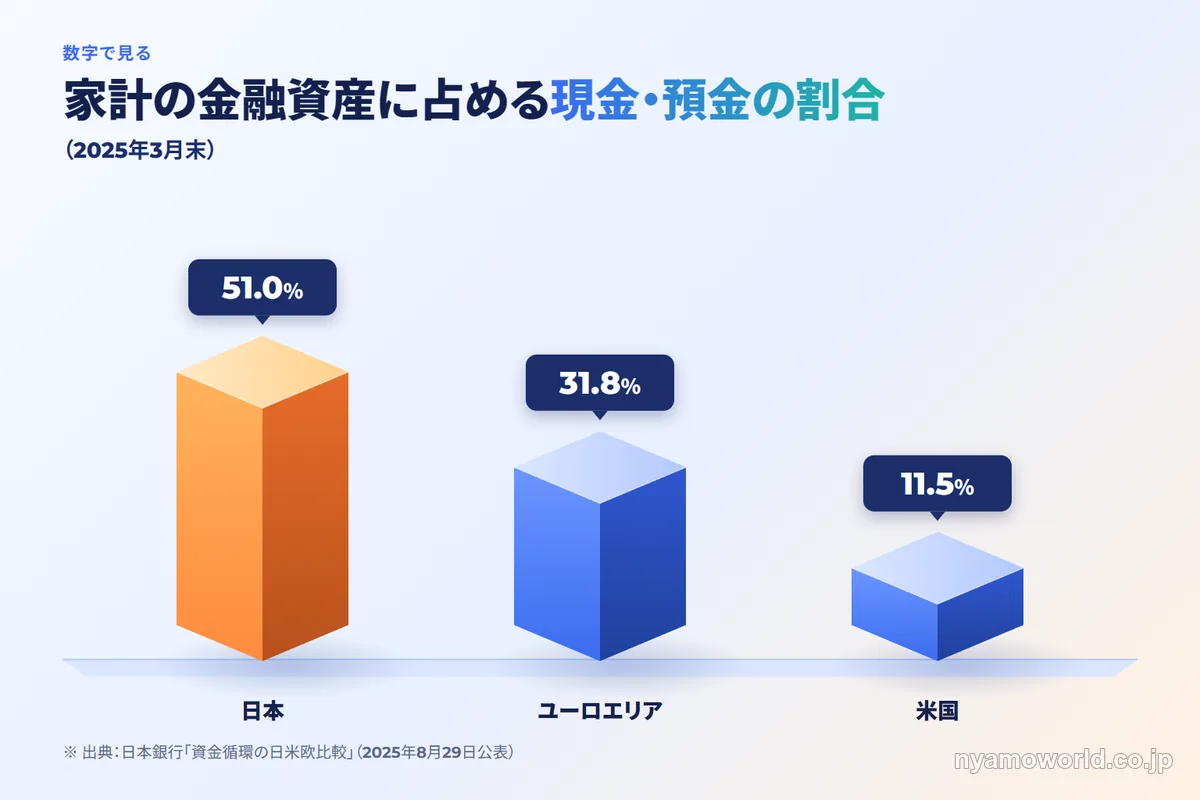
国際比較で見ると、この偏りはさらにはっきりします。
| 資産区分 | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 51.0% | 11.5% | 31.8% |
| 株式等 | 12.2% | 41.5% | 25.3% |
| 投資信託 | 6.0% | 13.1% | 10.9% |
(2025年3月末時点、日本銀行公表2025年8月29日。国際比較は日米欧をそろえた別系列の統計のため、先に見た日本の最新残高〈2026年3月末・現金預金47.2%〉とは系列も時点も異なる数字です)
現金・預金の比率は日本が51.0%であるのに対し、米国は11.5%、ユーロエリアは31.8%にとどまります。円建てで利回りの低い資産に偏っているほど物価上昇と円安の両方に同時に弱くなります。
通貨・地域の分散が円安への備えになる
資産の一部を外貨建て・海外・実物へ振り向けると、円安が進む局面で円換算の価値が下支えされ、円偏重の守りを補うことができます。
手段としては、外貨建て資産・海外株式・海外REIT・海外不動産のほか、少額・分散・委託という形で海外の実物資産に関わるファンド型の商品もあります。米国住宅用地などの実物資産に投資し、日本の証券会社を通じて円で購入できる公募の投資信託のような選択肢もその一つです。どの手段をどう組み合わせるかは、手法ごとの特徴を比較して選ぶ必要があるため詳しくは海外・実物への分散手段を手法ごとに整理した記事に譲ります。
大切なのは円資産を全額置き換えることではなく、円資産への偏りを一部是正する配分の調整として考えることです。
今、自分の資産のうちどれだけが円に偏っているかを起点に分散の必要性を判断していきます。
インフレ対策のやりすぎが生む別のリスク
円安・インフレへの備えとして資産の一部を実物・外貨・金へ振り向けることは有効ですが、寄せすぎるとまた別のリスクを抱えることになります。
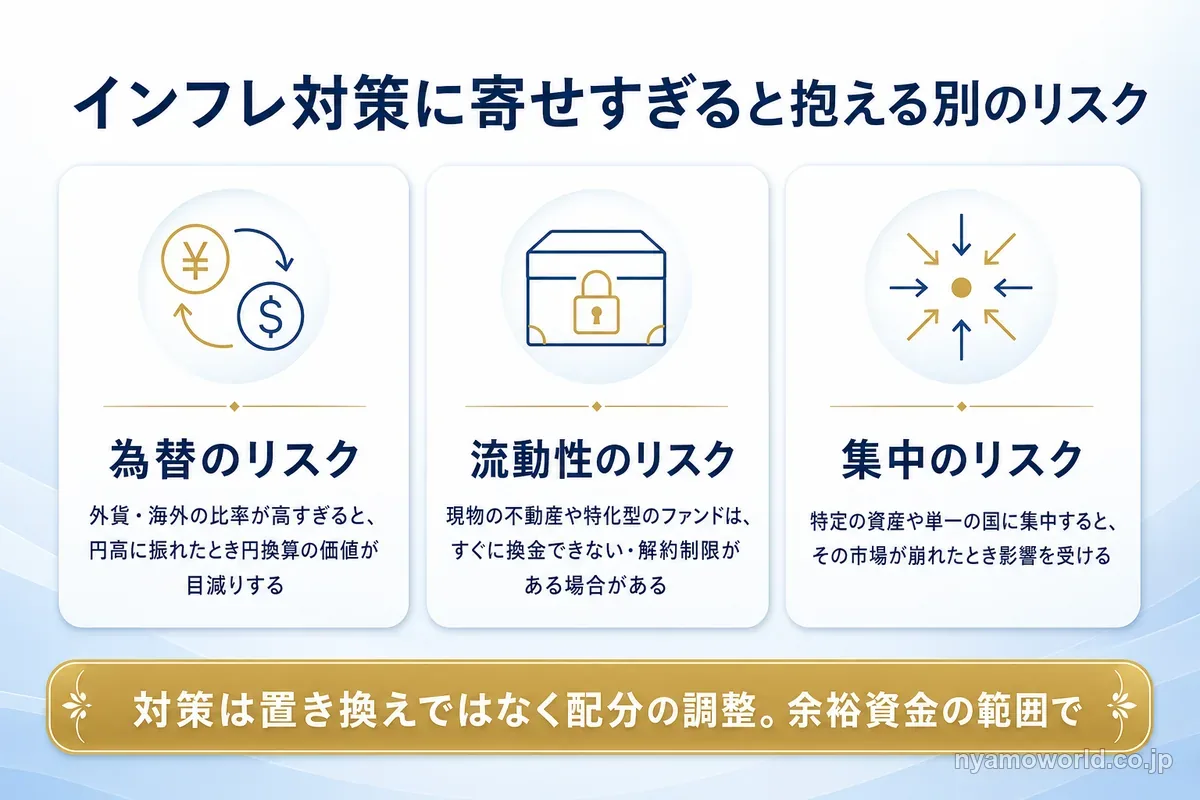
外貨・海外に寄せすぎると為替が逆に振れたとき損をする
円安への備えとして外貨建て資産や海外資産を増やしてもその比率を上げすぎると、今度は円高に振れた局面で円換算の資産価値が目減りします。
通貨分散は円偏重を一部是正するための配分調整であり、資産を外貨へ全面的に移すことではありません。
金・実物・特化型に固有のリスク
金は実物資産として通貨価値の低下に対するヘッジと意識される一方、利息や配当を生まず、ドル建てで取引されるため為替の影響も受けます。
現物の不動産や、特定の資産・地域に集中する特化型のファンドには流動性の低さというリスクも残ります。すぐに換金できない場合や商品によっては一定期間の解約制限が設けられている場合もあります。特定の資産や単一の国に投資対象が集中する特化型の商品ではその市場全体が崩れれば影響を受ける集中リスクも避けられません。加えてインフレが収束した局面では、実物資産や金の価格が反落する可能性もあります。
少額・分散という形をとってもこうしたリスクが消えるわけではありません。
インフレ対策は資産の置き換えではなく配分の調整であり、当面使う予定のない余裕資金の範囲で行うことが前提になります。海外・実物への分散に残るリスクをさらに詳しく知りたい場合は海外不動産投資のデメリットを整理した記事も参考になります。
インフレ対策として自分は何にどこまで投資すべきか
生活防衛資金を確保し、余裕資金で少額・分散から
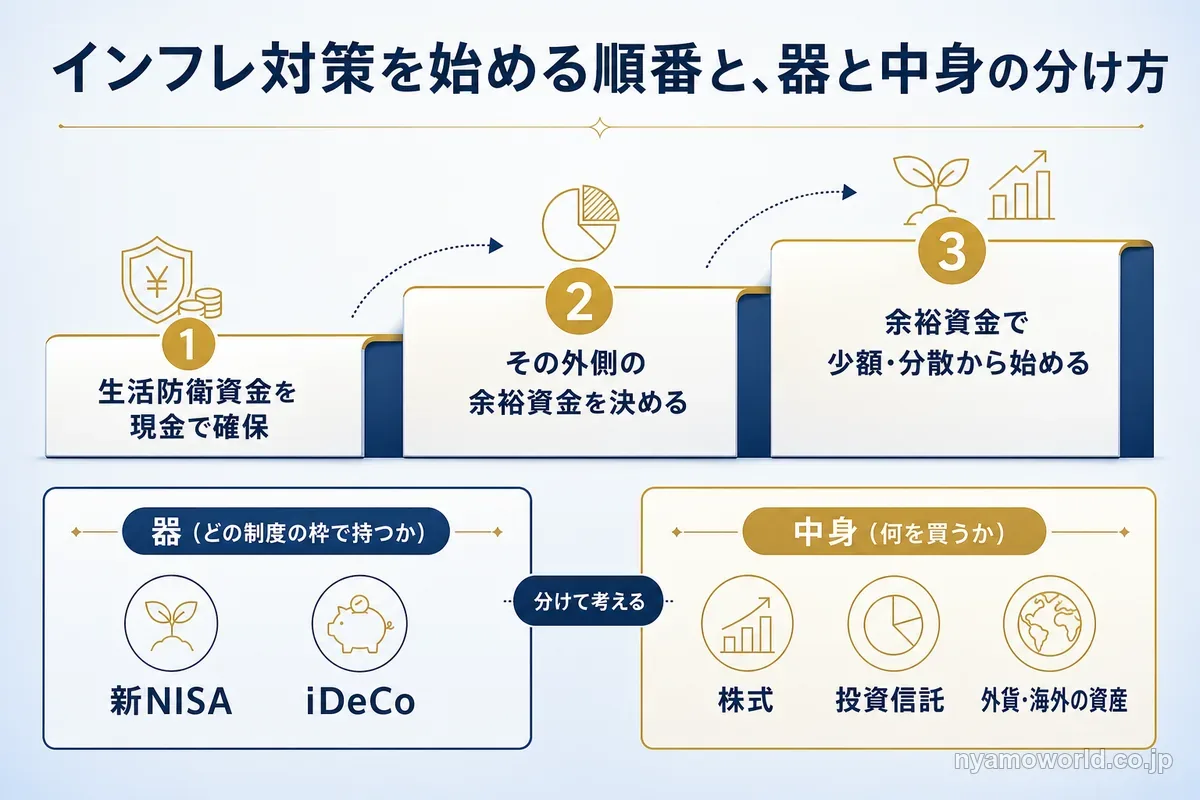
当面の生活費を生活防衛資金として現金で確保し、その外側にある余裕資金で少額から分散を始める。これが対策の土台になります。
新NISA・iDeCoは、非課税で運用できる「器」です。ただし預貯金・国債(個人向け国債を含む)・公社債投信・金現物・保険・現物不動産はNISAの対象外で、海外不動産ファンドも対象外となるものが多くあります。
新NISAはあらゆる資産クラスを非課税にできる万能の器ではありません。
「どの制度の枠で持つか(器)」と「何を買うか(中身)」は分けて考える必要があります。器の使い分け自体は、資産運用の選び方を整理した記事に譲ります。
通貨・地域の分散が向いている人・向いていない人
通貨・地域の分散を検討する価値があるのは次のような人です。
- 円資産に偏っていて、その一部で通貨・地域の分散をしたい人
- 当面使う予定のない中長期の余裕資金を持てる人
- 為替変動を一定程度受け入れられる人
一方で次のいずれかに当てはまる場合は国内・現金中心の守りで足りるか、まず余裕資金を作ることを優先するのが妥当です。
- 3年以内に使う予定の資金しかない人
- 為替リスクを一切取りたくない人
- 元本割れを1円も許容できない人
- 生活防衛資金がまだ確保できていない人
どちらを選んでも判断の起点は同じです。自分の資産のうちどれだけが円に偏っているかを確認し、そのうえで配分を見直すかどうかを決めていきます。
実質金利で預金が目減りすると感じた人は、仕組みと最新の条件を確かめましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
インフレ対策の投資に関するFAQ
- インフレ対策としてなぜ投資が必要なのですか?
-
物価の上昇率が預金金利を上回る局面では預金に置いているだけで実質的な購買力が目減りするからです。名目の残高が減っていなくても、実質的な価値は目減りしうるため資産の一部を物価上昇に相対的に強い資産へ振り向ける発想が必要になります。
- インフレ対策としての投資はNISAの制度内でできますか?
-
新NISAは非課税で運用できる器であり、器自体がインフレに強いわけではありません。株式・投資信託はNISAの対象になりますが、預貯金・個人向け国債・金現物・海外不動産ファンドの多くはNISAの対象外です。「どの制度で持つか」と「何を買うか」は分けて考える必要があります。
- インフレ対策の投資はもう始めるタイミングとして遅いのでしょうか?
-
タイミングの良し悪しは事前には読めません。今分かっているのは、現時点の物価上昇率が預金金利を上回っているという事実だけです。生活防衛資金を確保したうえで、余裕資金の範囲で少しずつ始めることが現実的な考え方になります。
- 良いインフレと悪いインフレ、スタグフレーションはどう違うのですか?
-
賃金の上昇を伴いながら緩やかに物価が上がる状態は良いインフレ、賃金が追いつかないまま物価だけが上がる状態は悪いインフレと整理されます。スタグフレーションは物価上昇と景気の停滞が同時に起こる状態を指す言葉です。
- ビットコインなどの暗号資産はインフレ対策になりますか?
-
発行上限があることから希少性を根拠にインフレ対策として語られることがありますが、値動きが非常に激しく、資産価値の安定性は未知数です。インフレヘッジとして確立した資産とは言えず、位置づけには慎重な判断が必要です。
- 物価連動国債は個人でも買えますか?
-
個人向け国債のような専用の販売枠はありません。証券会社を通じて既発債を売買する方法もありますが、物価連動国債を組み入れた投資信託を通じて間接的に投資する形が一般的です。元金が全国消費者物価指数に連動するため、名目額が固定される預金や固定利付債と比べてインフレ局面で実質価値を保ちやすい債券です。
- 個人向け国債の変動10年はインフレ対策になりますか?
-
適用利率が半年ごとに見直され市場金利の上昇に追随するため、固定金利型より金利上昇・インフレ局面で相対的に有利になりえます。ただし2026年8月時点の財務省の商品概要では、利率は基準金利の0.66倍で、元金が物価に連動するわけではありません。下限金利は年0.05%で、発行から1年が経過すれば額面で中途換金できます。
- 金はインフレ対策としてどう考えればよいですか?
-
金は通貨価値の低下に対するヘッジとして意識されやすい実物資産です。一方で利息や配当を生まず、ドル建てで取引されるため為替の影響も受けます。金ETFはNISAの成長投資枠の対象ですが、金の現物はNISAの対象外です。保有資産の一部として組み合わせる位置づけで考えるのが現実的です。
まとめ
物価上昇が続く局面では預金に置いたお金の実質的な価値は静かに目減りしていきます。名目の残高が増えていてもそれだけでは資産が守られているとは限りません。
今のインフレの背景には、円安による輸入物価の上昇という要因が大きく関わっています。対策を円建て・国内資産だけで固めるとこの円安の影響を受けやすいままになります。
インフレに強いとされる資産にも、株式の値動きの大きさや不動産の金利への弱さなど、それぞれ弱点があります。単独の資産に頼らず、複数の資産を組み合わせて持つことが基本になります。
通貨・地域の分散は、円資産への偏りを一部是正する配分の調整であり、全額を置き換えることではありません。実物・外貨・金に寄せすぎれば、為替・流動性・集中といった別のリスクを新たに抱えることにもなります。
まずは生活防衛資金を確保し、その外側にある余裕資金の範囲で自分がどこまで通貨・地域の分散を取り入れるかを考えてみてください。生活防衛資金の外側に余裕があるなら、通貨の分散を始める前に条件を聞いてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。