預貯金、投資信託、株式、REIT、金、不動産…選択肢を比較するほど、結局どれが自分に合うのか分からなくなった、という方は多いのではないでしょうか。答えは商品名の中にあるのではなく、目的や条件を先に決めたところに見えてきます。主要な手段を横断で比較しながら、選び方を見ていきましょう。
資産運用は「何がいいか」ではなく、目的・使う時期・リスク許容度で決まる
手段を選ぶ前に決めておきたいのが、目的・使う時期・リスク許容度という3つの軸です。この3つが定まると、ネット上のおすすめ情報に振り回されず、自分に必要な手段だけを選び取れるようになります。
「おすすめ」は条件が違えば変わる
ネット上の「おすすめランキング」をそのまま採用してよいわけではありません。同じ投資信託や同じ制度でも、何のために使うお金か、いつ使う予定か、値動きにどこまで耐えられるかによって、向き不向きは大きく変わります。
「誰にでも一番いい資産運用」というものは存在しません。他人のおすすめを参考にするのは構いませんが、最終的には自分の条件に当てはめて判断する必要があります。
選び方の3つの軸(目的・使う時期・リスク許容度)
何を基準に選べばよいか迷ったときは、次の3つを先に決めておきます。
- 目的(当面の予備費・教育資金・老後資金・当面使わない余裕資金のうち、どれに当たるお金か)
- 使う時期(数年内に使う予定か、10年以上先まで使わない予定か)
- リスク許容度(値動きで元本割れしたときに、どこまで耐えられるか)
使う時期が近く、減らしたくないお金ほど安全側の手段を選び、時期が遠いお金ほどリスクを取れる手段の比率を上げられます。
この3つを自分の言葉にできると、手段の比較がぐっとやりやすくなります。
まず守るお金と増やすお金を分ける
資産運用を始める前に用意しておきたいのが、当面の生活費です。目安は生活費の6〜12か月分(自営業の場合はさらに厚めに)で、これを現金で確保し、運用に回すお金とは分けておきます。
この土台があることで、相場が下がった局面でも、生活費を心配せずに運用を続けられます。
金額の大小より、まず守る枠と増やす枠を分けておくことが先です。
主要な資産運用の手段を一枚の表で比較する
個人が選べる資産運用の手段は、預貯金・個人向け国債・投資信託・株式・REIT・金・貯蓄型保険・国内の現物不動産・海外不動産の9つに整理できます。それぞれリターンの性格・リスク・流動性・最低額・課税・インフレへの強さが異なり、一枚の表で見ておくと全体像がつかみやすくなります。
| 資産クラス | リターンの性格 | 主なリスク | 価格変動 | 流動性 | 最低額の目安 | 課税 | NISA | インフレ局面 |
|---|---|---|---|---|---|---|---|---|
| 預貯金 | 利息 | インフレでの実質目減り | 極小 | 高い | 1円〜 | 利子20.315%源泉分離 | 対象外 | 弱い |
| 個人向け国債 | 利子 | 金利・インフレ(固定型) | 極小 | 中(発行1年経過で中途換金可) | 1万円〜 | 利子20.315% | 対象外 | 変動10年は中立寄り/固定型は弱い |
| 投資信託 | 値上がり中心+分散 | 価格変動・為替(海外型) | 中〜大 | 高い(毎営業日解約可) | 100円〜 | 20.315%申告分離 | 対象 | 中立〜強い |
| 株式 | 値上がり+配当 | 価格変動・個別・為替(外国株) | 大 | 高い | 1株〜(単元100株) | 20.315%申告分離 | 対象 | 中立〜強い |
| REIT | 分配+値上がり | 価格変動・不動産市況・金利 | 中〜大 | 高い(取引所売買) | 10万円前後〜 | 20.315%申告分離 | 対象 | 中立〜強い |
| 金 | 値上がりのみ | 価格変動・為替・保管 | 中〜大 | 現物は中/ETFは高い | 1g〜 | 現物は総合課税/ETFは申告分離 | 現物対象外/ETF対象 | 強い |
| 貯蓄型保険 | 貯蓄+保障 | インフレ・流動性(早期解約) | 小 | 低い | 月数千円〜 | 一時所得等 | 対象外 | 弱い |
| 国内の現物不動産 | 賃料+値上がり | 流動性・空室・金利・管理 | 中 | 低い | 数百万〜数千万円 | 不動産所得・分離課税 | 対象外 | 中立〜強い |
| 海外不動産 | 賃料+値上がり | 為替・カントリー・流動性・管理 | 中〜大 | 現物は低い/ファンド型は商品による | 現物は数百万円〜 ファンド型は商品による | 形態により異なる | 対象外 | 中立〜強い |
「安全だが増えにくい」預貯金・個人向け国債から、「分散しながら増やす」投資信託・株式・REIT、「実物でインフレに向き合う」金・不動産・海外資産まで、グラデーションで並んでいることが分かります。1つの手段に絞るより、目的別に組み合わせるのが基本です。
安全性が高い手段(預貯金・個人向け国債)
預貯金と個人向け国債は、元本の名目額の振れが極めて小さく、使う時期が近いお金の置き場所に向いています。ただし増えにくく、物価が上がる局面ではインフレによって実質的な価値が目減りします。
個人向け国債のうち変動10年は、金利の上昇に半年ごとに追随する設計になっており、固定型とはこの点が異なります。
分散しながら増やす手段(投資信託・株式・REIT)
投資信託は1本で多数の銘柄に分散でき、100円から購入できる、増やすお金の中心となる手段です。株式は値上がり益と配当を狙えますが、銘柄によって値動きの大きさが変わります。
REITは、少額から不動産に投資して分配を受け取れる手段です。いずれも値動きがある代わりに、長く置けるお金であればリターンを狙いやすくなります。
実物・インフレ耐性のある手段(金・不動産・海外資産)
金・国内の現物不動産・海外資産は、実物や外貨の裏付けを持ち、インフレが進む局面で相対的に価値を保ちやすい性質があります。
一方で、金は利息や配当を生まず、現物不動産は売却に時間がかかり流動性が低いという性質があります。海外資産には為替リスクも伴います。
NISA・iDeCoは「手段」ではなく「器」
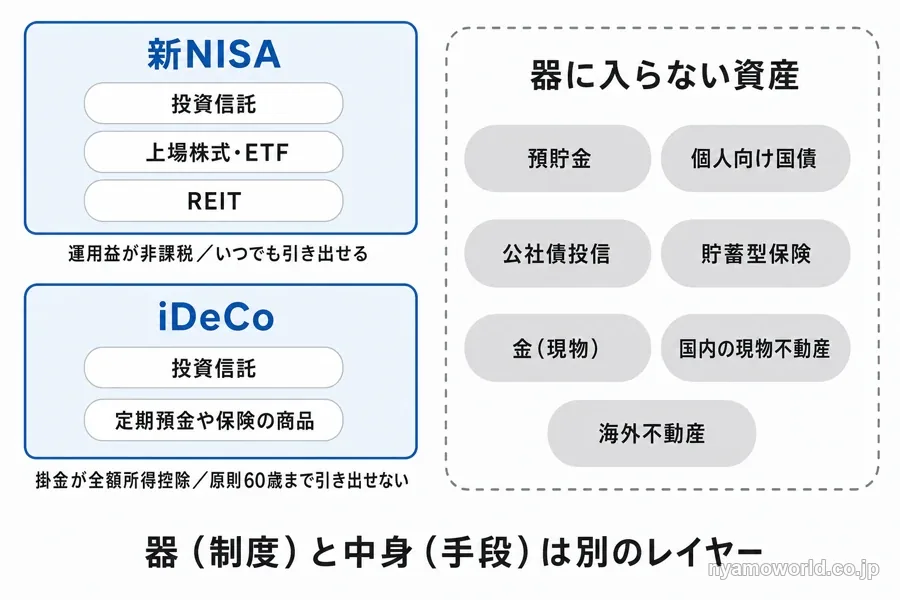
新NISAとiDeCoは、投資信託や株式のような投資商品そのものではありません。運用益を非課税にする、税制優遇の器です。
器の中身にあたるのが、投資信託や株式などの手段です。「投資信託とNISA、どちらがいいか」という比較は、実は成立しません。NISAという器の中に投資信託を入れて持つ、という関係だからです。
まず器を使って税優遇を受けつつ、中身をここまでの目的・使う時期・リスク許容度で選ぶのが基本の考え方です。ただし預貯金や国債、保険、現物不動産など、器に入れられない資産もあります。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 制度の性格 | 運用益が非課税になる器 | 掛金が所得控除になる私的年金の器 |
| 対象年齢 | 18歳以上・上限なし | 原則65歳未満 |
| 所得控除 | 掛金そのものは控除の対象外 | 掛金が全額所得控除 |
| 非課税枠 | つみたて投資枠年120万円 +成長投資枠年240万円 (合計年360万円) 生涯1,800万円 | 掛金上限は職業区分により 月2.0万〜6.8万円 |
| 引き出し | いつでも自由に売却・引き出せる | 原則60歳まで引き出せない |
新NISAは「非課税で運用できる器」
新NISAは、口座内の運用益(売却益・配当・分配金)が非課税になる制度です。通常であれば約20%課税されるところが非課税になります。
つみたて投資枠が年120万円、成長投資枠が年240万円で、合わせて年最大360万円まで非課税で投資でき、生涯の非課税保有限度額は1,800万円です。加入できる年齢に上限はなく、非課税で保有できる期間も無期限で、いつでも売却・引き出しができます。
ただし、投資した金額そのものが所得控除になるわけではありません。この点がiDeCoとの大きな違いです。対象となる商品も、つみたて投資枠は長期・積立・分散に適した一定の投資信託、成長投資枠は上場株式や投資信託などに限定されています。
iDeCoは「掛金が所得控除になる老後資金の器」
iDeCoは、私的年金として老後資金を作るための制度です。掛金が全額所得控除の対象になり、入口の時点で所得税・住民税の負担を軽くできるのが最大の特徴です。運用益も非課税になります。
加入は原則65歳未満が対象で、掛金の上限は職業区分によって月2.0万円から6.8万円まで幅があります。原則として60歳になるまで引き出すことができず、受給を開始できるのは通算加入者等期間が10年以上ある場合で60歳からです(期間が短いと受給開始年齢は繰り下がります)。
器に入らない資産は別に配置する
預貯金・国債・保険・金の現物・現物不動産・海外不動産などは、NISAの対象外です。NISAは、あらゆる資産を非課税にできる万能の器ではありません。
器の中には、非課税のメリットが大きい値上がり資産、つまり株式や投資信託を入れるのが定石です。守りの資産や実物、外貨といった器に入らない資産は、器の外で別に設計しておく必要があります。
目的と使う時期で手段を組み合わせる
目的や使う時期によって、選ぶべき手段は変わります。使う時期が近いお金ほど値動きの小さい手段で確保し、当面使わないお金ほどリスク資産の比率を上げられる、というのが基本の考え方です。
| 使う時期 | 向く手段 | ポイント |
|---|---|---|
| 当面の予備費(すぐ使う可能性がある) | 預貯金 | 元本の名目額の振れがほぼない |
| 数年内に使う予定 | 預貯金・個人向け国債 | 値下がりすると回復を待つ時間がない |
| 10年以上使わない予定 | 投資信託・株式・REITなど | 値動きがあっても回復を待てる |
1つの商品だけですべての目的をまかなおうとせず、目的ごとに守る枠と増やす枠を分けておくと、無理のない配分になります。
数年内に使うお金は増やそうとしない
教育費や住宅資金など、数年内に使う予定が決まっているお金は、値動きで減ってしまうと回復を待つ時間がありません。預貯金や個人向け国債など、安全性の高い手段で確保しておきます。
近い将来に使うお金でリターンを狙わないことが、この時間軸の鉄則です。
長く置けるお金ほどリスクを取れる
10年以上使う予定のないお金は、一時的に値下がりしても回復を待つ時間があります。投資信託や株式など、リスク資産の比率を上げやすい時間軸です。
時間を味方につけられるお金ほど、増やす手段の出番が大きくなります。
金額が小さくても分けて始められる
投資信託は100円から、個人向け国債は1万円から購入でき、まとまった資金がなくても始められます。
一括で投じるのではなく、複数回・複数年に分けて購入する時間分散を使うと、購入タイミングのリスクを抑えられます。
分散は「株を1本」ではなく資産・地域・時間・通貨の4軸
「分散」という言葉から、株式や投資信託を複数銘柄に分けて持つことをイメージする方は多いのではないでしょうか。実際には、資産・地域・時間・通貨の4つの軸で考える必要があります。
| 軸 | 内容 | 抜けやすさ |
|---|---|---|
| 資産 | 株・債券・不動産・現金などに分ける | 意識されやすい |
| 地域 | 国内・海外に分ける | 抜けやすい |
| 時間 | 一度に投じず時間をかけて買う | 意識されやすい |
| 通貨 | 円・外貨に分ける | 抜けやすい |
全世界株インデックス1本で持つ場合、地域は分散されていますが、資産クラスとしては株式に集中しています。「分散している」つもりでも、株式一極になっていないか、一度確認しておく価値があります。
値動きの違う資産を組み合わせるとリスクが下がる
値動きの異なる資産を組み合わせると、一方が下がっても他方が支え、資産全体の振れ幅を抑えられます。年金積立金管理運用独立行政法人(GPIF)は、この考え方に基づいて、国内債券・外国債券・国内株式・外国株式に25%ずつ配分する基本ポートフォリオ(2025年4月1日適用の第5期)を採用しています。
| 資産クラス | GPIF基本ポートフォリオの配分 | リスク(標準偏差) |
|---|---|---|
| 国内債券 | 25% | 2.60% |
| 外国債券 | 25% | 9.72% |
| 国内株式 | 25% | 19.19% |
| 外国株式 | 25% | 20.35% |
国内債券と国内株式の相関係数は−0.254で、逆の値動きをしやすい関係にあります。株式は値動きの大きさが国内債券よりはるかに大きく、リスクの性質が異なる資産を組み合わせることで、全体の振れ幅を抑えられます。
抜けやすいのは地域と通貨の分散
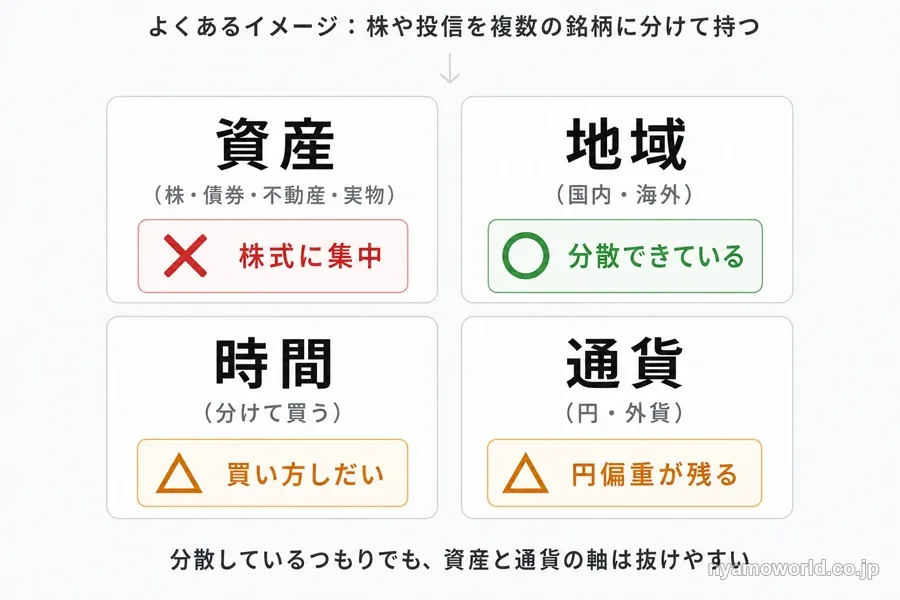
資産の分散(株と債券を分けるなど)や時間の分散(分けて買う)は意識されやすい一方、地域の分散(国内偏重の是正)と通貨の分散(円偏重の是正)は抜け落ちやすい軸です。
全世界株インデックス1本で持っていても、資産クラスとしての偏りと通貨の偏りは残ります。円偏重を是正するというのは、この地域と通貨という2つの軸を、資産の一部に足していく作業に当たります。
円・国内・預金に偏った資産は実質目減りしていないか
日本の家計の金融資産は、その多くが現金・預金に偏っています。物価が上がり円安が進む局面では、円建てで利回りの低い資産だけを持ち続けると、名目の金額は減らなくても、実質的な購買力が目減りしていきます。
預金は「増えない」だけでなく物価上昇で実質目減りする
2026年7月時点の普通預金金利は0.255%で、2025年平均の消費者物価指数の上昇率+3.2%を下回っています。この差で見る実質金利はマイナス圏です。以下では金利を概算0.2%として試算します。
| 金額 | |
|---|---|
| 元本 | 1,000,000円 |
| 1年後の名目残高 (金利0.2%・税引前) | 1,002,000円 |
| 同じ買い物に必要な金額 (物価+3.2%) | 1,032,000円 |
| 実質購買力 | 約970,930円 |
100万円を1年間普通預金に置いた場合、名目の残高は1,002,000円に増えますが、物価が+3.2%上昇した分、同じ買い物に必要な金額は1,032,000円です。実質の購買力に換算すると約970,930円まで下がり、約29,070円(約2.9%)の目減りが生じる計算になります。
預金は価格変動が小さいのであって、インフレに強いわけではありません。
日本の家計は現預金に偏っている
日本の家計金融資産は合計2,386兆円、そのうち現金・預金が1,126兆円で47.2%を占めています(2026年3月末速報)。これが最新の残高です。
他国と比べるとどうか。国際比較には日米欧をそろえた別系列の統計を使うため、時点も集計区分も上の速報値とは異なります。
| 地域 | 現金・預金 | 株式等 |
|---|---|---|
| 日本 | 51.0% | 12.2% |
| 米国 | 11.5% | 41.5% |
| ユーロエリア | 31.8% | ー |
株式等の比率は日本12.2%に対して米国41.5%で、日本の家計は現預金への偏りが突出しています。円安が進む局面では、円ベースの輸入コストが押し上げられ、国内の物価に波及していく経路が確認できます。
円・国内・預金への偏りは、平均的な日本の家計に共通する姿だといえます。
円偏重を是正する海外・実物への分散と、その残るリスク
円偏重を是正する手段としては、外貨建て資産・海外株式やREIT・金・海外不動産などが挙げられます。このうち海外不動産に関わる方法は、大きく分けて現物・海外REIT・少額分散型のファンドの3つに整理できます。
まとまった資金や現地の情報網、管理の手間をかけられる人ばかりではありません。多くの個人にとっては、運用のプロに委託して少額・分散で持つファンド型が、現実的な入口になりえます。手法ごとの違いをさらに詳しく比較したい場合は、海外不動産投資の選び方を手法別に整理した記事も参考になります。
分散先として米国の住宅市場が挙げられることがあるのは、人口増加を背景にした構造的な住宅不足や、世界のGDPの4分の1程度を占める経済規模といった特徴があるためです。
現物・海外REIT・ファンド型で負担と手軽さが変わる
現物・海外REIT・ファンド型では、コントロール・資金や手間の負担・流動性のバランスが異なります。
| 手法 | コントロール | 資金・手間の負担 | 流動性 |
|---|---|---|---|
| 現物 | 自分で選べる(最大) | 大きい(資金・現地管理・出口) | 低い |
| 海外REIT | 選べない(銘柄選定のみ) | 小さい(証券口座で少額) | 高い |
| ファンド型 | 選べない(運用側に委託) | 小さい(少額・分散・管理委託) | 商品による(低めが多い) |
現物は、物件やエリアを自分で選べるコントロールが最大の魅力ですが、まとまった資金や現地管理、出口(売却)までの負担を自分自身で背負うことになります。海外REITは証券口座から少額・高流動性で売買できますが、株式市場と連動しやすく、個別の物件を選ぶことはできません。
ファンド型は、少額・分散で持てて管理を委託できる分、負担は軽くなりますが、個別物件は選べず、市場そのもののリスクは残ります。証券会社を通じて円で購入できる公募の投資信託の形をとる商品もあります。少額・分散・委託のファンド型の具体的な仕組みをもっと知りたい場合は、米国の住宅用地を対象にしたファンドの評判や仕組みを解説した記事も参考になります。
資金・手間・流動性のどこを優先するかで、自分に合う手法は変わります。
ファンド型でも残るリスク
少額・分散・管理委託によって、現物特有の負担は軽くなります。ただし、消えないリスクもあります。
為替リスク
海外の資産は外貨建てで運用されるのが一般的で、為替ヘッジのない商品では、円に換算した受け取り額が為替の動きによって増減します。
元本割れの可能性
元本保証型の商品ではありません。不動産市況や金利、為替、流動性、運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。
集中リスク
特定のアセットや単一の国に投資対象を絞る特化型の商品では、複数の物件や案件に分散されていても、その市場全体が崩れれば影響を受けます。分散をしても消えない集中リスクです。
換金制限
実物資産が裏付けとなっているため、上場株式ほど流動性は高くありません。商品によっては、運用開始から一定期間は解約できない制限が設けられていることもあります。当面(数年単位で)使う予定のない余裕資金で検討することが前提になります。
少額・分散・委託によって現物特有の負担は軽くなっても、市場に由来するリスクや商品設計上の制約まで消えるわけではない、というのが正直な整理です。
結局、自分は何から手をつけるか(見直しの順番と向き不向き)
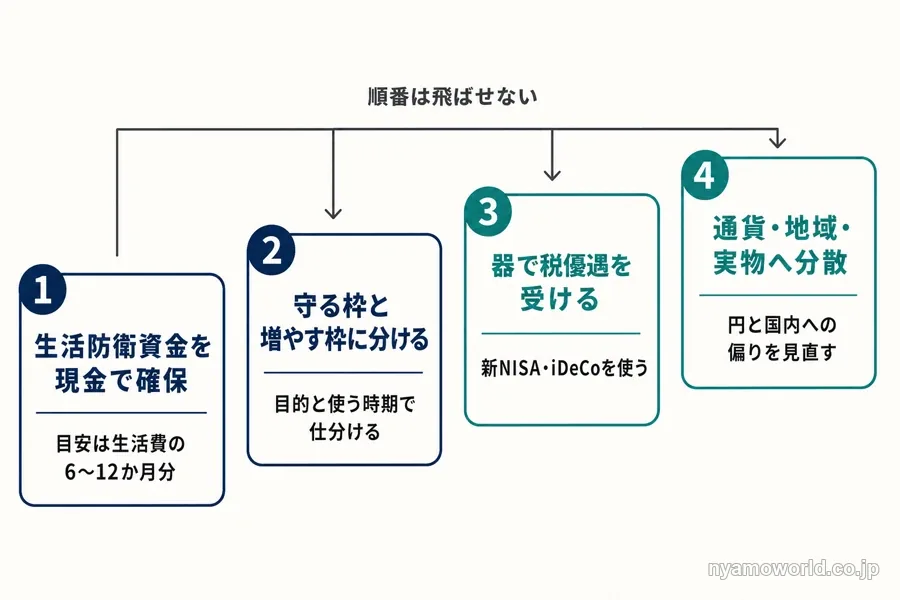
資産配分を見直す順番は、次の4つです。
- 生活防衛資金を現金で確保する
- 目的と使う時期で、守る枠と増やす枠を分ける
- 器(新NISA・iDeCo)で税優遇を受けつつ、中身を目的で選ぶ
- 円・国内に偏っている場合は、通貨・地域・実物への分散を配分の範囲で検討する
| 検討する価値がある人 | 見送りが妥当な人 |
|---|---|
| 円資産に偏っている | 3年以内に使う予定の資金しかない |
| 当面(数年単位で)使う予定のない 余裕資金がある | 為替リスクを一切取りたくない |
| 為替変動を一定程度受け入れられる | 元本割れを1円も許容できない/ 生活防衛資金しかなく余裕資金がまだ作れていない |
海外・実物への分散を検討する価値があるのは、円資産に偏っていて、当面使う予定のない余裕資金があり、為替変動を一定程度受け入れられる人です。
一方で、3年以内に使う予定の資金しか用意できない、為替リスクを一切取りたくない、元本割れを許容できない、あるいは生活防衛資金しかなくまだ余裕資金を作れていない、というケースでは、見送るという判断も妥当です。新NISA・iDeCoと現金・国内中心の分散だけで固める、あるいはまず生活防衛資金と余裕資金を分けることを優先する、という選択も同じように理にかなっています。海外分散のリスクやデメリットをさらに深く確認したい場合は、海外不動産投資のデメリットを整理した記事も参考になります。
円資産の偏りを見直したいと考えていて、見送りが妥当な条件に当てはまらない場合は、前向きに検討する価値があります。仕組みと最新の条件は、無料セミナーで確認しておくと安心です。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
資産運用の手段選びに関するFAQ
- 元本保証で必ず増える資産運用はありますか?
-
ありません。預貯金や個人向け国債は元本の名目額の振れが極めて小さいものの、物価が上がる局面では実質的な価値が目減りします。投資信託や株式などの増やす手段には、程度の差はあっても元本割れの可能性が伴います。安全性の高さと増えやすさは基本的にトレードオフの関係にあります。
- NISAとiDeCoはどちらを優先すべきですか?
-
資金の性質で決まります。いつでも引き出せる自由さを重視するなら新NISA、掛金が所得控除になる節税効果と老後資金の積み立てを重視するならiDeCoが向きます。iDeCoは原則60歳まで引き出せないため、数年内に使う予定のあるお金は入れません。両者は併用もできます。
- 資産運用は少額から始められますか?
-
始められます。投資信託は100円から、個人向け国債は1万円から購入でき、株式も1株から買える銘柄があります。まとまった資金がなくても、少額・複数回に分けて時間分散しながら始めることができます。
- 海外不動産ファンドはNISAで買えますか?
-
買えません。NISAの非課税対象は投資信託や上場株式などに限られており、預貯金・国債・保険・現物不動産とあわせて海外不動産ファンドも対象外です。器に入らない資産として、NISAとは別に配置して考える必要があります。
- 今から資産運用を始めるのはタイミングとして遅くないですか?
-
タイミングの良し悪しは事前には読めません。一括で投じるのではなく、複数回・複数年に分けて購入する時間分散を使うことで、購入価格が偏るリスクを抑えられます。始める時期を気にしすぎるより、目的と使う時期に合わせて枠を分けることの方が重要です。
まとめ
資産運用に「これが正解」という単一の商品はありません。選び方は、①何のためのお金か(目的)②いつ使うか(使う時期)③どれだけ値動きに耐えられるか(リスク許容度)の3つで決まります。
まずは生活防衛資金を現金で確保し、預貯金・投資信託・株式・REIT・金・不動産など主要な手段を目的別に組み合わせるのが基本です。NISA・iDeCoは投資商品ではなく非課税の器なので、器の中身は目的で選び、器に入らない資産は別に配置します。
そのうえで見落としやすいのが、資産・地域・時間に加えた通貨の分散です。円建ての預貯金だけに偏っていると、インフレや円安が進む局面で実質的な購買力が目減りします。当面使わない余裕資金があり、為替変動を一定程度受け入れられる方には、通貨・地域・実物への分散を配分の一部として検討する価値があります。
今の配分に円・国内への偏りを感じている方は、無料セミナーで仕組みと最新の条件を確認しながら、自分に合う組み合わせを考えてみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。

【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。