海外不動産投資を勧められて心が動いた一方、契約を前に踏みとどまっている、あるいはすでに保有していて雲行きが怪しい、という状況かもしれません。担当者の説明だけでは見えてこない失敗の実像を、順を追って確かめていきましょう。
海外不動産投資の失敗は3つの局面が連鎖して確定する
海外不動産投資の「失敗」というと、価格が下がって損をする、というイメージが先に浮かぶかもしれません。ただ、実際に失敗した人の経緯をたどると、それだけでは説明がつかないケースが目立ちます。
海外不動産の失敗は、多くの場合ひとつの不運では終わりません。買う前の判断・保有中の想定外・出口(売却や相続)で回収できないという3つの局面が連鎖し、最初のつまずきが次の局面の損失を大きくしていく形で確定します。
国内不動産にない負担が上乗せされるから失敗しやすい
国内の不動産投資にも、家賃下落・空室・修繕といったリスクは共通してあります。海外不動産投資では、そこに為替・所有権の法体系・言語と距離・二重の税務という、国内にはない要素が上乗せされます。
さらに、海外の物件に国内の住宅ローンは使えず、扱う金融機関も商品も限られます。国内に担保となる不動産がなければ自己資金の比率が高くなりやすく、資金面のハードルも上がります。負担の総量そのものが、国内の不動産投資より大きくなっています。
買う前・保有中・出口の3局面で失敗は積み重なる
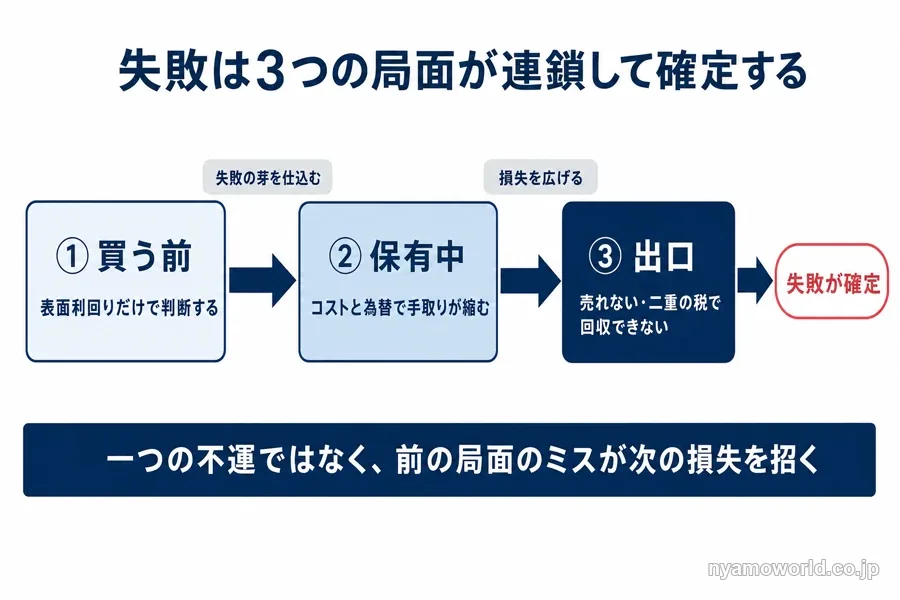
失敗した人の経路をたどると、局面ごとに独立した不運ではなく、前の局面のミスが次の局面の損失を招いていることが分かります。
例えば、表面利回りの数字だけを見て物件を買う、そのあとコストと為替で手取りが想定より縮む、それでも売りたいときに売れず塩漬けになる、という流れです。
この記事では、買う前・保有中・出口の3局面という地図に沿って、それぞれで何が起きるかを見ていきます。
局面1・買う前の判断で失敗の芽ができる
物件を買うという一つの決断の中に、後の失敗を決定づける判断がいくつも隠れています。表面利回りの数字だけで判断すること、売り手側に偏った情報だけで判断すること、数年前に有効だった成功談や節税話を今の前提にしてしまうこと、そして自己資金と保有期間を決めずに動くこと。この4つが、保有中・出口の失敗の芽を先に仕込みます。
表面利回りの高さだけで判断する
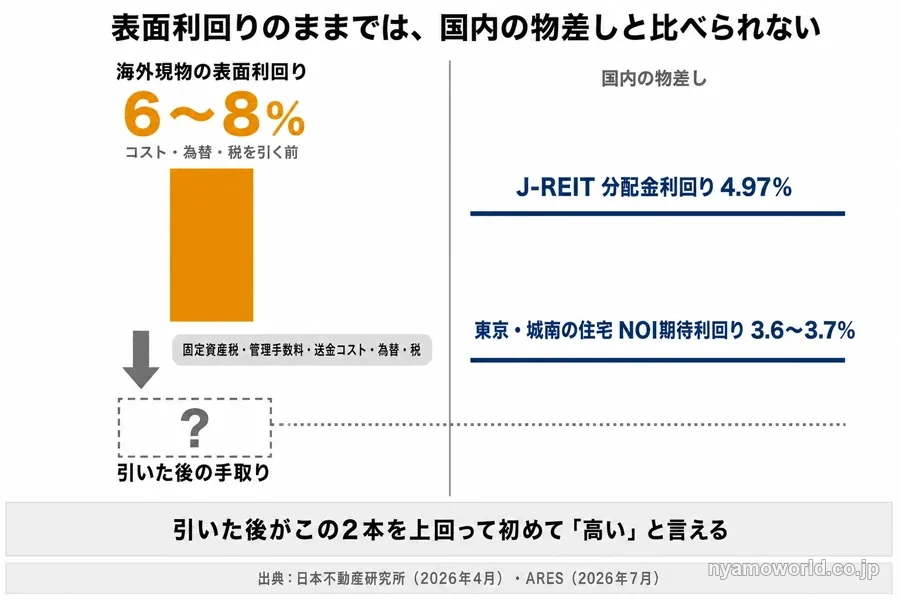
「表面利回り8%」のような数字は、広告や営業トークでもっとも目立つ位置に置かれがちです。ただし表面利回りは、経費・空室・税を差し引く前の、いちばん大きく見える数字にすぎません。
海外物件の場合、固定資産税(州によって高くなることもあります)・海外の管理手数料・送金や両替のコストが上乗せされるため、表面利回りと実際の手取りの差は国内よりも開きやすくなっています。
国内の物差しで見ると、東京の住宅のNOI期待利回りは3.6〜3.7%(2026年4月・日本不動産研究所 第54回不動産投資家調査)、J-REITの分配金利回りは4.97%(2026年7月・不動産証券化協会〈ARES〉)です。海外現物の表面利回りが6〜8%あっても、コスト・為替・税を引いた後にこの水準を上回って初めて「高い」と言えます。表面利回りと実質利回りの計算過程は、海外不動産投資の利回りの見方で確認できます。
売り手側に偏った情報で判断する
現地の相場や外国語で書かれた契約内容は、日本にいながら正確に把握するのが難しく、判断材料がどうしても売り手側の発信に偏りがちです。
この情報の非対称につけ込む形で、「家賃保証」をうたいながら保証の履行主体が破綻して支払いが止まる、「値上がり確実」とされていた物件が下落する、といった被害が起きています。未完成物件を先行販売するプレビルドでは、開発が計画どおりに進まなかったり、開発会社が経営破綻して支払った資金の大半が戻らなかったりするケースもあります。
特定の会社を名指しするような話ではなく、手口の構造として知っておくべき典型パターンです。
数年前の成功談や節税話を今の前提にする
投資の前提となる制度は、時間とともに変わります。海外不動産で語られてきた代表的な前提のひとつが、国外の中古建物の減価償却を使った節税でした。
2020年度の税制改正によって、個人は2021年分以後、簡便法による減価償却費相当の赤字を給与所得などと損益通算できなくなっています。かつて語られていた「4年償却で所得税を圧縮する」という手法は、すでに前提が崩れています。数年前にうまくいった話をそのまま今の判断基準にすると、期待した効果は得られません。税制の詳細は、海外不動産投資の税金と節税の整理で確認できます。
自己資金と保有期間を決めずに買う
海外の物件に、国内の住宅ローンは使えません。海外不動産を扱うローンを持つ金融機関はありますが数は限られ、多くは日本国内に担保となる不動産を持っていることが条件になります。国内に担保がなければ自己資金の比率はどうしても高くなり、まとまった余裕資金がないと現物を1件持つだけでもハードルが高くなります。
加えて、現物や非上場の実物資産は流動性が低く、必要になったときにすぐ現金化できるとは限りません。「いくらまで出せるか」「何年寝かせられるか」を先に決めずに買うと、生活資金を割り込んでも動けない塩漬け状態に陥りやすくなります。
局面2・保有中に想定が外れて利益が削られる
物件を買って保有を始めてからも、想定外は起こります。現地では利益が出ていても、為替・上乗せされるコスト・現地管理の不全・カントリーリスクによって、円で手元に残る額は目減りしていきます。現地の帳簿で黒字であることと、円で手元に残ることは別の話です。
為替で現地の利益が円で目減りする
家賃や売却代金は現地通貨、多くはドル建てで発生します。これを円に戻す段階で為替の影響を受け、円高が進めば円ベースの手取りは目減りします。海外送金にも為替コストがかかります。
もともと円資産に偏っている人にとって、為替は資産を分散する手段になりますが、円資産の比率がもともと低い人にとっては、為替リスクを積み増すことになります。
さらに、取得したときと売却したときのドル円が動けば、現地通貨建ての価格が変わっていなくても円ベースの為替差損益が発生し、日本の譲渡所得として課税の対象になります。
表面利回りから固定資産税・管理・送金コストが引かれる
利回りは、表面 → 実質(NOI) → 税・為替を引いた後の手取り、と段階的に目減りしていきます。海外現物で表面利回りから引かれる代表的なものは、固定資産税・海外の管理手数料・保険・空室による損失・修繕費・送金や両替のコストです。これらに公的な統一料率はなく、物件ごとに変動します。
借入で購入する場合、表面利回りが借入金利を下回ると、持ち出し(逆ざや)になる可能性があります。参考までに、米国の30年固定住宅ローン金利は6.65%(2026年8月20日時点・Freddie Mac/FRED)です。
国外財産調書など毎年の申告の手間がかかる
米国の不動産は評価額が5,000万円を超えやすく、現物で保有していると、毎年の確定申告に加えて国外財産調書の提出まで必要になりがちです。その年の12月31日時点で国外財産の合計が5,000万円を超えると、翌年6月末までに提出する義務が生じ、提出を怠ると加算税が重くなるうえ罰則の対象にもなります。保有しているだけで申告の手間が毎年積み上がる部分で、細目は海外不動産の保有中にかかる税金で確認できます。
現地管理を任せるしかない構造

物理的な距離・言語・時差があるため、入居付けや家賃滞納への対応、修繕やトラブル対応を自分で動くことができません。現地の管理会社に委託しても、意思疎通が難しく対応品質にはばらつきが出ます。
家賃が現地の口座に溜まったまま日本へ送金できない、管理会社と連絡が取れない、といった実害の入り口になりやすい部分です。
政情・法改正・送金規制はコントロールできない
政情不安・急激な経済変動・インフレ・法改正・自然災害・送金規制といった要因は、投資家個人の力ではコントロールできません。新興国ほど高いリターンが期待される一方で、こうした外部要因のリスクも同時に大きくなります。先進国と新興国では、背負うリスクの質そのものが違います。カントリーリスクの網羅的な整理は、海外不動産投資のデメリット6分類にまとめています。
局面3・出口で回収できず失敗が確定する
「利益は出ていたはずなのに、手元に何も残らなかった」という失敗の多くは、この出口の局面で起きています。海外現物は買い手の層が薄く、売りたいときに想定した価格やスケジュールで売れるとは限りません。売却や相続には二重の税と手続きが重なり、現地では利益が出ていても、コスト・為替・税で削られて円では手元に残らないことがあります。
売りたいときに売れない
海外の現物不動産は、国内の物件と比べて買い手の層が薄く、分割して売ることもできません。売却が成立するまでに時間がかかりやすく、流動性の低さは資産クラスとしての現物不動産に共通する特徴でもあります。買うのは難しくなくても、売るのは簡単ではありません。
売却が成立したあとも、日本への送金手続きとコストがかかるため、手元に資金が戻るまでにはさらに時間を要します。
売却・相続で税と手続きが二重にかかる
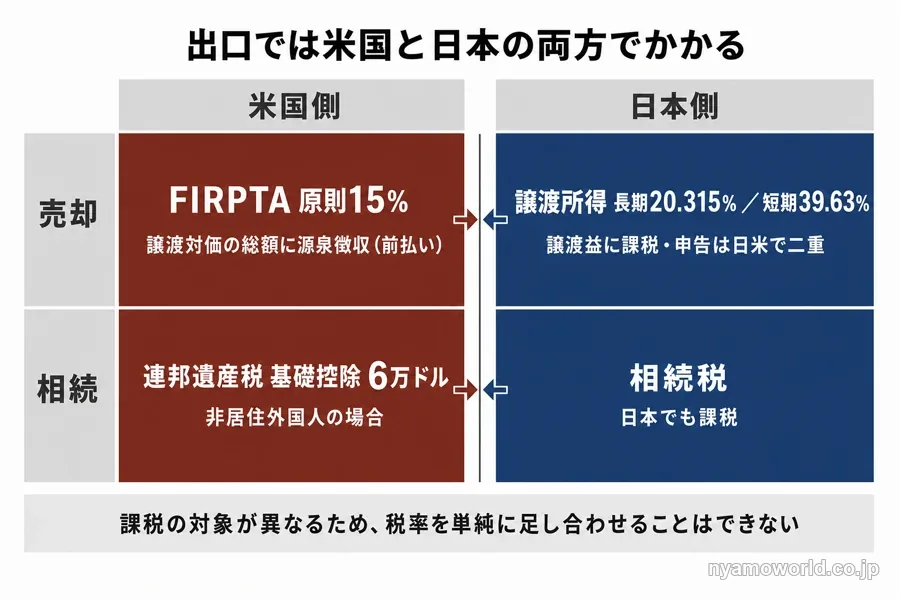
売却時には、米国側でFIRPTA(外国人による米国不動産の処分に対する源泉徴収、原則15%)が譲渡対価の総額に対してかかります。これは前払いで、最終的な税額は確定申告で精算されます。日本側でも譲渡所得として課税(長期20.315%・短期39.63%)されるため、申告は日米で二重になります。
相続についても注意が必要です。米国の不動産を相続財産として残した場合、非居住外国人に対する連邦遺産税の基礎控除はわずか6万ドルです。日本の相続税とあわせると、現物を保有し続けることの出口負担は小さくありません。税額の細目は、海外不動産の売却・相続でかかる税で確認できます。
利益が出ていたのに手元に残らなかった
現地では値上がりや賃料収入で利益が出ていても、保有中に引かれるコスト、為替の目減り、そして出口で重なる税と送金の負担によって、円で手元に残る額は表面の数字よりかなり下がります。
損益は、現地の帳簿ではなく、円で手元に戻った額で見る必要があります。この視点が抜け落ちたまま「儲かっているはず」と思い込んでいると、出口に来て初めて失敗に気づくことになります。
失敗の起きにくい入り方は「器」と「金額・時間軸」で決まる
ここまで見てきた失敗の芽の多くには、共通点があります。使えるローンが限られること、現地管理を自分でコントロールできないこと、言語や契約の壁、プレビルドの当たり外れ、悪質な業者と直接向き合うリスク、自力での売却の難しさ。これらは、物件を自分で1件買って保有する現物投資に固有の負担です。
運用を第三者に委託し、複数の案件に分散するファンド型であれば、投資家がこれらの負担を背負わずに済みます。ただし、為替・カントリーリスク・市場変動による元本割れの可能性、運用会社の破綻や運用不全といった運用者リスク、特化型であれば集中のリスクや解約制限は、ファンド型でも残ります。「ファンドにすれば失敗しない」わけではなく、背負う負担の種類を選ぶ、というのが実際のところです。器そのものの比較は、海外不動産投資のファンド(3つの器の違い)にまとめています。
現物固有の負担は器を変えると背負わずに済む
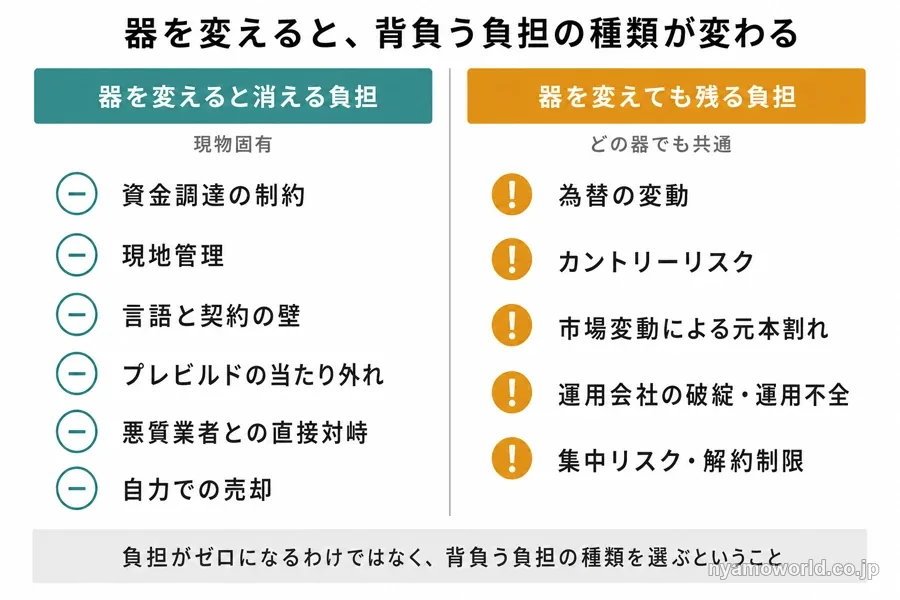
委託・分散型のファンドでは、土地の調査・取得・管理・売却を運用会社が担うため、投資家自身が現地に出向く必要はありません。資金調達の制約・現地管理・言語や契約の壁・プレビルドの当たり外れ・悪質業者との直接対峙・自力での売却といった現物固有の負担は、器を変えることで背負わずに済みます。
一方で、為替の変動・カントリーリスク・市場変動による元本割れの可能性は残ります。運用を委託する先の運用会社が破綻したり、運用がうまくいかなかったりする運用者リスクも、器を変えても消えません。器によっては投資者保護基金による補償の対象外になることもあり、特化型のファンドであれば運用資産が集中するリスクや、解約制限による資金の拘束も残ります。負担がゼロになるわけではなく、現物特有の負担だけを切り離せる、という理解が実態に近いといえます。
いくらまで・何年寝かせられるかを先に決める
短期で使う予定のある資金や、生活防衛資金を、流動性の低い海外不動産(現物・ファンド型のいずれも)に回すべきではありません。
金額と保有期間を先に決めておくことが、局面1で見た自己資金と時間軸のミスマッチによる塩漬けを防ぐ、もっとも基本的な備えになります。前向きに検討する場合は、仕組みと最新の条件を無料セミナーで確認しておくと安心です。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
契約前に自分で潰せる5つのチェック
目の前の案件を、営業の熱量に流されずに自分の基準で判定するために、次の5つを確認できるかどうかがひとつの目安になります。
- 誰の説明か(売り手側の説明か、中立の情報か)
- その数字の前提は何か(表面利回りか実質利回りか・満室想定か・為替はいつのレートか)
- 出口はどう想定されているか(誰が・いつ・いくらで買うのか、売却実績はあるか)
- 必要な自己資金と保有期間はどれくらいか
- 想定が外れたら何が起きるか(為替・空室・売れないときの損失)
この5つに自分で答えられない案件は、契約を急がず保留するのが妥当です。取引そのものの精査(保証の履行主体・出口の売却実績・税務・所有権の移転形態)は、海外不動産投資のデメリットと取引精査チェックで確認できます。
すでにトラブルを抱えた人が取れる次の一手
すでに家賃が入ってこない、売ろうとしても買い手がつかない、といった実害が出ている場合は、まず自分の状況がどの局面に当たるかを把握することから始まります。
そのうえで、保有を続けるか、損切りして撤退するか、弁護士や税理士、現地の専門家に相談するかを、状況に応じて選ぶことになります。ここでは一般的な整理にとどめ、個別の状況についての断定はしません。
海外不動産投資が向く人・今は見送るべき人
海外不動産投資には、向く人と今は見送ったほうがいい人がはっきり分かれます。
今は見送るのが妥当な人
次に当てはまる人は、現物・ファンド型を問わず、見送るのが妥当な選択です。
- 3年以内に使う予定の資金しかない、または生活防衛資金以外に投資へ回せる資金がない
- 為替の変動リスクを一切取りたくない
- 元本割れを1円も許容できない
- 現地に情報網も信頼できるパートナーもなく、現物を自分で管理・監督できない
これらに当てはまる場合、国内・円資産を中心とした資産運用を続けるという判断も十分に妥当です。
前向きに検討していい人
一方で、円資産の偏りを是正したい人、資産の一部を外貨建てや実物資産で持ちたい人、そして中長期で寝かせられる余裕資金があり上記の「見送るのが妥当な人」に当てはまらない人には、選択肢として検討する価値があります。
現物の負担を負いたくない場合は、委託・分散型のファンドからエクスポージャーを持つという選択肢もあります。仕組みや最新の条件は、無料セミナーで確認できます。
海外不動産投資の失敗に関するFAQ
- 海外不動産投資は必ず失敗しますか?
-
必ず失敗するわけではありません。失敗は買う前・保有中・出口の3局面が連鎖して起きる構造的なものなので、各局面で何が起きるかを理解し、自己資金・保有期間に無理のない範囲で臨めば、選択肢として検討する余地はあります。逆に、この構造を知らないまま高利回りの数字だけで契約すると、失敗の芽を先に仕込むことになります。
- 海外REITやファンド型なら現物より安全ですか?
-
安全と言い切れるわけではありませんが、資金調達の制約・現地管理を自分で背負うこと・言語や契約の壁・自力での売却の難しさといった現物固有の負担は、運用を委託する器を選ぶことで背負わずに済みます。一方で為替・カントリーリスク・市場変動による元本割れの可能性、運用会社の破綻や運用不全といった運用者リスク、特化型なら集中や解約制限といった負担は器を変えても残ります。
- 海外不動産投資で失敗したら、どこに相談すればいいですか?
-
まず自分の状況が買う前・保有中・出口のどの局面に当たるかを把握したうえで、弁護士・税理士・現地の専門家に相談するのが基本的な選択肢です。保有を続けるか、損切りして撤退するかは状況によって異なるため、この記事では一般的な整理にとどめ、個別の断定はしません。
- 海外不動産の節税(減価償却)はまだ使えますか?
-
個人については、2021年分以後、国外中古建物の簡便法による減価償却費相当の赤字を給与所得などと損益通算することはできなくなっています。かつて語られていた「短期償却で所得税を圧縮する」という手法は、すでに前提が崩れています。税制の詳細は、海外不動産投資の税金と節税の整理で確認できます。
- 海外不動産投資にはいくらから関われますか?
-
現物を1件持つには、使えるローンが限られ、国内に担保がなければ自己資金の比率が高くなるため、数百万円から数千万円規模の自己資金が必要になります。まとまった資金がなくても、少額から関われる器もあります。金額帯ごとの選択肢は、海外不動産投資は少額でできるか(金額帯別)で確認できます。
まとめ
海外不動産投資の失敗は、一点の不運ではなく、買う前の判断・保有中の想定外・出口で回収できないという3つの局面が連鎖して確定します。
買う前は表面利回りだけで判断しないこと、保有中は現地の黒字と円で手元に残る額は別物だと理解すること、出口は売りたいときに売れず二重の税がかかることを前提に動くこと。この3点を押さえておくと、営業の熱量に流されず自分の基準で判断しやすくなります。
現物を自分で1件持つことに由来する負担は、運用を委託する器を選び、金額と保有期間を先に決めることである程度減らせます。ただし為替や市場変動による元本割れの可能性は、どの入り方を選んでも残ります。
3年以内に使う資金しかない、元本割れを一切許容できないという場合は、今は見送るのも妥当な判断です。前向きに検討できそうなら、まずは仕組みと最新の条件を無料セミナーで確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。