最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
相続対策や退職金の置き場に不動産小口化商品を勧められても、何を持つのかも危なくないのかも分からないと決められません。売るのは許可を受けた事業者でも元本保証はなく、途中で換金しにくい商品です。判断の分かれ目は利回りではなく契約の型で、共有持分の有無と税金が決まります。
相続税対策が目的なら、税制改正で2027年1月1日以後の相続などから評価が変わり、前から持っている商品も対象です。型ごとの所有権と税金・REITなどとの違いを表で見ていけば、相続の準備に使うか換金しやすいREITや投資信託を選ぶかを契約前に自分で決められます。
不動産小口化商品とは
不動産小口化商品は、不動産特定共同事業法の許可を受けた事業者が投資家から出資を集めて不動産を運用し、賃料や売却益を分配する商品です。1口100万〜1,000万円程度の商品が多く、任意組合型なら投資家が不動産の共有持分を持ちます。
- 契約の型で所有権と税金が変わる
- 元本保証がなく途中で換金しにくい
- 相続税の評価が2027年から変わる
当サイトは紹介するセミナーの申込などで報酬を受け取ることがあり、監修者は主催会社の外務員です(監修者の利害関係)。
勧められた商品が資金に合うかは、契約の型と4つの危険性で判断できます。
国内の不動産に加えてドル建ての実物資産も分散先として比べたい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナー(2026年10月時点の開催回は60分)への参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産小口化商品の仕組み
不動産小口化商品を買うと何を持つことになるかは、事業者と結ぶ契約の型で決まります。
売るのは不動産特定共同事業法(不特法)の許可を受けた事業者で、宅地建物取引業の免許を持っていることが前提です。不動産小口化商品は法律上の名称ではなく、不特法の商品のうち投資家が不動産の共有持分を持つ任意組合型を指すことが多い呼び方です。
不動産特定共同事業法の許可を受けた事業者が扱う
不特法は、投資家と契約を結んで出資を募り、不動産を売買や賃貸で運用して収益を分配する事業を許可制にした法律です。監督するのは国土交通省と金融庁です。大臣許可は国土交通大臣と金融庁長官の連名で出され、知事許可は都道府県知事が出します。
事業は4つの種類に分かれ、種類ごとに資本金の要件があります。
| 事業の種類 | すること | 資本金の要件 |
|---|---|---|
| 第一号事業 | 投資家と契約を結び、不動産取引の収益を分配する(契約の当事者) | 1億円 |
| 第二号事業 | 契約の締結の代理・媒介 | 1,000万円 |
| 第三号事業 | 特例事業者(特別目的会社)の委託を受けて不動産取引の業務を行う | 5,000万円 |
| 第四号事業 | 特例事業者が当事者となる契約の代理・媒介 | 1,000万円 |
不動産小口化商品を投資家に売れるのは第一号と第二号の事業者です。投資家1人あたりの出資額が原則100万円以下で出資の総額が原則1億円以下の小規模な事業は、許可ではなく登録(資本金1,000万円)で行えます。
許可制のほかにも契約の約款・業務管理の体制・情報開示に決まりがあります。これらは事業者を選別する仕組みで、元本や分配を約束するものではありません。制度の全体は国土交通省の不動産特定共同事業(FTK)法の概要で見られます。
任意組合型・匿名組合型・賃貸委任型の違い
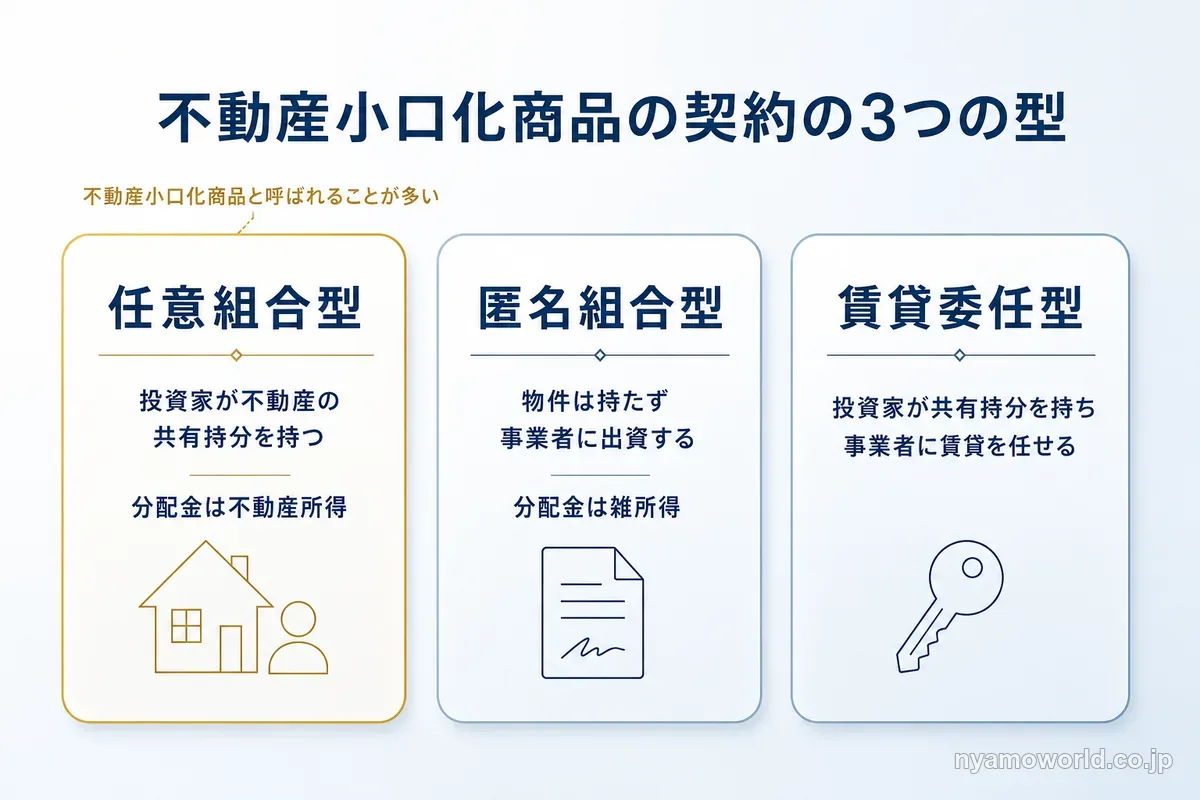
不動産小口化商品を検討するとき最初に見たいのは、自分が不動産の共有持分を持つ契約かどうかです。不特法の契約には3つの型があります。
| 契約の型 | 仕組み | 物件の所有権 |
|---|---|---|
| 任意組合型 | 事業者と投資家が出資して共同事業として運用し、業務執行組合員の事業者が収益を分配する | 投資家が共有持分を持つ |
| 匿名組合型 | 投資家が匿名組合員として出資し、営業者の事業者が運用して分配する | 投資家には移らない |
| 賃貸委任型 | 不動産を共有する投資家が、自分の共有持分を事業者に賃貸または賃貸委任する | 投資家が共有持分を持つ |
任意組合型では賃料や売却の損益が持分の割合で投資家のものになり、共有持分は不動産として相続や贈与で分けられます。
匿名組合型の投資家は物件を持たず、事業者に出資した立場です。不動産クラウドファンディングに多いのはこの匿名組合型です。
分配金の税金も型で変わり、任意組合型は不動産所得で匿名組合型は雑所得です。勧められた商品がどの型かは、契約前の書面に書かれています。
現物の不動産と比べて外れる負担と残るリスク
一棟のマンションやビルを丸ごと買うには、まとまった資金と管理の手間がかかります。不動産小口化商品なら共有持分という形で参加でき、物件の管理と運用は事業者が担います。
現物の不動産と比べたメリットは次の3つです。
- 一棟を丸ごと買う資金を用意しなくてよい
- 入居者の募集や建物の管理を自分でしなくてよい
- 所有権を持つ型なら口数で分けて相続や贈与に使える
一方で運用を事業者に任せる分だけ事業者の経営の影響を受け、途中で換金しにくい点も残ります。軽くなるのは資金と管理の負担で、価格が下がる可能性は変わりません。
不動産小口化商品の危険性
不動産小口化商品が危ないかどうかは、詐欺かどうかではなく次の4つの危険性を受け入れられるかで判断します。
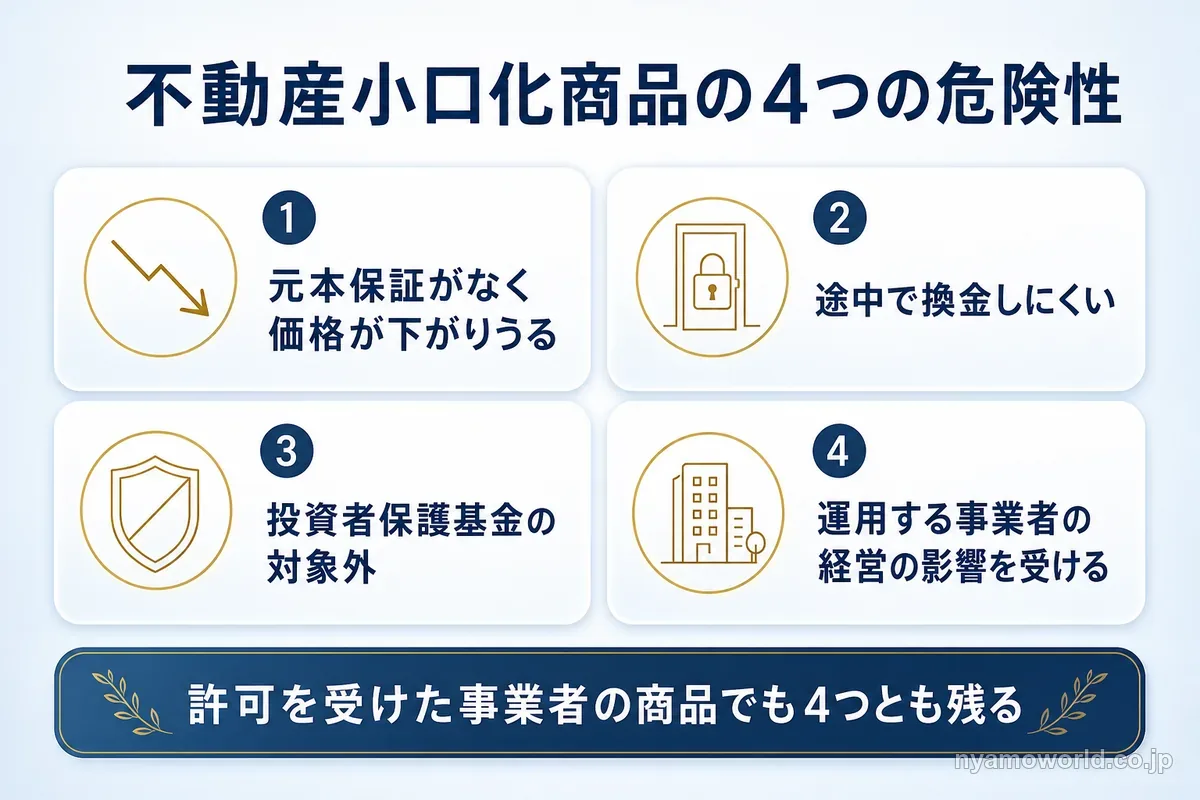
- 元本保証がなく価格が下がりうる
- 途中で換金しにくい
- 投資者保護基金の対象外
- 運用する事業者の経営の影響を受ける
4つとも許可を受けた事業者の商品にもあるデメリットで、許可は元本を守る仕組みではありません。
4つめは物件の管理と運用を事業者に任せることの裏返しです。事業者の経営が悪くなると運用や分配に影響が出ます。
元本保証はなく、価格が下がりうる
不動産小口化商品の分配は物件の賃料から出て、売却時の金額は不動産市況で決まります。賃料も売却価格も約束されたものではなく、元本保証もありません。
出資した金額より少ない額しか戻らない可能性があります。利回りの数字だけで比べず、分配がどう計算されるかと売却時の価格がどう決まるかを書面で見ておきましょう。
途中で換金しにくい
不動産小口化商品は運用期間が決まっていて、途中で現金に戻したくなっても簡単には売れません。共有持分を誰かに譲るには、事業者の関与や組合の同意などが要るためです。
換金には時間がかかるので、数年は使わないお金で買うのが前提です。子どもの学費や老後の生活費など、使う時期が決まっているお金は充てないようにしましょう。
投資者保護基金の対象外
証券会社が破綻したときに投資家の資産を守る日本投資者保護基金は、不動産小口化商品を補償しません。組合契約や匿名組合契約などの取引は基金の補償の対象外で、不特法の任意組合型と匿名組合型も含まれます。
| 商品 | 日本投資者保護基金 |
|---|---|
| 不動産小口化商品(任意組合型) | 対象外 |
| 不動産クラウドファンディング(匿名組合型が多い) | 対象外 |
| 証券会社で買うREIT・投資信託 | 対象(1人1,000万円まで) |
証券会社で買うREITや投資信託は、証券会社が分別管理を守らず資産を返せなくなったときに1人1,000万円まで補償されます(日本投資者保護基金の制度の説明)。値下がりした分はどの商品でも補償されません。
不動産小口化商品では事業者の信用も自分で見る必要があります。
買う前に確かめること
不動産小口化商品を勧められたら、契約前に渡される書面で次の5点を確かめましょう。
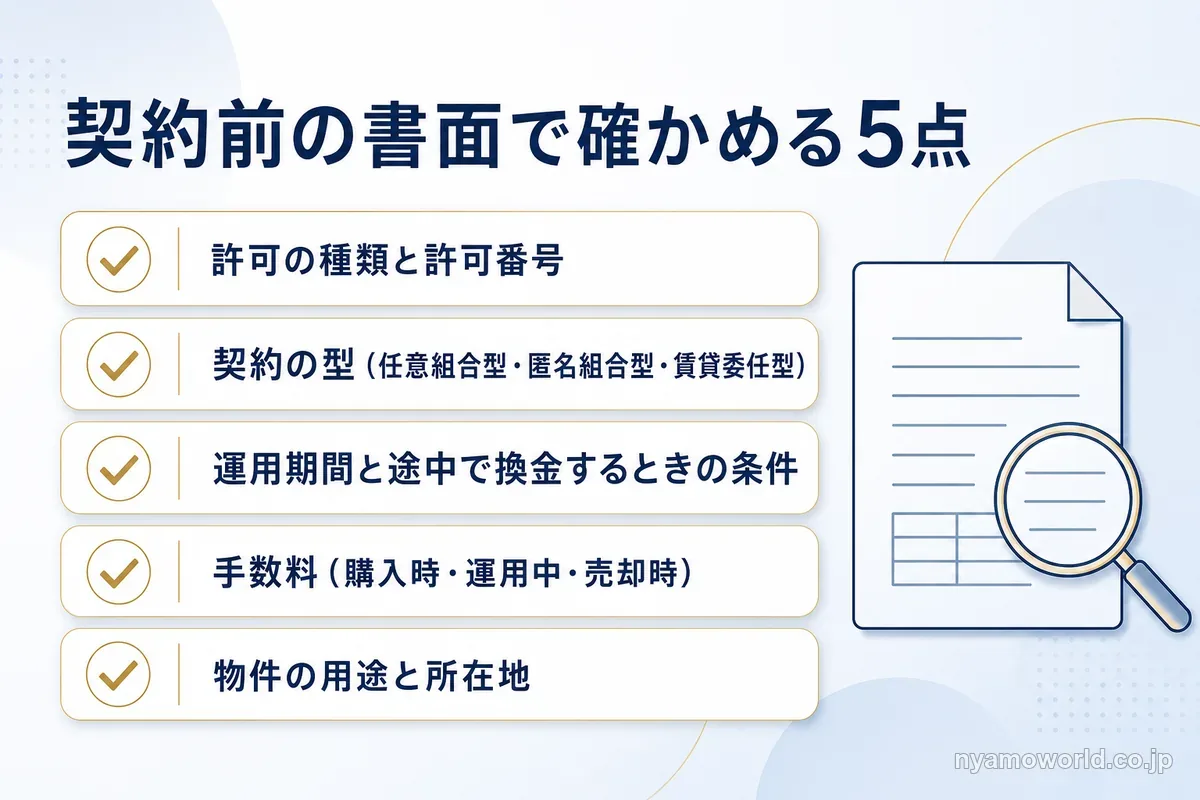
- 事業者の不特法の許可の種類と許可番号
- 契約の型(任意組合型・匿名組合型・賃貸委任型のどれか)
- 運用期間と途中で換金するときの条件
- 手数料(購入時・運用中の管理報酬・売却時)
- 物件の用途と所在地
手元に残る金額は手数料を引いた後で決まります。説明で利回りの数字が先に出てきても、型と期間と手数料を先に見ると比べやすくなります。
不動産小口化商品の税金と相続税評価
不動産小口化商品の税金は、毎年の分配金も売却益も契約の型で扱いが決まります。
相続税対策として勧められることの多い任意組合型は、令和8年度税制改正の大綱で相続税などの評価のしかたが見直されることになりました。
分配金と売却益の税金は契約の型で決まる
任意組合型は組合が得た賃料などが持分に応じて投資家の所得になり、賃料は不動産所得として給与などと合算する総合課税です。持分を売って出た利益は不動産を売ったときと同じ分離課税です。売った年の1月1日に所有期間が5年を超えていれば20.315%、5年以下なら39.63%です(国税庁 No.3208 長期譲渡所得の税額の計算)。
匿名組合型の分配金は雑所得で、これも総合課税です。分配のときに20.42%(所得税20%と復興特別所得税0.42%)が源泉徴収され、確定申告で精算します。
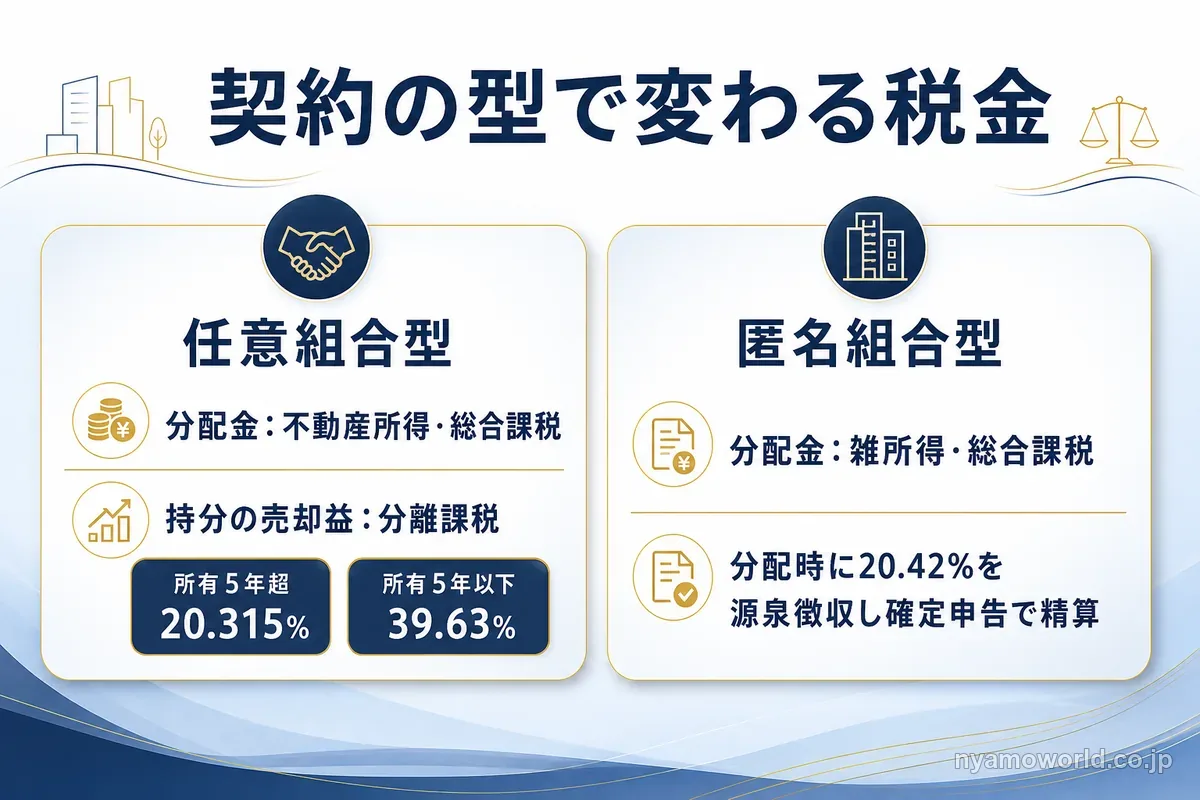
| 契約の型 | 分配金の所得の区分 | 課税のしかた |
|---|---|---|
| 任意組合型 | 不動産所得 | 総合課税(給与などと合算) |
| 匿名組合型 | 雑所得 | 総合課税。分配時に20.42%を源泉徴収し、確定申告で精算 |
総合課税なので、給与や事業の所得が多い人ほど分配金にかかる税率も高くなります。
相続税対策として使われてきた理由
任意組合型の不動産小口化商品は投資家が不動産の共有持分を持つため、相続や贈与で現物の不動産と同じように評価されてきました。評価額が市場の価格より低くなる分だけ、相続税の計算の元になる金額が小さくなるためです。口数で分けられるので、複数の相続人に分けやすい点も使われてきた理由です。
ただし相続税と贈与税の財産評価は時価で評価するのが原則です。相続税がかかるかどうかも基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで決まります(国税庁 No.4152 相続税の計算)。
効果は家族構成と資産の内容で変わります。個別の対策は税理士に確かめましょう。
令和8年度税制改正の評価方法の見直し
令和8年度税制改正の大綱(2025年12月26日閣議決定)で、貸付用不動産の相続税などの評価が見直されることになりました。市場の価格と相続税の評価額の差が大きいことを踏まえた見直しで、不動産小口化商品も対象に入っています。
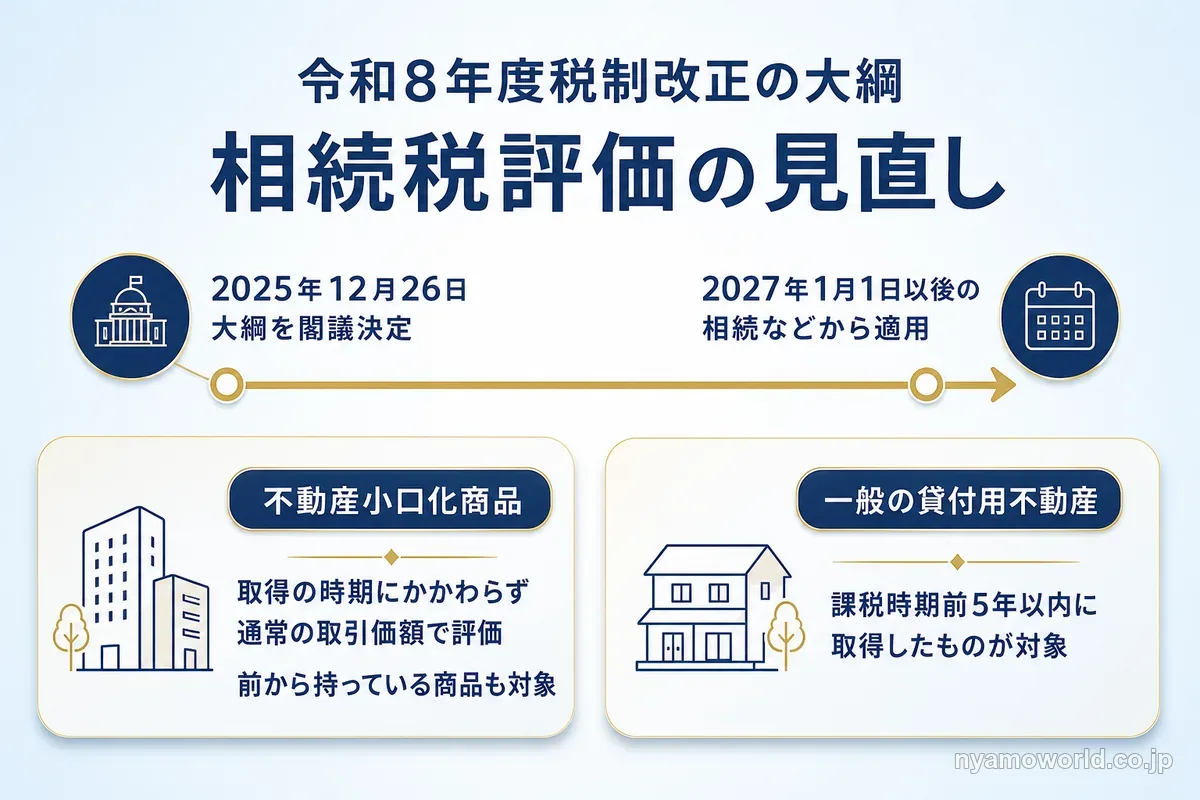
| 対象 | 評価のしかた |
|---|---|
| 不動産特定共同事業契約などに基づく権利の目的になっている貸付用不動産(不動産小口化商品) | 取得した時期にかかわらず、課税時期の通常の取引価額で評価する |
| 課税時期前5年以内に対価を払って取得・新築した一定の貸付用不動産 | 課税時期の通常の取引価額で評価する(取得価額をもとに地価の変動などを考えた価額の8割で評価することもできる) |
不動産小口化商品の通常の取引価額は、事業者が示す処分価格や買取価格・事業者が把握している売買の実例・定期報告書に書かれた不動産の価格などを参考に求められます。これらがないときは、5年以内に取得した貸付用不動産と同じように評価します。
適用されるのは2027年(令和9年)1月1日以後に相続などで取得する財産の評価からです。不動産小口化商品には5年以内という区切りがないため、前から持っている商品も対象です。
相続税の評価を下げる目的で買うなら、見直し後の評価額で効果を計算し直す必要があります。細かな取り扱いは通達で定められるので、契約の前に税理士と最新の取り扱いを確かめましょう(財務省 令和8年度税制改正の大綱)。
不動産小口化商品とREIT・不動産クラウドファンディングの違い
少額で不動産に投資する方法は、不動産小口化商品のほかに不動産クラウドファンディング・REIT・公募投資信託があります。不動産から収益を得る点は同じでも、根拠になる法律と換金のしやすさが違います。
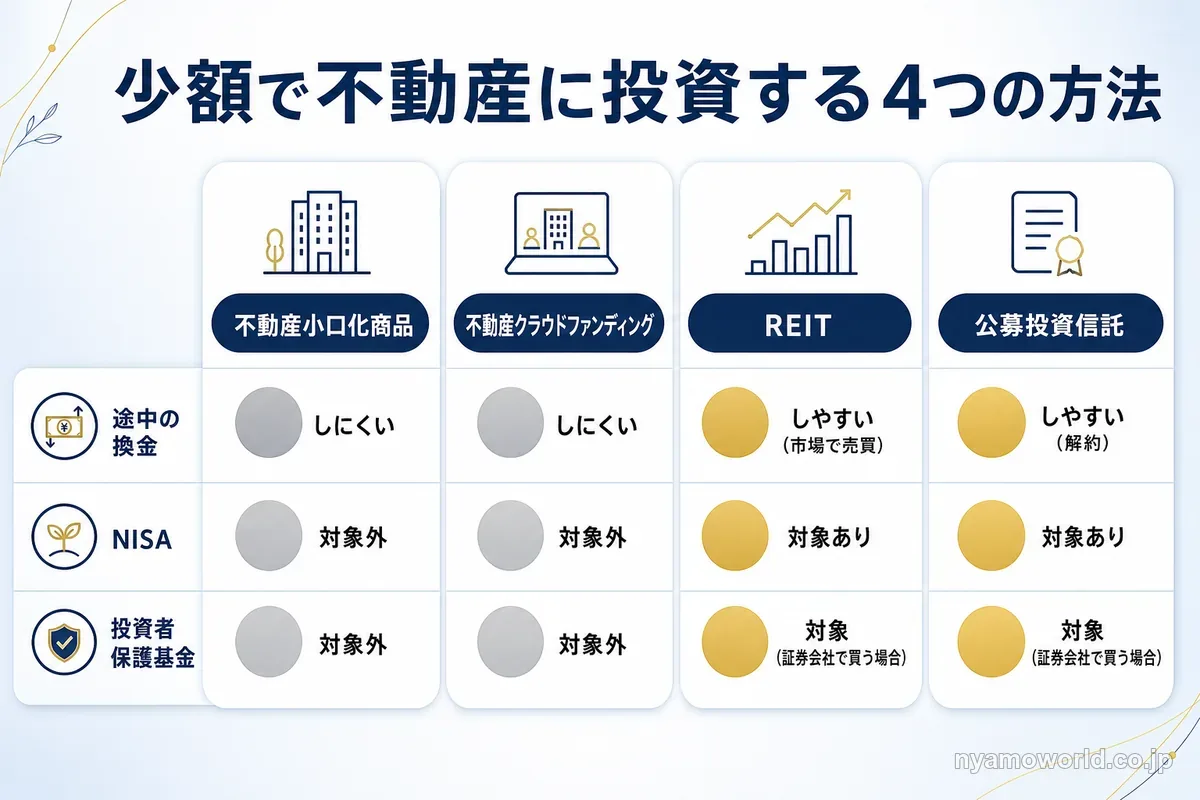
| 比べること | 不動産小口化商品 (任意組合型) | 不動産クラウド ファンディング | REIT | 一般的な 公募投資信託 |
|---|---|---|---|---|
| 根拠になる法律 | 不特法 | 不特法(電子取引業務) | 投資信託及び投資法人に関する法律・金融商品取引法 | 投資信託及び投資法人に関する法律・金融商品取引法 |
| 持つ権利 | 不動産の共有持分 | 匿名組合の出資が多い | 投資証券など(有価証券) | 受益証券(有価証券) |
| 最低投資額の目安 | 100万〜1,000万円程度 | 1万円からが多い | REITの投資信託・ETFで100円〜数千円 | 100円〜1万円 |
| 途中の換金 | しにくい(持分の譲渡に制約) | 運用期間中は原則できない | 取引所で売買できる | 毎営業日に解約できるものが多い |
| 分配金の税金 | 不動産所得・総合課税 | 雑所得・総合課税(源泉20.42%) | 20.315%の申告分離課税 | 20.315%の申告分離課税 |
| NISA | 対象外 | 対象外 | 対象 | 要件を満たす株式投信は対象 |
| 投資者保護基金 | 対象外 | 対象外 | 対象(証券会社経由) | 対象(証券会社経由) |
| 海外の物件 | 国内の物件が中心 | 国内の物件が中心 | 投資できる | 投資できる |
換金のしやすさ・NISA・投資者保護基金の3点は、REITと公募投資信託のほうが有利です。不動産小口化商品と不動産クラウドファンディングはどちらもNISAと基金の対象外で、扱う物件は国内が中心です。
不動産小口化商品を選ぶ理由は、不動産の共有持分を持てることにあります。不動産クラウドファンディングは1万円からと少額でも、多くは匿名組合型で物件の所有権は持ちません。事業者が劣後出資として損失を先に負う案件もありますが、割合は案件ごとに違い法令で一律に決まったものではありません。
公募投資信託のなかにも、運用開始から一定の期間は解約できない外国籍の投資信託があります。NISAの対象になる商品の範囲は金融庁のNISA特設ウェブサイトで見られます。
不動産以外の資産も含めて個人が買えるオルタナティブ投資の器を比べたい人は、オルタナティブ投資とは|富裕層が使う理由と、個人が買える器・選ぶ前の注意点で一覧にしています。
不動産小口化商品が向く人・向かない人
不動産小口化商品が合うかどうかは、お金を使う時期と元本を下回ったときに困るかで分かれます。
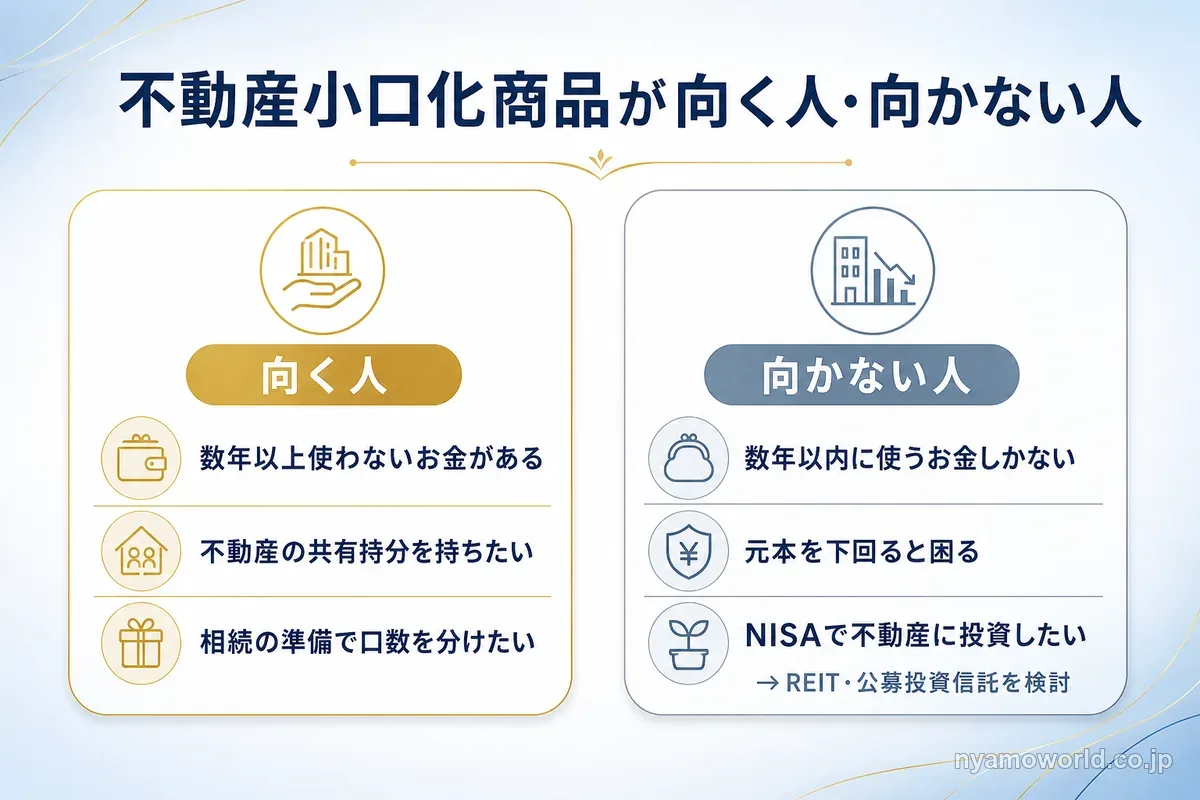
| 向く人 | 向かない人 |
|---|---|
| 数年は使わない資金がある | 数年以内に使うお金で投資したい |
| 管理の手間をかけずに国内の不動産を持ちたい | 元本を下回ると生活に困る |
| 相続で資産を分ける準備をしたい(税理士と相談のうえ) | NISAで非課税にしたい |
| 契約前の書面で許可・型・手数料を確かめられる | 必要なときにすぐ換金したい |
向かない人の欄に当てはまるなら、上の比較表のREITや公募投資信託のほうが条件に合います。換金しやすくNISAで買えるものもあります。
相続対策が目的なら、税制改正の後の評価で効果が残るかを税理士と確かめてから決めましょう。
国内の不動産はすでに持っていて、通貨や地域でも分けたい人もいます。その場合の選択肢を見ていきましょう。
円建ての国内不動産以外の選択肢
不動産小口化商品で持つのは国内の不動産が中心で、円建ての資産です。不動産への投資を通貨や地域でも分けたい人には、米国の住宅用地に投資する器があります。
米国の住宅用地に投資する投資信託との違い
日本の家計の金融資産は、2026年3月末で現金・預金が47.2%を占めます。米国の10.7%と比べると円の預金に偏っています(日本銀行 資金循環の日米欧比較・2026年8月31日公表)。
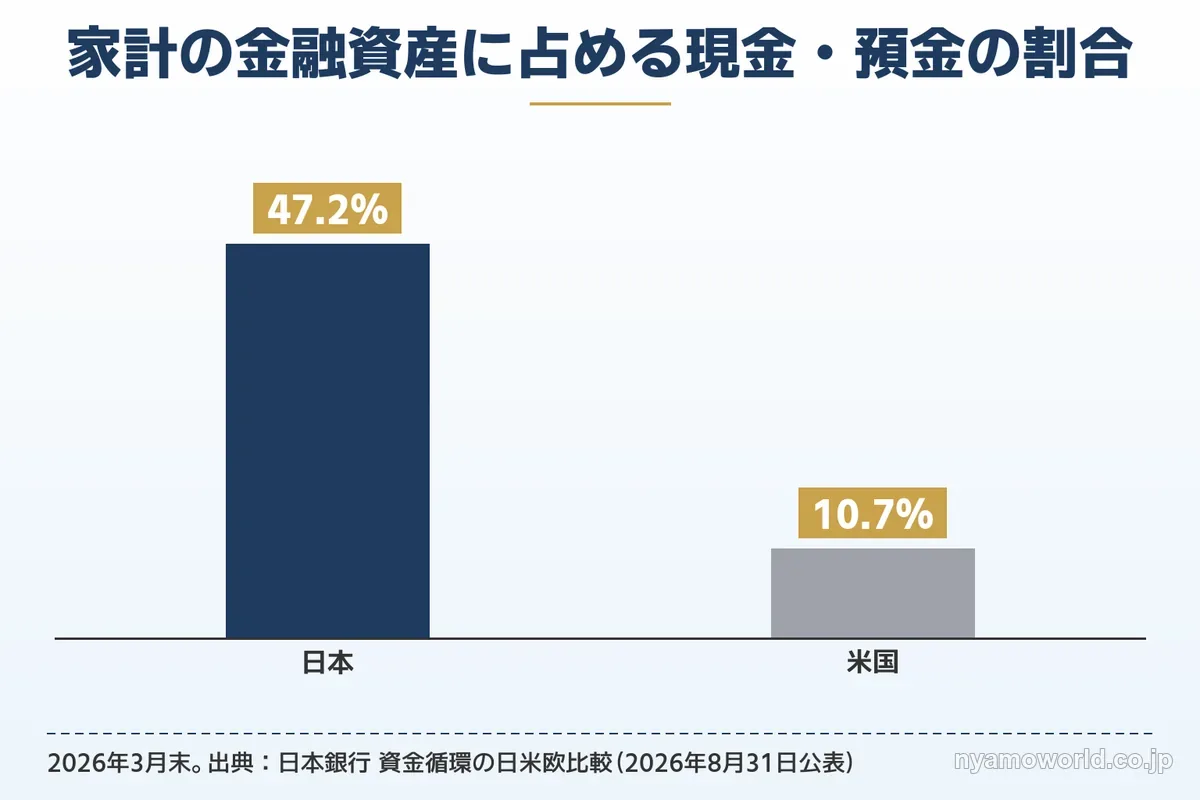
不動産小口化商品や不動産クラウドファンディングが扱うのは国内の不動産が中心で、どちらも円建てです。預金に加えて不動産まで円でそろえると、資産のほとんどが円の値動きに左右されます。
ドル建ての実物資産に個人が投資する方法の1つが、米国の住宅用地を裏付け資産とするケイマン籍の投資信託です。不特法の商品ではなく投資信託という器で、不動産小口化商品とは次のように違います。
| 比べること | 不動産小口化商品 (任意組合型) | 米国の住宅用地に 投資する投資信託 |
|---|---|---|
| 器 | 不特法の契約 | 投資信託(ケイマン籍) |
| 通貨 | 円 | ドル |
| 投資する対象 | 国内の不動産が中心 | 米国の住宅用地 |
| 途中の換金 | 持分の譲渡に制約がある | 運用開始後の一定期間は解約が制限される |
| NISA | 対象外 | 対象外 |
器と通貨と投資する対象が違うので、国内の不動産と並べると通貨と地域の分散になります。
米国の住宅用地に投資する投資信託も元本保証型の商品ではありません。不動産市況・金利・為替相場・流動性と投資先の運用状況などで基準価額が変わり、投資元本を下回る可能性があります。運用開始後の一定期間は解約が制限され、途中で換金しにくい点は不動産小口化商品と同じです。換金性・為替・費用の弱点はUSマイホームファンドのデメリットで詳しく整理しています。費用とリスクは記事の最後に表示される留意事項で確かめられます。
米国の不動産に投資する方法を現物やREITなども含めて比べたい人は、アメリカ不動産投資とは|個人ができる4つの方法と選び方にまとめています。
数年以上使わないお金があり、円以外の資産も持ちたい人は比べる価値があります。数年以内に使うお金しかない人や元本を下回ると困る人には合いません。
この記事では比べきれず、セミナーで確かめること
紹介先のセミナーは、米国の住宅市場と住宅供給不足・円安やインフレを踏まえた資産の分散をテーマにしています。開催の形と申込の条件は次のとおりです(2026年10月時点)。
- オンライン(Zoom)で参加費は無料
- 開催回は12:00〜13:00の60分
- 投資経験や資産額などの参加条件の記載はない
- 申込には電話番号と今後の情報提供への同意が必要
- 参加しただけでは購入にならない
- 無理な勧誘はありません(主催者の案内)
一方で次の4つは、この記事だけでは確かめきれません。
- 自分の資金の額と使う時期に、解約の制限がある器が合うか
- 為替の動きで円に戻したときの金額がどう変わるか
- 最新の募集の条件と費用
- 米国の住宅市場と投資先の開発の状況
主催者は、米国市場や開発現場の最新状況など、ウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。最新の条件と市場の状況を当日の解説で聞いておけば、自分に合うかを資金を動かす前に判断できます。
ドル建ての実物資産が自分の資金と使う時期に合うかを確かめたい人には、まずこの無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産小口化商品に関するFAQ
- 不動産小口化商品は危ない商品ですか?
-
元本保証はなく、受け入れるべき危険性が4つある商品です。価格の下落・途中で換金しにくいこと・投資者保護基金の対象外であること・運用する事業者の経営の影響の4つです。許可を受けた事業者の商品でもこの4つは変わりません。受け入れられるかで判断しましょう。
- 不動産小口化商品は相続税対策になりますか?
-
見直し後の評価額で効果を計算し直してから判断しましょう。令和8年度税制改正の大綱で、不動産小口化商品は2027年1月1日以後の相続などから取得した時期にかかわらず課税時期の通常の取引価額で評価されることになりました。前から持っている商品も対象です。細かな取り扱いは通達で決まるので税理士に確かめましょう。
- 不動産小口化商品はいくらから買えますか?
-
商品によって違い、1口100万円〜1,000万円程度の商品が多くあります。不動産に少額で投資したいなら、REITの投資信託やETFなら100円〜数千円から買えます。金額だけでなく換金のしやすさも合わせて比べましょう。
- 不動産小口化商品の利回りはどのくらいですか?
-
利回りは商品ごとに違い、約束された数字ではありません。分配は物件の賃料から出て、売却時の金額は不動産市況で決まります。利回りの数字だけで比べず、分配の計算方法・運用期間・購入時と運用中と売却時の手数料を契約前の書面で確かめましょう。手元に残る金額は手数料を引いた後で決まります。
- 不動産小口化商品は途中で売却や解約ができますか?
-
簡単にはできません。運用期間が決まっていて、共有持分を誰かに譲るには事業者の関与や組合の同意などが要るためです。換金には時間がかかるので、数年は使わないお金で買うのが前提です。途中で換金するときの条件は契約前の書面で確かめましょう。
- 事業者が倒産したら出資金はどうなりますか?
-
日本投資者保護基金の補償の対象外です。任意組合型と賃貸委任型は投資家が不動産の共有持分を持ちますが、匿名組合型は物件を持たず事業者に出資した立場です。倒産したときの扱いは契約前の書面で確かめ、事業者の信用も自分で見ておきましょう。
- 不動産小口化商品はNISAで買えますか?
-
買えません。不動産特定共同事業法の契約に基づく権利はNISAの対象商品ではありません。不動産に投資しながらNISAを使いたいなら、REITや要件を満たす投資信託が対象になります。対象の範囲は金融庁のNISA特設ウェブサイトで見られます。
- 分配金の税金と確定申告はどうなりますか?
-
契約の型で変わります。任意組合型の分配金は不動産所得で、給与などと合算する総合課税です。匿名組合型は雑所得で、分配時に20.42%が源泉徴収され確定申告で精算します。どちらも所得が大きいほど税率が上がるので、ほかの所得と合わせた税額を確かめましょう。
- 不動産小口化商品と不動産クラウドファンディングは何が違いますか?
-
どちらも不動産特定共同事業法の商品で、違いは持つ権利と金額です。不動産小口化商品は任意組合型を指すことが多く、投資家が不動産の共有持分を持ちます。不動産クラウドファンディングは匿名組合型が多く、物件の所有権は持たずに1万円から出資できる案件が多くあります。どちらもNISAと投資者保護基金の対象外です。
- 大手や信頼できる事業者はどう選べばいいですか?
-
社名の知名度より許可の中身で選びましょう。投資家に売れるのは不動産特定共同事業法の第一号と第二号の事業者で、第一号事業は資本金1億円が要件です。契約前の書面で許可の種類と許可番号・契約の型・運用期間・手数料を確かめます。許可は事業者を選別する仕組みで、元本や分配を約束するものではありません。
まとめ
不動産小口化商品は不動産特定共同事業法の許可を受けた事業者が出資を集めて不動産を運用する商品で、契約の型で持つものと税金が決まります。
- 任意組合型なら不動産の共有持分を持ち、分配金は不動産所得になる
- 元本保証はなく途中で換金しにくく、投資者保護基金の対象外
- 相続税の評価は2027年1月1日以後の相続などから見直され、前から持っている商品も対象になる
勧められたら利回りの前に、許可の種類と番号・契約の型・運用期間・手数料を契約前の書面で確かめましょう。相続対策が目的なら、見直し後の評価額で効果が残るかを税理士と計算してから決めると迷いません。
数年以内に使うお金しかない人や元本を下回ると困る人には、換金しやすいREITや投資信託のほうが合います。
国内の不動産はすでに持っていて、数年は使わない資金を円以外の通貨でも分けたい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。