円安やインフレが続くなか、預金や新NISA・株式だけの分散で本当に足りるのかと感じ始めた方も多いのではないでしょうか。オルタナティブ投資という言葉を耳にしても具体的に何を指すのか、富裕層が実際に何をどう買っているのかは分かりにくいものです。株式・債券以外の投資対象という切り口から種類・アクセス方法・注意点まで見ていきましょう。
先に答えを書くと、オルタナティブ投資は株式・債券以外の投資対象をまとめた呼び名で、単一の商品ではありません。個人が買える器は少額の公募投資信託や上場REITから私募ファンドまで幅があり、器によって換金のしやすさ・課税・投資者保護が変わります。公的年金のGPIFでさえ配分は資産全体の約1.74%(2026年3月末時点)なので、資産の一部を分散先に充てるという使い方が前提です。
株式と債券以外の分散先を探しているなら、先に解説を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
オルタナティブ投資とは、株式・債券以外の投資対象
オルタナティブ(alternative)は「代替的」という意味の言葉で、上場株式・債券・現金といった伝統的資産(トラディショナル資産)とは異なる投資対象を指す総称です。特定の商品や制度を指す名前ではなく、伝統的資産とは性質が異なる投資対象をまとめて呼ぶカテゴリの名前だと捉えると分かりやすくなります。
伝統的資産と比べるとオルタナティブ資産は取引が成立するまでに時間を要する一方で、伝統的資産とは異なるリスク・リターン特性を持ち高い利回りをもたらすとされています。この特性の違いが次の章以降で見ていく富裕層・機関投資家の使い方や、個人がアクセスするときの条件の違いを生む出発点になります。
伝統的資産との4つの違い
オルタナティブ資産と伝統的資産の違いは主に4つの切り口で整理できます。
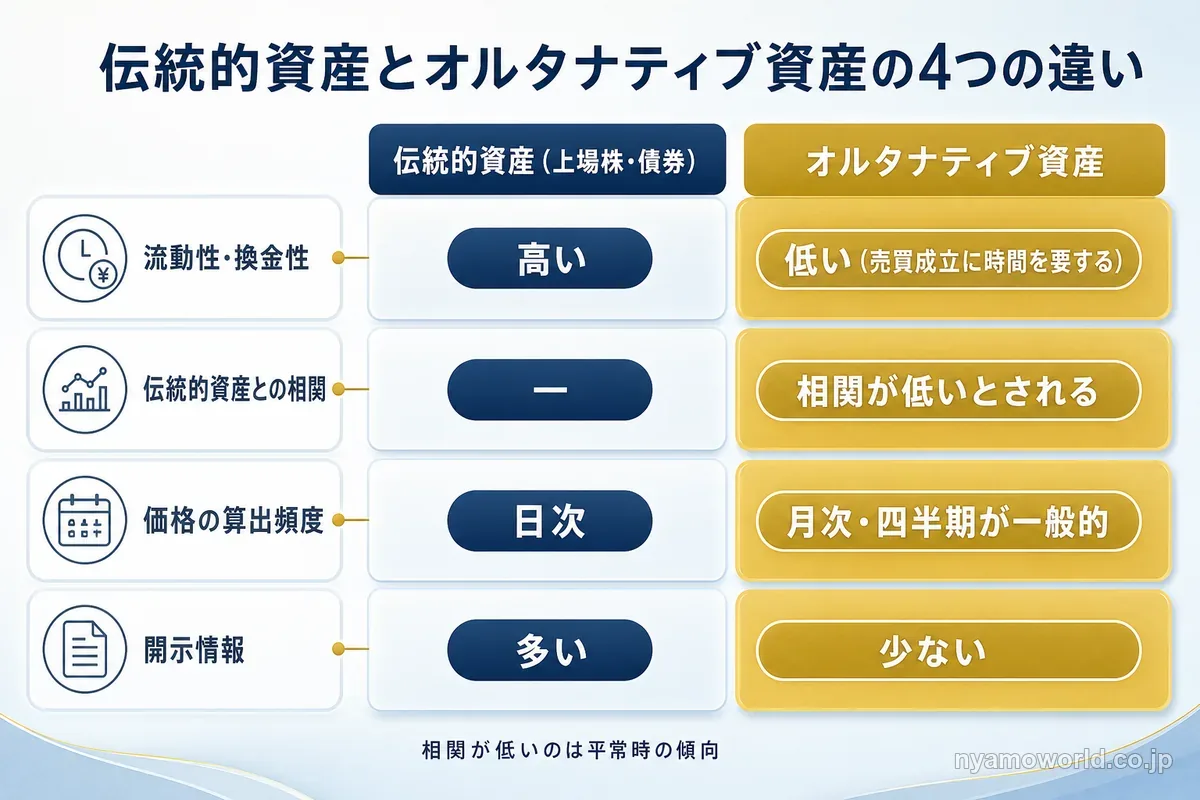
| 切り口 | 伝統的資産 (上場株・債券) | オルタナティブ資産 |
|---|---|---|
| 流動性・換金性 | 高い | 低い(売買成立に時間を要する) |
| 伝統的資産との相関 | ― | 相関が低いとされる |
| 価格の算出頻度 | 日次 | 月次・四半期が一般的 |
| 開示情報 | 多い(目論見書・有価証券報告書等) | 少ない |
つまりオルタナティブ資産はすぐに換金しにくく、値動きが伝統的資産と連動しにくいとされ値付けや情報開示の頻度も少ない資産だといえます。この特性のどこに魅力を感じどこに不安を感じるかが、この先の器選びや向き不向きの判断につながっていきます。
単一の商品ではなく「カテゴリ」
オルタナティブ投資という名前の単一の商品や制度は存在しません。中身は性質の異なる複数の資産クラスの集合です。何で収益を生むか・どれくらいのリスクを伴うか・どんな器(買い方の枠組み)で個人がアクセスできるかは、資産クラスごとにまったく別物です。
「オルタナに投資する」という言葉だけでは実は中身が何も定まっていません。次の章でその中身を系統別に見ていきましょう。
オルタナティブ投資の代表的な種類と、何で儲かるか
公表資料で共通して挙がる代表的な系統は5つあります。プライベート・エクイティ(未公開株)・ヘッジファンド・実物資産・プライベート・デット・コモディティです。
代表的な5つの系統
系統ごとに具体例・収益の源・リターンの性格をまとめると次のとおりです。
| 系統 | 具体例 | 収益の源 (何で儲かるか) | リターンの性格 |
|---|---|---|---|
| プライベート・エクイティ(未公開株) | 未上場企業株・ベンチャー・バイアウト | 未上場企業を取得・経営関与で価値を高め、 売却(上場・M&A)で得る値上がり益 | キャピタル中心 |
| ヘッジファンド | ロング・ショート、マーケットニュートラル、 グローバルマクロ 等 | 空売り・レバレッジ等の非伝統的な手法で運用し、 相場の上下によらない絶対収益を狙う | 運用手法由来 (絶対収益志向) |
| 実物資産(リアルアセット) | 不動産・インフラ(太陽光・空港・道路等) | 賃料・使用料・売電収入などのインカムと、 資産価値の上昇 | インカムとキャピタルの両方 |
| プライベート・デット (プライベート・クレジット) | ファンド等が非上場企業に貸し出すローン | 貸付の金利収入 | インカム中心 |
| コモディティ | 金・原油・穀物等の商品 | 商品価格の変動による値上がり益 (利息・配当は生まない) | キャピタルのみ |
金・コモディティはオルタナティブ資産に含めて整理する考え方と、実物資産として独立に扱う考え方の両方があり一律に決まっているわけではありません。
収益の源は「資産が生む」型と「運用手法で生む」型
同じオルタナティブ資産でも儲かり方は一様ではありません。大きく2つのタイプに分かれます。
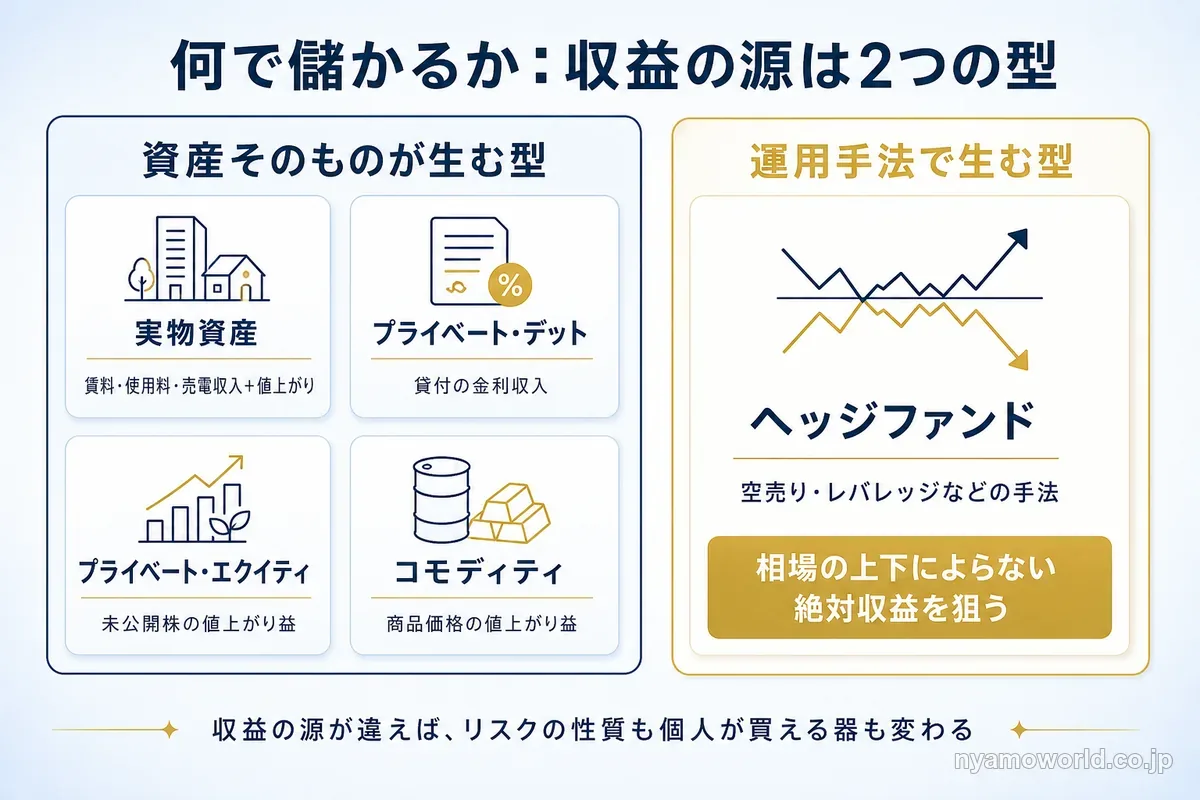
実物資産やプライベート・デットは、資産そのものが生むインカム(賃料や金利)や値上がりが収益の源です。不動産・インフラといった実物資産の中には海外の住宅用地の値上がり益を狙うランドバンキングやインフラに特化した商品もあり、国内の不動産投資とは異なる収益構造を持ちます。
一方でヘッジファンドは資産そのものの値上がりではなく、空売りやレバレッジといった運用手法によって相場の上下によらない絶対収益を狙う設計です。プライベート・エクイティは未公開株の値上がり益が中心で、これもまた資産価値そのものが源になっています。
収益の源が違えば、リスクの性質も個人がアクセスできる器も変わってきます。次の章ではこの違いを踏まえたうえで、富裕層や機関投資家がオルタナティブ投資をどう使っているかを見ていきます。
富裕層・機関投資家がオルタナティブ投資を使う理由
富裕層や機関投資家がオルタナティブ投資を使う狙いは、伝統的資産とは異なるリスク・リターン特性を分散の道具として活用し、低い流動性を受け入れる代わりに上乗せのリターンを狙うことにあります。ただしその配分は大きく張るようなものではありません。
GPIFの配分は上限5%・実際は約1.74%
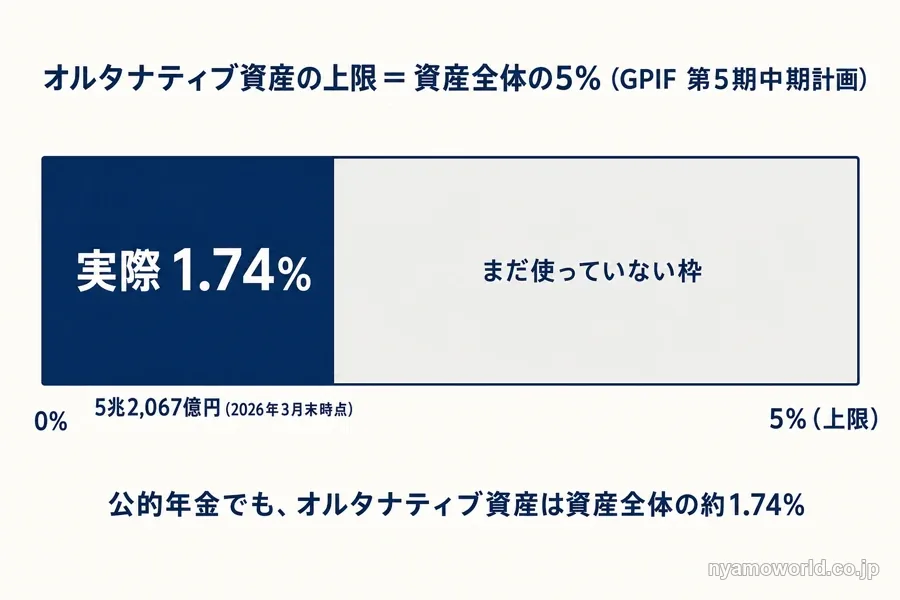
公的年金積立金を運用するGPIF(年金積立金管理運用独立行政法人)はGPIFのオルタナティブ資産の運用ページで説明しているとおり、2013年度からオルタナティブ資産の運用を始めています。第5期中期計画(2025〜2029年度)では、インフラ・プライベートエクイティ・不動産の3種類を対象に資産全体の5%を上限として運用する方針です。基本ポートフォリオではオルタナティブ資産を独立区分とはせず、国内債券・外国債券・国内株式・外国株式のいずれかに区分したうえで全体の5%という上限を管理しています。
2026年3月末時点の実際の残高はオルタナティブ資産全体で5兆2,067億円。年金積立金全体に占める割合は約1.74%で、上限の5%にはまだ余裕がある水準です。
つまり公的年金という代表的な機関投資家ですら、オルタナティブ資産の配分は約1.74%にとどまっています。機関投資家や富裕層が使っているという事実は、資産の大部分をそこに張っていることを意味しません。GPIFは2017年度から複数のファンドに分散するマルチ・マネジャー戦略を、2022年度からは海外のリミテッド・パートナーシップ(LPS)に直接出資する自家運用も取り入れています。海外の年金基金でもLPSを通じたオルタナティブ運用は一般的な手法です。
狙いは分散と「流動性プレミアム」
低い流動性を受け入れてまでオルタナティブ資産を組み入れる理由は、分散効果と流動性プレミアムの2つです。
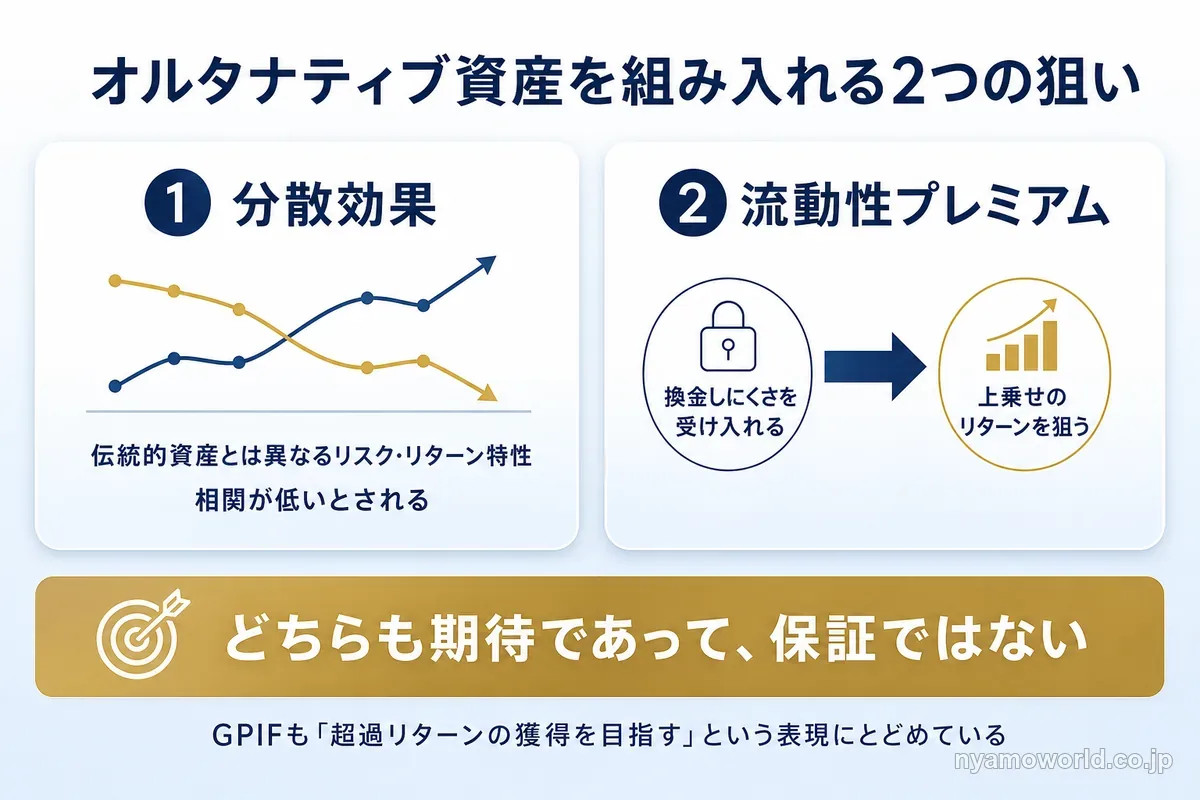
GPIFは長期の投資家であり豊富な流動性資産を持っているからこそ、あえて流動性の低いオルタナティブ資産を組み入れることで投資ポートフォリオの効率性を高めつつ超過リターンの獲得を目指すと説明しています。海外の年金基金でも伝統的資産とは異なる特性を持つオルタナティブ資産を通じた分散投資が推進されているとされています。
ここで見落としてはいけないのは、これらがいずれも「目指す」「とされる」という期待の表現にとどまっている点です。流動性を手放す代わりに上乗せリターンを狙う考え方であって、上乗せリターンが約束されているわけではありません。
個人がオルタナティブ投資にアクセスできる「器」と条件
富裕層でなくても個人がオルタナティブ投資にアクセスする方法はいくつもあります。ただし同じオルタナティブ資産に投資するという行為でも、乗る器(法的な枠組み)によって最低投資額・流動性・コスト・課税区分・NISAの可否・投資者保護の有無がまるごと変わります。
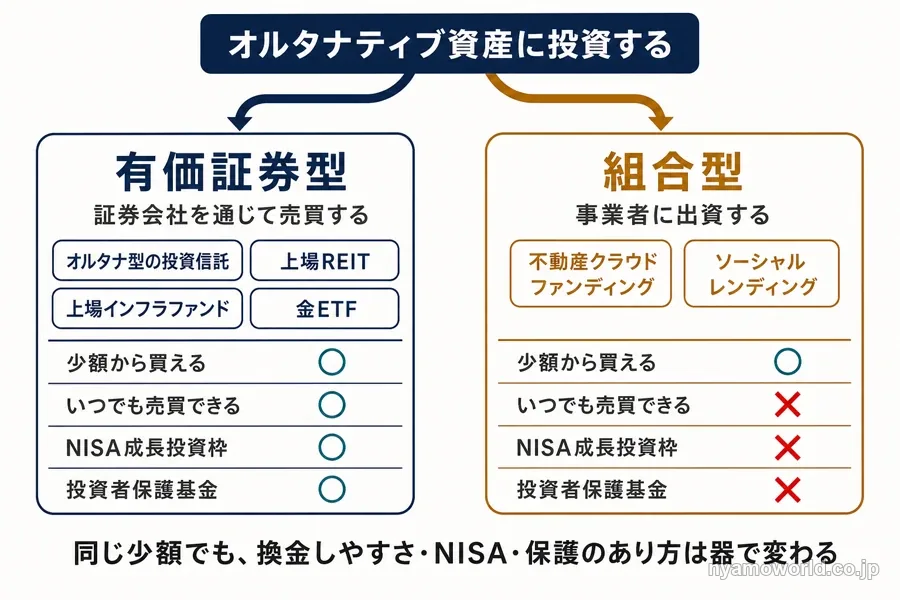
器ごとに最低額・流動性・コスト・課税・保護が変わる
主な器を横断で比較すると次のとおりです。最低投資額は制度上の下限ではなく、実際に流通している商品での目安です。
| 器 | 最低投資額の目安 | 流動性・解約制約 | 主なコスト | 課税区分 | NISA対象 | 投資者保護基金 |
|---|---|---|---|---|---|---|
| 公募投資信託のオルタナ型 | 100円〜1万円程度 | 高い(原則毎営業日に基準価額で解約可。 一部にクローズド期間) | 購入時手数料・信託報酬・信託財産留保額 | 20.315%の申告分離課税 | ○(要件を満たす商品) | ○(証券会社経由) |
| 上場REIT・上場インフラファンド | 1口10万円前後〜 | 高い(取引所で株式同様に随時売買) | 売買委託手数料・運用報酬 (分配前に控除) | 20.315%の申告分離課税 (配当控除の対象外) | ○ | ○(証券会社経由) |
| 不動産クラウドファンディング | 1万円〜 | 低い(運用期間中は原則中途換金・ 持分譲渡が制限) | 事業者が定める出資時・運用中・ 償還時の手数料 | 匿名組合型は雑所得(総合課税、 分配時20.42%源泉→申告精算) | × | × |
| ソーシャルレンディング | 1万円〜(案件による) | 低い(運用期間満了まで拘束、 中途解約不可が一般的) | 事業者が定める手数料 (表面利回りから控除) | 匿名組合分配は雑所得(総合課税、 分配時20.42%源泉→申告精算) | × | × |
| 私募ファンド・適格機関投資家等特例業務 | 商品による(高額が多い) | 低い(中途換金・譲渡が制限され、 運用期間満了まで拘束が一般的) | 管理報酬・成功報酬等 | 匿名組合型は雑所得(源泉20.42%)/ 任意組合・LPS等はパススルー課税 | × | × |
| 実物不動産(国内/海外) | 数百万〜数千万円(自己資金+借入) | 低い(売却成立に数か月〜。 分割売却も不可) | 仲介手数料・登記費用・管理費・ (借入があれば金利) | 賃料は不動産所得(総合課税)/ 売却益は分離課税 (長期20.315%・短期39.63%) | × | × |
| 金・コモディティ(現物/ETF) | 現物は1g(数千円)〜/ ETFは1口(数千円)〜 | 現物は中(地金商・店頭でスプレッド)/ ETFは高い(取引所売買) | 現物は売買スプレッド・保管費/ ETFは信託報酬・売買委託手数料 | 現物は総合課税の譲渡所得 (保有5年超は1/2課税、特別控除50万円)/ ETFは20.315%の申告分離課税 | ETFは要件を満たせば○、現物は× | ETFのみ○(証券会社経由) |
一目で分かるとおり少額・高流動性・NISA可・投資者保護基金の対象という条件がそろうのは、公募投資信託・上場REIT・上場インフラファンド・金ETFといった有価証券型の器に限られます。それ以外の器は少額から始められても流動性・課税・保護のいずれかで条件が変わります。
少額・高流動性で始めやすい有価証券型の器
一般個人が少額・気軽に始めやすいのは、証券会社を通じて売買する有価証券型の器です。
公募投資信託のオルタナ型(REIT型・コモディティ型等)は100円〜1万円程度から購入でき、上場REITや上場インフラファンドは1口10万円前後から、金ETFは数千円から取引できます。いずれも原則いつでも売買でき、要件を満たせばNISA成長投資枠の対象にもなります。証券会社経由であれば日本投資者保護基金の一般顧客補償(上限1,000万円)の枠組みにも乗ります。
上場インフラファンド市場は東京証券取引所が2015年4月30日に創設した市場で、太陽光発電施設や港湾施設といったインフラを対象とする投資法人・投資信託が上場しています。仕組みは上場REITと同様です。原則として稼働後1年以上経過し安定収益が出ている施設に対象を限定し、運営者に情報開示を求める設計です。オルタナティブ資産への入口として敷居の低い選択肢だといえます。
少額でも低流動性・課税と保護に注意する組合型の器
不動産クラウドファンディングやソーシャルレンディングは1万円程度からと少額で始められる点で有価証券型の器と似ています。しかし性質は大きく異なります。
これらは運用期間中、原則として中途換金や持分の譲渡ができず流動性が低い点が有価証券型との最大の違いです。分配は匿名組合型であれば雑所得の総合課税(分配時に20.42%源泉徴収され申告で精算)となります。上場REITや投資信託の20.315%申告分離課税とは課税区分そのものが別物です。NISA対象外・投資者保護基金の対象外である点も、有価証券型と混同しないよう注意が必要です。
なお投資型クラウドファンディングは類型によって登録が分かれています。貸付型(ソーシャルレンディング)は第二種金融商品取引業に加えて貸金業の登録も必要です。投資家が匿名組合出資し、貸金業者である事業者が借り手へ貸し付け、元本・金利を投資家に分配する仕組みになっています。2024年11月1日からはソーシャルレンディングにも案件審査・モニタリング・情報開示義務等のクラウドファンディング規制が適用されています。
不動産型のクラウドファンディングは不動産特定共同事業法にもとづく商品が中心で、1つの物件を口数に分けて持つ不動産小口化商品の一つです。任意組合型など相続税の評価で差が出る型もあるため、型ごとの仕組みと危険性を比べてから選びます。
一部のオルタナティブ投資を個人が買えない理由
プライベート・エクイティやヘッジファンドの私募ファンドの多くは一般の個人には広く開かれていません。ここには「なんとなく富裕層向け」という漠然とした話ではなく、金融商品取引法上の明確な線引きがあります。
プロ(特定投資家)と一般投資家の線引き
金融商品取引法は、投資家を「特定投資家(プロ)」と「一般投資家(アマ)」に区分しています。この区分は平成19年の金商法制定にあわせて導入されたものです。知識・経験・財産の状況からみてリスク管理が可能な投資家をプロに位置づけ、適切な利用者保護とリスクマネーの円滑な供給を両立させる狙いがあります。
プロ相手の契約では、広告等の規制や契約締結前・締結時の情報提供・クーリングオフ・不招請勧誘の禁止・適合性の原則など約10項目の行為規制が適用されません。これらはいずれもアマの投資家を守るための規制です。つまりプロ向けの商品は、アマ向けの説明・勧誘規制が薄い前提で組成されています。だからこそプロ向けに組成された私募ファンドの多くは一般個人に広く勧誘できないのです。
個人がプロになるための資産要件
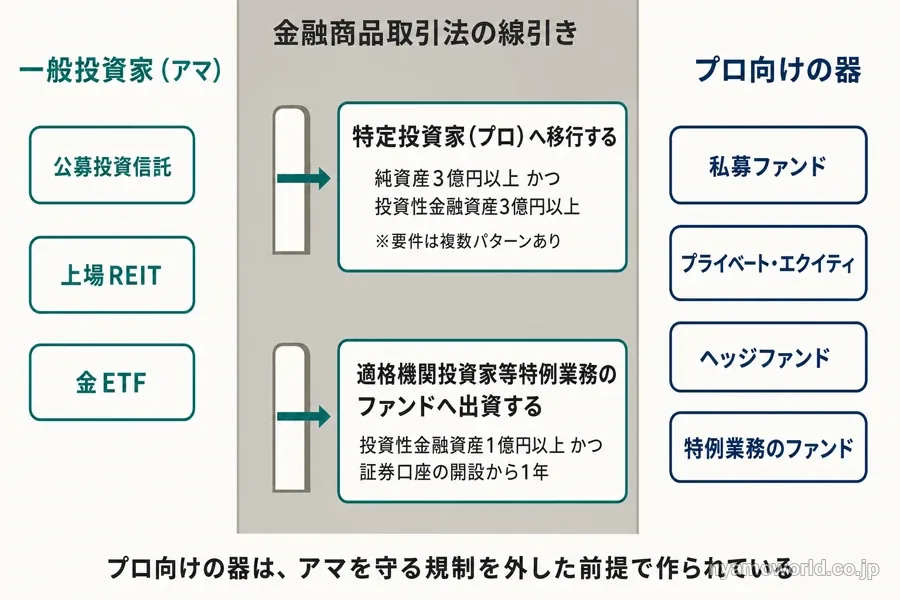
個人が特定投資家(プロ)へ移行するには最初に当該契約の種類の契約を締結した日から1年経過していることを前提に、次のいずれかを満たす必要があります。
- 純資産3億円以上かつ投資性金融資産3億円以上(両方を満たす)
- 純資産5億円以上・投資性金融資産5億円以上・前年収入1億円以上のいずれか
- 承諾日前1年間に証券・デリバティブ取引の契約があり、純資産3億円以上または投資性金融資産3億円以上
- 特定の知識経験を有する者(金融業務従事1年以上、経済・経営学の教授、証券アナリスト・証券外務員・FP技能士・中小企業診断士等の有資格者で実務1年以上等)で純資産1億円以上・投資性金融資産1億円以上・前年収入1,000万円以上のいずれか
投資性金融資産とは株式・社債券等の有価証券、デリバティブ取引に係る権利、投資性の強い一定の預金・保険契約等を指します。富裕層はこうした資産要件を満たして初めてプロ向けの器に入れることになります。
私募でよく使われる適格機関投資家等特例業務(金商法63条。届出だけで自己募集・自己運用ができる特例)のファンドについてはまた別の基準があります。適格機関投資家以外の個人がこの特例業務のファンドに出資するには、投資性金融資産1億円以上かつ証券口座を開設してから1年経過していることが必要です。この範囲外の一般個人に勧誘するには第二種金融商品取引業等の登録が別途必要になります。なお特定投資家向けに開かれた市場として株式ではTOKYO PRO Market、社債ではTOKYO PRO-BOND Marketがあります。いずれも取得勧誘の相手方が特定投資家等に限定されています。
公募化で個人に開きつつある器もある
こうした資産要件を満たさない個人は、オルタナティブ投資を諦めるしかないわけではありません。これまで機関投資家や富裕層が中心だった実物資産などのプライベート資産の一部は、公募という形で一般個人にも届くようになってきています。不動産やインフラの一部はその代表例です。
実物資産の中には米国の住宅用地を対象にしたドル建ての公募投資信託もあり、もともと機関投資家が中心だった分野を個人向けにまとめた形です。円建ての預金や国内の株式に資産が偏っている人には、通貨と資産の種類の両方を分ける候補になります。ただし元本保証はありません。一定期間は換金できない制限があり、為替の変動も受けます。
公募化された器であっても流動性・コスト・課税・元本毀損リスクは商品ごとに異なります。自分の資金を使う時期に換金できない期間が合うか・手数料の最新の条件・運用先で今何が起きているかは、この記事のような一般的な説明だけでは確かめきれません。検討するときは交付目論見書を読み、分からない点を扱う会社の説明で確かめる必要があります。
オルタナティブ投資で見落とされやすい注意点
ここまで見てきたオルタナティブ投資の魅力にはそれぞれ見落とされやすい裏側があります。主な落とし穴は4つです。
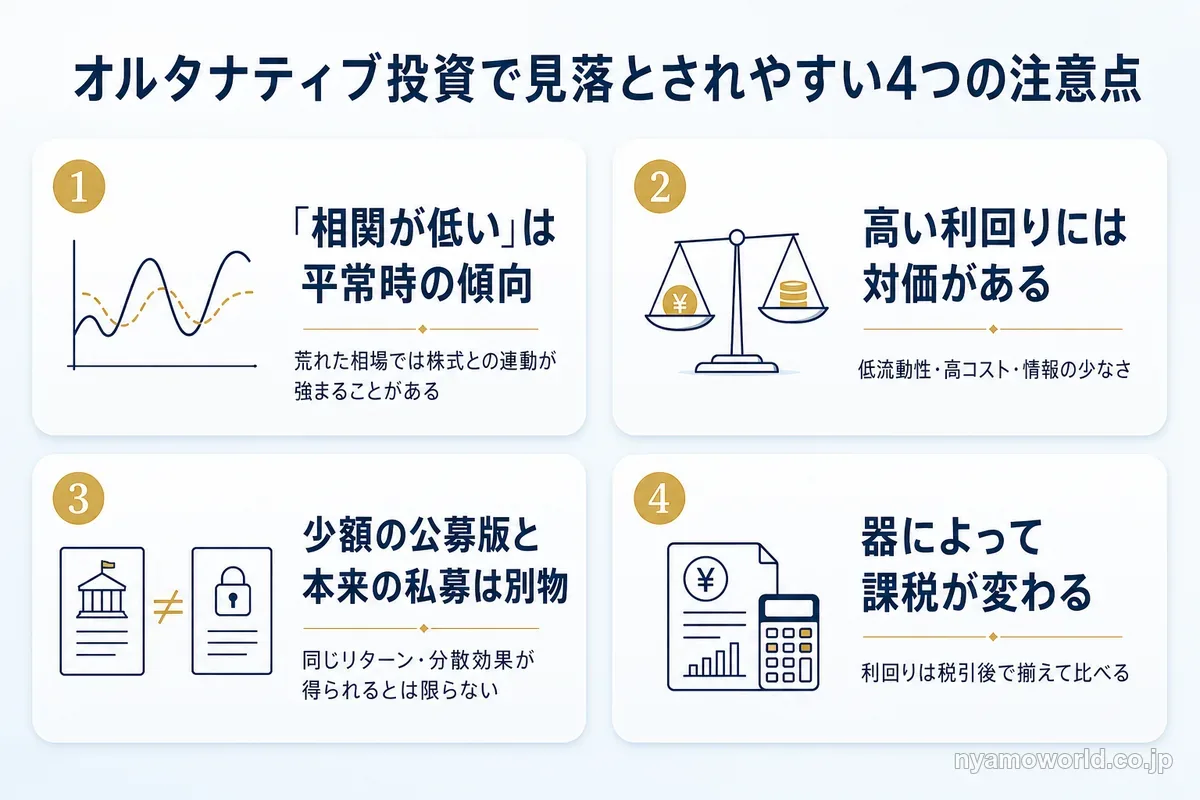
「相関が低い」は平常時の傾向
オルタナティブ資産が伝統的資産との相関が低いとされているのは、あくまで平常時の傾向です。常にゼロや逆相関というわけではありません。
市場が大きく荒れる局面ではオルタナティブ資産も株式との連動が強まり、期待していた分散効果が薄れることがあります。加えてオルタナティブ資産は価格の算出頻度が月次・四半期にとどまるため値動きが平滑化されて見え、実際の変動より相関が低く見えている面もあります。分散効果を過信しないことが大切です。
高い利回りは低流動性・高コスト・情報の少なさの対価
高い利回りが期待される背景には、換金しにくさ(低流動性・運用期間中の資金拘束)・成功報酬等の重いコスト・開示情報の少なさという対価があります。
流動性プレミアムはあくまで期待であって保証されたものではありません。世界的な資産運用会社も注記しているとおり、オルタナティブ投資は多くの場合投機的であり高度の事業リスク・投資リスクを伴います。高度にレバレッジされて損失リスクが増える場合や、流動性が低く売却・撤退が制限または禁止される場合もあります。利回りの数字だけを見て判断しないようにしましょう。
少額の公募版と本来の私募は別物
少額でオルタナティブ投資ができる公募投資信託やクラウドファンディングの器と、富裕層・機関投資家が使う本来の私募ヘッジファンドやプライベート・エクイティは、対象・流動性・コスト・情報開示・期待リターンが異なる別物です。
少額版で始めたからといって富裕層と同じリターンや分散効果が得られるとは限りません。同じオルタナティブ投資という言葉であっても器によって中身と条件がまったく違う点を押さえておく必要があります。
器によって課税が変わる
同じ利回りに見えても器によって手元に残る金額は変わります。匿名組合型の分配や現物不動産の賃料は総合課税の対象で、所得が大きいほど負担が重くなります。一方で有価証券型は所得の大きさによらず税率が一定です。
だからこそ利回りを比べるときは税引後で揃えて考える必要があります。表面の数字が高く見えても、総合課税で手取りが目減りすれば有価証券型と大きく変わらなくなることもあります。
オルタナティブ投資が向いている人・向かない人
日本国内の世帯を純金融資産保有額で分類すると、次のようになります(2023年時点、2025年2月公表の推計)。
| 階層 | 純金融資産保有額 (世帯) | 世帯数 |
|---|---|---|
| 超富裕層 | 5億円以上 | 11.8万世帯 |
| 富裕層 | 1億円以上5億円未満 | 153.5万世帯 |
| 準富裕層 | 5,000万円以上1億円未満 | 403.9万世帯 |
| アッパーマス層 | 3,000万円以上 5,000万円未満 | 576.5万世帯 |
| マス層 | 3,000万円未満 | 4,424.7万世帯 |
富裕層と超富裕層をあわせると165.3万世帯、純金融資産の総額は469兆円にのぼります。これは2005年以降で最も多い水準です。会社員として資産形成を続けてきた人が株高や退職金・確定拠出年金の伸びによって、気づけば統計上の富裕層水準に達しているケースもあります。生活スタイル自体はそれまでと変わらず、資産規模に見合った分散の知識が追いついていないことも少なくありません。
こうした層が「増やす」より守り・分散へどう動くかは、富裕層の資産運用で全体像を整理しています。
こうした背景を踏まえたうえでオルタナティブ投資が選択肢になりうるかどうかを整理すると、次のとおりです。
向いている人
- 預金・新NISA・株式・投資信託をひと通り経験し、次の分散先を探している人
- 数年以内に使う予定のない余裕資金があり、低流動性に耐えられる人
- 円・国内資産(経営者であれば自社株)に偏っており、通貨・地域・資産で分散したい人
- 価格変動や外貨建てであれば為替の変動をある程度受け入れられる人
向かない人
- 近い将来に使う予定の資金しか用意できない人
- 元本割れを1円も許容できない人
- 為替や価格変動を一切取りたくない人
- 生活防衛資金しかない、または余裕資金がまだ作れていない人
- コスト・課税・情報開示の少なさを負担に感じる人
向かない人に当てはまる場合は無理にオルタナティブ資産を組み入れる必要はありません。流動性と元本の安全性を重視した手段を優先するほうが資産形成の土台として合理的です。預金・新NISA・債券なども含めた手段ごとの違いは資産運用の主要9手段の比較で整理しています。
向いている人に当てはまる場合は数ある系統・器の中から自分に合うものを一つずつ確認していくことが次の一歩になります。
向いている人に当てはまり、実物資産の中でも米国の住宅用地を対象にした器が自分の資金と期間に合うかを確かめたい方は、無料のオンラインセミナーで為替・手数料・流動性などの留意点と米国の住宅市場や開発現場の最新状況を専門家の解説で確認できます。参加費は無料で、オンライン(Zoom)で60分です(2026年10月15日時点)。無理な勧誘はありません(主催者の案内)。器を選ぶ前に留意点を確かめたい人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
オルタナティブ投資に関するFAQ
- オルタナティブ投資の平均利回りはどのくらいですか?
-
器や投資対象によって前提が大きく異なるため一律の平均値では語れません。同じオルタナティブ投資でも公募投資信託や上場REITのように値動きが穏やかなものから、私募ファンドのように高いリターンを狙う代わりに情報開示が少なく流動性も低いものまで幅があります。利回りの数字だけでなく流動性・コスト・課税とセットで確認することが欠かせません。
- 少額や初心者でも始められますか?
-
始められます。公募投資信託のオルタナ型は100円〜1万円程度、上場REITや上場インフラファンドは1口10万円前後、金ETFは数千円から証券会社を通じて取引できます。一方で私募ファンドやプライベート・エクイティは制度上、一般個人には広く開かれていません。まずは有価証券型の器から検討するのが現実的です。
- NISAは使えますか?
-
器によって異なります。上場REIT・上場インフラファンド、要件を満たす公募株式投資信託、金ETFは成長投資枠の対象です。一方で不動産クラウドファンディング・ソーシャルレンディング・私募ファンド・現物不動産・金の現物はNISA対象外です。同じオルタナティブ投資という括りでも制度上の扱いは器ごとに別物だと考えておく必要があります。
- 開示情報が少ないオルタナティブ商品は、何を見て判断すればいいですか?
-
まず確認したいのは扱う事業者が金融商品取引業などの登録を受けているかどうかです。そのうえで契約締結前交付書面等で最低投資額・運用期間・解約条件(ロックアップの有無)・手数料の全体像(購入時・運用中・成功報酬)・元本を下回る可能性の記載を確認します。特定の商品の良し悪しを判断する材料ではなく、どの商品を検討する場合にも共通するチェック項目として押さえておくとよいでしょう。
- 富裕層は資産の多くをオルタナティブ投資に回していると聞きますが、自分も同じ比率でいいですか?
-
資産規模によって前提が異なるため単純にまねることはおすすめできません。公的年金を運用するGPIFでさえオルタナティブ資産の配分上限を全体の5%と定め、実際の比率は約1.74%にとどまります(2026年3月末時点)。富裕層が使っているという事実は、資産の大部分をそこに割いていることを意味しないという点を押さえておきましょう。
- オルタナティブ投資にはどんな種類がありますか?
-
代表的な系統はプライベート・エクイティ(未公開株)・ヘッジファンド・実物資産(不動産・インフラ)・プライベート・デット・コモディティの5つです。収益の源は系統ごとに違い、実物資産やプライベート・デットは賃料や金利などのインカム、プライベート・エクイティやコモディティは値上がり益が中心です。
- オルタナティブ投資の税金はどうなりますか?
-
器によって課税区分が変わります。公募投資信託・上場REIT・ETFの分配や売却益は20.315%の申告分離課税です。不動産クラウドファンディングやソーシャルレンディングの匿名組合型の分配は雑所得の総合課税で、分配時に20.42%が源泉徴収され確定申告で精算します。同じ利回りでも税引後の手取りで比べる必要があります。
- 個人が特定投資家(プロ)になるにはどんな条件がありますか?
-
最初にその種類の契約を結んでから1年が経っていることを前提に、純資産3億円以上かつ投資性金融資産3億円以上などの資産要件のいずれかを満たす必要があります。金融業務の経験や証券アナリスト・FP技能士などの資格がある人は、純資産1億円以上などの要件になります。
まとめ
オルタナティブ投資は株式・債券などの伝統的資産とは異なる投資対象の総称であり、単一の商品を指す言葉ではありません。中身はプライベート・エクイティやヘッジファンド・実物資産・プライベート・デット・コモディティなど性質の異なる資産クラスの集合で、収益の源もリスクの性格も一様ではありません。
富裕層や機関投資家がオルタナティブ投資を使うのは伝統的資産との相関が低いとされる特性を分散に活かすためですが、公的年金のGPIFでさえ配分は上限5%・実際は約1.74%にとどまり、資産の大部分をそこに張っているわけではありません。個人がアクセスできる器も公募投資信託や上場REITのように少額・高流動性で始めやすいものから、流動性や課税に注意が必要な組合型、一定の資産要件を満たした人だけが入れる私募まで幅があります。高い利回りの裏には低流動性・高コスト・情報開示の少なさという対価があります。
自分の資産の偏りや使う予定のない資金があるかどうかから、向いている器を一つずつ確認していくことが次の一歩になります。
実物資産を器で持つと決めたなら、為替や流動性の留意点を専門家に直接聞いてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。