最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
1万円から不動産投資という広告を見て調べたら、やめとけ・元本割れ・怪しいという言葉が並び申込の手が止まった。不動産クラウドファンディングは国の許可や登録を受けた事業者が募集する仕組みです。それでも元本の保証はなく、事業者が破綻しても投資者保護基金の補償はありません。
デメリットは仕組みから来るので、どの事業者でも残ります。危ないかどうかは評判ではなく入れるお金の性質で決まります。
7つのデメリットと申込前に読む書面の項目、国の一覧で許可の調べ方を見ていきましょう。合わない人は申し込まずに済み、合う人は納得して金額を決められます。
不動産クラウドファンディングの大きなデメリットは3つ
不動産クラウドファンディングは不動産特定共同事業法の許可・登録を得た事業者がネットで出資を募り、賃料や売却益を分配する仕組みです。7つのデメリットのうち大きいのは次の3つです。
- 元本の保証がなく元本割れもある
- 原則として途中解約・換金できない
- 事業者破綻は投資者保護基金の対象外
当サイトは紹介するセミナーの申込などで報酬を受け取ることがあり、監修者は主催会社の外務員です(監修者の利害関係)。
やめとけが当てはまるのは、数年以内に使うお金や減ると困るお金で投資する人です。3つを自分の資金と時期に当てはめれば、やめるかどうかは自分で決められます。
動かせない投資をドル建て・米国の住宅用地とも比べたい人には、まず無料のオンラインセミナー(2026年10月時点の開催回は60分)をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産クラウドファンディングが「やめとけ」と言われる7つのデメリット
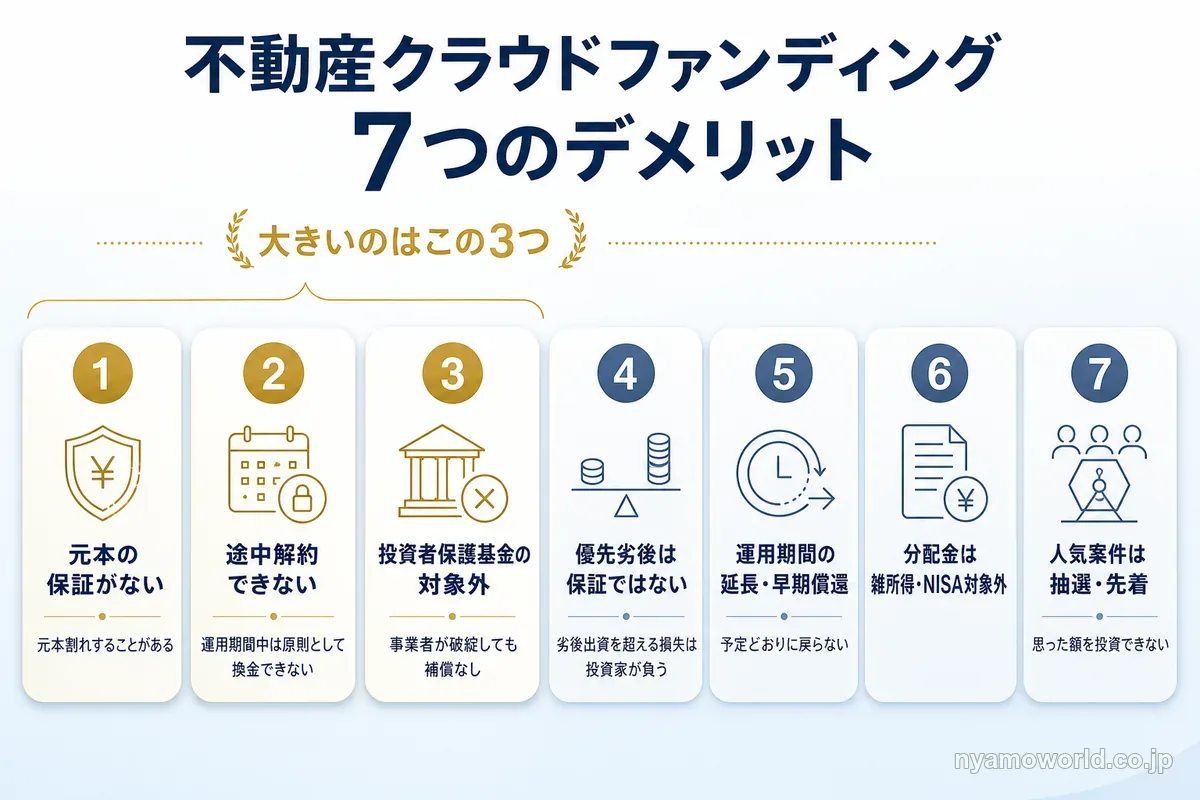
やめとけと言われる理由を分けると7つになり、どれも申込前に確かめる場所があります。
| デメリット | 起きること | 申込前に確かめる場所 |
|---|---|---|
| 元本の保証がない | 売却価格や賃料が想定を下回ると 元本が戻らない | 契約成立前書面の元本の記載・ 想定利回りの根拠 |
| 途中解約できない | 急にお金が要っても引き出せない | 書面の契約期間・ 解除・譲渡の定め |
| 事業者の破綻 | 分配や返還に影響が出る | 倒産隔離型かどうか・事業者の財務 |
| 優先劣後の限界 | 劣後出資を超える損失は 投資家が負う | 書面の信用補完の有無と内容 |
| 運用期間の延長・早期償還 | 戻る時期や 分配を受ける期間が変わる | 書面の契約期間・ 対象不動産の売却 |
| 税とNISA | 分配金は雑所得でNISAの対象外 | 自分の所得の額 |
| 抽選・先着で投資できない | 思った額を運用に回せない | 募集の方法・1人あたりの上限 |
7つとも許可を受けた事業者の案件にもあります。許可や登録は事業者を選別する仕組みで、元本や分配を約束するものではありません。
元本の保証がなく、元本割れすることがある
不動産クラウドファンディングは預金ではないので、元本の保証はありません。契約を結ぶ前に交付される書面(契約成立前書面)にも、元本の返還が保証されたものではない旨が書かれます。
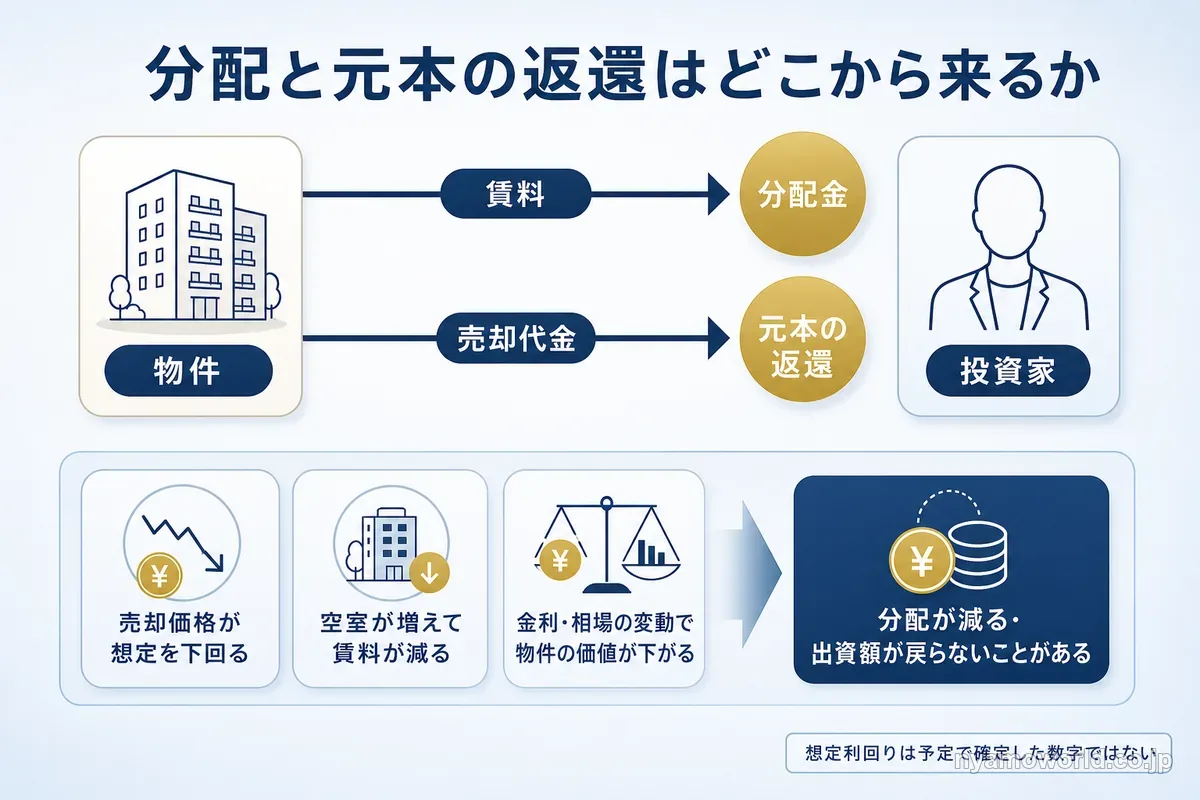
分配と元本の返還は物件の賃料と売却代金から行われます。次のようなときは分配が減り、出資した額が戻らないことがあります。
- 物件の売却価格が想定を下回る
- 空室が増えて賃料が減る
- 金利や相場の変動で物件の価値が下がる
募集の画面に出る想定利回りは予定で、確定した数字ではありません。想定利回りを示して勧誘する事業者は、それが予想に基づく不確実なものである旨と算定の根拠を書面に書くことになっています。
数字の大きさより想定利回りの根拠を書面で読んでから申し込みましょう。
運用期間中は原則として途中解約・換金できない
不動産クラウドファンディングは案件ごとに運用期間が決まっていて、原則として途中で解約したり持分を他人に譲ったりはできません。上場REITのように市場で売ることもできないので、急にお金が要っても引き出せません。
解約や譲渡ができるかどうかとその条件・手数料は、契約成立前書面に案件ごとに書かれます。解約や権利の譲渡ができない期間があるときも、その旨と内容が書面に書かれます。
契約の直後に考え直した場合は、契約成立時書面を受け取った日から8日を経過するまで書面で契約を解除できます(不動産特定共同事業法26条)。解除の書面を発した時に効力が生じ、損害賠償や違約金は請求されません。
8日を過ぎたあとは書面の解除の定めに従うので、運用期間が終わるまで使わないお金で投資するのが前提です。
事業者が破綻しても投資者保護基金の補償はない
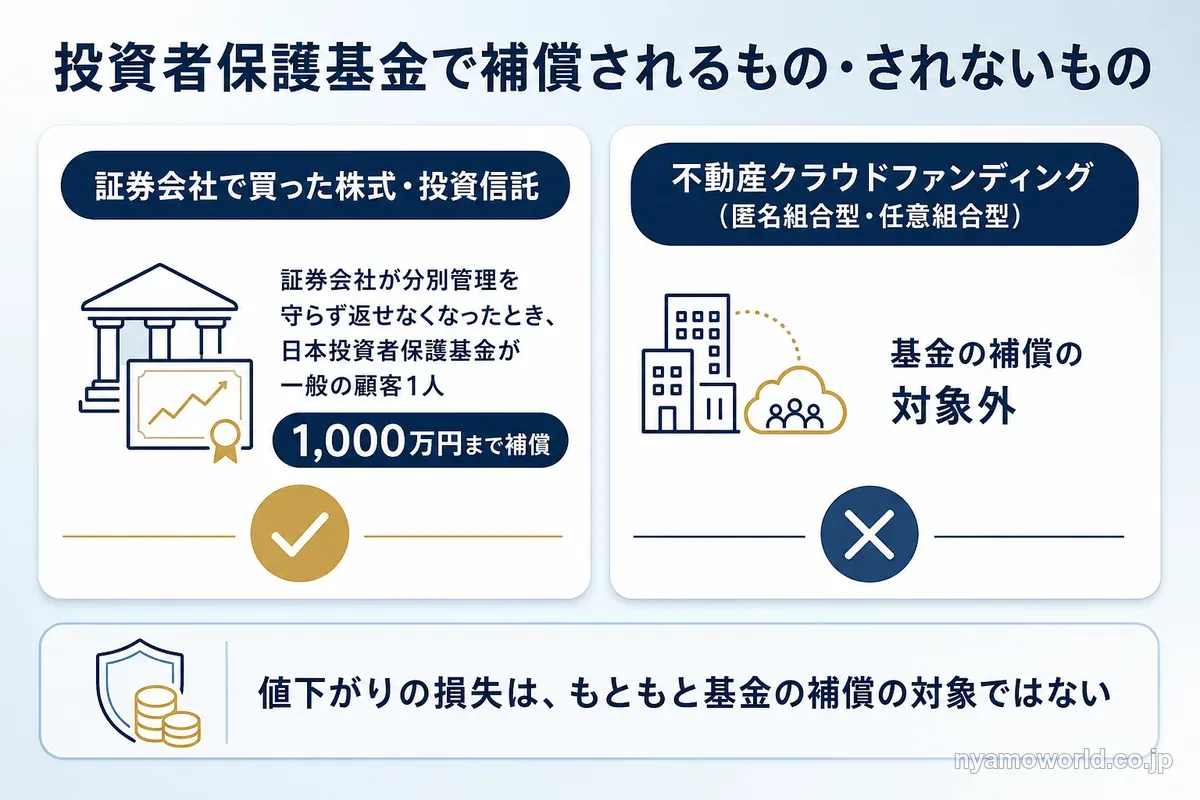
証券会社で買った株式や投資信託は、証券会社が分別管理を守らず返せなくなったときに日本投資者保護基金が一般の顧客1人1,000万円まで補償します。不動産クラウドファンディングはこの補償の対象外です。
基金の対象から外れるのは匿名組合契約や組合契約などの取引で、匿名組合型と任意組合型の不動産クラウドファンディングも含まれます(日本投資者保護基金)。値下がりの損失は、もともと基金の補償の対象ではありません。
不動産クラウドファンディングの多くは匿名組合型で、物件の所有権は投資家に移らず事業者の財産として運用されます。投資家が持つのは事業者から分配と出資の返還を受ける権利なので、事業者が破綻すると影響を受けます。
物件を特例事業者(特別目的会社)に持たせて、事業者本体の倒産から切り離す倒産隔離型の類型もあります。ただしすべての案件がこの型ではないので、申込前に次の2つを確かめておきましょう。
- 案件が特例事業者を使う倒産隔離型かどうか
- 契約成立前書面に書かれる事業者の財務の状況と分別管理を行っている旨
優先劣後は損失を和らげる仕組みで、保証ではない
優先劣後は事業者も劣後出資として出資し、損失が出たらまず劣後出資分から充てる仕組みです。投資家の出資は優先出資になり、元本が減るのを一定の範囲で和らげます。
優先劣後は法令で一律に決められた義務ではなく、案件ごとの契約で決まります。劣後出資の割合も案件ごとに違い、公的な一律の基準はありません。契約成立前書面の項目で近いのは、収益や出資の返還についての信用補完の有無と内容です。
たとえば劣後出資が全体の一部しかない案件で、物件の価値がその割合より大きく下がったとします。劣後出資分で吸収しきれなかった損失は、優先出資の投資家の元本から差し引かれます。
優先劣後があるから元本割れしない、とは考えないようにしましょう。
一定期間の賃料を固定するマスターリースも、借り上げる会社の経営に左右されます。賃料の下落を和らげる契約であって、元本を守るものではありません。
運用期間の延長や早期償還で、予定どおりに戻らないことがある
物件が予定の時期に予定の価格で売れないと、運用期間が延びることがあります。延びている間は出資したお金を引き出せず、使う予定だった時期に戻らないことも起こります。
反対に物件が早く売れると、予定より早く運用が終わる早期償還になります。元本が早く戻る一方で、想定していた期間の分配は受け取れません。
延長や早期償還が起きるかどうかは案件の契約によります。契約成立前書面では契約期間や対象不動産の売却、契約の解除と変更が説明されるので、延びても困らないお金かを考えてから申し込みましょう。
分配金は雑所得で、NISAが使えない
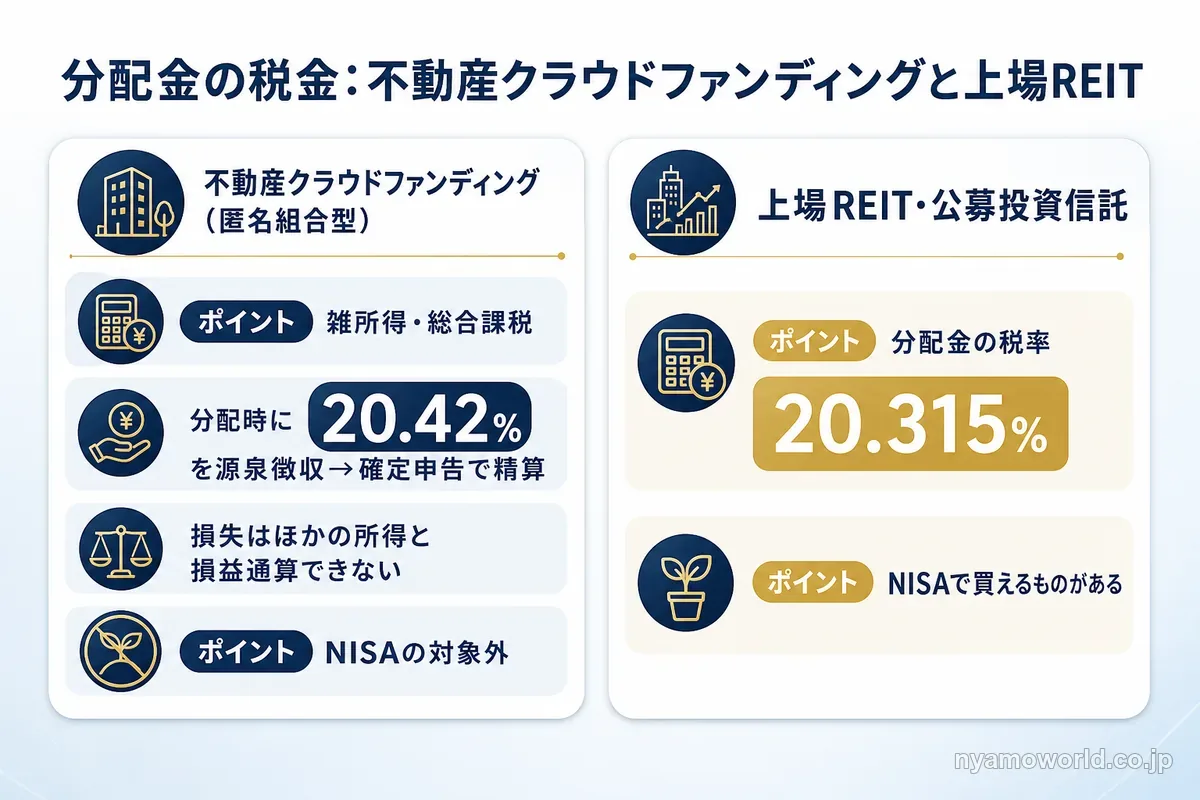
匿名組合型の不動産クラウドファンディングの分配金は雑所得です(国税庁 所得税基本通達36・37共-21)。分配のときに20.42%(所得税20%と復興特別所得税)が源泉徴収され、確定申告で精算します。
雑所得は給与などほかの所得と合わせて税率が決まる総合課税なので、所得が多い人ほど税率が上がります。上場REITや公募投資信託の分配金の税率は20.315%です。
元本割れで損失が出ても、雑所得の損失はほかの所得と損益通算できません。不動産特定共同事業法(不特法)の契約に基づく権利はNISAの対象商品でもないので、非課税の枠も使えません(金融庁 NISAの対象商品)。
儲からないと言われるのは、税で手取りが減ることに加えて、1件あたりの投資額が小さく積み上がりにくいことが重なるためです。
人気の案件は抽選・先着で、思った額を投資できない
1口1万円から申し込める案件が多く、少額で始めやすいのは確かです。ただ人気の案件は抽選や先着で決まり、申し込んでも投資できないことがあります。
外れると次の募集を待つことになり、そのお金はすぐには運用に回りません。小規模不動産特定共同事業の案件には、投資家1人あたり原則100万円までという上限もあります。
まとまった額を計画どおりに投資したい人には、1件ずつ申し込む手間がかかります。1万円からでも元本の保証がない点は同じなので、金額が小さいことを理由に書面を読まずに申し込まないようにしましょう。
不動産クラウドファンディングで損失が出る主な形
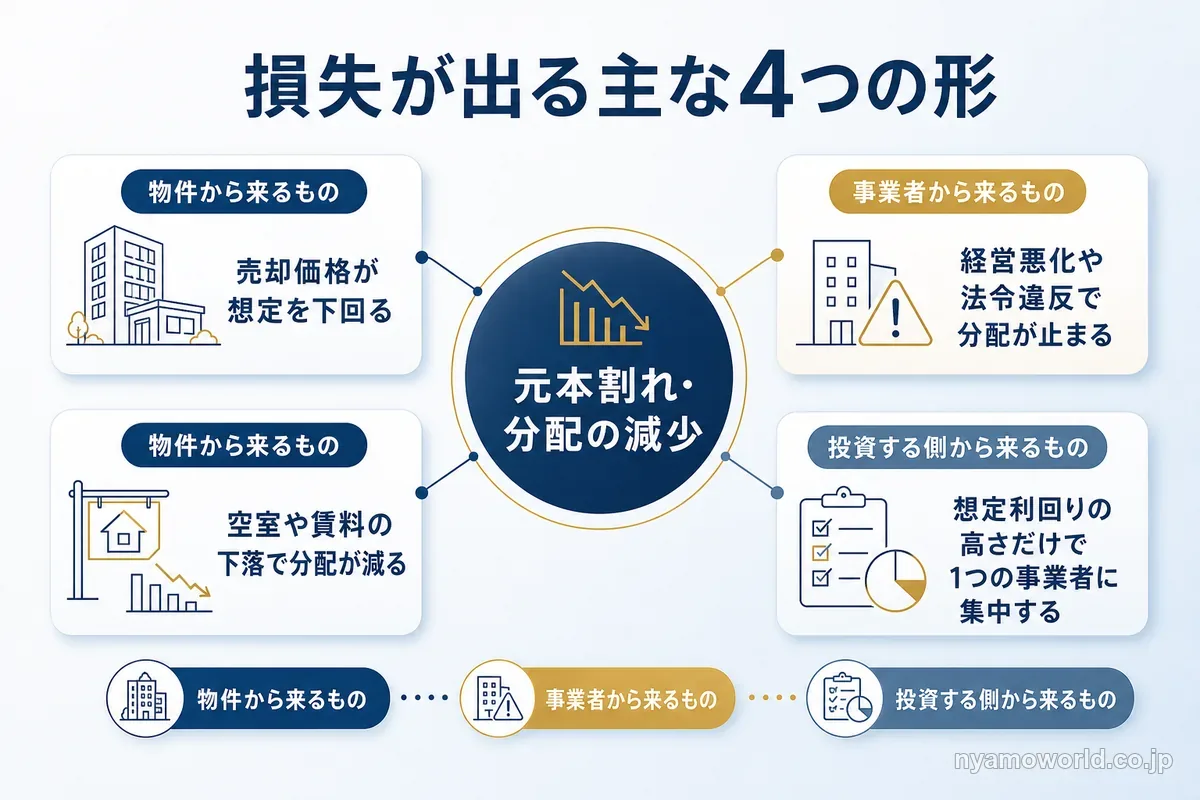
失敗につながる形は、物件・事業者・投資する側の3つから来る次の4つです。
物件の売却価格が想定を下回る
元本は最後に物件を売った代金から返されるので、売却価格が想定を下回ると元本割れにつながります。賃料より売却益を当てにした案件ほど、売却価格の影響が大きくなります。
想定利回りが高い案件は開発や売却益に頼るなど、不確かさが大きいことがあります。
空室や賃料の下落で分配が減る
入居者が退去して空室が続いたり賃料を下げたりすると、分配の原資が減ります。マスターリースがあっても、借り上げる会社の経営に左右される点は前述のとおりです。
事業者の経営悪化や法令違反で分配が止まる
事業者の経営が悪化したり法律に反する運営があったりすると、分配の停止や返還の遅れにつながることがあります。都道府県はこれまでに、次のような運営をした事業者に業務停止と指示の処分をしています。
| 公表 | 処分の理由になった運営 | 処分 |
|---|---|---|
| 東京都(2024年6月) | 契約成立前書面・契約成立時書面に対象不動産について事実と異なる記載をした 事業計画の見直しの説明が不十分なまま販売した | 業務停止30日間と指示 |
| 大阪府(2026年2月) | 案件ごとの専用口座で財産を管理せずほかの案件の財産と混在させた ある案件の財産を別の案件の支払いに流用した | 業務の一部停止60日間と指示 |
許可や登録は、運営がずっと正しく行われることまでは約束しません。書面の記載と分別管理を申込前に読むのはこのためです。
想定利回りの高さだけで1つの事業者に集中する
1つの事業者の案件にまとめて投資すると、その事業者の経営が悪化したときにすべての案件が影響を受けます。複数の事業者や案件に分散投資すれば1社の影響は小さくなりますが、元本の保証にならない点は同じです。
元本の返還が保証されていない契約なので、これらの形が重なれば元本割れは制度上起こりえます。
怪しい不動産クラウドファンディングを見分ける確認点
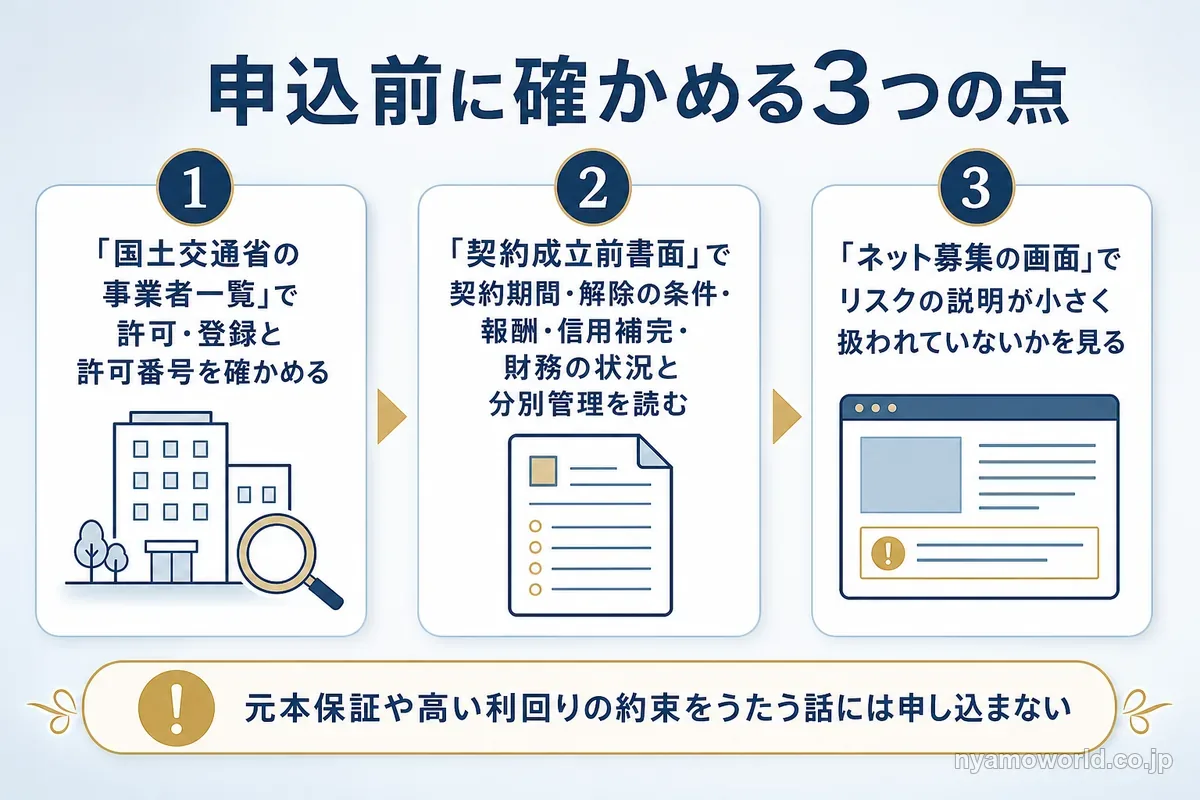
不動産クラウドファンディングそのものは、不動産特定共同事業法の許可や登録を受けた事業者が法律に基づいて行う仕組みで、怪しいものではありません。見分けるのは運営会社(事業者)と案件で、確かめるのは次の3点です。
国土交通省の一覧で許可・登録を確かめる
国土交通省は不動産特定共同事業法に基づく事業者の一覧で、許可を受けた事業者と小規模事業の登録を受けた事業者を公開しています(令和8年8月31日現在の一覧)。事業者の名前と許可番号が一覧と合うかを見ましょう。
建設業者・宅建業者等企業情報検索システムでも、不動産特定共同事業者を名前で検索できます。許可番号は契約成立前書面に書かれ、ネットで募集する事業者はホームページにも表示します。
契約成立前書面で条件とリスクを読む
事業者には、契約が成立するまでに契約成立前書面を交付して説明する義務があります。申込者が承諾すれば、書面は電子的な方法で提供されます。
書面で読んでおきたいのは次の項目です。
- 契約期間と対象不動産の売却
- 解除や脱退の可否・条件・手数料
- 権利を他人に譲れるかとその条件
- 事業者が受け取る報酬
- 収益や出資の返還についての信用補完の有無と内容
- 事業者の財務の状況と分別管理を行っている旨
- 元本欠損が生じるおそれがあるときはその旨
書面を読んでも契約期間や解除の条件が分からない案件は、申し込む前に事業者に問い合わせて答えが得られるまで待ちましょう。
ネットでの募集に必要な情報開示を見る
ネットで募集する事業者には、案件の財務状況・事業計画・資金の使い道を審査することが求められます。損失が出る要因や損失の負担・権利の譲渡などの重要事項は、ほかの事項と著しく異ならない大きさで画面に表示することになっています。
募集の画面でリスクの説明が小さく扱われていないかを見ておきましょう。
国土交通省は、投資の前にまず業者の許可・登録の状況を確かめるよう呼びかけています(国土交通省の注意喚起)。必ずもうかるとの説明があったり投資リスクの説明がなかったりしたら、その場で判断せずに専門家に相談するよう案内しています。
一覧で許可や登録を確かめられない相手や、元本保証や高い利回りの約束をうたう話には申し込まないようにしましょう。制度の全体は国土交通省 不動産特定共同事業(FTK)法の概要で見られます。
見分ける決め手は国の一覧と契約成立前書面です。
不動産クラウドファンディングが向かない人・向く人
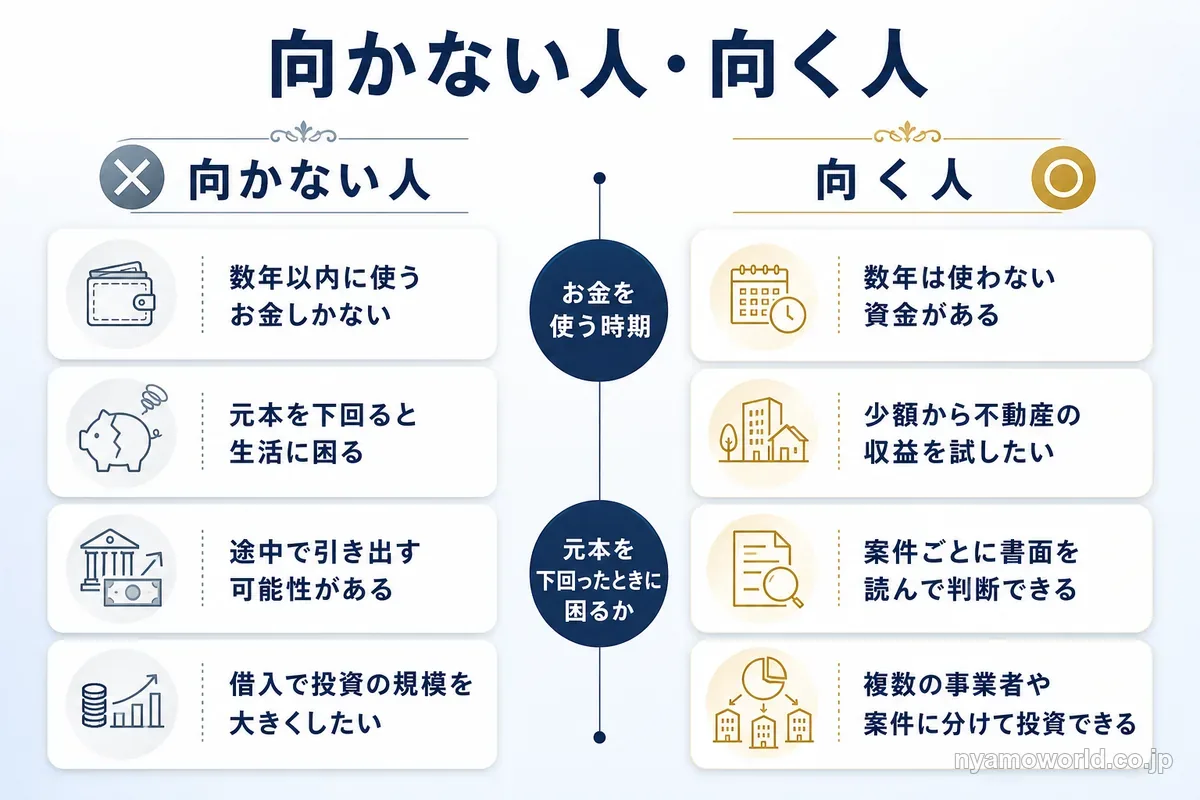
不動産クラウドファンディングが合うかどうかは、お金を使う時期と元本を下回ったときに困るかで分かれます。
| 向かない人 | 向く人 |
|---|---|
| 数年以内に使うお金しかない | 数年は使わない資金がある |
| 元本を下回ると生活に困る | 少額から不動産の収益を試したい |
| 途中で引き出す可能性がある | 案件ごとに 書面を読んで判断できる |
| 借入で投資の規模を 大きくしたい | 複数の事業者や案件に 分けて投資できる |
向かない人の欄に当てはまるなら、投資しないのが答えです。預金や積立のままで構いません。
換金のしやすさやNISAを重視するなら、ほかの不動産の器と次の3点で比べてみましょう。
| 器 | 換金性 | 投資者保護基金 | NISA |
|---|---|---|---|
| 不動産クラウドファンディング | 低い | 対象外 | 対象外 |
| 上場REIT | 高い(市場で売買) | 証券会社経由なら対象の枠組み | 成長投資枠で買える |
| 公募投資信託 | 商品による | 証券会社経由なら対象の枠組み | 要件を満たすものは買える |
| 不動産小口化商品 | 低い(持分の譲渡に制約) | 対象外 | 対象外 |
| 現物不動産投資 | 低い | ― | 対象外 |
すぐ換金できることを重視するなら上場REITが合います。同じ不特法の商品で、1口100万〜1,000万円程度と最低額が大きいのが不動産小口化商品です(不動産小口化商品とは|仕組み・危険性・相続税評価の見直し)。
運用期間中に動かせない投資を、通貨と地域でも比べる
運用期間中に動かせないことと元本の保証がないことは、不動産小口化商品や一定期間の解約が制限される投資信託にも共通します。違いが出るのは次の3つです。
- 通貨(円かドルか)
- 地域(国内か海外か)
- 器(不特法の契約か金融商品取引法の公募投資信託か)
個人が買える器の全体はオルタナティブ投資とは|富裕層が使う理由と、個人が買える器・選ぶ前の注意点で比べています。
ドル建ての米国の住宅用地に投資する公募投資信託
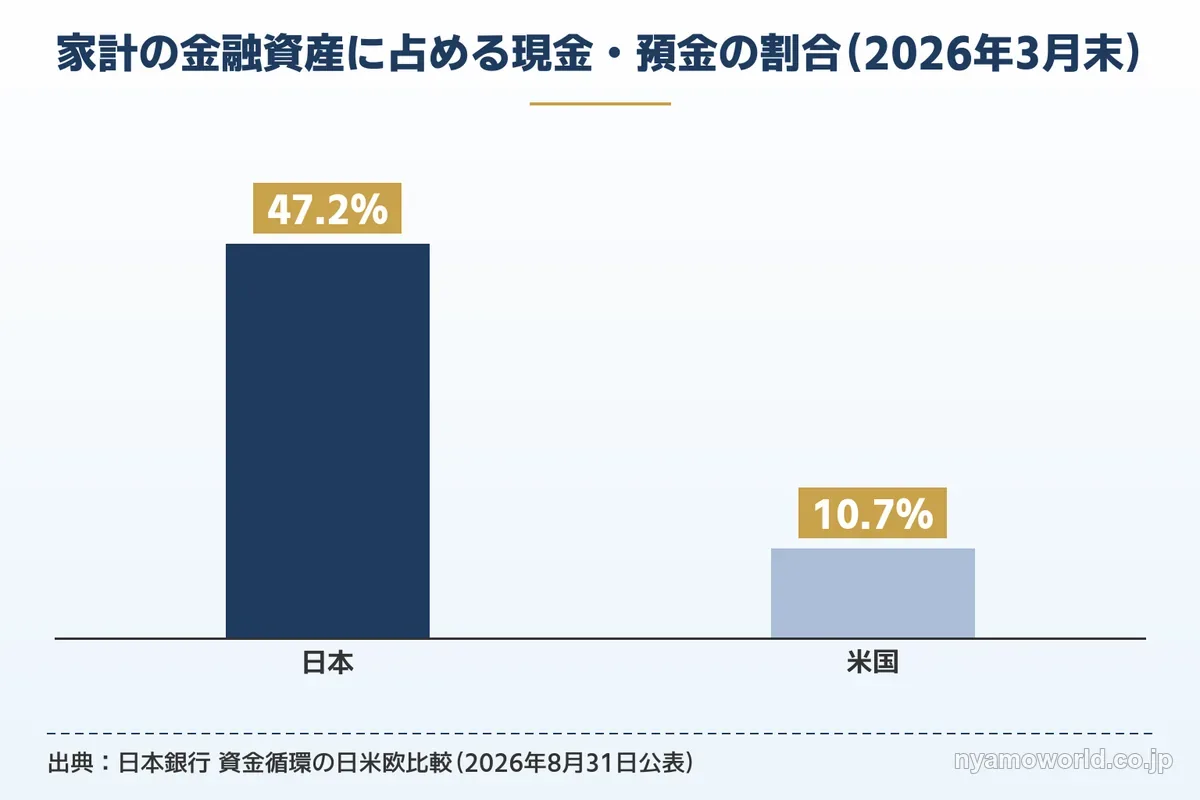
日本の家計の金融資産は2026年3月末で現金・預金が47.2%を占め、米国の10.7%と比べると円の預金に偏っています(日本銀行 資金循環の日米欧比較・2026年8月31日公表)。国内の不動産クラウドファンディングは円建てで、国内の不動産市況に左右されます。
円の預金が中心の人が円建ての国内不動産を足しても、資産が円に偏っていることは変わりません。
ドル建ての実物資産に個人が投資する方法の1つに、米国の住宅用地に投資するケイマン籍の公募の外国投資信託があります。不特法の契約ではなく、金融商品取引法の有価証券届出書を提出した公募の投資信託という器です。
| 比べること | 不動産クラウドファンディング (匿名組合型) | 米国の住宅用地に投資する 公募投資信託 |
|---|---|---|
| 器 | 不特法の契約 | 公募の外国投資信託 (ケイマン籍) |
| 通貨 | 円 | ドル |
| 投資する対象 | 国内の不動産が中心 | 米国の住宅用地 |
| 途中の換金 | 原則として運用期間中はできない | 運用開始後の一定期間は 解約が制限される |
| 元本 | 保証はない | 元本保証型の商品ではない |
途中で動かせない点は同じで器と通貨と地域が違うので、比べる軸がそろいます。器の違いの詳細は海外不動産投資のファンドとは|3つの器の違いと個人が買えるもの・選び方で見られます。
この投資信託も、不動産市況・金利・為替相場・流動性と投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後の一定期間は途中で換金しにくく、円に戻すときの金額は為替相場で変わります。
換金性・為替・費用の弱点はUSマイホームファンドのデメリット|換金性・為替・費用の弱点と向かない人で詳しく見られます。費用とリスクは記事の最後に表示される留意事項(費用とリスクの説明)で確かめられます。
数年以上使わないお金があり円以外の資産も持ちたい人は、比べる価値があります。数年以内に使うお金しかない人や元本を下回ると困る人には、どちらの器も合いません。不動産クラウドファンディングで目的が足りている人は、そのままで構いません。
セミナーで専門家に確かめること
この記事で分かるのは、どちらも運用期間中に動かせないことと器・通貨・地域の違いまでです。次の4つは記事だけでは確かめきれません。
- 自分の資金の額と使う時期に解約が制限される器が合うか
- 為替の動きで円に戻したときの金額がどう変わるか
- 最新の募集の条件と費用
- 米国の住宅市場と投資先の開発現場の今の状況
主催者は、米国市場や開発現場の最新状況などウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。回によっては後半で具体的な選択肢の紹介があり、商品の紹介を含むセミナーです。
当サイトはこのセミナーの申込などに応じて紹介報酬を受け取ることがあり、監修者は主催会社の外務員です。
紹介先のセミナーの形は次のとおりです(2026年10月時点)。
- オンライン(Zoom)で参加費は無料
- 開催回は12:00〜13:00の60分
- 投資経験や資産額などの参加条件の記載はない
- 申込には電話番号と今後の情報提供への同意が必要
- 参加しただけでは購入にならない
- 無理な勧誘はありません(主催者の案内)
申込の手順と勧誘の有無はUSマイホームファンドの無料セミナーとは|内容・勧誘の有無・申込前に知ることで見られます。
最新の条件と市場の状況を当日の解説で聞いておけば、自分に合うかを資金を動かす前に判断できます。
円建て・国内の案件だけで決める前にドル建ての米国の住宅用地とも比べておきたい人には、まずこの無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産クラウドファンディングのデメリットに関するよくある質問
- 不動産クラウドファンディングはやめとけと言われるのは本当ですか?
-
誰にでも当てはまるわけではありません。元本の保証がないこと・運用期間中は原則として途中解約できないこと・事業者が破綻しても投資者保護基金の補償がないことの3つは、仕組みから来ます。数年以内に使うお金や減ると生活に困るお金で投資するなら、やめとけが当てはまります。
- 不動産クラウドファンディングで元本割れは起こりますか?
-
元本割れは制度上起こりえます。契約を結ぶ前に交付される書面には、元本の返還が保証されたものではない旨が書かれます。事業者の業務や財産の状況の変化、金利や相場の変動で元本欠損が生じるおそれがあるときも、その旨が書面に書かれます。申込前にこの記載を読んでおきましょう。
- 不動産クラウドファンディングは怪しいのですか?
-
仕組みそのものは不動産特定共同事業法に基づくもので、怪しいものではありません。見分けるのは事業者と案件です。国土交通省の許可・登録業者の一覧で事業者の名前と許可番号を確かめ、契約成立前書面で契約期間と解除の条件を読みましょう。必ずもうかるという説明があれば、その場で決めないことです。
- 不動産クラウドファンディングは儲からないって本当ですか?
-
想定利回りどおりに受け取れるとは限らず、手取りは税で減ります。想定利回りは予想に基づく不確実なもので、分配金は雑所得として給与などと合わせて課税されます。人気の案件は抽選や先着で投資できないことがあり、1件あたりの投資額も積み上がりにくいです。手取りは税引後の金額で考えましょう。
- 途中解約は一切できないのですか?
-
原則としてできませんが、案件によっては解約や権利の譲渡の定めがあります。できるかどうかとその条件・手数料は、契約成立前書面に案件ごとに書かれます。解約や譲渡ができない期間があるときも、その旨と内容が書面に書かれます。急に使う予定のあるお金は入れないのが前提です。
- クーリング・オフはできますか?
-
できます。契約成立時書面を受け取った日から8日を経過するまでは、書面で契約を解除できます(不動産特定共同事業法26条)。解除の書面を発した時に効力が生じ、損害賠償や違約金は請求されません。小規模不動産特定共同事業の契約にも同じ規定が適用されます。
- 1万円からなら失敗しても大丈夫ですか?
-
いいえ。金額が小さくても元本の保証がない点は同じです。元本割れすれば戻る額は減り、運用期間中は原則として引き出せません。生活費や数年以内に使うお金は入れず、減っても困らない額で始めましょう。1万円でも契約成立前書面を読んでから申し込むことが大切です。
- 複数の事業者や案件に分ければ安全ですか?
-
分けても元本の保証にはなりません。1つの事業者の経営が悪化したときの影響は小さくなります。ただしどの案件にも元本の保証はなく、事業者が破綻したときに投資者保護基金の補償がない点も同じです。分ける前に、それぞれの事業者の許可と書面を確かめましょう。
- 想定利回りが高い案件は危ないですか?
-
利回りが高いだけで危ないとは決まりませんが、不確かさが大きい案件があります。開発や売却益に頼る案件は、売却価格が想定を下回ると分配と元本の両方に響きます。想定利回りを示して勧誘する事業者は、それが不確実である旨と算定の根拠を書面に書きます。数字の大きさより根拠を読みましょう。
- 分配金に確定申告は必要ですか?
-
人によって必要になります。匿名組合型の分配金は雑所得で、20.42%が源泉徴収されたあと確定申告で精算するのが基本です。給与を1か所から受け、給与の全部が源泉徴収の対象となる人は、給与所得と退職所得以外の所得の合計が20万円以下なら申告不要の規定があります(国税庁 No.1900)。それ以外の人は申告が必要になる場合があります。
- ソーシャルレンディングとは何が違いますか?
-
根拠の法律と仕組みが違います。不動産クラウドファンディングは不動産特定共同事業法の許可や登録を受けた事業者が、不動産の賃料や売却益を分配します。貸付型のソーシャルレンディングは第二種金融商品取引業と貸金業の登録を受けた事業者が、匿名組合出資で集めたお金を貸し付ける仕組みです。
まとめ
不動産クラウドファンディングのデメリットは仕組みから来るもので、許可を受けた事業者の案件にも共通します。
| 確かめること | 押さえる点 |
|---|---|
| 元本 | 保証はない。 劣後出資を超える損失は投資家が負う |
| 途中解約 | 原則できない。 クーリング・オフは契約成立時書面の受領から8日 |
| 事業者 | 破綻しても投資者保護基金の補償はない。 許可は国土交通省の一覧で確かめる |
| 税 | 分配金は雑所得でNISAの対象外 |
数年以内に使うお金や減ると困るお金しかないなら、申し込まずに預金や積立に置いたままにしましょう。数年使わない資金があるなら、許可と書面を確かめてから金額を決めましょう。
運用期間中に動かせない点が同じでも、円建て・国内の案件だけでは通貨と地域の偏りは変わりません。ドル建ての米国の住宅用地も比べる候補に入れて、自分の資金と時期に合うかを専門家の解説で確かめてから決めたい人には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。