最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
知人の紹介で会った担当者からオルタナティブ投資の私募ファンドを勧められた。SNSの投資の勉強会で、講師にプロ向けの運用枠を持ちかけられた。聞き慣れない言葉に高い利回りが並び、怪しい話なのか断ってよいのかを決めきれない。
オルタナティブ投資は株式・債券以外の投資対象をまとめた呼び名で、年金積立金を運用するGPIFも2013年度から資産の一部を投じています。一方でプロ向けや特別扱いを装ってお金を集める詐欺の手口を金融庁や警察庁が公表しています。
名前だけで怪しいとは言えず、怪しいかどうかを分けるのは売り手の登録と商品の条件です。公的機関が注意を呼びかける勧誘の話と、契約の前に確かめる5つの点、迷ったときの相談先を順に見ていきましょう。帰りの電車でもスマホで金融庁の登録一覧を開けば、返事をする前に売り手が登録業者かを自分で確かめられます。断るときも理由を持って断れます。
分散先を広げること自体に関心があるなら、米国の住宅用地に投資する公募ファンドのように、有価証券届出書が公開されている商品で投資する道もあります。そのファンドのセミナーはオンライン(Zoom)で60分ほど、参加費は無料で、無理な勧誘はありません(主催者の案内)。株式・債券以外に実物資産も持ちたい人には、まずセミナーで仕組みと注意点を聞くことをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
オルタナティブ投資は怪しいのか
オルタナティブ投資が何を指す言葉なのかと、名前だけで怪しいと決められない理由が分かります。手元の資料のどこを疑えばよいかを自分で決められるようになります。
取引先の会合で年金も使っている投資だと私募ファンドの資料を渡されても、オルタナティブという言葉そのものを疑う必要はありません。疑うべきは中身と売り手を確かめさせない話のほうで、名前より売り手を見るのがおすすめです。
オルタナティブ投資は株式・債券以外の投資対象の総称
オルタナティブ投資は1つの商品や制度の名前ではなく、上場株式・債券に代わる投資対象をまとめた呼び名です。
中身は性質の違う5つの系統に分かれ、収益の源もリスクもそれぞれ違います。
| 系統 | 具体例 | 収益の源 |
|---|---|---|
| プライベート・エクイティ | 未上場企業の株式・ベンチャー・バイアウト | 企業価値を高めて上場やM&Aで売る値上がり益 |
| ヘッジファンド | ロング・ショート・グローバルマクロなど | 空売りやレバレッジで相場の上下によらない収益を狙う |
| 実物資産 | 不動産・インフラ・再生可能エネルギー | 賃料・使用料・売電収入と資産価値の上昇 |
| プライベート・デット | ファンドなどが非上場企業に貸すローン | 貸付の金利収入 |
| コモディティ | 金・原油・穀物など | 商品価格の変動(利息や配当は生まない) |
未上場企業の株と金の現物では、値動きの理由も換金のしかたもまったく別の商品です。勧められた話がどの系統に当たるのかを先に押さえておくと、資料の読み方が定まります。種類ごとの特徴と個人が買える器はオルタナティブ投資とはの記事で詳しく見られます。
年金積立金を運用するGPIFも2013年度から投資している
年金積立金を運用するGPIFがオルタナティブ資産に投資しているのは本当です。ただし上限は資産全体の5%で、2026年3月末時点の割合は1.74%です。
| 項目 | GPIFの数字 |
|---|---|
| 投資を始めた年度 | 2013年度 |
| 第5期中期計画(2025〜2029年度)の上限 | 資産全体の5% |
| 対象の資産 | インフラストラクチャー・プライベート・エクイティ・不動産 |
| 時価総額(2026年3月末) | 5兆2,067億円 |
| 年金積立金全体に占める割合(2026年3月末) | 1.74% |
GPIFは長期の投資家で豊富な流動性資産を持っているので、あえて流動性の低い資産を組み入れて運用の効率を上げると説明しています(GPIFのオルタナティブ資産の運用)。GPIF自身もこうした資産は個別性が強く、投資の前後のリスク管理が重要な課題だと書いています。
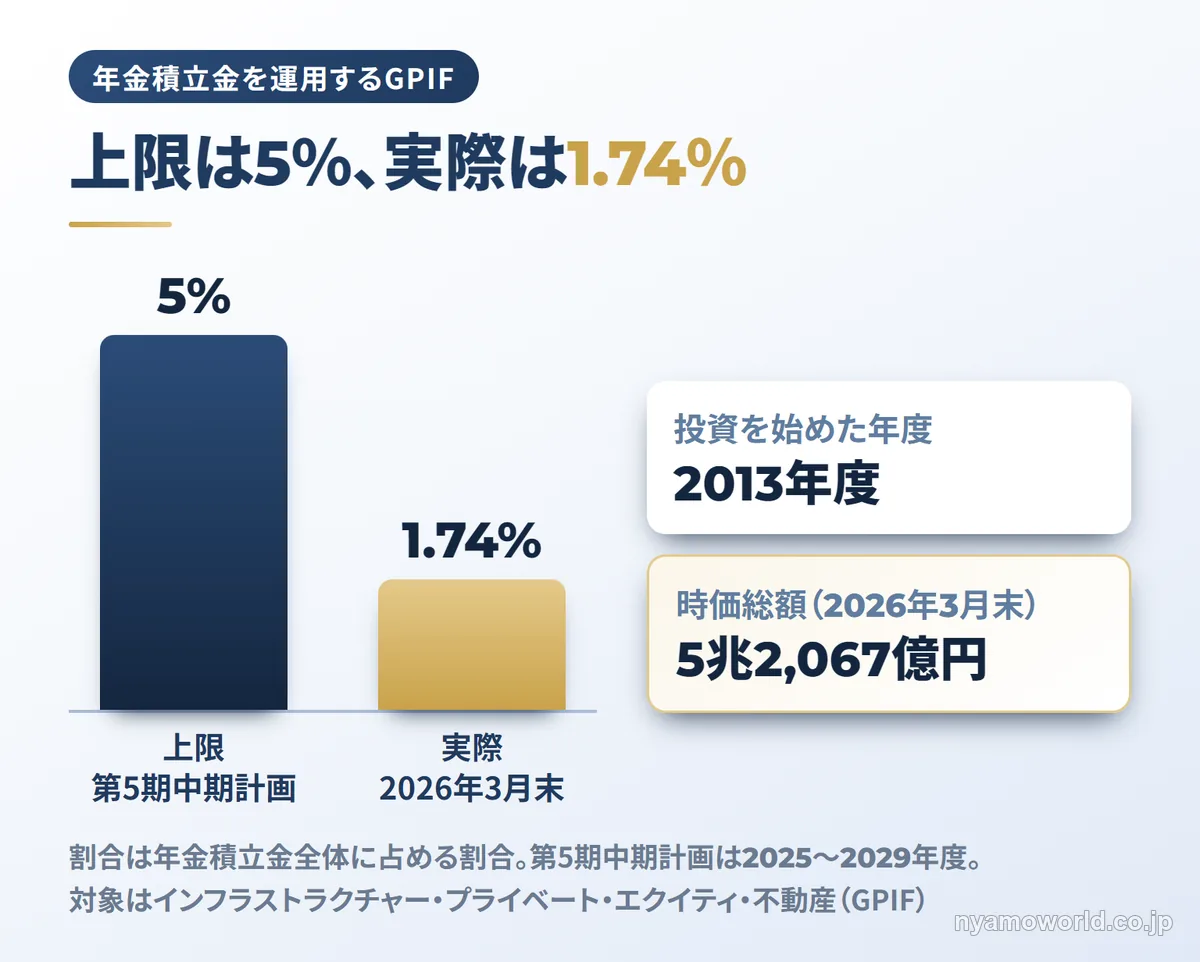
機関投資家が使っているから大きく入れてよい、という話にはなりません。勧誘で年金も使っていると聞いたら、GPIFでも上限5%で実際は1.74%という数字を思い出すと冷静に聞けます。
怪しいかどうかは分類ではなく商品と売り手で決まる
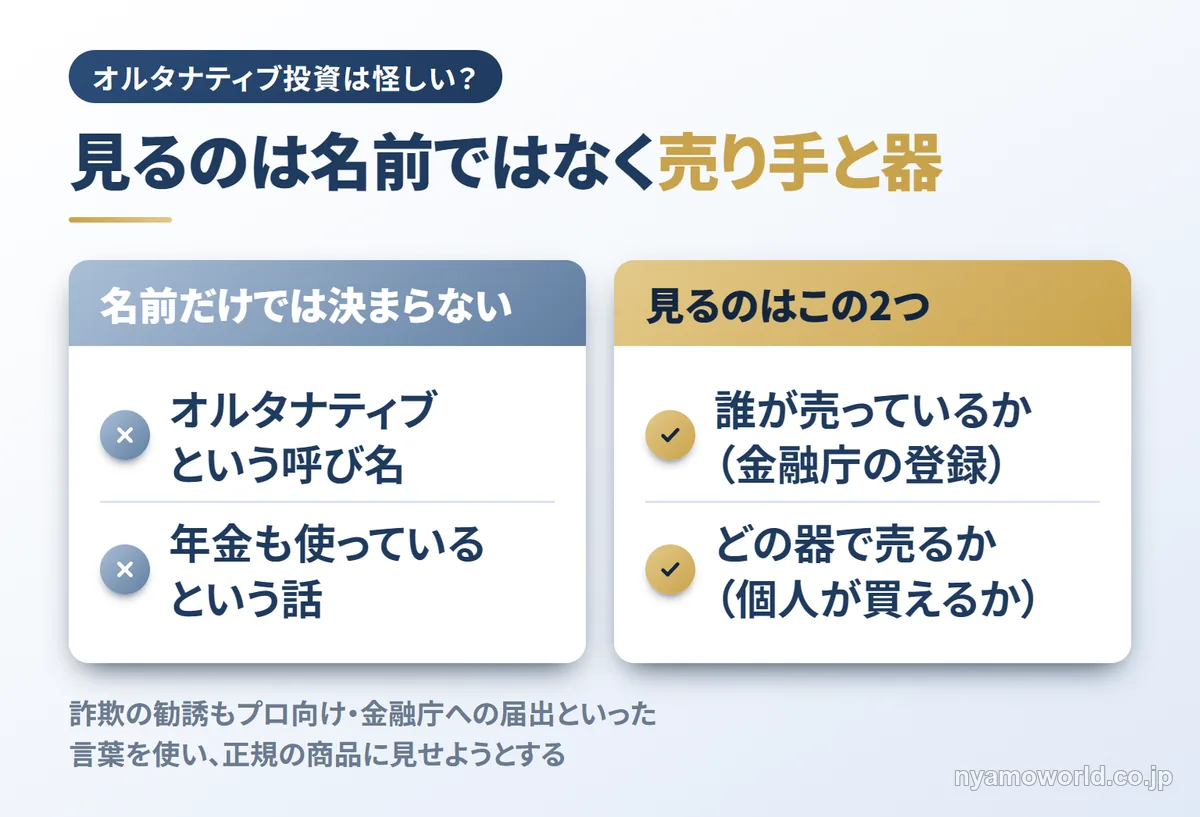
同じオルタナティブ投資でも、誰でも買える商品から一般の個人は原則入れないプロ向けの商品まで幅があります。
公募投資信託や上場REITは一般の個人が証券会社で買えます。届出だけで運用できる適格機関投資家等特例業務のファンドには、一般の個人は原則として出資できません。
詐欺の勧誘もプロ向けや金融庁への届出といった言葉を使い、正規の商品に見せようとします。だから見るのは名前ではなく、誰がどの器で売っているかです。
オルタナティブ投資のデメリットと怪しいと言われる理由
オルタナティブ投資が怪しいと感じられる4つの理由が分かります。そのうち3つは正規の商品にもあるデメリットだと分かれば、手元の話で疑う所を絞れます。
中身が見えにくい・すぐに換金できない・費用が何段階もかかる、の3つは商品の性質で、それ自体は違法ではありません。やっかいなのは、この見えにくさを詐欺の勧誘も使うことです。
運用を始めて半年たっても報告書が届かず、問い合わせたら運用期間中は解約できない契約だと言われた人がいるとします。契約前の書面に換金の条件が書いてあれば、それが正規の条件かどうかを自分で確かめられます。換金できない期間があること自体は怪しさの証拠になりません。怪しいのはその条件を契約前の書面で見せない売り手です。
中身の情報と値動きが外から見えにくい
オルタナティブ資産は価格の算出が月次や四半期で、開示される情報も上場株・債券より少なめです。
| 切り口 | 上場株・債券 | オルタナティブ資産 |
|---|---|---|
| 換金のしやすさ | 高い | 低い(売買の成立に時間がかかる) |
| 株式・債券との相関 | 比べる基準の側 | 低いとされる |
| 価格の算出 | 日次 | 月次・四半期が一般的 |
| 開示される情報 | 多い(目論見書・有価証券報告書など) | 少ない |
価格が月に1回しか出ないと値動きが平らに見え、株式・債券との相関が実際より低く見える面もあります。資料のグラフがなだらかでもそれだけで安全とは読めません。
海外の大手運用会社も日本向けの重要事項で、オルタナティブ資産への投資は多くの場合きわめて投機的だと注記しています。レバレッジで損失のリスクが増える場合や、売却や撤退が制限される場合があるとも書いています。
換金できない期間があり、すぐに引き出せない
お金をすぐに引き出せないのは、器によっては正規の条件です。
| 器 | 換金のしやすさ |
|---|---|
| 公募投資信託 | 高い(原則として毎営業日に解約できる。一部にクローズド期間あり) |
| 上場REIT・上場インフラファンド | 高い(取引所で売買する) |
| 不動産クラウドファンディング | 低い(やむを得ない事由を除き中途解約できない事業者や、3.3〜5.5%の換金手数料で換金できる事業者がある。2026年10月時点) |
| ソーシャルレンディング | 低い(運用中に中途解約できない事業者がある) |
| 私募ファンド | 低い(運用期間の満了まで拘束されるのが一般的) |
換金しにくい器を選ぶなら、運用期間中に使わないお金で投資することが前提になります。不動産クラウドファンディングで中途解約できない事業者がある点は、不動産クラウドファンディングのデメリットの記事で詳しく見られます。
費用が何段階にもかかる
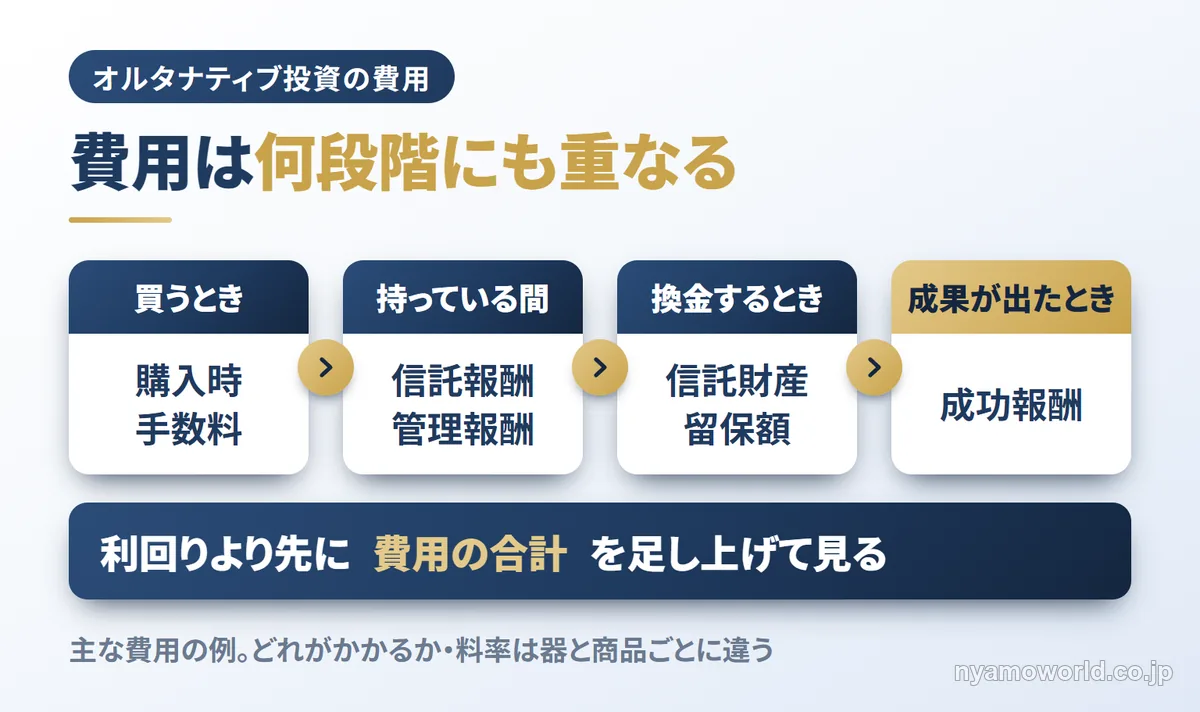
オルタナティブ投資の費用は買うとき・持っている間・換金するとき・成果が出たときのように何段階にも重なり、合計が見えにくくなります。
| 器 | 主な費用 |
|---|---|
| 公募投資信託 | 購入時手数料・信託報酬・信託財産留保額 |
| 上場REIT・上場インフラファンド | 売買委託手数料・運用報酬(分配の前に差し引かれる) |
| 不動産クラウドファンディング | 事業者が定める出資時・運用中・償還時の手数料 |
| ソーシャルレンディング | 表面利回りから差し引かれる手数料 |
| 私募ファンド | 管理報酬・成功報酬など |
料率は器と商品ごとに違います。表面の利回りが高く見えても、差し引かれる費用が多ければ手元に残る額は減ります。資料に並んだ費用を合計でいくらになるかまで足し上げて見ておきましょう。
オルタナティブの名前を使う詐欺がある
オルタナティブ投資の名前や形を借りる詐欺はあります。
金融庁は証券口座を装ったスマホのアプリで、最初は出金に応じてまとまった額になると出金を断る手口を公表しています。警察庁も一度だまされると詐欺と気付くまで何度も振り込み、1,000万円以上の高額の被害になることもあると呼びかけています。
中身が見えにくく換金に時間がかかる商品の形を借りられると、出金できないのが条件なのか詐欺なのかを外から見分けにくくなります。被害に気付くのが遅れやすいのはこのためです。
オルタナティブ投資の勧誘で疑うべき話
金融庁・政府広報・警察庁・国民生活センターが注意を呼びかけている勧誘の型と、疑う理由が分かります。勧誘の場でどの言葉が出たら返事を止めればよいかを決めておけます。
金融庁に寄せられた投資詐欺の相談は、2023年1月〜2024年12月の2年間で15,054件ありました。そのうち12,526件(83.2%)は何らかの被害を受けた相談です。どちらも投資詐欺全体の数字で、オルタナティブ投資に限った件数ではありません。
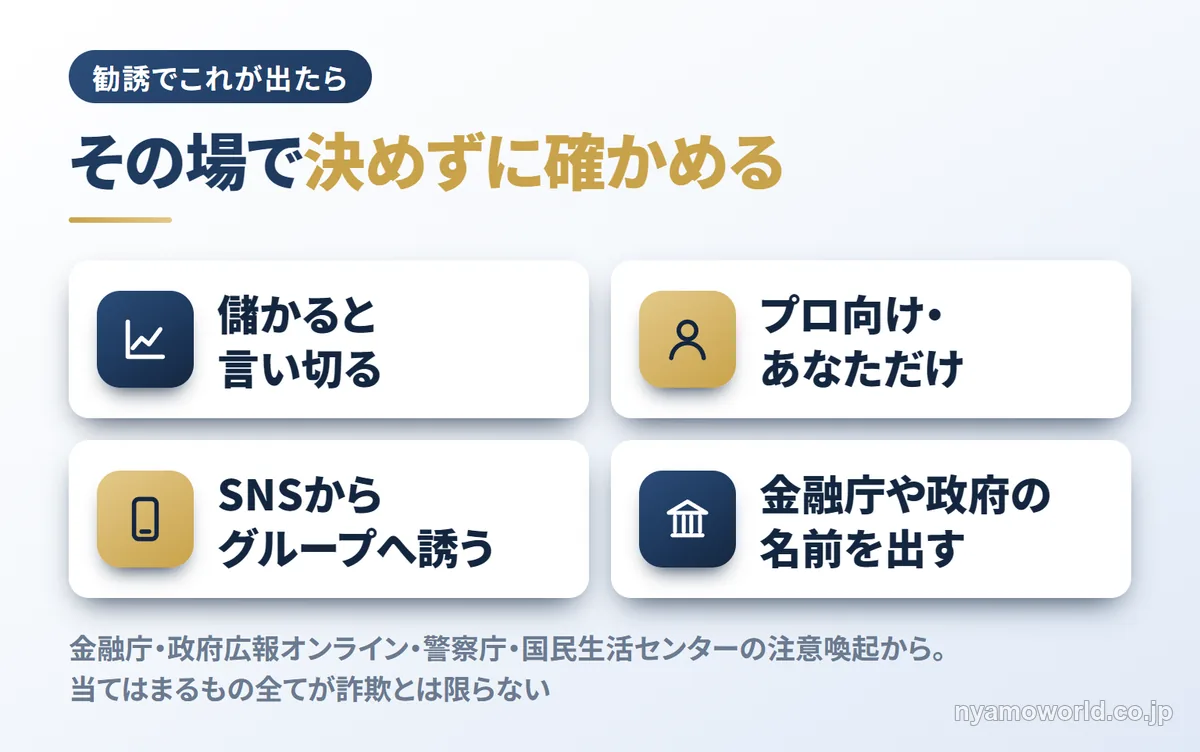
疑う話は次の4つです。
- 儲かると言い切る
- プロ向けやあなただけと特別扱いする
- SNSや無料の勉強会からグループチャットへ誘う
- 金融庁や政府の名前を出す
金融庁は当てはまるもの全てが詐欺とは限らないとも書いています。それでも4つのどれかが出たらその場で決めずに確かめる、と決めておけば十分です。SNSのグループで講師にプロ向けの運用枠を勧められている会社員でも、この4つを手元に置けば追加の入金の前に自分で立ち止まって確かめられます。
儲かると言い切る勧誘
「必ずもうかる」「元本は保証されている」と言い切る勧誘は疑います。
金融商品は経済の状況によって収益が出なかったり、元金を割り込んだりすることがあります。不確かなことを断定したり確実だと誤解させたりして勧誘することは法律で禁じられています(金融商品取引法第38条第2号)。広告でも利益の見込みについて人を大きく誤解させる表示は禁じられています(第37条)。
2025年のSNS型投資詐欺でも、必ずもうかる・元本保証といった文言を含む広告が使われていました(警察庁)。言い切りの強さは安心の材料ではなく、疑う材料として受け取ります。
プロ向け・あなただけと特別扱いする話
一般の個人がプロ向けの商品を勧められることは原則ありません。特別扱いの話が出たら疑います。
金融庁はプロ投資家向けの口座や運用手法を特別に提供すると偽る手口を挙げています。政府広報オンラインも、未公開株や私募債を幅広い投資家に勧誘することは一般的に考えられないと書いています。手口の例には発電設備の土地の権利のような権利の取引や、金融庁に届出をした業者だと信頼させるプロ向けファンドも並んでいます。
届出だけで運用できる適格機関投資家等特例業務のファンドに出資できる個人は、投資性金融資産1億円以上で証券口座を開いてから1年が過ぎている人です。この範囲の外の人に勧誘するには登録が要り、登録なしの勧誘は無登録営業に当たります。警察庁もあなただけと言われたら注意するよう呼びかけています。
届出をした業者の見分け方は私募ファンドは怪しい?の記事で詳しく見られます。土地の権利を買う話ならランドバンキングは詐欺?の記事も参考になります。
SNSや無料の勉強会からグループチャットへ誘う話
グループのやりとりと最初の小さな利益で信用させ、大きな入金のあとで連絡が途絶えるのがSNS型投資詐欺の流れです。警察庁は手口の一例を次の7段階で示しています。
- SNSの広告をタップする
- グループに招待される
- サクラが儲かっていると投稿する
- 投資家やアシスタントを名乗る人から振込を指示される
- 偽の利益を表示され、その一部が少額だけ口座に振り込まれる
- 高額の偽の利益を表示され、全額を引き出すための手数料などを求められる
- 突然連絡が途絶える
金融庁の事例でも、講師や先生やアシスタントが投資を指南してサクラが場を盛り上げます。しばらくは利益が出て出金もできるように装い、そのあとで高額の入金をさせます。最初の出金は安全の証拠になりません。
警察庁が公表しているSNS型投資詐欺の認知件数と被害額は次のとおりです。
| 期間 | 認知件数 | 被害額 |
|---|---|---|
| 2025年(確定値) | 9,523件 | 1,288.0億円 |
| 2026年1〜8月(暫定値) | 7,097件 | 937.4億円 |
2025年は最初の接触の約8割がバナーなどの広告とダイレクトメッセージでした。国民生活センターも、セミナーやSNSで若い人に投資話を持ちかけて消費者金融などから借り入れまでさせる類型を挙げています。
警察庁は著名人が無料で投資教室を開くことは基本的にないと書いています。これは著名人の名前を使った教室の話で、登録業者が開くセミナーを詐欺だとするものではありません。セミナーの見分け方は投資セミナーは怪しい?の記事にまとめています。
金融庁や政府の名前を出す話
公的機関が民間の業者に投資の勧誘を任せたり指示したりすることはありません。金融庁の免許がある・政府公認・届出をしている、と言われても信用する理由にはなりません。
政府広報オンラインは、金融庁などから認可や委託を受けていると説明する業者や、公的機関を連想させる名前を使う業者に注意するよう呼びかけています。金融庁の事例にも、政府要人や著名人の画像を使ったフェイクニュースで政府公認と偽る手口があります。実在の業者に似せた名前で登録番号を詐称する手口もあります。
届出についても、金融庁は届出をもって届出者の信頼性を保証するものではないと書いています。届出者の多くはプロの投資家を相手にする業者で、取引するときも業者の信用力を慎重に判断するよう求めています。
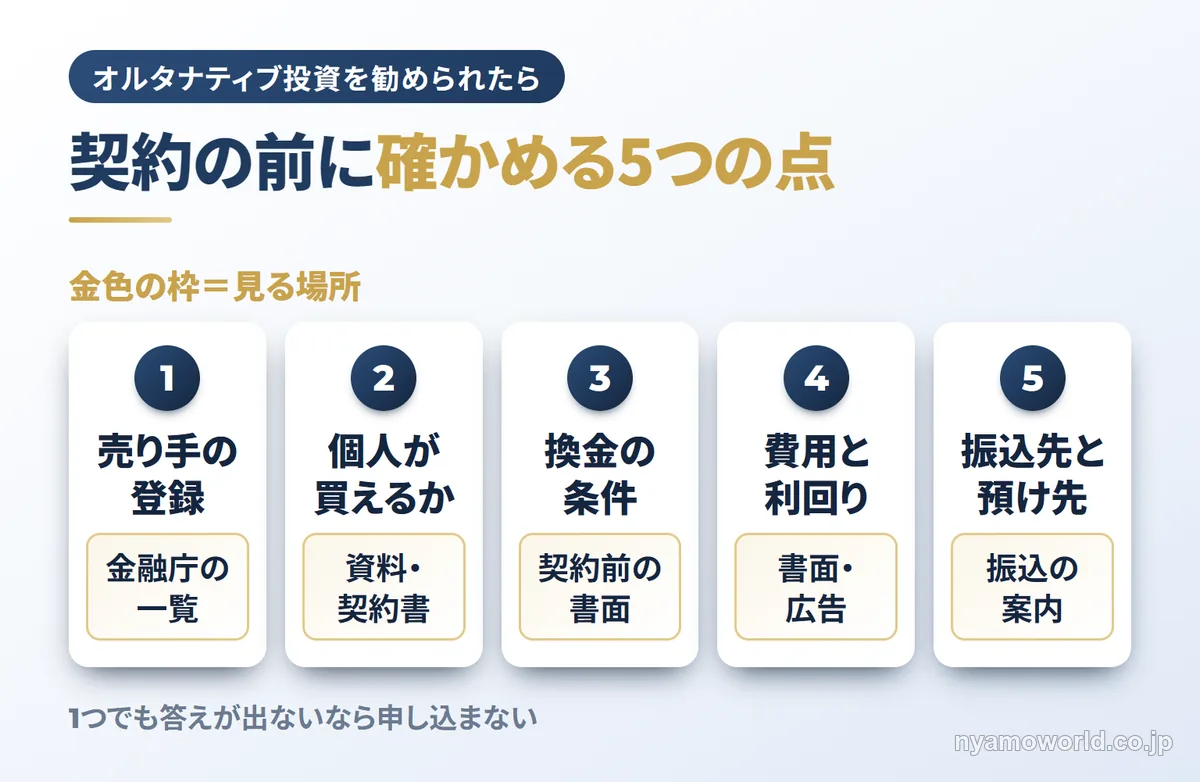
オルタナティブ投資を勧められたら確かめる5つの点
契約の前に自分で確かめられる5つの点と、それぞれをどこで確かめるかが分かります。渡された資料を机に置いたまま、スマホで金融庁の一覧を開いて照らし合わせられるようになります。
| 確かめる点 | 見る場所 | こうなら疑う |
|---|---|---|
| 売り手の登録 | 金融庁の登録一覧と警告書の一覧 | 一覧に無い・番号や電話番号が資料と合わない |
| 一般の個人が買える種類か | 資料・契約書 | プロ向けの商品を個人に勧めてくる |
| 換金の条件 | 契約前の書面 | 運用期間や解約の条件を書面で示さない |
| 費用と利回りの書き方 | 契約前の書面・広告 | 費用の合計を示さない・利回りを約束のように書く |
| 振込先と預け先 | 振込の案内 | 個人名義の口座や仲介業者の口座を指定する |
5つのうち1つでも答えが出ないなら、その商品には申し込まないのがおすすめです。登録一覧の照合は誰でも今日できます。照合を嫌がる売り手からは買わないと決めておけば十分です。
売り手が金融庁の登録一覧に載っているか
金融庁の免許・許可・登録等を受けている事業者一覧で、資料の登録番号・商号・所在地・電話番号が合うかを照らし合わせます。業態ごとにPDFとExcelが並んでいて、次の手順で探します。
- 事業者一覧のページを開く
- 売り手の立場に合う一覧を開く(下の表)
- Ctrl+Fで社名の中心部分・法人番号・代表電話番号を検索する
- アルファベットの社名は全角と半角の両方で検索する
- 見つかった行の登録番号・商号・本店等所在地・電話番号が資料と合うかを照らし合わせる
- 金融商品取引業者なら業務の種別と加入協会を、金融商品仲介業者なら所属する金融商品取引業者を見る
- 警告書の一覧にも載っていないかを見る
| 売り手の立場 | 開く一覧 |
|---|---|
| 自社の商品を売る・運用する・助言する | 金融商品取引業者 |
| 証券会社などの委託を受けて勧誘・仲介する | 金融商品仲介業者 |
| 銀行など | 登録金融機関 |
立場が分からないときは金融商品取引業者と金融商品仲介業者の両方で探します。登録番号は財務局などの長の名前・登録の種類の略称・番号の順に並び、関東財務局長(金商)第◯号なら金融商品取引業者、関東財務局長(金仲)第◯号なら金融商品仲介業者の番号です。2026年8月31日時点の一覧ファイルには金融商品取引業者が1,951者、金融商品仲介業者が679者載っています。
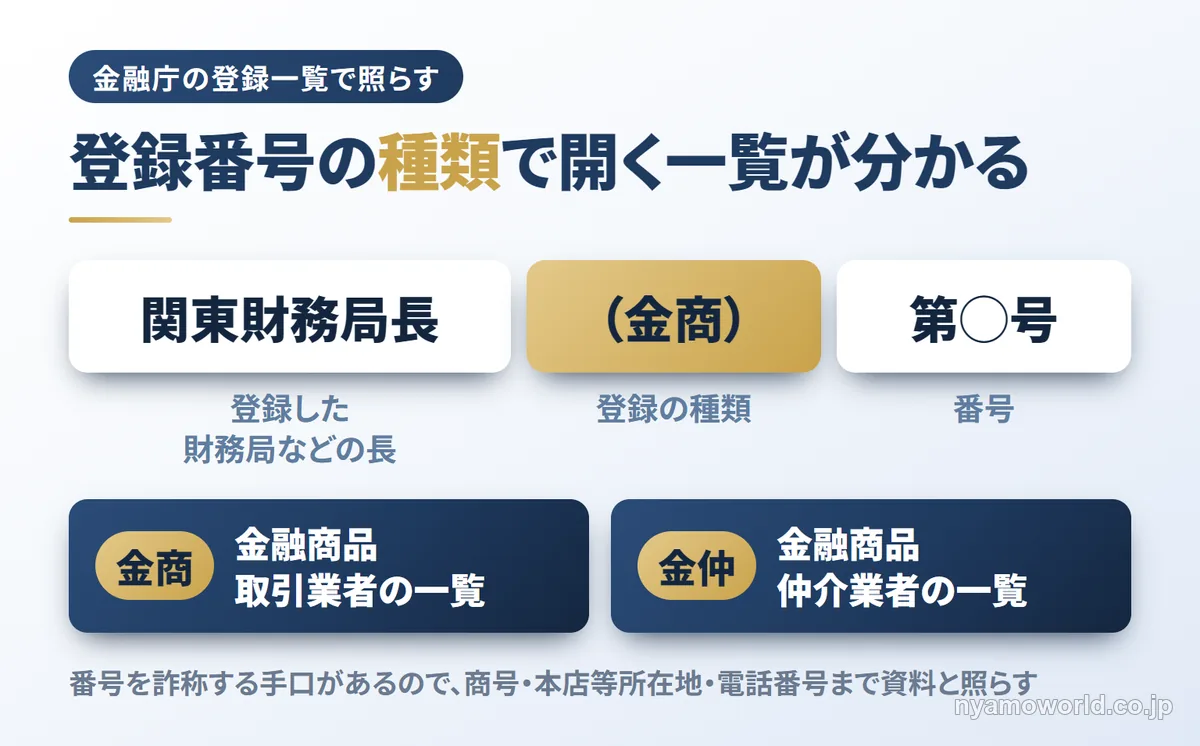
金融庁は一覧に載っていない業者とは取引しないよう求めています。それでも載っていれば安全とは限りません。登録番号を詐称する手口があるので、番号だけでなく所在地と電話番号まで照らし合わせます。
警告書の一覧は無登録で金融商品取引業を行う者の名称等についてのページにあり、国内の業者と海外にある業者の一覧が2026年9月25日に更新されています。載るのは警告書を出した時点で無登録営業を確かめられた業者だけで、載っていない業者でも無登録営業をしていることがあります。
一般の個人が買える種類の商品か
勧められた商品がそもそも一般の個人が買える種類かを確かめます。プロ向けの器を個人に勧めてくる話は疑います。
| 器 | 一般の個人 | 換金のしやすさ | 投資者保護基金 |
|---|---|---|---|
| 公募投資信託 | 買える | 高い | 証券会社経由なら対象 |
| 上場REIT・上場インフラファンド | 買える | 高い | 証券会社経由なら対象 |
| 不動産クラウドファンディング | 買える | 低い | 対象外 |
| ソーシャルレンディング | 買える | 低い | 対象外 |
| 私募ファンド・特例業務のファンド | 原則買えない | 低い | 対象外 |
私募は公募のような詳しい開示の義務を負わない代わりに、広く一般に勧誘することができません。前に見た1億円の条件に当てはまらないのに私募の話が来たら、それだけで疑う理由になります。
器ごとの違いと選び方はオルタナティブ投資のおすすめ、器の全体はオルタナティブ投資とはの記事で見比べられます。
お金を動かせない期間と換金の条件
いつどんな条件でお金を引き出せるかは、契約前の書面で確かめます。口頭の説明だけで決めないことが大事です。
書面で見るのは次の4つです。
- 運用期間は何年か
- 途中で解約できるか
- 換金するときの手数料はいくらか
- 解約を受け付けない場合があるか
4つのうち書面に書いていないものがあれば、書面で答えをもらってから決めます。クーリング・オフも当てにしないほうが安全です。金融商品取引法のクーリング・オフは投資顧問契約だけが対象で、ファンドの購入は対象外です。不動産特定共同事業法の商品なら、書面を受け取ってから8日を過ぎるまで書面で解除できます。
費用の合計と利回りの書き方
利回りの高さだけで怪しいかどうかの線は引けません。見るのは費用を合計で示しているかと、利回りを目標として書いているか約束のように書いているかです。
利回りが何%以上なら怪しいという線は公的資料にもありません。GPIFもオルタナティブ資産について、高い利回りをもたらすとされると期待の形で書くにとどめています。
金融商品取引法は利益の見込みについて、事実と大きく違う表示や人を大きく誤解させる表示を禁じています(第37条)。費用を書かずに利回りだけを大きく見せる資料や、高い利回りを確実だと言う説明が出たら、その時点で疑ってかまいません。
振込先と預け先
振込先に個人名義の口座を指定されたら疑います。仲介業者の口座に振り込むよう言われたときも同じです。
金融庁は入金の際に証券会社が個人名義の銀行口座を指定することはないと書いています。警察庁も振込先が個人名義の口座だったり振り込むたびに口座が変わったりするのは、本物の投資話ではまずないと呼びかけています。金融商品仲介業者はどんな名目でも顧客からお金を預かってはいけないと法律で決まっています(金融商品取引法第66条の13)。
個人名義の口座には振り込まないと決めておけば、迷う場面が1つ減ります。
預け先も見ておきます。証券会社が分別管理を守らずに顧客の資産を返せないときは、日本投資者保護基金が1人1,000万円まで補償します。ただし値下がりは補償の対象外です。不動産クラウドファンディング・ソーシャルレンディング・組合型のファンドはそもそも対象になりません。
オルタナティブ投資が向く人・向かない人
正規の商品だとしても、どんな資金の人に合いどんな人に合わないかが分かります。手元のお金をいつ使うかを書き出せば、自分がどちらに入るかを見分けられます。
向き不向きを分けるのは利回りではなく、そのお金をいつ使うかです。証券口座の残高と家計の予定を並べて数年以内に使う予定のお金を引けば、オルタナティブ投資に回せる額が見えてきます。利回りの話を聞く前に使う時期を決めておくのがおすすめです。
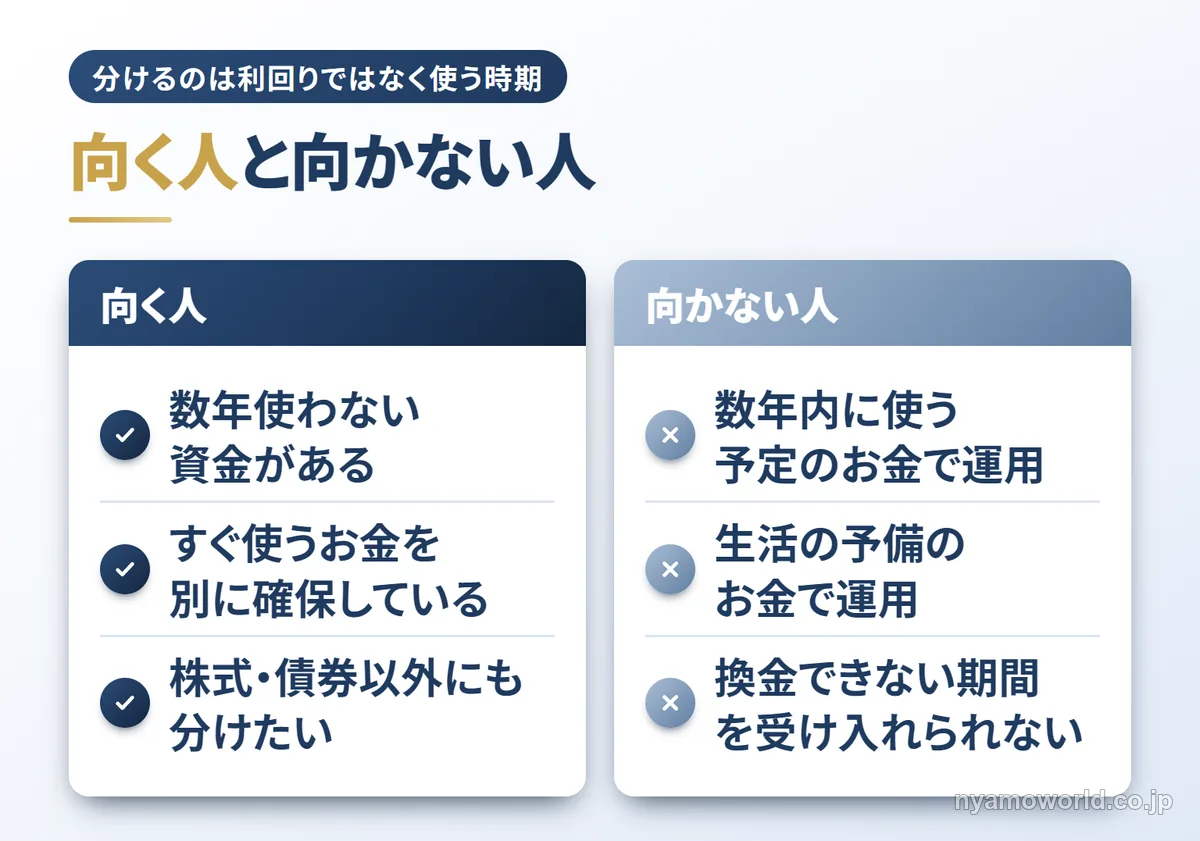
向くのは数年使わない資金を株式・債券以外にも分けたい人
換金できない期間を受け入れられる資金があり、株式・債券と違う動きをする資産も持ちたい人には候補になります。
GPIFがあえて流動性の低い資産を組み入れられるのは、長期の投資家で豊富な流動性資産を持っているからです。個人に置き換えると、すぐ使えるお金を別に確保したうえで残りの一部を長く寝かせられる人が当てはまります。
株式・債券との相関が低いとされる点はメリットですが、平常時の傾向で、いつも逆に動くわけではありません。政府広報オンラインも投資は資金に余裕がある範囲で行うよう呼びかけています。
会社の資金とは別に個人で数年使わない資金があり、株式の投資信託だけに偏っているのが気になる経営者なら、その一部を分ける先として検討できます。
向かないのは数年内に使うお金で運用したい人
数年内に使う予定のお金や生活の予備のお金で運用したい人には向きません。
3年後に子どもの進学でまとまったお金を使う予定の会社員なら、換金できない期間のある商品は外すのが安全です。運用期間の途中で急な出費があっても、そのお金は引き出せません。
少額でNISAを使いたい人は、NISAの対象になる器から考えます。上場REIT・上場インフラファンド・要件を満たす公募株式投資信託・金ETFは成長投資枠の対象です。不動産クラウドファンディング・ソーシャルレンディング・私募・現物不動産・金現物は対象外です。少額から始められる器はオルタナティブ投資のおすすめの記事で比べています。上場REITの仕組みはリートとはの記事で確かめられます。
数年使わない資金で実物資産への分散を考えている人に向けて、確かめ方が公開されている選択肢を1つ見ていきましょう。
米国の住宅用地に公募の投資信託で投資する選択肢
確かめる5つの点を当サイトが紹介する公募ファンドに当てはめた結果と、損をする可能性が分かります。自分の資金と期間に合うかを確かめる次の一歩まで決められます。
株式・債券以外にも分けたいけれど、知人から来た私募の話やSNSの運用枠は確かめようがないと感じる人もいます。NISAの枠を使い切って株式の投資信託以外にも分けたい40代なら、売り手と商品の届出を自分で確かめられる商品から検討できます。
その候補の1つが米国の住宅開発用地に投資する公募ファンドです。候補にする理由は次の3つです。
- 有価証券届出書が公開されていて誰でも読める
- 売り手を金融庁の登録一覧で確かめられる
- 今まで主に機関投資家向けだった投資対象に個人で投資できる
この商品を紹介する理由は利回りではありません。売り手と届出を自分で確かめられる点です。ただし元本を下回る可能性と為替の影響があり、最初の3年間は換金の請求ができません。
USマイホーム・ファンドは米国住宅開発用地に投資する公募ファンド
USマイホーム・ファンド(米国住宅開発用地に投資する公募ファンド)は、米ドル建ての外国投資信託です。
金融商品取引法第5条にもとづく有価証券届出書を2025年9月3日に関東財務局長へ提出し、2025年9月19日に効力が発生しています。届出書はEDINETで誰でも読めます。取扱会社はこのファンドを「今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。」と紹介しています。
運用を始めたのは2026年4月1日で、運用期間はまだ短い商品です。
5つの点はどれも公的な一覧と交付目論見書で確かめられる
確かめる5つの点をUSマイホーム・ファンドに当てはめると、5つとも公的な一覧と交付目論見書で答えを確かめられます。
| 確かめる点 | USマイホーム・ファンドの場合 |
|---|---|
| 売り手の登録 | Walton Global株式会社は金融商品仲介業者(関東財務局長(金仲)第1079号)。所属するTeneo Partners株式会社(関東財務局長(金商)第2315号)と松阪証券株式会社(東海財務局長(金商)第19号)も金融商品取引業者の一覧に載っている(2026年8月31日時点の一覧) |
| 一般の個人が買える種類か | 有価証券届出書を出した公募の外国投資信託。NISAの対象外 |
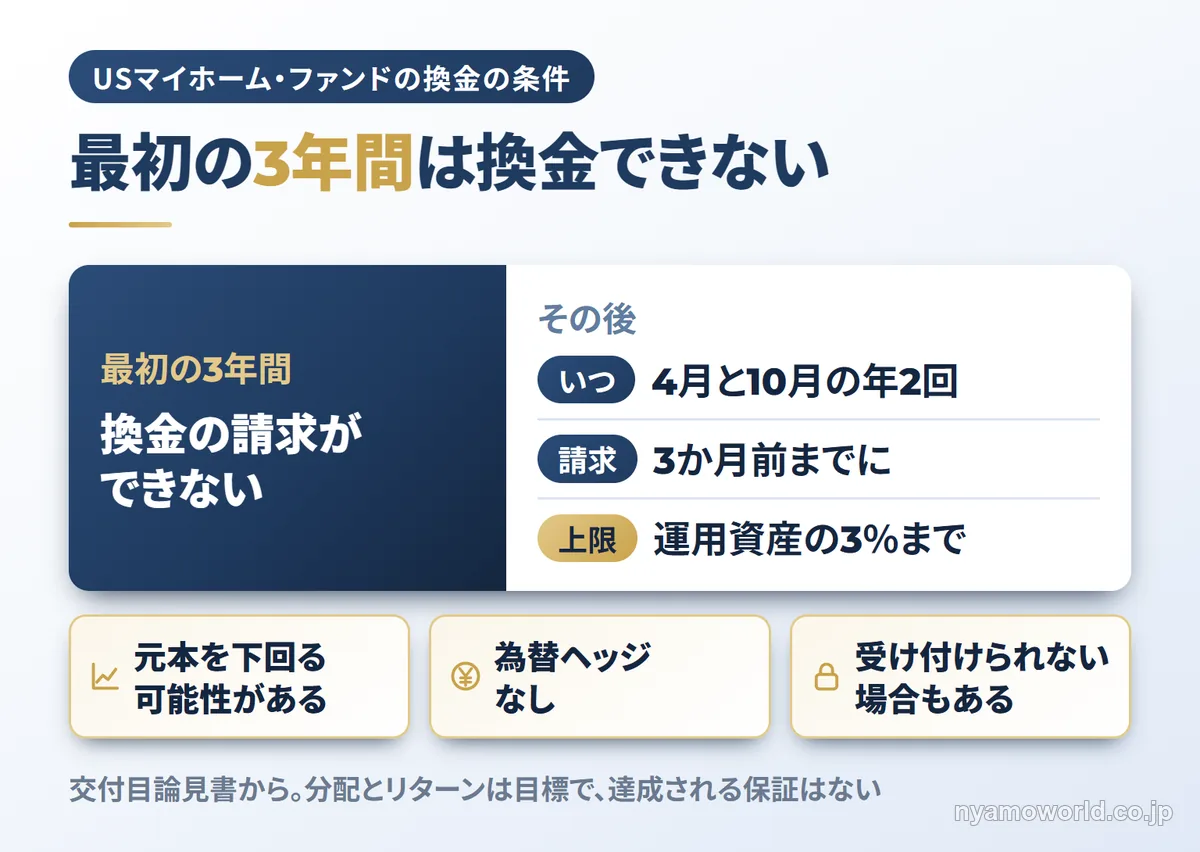
| 換金の条件 | 最初の3年間は換金の請求ができない。その後は4月と10月に3か月前までの請求で、運用資産の3%を上限に受け付ける。受け付けられない場合もある |
| 費用と利回りの書き方 | 購入時手数料・運用管理費用・信託財産留保額がかかり、率は交付目論見書で確かめる。分配とリターンは目標で、達成される保証はないと書かれている |
| 振込先と預け先 | 販売取扱会社の外国証券取引口座で取引する。仲介業者は顧客からお金を預からない |
Teneo Partners株式会社は一覧で全角の英字で書かれていて、半角で検索すると見つかりません。全角と半角の両方で探す手順が実際に役に立つ例です。
ただし登録と損をしないことは別の話です。ファンドの仕組みや評判はUSマイホームファンドの評判の記事で詳しく見られます。
元本を下回る可能性と為替の影響
USマイホーム・ファンドは基準価額が下がって元本を下回ることがあり、為替ヘッジをしないため円で見た損失もありえます。
ファンドの説明には「本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。」とあります。
為替ヘッジはしていないので、ドルで元本を割り込んでいなくても円に換えると損失になることがあります。最初の3年間は換金の請求ができず、その後も年2回・運用資産の3%までという上限があります。急にお金が必要になっても引き出せない前提で考えます。
取扱会社は「投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。」と案内しています。
セミナーで確かめられること
自分の資金と期間に合うかを含めて、記事を読むだけでは確かめきれないことが次の3つあります。
- 米国の開発の現場の最新の状況
- ファンドの詳しい仕組み
- 手元の資金と使う時期が最初の3年間換金できないことに合うか
Walton Global株式会社が開くセミナーでは、ウェブサイトだけでは伝えきれない情報を専門家が解説します。為替の変動・手数料・流動性などの留意点を説明する回もあります。交付目論見書と合わせて聞けば自分の数字に当てはめて判断できます。
会社員でも自宅からオンライン(Zoom)で参加でき、申込後にメールでリンクが届きます。無理な勧誘はありません(主催者の案内)。5つの点を記事で確かめたうえで残った疑問を専門家に聞けば、自分の資金で検討するかどうかを決められます。
参加は無料で60分の回が中心です。株式・債券以外の分散先を探していて3年以上使う予定のない資金がある人には、まずセミナーで自分の資金と期間に合うかを確かめることをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
オルタナティブ投資の勧誘に関するよくある質問
- 勧誘を受けて迷っているとき、どこに相談すればいいですか?
-
金融庁の詐欺的な投資に関する相談ダイヤル(0570-050588。IP電話からは03-6206-6066)に相談できます。受付は平日10:00〜17:00で、損害を受ける前の相談も受け付けています。登録や制度の質問は金融サービス利用者相談室(0570-016811)、近くの消費生活センターは消費者ホットラインの188で案内を受けられます。
- すでにお金を払ってしまったら、どこに相談すればいいですか?
-
警察相談専用電話の#9110に早めに相談します。受付は原則として平日8:30〜17:15で、都道府県警察によって異なります。ファンドの問題の情報は証券取引等監視委員会(0570-00-3581)が受け付けています。証券・金融商品あっせん相談センター(FINMAC)は協会の会員でない業者の相談を扱わず、金融サービス利用者相談室はあっせんをしません。
- 金融庁に登録されている業者なら安全ですか?
-
登録は売り手の条件で、商品で損をしないことの保証ではありません。登録業者が売る正規の商品でも値下がりや為替で元本を下回ることがあります。登録を確かめたら、換金の条件・費用・振込先を契約前の書面で見ます。
- 金融庁に届出をした業者だと言われたら信用してよいですか?
-
届出だけでは信用する理由になりません。届出業者のファンドに出資できる個人は投資性金融資産1億円以上などの条件を満たす人に限られ、それ以外の人に勧めてくる時点で疑う理由になります。
- クーリング・オフはできますか?
-
ファンドの購入は金融商品取引法のクーリング・オフの対象外です。対象は投資顧問契約だけで、不動産特定共同事業法の商品なら書面を受け取ってから8日を過ぎるまで書面で解除できます。
- 署名や入金をしていなければ、契約は成立していませんか?
-
そうとは限りません。民法第522条では契約は申込みに相手が承諾したときに成立し、法律に特別の定めがなければ書面も要りません。怪しいと感じたら申し込むとは伝えず、その場できっぱり断ります。
- SNSで海外の業者から投資を勧められたらどうすればいいですか?
-
金融庁の登録一覧に載っていなければ取引しません。日本で登録を受けずに金融商品取引業を行うのは違法で、無登録業者については出金を断られた・高い出金手数料を求められた・連絡が取れなくなったという声が金融庁に寄せられています。警告書の一覧には海外にある業者の一覧もあるので、社名で検索して確かめます。
- オルタナティブ投資はNISAで買えますか?
-
器によります。上場REIT・上場インフラファンド・要件を満たす公募株式投資信託・金ETFは成長投資枠で買えます。不動産クラウドファンディングや私募のファンドは対象外です。
- 少ない金額から始められますか?
-
器によっては始められます。2026年10月31日に確かめた目安では公募投資信託は100円〜1万円程度、J-REITは1口10万円前後です。不動産クラウドファンディングは1万円からの商品があります。少額でも換金の条件と費用は同じように確かめます。
- 業者の登録番号が本物か確かめるにはどうすればいいですか?
-
金融庁の一覧で、番号に加えて商号・所在地・電話番号がすべて合うかを照らし合わせます。少しでも疑わしいときは、一覧やホームページで確かめた電話番号にかけて実在の業者かを確かめるよう金融庁は求めています。
オルタナティブ投資が怪しいかを確かめる手順のまとめ
オルタナティブ投資はGPIFも資産の一部に使う、株式・債券以外の投資対象の総称です。名前で白黒は付かず、分かれ目は誰がどの器で売っているかにあります。
勧められたら次の3つを順に確かめます。
- 名前ではなく、売り手と一般の個人が買える器かを見る
- 儲かると言い切る・特別扱いする・SNSのグループへ誘う・公的機関の名前を出す話が出たら、その場で決めない
- 5つの点を金融庁の登録一覧と契約前の書面で確かめ、迷ったら相談ダイヤル(0570-050588)に電話する
勧誘の場で返事を急かされても、この3つを踏めば自分で断るか続けるかを決めることができます。まずは手元の資料の登録番号を金融庁の一覧と照らし合わせることから始めましょう。
勧誘の話は断っても、株式・債券以外に分けたい気持ちが残るなら、売り手を登録一覧で確かめられる公募ファンドという選択肢があります。そのファンドのセミナーは参加無料で、無理な勧誘はありません(主催者の案内)。勧誘の話を確かめたうえで米国の住宅用地という実物資産に関心がある人には、まず無料のセミナーで話を聞くことをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。