最終確認日:2026年10月31日(公的機関と各社の公式サイトで確認)
NISAで株式の投資信託を積み立てていて、資産のほとんどが円の預金と株式に集まっている。そこで株式以外にも分けようとオルタナティブ投資のおすすめを調べると、出てくるのはヘッジファンドや未公開株の説明ばかりで、自分の口座で何がいくらから買えて途中で売れるのかが分かりません。
個人が買えるオルタナティブ投資の器は、投資信託・上場REIT・金ETF・不動産デジタル証券・クラウドファンディング・外国籍の公募投資信託などです。100円から買えて毎営業日に解約できる投資信託もあれば、数百万円単位からで換金の時期が決まっている外国籍の投資信託もあります。
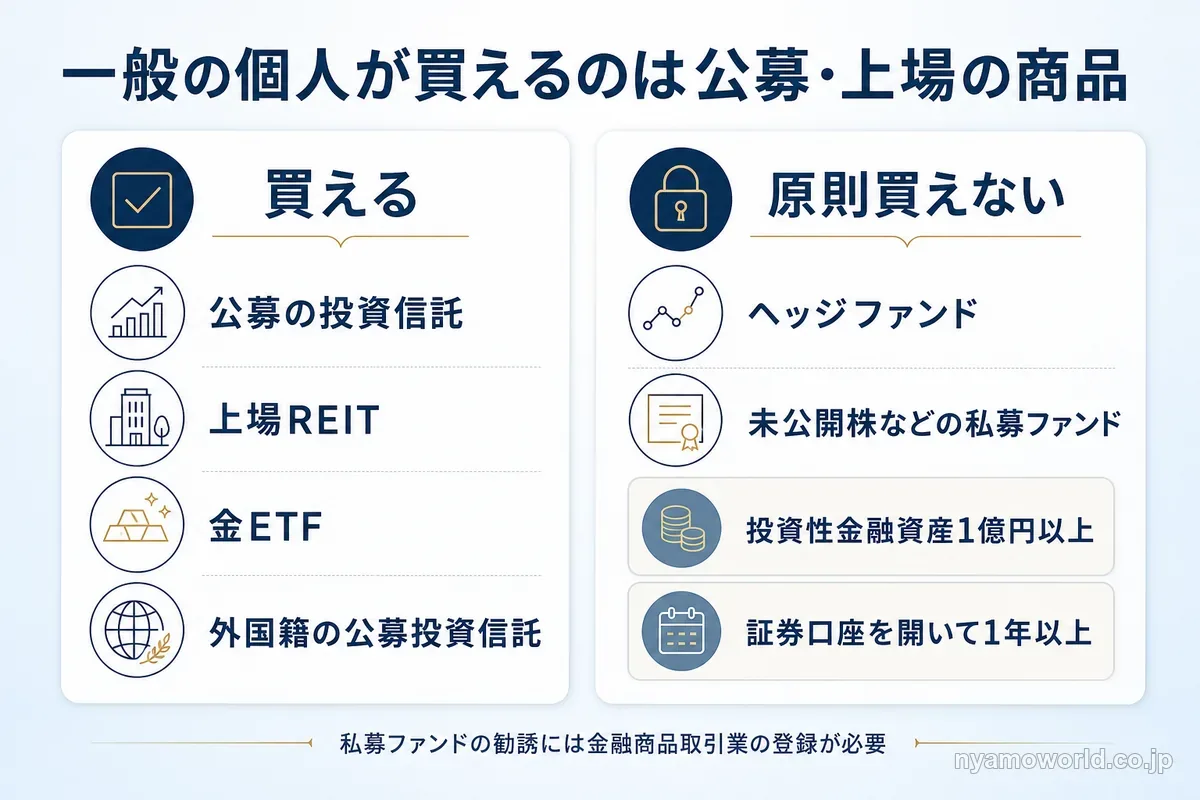
調べると出てくるヘッジファンドや未公開株の多くは私募ファンドで、投資性金融資産1億円以上などの要件があり一般の個人は原則買えません。選ぶのは公募や上場の商品で、ランキングの順位より入れるお金を何年動かさずにいられるかと何のために持つかで選ぶと候補は1〜2つに絞れます。
器ごとの最低投資額・換金・税金・NISAを並べた比較表から、デメリットと申し込む前に確かめる4つのこと、目的別の候補まで順に見ていきましょう。目的に合う器を絞り込めれば、動かせない期間と費用の合計を確かめてから納得して申し込めます。
ドル建ての実物資産に数百万円を分けたい人の候補の1つがUSマイホーム・ファンドです。仕組みと注意点を運用する側から直接聞ける無料のオンライン説明会に、まず参加することをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
オルタナティブ投資で個人が買える商品の種類と比較
比較表の前に、オルタナティブ投資が何を指すかと一般の個人が買える範囲を見ていきましょう。
オルタナティブ投資は株式と債券以外の投資対象の総称
オルタナティブ投資は、伝統的な投資対象である上場株式・債券に代わる投資対象資産の総称です。年金積立金を運用するGPIFもこの意味で使っています。
1つの商品の名前ではありません。同じオルタナティブ投資でも、中身によって収益の源もリスクも違います。
伝統的な資産と比べると次の3点が違います。
| 比べる点 | 上場株式・債券 | オルタナティブ資産 |
|---|---|---|
| 換金のしやすさ | 高い | 低い (売買の成立に時間がかかる) |
| 価格が出る頻度 | 毎日 | 月次・四半期が一般的 |
| 開示される情報 | 多い | 少ない |
換金しにくく情報も少ない一方で、株式・債券との値動きの連動が低いとされるため資産全体の分散に組み入れられます。ただし連動の低さは平常時の傾向で、いつも低いわけではありません。
GPIFは2013年度からオルタナティブ資産に投資しています。2025年度からの5年間は資産全体の5%を上限とし、2026年3月末の残高は5兆2,067億円で年金積立金全体の1.74%です。
機関投資家が使っているといっても、資産の大半を置いているわけではないことがこの数字から分かります。資産の種類ごとに何で収益を得るのか、富裕層や機関投資家が使う理由はオルタナティブ投資とはで詳しく見られます。
最低投資額・換金・税金・NISAの比較表
個人が買える器は、最低投資額で100円から300万円相当まで違います。換金も毎営業日にできるものから年2回のものまであります。
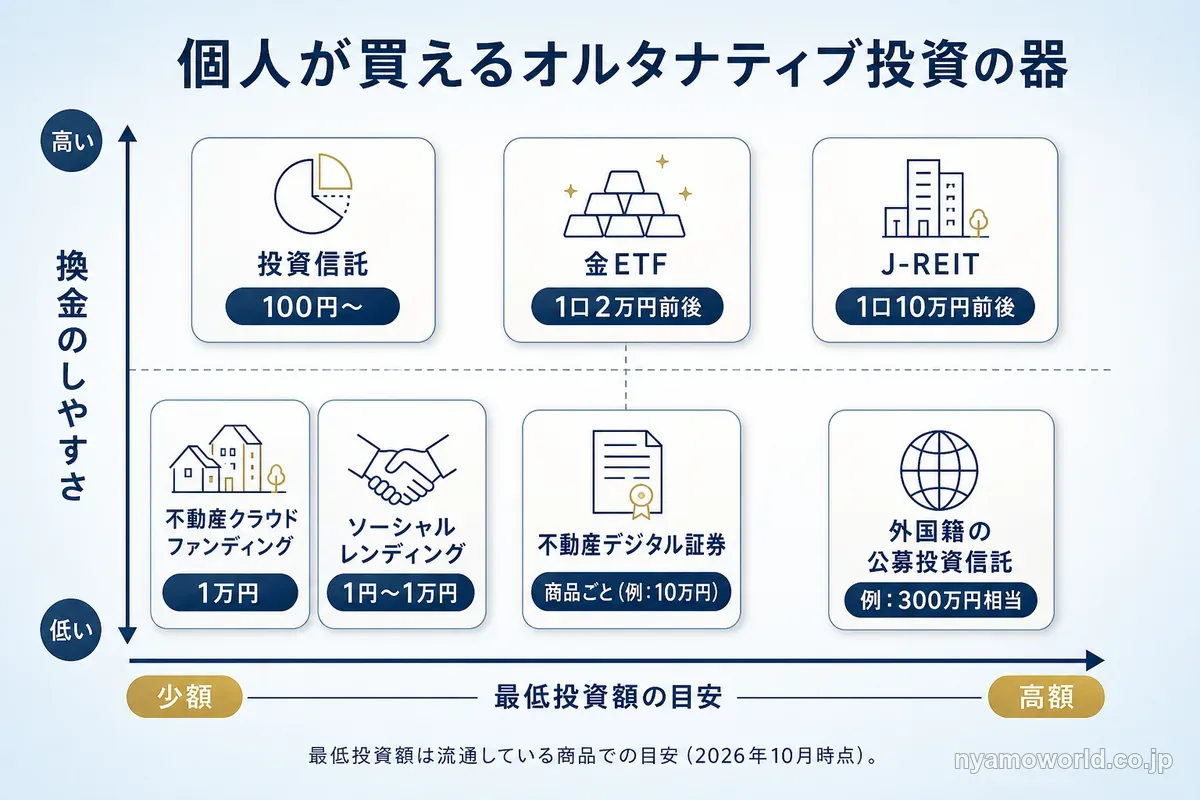
| 器 | 主な投資対象 | 最低投資額の目安 | 換金のしやすさ |
|---|---|---|---|
| オルタナティブ型の投資信託 | 不動産・コモディティ・ヘッジファンドの戦略など | 100円〜1万円程度 | 高い (原則毎営業日に解約できる) |
| 上場REIT・上場インフラファンド | 国内の不動産・太陽光発電施設など | J-REITは1口10万円前後 | 高い (取引所で売買) |
| 金・コモディティ | 金・商品 | 現物は1g約2.2万円で地金は5gから・ETFは1口2万円前後(2026年10月30日時点) | 現物は中・ETFは高い |
| 不動産デジタル証券 | 単一または少数の不動産 | 商品ごと(例:ALTERNAは10万円) | 限られる |
| 外国籍の公募投資信託 | 例:USマイホーム・ファンドは米国の住宅用地など | USマイホーム・ファンドは300万円相当 | 低い (USマイホーム・ファンドはロックアップ後も年2回) |
| 不動産クラウドファンディング | 国内の不動産が中心 | 1万円 | 低い (中途解約は原則不可か手数料がかかる) |
| ソーシャルレンディング | 企業向けの貸付 | 1円〜1万円(事業者による) | 低い (中途解約できない事業者がある) |
最低投資額は制度の下限ではなく、流通している商品での目安です。USマイホーム・ファンドの条件はこのファンドのもので、外国籍の公募投資信託すべてに当てはまるわけではありません。実物の不動産は自己資金と借入で数百万〜数千万円が要るため表に入れていません。
税金とNISAの扱いは次のように分かれます。
| 器 | 税金 | NISA |
|---|---|---|
| オルタナティブ型の投資信託 | 20.315%の申告分離課税 | 要件を満たす株式投資信託は対象 |
| 上場REIT・上場インフラファンド | 20.315%の申告分離課税(配当控除なし) | 対象 |
| 金・コモディティ | 現物は総合課税の譲渡所得・金ETFは20.315%の申告分離課税 | 現物は対象外・金ETFは対象 |
| 不動産デジタル証券 | 分配は配当所得で20.315%を源泉徴収 | ALTERNA・SBI証券のSTARTでは対象外 |
| USマイホーム・ファンド | 分配は配当所得・換金は譲渡所得で20.315%を源泉徴収 | 対応していない |
| 不動産クラウドファンディング | 匿名組合型は雑所得の総合課税 | 対象外 |
| ソーシャルレンディング | 雑所得の総合課税 | 対象外 |
NISAの成長投資枠で買えるのは、上場REIT・上場インフラファンド・要件を満たす公募株式投資信託・金ETFです。少額でNISAも使いたいなら、証券会社で買える上場の商品と投資信託が候補になります。
ヘッジファンドや未公開株の私募ファンドは一般の個人は買えない
オルタナティブ投資を調べるとよく出てくるヘッジファンドやプライベート・エクイティ(未公開株)は、多くが私募ファンドとして運用されています。適格機関投資家等特例業務のファンドに出資できる個人は、投資性金融資産1億円以上で証券口座を開いてから1年が経った人に限られます。
金融商品取引法は投資家を特定投資家(プロ)と一般投資家(アマ)に分けていて、プロ向けの商品や勧誘には一般投資家を守る規制の一部がかかりません。大多数の個人は一般投資家で、プロへ移るにも純資産や投資性金融資産の大きな要件があります。要件の一覧は金融庁の特定投資家に関する情報で見られます。
範囲外の一般の個人に私募ファンドを勧誘するには第二種金融商品取引業などの登録が要り、登録なしの勧誘は無登録営業に当たります。私募ファンドの話を持ちかけられたら、まず業者の登録を確かめましょう。
一般の個人向けには、公募の投資信託や上場の商品という形でオルタナティブ資産に投資する器が用意されています。
オルタナティブ投資はランキングより目的で選ぶ
オルタナティブ投資の商品に、器をまたいだ順位はつけにくいです。最低投資額・換金・税金・NISA・投資家を守る仕組みが器ごとに違い、1つの物差しで並べられないからです。
投資信託の情報サイトにある成績の順位は過去の値動きを並べたもので、将来の成果を保証するものではありません。
順位で決めるより、入れるお金を何年動かさずにいられるかと何のために持つかで選ぶと候補が絞れます。
比較表に出てくる外国籍の公募投資信託のうち、USマイホーム・ファンドはドル建てで換金の時期が決まっている商品です。仕組みと換金の時期は無料のオンライン説明会で運用する側から直接聞けます。
オルタナティブ投資の商品ごとの特徴
証券会社で買える上場の商品と公募投資信託は、少額から買えて換金しやすい器です。クラウドファンディング型は1万円以下から買えるものの、運用期間中は換金しにくい器です。
器ごとに何に向き何に気をつけるかを見ていきましょう。
オルタナティブ型の投資信託は100円から少額で買える
不動産・コモディティ・ヘッジファンドの戦略などに投資する公募投資信託は、100円〜1万円程度から買えます。原則として毎営業日に基準価額で解約でき、一部にはクローズド期間(解約できない期間)があります。
費用は購入時手数料・信託報酬・信託財産留保額の3つです。分配金と売却益には20.315%の申告分離課税がかかり、要件を満たす公募株式投資信託はNISAの成長投資枠でも買えます。
名前にオルタナティブと付いていても、何に投資しているかはファンドごとに違います。たとえば東京海上アセットマネジメントの東京海上・上場オルタナティブ・アセット・マネージャーズ戦略ファンドは、上場しているオルタナティブの運用会社や上場ファンドの株式などに投資していて、金や不動産を直接持つファンドではありません。
このファンドの信託報酬は年率0.9009%(税込)で、購入時手数料は上限3.3%(税込)です。NISAの成長投資枠の対象で(販売会社によって扱いが違います)、販売会社にはSBI証券が入っています。
買う前に目論見書で投資対象・信託報酬・NISAの対象かを確かめれば、名前だけで選ばずに済みます。
上場REIT・上場インフラファンドは取引所で株式と同じように売買できる
J-REIT(上場している不動産投資信託)は、1口10万円前後から証券会社を通じて取引所で売買できます。取引時間中に売買でき、成立する価格は市場で決まります。NISAの成長投資枠の対象です。仕組みや分配金の考え方はリートとはで詳しく見られます。
上場インフラファンドは、東京証券取引所が2015年4月30日に作った市場で売買される商品です。太陽光発電施設や港湾施設などに投資し、原則として稼働から1年以上たって安定した収益がある施設に限られます。仕組みはJPXのインフラファンドの概要にまとまっています。
どちらも分配金と売却益には20.315%の申告分離課税がかかり、分配金は配当控除の対象外です。保有中の運用報酬は分配の前に差し引かれ、売買のたびに売買委託手数料がかかります。
金・コモディティは利息や配当を生まない
金・原油・穀物などのコモディティは価格の上がり下がりだけで損益が決まり、利息や配当は生みません。オルタナティブ投資に含める整理と、実物資産として別に扱う整理の両方があります。
金の現物は1gあたり約2.2万円(田中貴金属の店頭小売価格・2026年10月30日)で、同社の地金は5gからです。金ETFは1口2万円前後から買えます(例:純金上場信託は2026年10月30日の終値で1口1万8,735円)。大きな違いは税金とNISAです。
| 比べる点 | 金の現物 | 金ETF |
|---|---|---|
| 買う場所 | 地金商・店頭 | 証券会社(取引所で売買) |
| 換金のしやすさ | 中(売買の価格差がある) | 高い |
| 持つ間の費用 | 保管の費用など | 信託報酬 |
| 売却益の税金 | 総合課税の譲渡所得 (5年超は2分の1・特別控除50万円) | 20.315%の申告分離課税 |
| NISA | 対象外 | 成長投資枠の対象 |
NISAの枠で持ちたいなら金ETFが候補です。現物を手元に置きたい人は、売るときの税金が総合課税になる点まで含めて選びましょう。
不動産デジタル証券とリートの違いは物件の数と換金のしやすさ
不動産デジタル証券(不動産ST)は、ブロックチェーンなどの技術で発行・記録される金融商品取引法上の有価証券です。多くは特定受益証券発行信託の受益権の形をとり、単一または少数の不動産に小口で投資します。運用期間があり満期に不動産を売って償還します。
| 比べる点 | 不動産デジタル証券 | 上場REIT(J-REIT) |
|---|---|---|
| 取引の場 | 募集時は証券会社などの口座。 運用期間中はSTARTでの売買か運営会社への売却 | 東京証券取引所 |
| 最低投資額 | 商品ごと(例:ALTERNAは10万円から) | 10万円前後から |
| 投資する物件 | 単一または少数 | 複数に分散 |
| 換金のしやすさ | 限られる | 取引時間中に売買できる |
| NISAの成長投資枠 | ALTERNA・SBI証券のSTARTでは対象外 | 対象 |
運用期間中に売るには、大阪デジタルエクスチェンジ(ODX)のSTARTで売るか運営会社に買い取ってもらいます。STARTは私設取引システムで証券取引所への上場ではなく、売買は1日2回(11時30分・15時)の板寄せで成立します。2026年10月30日の不動産デジタル証券の出来高は1回目が12口・2回目が6口で、売れる機会は保証されません。
利益の分配は配当所得として20.315%が源泉徴収され、売却益と償還益は20.315%の申告分離課税です。2026年4月1日以後に終わる計算期間の利益超過分配は元本の払戻しとして扱われます。商品によって最終的な税率が違う場合があるので、買う商品の案内で確かめましょう。
例としてALTERNA(三井物産デジタル・アセットマネジメント)の条件は次のとおりです(2026年10月時点)。
- 最低投資額は10万円から
- 運用期間は5年程度
- 運用期間中の換金は案件によって年2回ほど運営会社が買い取りの申込を受け付け、受取額は基準価額の97%
- 元本保証はなくNISAの対象外
ALTERNAの買い取りはすべての案件でできるわけではなく、希望の時期に売れるとも限りません。数年は手元に戻らないお金で考える器です。
USマイホーム・ファンドは300万円相当からの外国籍の公募投資信託
USマイホーム・ファンドはケイマン籍の投資信託で、米国の住宅用地を裏付け資産にしています。米国の住宅などの土地に投資する香港籍のファンドを通じて投資し、取得した土地は条件を満たした後に米国の大手住宅建設業者などへ売却されます。
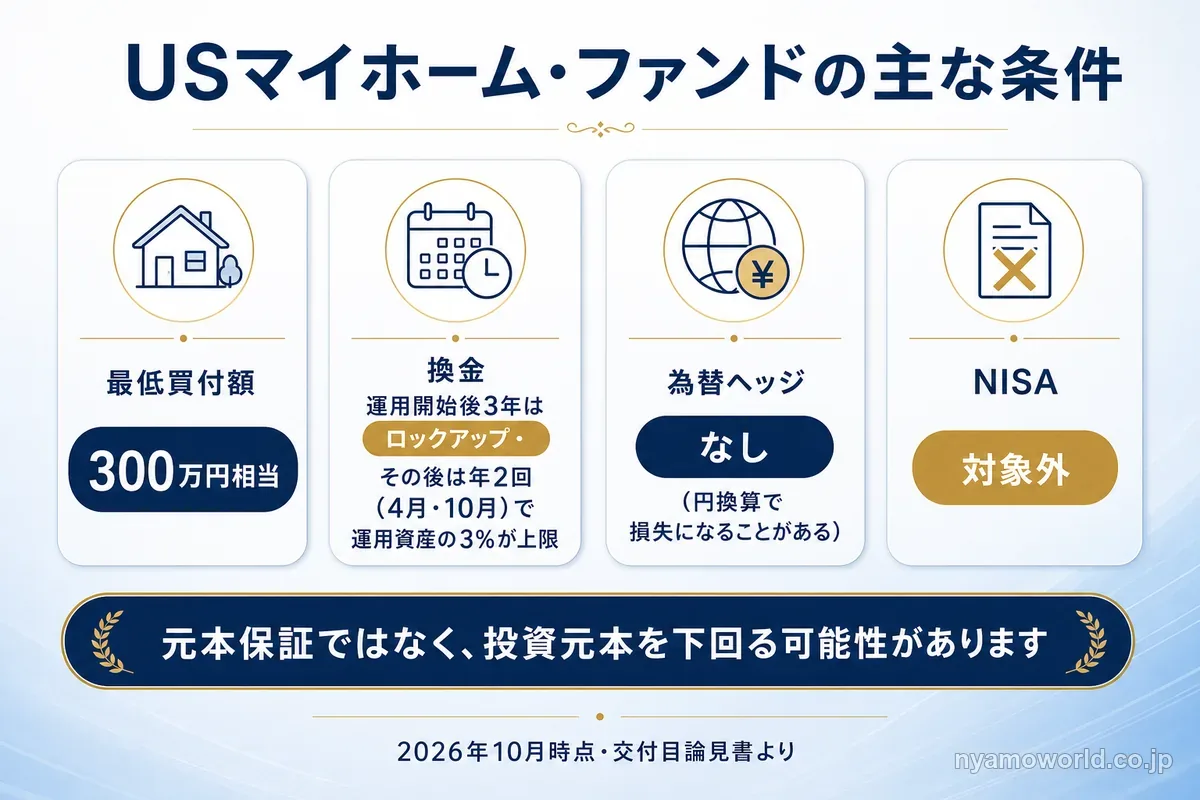
金融商品取引法に基づく有価証券届出書を出した公募のファンドなので、一般の個人も買えます。主な条件は次のとおりです(2026年10月時点)。
| 項目 | USマイホーム・ファンドの条件 |
|---|---|
| 最低買付額 | 300万円相当(販売取扱会社により異なる。追加は少額から) |
| 買付 | 毎月1回 |
| 換金 | 運用開始後3年間は解約制限期間(ロックアップ期間)。その後は4月と10月の年2回で運用資産の3%が上限 |
| 費用 | 購入時手数料(上限4.4%・税込)・信託財産留保額(最大1%)・運用管理費用(年率2.04%)。ほかに投資先ファンドの費用などを間接的に負担 |
| 税金 | 分配は配当所得・換金と償還は譲渡所得。源泉徴収は20.315% |
| NISA | 対応していない |
| 為替ヘッジ | 行っていない |
円で買えますが、運用は米ドルに換えて行い分配金と償還金は円で支払われます。為替ヘッジをしていないので、米ドルで元本を割り込んでいなくても円換算では損失になることがあります。
元本保証型の商品ではなく、投資元本を下回る可能性があります。クーリング・オフの対象外である点も、申し込む前に知っておきたいところです。海外の不動産に投資するファンドの種類は海外不動産投資のファンドとはで比べられます。
為替でどれくらい円換算の価値が動くかや、換金の時期が自分の予定と合うかは条件の表だけでは判断しにくい点です。無料のオンライン説明会で運用する側からファンドの詳しい情報を聞くと、自分の資金と時期に当てはめて考えられます。
不動産クラウドファンディングは1万円からで運用期間中は換金しにくい
不動産クラウドファンディングは不動産特定共同事業法の電子取引で出資する商品で、1万円から出資できます。小規模の事業では1人あたりの出資が原則100万円以下です。運用期間中の中途解約を原則受け付けない事業者があり、途中で換金できる事業者でも換金の手数料がかかります。
費用は出資時・運用中・償還時の手数料を事業者ごとに決めています。匿名組合型の分配は雑所得として総合課税になり、分配のときに20.42%が源泉徴収されて確定申告で精算します(任意組合型は不動産所得などになります)。NISAの対象外です。
利回りの見え方や事業者の選び方など、デメリットの詳しい中身は不動産クラウドファンディングのデメリットで見られます。
ソーシャルレンディングは企業向けの貸付に出資する
ソーシャルレンディングは貸付型のクラウドファンディングです。投資家が匿名組合で事業者に出資し、貸金業者でもある事業者がそのお金を企業に貸し付けて元本と金利の返済を投資家に分配します。
事業者によって1円や1万円から出資できます。運用中の中途解約を受け付けない事業者もあるので、満了まで動かせない前提で入れる器です。分配は雑所得の総合課税で、分配のときに20.42%が源泉徴収されます。費用は事業者が決める手数料で、表面の利回りから差し引かれます。
事業者には第二種金融商品取引業と貸金業の両方の登録が要ります。2024年11月1日からは、ファンドの事業の審査・モニタリングと投資家への情報開示が事業者に義務づけられています。
オルタナティブ投資のデメリット
オルタナティブ投資のデメリットは次の4つです。どれも器によって程度が違います。
- 換金しにくい商品が多い
- 費用が何段階にもかかる
- 値動きと中身の情報が少ない
- 高い利回りは期待であって保証ではない
デメリットごとに判断の目安も見ていきましょう。
換金しにくい商品が多い
不動産クラウドファンディング・ソーシャルレンディング・私募ファンドは、運用期間中の中途解約が原則できないか、できても手数料がかかります。外国籍の公募投資信託にも換金を制限するものがあります。
USマイホーム・ファンドは運用開始後3年間のロックアップの後も換金は年2回で、運用資産の3%が上限です。換金の申込が上限を超えると按分で制限され、次の回に優先されることもありません。
一方で上場REIT・上場インフラファンド・公募投資信託・金ETFは、取引所での売買や毎営業日の解約で換金しやすい器です。
判断の目安は、入れるお金が何年動かせなくても困らないかです。
費用が何段階にもかかる
オルタナティブ投資の費用は、買うとき・持っている間・換金するときに分かれてかかります。投資先のファンドの費用を間接に負担する商品もあります。USマイホーム・ファンドを例にすると次のとおりです。
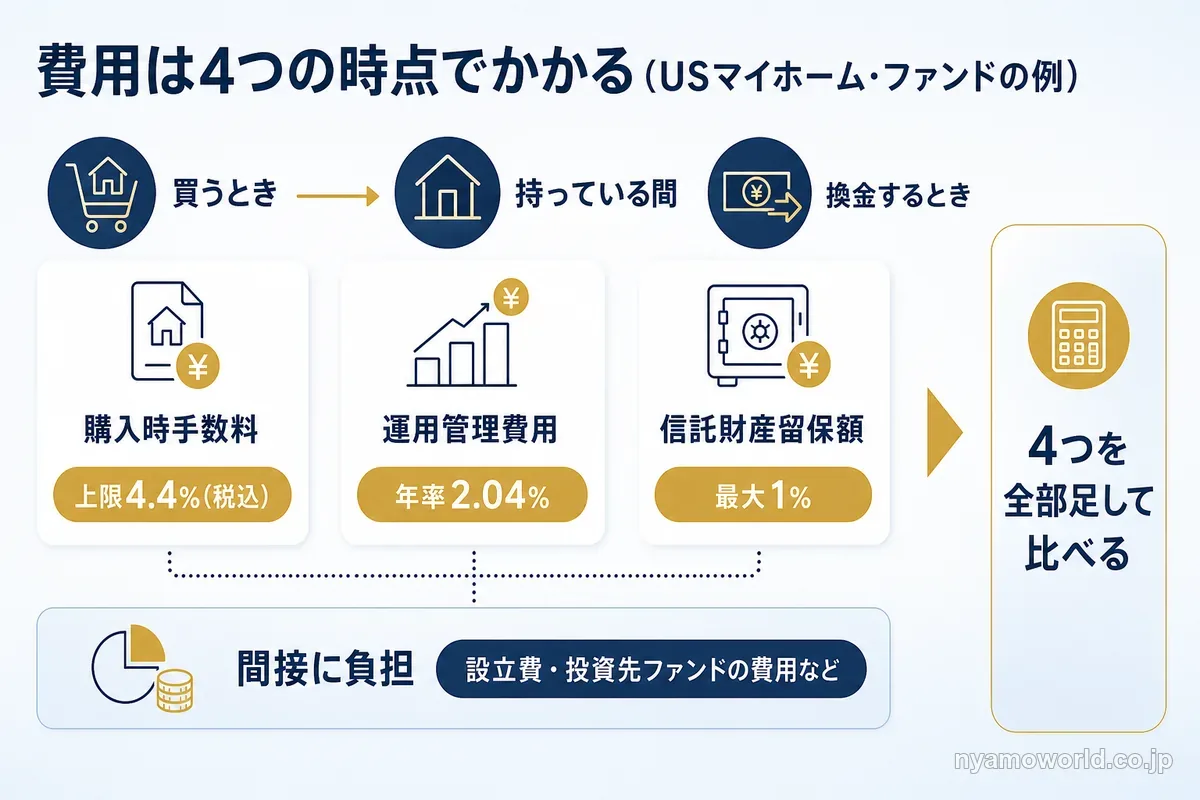
| かかる時 | USマイホーム・ファンドの費用 |
|---|---|
| 買うとき | 購入時手数料(上限4.4%・税込) |
| 持っている間 | 運用管理費用(年率2.04%) |
| 換金するとき | 信託財産留保額(最大1%) |
| 間接に負担 | 設立費・投資先ファンドの費用など |
クラウドファンディング型では事業者が決める手数料が、私募ファンドでは管理報酬や成功報酬がかかります。
判断の目安は、入口・保有中・出口・間接の4つを全部足して比べることです。
値動きと中身の情報が少ない
オルタナティブ資産の多くは価格が月次や四半期でしか出ません。毎日の値段が出ないので値動きが平らに見え、株式との連動が実際より低く見える面があります。開示される情報も上場株式や債券より少ないのが一般的です。
判断の目安は、値動きの小ささをそのままリスクの小ささと受け取らないことです。
開示の少ない商品ほど、中身を運用する側から聞く機会が判断の材料になります。USマイホーム・ファンドの無料のオンライン説明会では、米国市場や開発現場の最新状況を専門家が解説します。
高い利回りは期待であって保証ではない
GPIFもオルタナティブ資産について、「高い利回りをもたらすとされている」と期待の表現にとどめています。換金しにくさと引き換えに上乗せの収益を狙う考え方はありますが、上乗せは保証されません。元本を下回る可能性もあります。
オルタナティブ資産への投資には、借入で損失が大きくなるものや売却・撤退が制限されるものもあります。投資者保護基金は証券会社が破綻したときの補償の枠組みで、値下がりを補う仕組みではありません。
判断の目安は、元本を下回っても生活が困らない額だけを入れることです。
オルタナティブ投資を選ぶ前に確かめる4つのこと
申し込む前に確かめることは次の4つです。
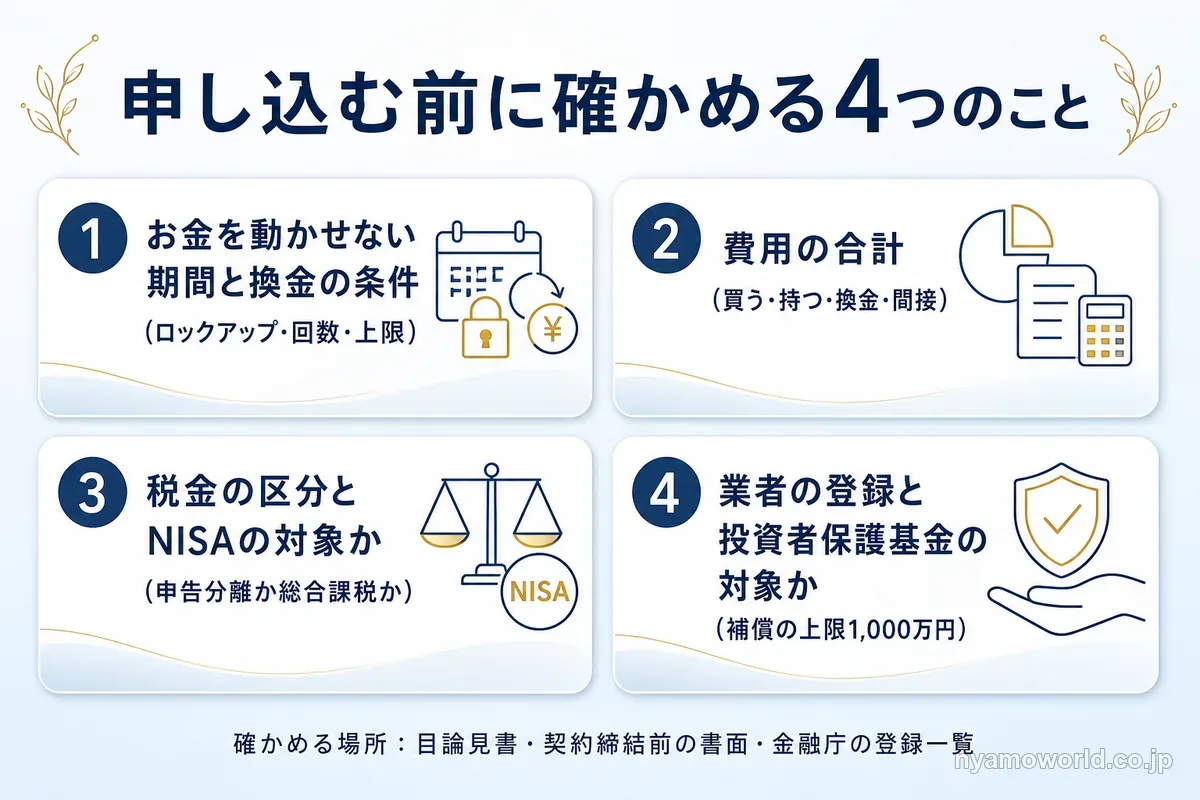
- お金を動かせない期間と換金の条件
- 費用の合計
- 税金の区分とNISAの対象か
- 業者の登録と投資者保護基金の対象か
目論見書や契約締結前の書面と、金融庁の登録一覧で確かめられます。
お金を動かせない期間と換金の条件
商品の書面で次の点を確かめます。
- 解約制限期間(ロックアップ)があるか・何年か
- 換金できる回数と時期
- 1回に換金できる上限(ゲート)
- 運用期間中に途中で換金できるか
生活費や数年のうちに使う予定のお金は、換金に制限のある器には入れないのが原則です。そう決めておけば、途中で売れずに困る事態を避けられます。運用期間と換金の考え方は不動産小口化商品とはでも詳しく見られます。
費用の合計
費用は買うとき・持っている間・換金するとき・投資先の費用を足して比べます。購入時手数料の上限が4.4%なら、300万円を入れたときの手数料は最大で13万2,000円です。上限の数字なので、実際の料率は販売会社の書面で確かめましょう。
持っている間の費用は毎年かかります。年率の数字は保有する年数の分を足して考えると、商品同士を比べやすくなります。
税金の区分とNISAの対象か
上場REIT・上場インフラファンド・公募投資信託・金ETFの分配金と売却益は、20.315%の申告分離課税です。不動産クラウドファンディング(匿名組合型)とソーシャルレンディングの分配は雑所得の総合課税で、ほかの所得と合わせた税率がかかります。USマイホーム・ファンドは分配が配当所得・換金と償還が譲渡所得で、源泉徴収は20.315%です。
NISAの成長投資枠の対象になり得るのは、上場REIT・上場インフラファンド・要件を満たす公募株式投資信託・金ETFです。クラウドファンディング型・私募ファンド・金の現物・USマイホーム・ファンドはNISAでは買えません。投資信託の分配金の税金は投資信託の分配金にかかる税金で詳しく見られます。
業者の登録と投資者保護基金の対象か
業者は金融庁の金融商品取引業者登録一覧で確かめられます。業者名・登録番号(関東財務局長(金商)第◯号の形)・業務の種別・加入協会が載っています。
証券会社を通じて買う上場REIT・上場インフラファンド・投資信託は、日本投資者保護基金の補償(上限1,000万円)の枠組みに乗ります。不動産クラウドファンディング・ソーシャルレンディング・私募ファンドは対象外です。不動産デジタル証券が対象になるかは、申し込む証券会社に確かめましょう。どの器でも値下がりした分は補償されません。
換金の時期や為替の影響は、資料を読んでも自分の場合に当てはめにくい点です。USマイホーム・ファンドなら無料のオンライン説明会で運用する側から直接聞けます。
目的別のオルタナティブ投資の選び方
何を選ぶかは、オルタナティブ投資を持つ目的で変わります。
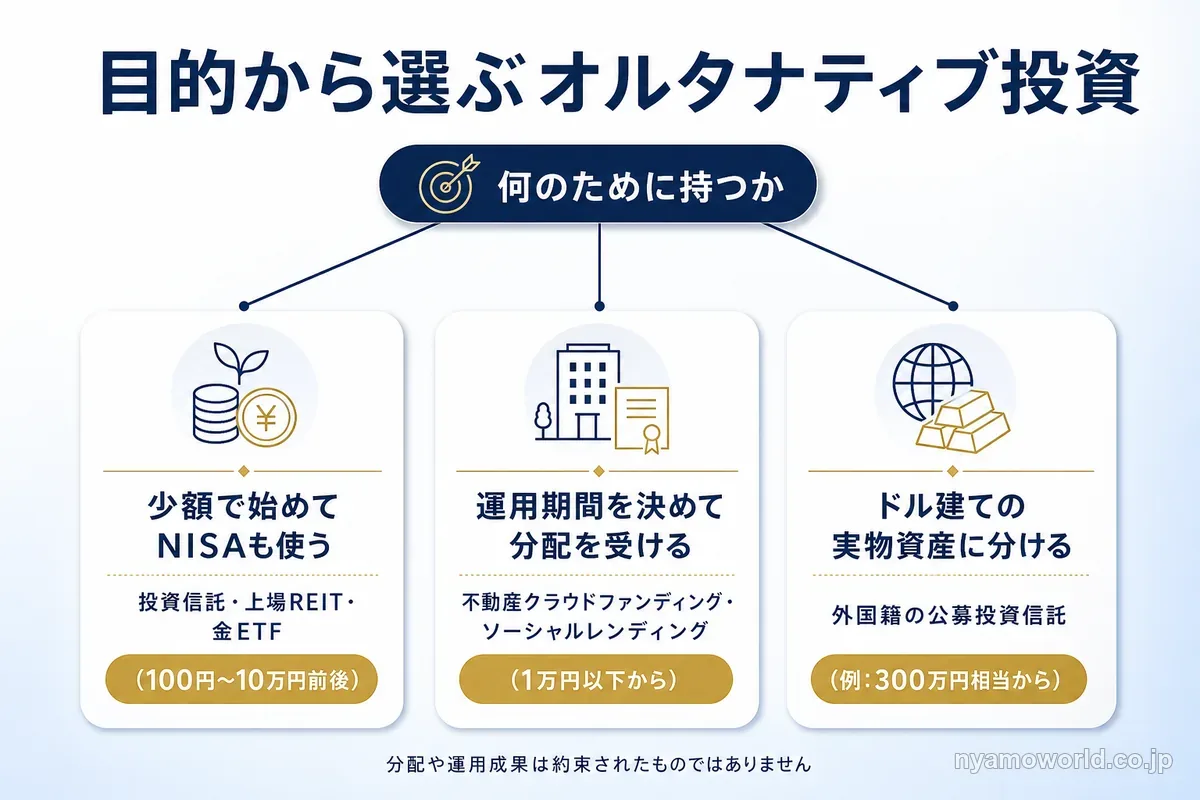
- 少額で始めてNISAも使いたい
- 運用期間を決めて分配を受けたい
- 資産の一部をドル建ての実物資産に分けたい
目的ごとに候補になる器を見ていきましょう。
少額から始めてNISAも使うなら投資信託・上場REIT・金ETF
少額から始めてNISAの枠も使いたいなら、オルタナティブ型の投資信託・上場REIT・金ETFが候補です。投資信託は100円から、金ETFは1口2万円前後(2026年10月時点)から、J-REITは1口10万円前後から買えます。
取引所での売買や毎営業日の解約で換金しやすく、NISAの成長投資枠で非課税にできます(投資信託は要件を満たすものだけ)。
NISAや株式の投資信託を始めたばかりで少しだけ株式以外の資産を持ちたい人は、この3つから選ぶと費用も換金の条件も分かりやすいです。300万円単位の外国籍の投資信託を選ぶ必要はありません。
運用期間を決めて分配を受けたいならクラウドファンディング
運用期間を決めて分配を受けたいなら、不動産クラウドファンディングとソーシャルレンディングが候補です。どちらも1万円以下から出資でき、運用期間があらかじめ決まっています。分配の額は約束されたものではなく、案件の運用によって変わります。
選ぶ前に、次の3つを受け入れられるかを確かめます。
- 運用期間中の中途解約は原則できないか手数料がかかる
- 分配は雑所得の総合課税になる
- 投資者保護基金の対象外
不動産デジタル証券も運用期間のある器です。ALTERNAでは運用期間が5年程度で10万円から買え、換金の機会は限られるので、クラウドファンディングより長く置ける資金で考える器です。
ドル建ての実物資産に分けたいなら外国籍の公募投資信託
資産が円の預金と株式の投資信託に集まっていると、株価が大きく下がった日に資産全体がまとめて減ります。円の預金は円安が進むと外貨で見た価値が下がります。円とも株式とも違う値動きをする資産を、一部だけ持っておきたい人もいます。
その分け先の選択肢の1つがUSマイホーム・ファンドです。ケイマン籍の投資信託で、米国の住宅用地という米ドル建ての実物資産に投資します。公募なので私募ファンドと違い、一般の個人も300万円相当から買えます。ファンドの目的は米国の不動産などの実物資産を持つことでインフレヘッジを図り、運用資産から安定したリターンを得ることです(交付目論見書2026年7月24日付)。目的であって、達成が約束されているわけではありません。
為替ヘッジをしていないので、米ドルで元本を割り込んでいなくても円換算では損失になることがあります。元本保証型の商品ではなく、不動産市況・金利・為替相場・流動性・投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後3年間はロックアップがあり、その後も換金は年2回で運用資産の3%が上限です。購入時手数料(上限4.4%・税込)・信託財産留保額(最大1%)・運用管理費用(年率2.04%)もかかります。
開発中の土地の状況や為替の影響の考え方、換金の時期が自分の予定と合うかは、目論見書を読んでも自分の場合に当てはめにくい点です。説明会ではファンドの詳しい情報や米国市場・開発現場の最新状況を専門家が解説し、回によっては為替変動・手数料・流動性の留意点も扱います。
300万円を数年単位で動かさずに置け、円で見た価値が上下することを受け入れられる人には、まず説明会への参加をおすすめします。少額で始めたい人や数年のうちに使うお金で考えている人は、投資信託・上場REIT・金ETFやクラウドファンディングから選ぶ方が合います。
説明会への参加は無料で、Zoomを使ったオンラインで開かれます。申込を受け付けている回は60分(2026年10月時点)で、無理な勧誘はありません(主催者の案内)。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
オルタナティブ投資が向いている人・向かない人
オルタナティブ投資が向いているのは、株式や債券の資産がありその一部を数年単位で動かさずに置ける人です。生活防衛資金がまだ無い人や、数年のうちに使うお金で運用したい人には向きません。
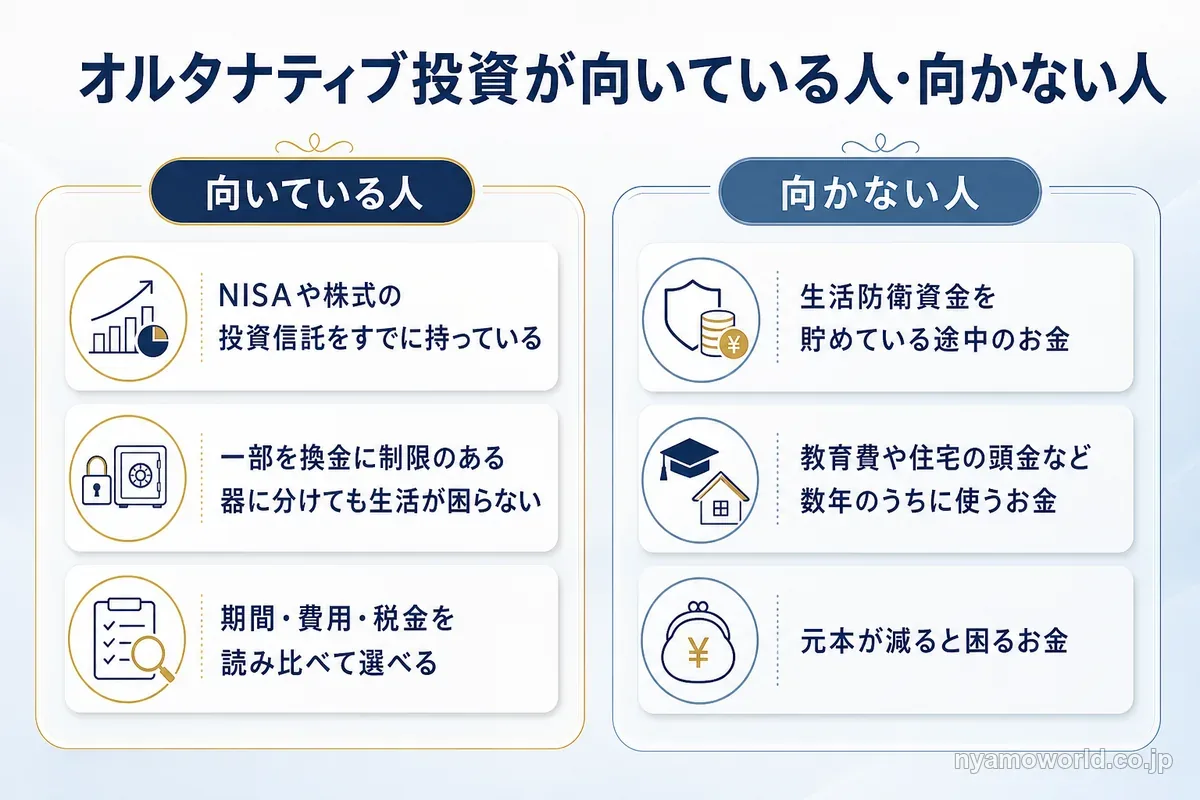
向いているのは資産の一部を数年動かさずに置ける人
向いているのは次のような人です。
- NISAや株式の投資信託をすでに持っている
- その一部を換金に制限のある器に分けても生活が困らない
- 器ごとの期間・費用・税金を読み比べてから選べる
こうした人は、比較表から目的に合う器を1〜2つに絞れば検討を始められます。このうちドル建ての実物資産を候補にした人は、USマイホーム・ファンドの無料説明会で為替や換金の時期についての疑問を確かめてから決められます。
向かないのは数年内に使うお金で運用したい人
次のお金は、換金しにくく元本保証のないオルタナティブ投資には入れない方がよいお金です。
- 生活防衛資金としてまだ貯めている途中のお金
- 教育費や住宅の頭金など数年のうちに使う予定があるお金
- 元本が減ると生活や予定が困るお金
こうしたお金がある人は、NISAの枠を使った運用や資産の分散の基本から考える方が合います。目的と期間ごとの運用の手段は資産運用は何がいい?で、分散の割合の決め方は資産の分散方法で見られます。
オルタナティブ投資のおすすめに関するよくある質問
- オルタナティブ投資は少額から始められますか?
-
始められます。オルタナティブ型の投資信託は100円〜1万円程度から、金ETFは1口2万円前後(2026年10月時点)から、J-REITは1口10万円前後から買えます。不動産クラウドファンディングとソーシャルレンディングも1万円以下から出資できる案件があります。最低投資額は商品ごとに違うので、買う商品の書面で確かめましょう。
- オルタナティブ投資はNISAで買えますか?
-
一部の器は買えます。NISAの成長投資枠の対象は上場REIT・上場インフラファンド・要件を満たす公募株式投資信託・金ETFです。不動産クラウドファンディング・ソーシャルレンディング・私募ファンド・金の現物はNISAの対象外です。外国籍の公募投資信託のUSマイホーム・ファンドもNISAには対応していません。
- オルタナティブ投資のランキング上位を選べばいいですか?
-
順位だけで選ぶのはおすすめしません。器ごとに最低投資額・換金・税金・NISA・投資家を守る仕組みが違い、1つの物差しで並べられないからです。投資信託の成績の順位は過去の値動きを並べたもので、将来の成果を保証しません。入れるお金を何年動かさずにいられるかと持つ目的で選ぶと候補が絞れます。
- SBI証券や楽天証券でオルタナティブ投資はできますか?
-
証券会社の口座で買えるのは上場REIT・上場インフラファンド・公募投資信託・金ETFなどです。取り扱う銘柄は証券会社ごとに違うので各社の商品一覧で確かめます。たとえば東京海上・上場オルタナティブ・アセット・マネージャーズ戦略ファンドは販売会社にSBI証券が入っています。投資信託は名前ではなく目論見書の投資対象・信託報酬・NISAの対象かで見分けましょう。
- ヘッジファンドやプライベート・エクイティに個人で投資できますか?
-
一般の個人は原則として投資できません。多くは私募ファンドで、適格機関投資家等特例業務のファンドに出資できる個人は投資性金融資産1億円以上で証券口座の開設から1年が経った人に限られます。範囲外の人への勧誘には第二種金融商品取引業などの登録が要るので、私募ファンドを勧められたら業者の登録を確かめましょう。
- オルタナティブ投資で元本割れすることはありますか?
-
あります。オルタナティブ投資の高い利回りは期待であって保証ではなく、元本を下回る可能性があります。不動産デジタル証券は償還時の売却価格が購入時より低ければ元本割れになり、USマイホーム・ファンドは為替ヘッジをしていないので円換算で損失になることもあります。投資者保護基金は証券会社が破綻したときの補償で、値下がりを補う仕組みではありません。
- ソーシャルレンディングと不動産クラウドファンディングの違いは何ですか?
-
お金の行き先と事業者に要る登録が違います。不動産クラウドファンディングは不動産特定共同事業法のもとで主に国内の不動産に出資し、ソーシャルレンディングは企業向けの貸付に出資します。ソーシャルレンディングの事業者には第二種金融商品取引業と貸金業の両方の登録が要ります。どちらも運用期間中は換金しにくく、匿名組合型の分配は雑所得の総合課税です。
- USマイホーム・ファンドの説明会では何が聞けますか?
-
ファンドの詳しい情報や米国市場・開発現場の最新状況を専門家が解説します。回によっては為替変動・手数料・流動性の留意点も扱います。参加は無料でZoomを使ったオンラインで開かれ、申込を受け付けている回は60分(2026年10月時点)です。投資経験や資産額の参加条件は案内に無く、申込フォームでは電話番号の入力が必須です。説明会の内容と勧誘の有無はUSマイホームファンドの無料セミナーとはで詳しく見られます。
- USマイホーム・ファンドの利回りは保証されていますか?
-
保証されていません。ファンドが示す分配や最終リターンの数字は目標値で、将来の運用成果や分配金の支払いを保証するものではありません。元本保証型の商品ではなく、不動産市況・金利・為替相場・流動性・投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。目標利回りの意味と手取りを左右するものはUSマイホームファンドの利回りは?で詳しく見られます。
- 不動産デジタル証券はNISAで買えますか?
-
ALTERNAの商品とSTARTで売買する銘柄はNISAでは買えません。ALTERNAは商品をNISAの対象外と案内し、SBI証券もSTARTの銘柄はNISA口座で取引できないとしています。日本証券業協会のNISAのQ&Aにある成長投資枠の対象の例にも不動産デジタル証券は入っていません。ほかの会社の商品は申し込む会社に確かめましょう。
オルタナティブ投資のおすすめの選び方まとめ
個人が買えるオルタナティブ投資は投資信託から外国籍の公募投資信託まであり、器ごとに換金・費用・税金が違います。
- ヘッジファンドや未公開株の私募ファンドは一般の個人は原則買えない
- 少額でNISAも使うなら投資信託・上場REIT・金ETFが候補
- 運用期間を決めて分配を受けたいならクラウドファンディング型が候補
- 申し込む前に動かせない期間・費用の合計・税金とNISA・業者の登録の4つを確かめる
数年のうちに使うお金で考えている人は、目的と期間に合う別の運用の手段から選ぶ方が合います。
まとまった資金を数年単位で動かさずに置け、円で見た価値の上下も受け入れられるなら、ドル建ての実物資産の候補としてUSマイホーム・ファンドの説明会への参加をまずおすすめします。説明会は無料のZoomを使ったオンラインで、申込を受け付けている回は60分(2026年10月時点)です。無理な勧誘はありません(主催者の案内)。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。