最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
取引先の社長から米国不動産の私募ファンドを勧められ、面談の前の夜に自宅で資料を読み返している。私募という言葉が怪しく聞こえて、業者を信じてよいのか断ってよいのかを決めきれない。
実際にプロ向けファンドを名乗り、金融庁に届出をした業者だと言って一般の個人からお金を集める手口があります。
それでも私募ファンドは金融商品取引法が認めた募集の形で、私募というだけで怪しいわけではありません。見るべきは業者の登録と自分が出資の対象かの2点です。売っている業者が金融庁の一覧に載っているかを照らし、自分が投資性金融資産1億円以上などの出資の条件を満たすかを確かめます。
公募との違い・金融庁の一覧で業者を照らす手順・登録業者にも面談で聞くこと・米国不動産ファンドの確認点を順に見ていきましょう。今夜のうちに自分で資料の登録番号を一覧と照らせば業者の確かめは数分で済み、条件に合わない勧誘は理由を持って断れます。
米国の不動産そのものに関心がある人には、目論見書で中身を確かめられる公募の器で投資する道もあります。その仕組みはオンライン(Zoom)で1時間ほどの無料セミナーで聞けて、無理な勧誘はありません(主催者の案内)。開示のある器で米国の不動産に投資する方法を知りたい人には、まずこのセミナーで話を聞くことをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
私募ファンドは怪しいのか
私募ファンドが法律の上でどう位置づけられているかと、どこからが怪しいと判断すべきかが分かります。勧められた資料のどこを見ればよいかを自分で決められるようになります。
私募ファンドそのものは勧誘の相手を限って募集する合法な形で、怪しいのは無登録の業者と対象外への勧誘です。
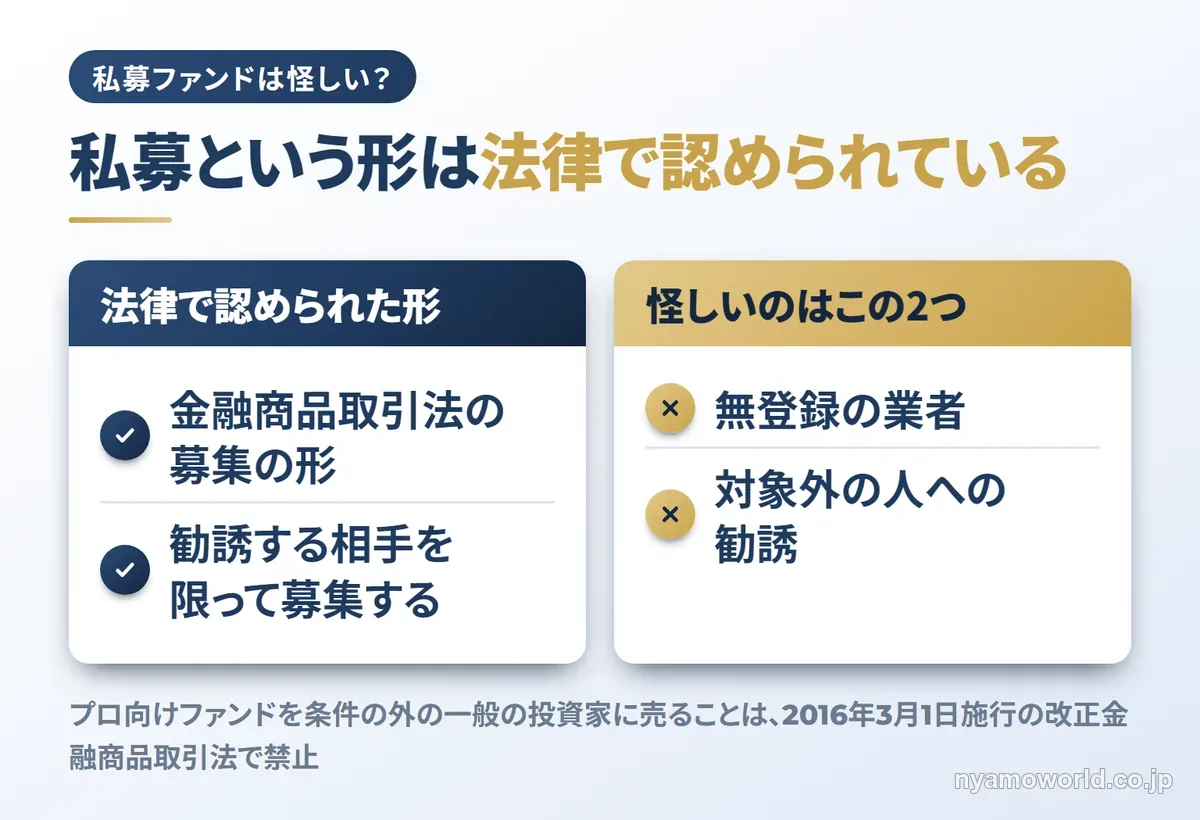
会食の帰りの電車でスマホから読んでも、この節の5分で勧誘の話のどこを疑えばよいかが見えてきます。私募という言葉だけで怪しいと切り捨てるのは早いと考えます。
私募ファンドは法律で認められた募集の形
私募ファンドは金融商品取引法で認められた募集の形で、それ自体は違法ではありません。
ここでいう私募ファンドは、匿名組合や任意組合などへの出資持分です。金融商品取引法では集団投資スキーム持分と呼ばれ、監督するのは金融庁です。持分を売るには原則として第二種金融商品取引業の登録が要り、お金を運用するには投資運用業の登録が要ります。
怪しく見えるのは開示と勧誘の相手が限られるから
私募ファンドが怪しく見えるのは、外から中身を確かめる手がかりが公募より少ないからです。
公募の投資信託なら目論見書で中身を読めますが、私募にはそうした詳しい開示の義務がありません。広く一般に勧誘できないので、ネットで調べても情報が見つかりにくいこともあります。どちらも制度の性質で、それだけで違法になるわけではありません。
プロ向けファンドを名乗る詐欺の手口がある
政府広報オンラインは、プロ向けファンドを名乗り「当社は金融庁に届出をした業者です」と言って一般の個人を信頼させる手口を挙げています。
プロ向けファンドは正式には適格機関投資家等特例業務と呼ばれ、登録より条件や規制の緩い届出だけで運用できます。2016年3月1日に施行された改正金融商品取引法で、条件を満たさない一般の投資家に売ることは禁止されました。条件の外にいる人に勧誘するには第二種金融商品取引業(運用は投資運用業)の登録が要り、登録なしに勧誘すれば無登録営業に当たります。
金融庁に寄せられた投資詐欺の相談は2023年1月から2024年12月の2年間で15,054件ありました。そのうち12,526件(83.2%)は何らかの被害を受けた相談です。投資詐欺の相談全体の数で、私募ファンドだけの件数ではありません。
業者が名乗る肩書きより自分で一覧を確かめた結果を信じて、届出という言葉だけで信用しないことが大事です。
公募ファンドと私募ファンドの違い
公募の投資信託・私募ファンド・不動産クラウドファンディングの違いと、一般の個人が私募ファンドに出資できる条件が分かります。読み終えれば勧められたファンドに自分が入れるのかを数字で確かめられます。
大きな違いは勧誘できる相手・開示・換金のしやすさ・投資家を守る仕組みの4つです。
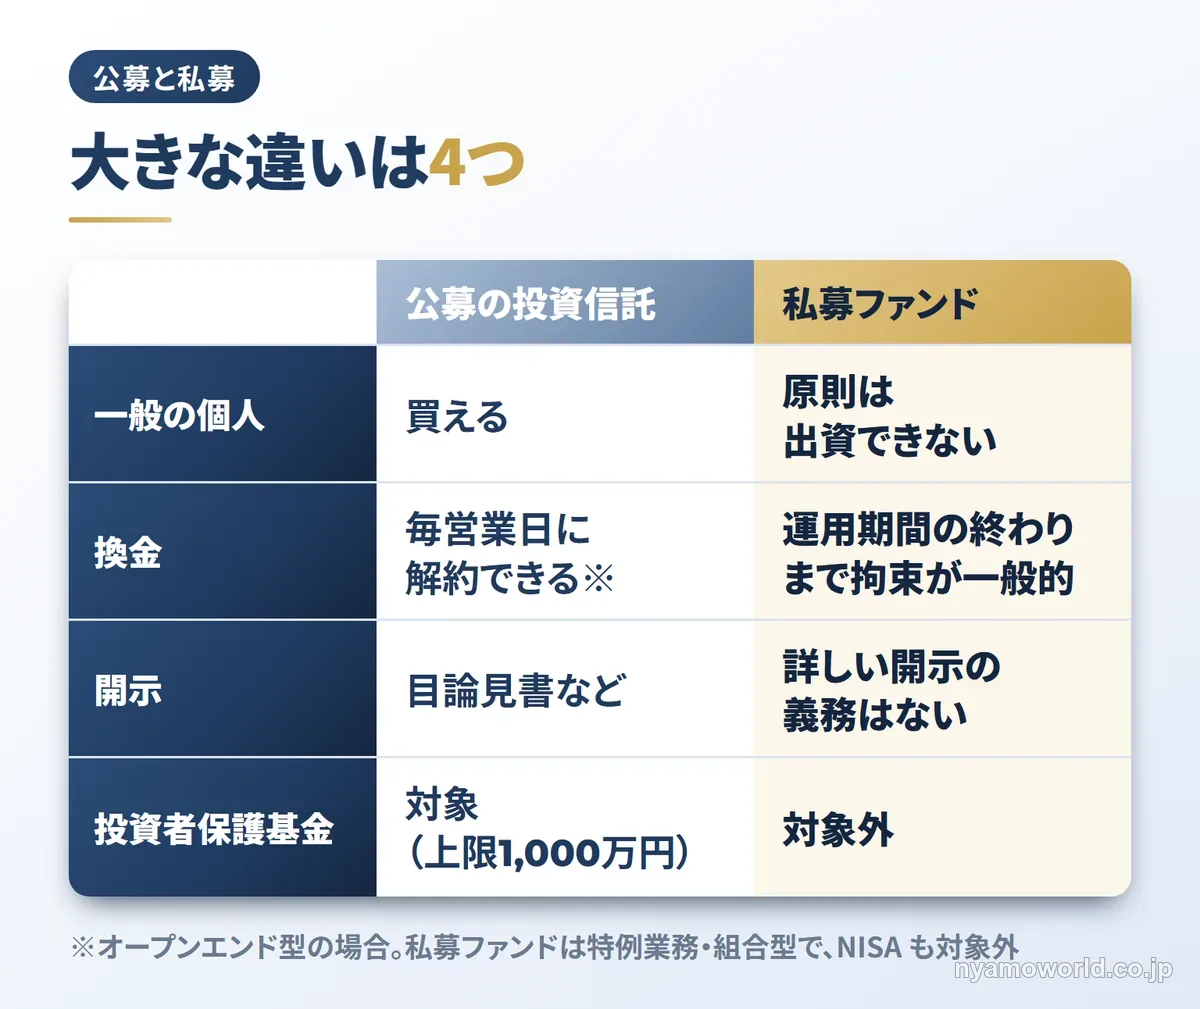
| 項目 | 公募の投資信託 | 私募ファンド (特例業務・組合型) | 不動産 クラウドファンディング |
|---|---|---|---|
| 根拠の法律 | 投資信託法・ 金融商品取引法 | 金融商品取引法 | 不動産特定共同事業法 |
| 一般の個人 | 買える | 原則は出資できない (投資性金融資産1億円以上などの要件) | 参加できる |
| 最低投資額の目安 | 100円〜1万円 | 商品による(高めが多い) | 1万円〜 |
| 換金 | オープンエンド型は 毎営業日に解約できる | 運用期間の終わりまで 拘束が一般的 | 中途換金・持分の譲渡は 原則制限 |
| 開示 | 目論見書など | 詳しい開示の義務はない | 契約成立前と 成立時の書面 |
| 投資者保護基金 | 対象(証券会社経由・ 上限1,000万円) | 対象外 | 対象外 |
| NISA | 要件を満たす 公募株式投信は対象 | 対象外 | 対象外 |
私募ファンドの列は、一般の個人が原則として出資できないうえに途中で抜けにくく、公的な補償の外にあります。証券会社のアプリで買える投資信託の画面と勧められたファンドの資料を並べて最低額・換金・開示の3つの欄を見比べれば、自分が何を手放すのかを確かめられます。
開示が少なく途中で抜けられない器に生活に響くお金を入れる理由は、一般の個人にはほとんどありません。個人が使える器の全体はオルタナティブ投資とは、REIT・私募・クラウドファンディングの違いは不動産ファンドとはの記事でまとめています。
私募は勧誘できる相手が限られる
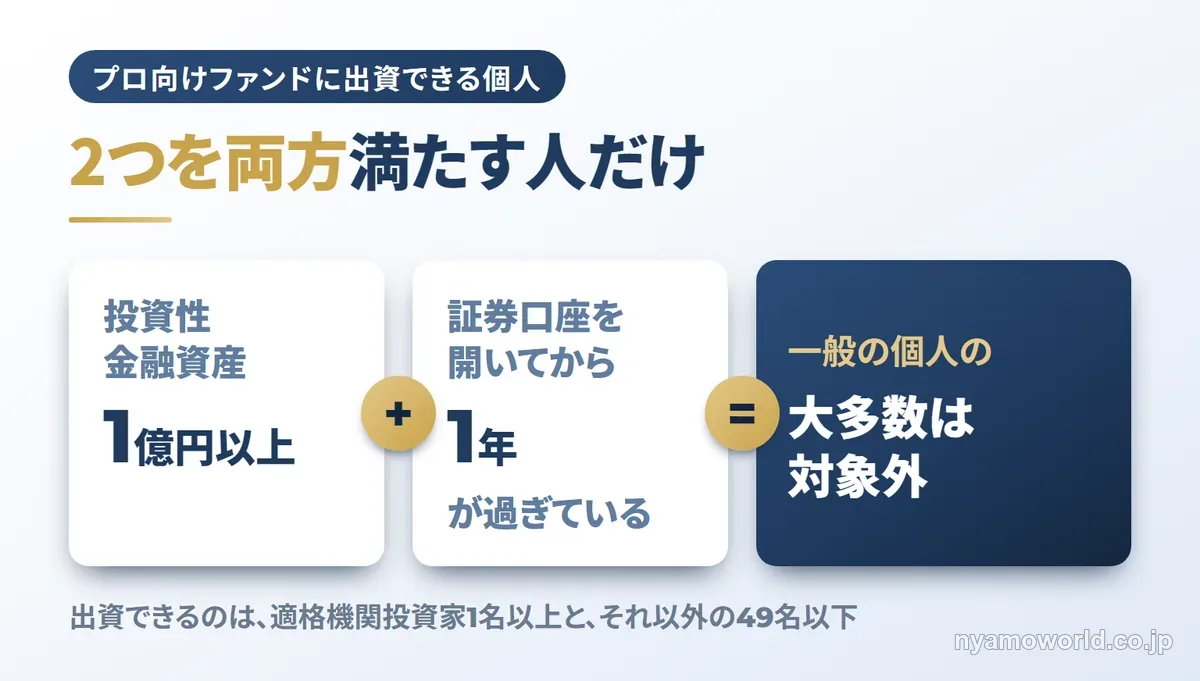
届出だけで運用できるプロ向けファンドに出資できるのは、適格機関投資家1名以上とそれ以外の49名以下です。
適格機関投資家以外の出資者も法令で決められた者に限られ、個人の場合は次の2つを両方満たす必要があります。
- 投資性金融資産(株式・社債などの有価証券やデリバティブ取引の権利など)が1億円以上
- 証券口座を開いてから1年が過ぎている
法人では上場会社や純資産か資本金が5,000万円以上の会社なども対象です。一般の個人の大多数は対象外なので、条件を満たさないのに特別に入れると誘われたらその時点で疑ってよい話です。
目論見書のような詳しい開示は義務ではない
公募の投資信託には目論見書などの開示が義務づけられていますが、私募ファンドは公募のような詳しい開示の義務を負いません。
業者が用意した資料のほかに中身を確かめる手段が少ないので、分からない点は書面で答えをもらうことが大切です。
途中で換金しにくい
私募ファンドは途中で換金や譲渡がしにくく、運用期間の終わりまでお金が戻らないのが一般的です。
公募のオープンエンド型の投資信託は毎営業日に基準価額で解約できるのが一般的で、一部に解約を制限する期間のある商品もあります。最低投資額も公募の投資信託が100円から1万円ほどなのに対して、私募ファンドは商品によりますが高めのものが多くなります。
投資者保護基金とNISAの対象外
私募ファンドは投資者保護基金の補償の対象外で、NISAでも買えません。
投資者保護基金は証券会社が顧客の資産を分けて管理する義務を果たせずに返せなくなったとき、一人あたり1,000万円まで補償する仕組みです。ただし匿名組合契約や組合契約のような第二種金融商品取引業に当たる取引は、基金が補償できない取引に挙がっています。公募の投資信託でも値下がりの損失や発行体の破綻による損失は補償の外です。
組合型のファンドは業者に分別管理の義務があっても、業者が破綻したときの公的な補償の受け皿がありません。それを知らずに出資するのは怖いですよね。
NISAは要件を満たす公募の株式投資信託が対象で、私募投信や私募ファンドは対象外です。
プロ扱いになると説明や勧誘の規制が外れる
特定投資家(プロ)として扱われると、一般の投資家を守るための説明や勧誘の規制の多くが外れます。
金融商品取引法は投資家を特定投資家と一般投資家に分けていて、特定投資家が相手の契約では次のような決まりが適用されません。
- 広告の規制
- 契約を結ぶ前と結んだときの情報提供
- 不招請勧誘の禁止や再勧誘の禁止
- 適合性の原則
- クーリング・オフ
個人がプロに移るには純資産3億円以上かつ投資性金融資産3億円以上などの要件があります。どれも同じ種類の契約を初めて結んでから1年が過ぎていることが前提で、大多数の個人は一般投資家のままです。
プロ扱いを勧められたら、守られる決まりを手放す話だと受け止めて判断するのがおすすめです。
詐欺や無登録業者を見分ける確かめ方
金融庁の一覧で業者を確かめる手順と、勧誘の言葉や振込先で気づける目印が分かります。資料を受け取った日に出資の前の確かめを自分で済ませられるようになります。
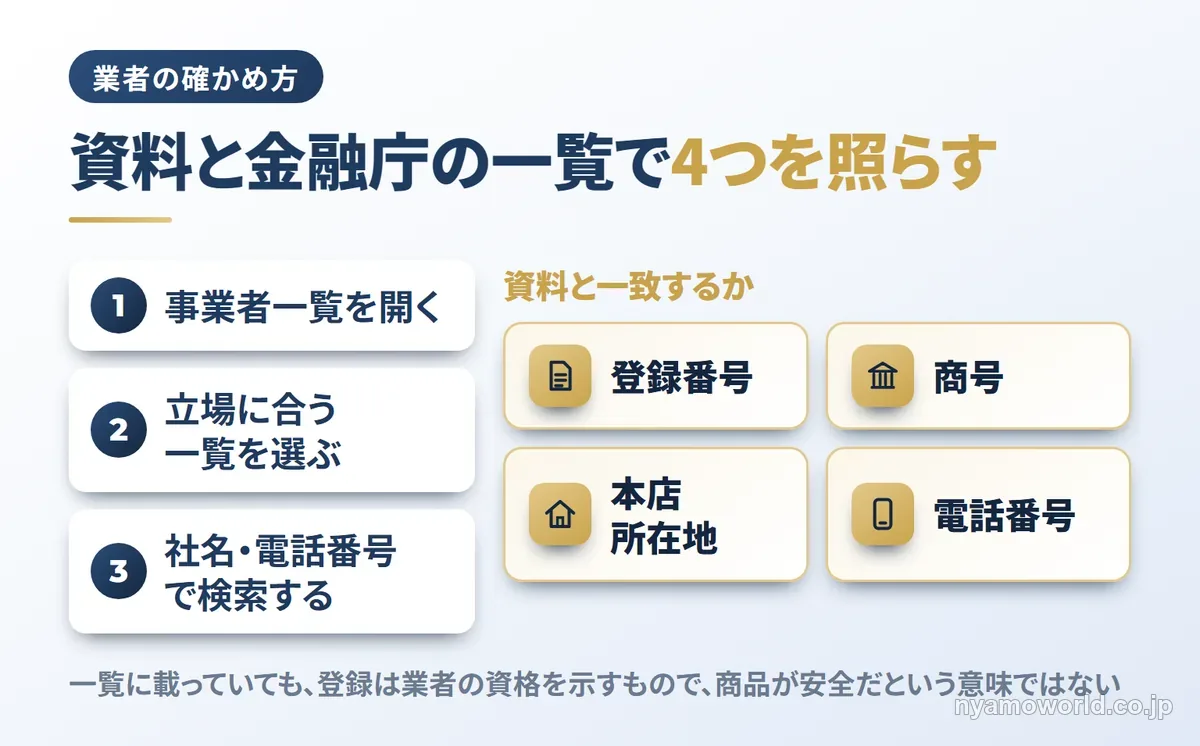
基本は金融庁の登録一覧で登録番号・商号・本店所在地・電話番号の4つを資料と照らすことです。特例業者の届出者リストと警告書の一覧も見て、儲けの断定や公的機関の名前や個人名義の振込先が出てきたら疑います。
金融庁の登録一覧で業者名と登録番号を照らす
業者が登録しているかは金融庁の免許・許可・登録等を受けている事業者一覧で確かめられます。業態ごとにPDFとExcelが並んでいて、次の手順で照らします。
- 事業者一覧のページを開く
- 勧誘してきた業者の立場に合う一覧を選ぶ(下の表)
- Ctrl+Fで社名の中心部分や電話番号を検索する。アルファベットの社名は全角と半角の両方で探す
- 登録番号・商号・本店等の所在地・電話番号が資料と一致するかを確かめる
- 金融商品取引業者なら業務の種別と加入協会を見る。金融商品仲介業者なら所属する金融商品取引業者を見る
- 警告書の一覧にも載っていないかを確かめる
| 勧誘してきた業者の立場 | 開く一覧 |
|---|---|
| 自社の商品を売る・運用する | 金融商品取引業者 |
| 証券会社などの委託を受けて仲介する | 金融商品仲介業者 |
| 銀行など | 登録金融機関 |
立場が分からないときは金融商品取引業者と金融商品仲介業者の両方を見ます。名称や電話番号で探せる金融事業者一括検索もあります。
登録番号は登録を受けた財務局などの長の名前・登録の種類の略称・番号の順に並びます。金融商品取引業者なら関東財務局長(金商)第◯号、金融商品仲介業者なら関東財務局長(金仲)第◯号のような形です。2026年8月31日時点の一覧には金融商品取引業者が1,951者、金融商品仲介業者が679者載っています。
一覧に載っていない業者とは取引しないように、と金融庁は呼びかけています。載っていても登録は業者の資格を示すもので、商品が安全だという意味ではありません。
面談の前の夜に自宅で資料の登録番号を見ながら一覧を開けば、社名と電話番号の照らし合わせは数分で終わります。
特例業者の届出者リストと警告書の一覧も見る
登録一覧に名前がなく届出をしていると言われたら、適格機関投資家等特例業者等の届出者リストを見ます。
ただし金融庁はこの届出をもって届出者の信頼性を保証するものではないと書いています。リストに載っているのは基本的にプロの投資家を相手にする業者で、取引する場合も業者の信用力を慎重に判断するよう求めています。同じページには業務廃止命令を出した届出者と連絡が取れない届出者のリストもあります。
もう1つ見るのは、金融庁が無登録で営業しているとして警告書を出した業者の一覧です(無登録で金融商品取引業を行う者の名称等について)。国内の無登録業者・海外にある無登録業者・特例業務の届出者に分けて公表されていて、スマートフォンならHTML版をブラウザの検索で探せます。
警告書の一覧に載るのは警告書を出した時点で無登録営業を確かめられた業者だけで、載っていなくても安全とは限りません。
儲けの断定と公的機関の名前を出す勧誘は疑う
儲けを請け合う言葉や公的機関とのつながりを強調する説明が出てきたら、その勧誘は疑ってかかります。政府広報オンラインは投資詐欺で気をつける目印として次の6つを挙げています。
- 聞いたことがなく金融庁への登録も確かめられない業者から勧誘される
- 上場確実・必ず儲かる・元本は保証されているなどとうたう
- 未公開株や私募債の取引を勧誘される
- 別の業者からタイミングよく連絡があり後日高値で買い取るなどと持ちかけられる
- 金融庁などの公的機関から認可・許可・委託を受けていると説明する
- 公的機関やそれを連想させる名前を使っている
金融庁などの公的機関が投資の勧誘やそれに似た業務を民間の業者に任せることはありません。幅広い投資家に未公開株や私募債を勧誘することも一般的には考えられません。金融商品取引法も不確かなことを断定したり確実だと誤解させたりして勧誘することを禁じています(第38条第2号)。
電話やSNSでこうした言葉が出た時点で話を止め、きっぱり断るのがおすすめです。無料の投資セミナーをきっかけにした勧誘の見分け方は、投資セミナーは怪しい?の記事でまとめています。
振込先が個人名義の口座なら振り込まない
振込先が個人名義の口座なら、その時点で振り込むのをやめます。
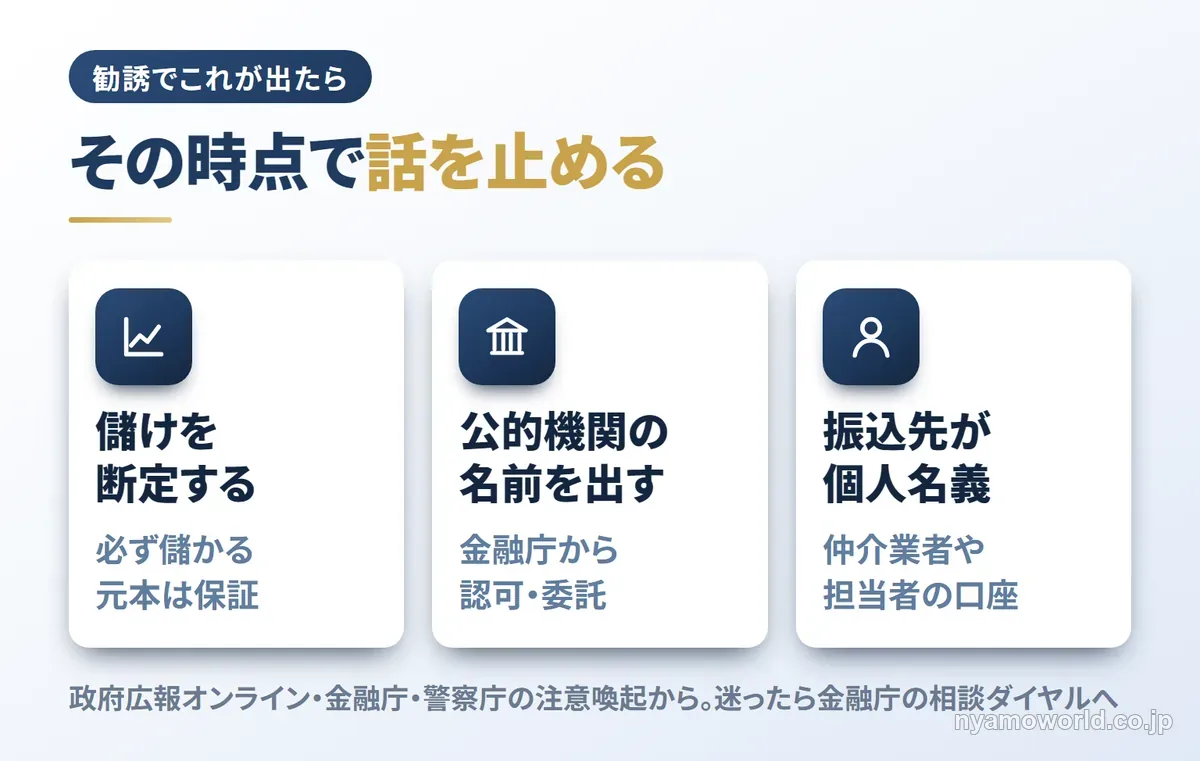
金融庁は入金の際に証券会社が個人名義の銀行口座を指定することはないと書いています。警察庁も本物の投資話なら個人名義の口座を指定されることや振込のたびに口座が変わることはまずないと呼びかけています。
証券会社などから委託を受けて仲介する金融商品仲介業者は、顧客から金銭を預かることを法律で禁じられています(金融商品取引法第66条の13)。仲介業者や担当者個人の口座に振り込むよう言われたら振り込まずに相談窓口へ連絡します。
既存の業者の名前を使って登録番号を詐称する手口もあります。番号だけでなく所在地と電話番号まで一覧と照らすことが大事です。
警察庁が公表しているSNS型投資詐欺の認知件数と被害額は次のとおりです。
| 期間 | 認知件数 | 被害額 |
|---|---|---|
| 2025年(確定値) | 9,523件 | 1,288.0億円 |
| 2026年1〜8月(暫定値) | 7,097件 | 937.4億円 |
2026年1〜8月は前年の同じ時期と比べて件数が49.4%・被害額が53.8%増えています。どれもSNS型投資詐欺の数字で、私募ファンドに限った件数ではありません。迷ったら金融庁の詐欺的な投資に関する相談ダイヤルに電話すれば、損害がなくても相談できます。
登録業者の私募ファンドでも出資前に確かめること
登録のある業者から勧められた場合でも面談で聞いておく項目が分かります。担当者に何を聞きどの答えを書面でもらえばよいかを自分で決められるようになります。
登録は業者が資格を持っているかの確認で、商品の安全性や収益性とは別の話です。換金の時期と条件・費用の全体・元本を下回る要因と運用者・クーリング・オフの有無の4つを書面で確かめてから決めます。
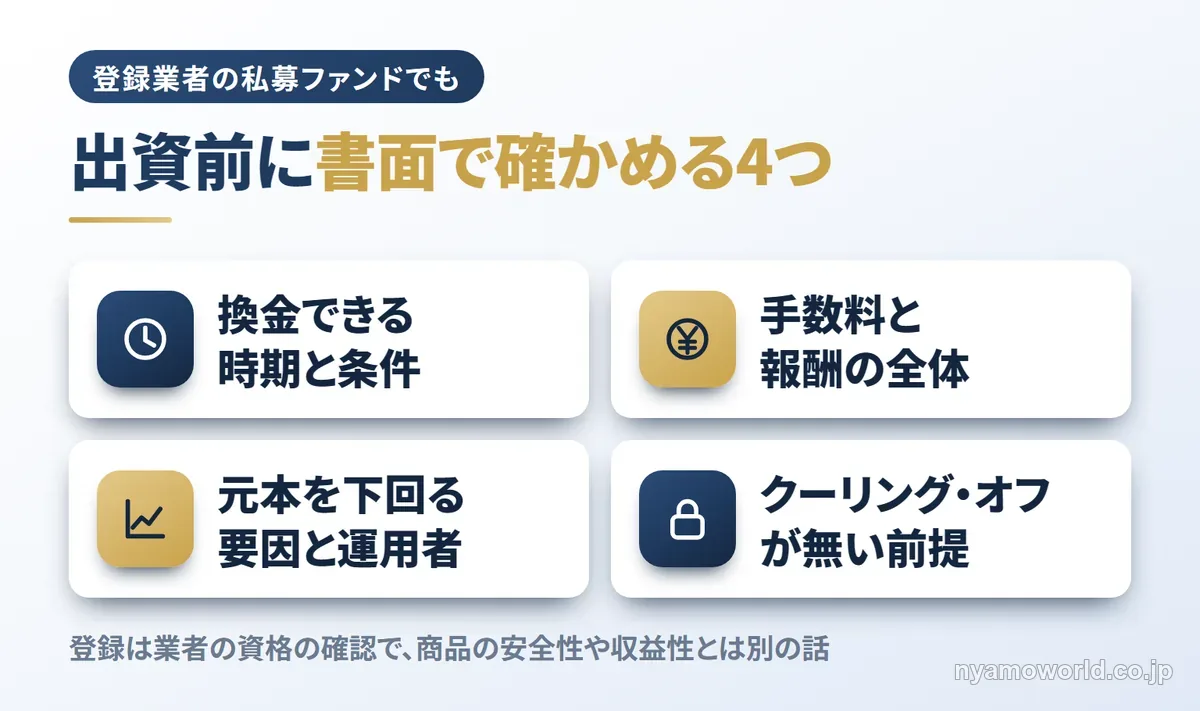
面談の前にスマホのメモへ聞くことを4つ書き出しておけば、会社の会議室でも自宅でも10分ほどで聞き漏らしなく確かめられます。生活費や数年のうちに使う予定のお金は、どんな説明を受けても入れないことをおすすめします。
換金できる時期と条件
お金を戻せる時期は運用期間・途中解約の可否・持分の譲渡の制限の3つで決まります。
前に見たとおり私募は運用期間の終わりまで拘束されるのが一般的です。担当者には次の3点を聞き、答えが契約書のどこに書いてあるかまで示してもらいます。
- 運用期間は何年か・延びることはあるか
- 途中で解約できるか。できるなら時期・手数料・上限はどうなるか
- 持分をほかの人に譲れるか
運用期間の途中で使う予定があるお金は、この時点で出資の候補から外します。
手数料と報酬の全体
費用は買うときの手数料・毎年の管理報酬・運用成果に応じた成功報酬を合計でいくらになるか聞きます。
私募ファンドのコストは管理報酬と成功報酬が中心です。料率は商品ごとに違うので、資料の数字を足し上げて利回りの見込みからどれだけ差し引かれるかを自分で計算しておくと判断がぶれません。費用の合計を即答できない担当者からは買わないと決めてよいと考えます。
元本を下回る要因と運用者の情報
私募ファンドは元本保証ではなく、価格の変動・為替・市況・運用者の力量によって元本を下回ることがあります。これらのリスクは器が公募でも私募でも残ります。
利回りの見込みが示されていたら、それが予想であって保証ではないことと何を前提にした数字かを書面で確かめます。誰が運用し過去にどんな運用をしてきたかも聞いておきたいところです。
金融商品取引法は業者の広告に商号や登録番号を表示することを求め、利益の見込みについて事実と大きく違う表示や人を大きく誤解させる表示を禁じています(第37条)。顧客の知識・経験・財産・目的に照らして合わない勧誘をしないという適合性の原則もあります(第40条)。資料に登録番号がない広告や利益ばかりを大きく見せる資料は、それだけで確かめる理由になります。
クーリング・オフが無い前提で決める
私募ファンドの持分を買う契約には、金融商品取引法のクーリング・オフがありません。
金融商品取引法の書面による解除は投資顧問契約だけが対象で、株式・投資信託・ファンド持分の購入には定めがないからです。不動産クラウドファンディングのような不動産特定共同事業法の契約は、契約成立時の書面を受け取った日から8日を経過するまで書面で解除できます。このとき損害賠償や違約金は請求されませんが、プロを相手方とする契約には当てはまりません。不動産クラウドファンディングの仕組みとリスクは不動産クラウドファンディングのリスクの記事で詳しく見られます。
契約は申込みに対する承諾で成立し、法律に特別の定めがなければ書面の作成なども要りません(民法第522条)。あとから取り消せない前提で、署名や入金の前にすべての疑問を解いておきます。
米国不動産ファンドで追加で確かめること
米国の不動産に投資するファンドで、国内のファンドより多く確かめておく項目が分かります。資料のどの欄を読めばよいかが分かり、為替や籍の違いを自分で見比べられるようになります。
米国不動産ファンドも怪しいかどうかは器と業者で決まり、投資先が海外だから怪しいわけではありません。何に投資するかは器を決めず、どんな権利や契約でお金を出すかが器を決めます。
国内のファンドに比べて追加で見るのは次の4つです。
- 為替の扱い
- ファンドの籍と開示のルール
- 投資先ファンドの器
- 米国の住宅価格が下がった時期
米国不動産ファンドの資料を手にしたら為替ヘッジ・設定地・投資先の3つの欄に印をつけながら読むと、30分ほどで自分が確かめる点が見えてきます。為替と籍の違いは海外不動産投資のファンドとは、為替などのリスクは海外不動産投資のデメリットの記事でも詳しく扱っています。
為替ヘッジの有無で円での損益が変わる
ドル建ての資産はドルでの成果が同じでも、円高になると円での受取額が減ります。
為替ヘッジの有無は目論見書や契約書で確かめます。ドルのまま持つか円に戻すかで影響の出方が変わるので、受け取ったお金を何に使うかも合わせて考えておきます。円で受け取る人にとって、為替は利回りと同じ重さで見る項目ですよね。
ファンドの籍と開示のルール
ファンドの籍は投資先ではなく設定した場所で決まり、外国籍のファンドは外国の法令で設定・運用されます。
制度・情報開示・監督もその国の法律に従います。外国投資信託を日本で売るにはあらかじめ投資信託法第58条にもとづく届出が要り、国内で一般に売るには日本証券業協会の次の基準を満たす必要があります。
- 純資産額が1億円以上
- 資産の保管を銀行などに任せている
- 国内に代理人を置いている
公募として売られる外国投資信託には目論見書などの開示が適用されます。同じ外国籍でも届出と目論見書のある公募か勧誘の相手を限った私募かで、確かめられる情報の量が変わります。
投資先ファンドの器まで確かめる
ファンドが別のファンドに投資するファンド・オブ・ファンズでは、投資先ファンドの籍と形態まで確かめます。
買うファンドが公募でも、お金が最終的に流れる先のファンドの仕組みは資料の表紙だけでは分かりません。交付目論見書で投資の仕組みを説明したページを開けば、投資先ファンドの籍と形態を確かめられます。
米国の住宅価格も27%下がった時期がある
米国の住宅価格も下がらないわけではなく、2006年7月から2012年2月にかけてピークから27.4%下がりました(2026年10月時点のFREDの公表値)。
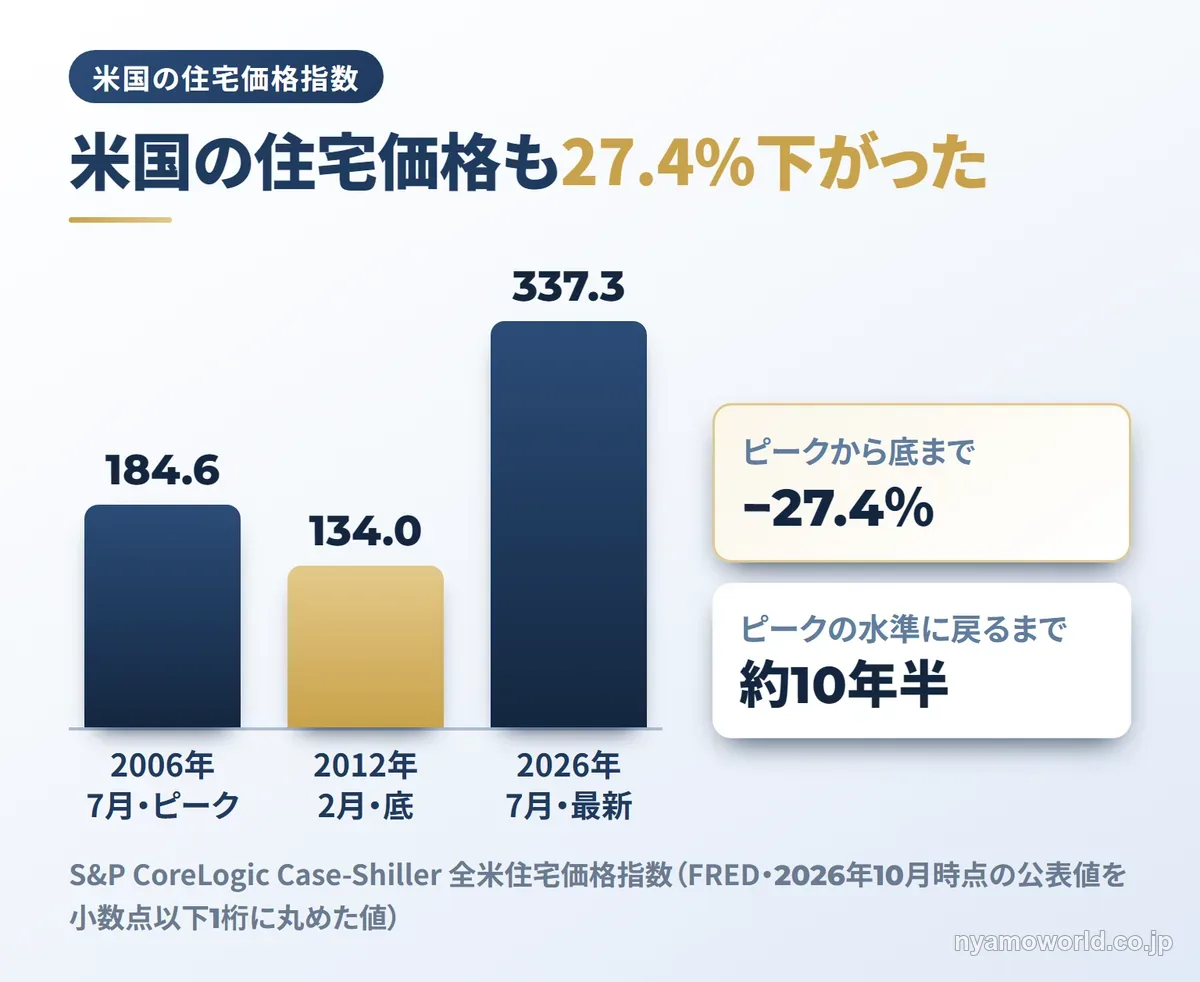
もとにした指標はS&P CoreLogic Case-Shiller全米住宅価格指数で、ピークの184.608から133.987まで下がりました。名目でピークの水準に戻ったのは2017年1月で、約10年半かかっています。地域によっては5割を超えて下がった市場もあります。
2026年7月の指数は337.306で前年同月比+1.9%です。1987年1月と比べると約5.3倍になっています。住宅不足の推計はFreddie Macの約370万戸(2024年第3四半期)・Up for Growthの約385万戸(2022年)・NARの約550万戸(2021年)と、前提によって幅があります。
長い目で見れば上がってきた市場でも、10年以上戻らなかった時期があったことは覚えておきたいところです。
私募ファンドが向く人・向かない人
私募ファンドに出資してよい人の条件と、向かない人が選べるほかの器が分かります。自分がどちらに入るかを手元の資産と使う予定から判断できるようになります。
家計表と証券口座の残高を並べて5年以内に使う予定のお金を引いた残りを書き出せば、10分ほどで答えが出ます。一般の個人が特別に入れると言われた私募ファンドは、断る前提で確かめるくらいでちょうどいいと考えます。
私募ファンドが向く人
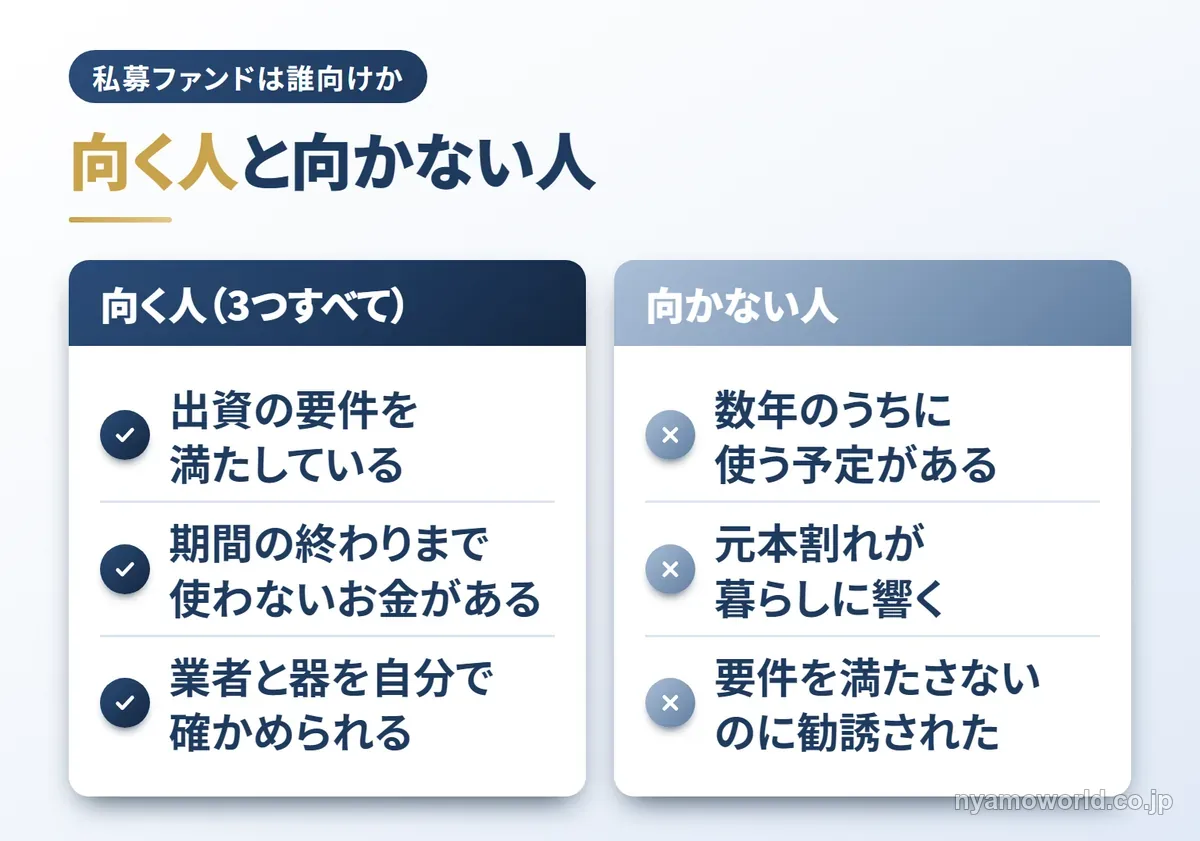
私募ファンドを検討してよいのは次の3つをすべて満たす人です。
- 投資性金融資産1億円以上で証券口座を開いてから1年が過ぎているなど出資の要件を満たしている
- 運用期間の終わりまで使わないお金がある
- 業者の登録・ファンドの器・運用者を自分で確かめられる
私募ファンドは換金のしやすさを手放す代わりに上乗せの利回りを狙う器で、上乗せは期待であって保証ではありません。高い利回りへの期待は、流動性の低さ・コストの高さ・リスクの高さと引き換えです。
私募ファンドが向かない人
数年のうちにお金を使う予定がある人や、元本割れが暮らしに響く人には私募ファンドは向きません。
- 数年のうちに教育費・住宅・事業などでお金を使う予定がある
- 元本を下回ったときに生活や事業の資金繰りが苦しくなる
- 出資の要件を満たしていないのに勧誘された
3つ目に当てはまる人は商品の中身より先に、勧誘されたこと自体を疑う必要があります。勧誘で初めて私募ファンドという言葉を知った人も、器と業者を自分で調べられるようになるまでは見送るほうが安心です。
向かない人が選べるほかの器
私募ファンドが合わない人にも、一般の個人が買える器がほかにあります。
公募の投資信託は100円から1万円ほどで買えて、オープンエンド型なら毎営業日に解約できます。不動産に投資したいなら証券取引所に上場しているJ-REITや、1万円から始められる不動産クラウドファンディングもあります。不動産クラウドファンディングは運用期間中に換金しにくい点が私募ファンドと同じなので、使う予定のないお金で選びます。
器ごとの違いはオルタナティブ投資の比較、個人が使える器の全体はオルタナティブ投資とはの記事で見比べられます。米国の住宅用地に関心があり長く使わないお金がある人は、次の節で公募の器を見ていきましょう。
米国の住宅用地に公募ファンドで投資する選択肢
私募ではなく届出と目論見書のある公募の器で米国の住宅用地に投資する方法と、その損失の可能性が分かります。自分の資金と期間に合うかを確かめる次の一歩まで決められるようになります。
一般の個人には私募ファンドの出資の要件が届かず、届いたとしても開示が少なく途中で抜けにくい器です。それでも米国の住宅に関心があり、円に偏ったお金の一部をドル建ての実物資産に分けたい人もいますよね。その場合の候補の1つが、公募の外国投資信託として売られている米国の住宅用地のファンドです。
USマイホーム・ファンドは米国住宅開発用地に投資する公募ファンド
USマイホーム・ファンド(米国住宅開発用地に投資する公募ファンド)は、ケイマン籍のオープン・エンド契約型外国投資信託です。
課税上は公募外国株式投資信託に区分されます。金融商品取引法第5条の有価証券届出書を2025年9月3日に関東財務局長へ提出し、2025年9月19日に効力が発生しています。取扱会社はこのファンドを「今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。」と紹介しています。
要件を満たす人だけに勧誘される私募と違い、届出と目論見書の開示がある公募の器で一般の個人が中身を確かめてから買えます。確かめる手がかりの多い器から検討を始められるのは心強い点です。
元本を下回る可能性と3年間の解約制限
USマイホーム・ファンドも元本を下回る可能性がある商品です。留意事項には「本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。」と書かれています。
米ドル建ての資産なので、円で受け取る人はドルでの成果が同じでも円高になれば受取額が減ります。米国の住宅価格が2006年7月から2012年2月にピークから27.4%下がったように、住宅用地の市況が悪くなる時期もあります。
運用開始後3年間は解約制限期間(ロックアップ期間)が設定されています。この3年間は解約できないので、3年以上使わないお金で考えることが前提になります。
取扱会社は金融庁の登録一覧に載っている
USマイホーム・ファンドを扱う3社は、どれも金融庁の登録一覧に載っています。2026年8月31日時点の登録一覧で照らすと次のとおりです。
| 会社 | 載っている一覧 | 登録番号 | 業務の種別・ 加入協会 |
|---|---|---|---|
| Walton Global株式会社 | 金融商品仲介業者 | 関東財務局長(金仲)第1079号 | 所属金融商品取引業者は 下の2社 |
| Teneo Partners株式会社 | 金融商品取引業者 | 関東財務局長(金商)第2315号 | 第一種・第二種/ 日本証券業協会 |
| 松阪証券株式会社 | 金融商品取引業者 | 東海財務局長(金商)第19号 | 第一種/日本証券業協会 |
Teneo Partners株式会社は一覧で全角の表記なので、半角で検索すると見つかりません。金融商品仲介業者は顧客から金銭を預からず、仲介業者が顧客に加えた損害は所属する金融商品取引業者が賠償する責任を負います(相当の注意をしたときを除く)。
ただし登録と商品の安全性は別です。ファンドの仕組みや評判はUSマイホームファンドの評判の記事で詳しく見られます。
セミナーで確かめられること
記事を読んでも自分では確かめきれないことが、次の3つ残ります。
- 手元の資金と使う時期が3年間解約できないことに合うか
- 最新の条件と費用
- 投資先の運用状況と開発の現場の様子
主催するWalton Global株式会社のセミナーでは、ファンドの詳しい情報や米国市場・開発現場の最新の状況など、ウェブサイトだけでは伝えきれない情報を専門家が解説します(主催者の案内)。交付目論見書もあわせて読めば、自分の数字に当てはめて判断できます。
参加費は無料で、12:00から60分の回が中心なので、昼休みに会社や自宅からオンライン(Zoom)で聞けます。無理な勧誘はありません(主催者の案内)。米国の住宅用地に関心があり3年以上使わない資金がある人には、まずセミナーで条件を確かめることをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
私募ファンドに関するよくある質問
- 私募ファンドの勧誘を受けて不安なときはどこに相談できますか?
-
金融庁の詐欺的な投資に関する相談ダイヤル(0570-050588。IP電話からは03-6206-6066)に相談できます。受付は平日10:00〜17:00で、損害がなくても不審に思った段階で受け付けています。業者の登録や制度の質問は金融庁の金融サービス利用者相談室(0570-016811)でも聞けます。
- 金融庁に届出をした業者なら安全ですか?
-
届出だけでは安全とはいえません。金融庁は特例業者の届出について、届出者の信頼性を保証するものではないと書いています。届出者は基本的にプロの投資家を相手にする業者で、一般の個人に勧誘するには登録が要ります。届出を強調して信頼させるのは政府広報オンラインが挙げる詐欺の手口の1つです。
- 私募ファンドと不動産クラウドファンディングの違いは何ですか?
-
根拠の法律と一般の個人が参加できるかが違います。私募ファンドは金融商品取引法の器で一般の個人は原則として出資できず、不動産クラウドファンディングは不動産特定共同事業法の器で1万円ほどから参加できます。どちらも途中で換金しにくく投資者保護基金の対象外です。不動産クラウドファンディングの事業者の許可は国土交通省の一覧で確かめられます。
- 私募ファンドの分配金にかかる税金はどうなりますか?
-
匿名組合型の分配金は雑所得として総合課税になります。分配のときに所得税と復興特別所得税を合わせた20.42%が源泉徴収され、確定申告で精算します。雑所得の損失はほかの所得と損益通算できません。任意組合型やLPSはパススルーの扱いで、所得の区分が匿名組合型と異なります。
- 私募ファンドはNISAで買えますか?
-
買えません。NISAで買えるのは要件を満たす公募の株式投資信託などで、私募ファンドや私募投信は対象外です。不動産クラウドファンディングもNISAの対象外です。非課税で運用したいお金は要件を満たす公募の株式投資信託から選びます。
- 私募ファンドにクーリング・オフはありますか?
-
ありません。金融商品取引法の書面による解除は投資顧問契約だけが対象で、ファンド持分を買う契約には定めがないからです。不動産特定共同事業法の契約なら、契約成立時の書面を受け取った日から8日を経過するまで書面で解除できます。私募ファンドでは署名や入金の前に疑問を解いておくことが前提です。
- 署名や入金をしていなければ契約は成立していませんか?
-
そうとは限りません。民法第522条では契約は申込みに対する承諾で成立し、法律に特別の定めがなければ書面の作成なども要りません。迷っているうちは口頭でも申し込むと伝えず、疑問がすべて解けてから決めます。
- 海外の業者からSNSで私募ファンドを勧誘されたらどうすればよいですか?
-
金融庁の登録一覧に載っていなければ取引しません。日本で登録を受けずに金融商品取引業を行うことは違法で、金融庁は無登録の海外所在業者にも警告書を出して名前を公表しています。無登録業者では出金を断られる・法外な出金手数料を求められる・急に連絡が取れなくなるといったトラブルの声が多く寄せられています。
- すでに出資してしまった場合はどうすればよいですか?
-
早めに公的な相談窓口へ連絡します。金融庁の詐欺的な投資に関する相談ダイヤルと金融サービス利用者相談室のほか、警察相談専用電話の#9110や消費者ホットラインの188が使えます。証券・金融商品あっせん相談センター(FINMAC)は協会の会員でない業者の相談を受けていないので、無登録業者とのトラブルは対象外になることがあります。
- 資料の登録番号が本物か確かめる方法はありますか?
-
金融庁の登録一覧で番号だけでなく商号・本店所在地・電話番号まで資料と照らします。既存の業者の名前を使って登録番号を詐称し、似せた偽のウェブサイトへ誘導する手口があるからです。少しでも疑わしいときは電話番号やホームページで実在の業者かを確かめるよう、金融庁も呼びかけています。
私募ファンドが怪しいかを確かめる手順のまとめ
私募ファンドは法律が認めた募集の形で、私募という言葉だけで怪しいと決めることはありません。分かれ目になるのは売っている業者と、自分がその私募の対象に入るかです。
勧められたら次の3つを順に確かめます。
- 業者を金融庁の登録一覧・特例業者の届出者リスト・警告書の一覧で照らす
- 自分が出資の条件(個人は投資性金融資産1億円以上と証券口座を開いて1年)を満たすかを確かめる
- 換金の時期・費用の全体・元本を下回る要因を担当者に聞き、答えを書面でもらう
条件に合わない私募の勧誘や、儲けを請け合う話・個人名義の振込先が出てきた勧誘は、きっぱり断ってかまいません。まずは面談の前の夜に自宅で資料の登録番号を金融庁の一覧と照らすことから始めれば、最初の確かめは数分で済みます。
米国の住宅に投資する道は、目論見書で中身を確かめられる公募の器にもあります。セミナーはオンライン(Zoom)で60分の回が中心で、無理な勧誘はありません(主催者の案内)。私募の勧誘で迷ったまま米国の住宅に関心が残っている人には、まず無料のセミナーで公募の器の仕組みを聞くことをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。