最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
マンション投資はローンと管理が重いと感じて不動産ファンドを調べると、REIT・私募ファンド・不動産クラウドファンディングと名前の違う商品が並びます。利回りの数字は見比べられても、どれなら自分のお金を入れてよいのかは決めきれません。
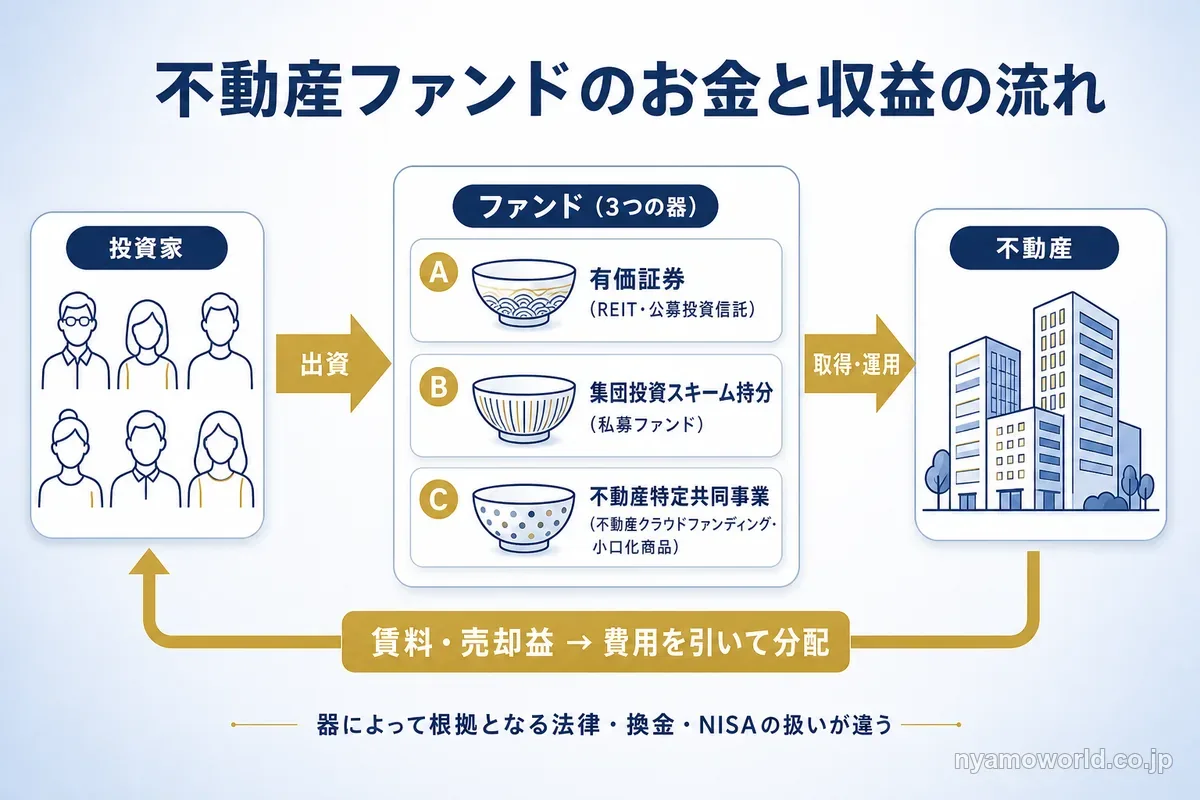
名前は違っても、不動産ファンドはどんな権利でお金を出すかによって有価証券・集団投資スキーム持分・不動産特定共同事業の3つの器に分かれます。器ごとに根拠となる法律が違い、いくらから買えるか・途中で売れるか・NISAを使えるか・事業者が破綻したときに守られるかまで変わります。
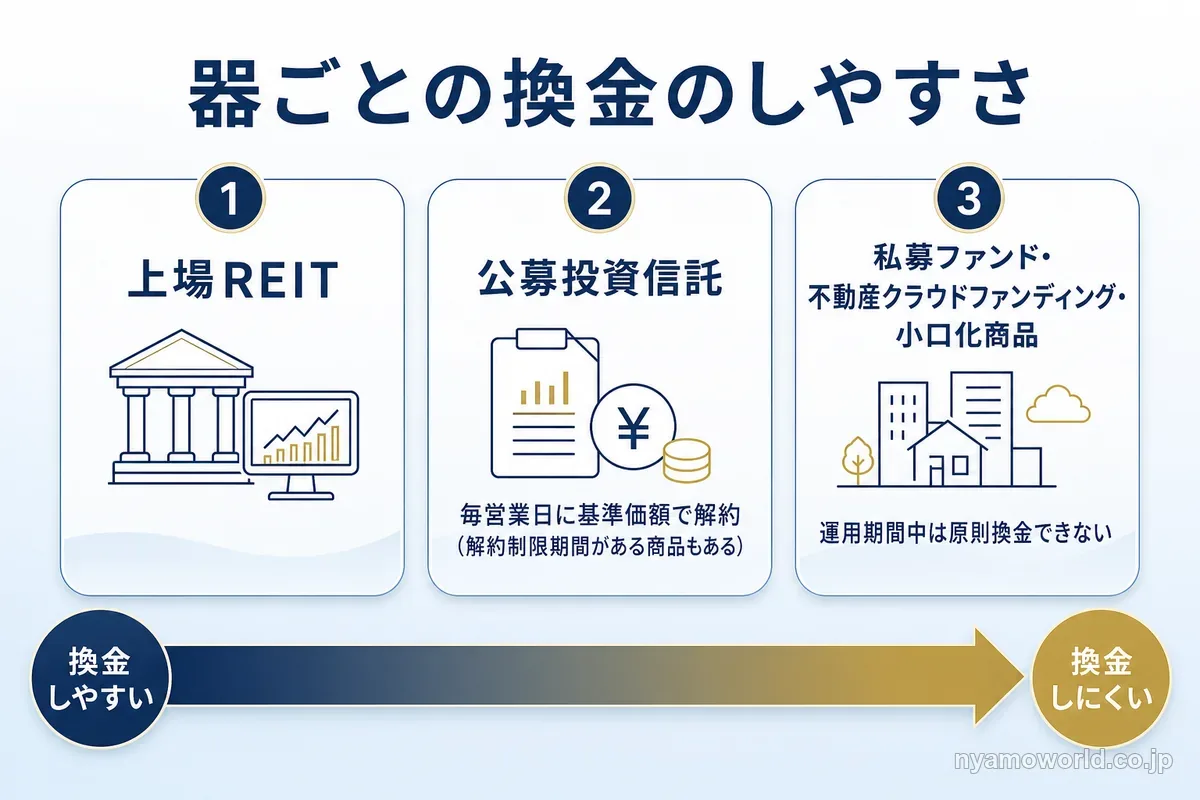
一般の個人が少額で持ち、換金しやすいのは上場REITと公募投資信託です。私募ファンドや不動産クラウドファンディングは利回りで比べる前に、運用期間中に換金しにくく投資者保護基金の対象からも外れる点を知っておく必要があります。
仕組みの図と現物の不動産投資との違いから、器ごとの最低額・換金・税金・NISAの表、損をする場面までを順に見ていきましょう。使う時期と入れる金額に当てはめれば、途中で換金できずに困る器を避けて自分のお金に合う不動産ファンドを選べます。
国内のREITや不動産クラウドファンディングは円で国内の物件に投資する商品が中心で、外貨の不動産にも分けたいときは米国の住宅用地に投資する公募の投資信託も選択肢になります。当サイトは記事からのセミナー申込などに応じて紹介報酬を受け取ることがあり、監修者は主催会社の外務員としてこの商品の販売に関わっています(監修者の利害関係)。
この投資信託の仕組みを聞ける米国の住宅市場をテーマにしたセミナーは無料のオンライン(Zoom)で、2026年10月時点の開催回は12:00〜13:00の60分です。参加しただけで購入にはならず、無理な勧誘はありません(主催者の案内)。円の預金に偏った資産を外貨の不動産にも分けたい人には、まずこのセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産ファンドとは集めた資金で不動産に投資し収益を分ける仕組み
不動産ファンドは投資家が物件を持たずに不動産へ投資する
不動産ファンドは多くの投資家から集めた資金で不動産を買い、その収益を投資家に分ける仕組みです。投資家は物件を直接持たず、物件の管理は運用する会社が行います。
お金と収益の流れは次の4段階です。
- 投資家がファンドに出資する
- 運用する会社が集めた資金で不動産を取得する
- 不動産を貸して賃料を得たり売却して売却益を得たりする
- 賃料と売却益から費用を引いた分を投資家に分配する
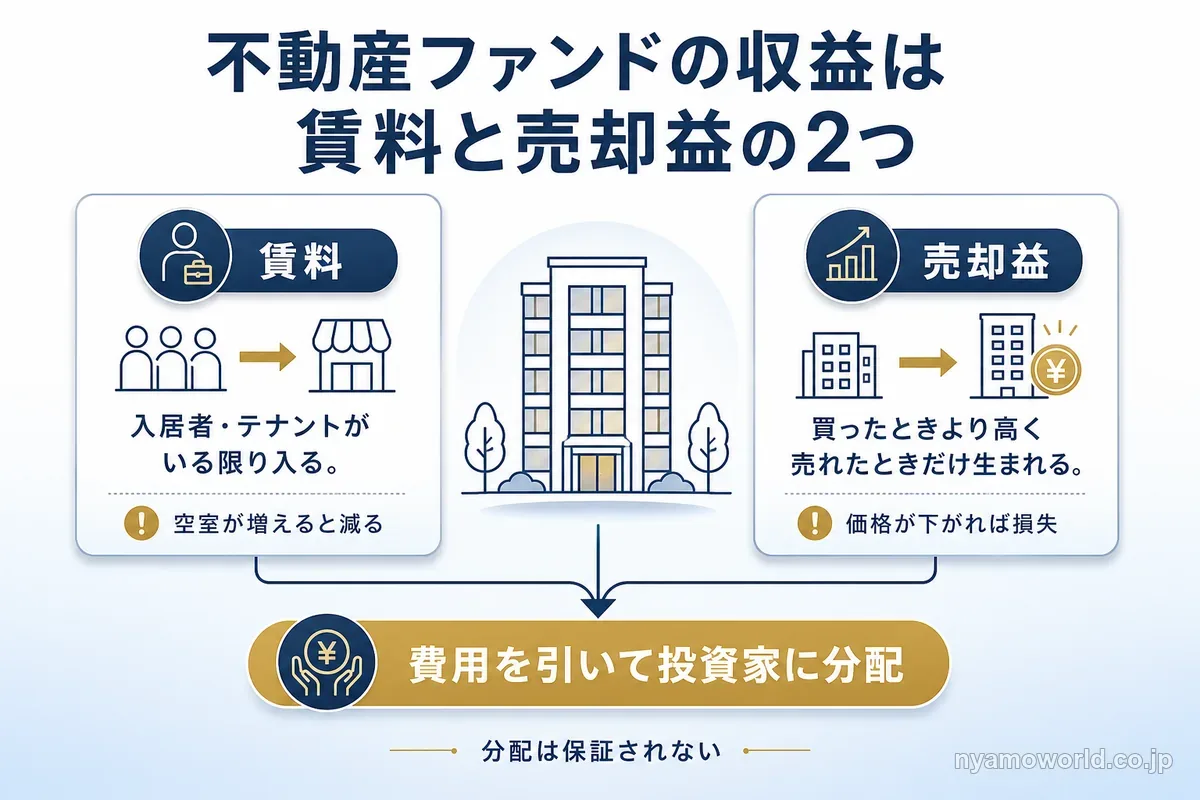
不動産ファンドの収益は賃料と売却益の2つ
賃料は入居者やテナントがいる限り入ってきますが、空室が増えれば減ります。売却益は買ったときより高く売れたときだけ生まれ、価格が下がれば損失になります。
不動産ファンドと現物の不動産投資の違い
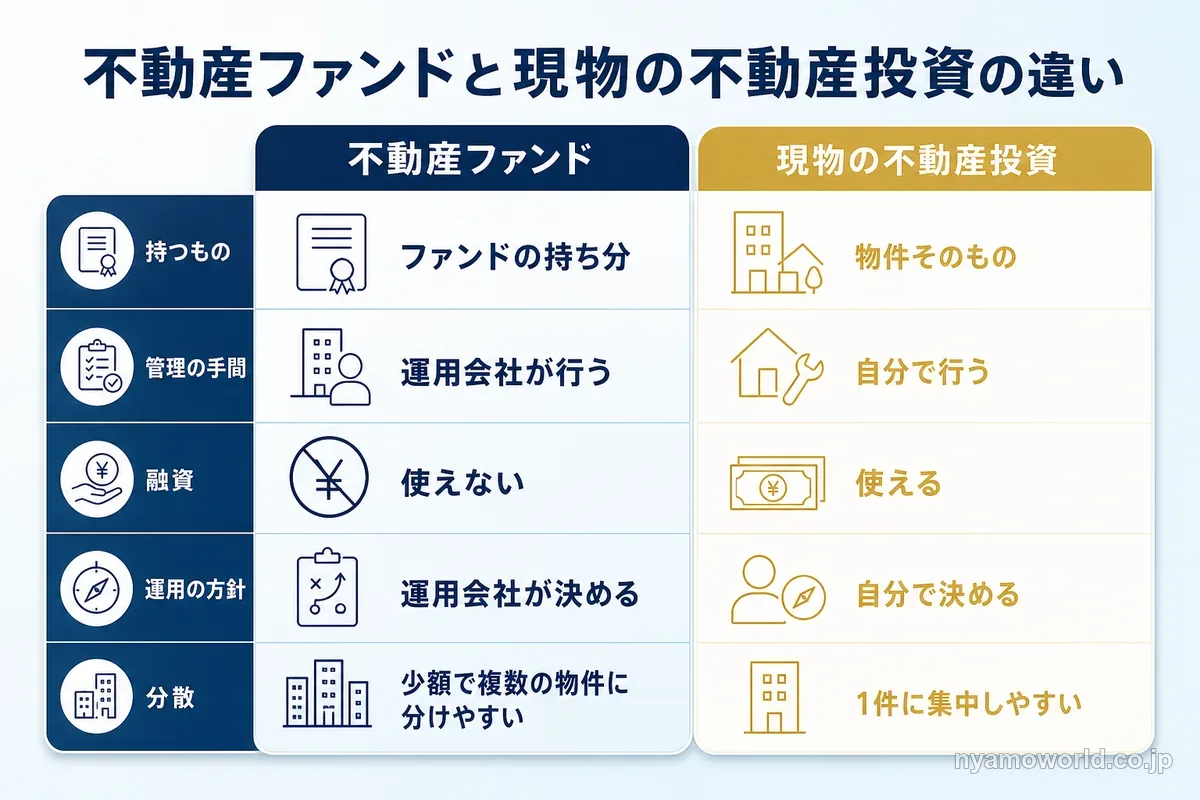
現物の不動産投資は自分で物件を買って持ちます。不動産ファンドはファンドの持ち分を通じて間接的に不動産を持つ形です。
| 比べる点 | 不動産ファンド | 現物の不動産投資 |
|---|---|---|
| 持つもの | ファンドの持ち分 (投資証券・出資持分など) | 物件そのもの |
| 必要な資金 | 投資信託は100円から 上場REITは10万円前後から | 物件1つ分 |
| 管理の手間 | 運用する会社が行う | 自分で行うか 管理会社に任せる |
| 融資 | 使えない | 使える |
| 運用の方針 | 運用する会社が決める | 自分で決める |
| 分散 | 少額で複数の物件に 分けやすい | 1つの物件に 集中しやすい |
ローンを組んで物件を持つ重さを避けたいならファンド、融資を使って自分で物件を選びたいなら現物という分かれ方です。現物の不動産投資そのものの仕組みと種類は不動産投資とはで詳しく見られます。
不動産ファンドのメリット
不動産ファンドのメリットは、現物で重くなりがちな資金と手間を小さくできることです。
- 投資信託なら100円から、不動産クラウドファンディングなら1万円からの案件が多く少額で始められる
- 物件の取得・管理・売却の実務を負わない
- 少ない資金で複数の物件や地域に分けられる
- 上場REITは取引所でいつでも売れ、公募投資信託も解約制限期間がなければ毎営業日に解約できる
不動産ファンドのデメリット
不動産ファンドは任せられる分だけ自分で決められることが減ります。
- 融資を使えないので手元の資金より大きな物件には投資できない
- どの物件をいつ売るかを自分で決められない
- 管理報酬などの費用が分配から差し引かれる
- 私募ファンドや不動産クラウドファンディングは運用期間中に換金しにくい
- 運用する会社の信用に結果が左右される
運用を任せる以上、結果は運用する会社と運用の中身で変わります。米国の住宅市場をテーマにした無料セミナーでは、米国の住宅用地に投資する投資信託の運用の中身を専門家から直接聞けます。
途中で換金しにくい器もあるため、器ごとの違いを先に知っておきましょう。
不動産ファンドの種類は法的な器で3つに分かれる
不動産ファンドの器は、何に投資するかではなくどんな権利でお金を出すかで決まります。器ごとに根拠となる法律と監督する役所が違います。
| 器 | 根拠となる法律 | 投資家が持つ権利 | 監督官庁 | 代表的な商品 |
|---|---|---|---|---|
| A 有価証券 | 投資信託及び投資法人に 関する法律・金融商品取引法 | 投資証券・受益証券 | 金融庁 | 上場REIT・公募投資信託 |
| B 集団投資スキーム持分 | 金融商品取引法 | 組合などへの出資持分 | 金融庁 | 私募ファンド |
| C 不動産特定共同事業 | 不動産特定共同事業法 | 不動産特定共同事業契約 に基づく権利 | 国土交通省・金融庁 | 不動産クラウドファンディング 不動産小口化商品 |
器が違うと最低額や換金のしやすさなども変わります。
| 商品 | 最低額の目安 | 換金 | NISA | 投資者保護基金 |
|---|---|---|---|---|
| 上場REIT | 10万円前後から | 取引所で売買できる | 対象 | 対象(証券会社経由) |
| 公募投資信託 | 100円〜1万円 | 毎営業日に解約できる (解約制限期間のある商品を除く) | 要件を満たせば対象 | 対象(証券会社経由) |
| 私募ファンド | 商品による(高め) | 中途換金・譲渡に 制限がある | 対象外 | 対象外 |
| 不動産クラウド ファンディング | 1万円からが多い | 運用期間中は原則できない | 対象外 | 対象外 |
| 不動産小口化商品 | 100万〜1,000万円程度 | 持分の譲渡に制約がある | 対象外 | 対象外 |
一般の個人が少額で持ち換金しやすいのは器Aです。器Bと器Cは換金しにくく、NISAと投資者保護基金の対象からも外れます。
不動産ファンドは株式や債券以外の資産に投資するオルタナティブ投資の1つです。ほかの資産と並べた比較はオルタナティブ投資とはで見られます。
REITと公募投資信託
REIT(不動産投資信託)は不動産ファンドの1種です。投資法人が多くの投資家から集めた資金で不動産を持ち、賃料と売却益を分配します。
日本のREIT(J-REIT)は投資証券が東京証券取引所に上場していて、株式と同じように10万円前後から売買できます。REITに投資する公募投資信託なら100円〜1万円から買え、毎営業日に基準価額で解約できます。REITの値動きや金利の上昇、分配金の減り方はリートはおすすめしない?と言われる理由|値動き・金利・分配金で確かめられます。
税金とNISAの扱いは次のとおりです。
少額から始めてNISAの非課税も使える器です。
J-REITは円で国内の不動産を中心に投資する商品です。ドル建ての不動産にも分けたい人は、米国の住宅市場の無料オンラインセミナーで米国の住宅用地に投資する投資信託の仕組みを聞けます。
私募ファンド
私募ファンドは勧誘する相手を限ったファンドで、匿名組合や任意組合などへの出資持分として作られます。販売には第二種金融商品取引業の登録が要り、運用には投資運用業の登録が要ります。
届出だけで自己募集と自己運用ができる適格機関投資家等特例業務のファンドは、2016年施行の改正で出資できる人が絞られました(金融庁)。個人が出資するには次の2つを満たす必要があります。
- 投資性金融資産が1億円以上ある
- 証券口座を開設してから1年たっている
一般の個人の大半は対象外です。出資できても中途換金や譲渡に制限があり、NISAと投資者保護基金の対象にもなりません。分配の課税は契約の種類で分かれ、匿名組合型は雑所得、任意組合型は組合の事業に応じた所得区分になります。
不動産クラウドファンディングと小口化商品
不動産クラウドファンディングと不動産小口化商品は、不動産特定共同事業法の許可か登録を受けた事業者が扱います。事業者には宅地建物取引業の免許も必要です(国土交通省)。
不動産クラウドファンディングはインターネットで契約する形で、1口1万円からの案件が多くあります。小規模な事業者の案件は投資家1人あたりの出資が原則100万円以下です。運用期間が決まっていて期間中は原則換金できません。
分配金の多くは匿名組合型で雑所得になります。分配時に20.42%が源泉徴収され、確定申告で精算します(国税庁)。
不動産小口化商品は100万〜1,000万円程度から不動産の共有持分を持つ形です。賃料は不動産所得として総合課税になります。仕組みは不動産小口化商品とはで詳しく見られます。
不動産クラウドファンディングも小口化商品も、お金を何年動かさずに置けるかで合うかが決まる器です。無料のオンラインセミナーでは、米国の住宅用地に投資する投資信託の場合に自分の資金を何年置けば合うかを専門家に確かめられます。
不動産ファンドのリスクと投資家保護の違い
不動産ファンドはどの器でも損をすることがあり、損をしたときの守られ方は器で違います。
どの不動産ファンドも元本保証ではない
損をする主な場面は器ごとに次のように分かれます。
| 商品 | 損をする主な場面 |
|---|---|
| 上場REIT | 金利の上昇や不動産市況の悪化で価格が下がる 投資法人の倒産や上場廃止 |
| 公募投資信託 | 基準価額が下がる 海外の不動産なら為替の変動 |
| 私募ファンド・ 不動産クラウドファンディング・ 小口化商品 | 不動産市況の悪化・運用する会社の信用 換金できない期間 |
不動産クラウドファンディングでは、事業者が劣後出資として損失を先に負担する優先劣後の仕組みが多く使われています。損失の一部を事業者の出資分から先に充てる設計で、割合は案件ごとに違います。元本を守る仕組みではありません。損失が出る場面は不動産クラウドファンディングのデメリットで詳しく見られます。
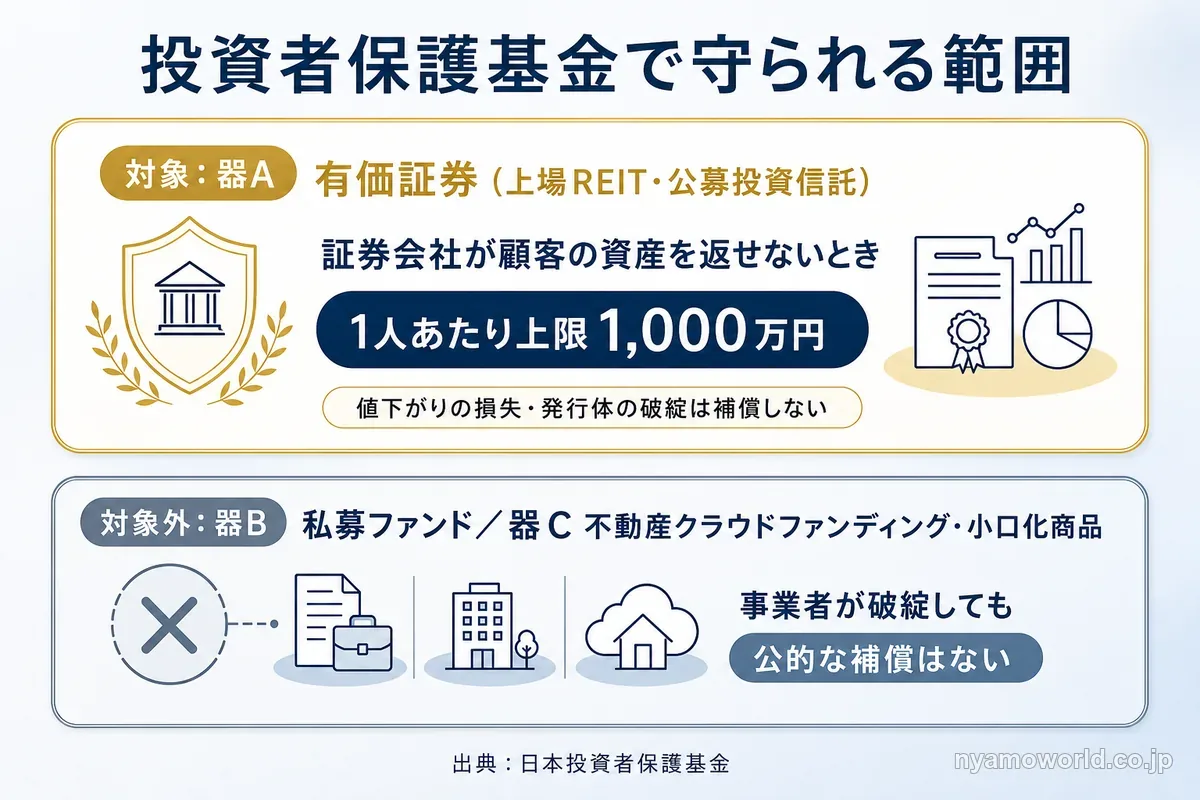
投資者保護基金で守られるのは有価証券の器だけ
証券会社は顧客の資産を自社の財産と分けて管理する義務を負います。この分別管理が守られず資産を返せないときは、日本投資者保護基金が顧客1人あたり1,000万円を上限に補償します(日本投資者保護基金)。
基金が補償するのは証券会社が資産を返せないときだけで、値下がりの損失や発行体の破綻は補償しません。組合契約や匿名組合契約は基金の対象から外れます。私募ファンド・不動産クラウドファンディング・小口化商品は、事業者が破綻したときに公的な補償の受け皿がありません。
器Bと器Cを選ぶときは、運用する会社が信用できるかを自分で見極める必要があります。
不動産ファンドの選び方
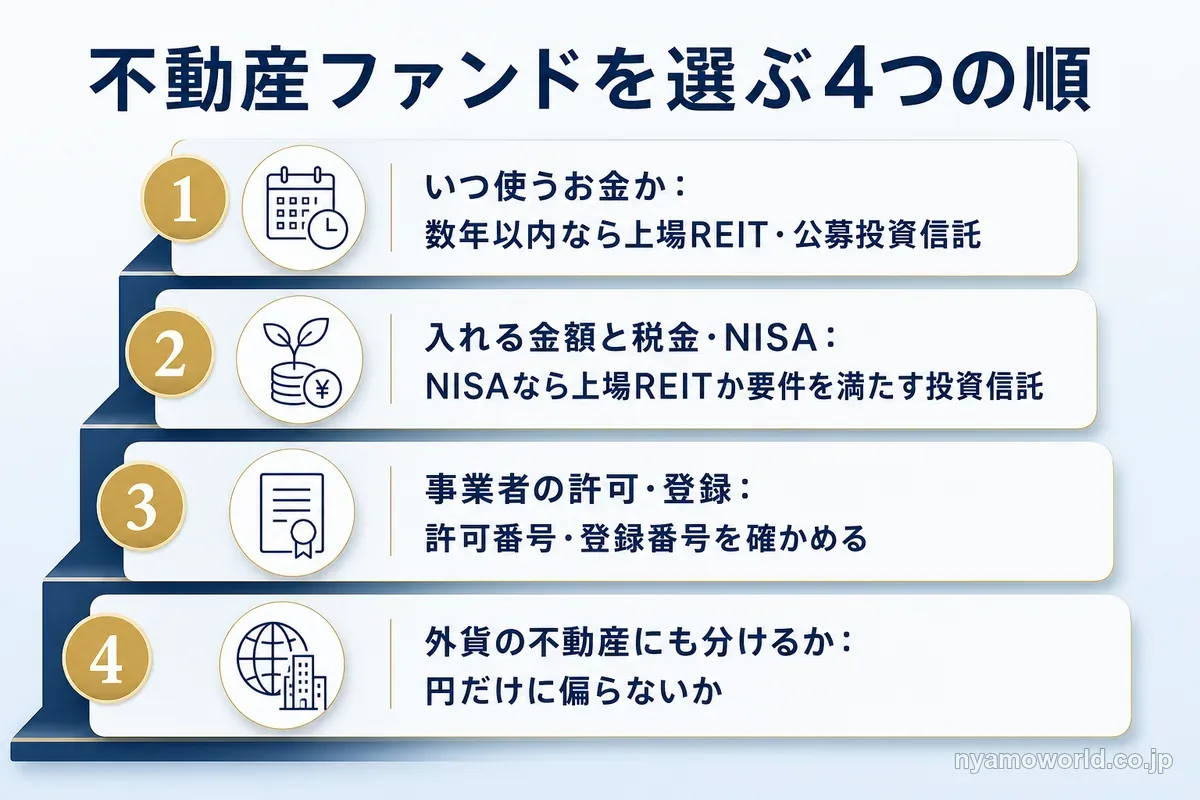
不動産ファンドは次の4つの順に考えると器を絞れます。
いつ使うお金かで換金のしやすさを決める
数年以内に使うかもしれないお金なら、取引所で売れる上場REITか毎営業日に解約できる公募投資信託が合います。いつでも売りたいなら上場REITが候補です。
数年は動かさずに置けるお金なら、運用期間中は換金できない不動産クラウドファンディングや小口化商品も選べます。
入れる金額と税金とNISAで器を絞る
入れられる金額で選べる器が変わります。
| 入れる金額 | 選べる商品 |
|---|---|
| 100円〜1万円 | 公募投資信託・ 不動産クラウドファンディング |
| 10万円前後 | 上場REIT |
| 100万〜1,000万円程度 | 不動産小口化商品 |
| 投資性金融資産1億円以上 | 適格機関投資家等特例業務の 私募ファンド |
NISAで非課税にしたいなら上場REITか要件を満たす投資信託です。匿名組合型の不動産クラウドファンディングの分配金は雑所得の総合課税なので、給与などの所得と合わせて税率が決まります。
海外の不動産に投資する器も、入れる金額・税金・NISAの同じ点で比べられます。米国の住宅市場をテーマにした無料セミナーでは、米国の住宅用地に投資する投資信託にかかる費用を専門家に確かめられます。
事業者の許可と登録を確かめる
不動産クラウドファンディングと小口化商品は不動産特定共同事業法の許可か登録を受けた事業者、私募ファンドは第二種金融商品取引業の登録か特例業務の届出をした事業者が扱います。許可・登録・届出のどれも確かめられない事業者の商品には出資しないようにします。
申し込む前に、事業者の許可番号や登録番号が書かれているかを確かめておきましょう。
円だけでなく外貨の不動産にも分けるか決める
国内のREITや不動産クラウドファンディングは、円で国内の不動産に投資する商品です。預金も円が中心なら、資産は円に偏ったままになります。
海外の不動産を投資先にできることが制度上はっきりしているのは、有価証券の器と集団投資スキーム持分の器です。一般の個人が買えるのは海外のREITに投資する投資信託や海外の不動産に関わる公募投資信託で、器ごとの違いは海外不動産投資のファンドとはで詳しく見られます。
米国の住宅用地に投資する公募の投資信託
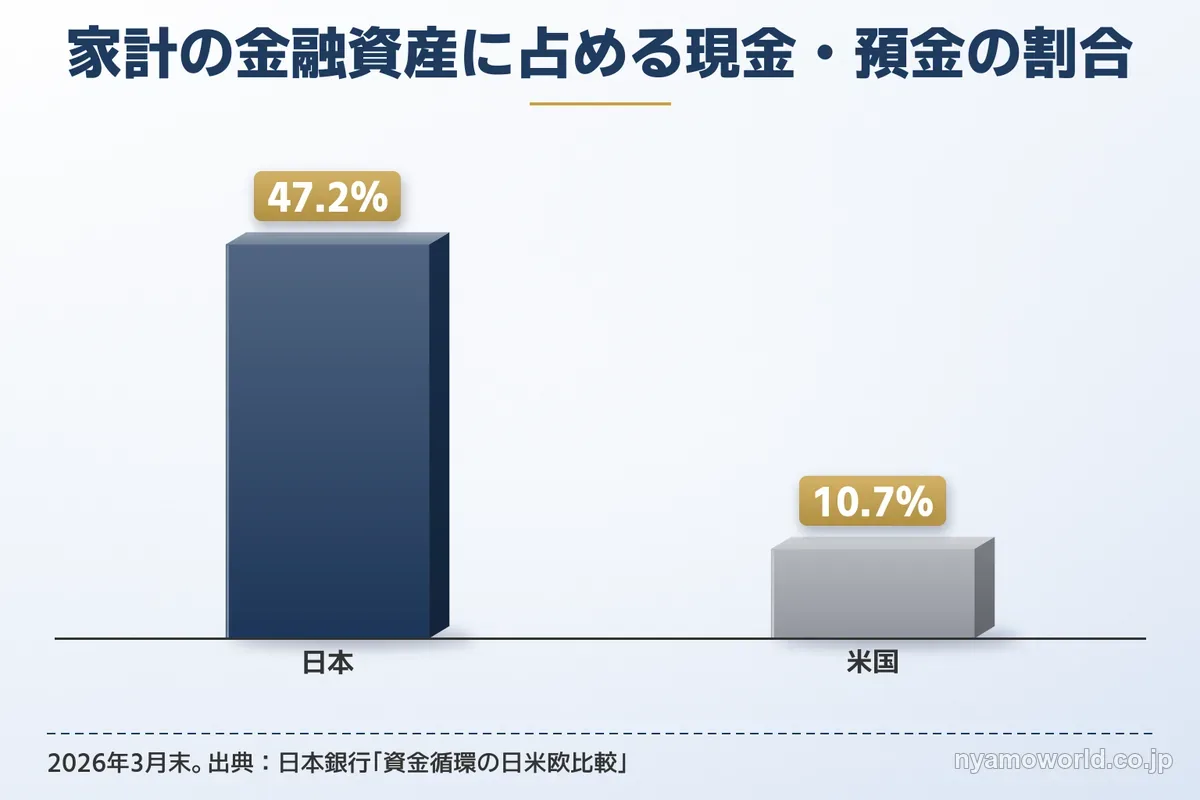
日本の家計の金融資産は現金・預金が47.2%を占めます(2026年3月末・日本銀行)。米国の10.7%と比べると円の預金にかなり偏っています。国内の不動産ファンドに移しても円のままなので、通貨は分けられません。
外貨の不動産に分ける候補の1つが、米国の住宅用地を裏付け資産とするケイマン籍の公募投資信託です。器は有価証券の投資信託で、国内の販売会社を通じて買えます。米国の住宅メーカー向けの土地供給を通じて、ドル建てで運用します。
この投資信託は元本保証型の商品ではありません。不動産市況・金利・為替相場・流動性・投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。公募投資信託でも運用開始後の一定期間は解約制限期間があり、上場REITのようにいつでも売れるわけではありません。NISAの対象外で、費用とリスクの詳しい説明は記事の最後に表示される留意事項で確かめられます。
| 比べる点 | 上場REIT(国内) | 不動産クラウド ファンディング | 米国の住宅用地に投資する 公募の投資信託 |
|---|---|---|---|
| 通貨 | 円 | 円 | ドル建て |
| 投資先 | 国内の不動産が中心 | 国内の不動産が中心 | 米国の住宅用地 |
| 換金 | 取引所で売買できる | 運用期間中は原則できない | 一定期間は解約が制限される |
| 元本 | 下回る可能性がある | 下回る可能性がある | 下回る可能性がある |
| NISA | 対象 | 対象外 | 対象外 |
どの器も元本を下回る可能性がある点は同じで、違うのは通貨と投資先と換金の条件です。
米国の住宅用地に投資する投資信託が向く人・向かない人
向くのは次のような人です。
- 金融資産が円の預金と国内の資産に偏っている
- 数年以上は動かさずに置ける資金がある
- 物件の管理を自分でせず任せたい
向かないのは次のような人です。
- いつでも売りたい人(上場REITや毎営業日に解約できる投資信託が合います)
- 数年以内に使う予定のお金で考えている人
- 元本を下回ると困る人
向く人に当てはまるなら、自分の資金で検討する価値があるかを確かめる段階に進めます。
セミナーで確かめること
自分の場合に合うかは記事だけでは確かめきれません。セミナーでは次のことを直接聞けます。
- 自分の資金を何年動かさずに置けば合うか
- 上場REITや不動産クラウドファンディングと比べた費用と換金の条件
- 運用の中身と米国の住宅市場の今の状況
当サイトは記事からのセミナー申込などに応じて紹介報酬を受け取ることがあります。監修者は主催会社の外務員として、この商品の販売に関わっています(監修者の利害関係)。
セミナーは無料でZoomを使ったオンラインで開かれ、Zoomのリンクは申込後にメールで届きます。商品を買うには口座の開設と契約の手続きが別に要るため、参加しただけで購入にはなりません。無理な勧誘はありません(主催者の案内)。
国内のREITやクラウドファンディングに加えて円以外の不動産にも分けられるかは、自分の資金と使う時期に当てはめてから決められます。米国の住宅用地に投資するファンドについても知りたい人には、まずセミナーで自分の条件に合うかを確かめることをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産ファンドに関するよくある質問
- 不動産ファンドとは簡単に言うと何ですか?
-
多くの投資家から集めたお金で運用する会社が不動産を買い、賃料と売却益から費用を引いた分を投資家に分ける仕組みです。投資家は物件を直接持たず、取得・管理・売却の実務は運用する会社が行います。ローンを組まずに少額から複数の物件に分けて投資できます。
- 不動産ファンドとREITは何が違いますか?
-
REITは不動産ファンドの種類の1つです。不動産ファンドにはREITや公募投資信託のほかに私募ファンド・不動産クラウドファンディング・不動産小口化商品があります。日本の上場REITは東京証券取引所で株式と同じように10万円前後から売買できます。私募ファンドやクラウドファンディングは取引所で売買できず、途中で換金しにくい点が大きな違いです。
- 不動産ファンドの仕組みを図にするとどうなりますか?
-
お金は投資家からファンドを通って不動産へ流れ、収益は逆の向きで投資家に戻ります。投資家が出資し、運用する会社が不動産を取得して賃料と売却益を得て、費用を引いた分を分配する4段階です。間に入る器が有価証券・集団投資スキーム持分・不動産特定共同事業のどれかで、投資家が持つ権利と守られ方が変わります。
- 不動産ファンドはNISAで買えますか?
-
一部は買えます。上場REITはNISAの成長投資枠の対象で、REITに投資する投資信託も要件を満たせば対象です。私募ファンド・不動産クラウドファンディング・不動産小口化商品はNISAの対象外です。海外の不動産に投資する投資信託にもNISAの対象外の商品があるため、買う前に商品ごとに確かめます。
- 不動産ファンドで元本割れすることはありますか?
-
あります。どの不動産ファンドも元本保証ではありません。上場REITや投資信託は金利の上昇や不動産市況の悪化で価格が下がり、私募ファンドやクラウドファンディングは市況や運用する会社の信用で損失が出ます。クラウドファンディングの優先劣後の仕組みは損失の一部を事業者の出資分から先に充てる設計で、元本を守る仕組みではありません。
- 運用する会社や事業者が倒産したらお金はどうなりますか?
-
器によって守られ方が違います。証券会社で持つ上場REITや公募投資信託は、証券会社が分別管理を守らず資産を返せないときに日本投資者保護基金が1人1,000万円まで補償します。値下がりの損失は補償の対象外です。組合契約や匿名組合契約で出資する私募ファンドやクラウドファンディングは基金の対象外で、公的な補償の受け皿がありません。
- 不動産ファンドの分配金にかかる税金はいくらですか?
-
器によって変わります。上場REITと公募投資信託の分配金と売却益は20.315%の申告分離課税で、J-REITの分配金は配当控除を使えません。不動産クラウドファンディングの多くは匿名組合型で雑所得になり、分配時に20.42%が源泉徴収されて確定申告で精算します。不動産小口化商品の賃料は不動産所得として総合課税です。
- 不動産ファンドはいくらから始められますか?
-
公募投資信託なら100円〜1万円から、不動産クラウドファンディングなら1口1万円からの案件が多くあります。上場REITは10万円前後から、不動産小口化商品は100万〜1,000万円程度からです。適格機関投資家等特例業務の私募ファンドに個人が出資するには投資性金融資産1億円以上などの条件があります。
- 私募ファンドは一般の個人でも買えますか?
-
一般の個人の大半は買えません。適格機関投資家等特例業務のファンドに個人が出資するには、投資性金融資産が1億円以上あり証券口座を開設して1年たっていることが条件です。出資できても中途換金や譲渡に制限があり、NISAと投資者保護基金の対象にもなりません。
- 不動産ファンドと現物の不動産投資はどちらがいいですか?
-
ローンと管理の負担を避けたいならファンド、融資を使って自分で物件を選びたいなら現物が合います。ファンドは少額から複数の物件に分けられ、管理は運用する会社に任せられます。その代わり融資を使えず、どの物件をいつ売るかを自分では決められません。
- 海外の不動産に投資する不動産ファンドはありますか?
-
あります。海外のREITに投資する投資信託や海外の不動産に関わる公募投資信託なら、一般の個人も国内の販売会社を通じて買えます。米国の住宅用地を裏付け資産とするケイマン籍の公募投資信託もあり、ドル建てで運用します。元本保証型の商品ではなく投資元本を下回る可能性があり、一定期間は解約が制限され、NISAの対象外です。
不動産ファンドの種類と選び方のまとめ
不動産ファンドは器で買える人と換金の条件が決まる商品です。
- 上場REITと公募投資信託は少額で買えて換金しやすく、上場REITと要件を満たす投資信託はNISAも使える
- 私募ファンドは投資性金融資産1億円以上などの条件があり、一般の個人の大半は出資できない
- 不動産クラウドファンディングと小口化商品は運用期間中に換金しにくい
- どの器も元本保証ではなく、投資者保護基金で守られるのは有価証券の器だけ
数年以内に使うかもしれないお金は上場REITや公募投資信託に置き、数年は動かさずに置けるお金なら換金しにくい器も選べます。申し込む前には事業者の許可番号や登録番号を確かめておきましょう。
国内のREITやクラウドファンディングは円で国内の不動産に投資する商品で、通貨までは分けられません。米国の住宅市場をテーマにしたセミナーは無料でZoomを使ったオンラインで開かれ、無理な勧誘はありません(主催者の案内)。円の預金に偏った資産を外貨の不動産にも分けたいなら、まずこのセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。