最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
職場への電話やセミナーで投資用マンションを勧められ、不動産投資を調べたらやめとけ・リスクしかないという声ばかり出てきた。担当者の説明とネットの評判が正反対で、買うか断るかを決められずにいる。
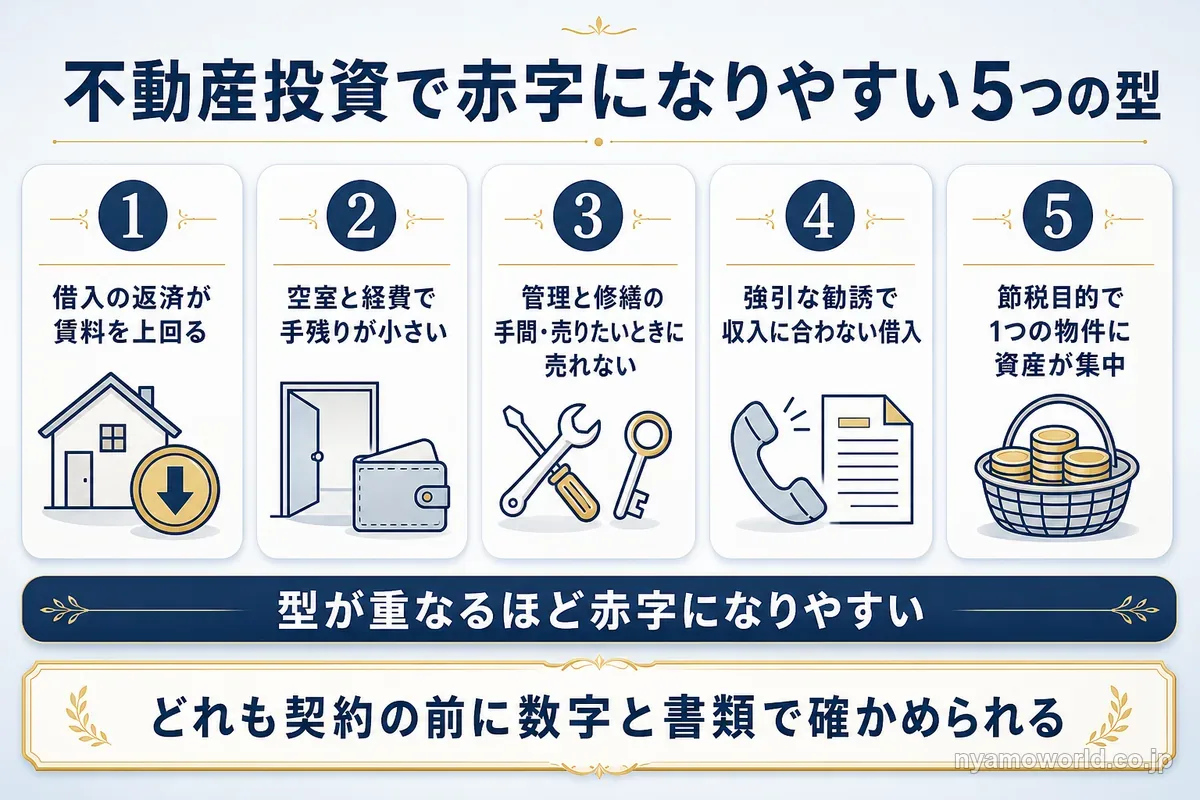
東京都は投資用不動産で利益を出している人も赤字の人もいると書き、割合は示していません。分かれ目は不動産そのものより買い方にあり、借入で買う・表面利回りで判断する・勧誘されたその場で決める型に入ると赤字になりやすくなります。どの型も契約の前に数字と書類で避けられます。
5つの失敗の型・やめたほうがいい人・契約の前に確かめる5つの点と、無料のオンラインセミナーでも聞ける借入をしない方法との違いを見ていきましょう。
不動産投資のリスクは5つの失敗の型に集まる
やめとけと言われるのは、借入・空室と経費・管理と売却・強引な勧誘・節税と集中の5つの型が重なると赤字になるからです。型ごとに買う前に確かめれば、やめるかどうかは自分で決められます。
米国の住宅市場をテーマにした無料のオンラインセミナー(2026年10月時点の回は60分)は、参加だけでは購入になりません。借入や物件の管理をせずに不動産へ投資する方法を知りたい人には、まずこのセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
5つの型は起きる場面が違い、確かめる数字や書類も型ごとに変わります。
借入の返済が賃料を上回る
現物の不動産は数百万〜数千万円単位の買い物で、自己資金に借入を足して買うことが多くなります。借入で買えば自己資金より大きな物件を持てる一方で、値下がりや空室の影響も借入の分だけ大きくなります。
賃料から経費を引いた手残りで返済をまかなえないと、足りない分は給与や預金から払うことになります。物件の実質利回りが借入の金利を下回っていると、借りた分は稼ぐ額より利息のほうが多くなり毎月の持ち出しが出ます。
ワンルームなど1部屋単位の区分マンションは価格が小さいぶん、少ない自己資金でほとんどを借入でまかなう買い方になりやすい型です。
金利が上がれば返済額が増え、同じ賃料でも手残りは減ります。東京都も、ローンの返済計画は金利の変動を見込んで余裕を持たせるよう案内しています。
空室と経費で表面利回りより手残りが小さい
営業の資料に出る利回りが表面利回りか実質利回りかで、手残りの見通しは大きく変わります。
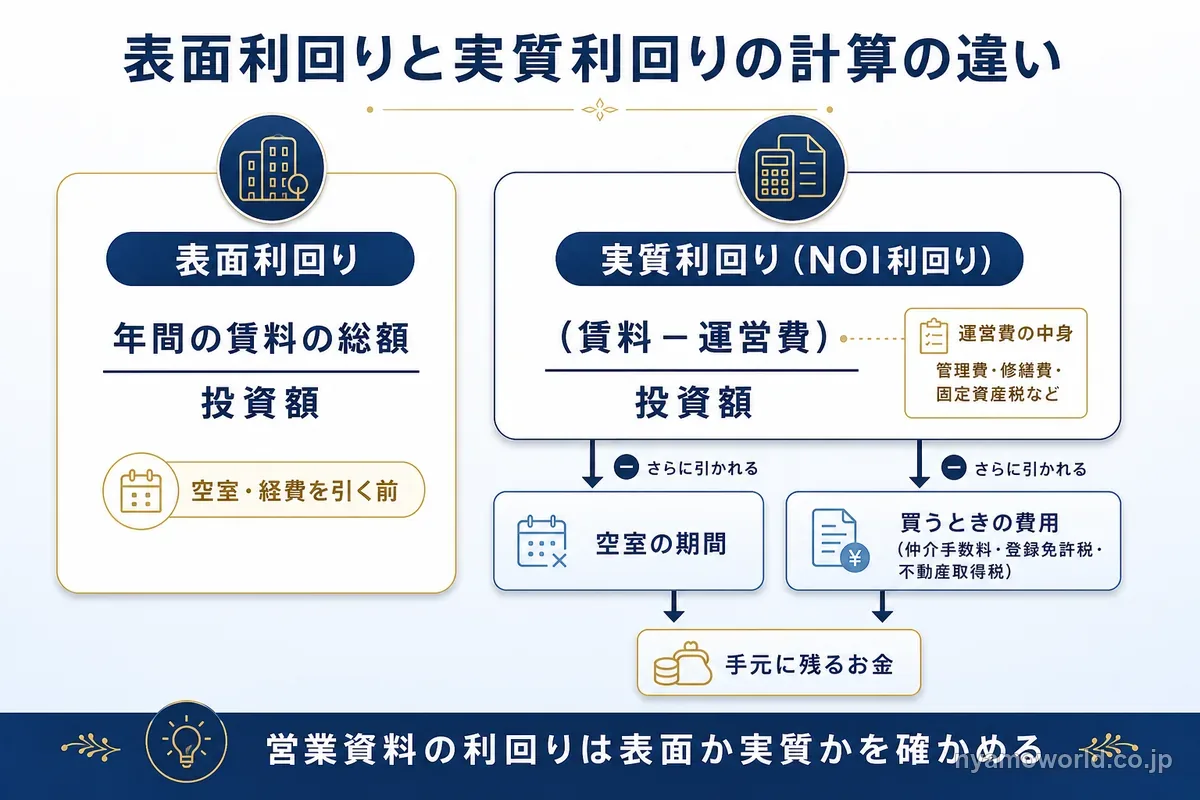
表面利回りは年間の賃料の総額を投資額で割った数字で、空室も経費も引く前の値です。実質利回り(NOI利回り)は、賃料から管理費・修繕費・固定資産税などの運営費を引いてから投資額で割った数字です。
投資家が賃貸住宅一棟に期待する純収益ベースの利回りは、次の水準です(日本不動産研究所 不動産投資家調査・2026年4月現在)。
| 地域 | ワンルームタイプ | ファミリータイプ |
|---|---|---|
| 東京・城南 | 3.6% | 3.7% |
| 大阪 | 4.2% | 4.3% |
| 名古屋 | 4.5% | 4.5% |
| 札幌 | 4.9% | 5.0% |
東京ほど物件の価格が高く、期待される利回りは低くなります。営業の資料の利回りがこの水準より大きく見えたら、経費と空室を引いた数字で比べることが先です。
東京都住宅政策本部は、収支の見通しに次の費用とリスクを入れるよう示しています。
- ローンの返済と金利の変動
- 固定資産税と都市計画税
- 火災保険と地震保険
- 区分所有なら管理費と修繕積立金
- 借主から求められる修繕の費用
- 家賃の滞納
区分所有の管理費と修繕積立金は、売主が滞納していると買主が引き継ぐことがあります。修繕積立金は分譲マンション全体の平均で1戸あたり月13,054円で、長期修繕計画に対して積立金が不足しているマンションは36.6%でした(国土交通省 マンション総合調査・2023年度)。
空室も珍しいことではありません。全国の賃貸用の空き家は443万6千戸で、空き家全体の約半分を占めます(総務省 住宅・土地統計調査・2023年10月1日現在)。空いている間も返済と経費の支払いは続きます。
表面利回りの計算には、買うときの費用も入っていません。
| 買うときの費用 | 水準(2026年10月時点の制度) |
|---|---|
| 仲介手数料(仲介で買う場合) | 上限は売買代金(税抜)の400万円を超える部分で3.3%など。3,000万円なら上限105.6万円(税込) |
| 登録免許税(売買による所有権の移転) | 2.0%。土地は2029年3月31日までの登記なら1.5%。住宅用の軽減は自分が住む家だけで投資用には使えない |
| 不動産取得税 | 土地と住宅は3%(2027年3月31日まで)。購入価格ではなく固定資産税評価額にかかり、宅地は評価額の2分の1 |
賃料から運営費と空室を引き、さらに買うときの費用も回収できるかを見て初めて、その物件で手残りが出るかが分かります。
管理と修繕の手間がかかり売りたいときに売れない
東京都は、投資用不動産を買うことは賃貸経営を行うことだと書いています。持っている間は入居者の募集と対応・設備の修繕・災害のあとの対応が必要で、管理会社に任せれば委託料がかかります。
管理を業者に任せて委託料を払っていても、貸主としての修繕などの法的な義務からは逃れられません。手間は減らせても修繕の義務は貸主に残ります。
売るときにも制約があります。現物の不動産は売却に数か月以上かかることがあり、1部屋や1棟を分けて売れません。安くしか売れない・買い手がつかないこともあり、急にお金が必要になってもすぐには現金にできません。
売る時期で税率も変わります。売った年の1月1日時点で所有が5年を超えていれば売却益に20.315%、5年以下なら39.63%がかかります(国税庁 No.3208)。買って数年で手放すと税率はほぼ2倍です。
強引な勧誘で収入に合わない借入をする
国民生活センターは2019年3月に、20歳代に増える投資用マンションの強引な勧誘への注意を呼びかけました(国民生活センター)。投資用マンションの相談は全体では2013年度の2,321件から2018年度の1,350件に減った一方で、20歳代は160件から405件に増えています。2018年度の平均契約購入金額は2,776万円でした。
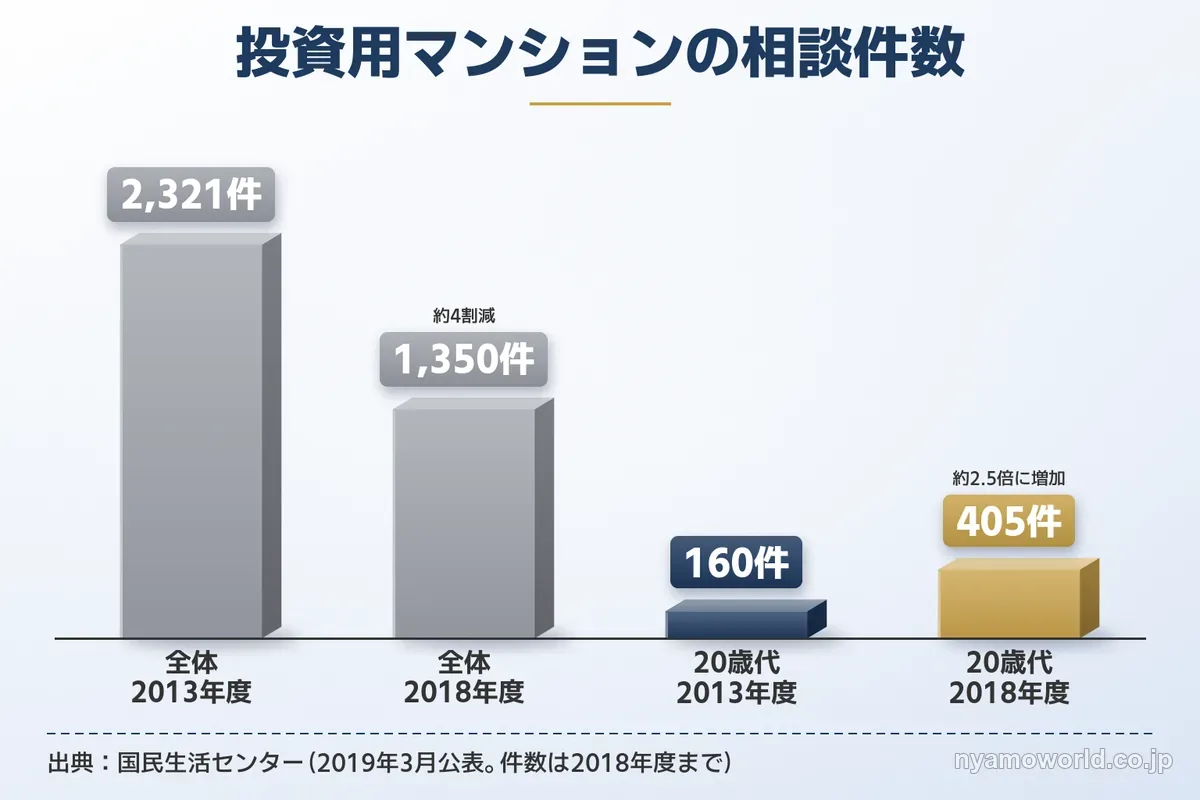
挙げられた問題点は次の4つです。
- 強引な勧誘と説明不足
- 収入に合わない高額なローンを組み返済が苦しくなる
- 金融機関へのローンの申告で事実と違う記載を指示される
- 事業者がクーリング・オフをさせないようにする
数字は2019年3月の公表時点のもので、件数は2018年度までです。東京都住宅政策本部も、しつこい勧誘は宅建業法違反だと示しています。
同じ資料の相談事例には、家賃保証があると勧誘されて買ったが赤字になっている例も載っています。サブリース(家賃保証)を勧誘されたときは、契約書の中身を読む必要があります。金融庁・消費者庁・国土交通省は2018年3月の連名の資料で、次の点に注意を呼びかけました。
- 家賃保証とうたわれていても入居状況の悪化や近隣の家賃相場の下落で賃料が減額されることがある
- 空室保証でも賃料が支払われない免責期間が設けられている場合がある
- 30年一括借り上げとうたわれていても業者から解約できる規定があれば契約期間中に解約されることがある
同じ資料には、賃料や入居率を実勢より高く見積もって必要以上に多額の融資が実行された例や、預金通帳の残高や所得の資料が改ざんされた例も載っています。国土交通省は2020年11月に、どのような契約を結んだかにかかわらず最終的なリスクと責任はオーナーが負うと注意を呼びかけています。
節税を目的に買い1つの物件に資産が集中する
節税になると勧められても、税は賃料・経費・借入と一緒に計算しないと得か損かが分かりません。
賃料による所得は不動産所得で、給与などと合算して税額を計算する総合課税です。所得税の税率は5%〜45%の7段階なので、本業の所得が高い人ほど不動産所得にかかる税率も高くなります。所有5年以下で売れば売却益に39.63%がかかります。
税を減らす話だけを聞いて買うと、毎月の手残りと売るときの税を計算しないまま借入を背負うことになります。
その物件に預金の多くを頭金として入れると、資産の大部分が1つの物件と地域に偏ります。災害や周辺の賃貸の需要の変化を、1つの物件で受け止めることになります。
不動産投資は儲かる?成功率とメリット
不動産投資の成功率は何%か
不動産投資の成功率を示す公的な統計はありません。東京都は利益を出している人もいれば赤字になっている人もいると書く一方で、その割合は示していません。成功や失敗の割合をうたう情報は、何を数えた数字なのかを確かめましょう。
儲かるかどうかは、物件ごとに次の3つで決まります。
- 実質利回りが借入の金利を上回っているか
- 空室と修繕の出費を払っても手残りが出るか
- 税を払ったあとにもお金が残るか
不動産投資のメリットと裏側のデメリット
それでも不動産投資をする人がいるのは、次のメリットがあるからです。ただしどのメリットにも裏側があります。
| メリット | 裏側にあるデメリット |
|---|---|
| 賃料が毎月入る | 空室や滞納の間は入らず、返済と経費は続く |
| 物価が上がる局面では賃料や価格が上がることもある | 金利が上がれば返済が増え、価格が下がることもある |
| 借入で自己資金より大きな物件を持てる | 値下がりや空室の影響も借入の分だけ大きくなる |
| 物件と地域を自分で選べる | 修繕や入居者への対応の義務は貸主が負う |
メリットを受け取れるのは、借入と空室の出費に耐えられる人です。耐えられないまま買うと、メリットより先にデメリットの側が表に出ます。
不動産投資をやめたほうがいい人・向いている人
やめたほうがいい人と向いている人の6つの違い
やめたほうがいいかは、空室や修繕の出費に耐えられるお金と、物件を調べて持ち続ける時間があるかで分かれます。
| やめたほうがいい人 | 向いている人 |
|---|---|
| 手元の預金が少なく空室や修繕の出費に耐えられない | 自己資金に余裕があり出費が重なっても返済を続けられる |
| 返済の不足分を給与で埋める前提で買う | 賃料の手残りで返済をまかなえる物件だけを買う |
| 数年内に使う予定のお金で買う | 売る時期を自分で選べるほど長く持てる |
| すぐ現金にできる資産がほしい | 換金に数か月かかってもよい |
| 入居者への対応や修繕の判断に時間を使えない | 管理会社の報告を読み自分で判断できる |
| 勧められた物件の利回りを自分で計算し直していない | 実質利回りと税を自分で計算し物件と地域を調べる |
1つでも当てはまるなら見送る
左の列に1つでも当てはまるなら見送りましょう。右の列にすべて当てはまる人には、現物の不動産投資は選択肢になります。
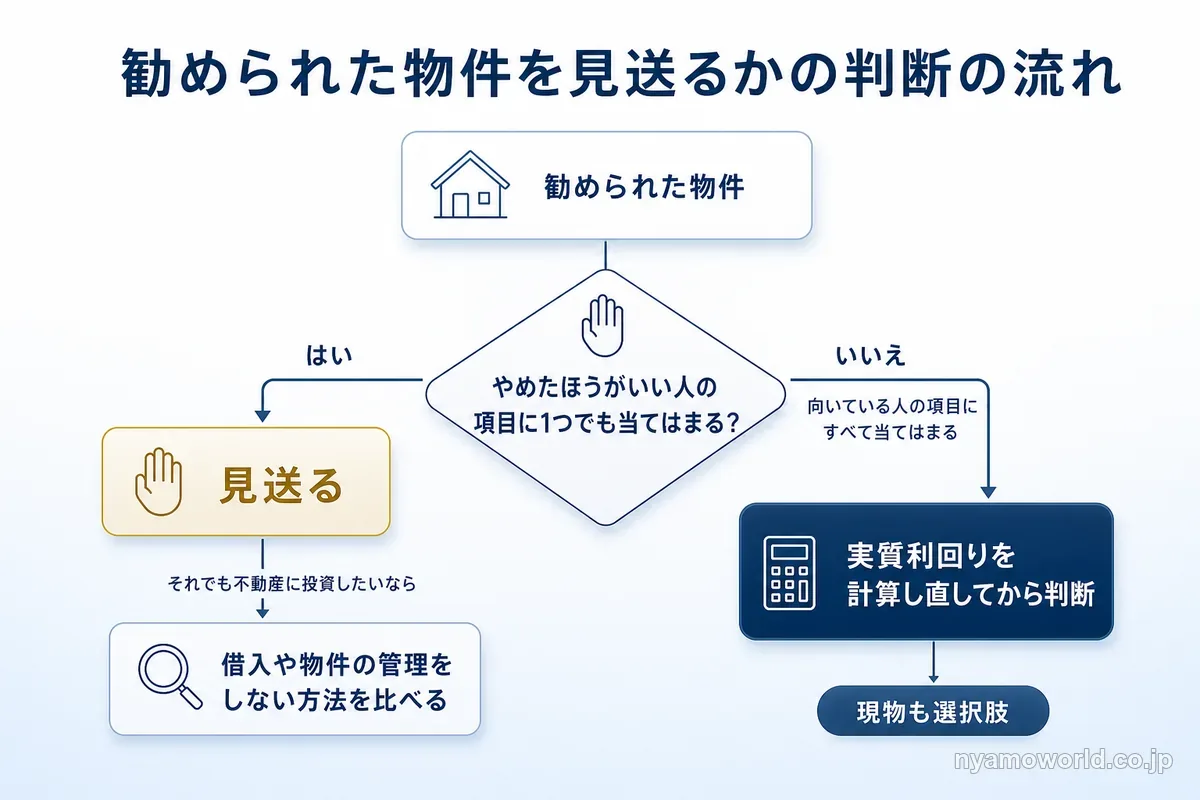
左の列に当てはまっても不動産に投資したい人には、借入や物件の管理をしない方法があります。
不動産投資の物件を買う前に確かめること
勧められた物件は、契約の前に次の5つを確かめましょう。
- 売主や仲介の業者が宅地建物取引業の免許を持っているか
- 広告の表面利回りを経費と空室を引いた実質利回りで計算し直したか
- ローンの申込書類に事実と違う記載をしていないか(指示されても応じない)
- 家賃保証をうたう契約なら賃料の減額と解約の条件を契約書で読んだか
- 契約を急がされたら書類を持ち帰ったか
業者の免許と重要事項説明書の確かめ方
宅地建物取引業は免許がないと営めません。2つ以上の都道府県に事務所があれば国土交通大臣、1つの都道府県だけなら知事の免許で、有効期間は5年です。業者名と免許番号は国土交通省 宅地建物取引業者 検索で照らし合わせ、処分を受けたことがあるかは国土交通省 ネガティブ情報等検索サイトで見られます。
重要事項説明書は契約日の直前に説明されることが多くなっています。東京都住宅政策本部は、契約予定日の数日前に案文を受け取るよう勧めています。口頭で受けた回答は重要事項説明書に書き足してもらい、業者の訂正印を押してもらいましょう。
契約したあとにやめられる条件と相談先
契約したあとでも、宅建業者が自ら売主の物件を事務所等以外の場所で申し込んだ場合は、書面で撤回や解除ができます(宅地建物取引業法第37条の2)。期限は撤回できることを書面で告げられた日から8日以内です。引渡しを受けて代金を全部払ったあとはできず、買主が自分から申し出て自宅や勤務先で説明を受けた場合も対象外です。
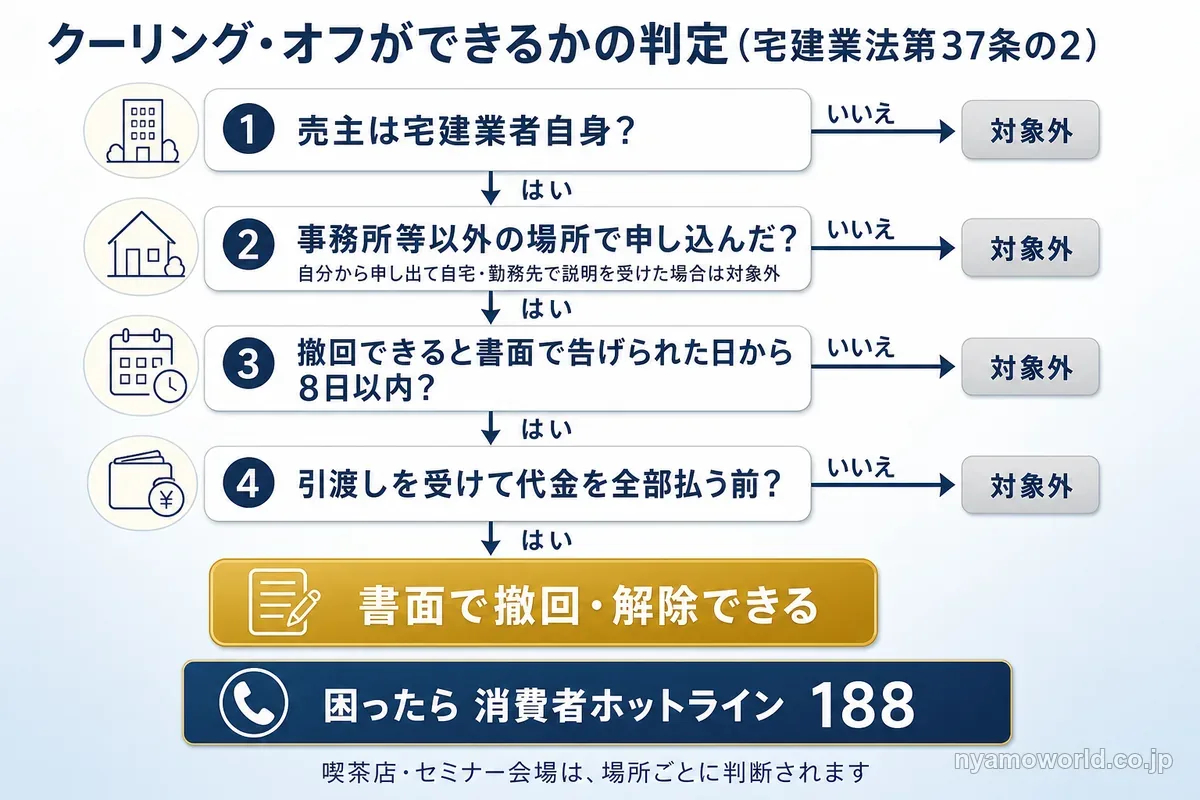
喫茶店やセミナー会場で申し込んだ場合に対象になるかは、場所ごとに判断されます。東京都の相談窓口には、ファミリーレストランや喫茶店で契約したあとにクーリング・オフを申し出て、業者に手付金の返還を断られた相談が寄せられています。
困ったときは消費者ホットライン188に電話すると、近くの消費生活センターにつながります。東京都知事の免許の業者なら東京都の不動産業課(03-5320-5071)にも相談できます。
借入なしで不動産に投資する方法
借入と管理をしない3つの方法
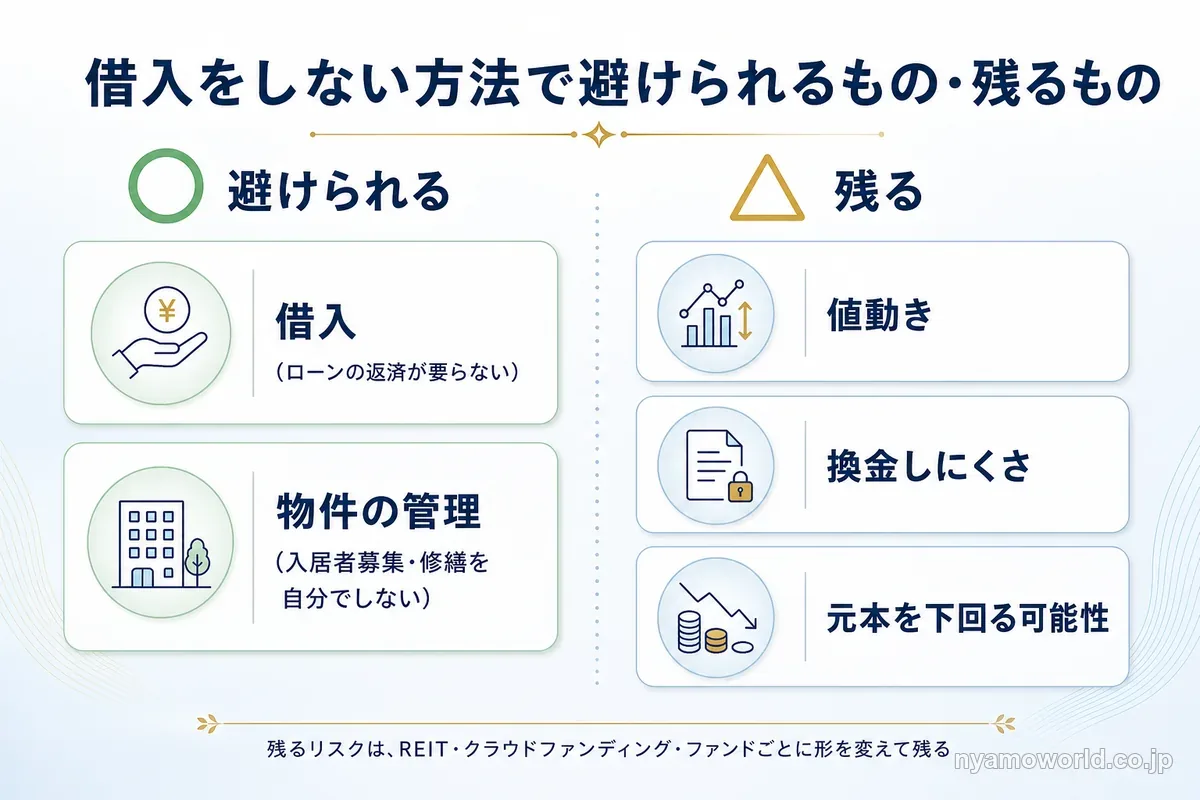
借入と物件の管理を避けて不動産に投資する方法もあります。ただしどれも元本を下回る可能性は残ります。
| 方法 | 最低額 | 換金のしやすさ | 投資家の借入と管理 | 損失の形 |
|---|---|---|---|---|
| 上場REIT(J-REIT・海外REIT) | J-REITは1口10万円前後から。投資信託なら少額から | 市場で売れる | なし | 市場価格が毎日動く |
| 不動産クラウドファンディング・小口化商品 | 商品による | 運用期間中は動かせないことが多い | なし | 元本の保証はない |
| 海外の不動産に投資するファンド | 商品による | 一定期間の解約制限があるものもある | なし | 為替と元本を下回る可能性 |
現物とREIT・ファンドの違いの全体像は不動産投資とは|現物・REIT・ファンドの違いと借入をしない選び方で見られます。
借入をしない方法でも残るリスク
現物の失敗の型のうち、借入と管理の2つは避けられます。値動きと換金しにくさと元本を下回る可能性は、器ごとに形を変えて残ります。借入なしで換金しやすい上場REITの値動き・金利・分配金の弱点はリートはおすすめしない?と言われる理由|値動き・金利・分配金で確かめられます。
不動産クラウドファンディングの弱点は不動産クラウドファンディングのデメリット|やめとけと言われる理由で、最低額の大きい小口化商品は不動産小口化商品とは|仕組み・危険性・相続税評価の見直しで詳しく見られます。
海外の現物の不動産にも借入や空室や管理の失敗はあります。現物とファンドでどこまで避けられるかは海外不動産投資のデメリット6つ|現物とファンド型でどこまで避けられるかで比べています。
借入と管理を避けて米国の住宅用地に投資する選択肢
国内の現物と違う市場の不動産に、借入と管理なしで投資する器の1つが米国の住宅用地に投資するファンドです。為替と元本を下回る可能性と解約の制限があるので、国内の現物と並べて比べましょう。
国内の現物と米国の住宅用地のファンドの違い
国内の現物の失敗は、借入と空室と管理、それに1つの物件への集中から起きていました。それでも預金だけでなく不動産にも資産を分けたいと考える人はいます。日本の家計の金融資産は2026年3月末で現金・預金が47.2%を占め、米国の10.7%と比べると預金に偏っています(日本銀行 資金循環の日米欧比較・2026年8月31日公表)。
米国の住宅用地に投資するファンドは、米国の住宅用地を裏付け資産とするケイマン籍の投資信託です。米国の大手住宅メーカー向けに土地を供給してドルベースで運用し、投資家は借入をせず自己資金で投資します。物件の管理や入居者への対応もありません。円建ての国内の物件とは通貨も市場も違うので、預金と国内の不動産に偏った資産の分散先の候補になります。
一方で元本保証型の商品ではなく、不動産市況・金利・為替相場・流動性と投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。円に戻すときの金額は為替相場で変わります。運用開始後の一定期間は解約が制限され、取引所にも上場していないので、国内の現物と同じく途中で換金しにくい投資です。
| 比べること | 国内の現物の不動産 | 米国の住宅用地に投資するファンド |
|---|---|---|
| 借入 | 自己資金に借入を足して買うことが多い | 投資家は借入をしない |
| 管理 | 入居者への対応と修繕の義務は貸主が負う | 投資家が管理することはない |
| 換金 | 売却に数か月以上かかり分けて売れない | 運用開始後の一定期間は解約が制限される |
| 通貨 | 円 | ドル(円に戻すときに為替の影響を受ける) |
| 元本 | 価格が下がれば損失が出る | 元本保証型ではなく元本を下回る可能性がある |
借入と管理の型は避けられますが、換金しにくさは残り為替の動きが加わります。換金性・為替・費用の弱点はUSマイホームファンドのデメリット|換金性・為替・費用の弱点と向かない人で詳しく見られます。費用とリスクは記事の最後に表示される留意事項(費用とリスクの説明)で確かめられます。米国の住宅市場そのものが有望かは米国不動産投資は本当に有望か|需要・供給・価格を公的統計で検証で公的統計から見られます。
数年以上使わないお金があり預金と国内の資産以外にも分けておきたい人には、比べる価値があります。数年以内に使うお金や元本を減らせないお金しかない人には合いません。
無料セミナーで確かめること
この記事で分かるのは、国内の現物の失敗の型と借入なしの器との違いまでです。次の4つは記事だけでは確かめきれません。
- 米国の住宅用地がどのように収益を生むか
- 国内の現物と比べた費用と換金の制限
- 自分の資金の額と使う時期に合うか
- 最新の募集の条件
主催者は、米国市場や開発現場の最新状況などウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。回によっては後半で具体的な選択肢の紹介があり、商品の紹介を含むセミナーです。
当サイトはこのセミナーの申込などに応じて紹介報酬を受け取ることがあり、監修者は主催会社の外務員です。
紹介先のセミナーの形は次のとおりです(2026年10月時点)。
- オンライン(Zoom)で参加費は無料
- 申込できる回は12:00〜13:00の60分
- 投資経験や資産額などの参加条件はない
- 申込には電話番号と今後の情報提供への同意が必要
- 参加しただけでは購入にならない
- 無理な勧誘はありません(主催者の案内)
申込の手順はUSマイホームファンドの無料セミナーとは|内容・勧誘の有無・申込前に知ることで見られます。
投資セミナー全般の無料のからくりと見分け方は投資セミナーは怪しい?無料のからくりと見分け方を解説で確かめられます。
最新の条件と市場の状況を当日の解説で聞いておけば、国内の物件を買うかどうかを資金を動かす前に比べられます。
借入や物件の管理なしで不動産に投資する方法を知りたい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産投資のリスクに関するよくある質問
- 不動産投資はやめとけと言われるのは本当ですか?
-
誰にでも当てはまるわけではありません。借入の返済が賃料を上回る・空室と経費で手残りが小さい・管理と修繕の手間がかかり売りにくい・強引な勧誘で収入に合わない借入をする・節税目的で1つの物件に資産が集中する、の型に入るとやめとけが当てはまります。手元の預金が少なく返済の不足分を給与で埋める前提なら見送りましょう。
- 不動産投資の成功率は何%ですか?
-
成功率を示す公的な統計はありません。東京都は投資用不動産で利益を出している人もいれば赤字になっている人もいると書いていますが、割合は示していません。成功や失敗の割合をうたう情報を見たら、何を数えた数字なのかを確かめましょう。儲かるかどうかは物件ごとの実質利回りと借入の金利と税で決まります。
- 不動産投資はリスクしかないのですか?
-
リスクしかないわけではありません。賃料が毎月入ることや借入で自己資金より大きな物件を持てることはメリットです。ただし空室の間も返済は続き、借入は値下がりの影響も大きくします。空室や修繕の出費に耐えられる資金があり実質利回りを自分で計算できる人には、現物の不動産投資も選択肢になります。
- 表面利回りが高い物件なら買ってもいいですか?
-
表面利回りだけでは決められません。表面利回りは空室と経費を引く前の数字です。日本不動産研究所の調査では投資家が賃貸住宅一棟に期待する純収益ベースの利回りは東京・城南で3.6〜3.7%でした(2026年4月現在)。管理費・修繕費・税・空室を引いた実質利回りで計算し直し、借入の金利を上回るかを確かめましょう。
- 年収が低いと不動産投資はやめたほうがいいですか?
-
年収の金額だけでは決まりません。分かれ目は空室や修繕の出費が重なっても返済を続けられる手元の資金があるかと、返済の不足分を給与で埋める前提になっていないかです。賃料の手残りで返済をまかなえない物件なら、年収にかかわらず見送りましょう。数年内に使う予定のお金で買うのも避けましょう。
- 節税になると勧められたら買ってもいいですか?
-
節税だけを理由に買うのは避けましょう。賃料による所得は給与などと合算する総合課税で、所得税の税率は5%〜45%の7段階です。所有5年以下で売れば売却益に39.63%がかかります。毎月の手残りと売るときの税を一緒に計算し、税を払ったあとにもお金が残るかを確かめてから判断しましょう。
- 営業の電話や職場への勧誘はどう断ればいいですか?
-
買うつもりがなければその場ではっきり断りましょう。東京都はしつこい勧誘は宅建業法違反だと示しています。断っても勧誘が続くときや契約で困ったときは、消費者ホットライン188に電話すると近くの消費生活センターにつながります。東京都知事の免許の業者なら東京都の不動産業課にも相談できます。
- 契約したあとでもやめられますか?
-
条件を満たせば書面で撤回や解除ができます。宅建業者が自ら売主の物件を事務所等以外の場所で申し込み、撤回できることを書面で告げられた日から8日以内なら対象です(宅地建物取引業法第37条の2)。引渡しを受けて代金を全部払ったあとや、自分から申し出て自宅や勤務先で説明を受けた場合はできません。喫茶店などで申し込んだ場合に対象になるかは場所ごとに判断されます。
- 家賃保証があれば空室の心配はいりませんか?
-
いいえ。家賃保証とうたわれていても入居状況の悪化や近隣の家賃相場の下落で賃料が減額されることがあります。空室保証でも賃料が支払われない免責期間が設けられている場合があり、業者から解約できる規定があれば契約期間中に解約されることもあります。国土交通省は、どの契約でも最終的なリスクと責任はオーナーが負うとしています。
- ワンルームマンション投資もやめとけですか?
-
ワンルームなど区分マンションも同じ型で判断します。価格が小さいぶん少ない自己資金でほとんどを借入でまかなう買い方になりやすく、借入の型に入りやすい点に注意が要ります。持っている間は管理費と修繕積立金も払い続けます。修繕積立金は分譲マンション全体の平均で1戸あたり月13,054円でした(国土交通省・2023年度)。
- REITやファンドなら失敗しませんか?
-
借入と物件の管理の型は避けられますが、損失が出ないわけではありません。上場REITは市場で売れる一方で価格が毎日動きます。不動産クラウドファンディングやファンドは元本の保証がなく、途中で換金しにくいものがあります。海外の不動産に投資するファンドは為替の影響も受けます。いつまで使わない資金かに合わせて器を選びましょう。
まとめ
不動産投資がやめとけと言われる理由は、不動産そのものより借入・空室と経費・管理と売却・勧誘・節税と集中の5つの型に入る買い方にあります。
| 確かめること | 押さえる点 |
|---|---|
| 借入 | 実質利回りが借入の金利を上回り賃料の手残りで返せるか |
| 利回り | 表面ではなく空室と経費を引いた実質で比べる |
| 管理と売却 | 修繕の義務は貸主に残り売却には数か月以上かかる |
| 勧誘 | 業者の免許を確かめ契約を急がされたら書類を持ち帰る |
やめたほうがいい人の表に1つでも当てはまるなら、勧められた物件は見送ってかまいません。型を避けられる資金と時間があるなら、実質利回りを計算し直してから判断しましょう。
借入や物件の管理を背負わずに不動産へ資産を分けたい人には、米国の住宅用地に投資するファンドも比べる候補になります。自分の資金と使う時期に合うかを専門家の解説で確かめたい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。