最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
建築会社や不動産会社にアパート経営を勧められ、提案書の収支はプラスなのに、調べるとやめたほうがいい・儲からないという声ばかり出てくる。建てるか断るかを決められずにいる。
広告に出る表面利回りは満室で経費がゼロの計算です。国土交通省が載せた木造6戸(全額借入)の試算では、修繕費がいちばん多い築11〜15年目に手元の資金が5年間の合計で479万円のマイナスになります。
儲からないかどうかは物件より収支計画の前提で決まります。空室や大きな修繕や金利の上昇が重なる年にも家賃と手元の資金で返済を続けられるなら、アパート経営は選択肢になります。
6つのリスクとやめたほうがいい人、提案書で確かめる6つの前提を見ていきましょう。担当者の説明を聞いたその場で、計画の甘い数字を聞き返せるようになります。
当サイトは記事からのセミナー申込などに応じて紹介報酬を受け取ることがあり、監修者は紹介先の主催会社の外務員です(監修者ページの利害関係について)。
アパート経営で赤字になる年が来るかは、6つのリスクを収支計画に入れて計算し直せば建てる・買う前に確かめられます。
借入をして一棟を持つ負担は避けたいものの不動産には資金を置きたい人には、まず借入なしで米国の住宅用地に投資する方法を扱う無料のオンラインセミナー(2026年10月時点の回は60分)への参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
アパート経営のリスクは返済を苦しくする6つ
アパート経営のリスクは6つあり、どれも家賃が減るか支出が増えたときに借入の返済を苦しくします。
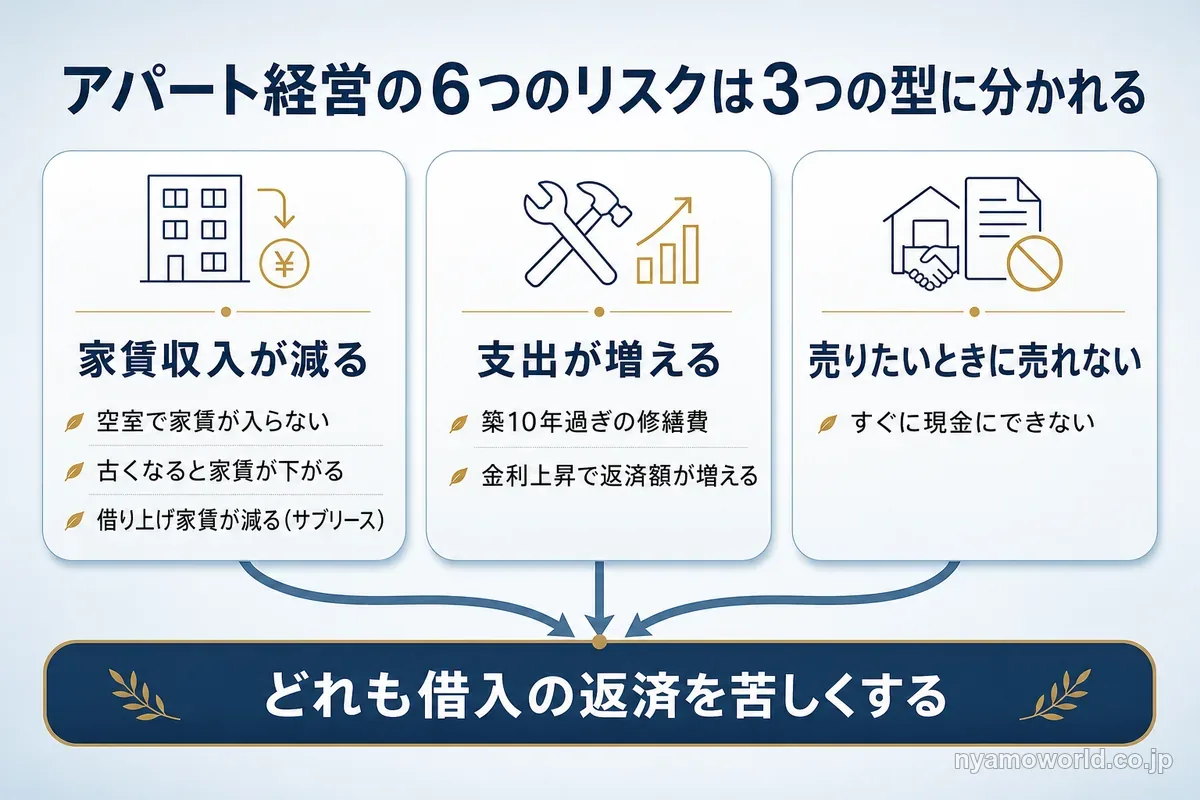
アパート経営の6つのリスク
6つのリスクは、家賃収入を減らすものと支出を増やすものと売りたいときに売れないものに分かれます。
- 空室で家賃が入らない月が出る
- 建物が古くなると家賃が下がる
- 築10年を過ぎると修繕費が重なる
- 金利が上がると返済額が増える
- サブリースの借り上げ家賃が減る
- やめたいときにすぐ売れない
やめたほうがいいかは返済を続けられるかで決まる
空室と修繕と金利の上昇が同じ時期に来た年に、家賃と手元の資金で返済を続けられない計画なら建てる前・買う前に見送るのが安全です。続けられる計画なら選択肢になります。
区分マンションなどアパート以外の現物も含めた失敗の型は不動産投資のリスクと失敗の型で比べられます。
アパート経営が儲からないと言われる収支の仕組み
アパート経営が儲からないと言われるのは、広告の利回りから空室と経費と借入の返済を引くと手元に残る現金がずっと小さくなるからです。その残りにさらに税がかかります。
表面利回りから手元に残る現金まで
満室の家賃から手元の現金までは、次の3段で減っていきます。
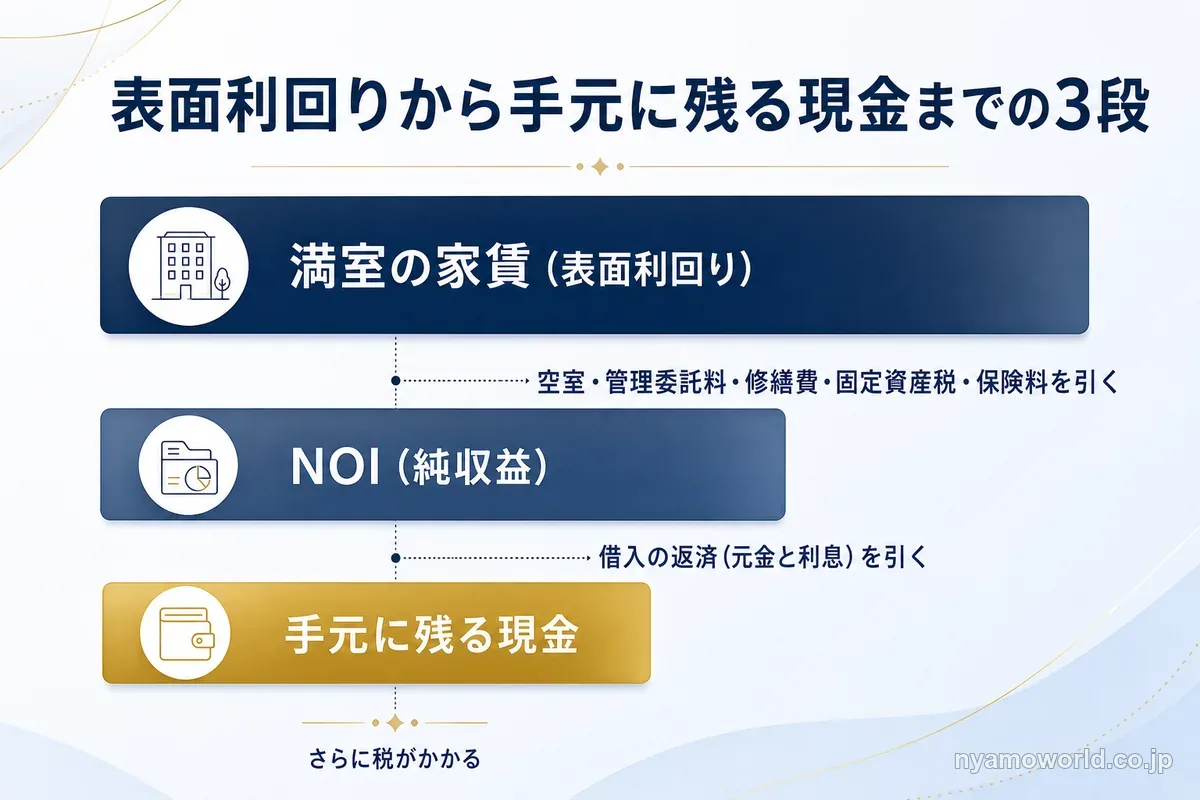
- 年間の家賃(満室の想定)を物件価格で割ったものが表面利回り
- 家賃から空室の分と管理委託料・修繕費・固定資産税・保険料などを引いた残りがNOI(純収益)で、物件価格で割ったものがNOI利回り
- NOIから借入の返済(元金と利息)を引いた残りが手元の現金
経費を引いたNOI利回りは表面利回りより低くなります。投資家が賃貸住宅一棟に期待するNOI利回りは、次の水準でした(日本不動産研究所 不動産投資家調査・2026年4月現在)。
| 地域 | ワンルームタイプ | ファミリータイプ |
|---|---|---|
| 東京・城南 | 3.6% | 3.7% |
| 大阪 | 4.2% | 4.3% |
| 名古屋 | 4.5% | 4.5% |
| 福岡 | 4.5% | 4.5% |
| 札幌 | 4.9% | 5.0% |
| 仙台 | 5.0% | 5.0% |
NOI利回りが、年間の返済額を物件価格で割った割合を下回ると、毎年の手元の現金はマイナスになります。見るべきなのは表面利回りではなく、経費と返済を引いた手元の現金です。
国土交通省が一都三県の木造8戸で試算した例では、表面利回りが5〜6%程度になる家賃収入を確保できれば実質利回りはプラスを保てるという結果でした。土地をすでに持っている前提の試算で、土地も買って建てる場合や一棟を買う場合の収支ではありません。
帳簿上の黒字と手元の現金はずれる
帳簿の上では黒字でも、手元の現金が足りなくなることがあります。不動産所得の計算では、建物の減価償却費と借入の利息は経費になりますが、元金の返済は経費になりません。
返済が進んで利息が減ると、帳簿上の所得が増えて税も増えます。毎月の返済額は変わらないので、税が増えたぶん手元の現金は減ります。
不動産所得は給与などと合算して税額を計算する総合課税です。所得税の税率は課税所得に応じて5%から45%の7段階で(国税庁 No.2260)、ほかに住民税10%と復興特別所得税がかかります。本業の所得が高い人ほど、家賃収入にかかる税率も高くなります。
アパート経営の6つのリスクと失敗の型
6つのリスクは、1つだけなら耐えられても重なると返済が家賃を上回ります。金融庁も2019年3月にまとめた投資用不動産向け融資の調査で、目先の収入が良く見えても借入の返済を左右するリスクとして次の項目などを挙げました(金融庁 投資用不動産向け融資に関するアンケート調査結果)。
- 建物の劣化や環境の変化による賃料の下落と空室
- サブリースの保証賃料の減額や契約の解除
- 変動金利が上がったときの返済額の増加
- 返済の途中で売ろうとしても意図した価格ですぐに売れないこと
同じ資料は、大規模な修繕が必要になることも考えたうえで長期の収支計画が妥当かを検討するよう求めています。6つのリスクを1つずつ見ていきましょう。
空室:入居者がいない月は家賃がゼロ
空室の部屋の家賃はゼロになりますが、借入の返済と固定資産税と管理費の支払いは続きます。入居者が入れ替わるたびに、募集の費用と次の入居者が決まるまでの空室の期間もかかります。
空室は珍しいことではありません。全国の賃貸用の空き家は443万6千戸で、空き家全体の49.3%を占めます(総務省 令和5年住宅・土地統計調査・2023年10月1日現在)。共同住宅の空き家に限ると78.5%が賃貸用です。
この数字は全国で入居者を待っている住宅の戸数で、アパートの空室率ではありません。空室が長引くかは、地域の供給の多さや駅からの距離や設備の古さで物件ごとに変わります。
同じ地域に新しいアパートが次々に建つと、入居者を取り合うことになります。家賃を下げても埋まらない月が続けば、返済の不足分は手元の預金から払うことになります。
家賃の下落:建物が古くなると家賃は下がる
新築のときの家賃が何十年も続くとは限りません。国土交通省の管理業者向けのガイドブックは、築年数がたつと建物と設備が古くなり周辺の新築物件と比べて競争力が落ちて、放っておけば入居率の低下と家賃収入の減少につながると書いています。
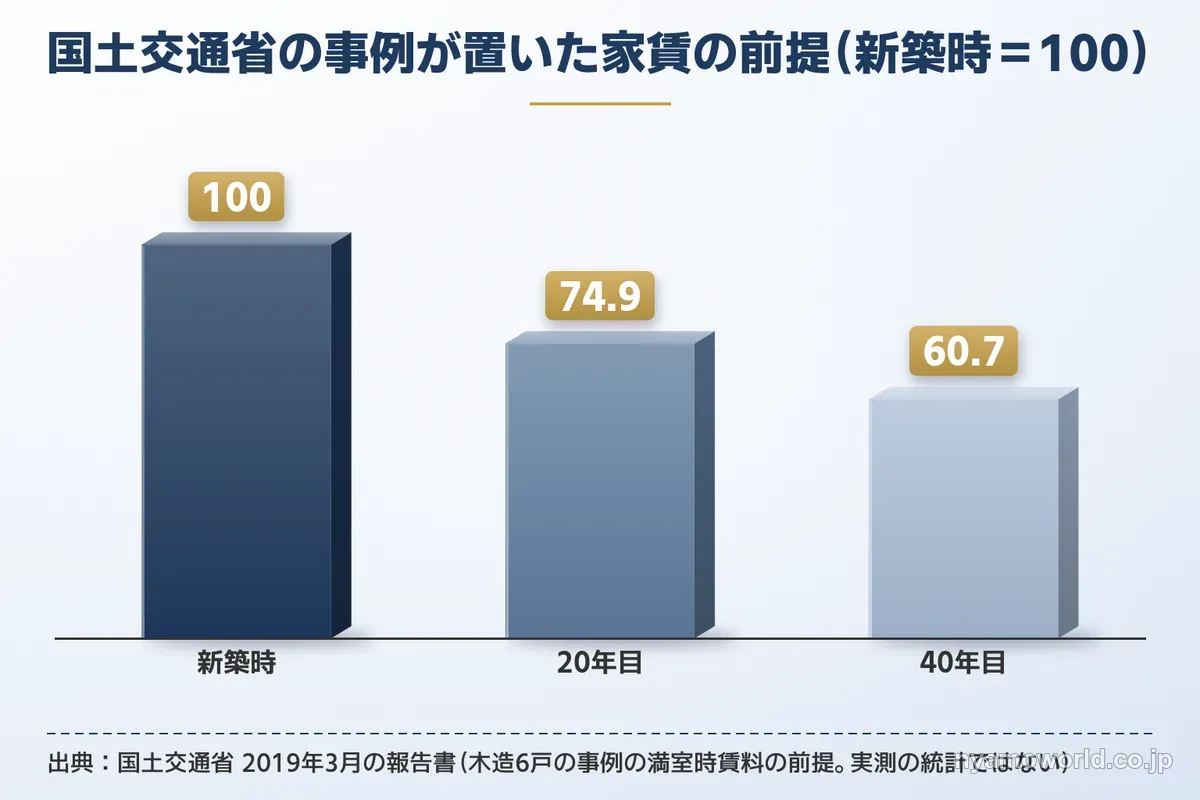
国土交通省は賃貸住宅経営の試算で、賃料と空室を合わせた実収入が年率1%程度下がり築30年で新築時の70%になる前提を置いています(国土交通省 2019年3月の報告書)。各種の調査やヒアリングを踏まえた推察で、実測の統計ではありません。国土交通省が載せた木造6戸の事例でも、新築時の満室時の賃料を100として20年目を74.9、40年目を60.7と置いています。
一方で全国の民営借家の1か月あたりの家賃の平均は、2018年から2023年に次のように上がりました(総務省 住宅・土地統計調査)。
| 民営借家 | 2018年 | 2023年 |
|---|---|---|
| 木造 | 52,062円 | 54,409円 |
| 非木造 | 64,041円 | 68,548円 |
これは全国の借家全体の平均で、同じ物件の家賃が古くなるにつれてどう動くかを示す数字ではありません。古い物件がなくなり新しい物件が加わっても、平均は上がるからです。
家賃は必ず下がるとも下がらないとも言い切れないので、収支計画では新築時の家賃が続く前提かを確かめましょう。
修繕費:築10年を過ぎると外壁・屋根・設備の修繕が重なる
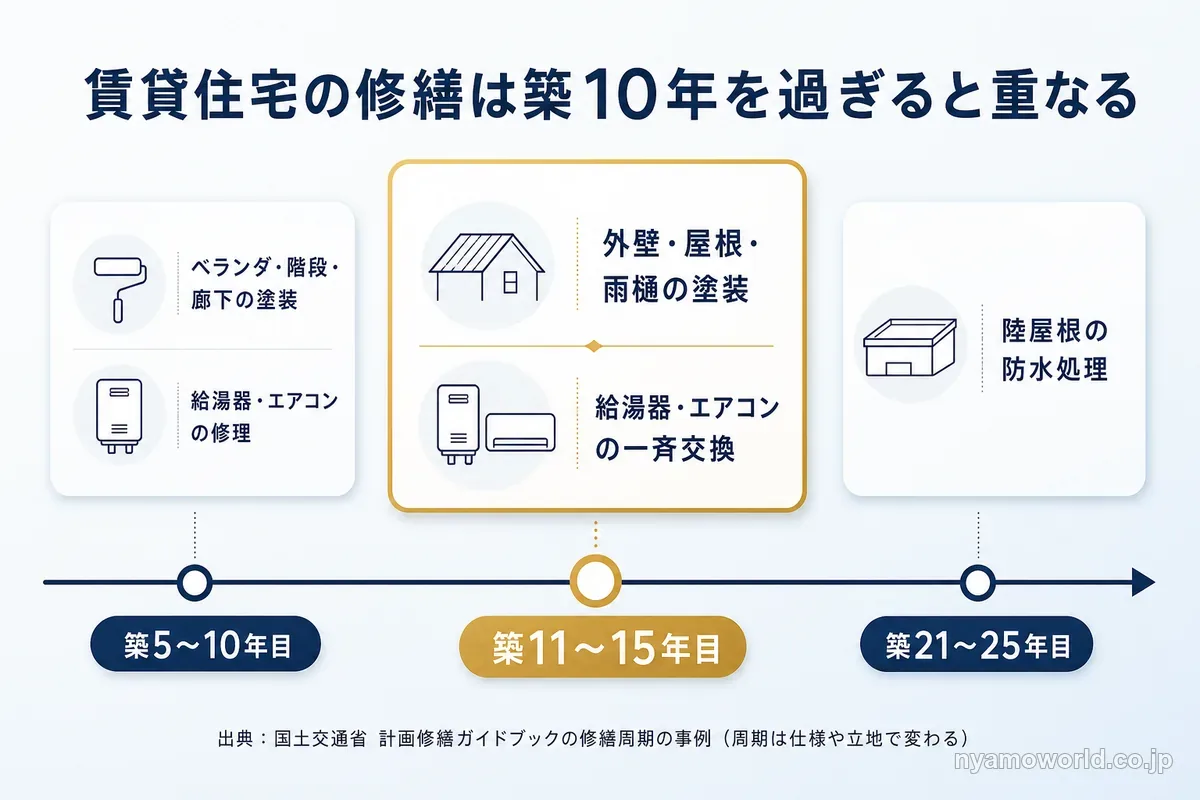
修繕は入居者が替わるたびの原状回復から始まり、築10年を過ぎたころから外壁と屋根の塗装や設備の一斉交換が重なります。国土交通省の管理業者向けのガイドブックが載せる賃貸住宅の修繕周期の事例は次のとおりです(国土交通省 計画修繕ガイドブック)。
| 築年数の目安 | 主な修繕 |
|---|---|
| 築5〜10年目 | ベランダや階段・廊下の塗装、 給湯器・エアコンの修理 |
| 築11〜15年目 | 外壁・屋根(傾斜屋根)・雨樋の塗装、 給湯器・エアコンの一斉交換 |
| 築21〜25年目 | 陸屋根の防水処理 |
周期は部材の耐用年数や仕様や立地条件で変わります。金額も物件ごとに大きく違うので、国土交通省が載せた個別の事例で規模を見ておきましょう。
- 築28年の木造2階建て12戸で屋根から漏水が見つかり、屋根と外壁の全体を直した工事費は約470万円
- 築13年の木造2階建て6戸(建物の建設費4,200万円・全額借入)の40年間の試算では、修繕費の合計が約2,483万円で、いちばん多いのは築11〜15年目の659万円
この6戸の試算では、築11〜15年目の手元資金が期間の合計で479万円のマイナス、16〜20年目も141万円のマイナスになっています。毎月積み立てていないと、大きな修繕の年に現金が尽きます。
修繕の費用は家賃収入から毎月積み立てておくのが基本で、計画期間の修繕費の合計を月数で割った額が目安になります。管理業者の例では、建築費の1%を年間の積立額の目安にしています(建築費1億円なら年100万円)。
それでも計画的に修繕をしているオーナーは約4割にとどまり、約2割は計画修繕をしていません(国土交通省が引用する2022年度の家主アンケート)。外壁の破損を放っておいて雨水が住戸に入り、入居者の一時退居や補償の費用がかかった例も挙げられています。
借入と金利:返済は空室でも止まらない
借入が多いほど毎月の返済が家賃に占める割合が大きくなり、空室や家賃の下落に耐える余裕が小さくなります。金融庁は給与所得者などが資産形成のために借入で土地と建物を買うことを、レバレッジの高い投資で相対的にリスクが高いと説明しています。融資の初めのころはリスクが表に出にくいとも書いています(2019年3月の調査結果)。
借入で買うと、物件の値動きの影響も自己資金に対して大きくなります。自己資金が厚いほど耐える余裕が増えます。
金融庁の同じ調査では、物件の購入金額の一部を自己資金でまかなうよう求める銀行が多くありました。
| 自己資金を求める頻度 | 銀行(115行) | 信用金庫・信用組合(305) |
|---|---|---|
| 必ず求める | 15% | 17% |
| おおむね3分の2以上の案件で求める | 63% | 30% |
一方で金融庁は、売買価格を水増しした契約書で自己資金のない人に全額の融資を引き出す不正や、自己資金は一切いらないとうたう紹介業者の勧誘の例も指摘しています。
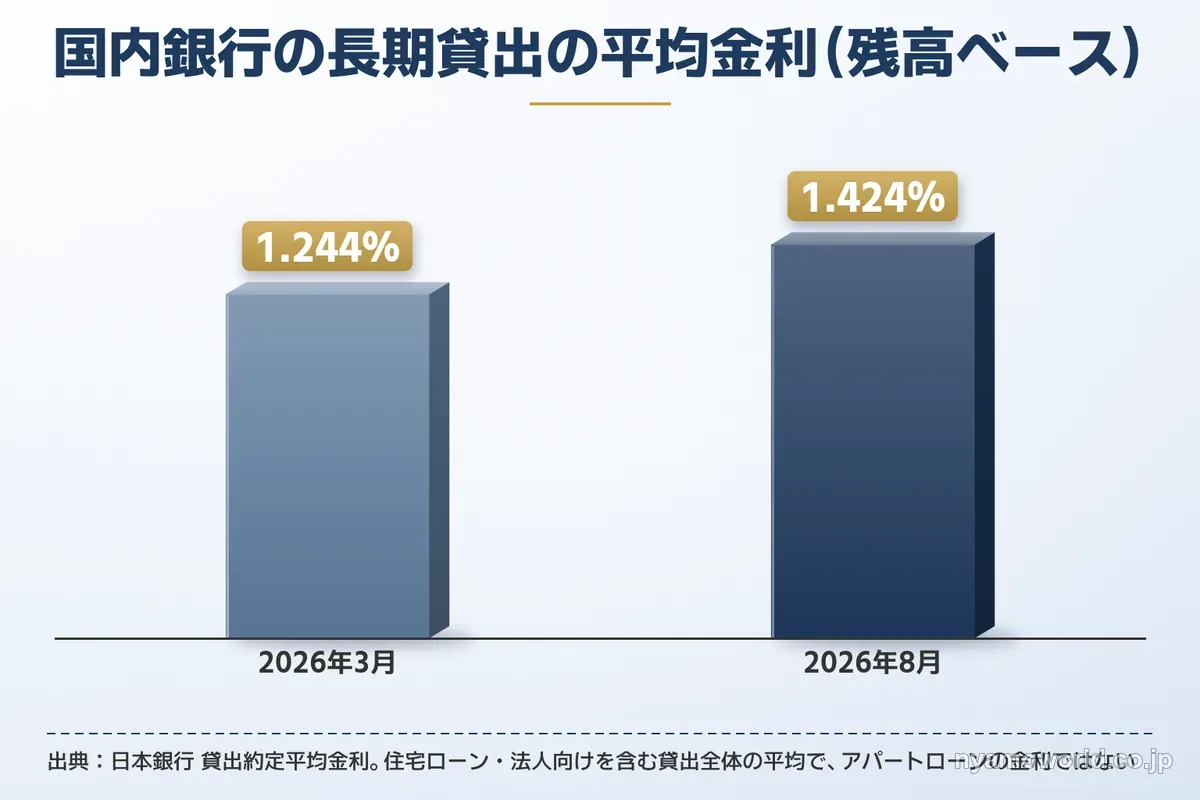
変動金利の借入は、金利が上がると返済額が増えます。日本銀行の統計では、国内銀行の長期の貸出の平均金利(残高ベース)が2026年3月の1.244%から8月の1.424%に上がりました(日本銀行 貸出約定平均金利)。住宅ローンや法人向けを含む貸出全体の平均で、アパートローンの金利そのものではありません。
サブリース:借り上げ家賃も契約の途中で減ることがある
サブリース(一括借上げ)は、サブリース業者が建物を借り上げて貸主に家賃を払う契約です。東京都はメリットとして、入居者と直接の契約関係がないことと空室の期間も業者から賃料を受け取れる型があることを挙げています。
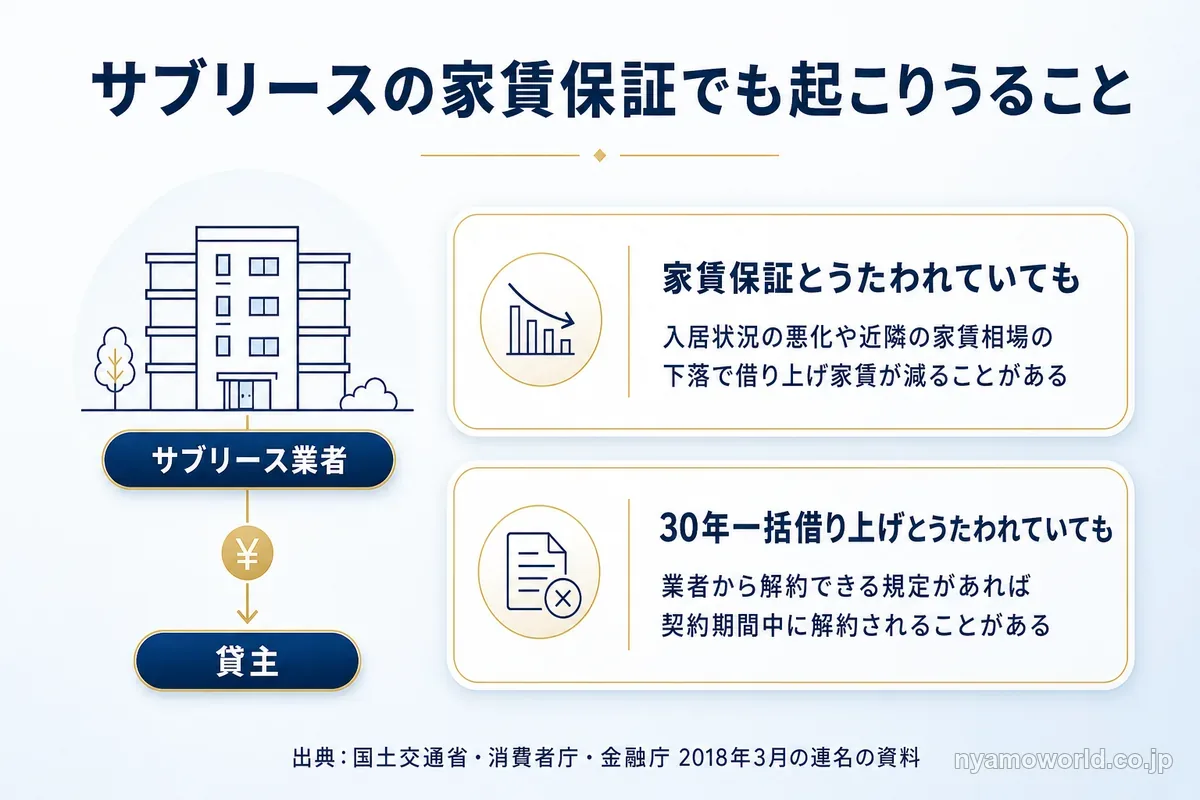
ただし借り上げ家賃は契約の途中でも減ることがあります。国土交通省・消費者庁・金融庁は2018年3月の連名の資料で、次の点に注意を呼びかけました(国土交通省 連名の資料)。
- 家賃保証とうたわれていても入居状況の悪化や近隣の家賃相場の下落で賃料が減ることがある
- 30年一括借り上げとうたわれていても業者から解約できる規定があれば契約期間中に解約されることがある
- 空室保証とうたわれていても入居者の募集時などに賃料が支払われない免責期間が設けられている場合がある
- 建物を使うのに必要な修繕費用を業者から求められる場合があり、固定資産税はオーナーが負担する
国土交通省は2020年11月に、普通借家契約なら契約の内容にかかわらず借地借家法第32条により家賃が減額される可能性があり、最終的なリスクと責任はオーナーが負うと注意を呼びかけています。オーナーの側から契約の更新を断るには、借地借家法第28条の正当事由が要ります。
東京都も、サブリース業者から受け取る賃料は入居者が業者に払う賃料より安くなり、正当の事由がない限り業者を外せないと書いています。家賃の見直しと解約の条項・免責期間・修繕費の負担は、契約書で読んでリスクを理解してから契約を結びましょう。賃貸住宅管理業法は、サブリース業者に契約前の重要事項の説明と書面の交付を求めています。
売却:やめたいときにすぐ現金にできない
アパートは売却に数か月以上かかり、一棟の一部だけを売ることもできません。金融庁も、返済の途中で売ろうとしても意図した価格で売れない、またはすぐには売れないリスクを投資家の留意点に挙げています。
売れた価格が借入の残りを下回れば、売っても借金が残ります。差額は手元の預金などから返すことになります。
売却益には税もかかります。売った年の1月1日時点で所有期間が5年を超えていれば20.315%、5年以下なら39.63%です(国税庁 No.3208)。うまくいかずに数年で手放すと、税率はほぼ2倍になります。
アパート経営をやめたほうがいい人・向いている人
分かれ目は、出費が重なった年を手元の資金で乗り切れるかと、管理に関わる時間があるかです。
アパート経営をやめたほうがいい人
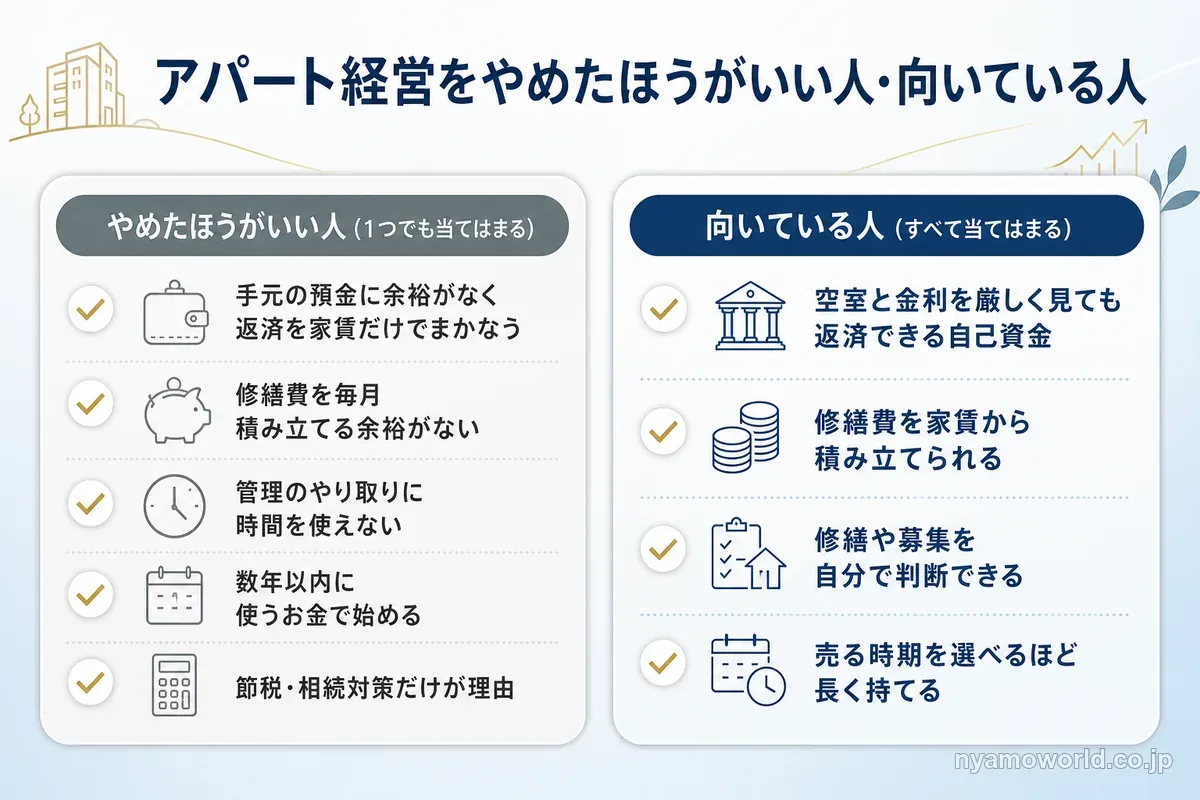
次の1つでも当てはまるなら見送りましょう。
- 借入の返済を家賃だけでまかなう前提で、手元の預金に余裕がない
- 修繕の費用を毎月積み立てる余裕がない
- 入居者への対応や管理会社とのやり取りに時間を使えない
- 数年以内に使う予定のお金で始めようとしている
- 節税や相続対策になるという理由だけで勧められている
節税だけを理由に始めると、毎年の手元の現金と売るときの税を計算しないまま借入を背負うことになります。
アパート経営が向いている人
次のすべてに当てはまる人には、アパート経営は選択肢になります。
- 自己資金に余裕があり、空室と金利を厳しく見積もっても返済できる
- 修繕費を家賃から積み立てられる
- 管理会社の報告を読み、修繕や入居者の募集を自分で判断できる
- 売る時期を自分で選べるほど長く持てる
やめたほうがいい人に当てはまっても不動産に資金を置きたい人は、借入も管理もしない方法と比べられます。
アパート経営を勧められたときに確かめる収支の前提
建築会社や不動産会社の収支計画は、前提の数字しだいで結果が大きく変わります。確かめるのは6つのリスクに対応する6つの前提です。
収支計画で確かめる6つの前提
提案書を受け取ったら、次の6つを順に確かめましょう。
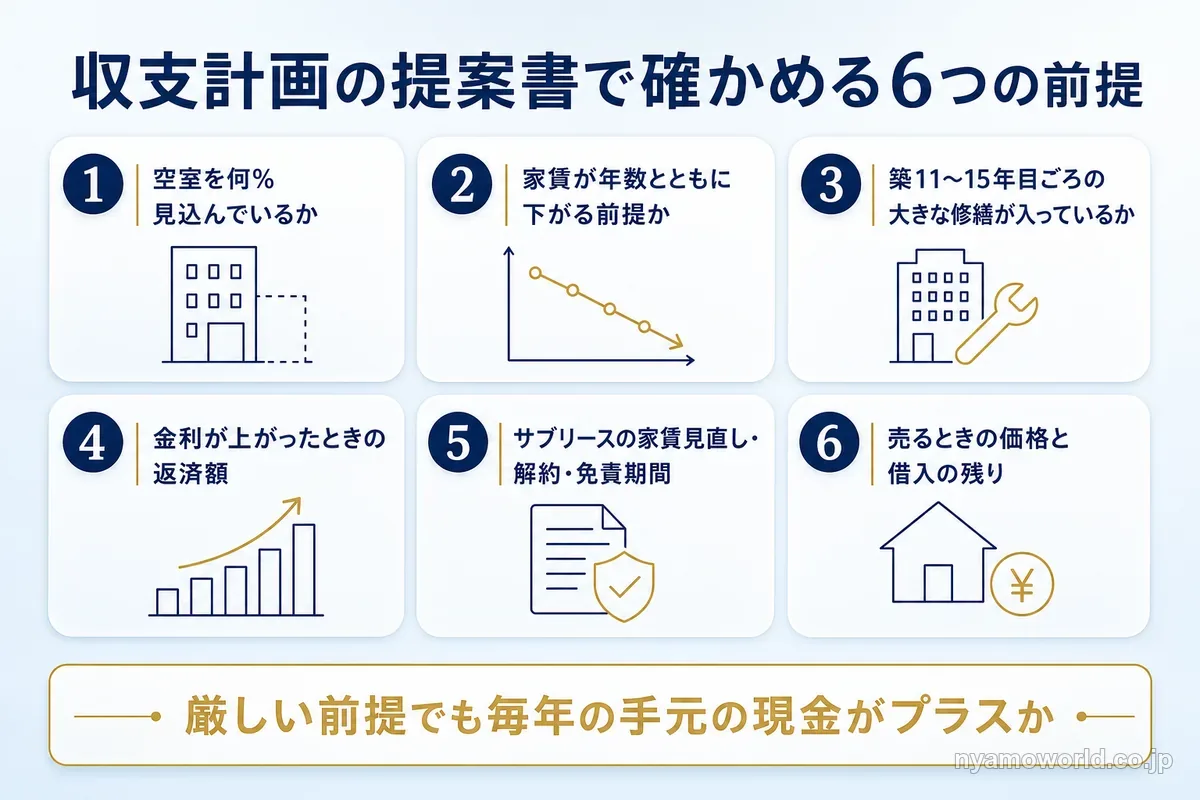
- 空室を何%見込んでいるか(満室のままの計算になっていないか)
- 家賃が年数とともに下がる前提か
- 修繕費を毎年積み立てる前提か、築11〜15年目ごろの大きな修繕が入っているか
- 金利が上がったときの返済額を計算しているか
- サブリースなら家賃の見直しと解約の条項、免責期間はどうなっているか
- 売るときの価格とその時点の借入の残りはいくらか
金融庁は、利回りを単年度の賃料収入だけで見ず、賃料収入・経費・借入の返済額・売った場合の見込みの価格を含む全期間のお金の出入りで考えるよう求めています。6つの前提はその全期間の計算に入れる数字です。
前提を厳しくしても手元の現金が残るかで判断する
空室を多めに見込み、家賃の下落と修繕と金利の上昇を入れて計算し直しても、毎年の手元の現金がプラスかが判断の基準です。
金融庁が改善例として挙げたのも、入居率や賃料の低下・金利の上昇・大規模な修繕を入れたシナリオで借入の全期間の収支を検証する方法でした。国土交通省の試算の考察でも、収入にいちばん大きく影響するのは入居率、支出にいちばん大きく影響するのは建物の建設費(借入の額と金利)と修繕費とされています。
提案した会社が作った計画は、提案した会社以外の人にも見てもらいましょう。前提を変えた計算を頼んで出てこなければ、その計画で建てる・買う判断はしないほうが安全です。
アパート経営と、借入も管理もしない不動産の器を比べる
借入をせずに不動産に投資する器には、上場REIT・不動産クラウドファンディングや小口化商品・海外の不動産に投資するファンドがあります。どれも投資家が入居者への対応や修繕の手配をせず借入の返済もありませんが、値下がりのリスクは残ります。
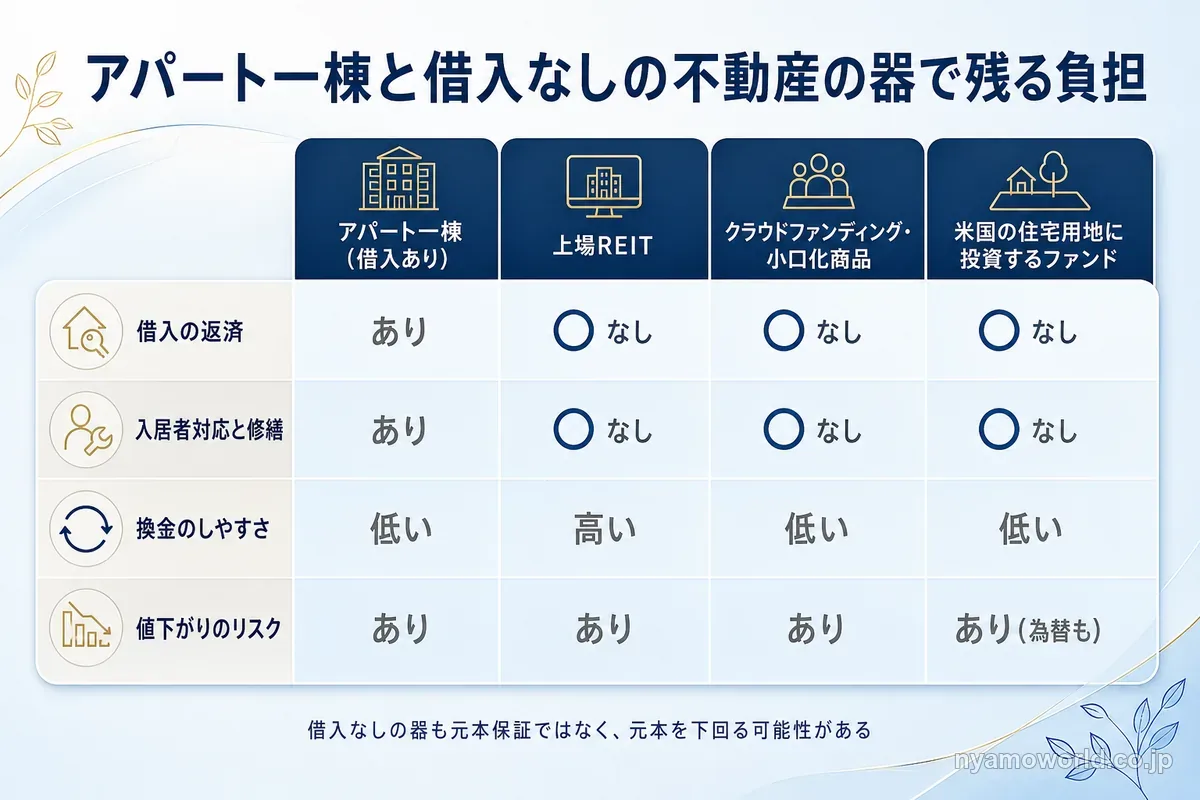
アパート一棟と借入なしの器の違い
6つのリスクのうち、どれが残りどれがなくなるかを並べると次のようになります。
| 比べること | アパート一棟(借入あり) | 上場REIT | 不動産クラウド ファンディング・小口化商品 | 米国の住宅用地に投資するファンド |
|---|---|---|---|---|
| 借入の返済 | あり | なし | なし | なし |
| 入居者への対応と修繕の手配 | あり(委託しても判断は自分) | なし | なし | なし |
| 換金のしやすさ | 低い(売却に数か月以上・ 分けて売れない) | 高い(取引所で毎営業日売買) | 低い(運用期間中は原則として 中途換金や持分の譲渡が制限される) | 低い(一定期間の解約制限がある) |
| 値下がりのリスク | あり | あり(価格が毎日動く) | あり | あり(為替の影響も受ける) |
借入なしの器に替えると、借入と管理の負担はなくなります。値下がりと換金しにくさ(上場REIT以外)は残るので、アパートより安全な器と考えるのではなく、残るリスクの形が違う器として比べましょう。器ごとの詳しい比較は不動産投資とは|現物・REIT・ファンドの違いと借入をしない選び方にまとめています。
最低額が大きい小口化商品の仕組みと危うさは不動産小口化商品とは|仕組み・危険性・相続税評価の見直しで詳しく見られます。
不動産クラウドファンディングの弱点は不動産クラウドファンディングのデメリット|やめとけと言われる理由で見られます。
円の預金やアパート以外の分散先として米国の住宅用地を検討する
土地にアパートを建てる提案を受けた人や預金でアパートを買おうとしている人は、資産をすでに円の預金や国内の土地で持っています。日本の家計の金融資産は2026年3月末で現金・預金が47.2%を占め、米国の10.7%と比べると預金に偏っています(日本銀行 資金循環の日米欧比較・2026年8月31日公表)。そこに国内のアパートを加えると、資産の多くが円と国内の不動産に集まります。
米国の住宅用地に投資するファンドは、米国の大手住宅メーカー向けに土地を供給してドルベースで運用する投資信託です。投資家は借入をせず入居者への対応もありません。ドル建ての実物資産を裏付けにするので、円の預金と国内の不動産以外の分散先の候補になります。紹介先のセミナーは、米国の住宅供給不足や円安とインフレを踏まえた資産の分散をテーマにした回を開いています(2026年10月時点の掲載回)。
一方で元本保証型の商品ではなく、不動産市況・金利・為替相場・流動性と投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。円に戻すときの金額は為替相場で変わります。運用開始後の一定期間は解約が制限され、アパートと同じくすぐには現金にできません。費用とリスクは記事の最後に表示される留意事項(費用とリスクの説明)で確かめられます。
海外の不動産に共通する弱点は海外不動産投資のデメリット6つ|現物とファンド型でどこまで避けられるかで比べています。
米国の住宅用地に投資するファンドの換金性・為替・費用の弱点はUSマイホームファンドのデメリット|換金性・為替・費用の弱点と向かない人で整理しています。
数年以上使わないお金があり、円と国内の不動産以外にも資産を分けたい人には比べる価値があります。数年以内に使うお金しかない人や、元本を下回ると生活に困る人には合いません。
セミナーで専門家に確かめること
この記事で分かるのは、アパート一棟と借入なしの器で6つのリスクのどれが残りどれがなくなるかまでです。次の4つは記事だけでは確かめきれません。
- 米国の住宅用地に投資する商品の仕組みと費用
- 自分の資金の額と使う時期に合うか
- 最新の募集の条件
- 米国の住宅市場と開発現場の今の状況
主催者は、ウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。回によっては後半で具体的な選択肢の紹介があり、商品の紹介を含むセミナーです。当サイトはこのセミナーの申込などに応じて紹介報酬を受け取ることがあります。
紹介先のセミナーの形は次のとおりです(2026年10月時点)。
- オンライン(Zoom)で参加費は無料
- 申込できる回は12:00〜13:00の60分
- 投資経験や資産額などの参加条件はない
- 申込には電話番号と今後の情報提供への同意が必要
- 参加しただけでは購入にならない
- 無理な勧誘はありません(主催者の案内)
申込の手順はUSマイホームファンドの無料セミナーとは|内容・勧誘の有無・申込前に知ることで見られます。
アパートを建てる・買う前に借入なしの器の中身を聞いておけば、借入を背負う前に比べられます。
借入をして一棟を持つ負担は避けたいものの不動産に資金を置きたい人には、まずこの無料セミナーで米国の住宅用地について専門家の解説を聞くことをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
アパート経営に関するFAQ
- アパート経営はやめたほうがいいですか?
-
空室や大きな修繕や金利の上昇が重なった年に返済を続けられない計画なら、やめたほうが安全です。借入の返済を家賃だけでまかなう前提で手元の預金に余裕がない人や、修繕費を毎月積み立てられない人は見送りましょう。自己資金に余裕があり、前提を厳しくしても毎年の手元の現金がプラスに残るなら選択肢になります。
- アパート経営が儲からないと言われるのはなぜですか?
-
広告の表面利回りは満室で経費がゼロの計算で、空室・管理委託料・修繕費・固定資産税と借入の返済を引くと手元の現金がずっと小さくなるからです。投資家が賃貸住宅一棟に期待する経費を引いたあとの利回り(NOI利回り)は、東京・城南のワンルームタイプで3.6%、仙台で5.0%です(日本不動産研究所・2026年4月現在)。残りにさらに税がかかります。
- アパート経営の成功率は何%ですか?
-
成功率や失敗率を示した公的な統計はありません。東京都も、投資用不動産で利益を出している人もいれば赤字の人もいると書くだけで、割合は示していません。割合で判断するより、空室・家賃の下落・修繕・金利の上昇を収支計画に入れて計算し直しても返済を続けられるかで判断しましょう。
- アパート経営は節税や相続対策になりますか?
-
節税だけを理由に始めるのは避けましょう。家賃収入から経費を引いた不動産所得は給与などと合算する総合課税で、本業の所得が高い人ほど税率も高くなります。相続については令和8年度税制改正大綱で、相続前5年以内に取得・新築した一定の貸付用不動産を通常の取引価額に相当する額で評価する見直しが示されました(2027年1月1日以後の相続が対象・2026年10月20日時点で通達は未公表)。
- サラリーマンでもアパート経営はできますか?
-
借入の審査に通れば会社員でも始められます。管理会社に委託しても、修繕や入居者の募集をどうするかの判断はオーナーがします。家賃収入による所得は給与と合算されるので、税率が上がることもあります。空室や大きな修繕で家賃が足りない月は、給与や預金から返済を続けることになります。
- 自己資金ゼロ(フルローン)で始めてもいいですか?
-
全額を借入でまかなう計画は避けたほうが安全です。借入が多いほど毎月の返済が家賃に占める割合が大きくなり、空室や金利の上昇に耐える余裕が小さくなります。金融庁が2019年3月にまとめた調査では、銀行の多くが購入金額の一部を自己資金でまかなうよう求めていました。自己資金は一切いらないとうたう勧誘の例も金融庁が指摘しています。
- サブリースなら家賃は保証されますか?
-
同じ家賃が続くとは限りません。国土交通省・消費者庁・金融庁は2018年3月の連名の資料で、家賃保証とうたわれていても入居状況の悪化や近隣の家賃相場の下落で賃料が減ることがあると注意を呼びかけています。空室保証とうたわれていても、入居者の募集時などに賃料が支払われない免責期間が設けられている場合があります。
- サブリースの契約は途中で解約できますか?
-
オーナーの側から契約を終わらせるのは簡単ではありません。普通借家契約ではサブリース業者が借地借家法で保護され、オーナーから更新を断るには第28条の正当事由が要ります。反対に業者から解約できる規定が契約書にあれば、30年一括借り上げとうたわれていても契約期間中に解約されることがあります。
- アパート経営をやめるにはどうすればいいですか?
-
一棟ごと売却するのが基本です。売れた価格が借入の残りを下回ると差額を預金などから返すことになるので、売る前に借入の残りと売れる見込みの価格を比べましょう。売却益には税がかかり、売った年の1月1日時点で所有期間が5年を超えていれば20.315%、5年以下なら39.63%です。
- 金利が上がるとアパート経営はどうなりますか?
-
変動金利で借りていると返済額が増え、家賃が同じなら手元に残る現金が減ります。日本銀行の統計では、国内銀行の長期の貸出の平均金利(残高ベース)が2026年3月の1.244%から8月の1.424%に上がりました。住宅ローンや法人向けを含む貸出全体の平均で、アパートローンの金利そのものではありません。
- 土地を持っているならアパートを建てたほうが得ですか?
-
得とは限りません。国土交通省が一都三県の木造8戸で試算した例は土地をすでに持っている前提で、表面利回りが5〜6%程度になる家賃収入を確保できれば実質利回りはプラスを保てるという結果でした。そこまで届かない計画では、土地があっても実質利回りがプラスになるとは限りません。提案した会社以外の人にも計画を見てもらいましょう。
- 中古と新築のアパートはどちらがリスクが小さいですか?
-
どちらにも別のリスクがあり、築年数だけでは決まりません。新築は新築時の家賃が何十年も続く前提になっていないかを確かめます。中古は外壁・屋根の塗装や設備の一斉交換が近い時期に来ることがあり、国土交通省が載せる修繕周期の事例ではその目安が築11〜15年目です。買う時点の築年数から次の大きな修繕の時期を確かめましょう。
まとめ
アパート経営をやめたほうがいいかは、空室や大きな修繕や金利の上昇が重なった年にも借入の返済を続けられるかで決まります。
本文で見た要点は次の3つです。
- 広告の表面利回りは満室で経費ゼロの計算で、判断に使うのは経費と返済を引いた手元の現金
- リスクは空室・家賃の下落・修繕・金利・サブリース・売却の6つで、重なると返済が家賃を上回る
- 提案書は空室・家賃の下落・修繕・金利・サブリースの条項・売るときの借入の残りを厳しく置き直して計算する
前提を厳しくしても毎年の手元の現金がプラスに残る計画なら、アパート経営は選択肢になります。残らない計画なら借入を背負う前に見送れます。
不動産に資金を置く方法はアパート一棟だけではありません。借入と入居者への対応がない器と並べれば、アパートを建てるか決める前に残るリスクの違いで選べます。
借入を背負わずに不動産へ資金を置く方法も聞いておきたい人には、まず米国の住宅用地をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。