最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
NISAの成長投資枠でリートを買おうとしておすすめしない・やめとけという声を見たなら、気になるのは本当にどれくらい下がるのかです。J-REIT全体の値動きを表す東証REIT指数は2007年5月の最高値から2008年10月までに約73%下がり、2026年9月末も1年前より約11%低い水準にあります。
こうした下がり方はリートが取引所で売買される仕組みから来るもので、リートが悪い商品だからではありません。合うかどうかは、大きく下がる年にも売らずに持てるお金で買うかどうかで分かれます。
値動き・金利・分配金など5つの理由と米国リートの年ごとの成績、向く人と向かない人の表、ほかの不動産の器との比較表を順に見ていきましょう。取引所の値段で毎日は動かない器の1つは、米国の住宅用地をテーマにした無料セミナーの案内で確かめられます。
自分のお金に合う器が分かれば、値下がりの年に慌てて売らずに済む金額で不動産に資産を置けます。
リートはおすすめしない?結論と仕組み
リートがおすすめしないと言われる主な理由は、株と同じく取引所で毎日値段が動き元本を下回ることがある点です。金利が上がる局面で値下がりしやすく、分配金が減ることもあります。
一方で換金しやすく少額から不動産に分散でき、NISAの成長投資枠でも買えます。
当サイトは紹介するセミナーの申込などで報酬を受け取ることがあり、監修者は主催会社の外務員です(監修者の利害関係)。
値動きを許せる人にとっては換金しやすい不動産の器です。
取引所で毎日動く値段とは別の決まり方をする不動産の器も比べたい人には、まず無料のオンラインセミナー(2026年10月時点の開催回は60分)をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
リートは投資家のお金で不動産を持ち、賃料などを分配する商品
リート(REIT・不動産投資信託)は、投資家から集めたお金でオフィスビルや住宅などの収益不動産を持ち、賃料などの収益を分配する商品です。投資家は物件を自分で買わずに、不動産から生まれる収益の一部を受け取れます。
物件を開発して売るのではなく、持ち続けて運営しながら収益を得るのが特徴です。
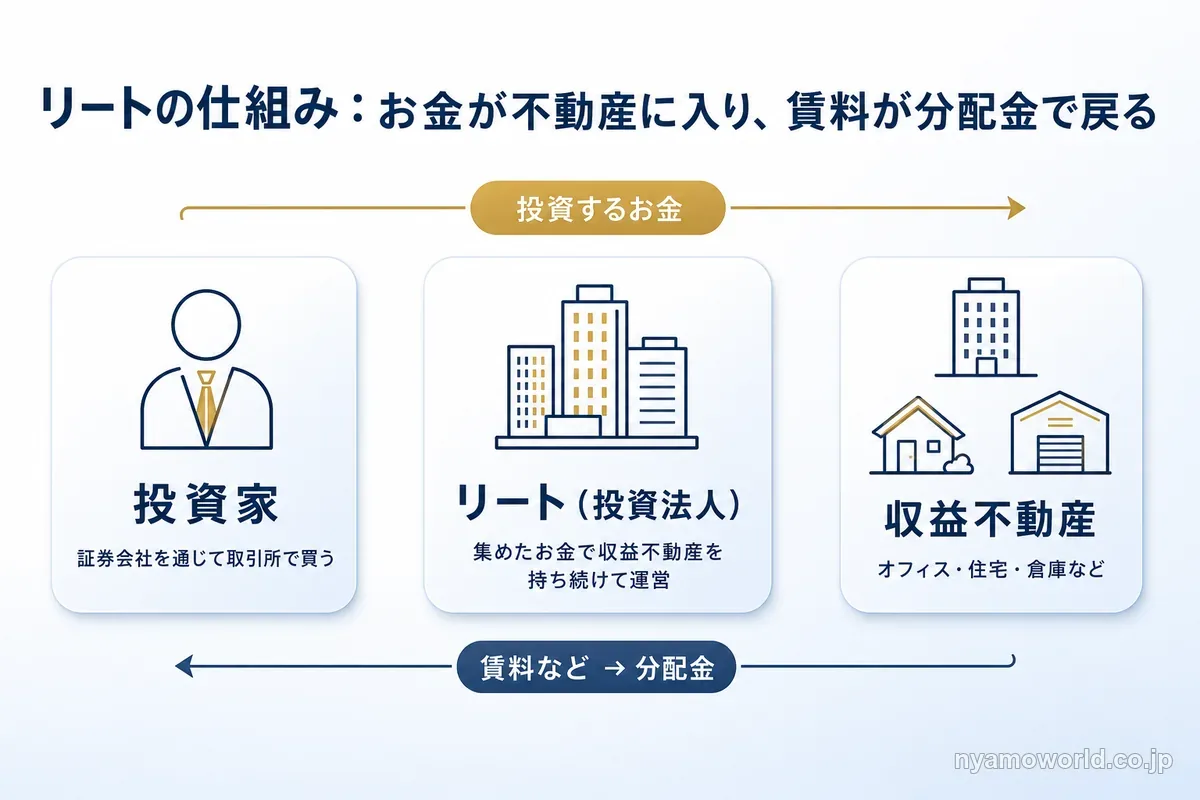
上場しているリートは株と同じように証券会社を通じて取引所で売買し、値段は売り買いで決まります。仕組みをくわしく知りたい人はリートとは|不動産投資信託の仕組みと非上場ファンドとの違いで見られます。
リートの種類(用途・国内と海外・上場と非上場)
リートは何に投資するか、どこの国の市場か、上場しているかで分かれます。
| 分け方 | 種類 |
|---|---|
| 持つ不動産の用途 | オフィス・商業施設・住宅・ホテル・倉庫など |
| 国 | 日本のリート(J-REIT)・米国などの海外のリート |
| 上場の有無(米国の区分) | 上場リート・非上場の公募リート・私募リート |
| 収益の源(米国の区分) | 賃料で稼ぐリート・不動産への融資の利息で稼ぐリート |
米国の私募リートは原則として機関投資家向けです。個人が証券会社で買えるのは上場リートか、リートに投資する投資信託・上場投資信託(ETF)です。
米国のリート市場は2025年末で195銘柄・時価総額約1.44兆ドルの規模があります。この記事で扱うのは、取引所に上場して毎日値段が付くリートです。
リートをおすすめしないと言われる5つの理由
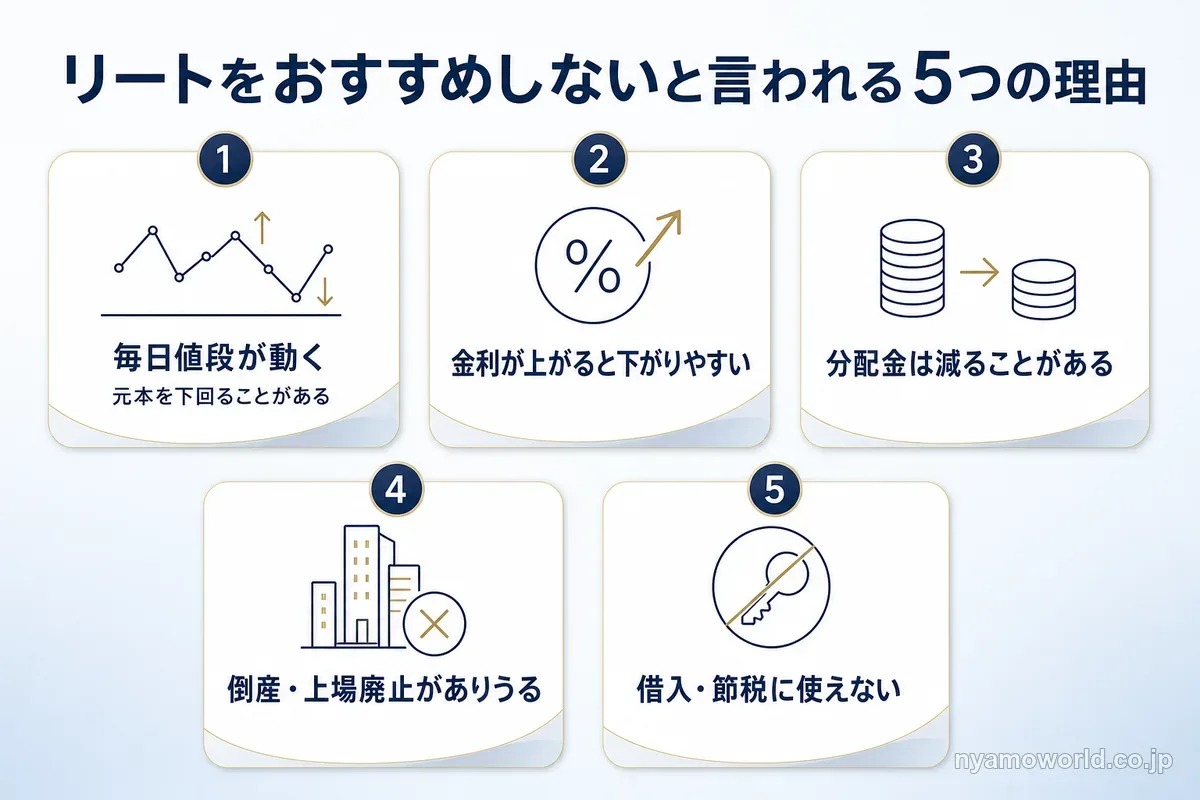
おすすめしないと言われる理由は、リートのデメリットとして次の5つにまとまります。どれも取引所で売買されることや、不動産の収益を分配する仕組みから来ています。
- 市場で毎日値段が動き元本を下回るリスクがある
- 金利が上がると値下がりしやすい
- 分配金は減ることがある
- 投資法人の倒産・上場廃止がありうる
- 借入や節税には使えない
市場で毎日値段が動き元本を下回るリスクがある
上場リートの値段は持っている不動産の価値だけでなく、取引所での売り買いで毎日決まります。株式市場全体が売られる局面では、賃料が変わらなくても値下がりすることがあります。
どれくらい下がるかは米国リートの年ごとの成績で見えます。
| 年 | 1年間の成績(配当込み) |
|---|---|
| 2007年 | −15.7% |
| 2008年 | −37.7% |
| 2009年 | +28.0% |
| 2020年 | −5.1% |
| 2021年 | +41.3% |
| 2022年 | −24.9% |
出典:Nareit 年次リターン(FTSE Nareit All Equity REITs 指数・米ドル建て・暦年)
2007年と2008年を続けて持つと、配当を含めても年末同士で比べて約47.5%減った計算で、2年で半分近くになりました。
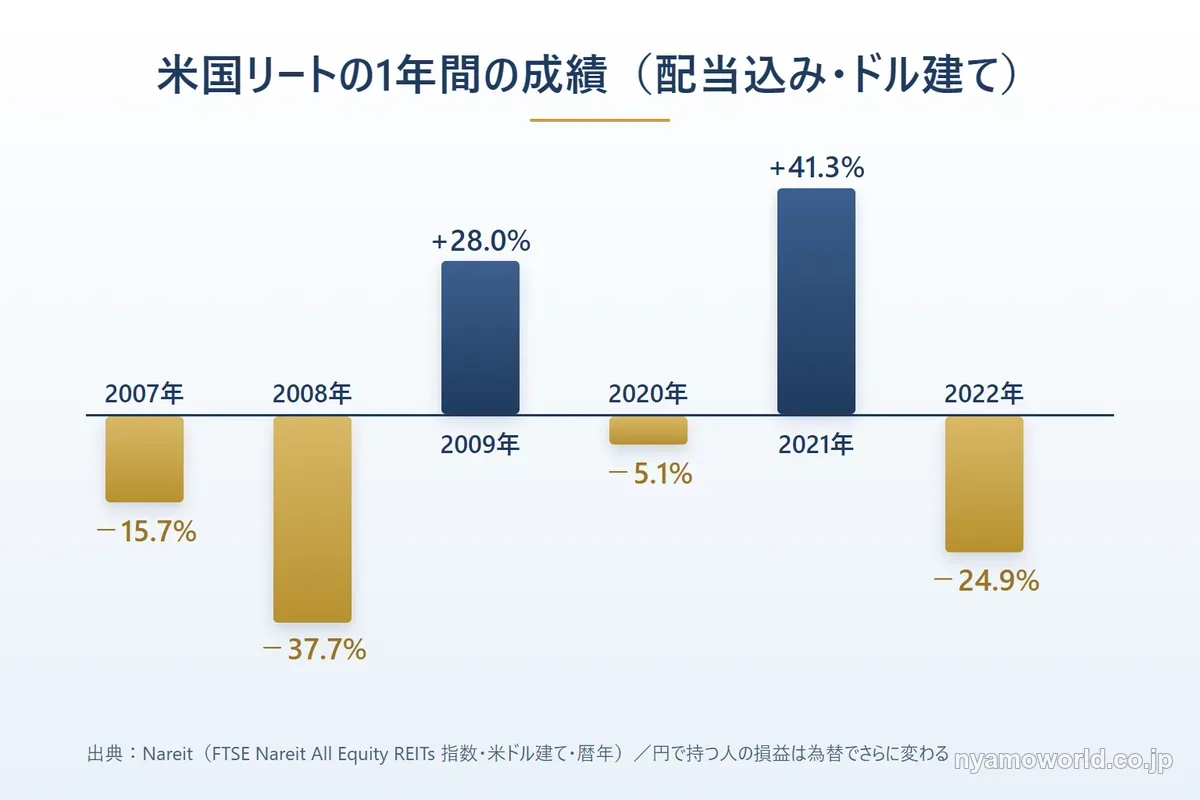
上の数字はドル建てなので、円で持つ人の損益は為替でさらに変わります。日本のリートも取引所で売買される点は同じで、値下がりのリスクがあります。
取引所の値段で毎日動くこと自体を避けたい人は、値段の付き方が違う器とも比べておくと選びやすくなります。米国の住宅市場をテーマにした無料セミナーの案内を見ると、扱うテーマと開催の形が分かります。
金利が上がると値下がりしやすい
金利が上がる局面でリートが値下がりしやすい理由は2つあります。
- 物件を買うための借入の利息が増え、分配に回るお金が減りやすい
- 国債などほかの利回りが上がり、リートの分配金利回りが見劣りして売られやすい
日本のリートの平均予想分配金利回りは2026年9月末で5.47%でした(不動産証券化協会 マンスリーレポート)。10年国債の利回りは2026年10月22日に2.914%で、差は約2.6ポイントです。
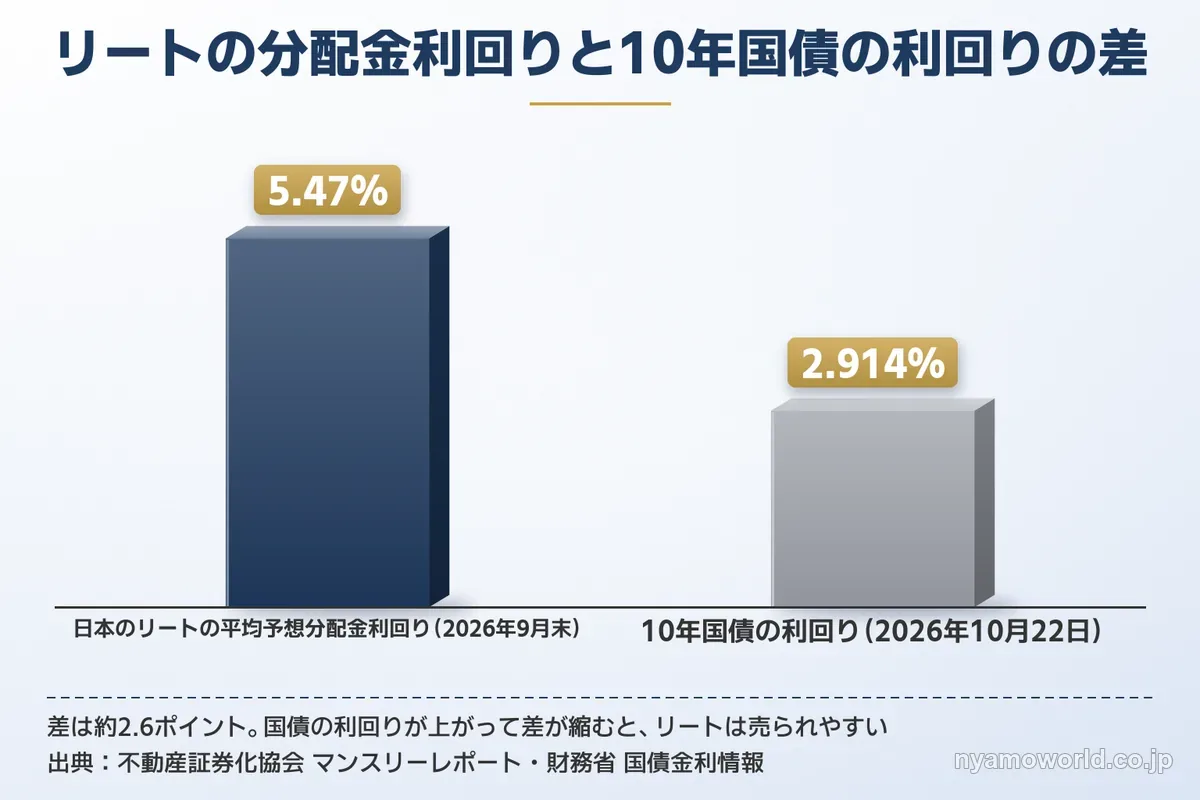
国債の利回りが上がってこの差が縮むと、同じ分配金のままでは比べたときの魅力が下がります。分配金利回りは値段が下がると上がるので、差が戻るまで値段が下がりやすくなります。
国債の利回りは財務省の国債金利情報で日ごとに確かめられます。賃料が上がる局面では分配金が増えて値下がりを打ち消すこともあり、金利だけで値段の動きは決まりません。
分配金は減ることがあり、利回りの高さは値下がりの裏返しのこともある
リートの分配金は主に賃料から払われるので、空室が増えたり賃料が下がったりすると減ることがあります。予想分配金は確定した額ではなく、期待した額を受け取れるとは限りません。
分配金利回りは1口あたりの分配金を値段で割った数字です。分配金が同じでも、値段が下がれば利回りは上がって見えます。
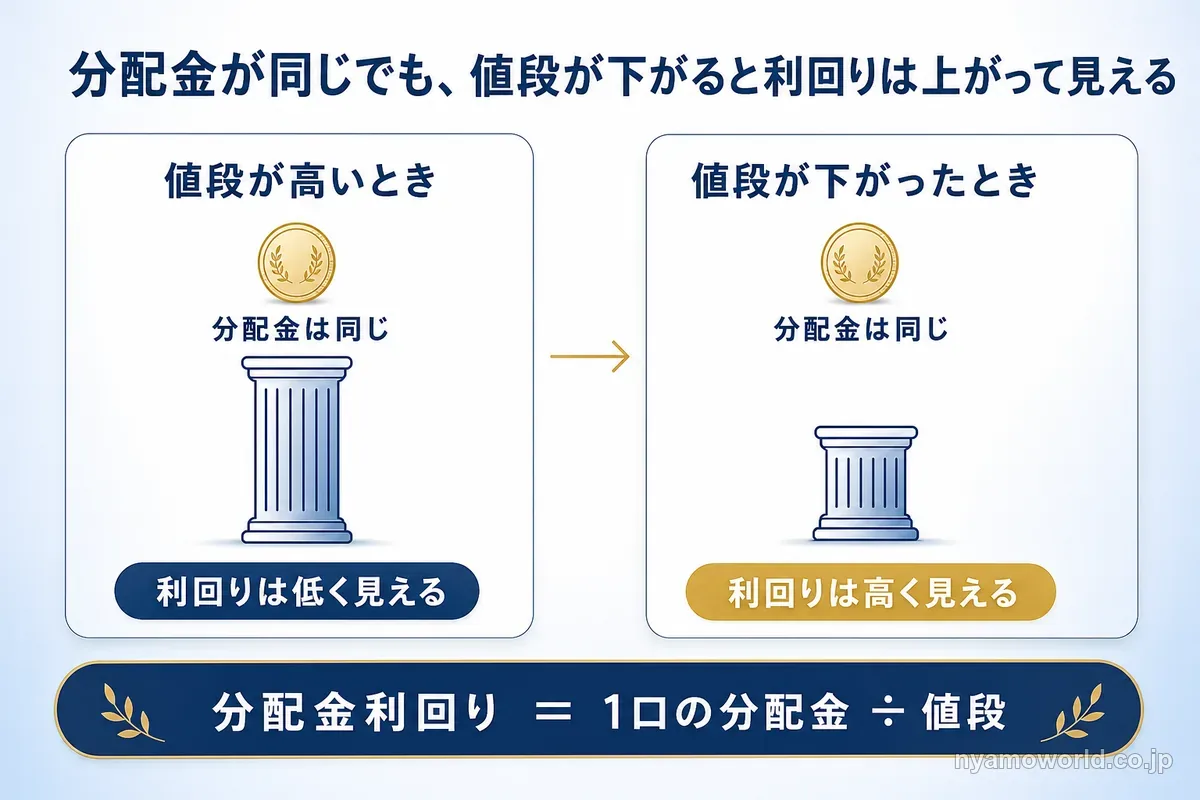
日本のリートの平均予想分配金利回りは2026年9月末までの1年で0.80ポイント上がり、同じ1年で東証REIT指数は11.14%下がりました。利回りの高さは値下がりの裏返しのこともあるので、数字の大きさだけで選ばないようにしましょう。
分配金だけで暮らせるかは、毎月ほしい額から逆算すると見えます。
| 毎月ほしい分配金 (税引後) | 年間の額 | 必要な元本の目安 |
|---|---|---|
| 5万円 | 60万円 | 約1,376万円 |
| 10万円 | 120万円 | 約2,752万円 |
2026年9月末の平均5.47%から税20.315%を引いた約4.36%で計算した例です。分配金が減ったり値段が下がったりすれば、同じ元本でも受け取る額と資産の額は変わります。
投資法人の倒産・上場廃止がありうる
リートを運用する投資法人が倒産したり、上場廃止になったりすることもありえます。上場廃止になると取引所で売れなくなり、換金しやすいという長所がなくなります。
投資法人が清算されるときは、すべての債権者に返したあとに残った財産から投資したお金を回収します。そのため投資したお金の全部か一部が戻らないことがあります。
借入や節税には使えない
リートは現物の不動産と違い、物件を担保にして借入をし、手元のお金より大きな額を投資する使い方ができません。
税の面では分配金と売却益に原則20.315%がかかります。日本のリートの分配金は配当控除の対象外で、総合課税を選んでも配当控除は使えません。
現物の不動産のように物件の費用を経費にして所得を計算する仕組みもなく、節税を目的にした投資には向きません。
借入も節税も使わずに不動産へ資産を置くなら、リート以外の器も候補になります。米国の住宅用地をテーマにした無料セミナーの案内を見ると、株式・債券以外の分散先として何を扱う会なのかが分かります。
リートのメリット
おすすめしないと言われる理由の裏側には、リートならではの長所があります。
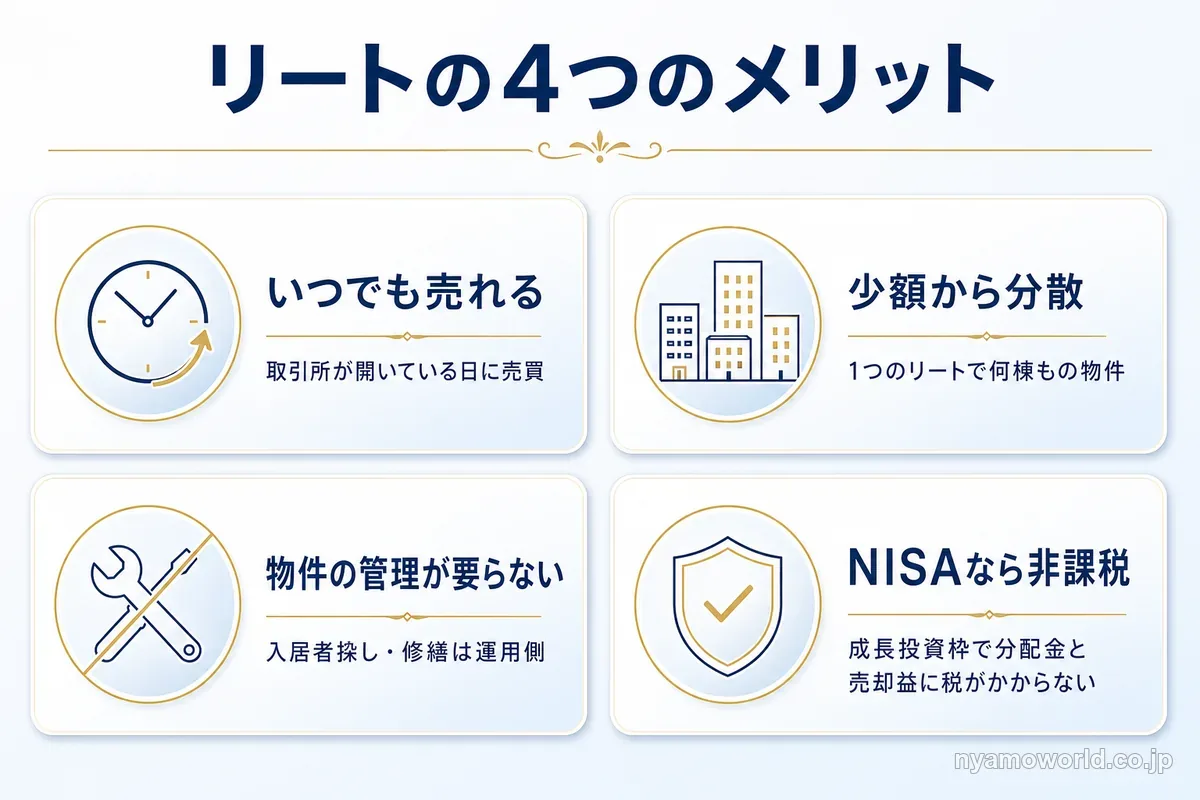
いつでも売れて、少額から不動産に分散できる
上場リートは取引所が開いている日ならいつでも売買でき、急にお金が必要になっても売って換金できます。リートに投資する投資信託なら100円から買えるものもあります。日本のリートを直接買う場合も10万円前後から投資でき、1口数万円程度の銘柄もあります(日本取引所グループ)。
1つのリートが複数の物件を持つことが多く、少ない額でもオフィスや住宅など何棟もの不動産に分散投資できます。
証券会社を通じて買えば投資者保護基金の補償の枠組みにも入ります。補償の対象は証券会社が預かった資産を返せないときで、値下がりの損失は対象外です(日本投資者保護基金)。
物件の管理が要らず、NISAなら分配金に税がかからない
入居者探し・修繕・家賃の回収はリートの運用側が行い、投資家が物件を管理する手間はありません。
NISAの成長投資枠で買えば分配金と売却益に税がかかりません。日本のリートや米国リートに投資する投資信託・ETFが成長投資枠の対象です(金融庁 NISAの対象商品)。
2026年9月末の平均5.47%で比べると、課税される口座の約4.36%との差は年に約1.1ポイントです。分配金を受け取りながら長く持つほど、この差が積み上がります。
リートが向く人・向かない人
リートが合うかは、毎日の値動きを受け入れられるかとお金をいつ使うかで決まります。
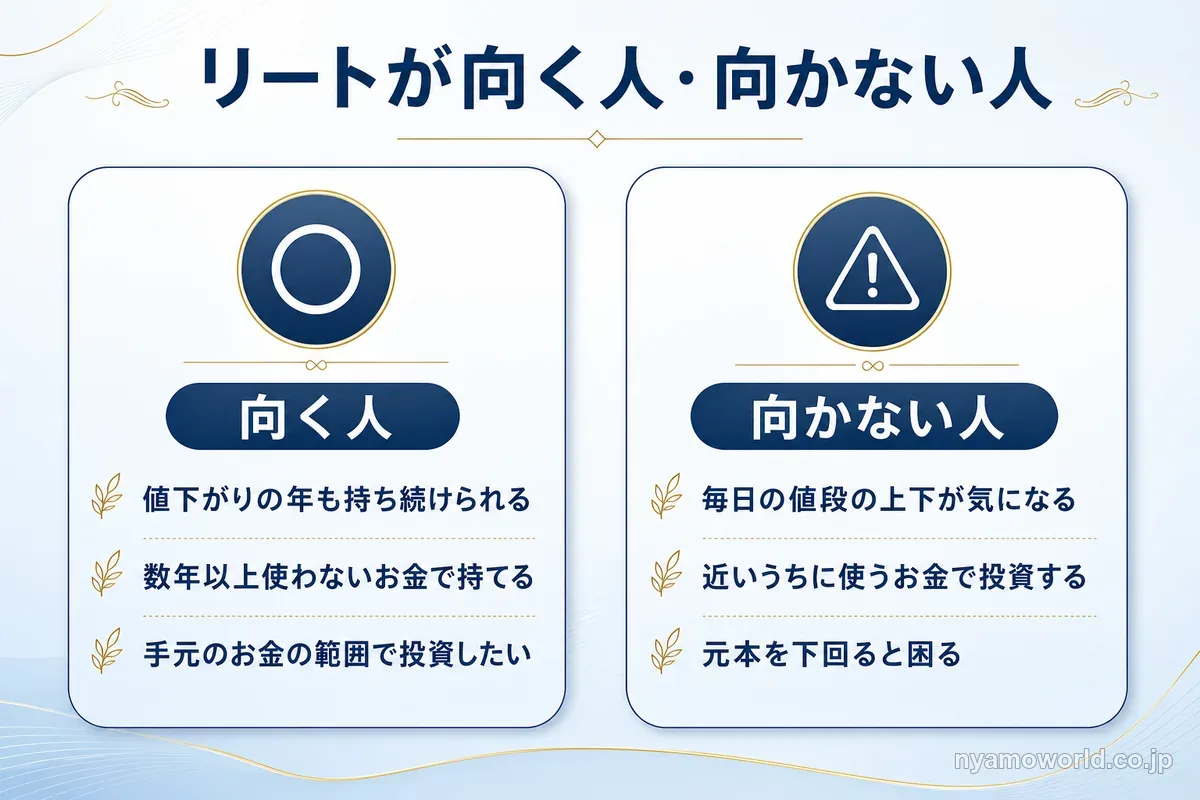
| 判断の軸 | リートが向く人 | リートが向かない人 |
|---|---|---|
| 値動き | 大きく下がる年があっても 売らずに持てる | 毎日の値段の上下が気になる |
| お金を使う時期 | 数年以上使わないお金で持てる | 近いうちに使うお金で投資する |
| 元本 | 下回る年があっても 受け入れられる | 元本を下回ると困る |
| 借入・節税 | 手元のお金の範囲で投資したい | 借入で投資額を増やしたい・ 不動産の経費で節税したい |
リートが向く人
リートが向くのは、いつでも売れることと少額から分散できることを重視し、値下がりの年も持ち続けられる人です。NISAの成長投資枠で分配金を非課税で受け取りたい人にも合います。
こうした人には、おすすめしないという声はあまり当てはまりません。米国リートの2008年のような下がり方を知ったうえで金額を決めれば、不動産に分散する手段として使えます。
リートが向かない人
毎日の値段の上下が気になる人や元本を下回ると困るお金で投資する人には、リートは合いません。
借入で投資額を大きくしたい人や不動産の経費で所得を減らしたい人は、現物の不動産と比べる必要があります。現物の不動産にも不動産投資のリスクと失敗の型があるので、あわせて確かめておくと選びやすくなります。
取引所の値段で毎日動かない器を探す人は、換金しにくさと引き換えになる点を知ったうえで次の比較表から選びましょう。数年使わないお金を米国の住宅用地のようなドル建ての資産に置く方法を知りたい人は、米国の住宅用地をテーマにした無料セミナーの案内で扱うテーマを確かめられます。
リート以外の不動産の器と比べる
不動産に投資する器はリートのほかにもあり、換金のしやすさと最低投資額がそれぞれ違います。
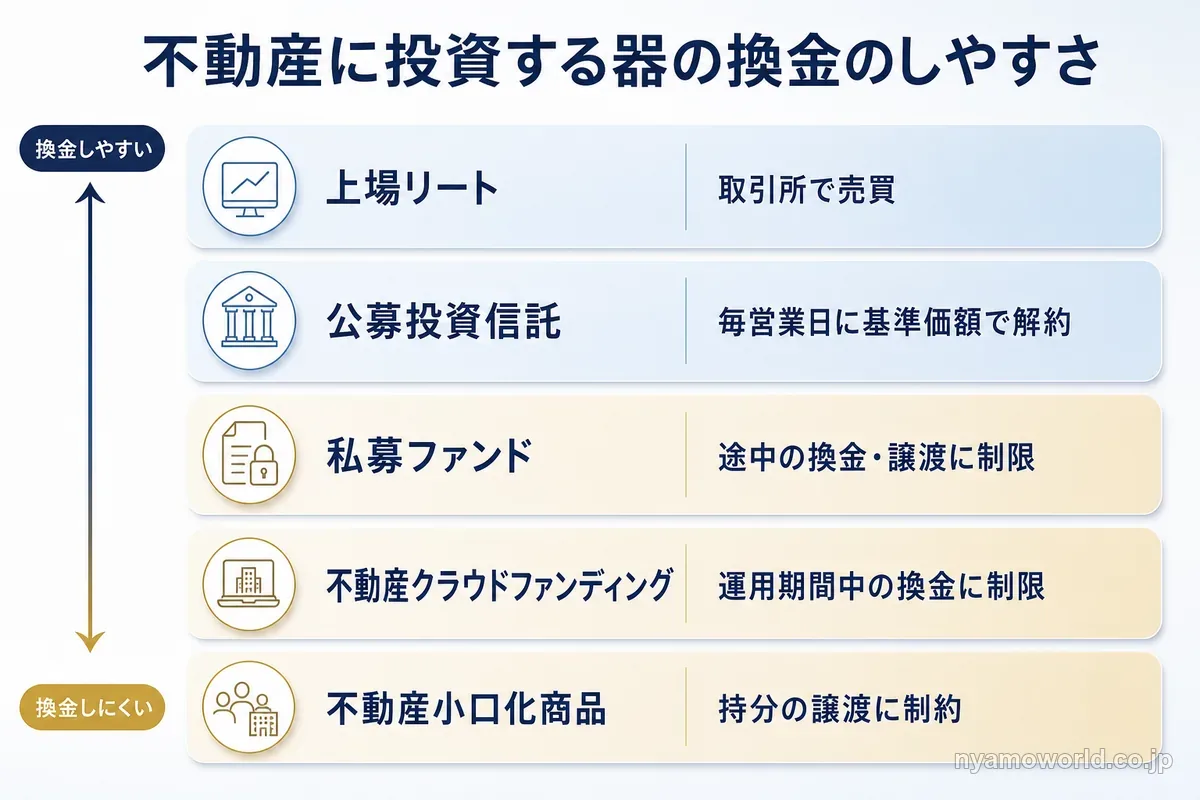
上場リート・公募投資信託・私募ファンド・不動産クラウドファンディング・不動産小口化商品の違い
| 器 | 根拠の法律 | 換金のしやすさ | 最低投資額の目安 | NISA | 投資者保護基金 |
|---|---|---|---|---|---|
| 上場リート (投資信託・ETFを含む) | 投資信託及び投資法人に関する法律・金融商品取引法 | 高い(取引所で売買) | 投資信託は100円から・ 日本のリートは10万円前後から | 対象 | 対象(証券会社経由) |
| 公募投資信託 (不動産に投資するもの) | 投資信託及び投資法人に関する法律・金融商品取引法 | 高い(毎営業日に基準価額で解約) | 100円〜1万円 | 要件を満たす株式投資信託は対象 | 対象(証券会社経由) |
| 私募ファンド | 金融商品取引法(集団投資スキーム) | 低い(途中の換金・譲渡に制限) | 商品による(高め) | 対象外 | 対象外 |
| 不動産クラウドファンディング | 不動産特定共同事業法 | 低い(運用期間中の換金に制限) | 1万円から | 対象外 | 対象外 |
| 不動産小口化商品 | 不動産特定共同事業法 | 低い(持分の譲渡に制約) | 100万〜1,000万円程度 | 対象外 | 対象外 |
最低投資額は制度上の目安で商品ごとに違います。換金しやすいのは上場リートと公募投資信託で、ほかの器は途中で換金しにくい代わりに取引所の値段で毎日動くことはありません。
私募ファンド・不動産クラウドファンディング・不動産小口化商品は投資者保護基金の対象外です。事業者が破綻したときに公的な補償を受ける仕組みがない点も、リートとの違いです。
現物の不動産を含めた器の全体は不動産投資とは|現物・REIT・ファンドの違いと借入をしない選び方で比べています。最低額の大きい不動産小口化商品の仕組みは不動産小口化商品とは|仕組み・危険性・相続税評価の見直しで見られます。
表の公募投資信託には、運用開始後の一定期間は解約を制限するものもあります。米国の住宅用地に投資する公募投資信託もその1つです。セミナーで何を話すかは米国の住宅市場をテーマにした無料セミナーの案内に回ごとに載っています。
取引所の値段で動かない器という選択肢
不動産に投資したくてリートを選んでも、値段は株式市場と一緒に毎日動きます。下落の局面では持っている不動産の価値と関係なく下がることがあり、株と似た動きをする資産をもう1つ持つ形になりがちです。
日本の家計の金融資産は2026年3月末で現金・預金が47.2%を占め、米国の10.7%と比べると円の預金に偏っています(日本銀行 資金循環の日米欧比較・2026年8月31日公表)。円の預金の分散先として円建ての日本のリートを足しても、資産が円に偏っている状態は変わりません。
取引所に上場していない器の1つに、米国の住宅用地に投資するケイマン籍の公募の外国投資信託があります。基準価額は取引所の売り買いではなく持っている資産の評価から計算され、ドル建ての実物資産として株式・債券以外の分散先になります。紹介先のセミナーは、この米国の住宅市場をテーマにしています。
| 比べること | 上場リート | 米国の住宅用地に 投資する公募投資信託 |
|---|---|---|
| 値段の決まり方 | 取引所の売り買いで毎日決まる | 持っている資産の評価から 基準価額を計算 |
| 通貨 | 日本のリートは円 | ドル |
| 投資する対象 | オフィス・住宅・倉庫などの賃貸不動産 | 米国の住宅用地 |
| 途中の換金 | 取引所でいつでも売れる | 運用開始後の一定期間は 解約が制限される |
| 元本 | 保証はない | 元本保証型の商品ではない |
| NISA | 成長投資枠の対象 | 対象外 |
リートと比べると値段の決まり方と通貨が違う器です。
この投資信託も不動産市況・金利・為替相場・流動性と投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後の一定期間はリートのように好きなときに売ることができず、円に戻すときの金額は為替相場で変わります。
換金性・為替・費用の弱点はUSマイホームファンドのデメリット|換金性・為替・費用の弱点と向かない人で詳しく見られます。費用とリスクは記事の最後に表示される留意事項(費用とリスクの説明)で確かめられます。
数年使わないお金があり、換金しにくさを受け入れてドル建ての分散先を探している人は比べる価値があります。いつでも売りたい人や少額で始めたい人、元本を下回ると困る人にはリートやNISAの方が合います。
比べるときに確かめること
記事で分かるのは、器ごとの換金のしやすさと値段の決まり方の違いまでです。次の4つは記事だけでは確かめきれません。
- 自分の資金の額と使う時期に、解約が制限される器が合うか
- 基準価額をどう評価し分配を何から払うか
- 最新の募集の条件と費用
- 米国の住宅市場と投資先の今の状況
米国の証券取引委員会(SEC)は上場していないリートについて、1口の価値が分かりにくいことや分配が募集で集めたお金や借入から払われることがあると注意を促しています。上場していない器を比べるときは、評価の方法と分配の原資を説明で聞いておきたいところです。
主催者は、米国市場や開発現場の最新状況などウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。回によっては後半で具体的な選択肢の紹介があり、商品の紹介を含むセミナーです。
当サイトはこのセミナーの申込などに応じて紹介報酬を受け取ることがあり、監修者は主催会社の外務員です。
紹介先のセミナーの形は次のとおりです(2026年10月時点)。
- オンライン(Zoom)で参加費は無料
- 開催回は12:00〜13:00の60分
- 投資経験や資産額などの参加条件の記載はない
- 申込には電話番号と今後の情報提供への同意が必要
- 参加しただけでは購入にならない
- 無理な勧誘はありません(主催者の案内)
申込の手順と勧誘の有無はUSマイホームファンドの無料セミナーとは|内容・勧誘の有無・申込前に知ることで見られます。
評価の方法や費用を当日の解説で聞いておけば、リートと比べて自分に合うかを資金を動かす前に判断できます。
リートの毎日の値動きが気になり、運用期間を決めて不動産に資産の一部を置く方法も比べたい人には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
リートをおすすめしないと言われる理由に関するよくある質問
- リートはやめとけと言われるのは本当ですか?
-
誰にでも当てはまるわけではありません。取引所で毎日値段が動くこと・金利が上がると値下がりしやすいこと・分配金が減ることがあるのは、どれも仕組みから来る性質です。近いうちに使うお金や元本を下回ると困るお金で買うなら、やめとけが当てはまります。数年使わないお金で値下がりの年も持てるなら選択肢になります。
- J-REITはどれくらい下がったことがありますか?
-
東証REIT指数は2007年5月の最高値2,612.98から2008年10月の最低値704.46まで約73%下がりました。2020年はコロナショックで2月20日の2,250.65から3月19日の1,145.53まで約49%下がっています。2026年9月末の指数は1,707.14で、1年前より11.14%低い水準でした(東京証券取引所・不動産証券化協会)。
- J-REITの分配金利回りは今どれくらいですか?
-
2026年9月末の平均予想分配金利回りは5.47%で、1年前より0.80ポイント上がりました(不動産証券化協会のマンスリーレポート)。同じ1年で東証REIT指数は11.14%下がっています。分配金利回りは値段が下がると上がって見えるので、数字の高さだけで割安とは決まりません。予想の数字なので受け取る額も決まっていません。
- NISAでリートは買えますか?
-
買えます。上場しているJ-REITのほか、米国リートに投資するETFや一定の投資信託が成長投資枠の対象で、分配金と売却益に税がかかりません。毎月分配型の投資信託は成長投資枠の対象から外れています。NISAで買っても値下がりのリスクは同じで、非課税になるのは利益にかかる税だけです。
- リートの分配金にかかる税金はいくらですか?
-
課税される口座では分配金と売却益に原則20.315%がかかります。日本のリートの分配金は配当控除の対象外で、総合課税を選んでも配当控除は使えません。NISAの成長投資枠で買えば分配金も売却益も非課税です。2026年9月末の平均予想分配金利回り5.47%なら、税を引いた手取りは約4.36%になります。
- リートが上場廃止になることはありますか?
-
あります。投資法人が破産や民事再生の手続きに入ると上場廃止になり、決まったあとは整理銘柄として原則1か月だけ取引が続きます。J-REITでは2008年10月に1銘柄が初の破綻として民事再生を申請しました。2010年以降の上場廃止はほとんどが投資法人どうしの合併によるものです(日本取引所グループ)。
- リートは複利で増えにくいのですか?
-
リートの中で利益を積み上げて増やす形にはなりにくいです。日本のリートは配当可能利益の90%を超える額を分配するなどの要件を満たすと、分配した分を損金にでき法人税の負担を実質的に避けられます。そのため利益の大半が分配に回ります。受け取った分配金で自分で買い増せば、運用を続けて増やす形にできます。
- 米国リートなら日本のリートより安心ですか?
-
どちらが安心とは決まりません。米国リートも2008年に1年で37.7%、2022年に24.9%下がった年があります(Nareit・ドル建て・配当込み)。円で持つ人は為替でも損益が変わります。市場の規模は米国の方が大きく、2025年末で195銘柄・時価総額約1.44兆ドルでした。日本のリートは2026年9月末で58銘柄です。
- 少額で不動産に投資する方法はほかにありますか?
-
あります。リートに投資する投資信託は100円から買えるものがあり、不動産クラウドファンディングは1万円から投資できる案件があります。投資信託はリートの値動きをそのまま受けます。クラウドファンディングは取引所の値段では動きませんが、運用期間中は換金に制限があります。最低額と換金の条件は器ごとに違います。
- 毎月分配型のリートの投資信託はどうですか?
-
分配金が運用の収益を超えて払われる場合があり、その分だけ基準価額が下がります(日本証券業協会)。受け取る分配金の一部が元本の払い戻しになることもあり、分配金の多さでは運用の成績は分かりません。分配のたびに複利が効きにくくなるため、NISAの成長投資枠の対象からも外れています。定期的に受け取りたい人向けの仕組みです。普通分配金と元本払戻金の税の扱いは投資信託の分配金にかかる税金で見られます。
まとめ
リートがおすすめしないと言われる理由は、取引所で売買される仕組みと不動産の収益を分配する仕組みから来ています。
| 確かめること | 押さえる点 |
|---|---|
| 値動き | 株と同じく毎日動く。米国リートは2008年に1年で37.7%下がった |
| 金利 | 国債の利回りが上がると値下がりしやすい |
| 分配金 | 賃料しだいで減る。利回りの高さは値下がりの裏返しのこともある |
| 長所 | いつでも売れて少額から分散でき、NISAなら分配金が非課税 |
近いうちに使うお金や元本を下回ると困るお金しかないなら、リートは見送りましょう。下がる年にも売らずに持てるお金があるなら、その額の範囲でNISAの成長投資枠で持つ選び方があります。
取引所の値段で毎日動く器だけでは、株と似た動きの資産が増えるだけになりがちです。ドル建ての米国の住宅用地も比べる候補に入れて、自分の資金と使う時期に合うかを専門家の解説で確かめたい人には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。