最終確認日:2026年8月26日(公的機関と主催者の公式サイトで確認)
退職金や貯蓄の一部を利回り4%台の米国債に移そうと調べると、米国債はやめとけという声も一緒に出てきます。何がどう危ないのか分からないままでは、いくら置くかも決められません。
利回りはドル建てで4.64%(10年債・2026年8月25日)ですが、ドル円は2026年7月の平均が162.45円と2020年末の103円台から大きく円安が進んだ水準です。
やめとけと言われる理由の中心は円高で円に戻した額が減ることと、満期の前に売ると金利しだいで価格が下がることの2つです。満期まで持てば元本が戻るというのはドルで見た話で、円の額は満期の日のドル円しだいです。数年内に円で使う予定のないお金なら、為替と金利の損を確定させずに持ち続けられます。
160円で買ったドルが130円になったときの目減りや往復の為替手数料と税金・NISAの扱いから、向く人・向かない人の条件まで順に見ていきましょう。自分のお金を使う時期に当てはめれば、米国債にいくら置くかを利回りの数字だけで決めずに済みます。
米国債で通貨を分けたあと値動きの要因まで債券以外に分けたい人には、米国の住宅市場をテーマにした無料セミナーでドル建ての実物資産の仕組みを専門家から直接聞く方法もあります。
米国債は為替と途中売却の損を知ったうえで買う商品
米国債は日本より高い利回りをドルで受け取れる債券
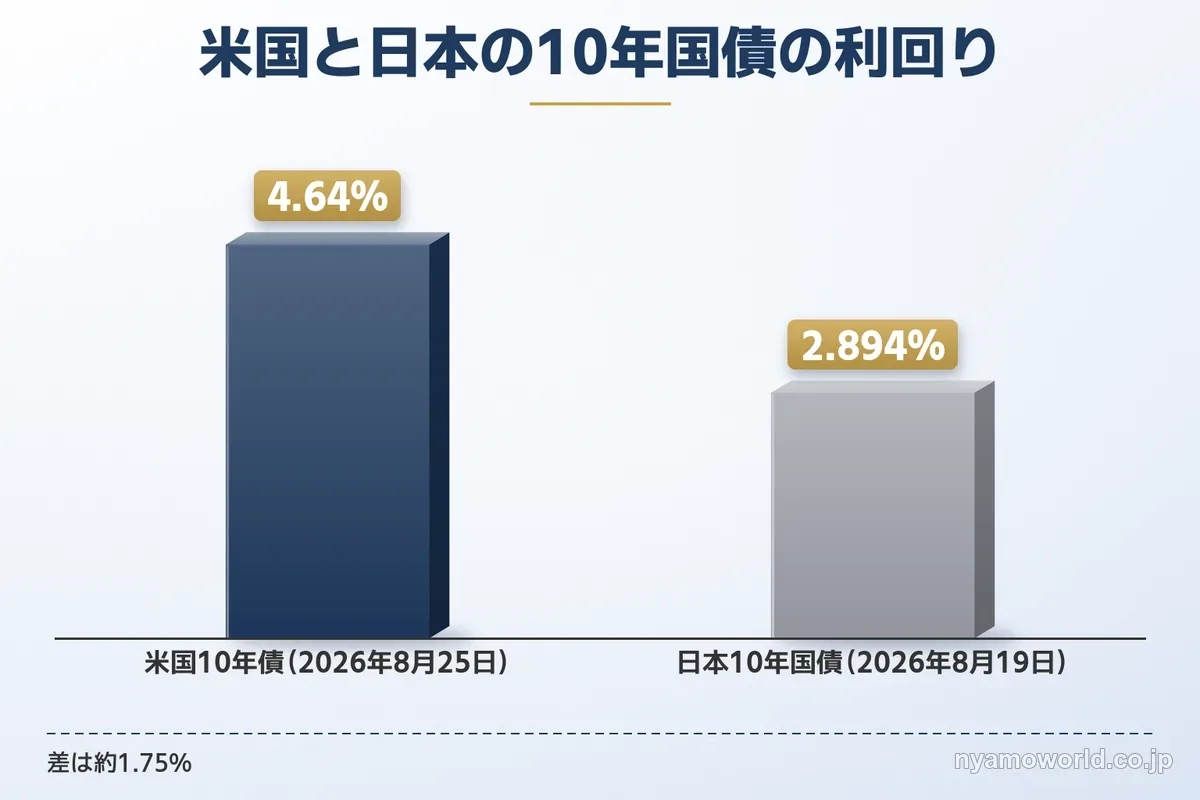
米国債は米国政府が発行する債券です。10年債の利回りは4.64%で、日本の10年国債の2.894%より約1.75%高い水準です(米国は2026年8月25日・日本は2026年8月19日)。
満期まで持てばドル建ての額面で戻り、それまではドルの利子を受け取れます。ドルで見れば受け取る額は買った時点で決まります。
円高と満期前の売却で円の元本は割れる
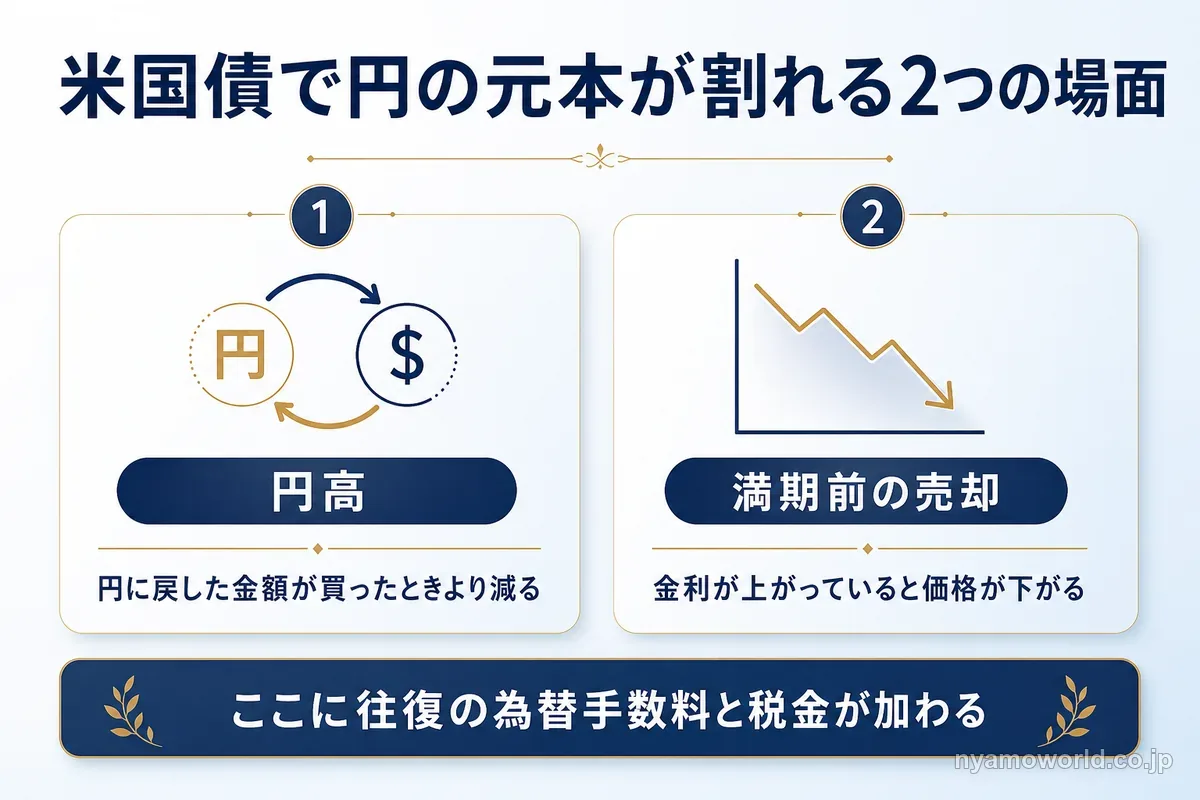
米国債で損をするのは次の2つの場面です。
- 円高になり、円に戻したときの金額が買ったときより減る
- 満期の前に売り、金利が上がっていて価格が下がっている
この2つに往復の為替手数料と税金が加わります。数年内に円で使うお金には向きません。
米国債はやめておくべき商品ではなく、欠点を受け入れられる人がドル資産の柱の1つとして持つ商品です。
米国の住宅市場をテーマにした無料セミナーは、Zoomを使ったオンラインで開かれます。2026年10月時点の開催回は60分で、参加しただけで購入にはなりません。無理な勧誘はありません(主催者の案内)。米国債の欠点を知ったうえでドル資産を債券だけでなく実物資産にも分けたい人には、まずこのセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
米国債がやめとけと言われる理由:6つのデメリット
米国債のデメリットを、損につながりやすい順に見ていきましょう。
円高になると円換算で元本割れする
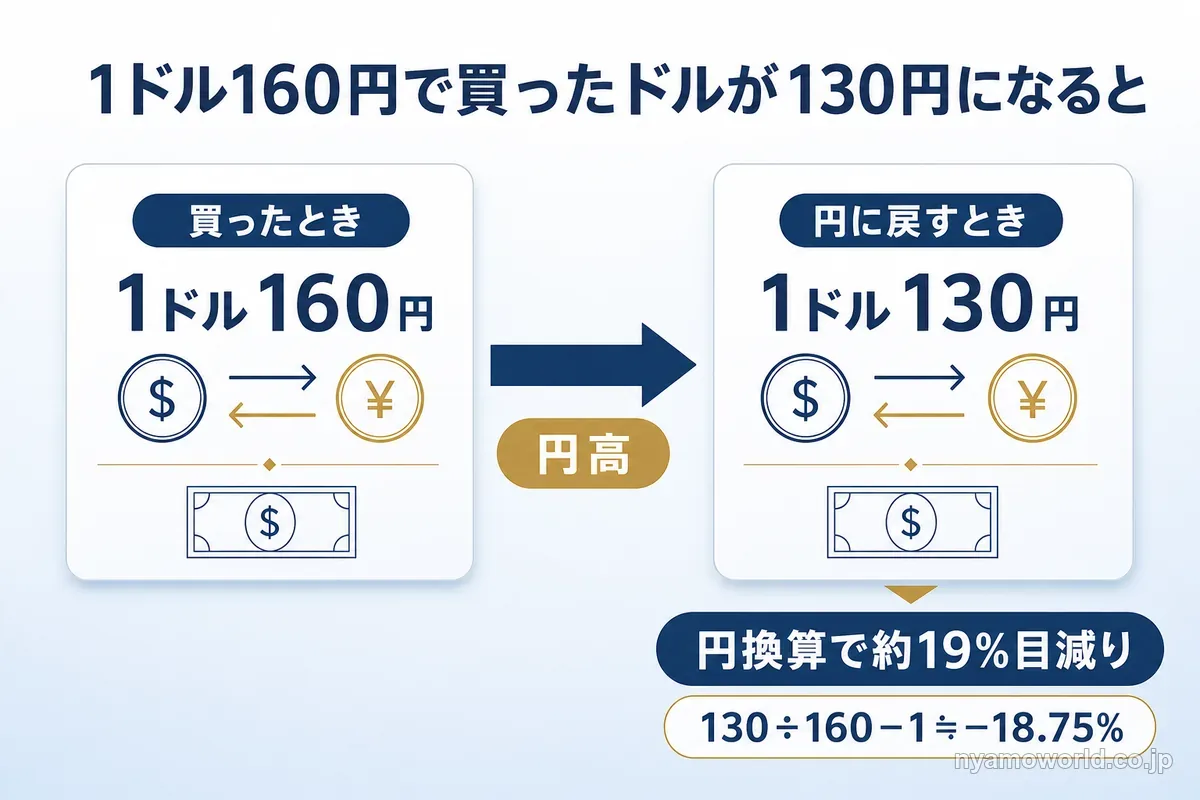
米国債の損でいちばん大きいのは為替です。ドル建ての価値が変わらなくても、円高になれば円に戻したときの金額が減ります。
例えば1ドル160円のときに買ったドル資産は、130円まで円高になると円換算で約19%目減りします(130÷160−1≒−18.75%)。
| 時点 | ドル円 |
|---|---|
| 2020年末 | 103.33円 |
| 2024年末 | 157.89円 |
| 2025年末 | 155.98円 |
| 2026年7月(月中平均) | 162.45円 |
この数年でドル円は大きく円安に進みました。2020年末は103円台だったので、160円前後から100円台までの円高はこの数年の動きの幅に収まる大きさです。
満期まで持っても戻ってくるのはドルの額面です。満期の日のドル円が買った日より円高なら、円で受け取る額は元本を下回ります。
為替ヘッジで為替の影響を消す方法もあります。ただし日米の短期金利の差(約2.6%・2026年7〜8月)がヘッジのコストになり、日本より高い利回りの差はほぼ消えます。コストの仕組みは為替ヘッジとは?で詳しく見られます。
満期前に売ると金利しだいで価格が下がる
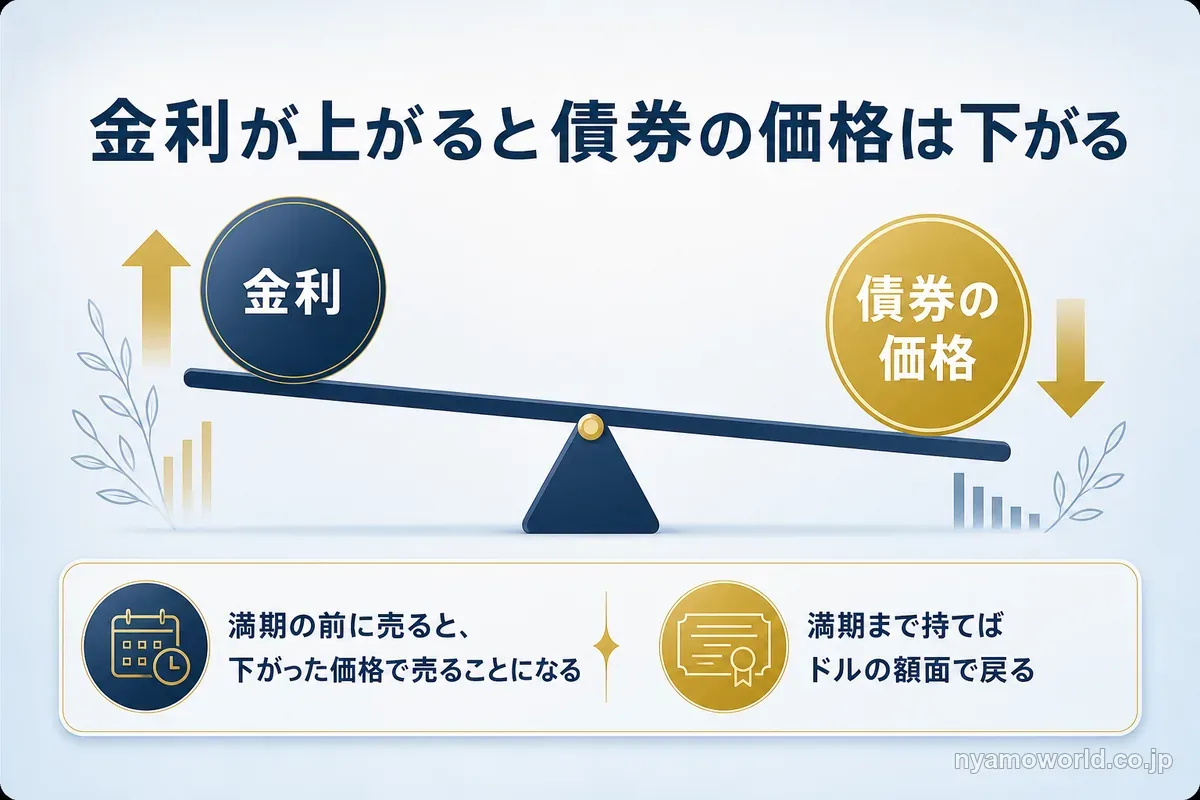
債券の価格は金利と逆に動きます。金利が上がると、すでに発行された利回りの低い債券は買い手にとって見劣りするため価格が下がります。
米国の10年債の利回りは、この5年ほどで大きく上がりました。
| 時点 | 米国10年債の利回り |
|---|---|
| 2021年末 | 1.52% |
| 2023年末 | 3.88% |
| 2025年末 | 4.18% |
| 2026年8月25日 | 4.64% |
2021年に利回り1%台で買った10年債を満期の前に売ろうとすると、2026年8月時点で4%台の新しい債券と比べられます。そのため買ったときより安い価格でしか売れません。米国債の暴落として話題になるのは、金利が急に上がる局面でのこの価格の下落です。
満期まで持てば価格の下落は確定せずドルの額面で戻ります。途中で売らないお金で買うことが、この損を避ける前提になります。
米国の物価が上がるとドルの価値も目減りする
為替が動かなくても、米国の物価が上がればドルで買えるものは減ります。名目の利回りが高くても、物価の上昇率を差し引いた実質の利回りは小さくなります。
米国債で備えられるのは円の物価上昇と円安です。ドルの物価上昇とドル安には別にさらされます。ドルで持てば安心というわけではなく、備える相手が円からドルに変わる点は知っておきたいところです。
往復の為替手数料と税金で手取りが減る
円で米国債を買うと、円をドルに替えるときとドルを円に戻すときの2回、為替手数料がかかります。
手数料の重さは為替レートに対する割合で見ます。例えば為替レート65円で往復5円の手数料なら、負担は約7.7%です(金融広報中央委員会の知るぽるとの例)。手数料は持つ期間に関係なく同じ額なので短く持つほど負担が重くなります。
円で買った直後に評価額がマイナスで表示されるのは、売るときの為替レートと債券の売値で評価されるからです。買った日に損をしたわけではありませんが、往復の手数料を取り戻すまでには時間がかかります。
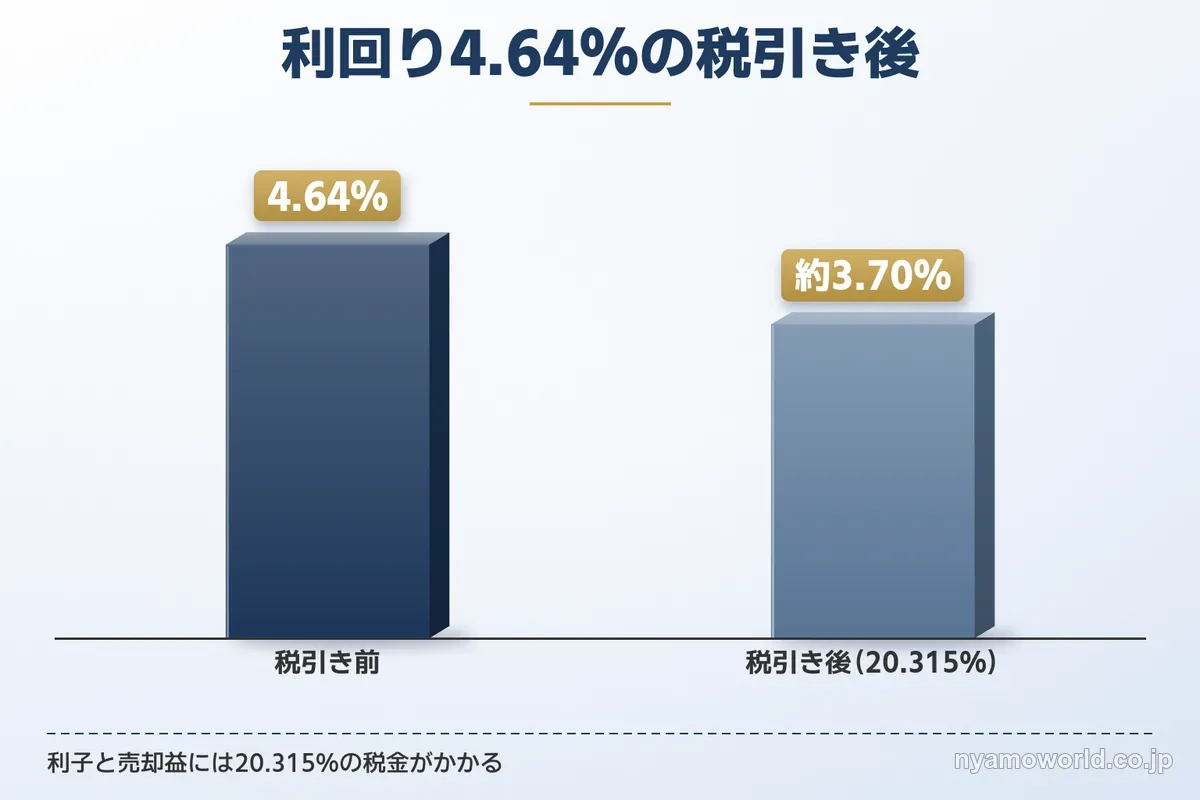
利子と売却益には20.315%の税金がかかります。例えば利回り4.64%の債券なら、税引き後の利回りは約3.70%です。
米国の財政と信用のリスク
米国債は米国政府が利払いと償還を約束する債券です。発行する政府の信用に支えられている以上、利払いや償還が遅れる可能性はゼロではありません。
米国の財政への不安が強まる局面では、金利が上がって既に出ている債券の価格が下がることもあります。国債にも発行する国の信用リスクがあることは、米国債も同じです。
利回りが確定する分、大きな値上がりは見込めない
満期まで持つ場合に受け取る額は買った時点でドル建てで決まります。株式のように会社の成長に合わせて大きく値上がりすることは見込みにくい資産です。
金利が下がれば途中で売って値上がり益を得られることもありますが、その幅は株式ほど大きくありません。株式が大きく上がった年には、米国債だけを持っていた人の増え方は小さくなります。守りの資産と割り切れるかが分かれ目です。
米国債を守りの資産と割り切るなら、ドル資産の一部を債券と違う値動きをする資産に分ける考え方もあります。米国の住宅市場をテーマにした無料セミナーでは、米国の住宅市場や住宅の供給不足の話を専門家から聞けます。
それでも米国債が選ばれる理由
米国債とは:利付債と割引債
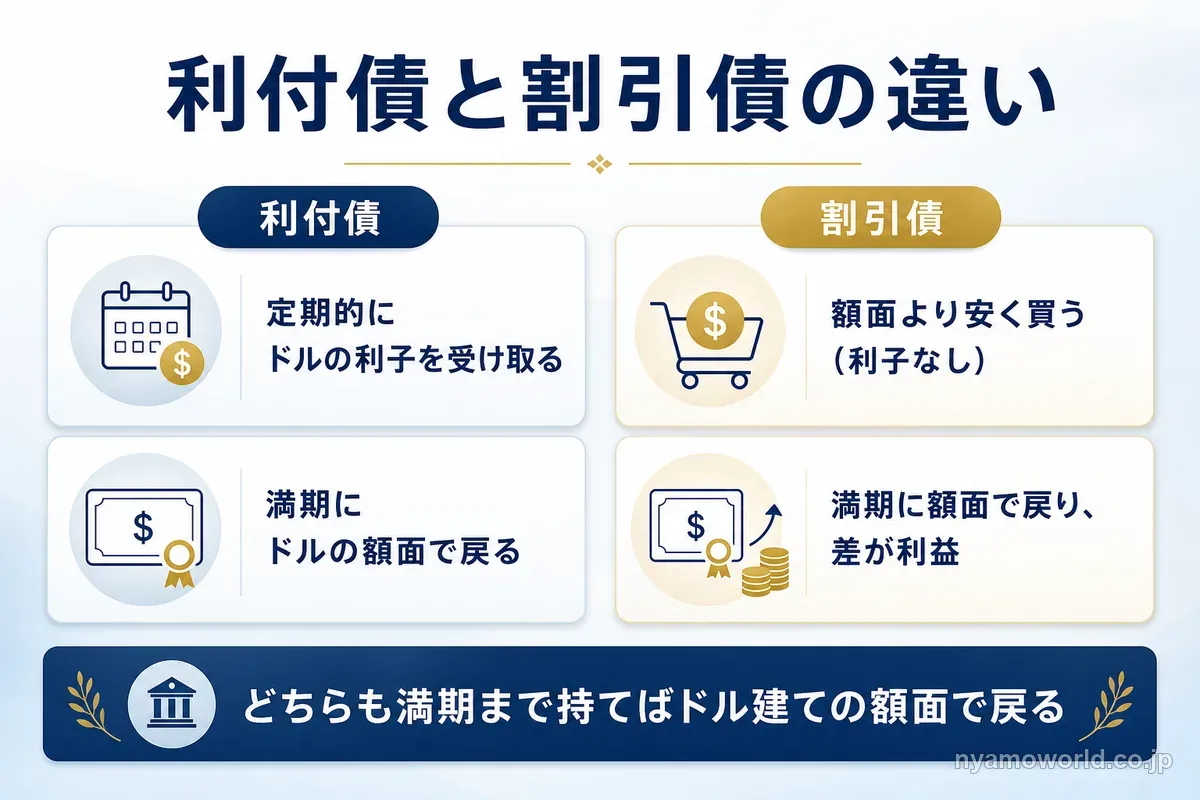
米国債は利子の受け取り方で2つに分かれます。
| 種類 | 利子 | 満期 |
|---|---|---|
| 利付債 | 決まった時期に受け取る | 額面で戻る |
| 割引債 | ない(額面より安く買う) | 額面で戻る |
割引債は買った価格と額面の差が利益になります。どちらも満期まで持てばドル建ての額面で戻る点は同じです。
米国債のメリットは日本より高い利回りと通貨の分散
欠点があっても米国債が選ばれるメリットは3つあります。
- 日本より高い利回りを受け取れる(10年債で約1.75%の差・2026年8月)
- 満期まで持てばドルの額面で戻る
- 円だけの資産を通貨で分けられる
米国債の利回りは年限によって違います。
| 年限 | 1年 | 2年 | 5年 | 10年 | 30年 |
|---|---|---|---|---|---|
| 利回り | 4.01% | 4.17% | 4.35% | 4.64% | 5.17% |
(2026年8月25日時点・米国財務省)
ドル建てで利回りが取れるのは、米国の金利が日本より高いからです。ただしその差は為替ヘッジをかけるとほぼ消え、ヘッジをかけなければ為替の変動を引き受けることになります。利回りと為替の損は一体で考える必要があります。
円だけの資産を通貨で分ける考え方は、円安対策の投資で詳しく見られます。
米国債と日本国債・円の預金・債券の投資信託の違い
| 比べる点 | 米国債 | 日本国債 | 円の普通預金 | ドル建ての債券の投資信託 |
|---|---|---|---|---|
| 利回り・金利 | 10年債4.64% | 10年債2.894% | 0.255% | 中身の債券しだい |
| 為替の影響 | 受ける | 受けない | 受けない | 受ける(為替ヘッジなし) |
| 満期 | ドルの額面で戻る | 円の額面で戻る | なし | 額面で戻る仕組みはない |
| 途中で換金するとき | 市場で売る(価格は金利しだい) | 市場で売る(価格は金利しだい) | いつでも引き出せる | 原則いつでも解約(基準価額は金利と為替で動く) |
| 税金 | 20.315%の申告分離 | 20.315%の申告分離 | 利子は20.315%の源泉分離 | 20.315%の申告分離 |
| NISA | 対象外 | 対象外 | 対象外 | 公社債投資信託は対象外 |
(米国債は2026年8月25日・日本国債は2026年8月19日・普通預金は2026年7月の日本銀行の統計)
円の資産と比べたときの米国債の違いは、利回りが高い代わりに為替の影響を受けることです。債券の投資信託とは、満期に額面で戻る仕組みがあるかどうかが分かれ目になります。
米国債が向く人・向かない人
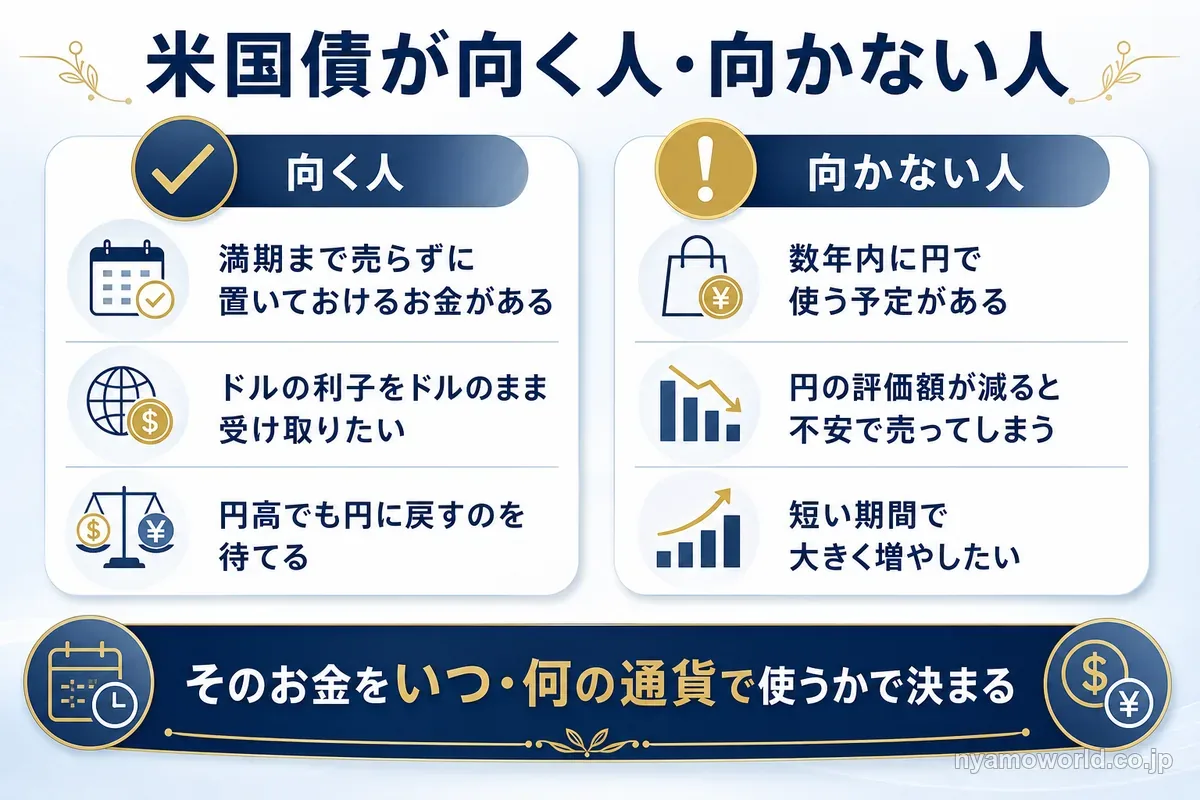
米国債が合うかどうかは、そのお金をいつ・何の通貨で使うかで決まります。
米国債が向く人
- 満期まで売らずに置いておけるお金がある
- ドルの利子をドルのまま受け取り、使うか再投資したい
- 円高になっても円に戻すのを待てる
退職金や貯蓄のうち10年は使わない部分を米国債に置くなら、金利が上がっても満期まで持つことで価格の下落を確定させずに済みます。円高の時期にドルのまま持っておければ、為替の損も確定しません。売らなくてよいお金で持つことが、米国債の欠点を小さくする条件です。
数年は使わないお金をドルで持つなら、米国債のほかにドル建ての実物資産も候補になります。米国の住宅市場をテーマにした無料セミナーでは、株式・債券以外の分散先としての米国の住宅用地の話を専門家から聞けます。
米国債が向かない人
- 数年内に円で使う予定がある(教育費・住宅の頭金・生活費の取り崩しなど)
- 円の評価額が減ると不安になって売ってしまう
- 短い期間で大きく増やしたい
使う時期が決まっているお金は、そのときのドル円しだいで円の額が変わります。円で使う予定の決まったお金は、為替の影響を受けない円の預金や日本国債に置く方が合います。
大きく増やしたい人には、利回りが確定する米国債は目的と合いません。目的と使う時期を先に決めると、米国債を持つかどうかも決めやすくなります。
米国債の買い方・税金・NISA
米国債は証券会社で外貨建ての債券として買う
米国債は証券会社で口座を開き、外国債券の取扱いから買います。すでに市場で売買されている既発債と、新しく発行される新発債があります。
代金の払い方には円貨決済と外貨決済があります。円貨決済は買うたびに円をドルに替えます。外貨決済でドルのまま持ち、利子もドルで受け取って再投資すれば、両替の回数を抑えられます。
買う手順の細かい違いは証券会社ごとに異なるため、口座を開く前に外国債券の取扱いと為替手数料を比べておきましょう。
利子・売却益・為替差益は20.315%の申告分離課税
米国債は税金の上で特定公社債に当たります。国税庁の区分では利子は20.315%の申告分離課税(申告不要も選べます)で、売却益と償還益も20.315%の申告分離課税です。20.315%は所得税15%・復興特別所得税0.315%・住民税5%の合計で、復興特別所得税は2037年12月31日までの措置です。
為替差益は別の所得にはならず、売却や償還の損益に含めて計算します。取得価額は買ったときの為替レートで円に換算した金額です。
例えば1万ドルの米国債を1ドル150円のときに買い(150万円)、1ドル130円のときに償還を受けると、円では130万円です。この20万円の差は償還の損失として扱われます。
損失は上場株式等の売却益や配当と損益通算でき、引ききれない分は翌年以降3年間繰り越せます。外貨預金の為替差益が雑所得として総合課税になるのと比べると、損益をまとめて計算できるのは米国債の利点です。
米国債はNISAの対象外
金融庁のNISA成長投資枠の対象は上場株式・投資信託等で、債券は対象ではありません。米国債の利子と売却益には、どの口座で持っても20.315%がかかります。
| ドル建ての商品 | NISA成長投資枠 |
|---|---|
| 米国債 | 対象外 |
| 外貨預金 | 対象外 |
| 外貨MMF | 対象外 |
| 米国株・米国ETF | 対象になりうる(取扱いと要件による) |
| 株式投資信託(公募・要件を満たすもの) | 対象になりうる |
NISAで非課税にできるドル資産は、主に米国株・米国ETF・株式投資信託です。ドルの利子を非課税で受け取る方法はNISAにありません。
外貨預金や外貨MMFなどほかのドル建ての商品と米国債の違いは、ドル建て投資のメリットと注意点で並べて比べられます。
米国債の買い時は金利と為替の2つで考える
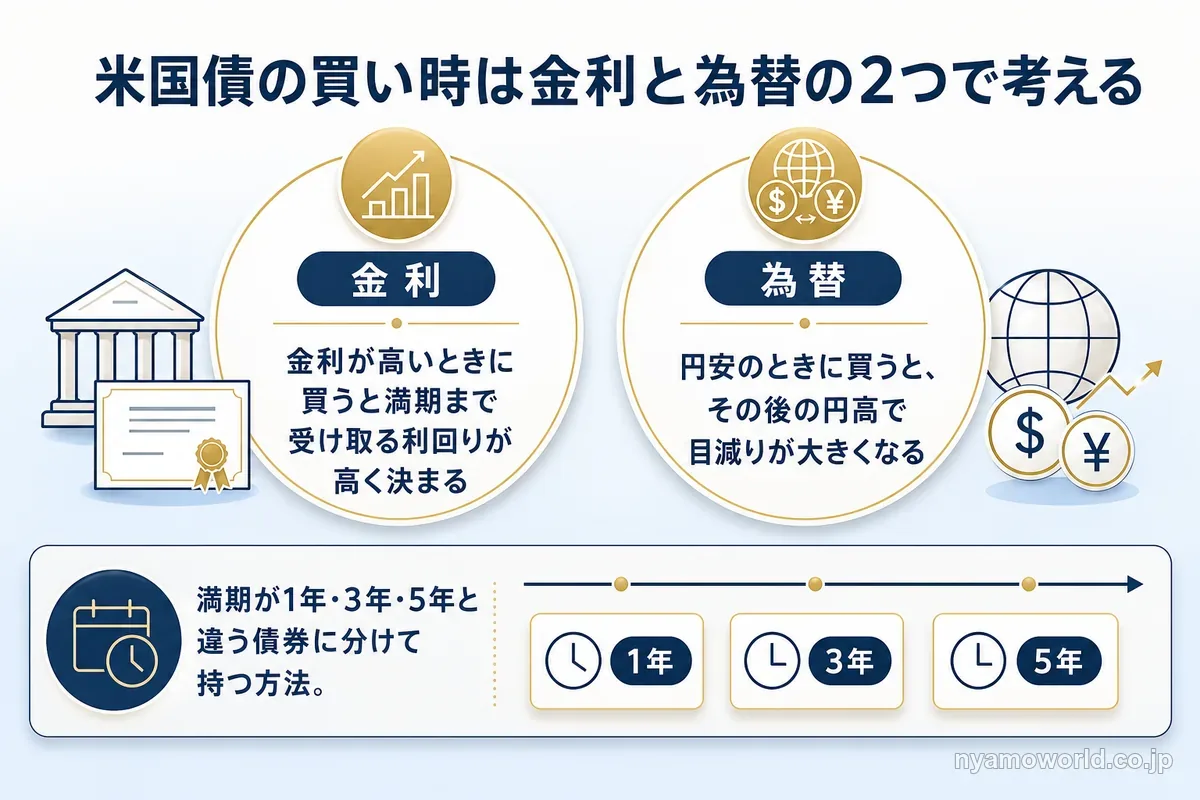
米国債の買い時には金利と為替の2つの面があります。金利が高いときに買えば、満期まで受け取る利回りは高く決まります。一方で円安のときに買うと、その後に円高になったときの目減りが大きくなります。
2026年8月の米国10年債の利回りは4%台で、2026年7月のドル円の月中平均は162.45円でした。金利から見ると高い時期でも、為替から見ると円安の時期に当たります。2つの先行きを当てることはできないので、買う時期と満期を分ける考え方があります。
例えば一度にまとめて買わず、満期が1年・3年・5年と違う債券に分けて持つ方法です。満期が来るたびに、そのときの金利と為替を見て次の使い道を決められます。金利を動かす要因と為替の見方は、米国債の今後の見通しで公的データから確かめられます。
満期が来たお金の次の使い道は、米国債を買い直すだけでなく別のドル資産からも選べます。米国の住宅市場をテーマにした無料セミナーを聞くと、米国の住宅市場の今の状況と住宅用地に投資する仕組みが分かります。
ドル資産を米国債だけにしない
ドル資産を債券と実物資産に分ける
日本の家計の金融資産は、現金・預金が47.2%を占めます(2026年3月末・日本銀行)。米国の10.7%と比べると円の預金にかなり偏っています。円の預金の一部を米国債に移せば、通貨は円とドルに分けられます。
ただし米国債の値動きを決めるのは、米国の金利とドル円の2つです。金利が上がれば満期前の価格が下がり、円高になれば円の額が減ります。通貨を分けても値動きの要因は2つのままです。
そこで候補になるのがドル建ての実物資産です。米国の住宅用地は住宅の需要によって価値が動くため、金利と為替に加えて別の値動きの要因を持ちます。当サイトが紹介しているセミナーも、2026年10月時点の開催回では米国の住宅市場や住宅の供給不足をテーマに、株式・債券以外の分散先として米国の住宅用地を扱っています。
| 比べる点 | 米国債 | 米国の住宅用地に投資するファンド |
|---|---|---|
| 値動きの要因 | 米国の金利・ドル円 | 不動産市況・金利・ドル円・投資先の運用状況 |
| 満期と換金 | 満期にドルの額面で戻る・市場で売れる | 運用開始後の一定期間は解約が制限される |
| 元本 | 満期まで持てばドルの額面で戻る | 元本保証型ではなく投資元本を下回る可能性がある |
米国の住宅用地に投資する公募ファンドは元本保証型の商品ではありません。不動産市況・金利・為替相場・流動性・投資先の運用状況などの影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後の一定期間は解約制限期間があり、市場で売れる米国債より換金しにくい商品です。費用とリスクの詳しい説明は、記事の最後に表示される留意事項で確かめられます。
数年は使わない資金があり、ドル資産の値動きの要因を債券以外にも分けたい人には検討する価値があります。数年内に使うお金で考えている人や、元本を下回ると困る人は見送る方が合います。
セミナーで専門家に確かめること
ドル建ての実物資産が自分に合うかは、記事だけでは確かめきれません。セミナーでは次のことを専門家に直接確かめられます。
- 自分の資金と使う時期に合うか
- 最新の募集条件と費用
- 米国の住宅市場の今の状況
- 為替・手数料・換金のしやすさが米国債とどう違うか
当サイトは、記事からのセミナー申込などに応じて紹介報酬を受け取ることがあります。監修者は主催会社の外務員として、この商品の販売に関わっています(監修者の利害関係)。
セミナーは無料でZoomを使ったオンラインで開かれます。2026年10月時点の開催回は60分で、Zoomのリンクは申込後にメールで届きます。商品を買うには口座の開設と契約の手続きが別に要るため、参加しただけで購入にはなりません。無理な勧誘はありません(主催者の案内)。
米国債で通貨を分けたあと値動きの要因まで分けるかは、自分の資金と時期に当てはめてから決められます。米国債の欠点を知ったうえで、ドル資産を債券だけでなく実物資産にも分けたい人には、まずセミナーで自分の条件に合うかを確かめることをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
米国債のリスクに関するよくある質問
- 米国債はやめとけと言われるのはなぜですか?
-
円で見たときに元本を割る場面が2つあるためです。1つは円高になり円に戻した額が買ったときより減る場面で、もう1つは満期の前に売るときに金利の上昇で価格が下がっている場面です。ここに往復の為替手数料と20.315%の税金が加わり、NISAも使えません。数年内に円で使うお金には向かない商品です。
- 米国債で元本割れすることはありますか?
-
円で見るとあります。ドル建ての価値が変わらなくても、1ドル160円のときに買ったドル資産は130円まで円高になると円換算で約19%目減りします。ドル円は2020年末に103.33円で、2026年7月の平均は162.45円でした。この数年の動きの幅を見ると、160円前後から100円台までの円高は起こりえない幅ではありません。
- 満期まで持てば損はしませんか?
-
ドルの額面は戻りますが、円で見ると損をすることがあります。満期の日のドル円が買った日より円高なら、円で受け取る額は元本を下回ります。すぐに円に替えずドルのまま持ち、ドルで使うか再投資に回せば為替の損は確定しません。
- 米国債が暴落することはありますか?
-
金利が急に上がると、すでに発行された債券の価格は下がります。米国の10年債の利回りは2021年末の1.52%から2026年8月25日の4.64%へ上がり、利回りの低い時期に買った債券は買ったときより安い価格でしか売れなくなりました。満期まで持てば価格の下落は確定せずドルの額面で戻ります。
- 米国債はNISAで買えますか?
-
買えません。金融庁が示すNISA成長投資枠の対象は上場株式・投資信託等で、債券は対象外です。外貨MMFのような公社債投資信託も対象外です。NISAで非課税にできるドル資産は主に米国株・米国ETF・株式投資信託で、米国債の利子と売却益にはどの口座で持っても20.315%の税金がかかります。
- 米国債の税金はいくらかかりますか?
-
利子と売却益・償還益に20.315%の申告分離課税がかかります(利子は申告不要も選べます)。為替差益は別の所得にならず、売却や償還の損益に含めて計算します。損失は上場株式等の売却益や配当と損益通算でき、引ききれない分は翌年以降3年間繰り越せます。
- 為替ヘッジをかければ円高でも安心ですか?
-
円高の影響は抑えられますが、日本より高い利回りの差もほぼ消えます。為替ヘッジのコストは日米の短期金利の差が元になり、2026年7〜8月は約2.6%でした。2026年8月に10年債で約1.75%あった日米の利回りの差は、このコストでほぼ相殺されます。
- 円で米国債を買った直後に評価額がマイナスになるのはなぜですか?
-
評価額が売るときの為替レートと債券の売値で計算されるためです。円をドルに替えるときとドルを円に戻すときの2回、為替手数料がかかります。例えば為替レート65円で往復5円の手数料なら負担は約7.7%です(知るぽるとの例)。買った日に損が確定したわけではなく、長く持つほど年あたりの負担は軽くなります。
- 米国債が債務不履行になることはありますか?
-
可能性はゼロではありません。米国債は米国政府が利払いと償還を約束する債券で、政府の信用に支えられています。財政への不安が強まる局面では金利が上がり、すでに発行された債券の価格が下がることもあります。国債にも発行する国の信用リスクがある点は米国債も同じです。
- 今は米国債の買い時ですか?
-
金利と為替の両方から見ると今が買い時とは言い切れません。2026年8月の米国10年債の利回りは4%台で、金利から見ると高い時期です。一方で2026年7月のドル円の平均は162.45円で、為替から見ると円安の時期に当たります。一度にまとめて買わず、満期が1年・3年・5年と違う債券に分けて持つ方法があります。
- 米国債と債券の投資信託はどう違いますか?
-
いちばんの違いは満期に額面で戻る仕組みがあるかどうかです。米国債は満期まで持てばドルの額面で戻ります。ドル建ての債券の投資信託には額面で戻る仕組みがなく、基準価額が金利と為替で動き続けます。その代わり投資信託は原則いつでも解約でき、米国債を満期の前に換金するには市場で売ります。
米国債はやめとけと言われる理由と向く人のまとめ
米国債は避けるべき商品ではなく、円で使う時期が先のお金で持つ商品です。
- 円高になると円に戻した額が減り、満期まで持っても戻るのはドルの額面
- 満期の前に売ると金利しだいで価格が下がる
- 往復の為替手数料と20.315%の税金がかかり、NISAの対象外
- 選ばれる理由は日本より高い利回りと通貨の分散
満期まで売らずに置けるお金があり、円高のときもドルのまま待てる人には向いています。教育費や住宅の頭金など数年内に円で使う予定があるお金は、円の預金や日本国債に置く方が合います。
米国債で通貨を分けても、値動きの要因は米国の金利とドル円の2つのままです。セミナーは無料でZoomを使ったオンラインで開かれ、無理な勧誘はありません(主催者の案内)。数年は使わない資金があり値動きの要因まで債券以外に分けたいなら、ドル建ての実物資産を扱う米国の住宅市場の無料セミナーへの参加をまずおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。