最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
退職金や貯蓄のほとんどが円の預金のまま、物価高と円安のニュースや台湾有事・南海トラフ地震の報道を目にする日が続いています。資産防衛を調べても借入を使う不動産投資や富裕層向けの節税の話が多く、借入をしたくない人の守り方は見えてきません。
円の預金は預金保険(1金融機関で元本1,000万円とその利息まで)と値動きの小ささで、破綻と市場の下落には強い置き場所です。ただ普通預金の金利から物価上昇率を引いた実質金利は約マイナス1.8%(普通預金は2026年10月・物価は2026年9月)で、インフレと円安には弱いままです。
効く守り方はリスクの種類ごとに違い、借入をしなくても始められます。順番は手元資金、NISA・iDeCoの非課税の枠、通貨と資産の種類の分散です。通貨の分散先の1つになるドル建ての実物資産は、無料のオンラインセミナーで専門家に直接確かめられます。
資産を減らす6つのリスクごとに、守れる手段と守れないことを並べた表から見ていきましょう。自分の心配に効く置き場所が分かれば、ニュースが流れるたびに預金を慌てて動かさずに済みます。
資産防衛とは、リスクの種類ごとに資産の置き場所を分けること
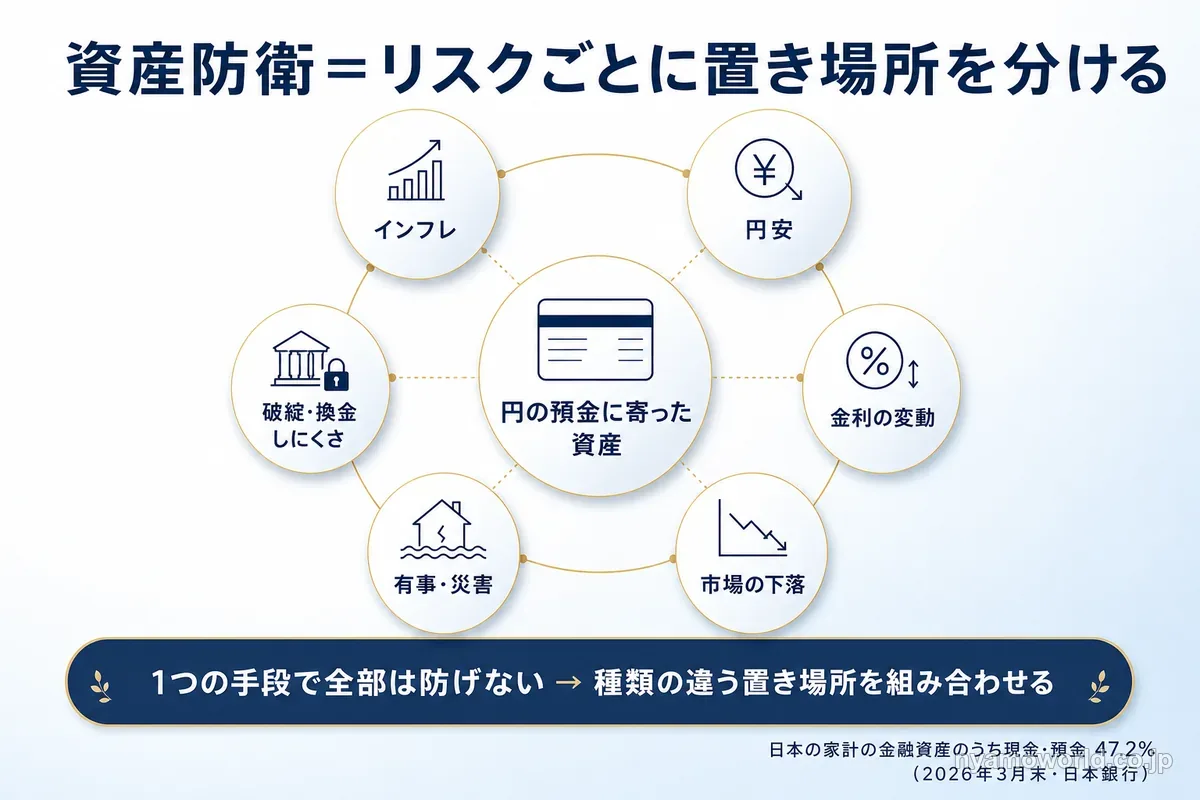
資産防衛は預金を別の何か1つに移すことではありません。資産を減らすリスクを種類ごとに分けて、それぞれに効く置き場所に分けて持つことです。
増やす運用より先に目減りを減らす
資産を減らすリスクは、インフレ・円安・金利の変動・市場の下落・有事や災害・金融機関の破綻と換金しにくさの6種類に分けられます。増やす運用は利益を大きくすることを先に考えますが、資産防衛は目減りを減らすことを先に考えます。
日本の家計は金融資産の47.2%が現金・預金です(2026年3月末・日本銀行)。守りの多くが円の預金1つに寄っている状態です。
守る手段にも弱点がある
守る手段にも為替の影響や換金しにくさがあり、元本を下回る可能性もあります。1つの手段で全部のリスクは防げないので、種類の違う置き場所を組み合わせます。
当サイトは記事からのセミナー申込などに応じて紹介報酬を受け取ることがあり、監修者は紹介先の主催会社(Walton Global株式会社)の外務員として紹介先の投資信託の販売に関わっています(監修者ページの利害関係について)。
自分がいちばん心配しているリスクから置き場所を決めれば、何から手をつけるかで迷わなくなります。
円の預金に偏った資産の分散先を探していて、ドル建ての実物資産について専門家に直接質問したい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナー(2026年10月時点の開催回は60分)への参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
資産防衛で備えるリスクは6種類
資産を減らすリスクは次の6種類です。
| リスク | 資産が減る仕組み |
|---|---|
| インフレ | 物価が上がり同じ金額で買えるモノが減る |
| 円安 | 円で持つ資産の価値が海外のモノや通貨に対して下がる |
| 金利の変動 | 固定金利の債券の価格や借入の返済額が変わる |
| 市場の下落 | 株式・REIT・不動産の価格が下がる |
| 有事・災害 | 生活費が急に要ったり市場が大きく動いたりする |
| 金融機関の破綻と換金しにくさ | 預けた先が破綻する・売りたいときに売れない |
円の預金で持っているときにそれぞれがどう効くかを、今の数字と一緒に見ていきましょう。
インフレ:預金の買う力が下がる
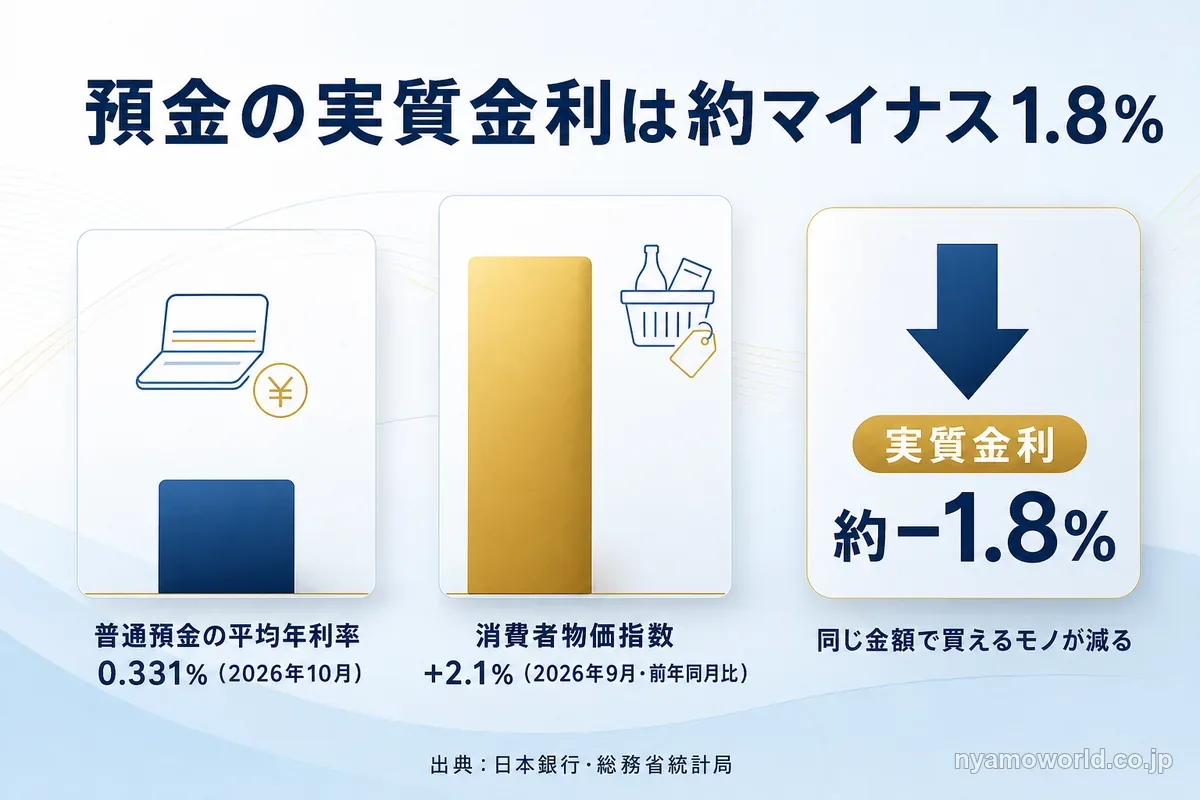
預金のままでも残高の数字は減りません。ただ物価上昇率が預金金利を上回ると、同じ金額で買えるモノが減ります。
普通預金の平均年利率は0.331%です(2026年10月・日本銀行)。消費者物価指数(総合)は2026年9月に前年同月比+2.1%でした(総務省統計局)。差し引いた実質金利は約マイナス1.8%です。
物価は年平均でも2022年から4年続けて前年比+2%を超え、2025年は+3.2%でした。実質金利と預金の目減りの計算はインフレ対策の投資|実質金利で見る預金の目減りと通貨の分散で詳しく扱っています。
円安:円で持つ資産の価値が海外に対して下がる
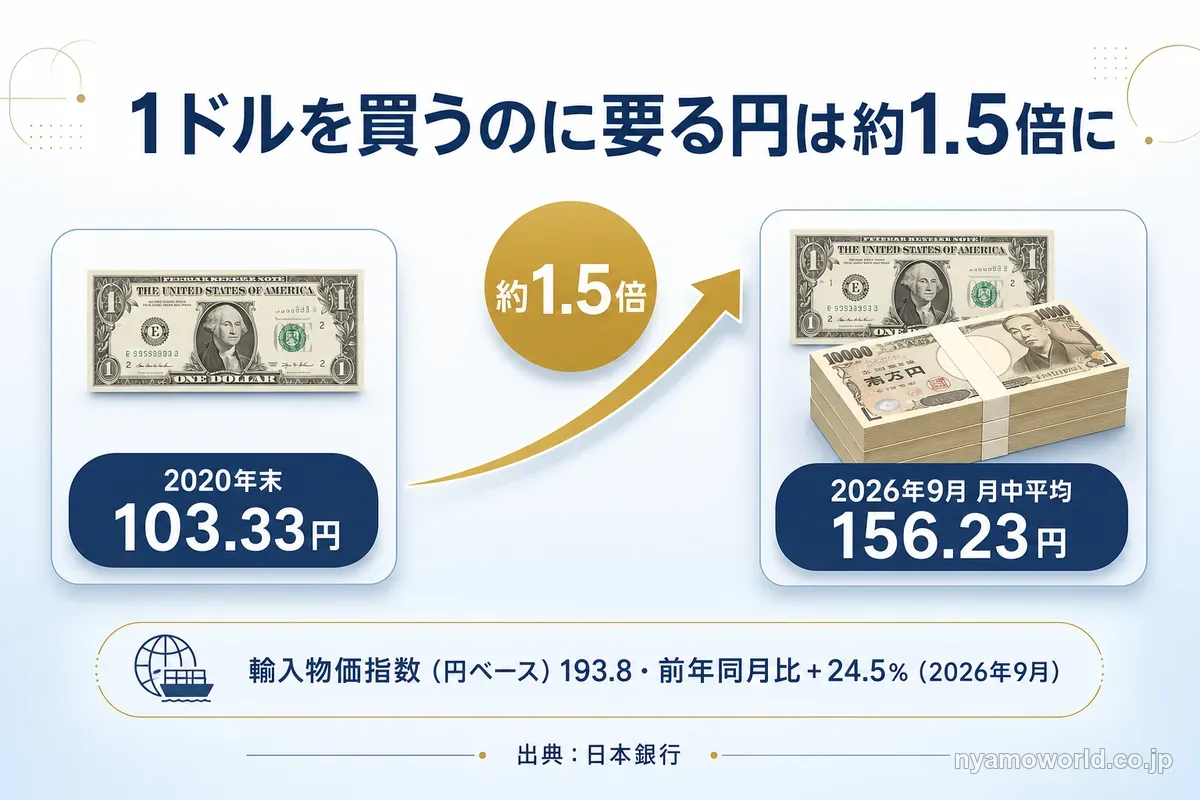
ドル円は2020年末の103.33円から、2026年9月の月中平均で156.23円になりました(日本銀行)。同じ1ドルのモノを買うのに要る円が約1.5倍になった計算です。
輸入物価指数(円ベース・2020年=100)は2026年9月に193.8で、前年同月比+24.5%でした(日本銀行)。輸入品の値上がりは国内の物価にも響くので、円だけで持っていると円安と物価高の両方を受けます。
通貨を分ける手順は円安対策の投資|円偏重の資産を通貨で分散する考え方と手順にまとめています。
円の預金に偏った分をドル建ての実物資産で分ける方法もあります。米国の住宅用地がどんな分散先になるのかは、米国の住宅市場をテーマにした無料セミナーで専門家に直接聞けます。
金利の変動:固定金利の債券と借入に効く
金利が上がると、持っている固定金利の債券や債券型ファンドの価格は下がります。年限が長い債券ほど影響が大きくなります。その代わり満期を迎えて再投資するときの利回りは上がります。
借入をして持つ資産は返済額が増えることがあります。預金金利も上がっていて、普通預金の平均年利率は2022年4月の0.002%から2026年10月の0.331%になりました。それでも物価の上昇には届いていません。
有事・災害:時期は誰にも分からないので、手元資金と置き場所で備える
台湾有事や南海トラフ地震のような出来事が起きるか、いつ起きるか、そのとき市場がどう動くかを前もって知る方法はありません。
資産の面で備えられるのは次の3つです。
- 生活費の数か月分を引き出しやすい円の預金に置く
- 1つの金融機関・1つの通貨・1つの資産に寄せない
- すぐ換金できない資産に生活費を入れない
個人向け国債は、災害救助法の適用対象となる大規模自然災害で被災した場合は発行後1年未満でも中途換金できます(財務省)。手元資金の一部を置く先として災害時の換金の特例があることは知っておきたいところです。
市場の下落と、金融機関の破綻・換金しにくさ
株式・REIT・不動産は市場が下がれば価格が下がります。円の預金は価格がほぼ動かない代わりに、預けた先の破綻に備える必要があります。
利息の付く円の預金は1金融機関1預金者あたり元本1,000万円とその利息まで預金保険で守られます(預金保険機構)。当座預金や利息の付かない普通預金(決済用預金)は全額が守られます(金融庁)。外貨預金は預金保険の対象外です。対象外の預金は破綻した金融機関の財産の状況に応じて支払われ、一部カットされることがあります。
売りたいときに売れないリスクもあります。不動産の現物は売却に数か月かかり分けて売ることもできません。解約制限期間のある商品は途中で換金しにくくなります。
リスク別に見た資産防衛の手段
効く手段は自分の心配がどのリスクかで変わります。リスクごとに守りやすい手段と、その手段でも守れないことを並べると次のとおりです。
| リスク | 守りやすい手段 | その手段でも守れないこと・新しく持ち込むリスク |
|---|---|---|
| インフレ | 物価連動国債・株式・不動産・金 | 株式・不動産・金は価格が動く。金には利息がない |
| 円安 | 外貨預金・米国債・外国株・海外不動産などの外貨建ての資産 | 円高になると円で見た価値が下がる。外貨預金は預金保険の対象外 |
| 金利の上昇 | 変動金利の個人向け国債・年限の短い債券 | 変動金利の個人向け国債もインフレへの強さは中立寄り |
| 市場の下落 | 円の預金・個人向け国債 | インフレと円安で買う力が下がる |
| 有事・災害 | 手元の円の預金・置き場所の分散 | 預金はインフレと円安に弱い。分けても値下がりは起きる |
| 金融機関の破綻と換金しにくさ | 預金保険の範囲内の円の預金・換金しやすい資産 | 1金融機関で1,000万円を超える分と外貨預金は預金保険の範囲外 |
物価連動国債は個人向けの専用の窓口がなく、証券会社での売買か物価連動国債を組み入れた投資信託で持つのが一般的です。
手段ごとの費用や始め方まで広く比べたい人は資産運用は何がいい?目的・期間・リスクで選ぶ主要9手段の比較で確かめられます。
円安とインフレの2つの行に当てはまる置き場所には、ドル建ての実物資産もあります。米国の住宅用地の今の市場の状況は、無料のオンラインセミナーで専門家の説明を聞くと分かります。
1つの手段で全部のリスクは防げない
金や外貨や不動産に移せば安心とはなりません。円の預金は市場の下落と破綻(1,000万円とその利息まで)には強い一方で、インフレと円安に弱い置き場所です。外貨建ての資産は円安に強いものの円高で目減りします。
金はインフレに強いとされますが、利息や配当がなく価格の変動も小さくありません。国内の現物不動産は物価の上昇を取り込みうる一方で、売るのに時間がかかります。
弱点が重ならないように種類の違うものを組み合わせるのが資産防衛の基本です。
守る手段が新しく持ち込むリスク
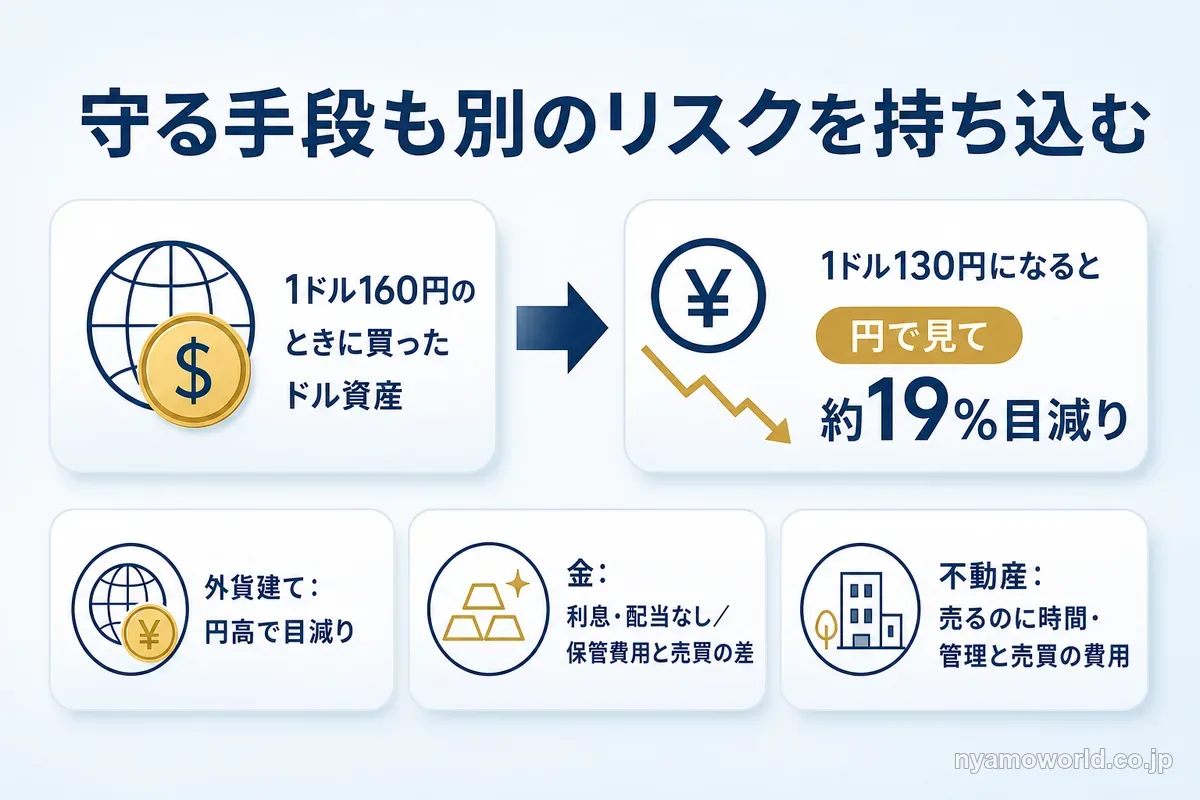
守るつもりで持った資産が別の理由で目減りすることもあります。
たとえば1ドル160円のときに持ったドル資産は、130円になると円で見て約19%目減りします。2020年末には103円台の局面も実際にありました。
為替が動かなくても米国の物価が上がればドルで買えるモノは減ります。金の現物には保管の費用と売値・買値の差があり、不動産には管理と売買の費用がかかります。守る手段を増やすほど、こうしたリスクも自分で受けることになります。
資産防衛の基本の順番:手元資金、非課税制度、通貨と資産の分散
何から始めるかは次の3段の順番で考えると迷いません。
- 生活費の数か月分を引き出しやすく預金保険の範囲内の円の預金に置く
- 長く使わないお金はNISA・iDeCoの非課税の枠で税の負担を減らす
- 円の預金に偏った分を通貨と資産の種類で分ける
順番を逆にすると、急にお金が要ったときに値下がりした資産を売ることになりかねません。
手元資金は円の預金と個人向け国債で持つ
手元資金はすぐ引き出せる円の預金に置きます。何か月分が要るかは家族構成や収入の安定度で変わるので、当サイトでは月数を決めません。
1つの金融機関で元本1,000万円を超える分は、預け先を分けて範囲に収めます。
すぐには使わないけれど額面を減らしたくないお金は、個人向け国債も候補です。
- 1万円から1万円単位で買える
- 発行後1年たてばいつでも中途換金でき、償還・中途換金とも額面で戻る
- 金利には年0.05%の下限がある(2026年10月時点)
中途換金のときは直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
NISA・iDeCoで税の負担を減らす
株式や投資信託の利益には通常20.315%の税がかかります。税で減る分を減らすのも資産防衛の1つです。
| 制度 | 税の扱い | 枠・条件 |
|---|---|---|
| NISA | 運用益が非課税 | 年間360万円・生涯1,800万円まで |
| iDeCo | 掛金が所得控除になる | 原則60歳まで引き出せない |
(2026年10月時点の制度。金融庁 NISA特設ウェブサイト)
外貨預金・現物の金・国内の現物不動産はNISAの対象外です。iDeCoは引き出せない期間が長いので、手元資金とは分けて考えましょう。
円の預金に偏った分を通貨と資産の種類で分ける
日本・米国・ユーロエリアの家計の金融資産の内訳を比べると次のとおりです。
| 資産の区分(2026年3月末) | 日本 | 米国 | ユーロエリア |
|---|---|---|---|
| 現金・預金 | 47.2% | 10.7% | 31.1% |
| 株式等 | 16.7% | 43.4% | 25.5% |
| 投資信託 | 6.9% | 13.3% | 12.1% |
日本の家計は現金・預金の割合が米国の4倍以上あります。資産の組み合わせ(ポートフォリオ)の割合は目的・使う時期・許容できる下落の幅から自分で決めるもので、決まった正解の割合はありません。割合の決め方とリバランスは資産の分散方法|割合の決め方・効いていない分散・リバランスまでにまとめています。
通貨と資産の種類を一度に分ける先には、ドル建ての実物資産もあります。米国の住宅用地を3段目の分散先に入れるかは、米国の住宅市場をテーマにした無料セミナーで住宅供給不足などの市場の背景を聞いてから決められます。
借入を使わない資産防衛の分散先を比べる
借入をせずに分ける先にも種類があり、弱いリスクと換金のしやすさがそれぞれ違います。
借入なしで持てる6つの分散先
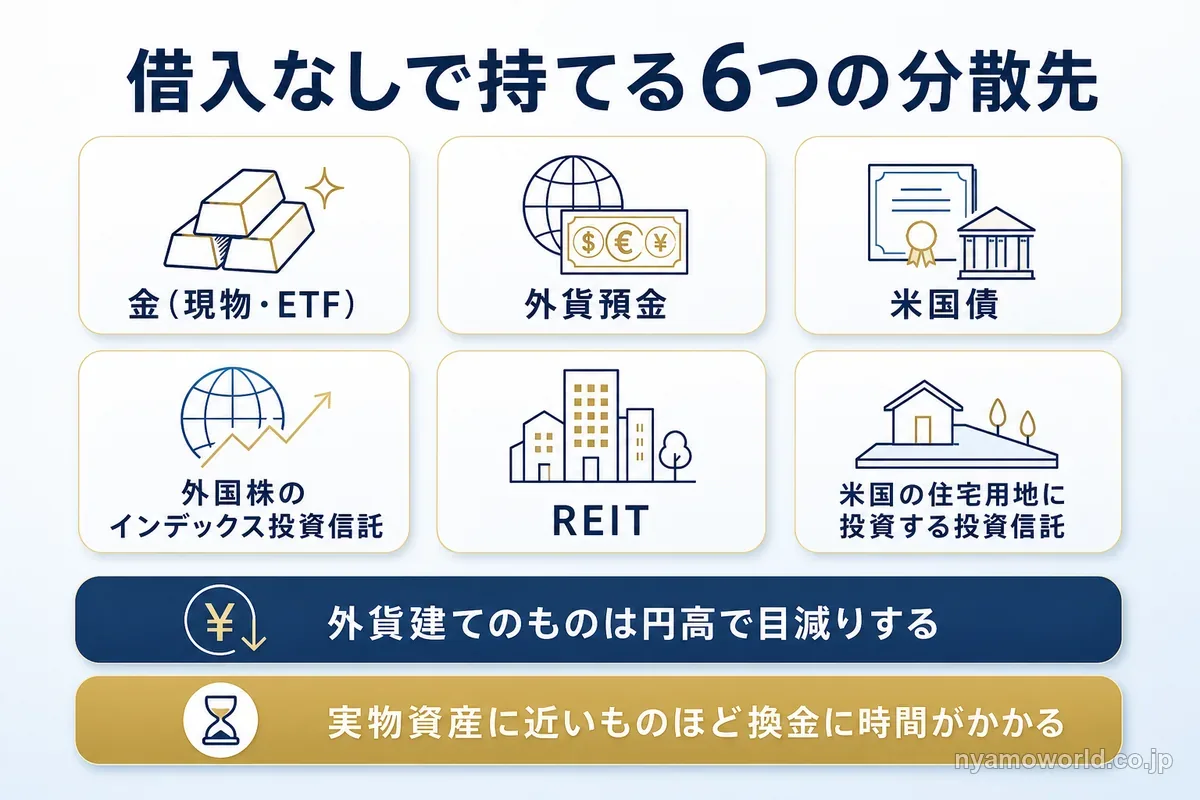
| 分散先 | 守りやすいリスク | 弱いリスク | 換金のしやすさ | 最低投資額の目安 |
|---|---|---|---|---|
| 金(現物・ETF) | インフレ(強いとされる) | 価格変動・為替。利息や配当がない | 現物は中(売値と買値に差がある)。ETFは高い | 現物1g〜・ETF1口〜 |
| 外貨預金 | 円安 | 円高・ドルの物価上昇。預金保険の対象外 | 円に戻すときの為替で受け取る額が変わる | 金融機関ごとに違う |
| 米国債 | 円安 | 円高・金利の上昇 | 途中で売ると時価になる | 商品ごとに違う |
| 外国株のインデックス投資信託 | インフレ(中立〜強い)・円安 | 市場の下落・円高 | 高い | 100円〜 |
| REIT(J-REIT・海外REIT) | インフレ(中立〜強い) | 市場の下落・金利の上昇・海外型は為替 | 高い | 10万円前後〜 |
| 米国の住宅用地に投資する投資信託 | インフレ(中立〜強い)・円安 | 円高・不動産市況・金利。元本を下回る可能性がある | 低い(解約制限期間がある) | 募集の条件による |
どれも借入なしで持てますが、外貨建てのものは円高で目減りします。実物資産に近いものほど換金に時間がかかります。
税のかかり方も分散先で違います。米国債と外貨MMFの利益は為替差益を含めて20.315%の申告分離課税です。外貨預金は利子が20.315%の源泉分離課税で、為替差益は雑所得として総合課税になります。細かい扱いはドル建て投資のメリットと注意点にまとめています。
表の最後の行は、換金しにくさと引き換えに通貨と資産の種類を同時に分けられる置き場所です。自分の資金を使う時期に合うかは、米国の住宅市場をテーマにした無料セミナーで専門家に確かめられます。
借入を使う不動産投資との違い
国内の一棟アパートやワンルームマンションのように借入を使う不動産投資も、資産防衛の方法として紹介されることがあります。賃料や地価の上昇を取り込みうる一方で、借入を使うと値動きが大きくなります。
国内の現物不動産は売買に数か月かかり、分けて売ることもできません。空室・災害・管理のリスクもあり、自己資金と借入を合わせて数百万〜数千万円が要ります。借入をしたくないなら、表の分散先から選べば借入のリスクを持たずに分けられます。
富裕層・経営者の資産防衛は税と相続も入る
資産が大きいほど税と相続で減る分も大きくなります。
相続税は基礎控除を超えた分にかかる
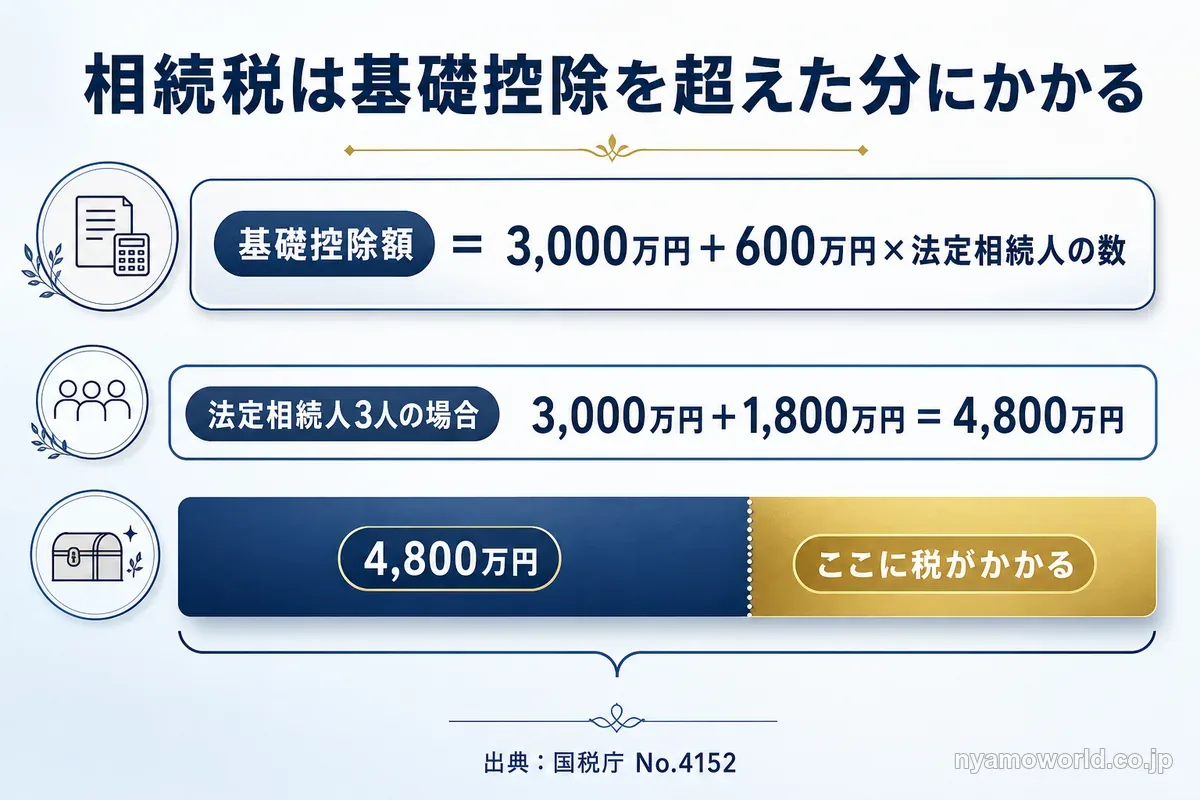
相続税の基礎控除額は3,000万円+600万円×法定相続人の数です(国税庁 No.4152)。超えた分に累進の税率がかかるので、遺産が大きいほど税の割合も上がります。
税の制度は改正で変わることもあるので、承継まで考えるなら計画を定期的に見直すことになります。具体的な対策は富裕層の資産運用にまとめています。
経営者は会社と個人のどちらに置くかも考える
所得が大きい経営者は、会社と個人のどちらにお金を置くかも資産防衛の一部になります。資産が自分の事業に偏りやすい点も会社員とは違うところです。置き方と分散の考え方は経営者の資産運用で詳しく扱っています。
ドル建ての実物資産という選択肢:米国の住宅用地
円の預金に偏った資産の分散先の1つに米国の住宅用地があります。ドル建てで株式・債券とは別の種類の実物資産です。
円の預金に偏った資産の分散先としての米国の住宅用地
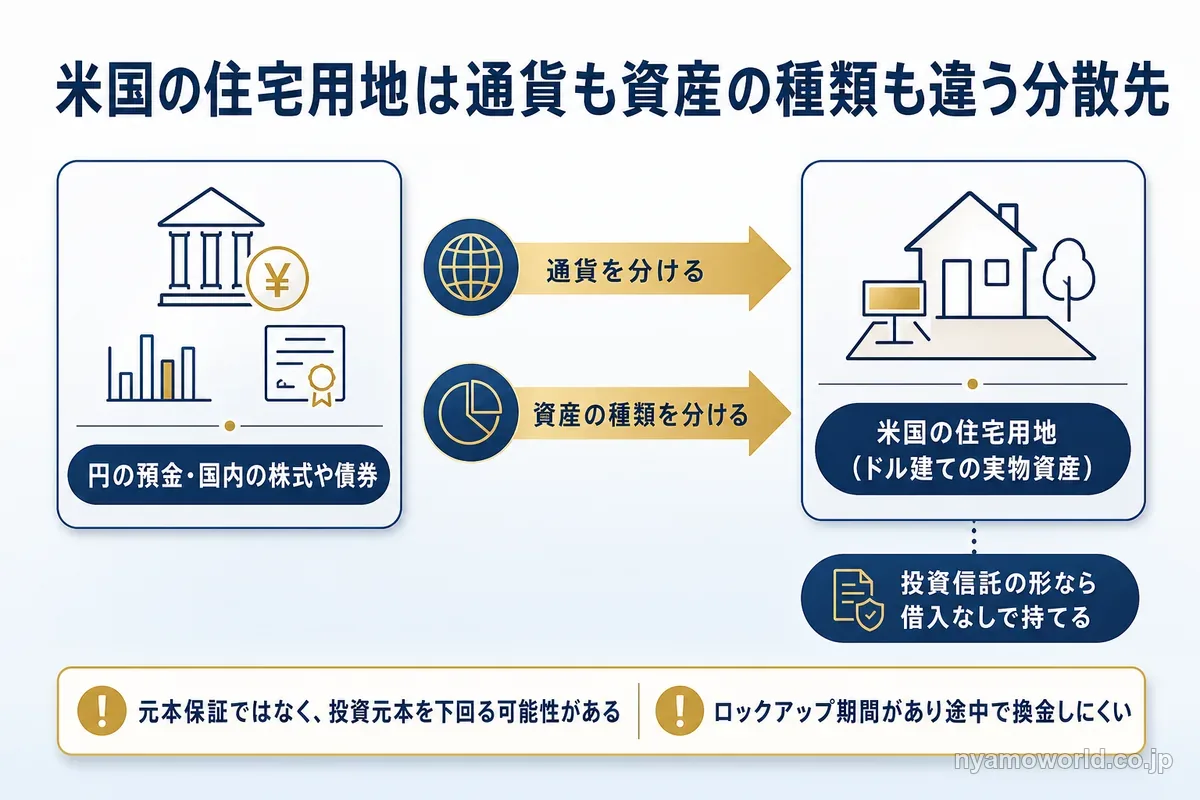
日本の家計は現金・預金が47.2%(2026年3月末・日本銀行)で、円の預金に偏っています。実質金利は約マイナス1.8%(普通預金金利は2026年10月・物価上昇率は2026年9月)で、ドル円は2020年末の約103円から2026年9月の月中平均156円台になりました。円の預金だけで持っていると、インフレと円安の両方で目減りしうる状態です。
米国の住宅用地はドル建ての実物資産で、円の預金や国内の株式・債券とは通貨も資産の種類も違います。リスク別の表でいえばインフレと円安の行に当てはまり、投資信託の形なら借入を使わずに持てます。紹介先のセミナーには、米国の住宅供給不足や円安・インフレを踏まえた分散をテーマにした回があります(2026年10月時点の掲載回)。
一方で元本保証型の商品ではありません。不動産市況・金利・為替相場・流動性および投資先の運用状況等の影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後一定期間は解約制限期間(ロックアップ期間)があり途中で換金しにくいので、リスク別の表の換金しにくさの行では弱い側です。
費用とリスクは記事の最後に表示される留意事項(費用とリスクの説明)で確かめられます。弱点をくわしく知りたい人はUSマイホームファンドのデメリットも読んでおきましょう。
自分の資産のどれだけをこうした分散先に回せるかは人によって違います。米国の住宅市場の今の状況と合わせて、無料のオンラインセミナーで専門家に質問すると判断の材料がそろいます。
向く人・向かない人
米国の住宅用地を分散先の候補に入れるかは、お金を使う時期と元本を下回ったときの影響で分かれます。
| 向く人 | 向かない人 |
|---|---|
| 円の預金に偏っていて通貨と資産の種類を分けたい | 数年以内に使うお金しかない |
| 数年は使わない資金がある | 元本を下回ると生活に困る |
| ドル建ての実物資産を分散先の候補として知りたい | 生活防衛資金がまだない |
向く人は、自分の資金と使う時期に合うかをセミナーで確かめるのが次の一歩です。向かない人は、先に円の預金と個人向け国債で手元資金を整えるところから始めましょう。配分の割合を先に決めたい人には資産の分散方法が役に立ちます。
セミナーで専門家に確かめること
この記事で分かるのは、リスクと手段の対応と米国の住宅用地の位置づけまでです。次のことは記事を読んでも自分では確かめきれません。
- 自分の資金と使う時期に合うか
- 最新の募集の条件
- 米国の住宅市場と開発現場の今の状況
- 為替・手数料・流動性の留意点
主催者は、ウェブサイトだけでは伝えきれない情報を専門家が解説すると案内しています。回によっては後半で、具体的な選択肢として商品の紹介もあります。
セミナーは無料のオンライン(Zoom)開催で、2026年10月時点の開催回は12:00〜13:00の60分です。投資経験や資産額の参加条件はなく、参加しただけで購入になることはありません。無理な勧誘はありません(主催者の案内)。申込には電話番号と今後の情報提供への同意が要ります。申込の手順はUSマイホームファンドの無料セミナーとはにまとめています。
記事で分かることと分からないことを分けておけば、60分で聞くべきことがはっきりします。
米国の住宅用地が自分の資金と使う時期に合うかを専門家に直接確かめたい人には、まずこの無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
資産防衛に関するFAQ
- 資産防衛とはどういう意味ですか?資産形成とは何が違いますか?
-
資産を減らすリスクを種類ごとに分けて、それぞれに効く置き場所に分けて持つことです。資産形成は増やすことを先に考えますが、資産防衛は目減り・値下がり・換金できない事態を減らすことを先に考えます。ただし守る手段にも為替の影響や元本を下回る可能性があります。
- スタグフレーションのとき、資産防衛はどう考えればいいですか?
-
1つの資産に寄せず、リスクの種類ごとに分けて持つのが基本です。スタグフレーションは景気の停滞と物価の上昇が同時に起きる状態を指します。景気の悪化は株式などの価格に響き、物価の上昇は預金の買う力を下げます。この状態で決まって強いと言える資産はありません。
- 台湾有事に備えて資産はどうすればいいですか?
-
予測に賭けず置き場所の分け方で備えます。有事が起きるか・いつ起きるか・市場がどう動くかは誰にも分かりません。生活費の数か月分を引き出しやすい円の預金に置き、1つの金融機関・1つの通貨・1つの資産に寄せないようにします。すぐ換金できない資産に生活費を入れないことも備えになります。
- 南海トラフ地震に備えた資産防衛はありますか?
-
生活費の手元資金と換金しやすい置き場所で備えます。円の預金は1金融機関1預金者あたり元本1,000万円とその利息まで預金保険で守られます。個人向け国債は災害救助法の適用対象となる大規模自然災害で被災した場合、発行後1年未満でも中途換金できます。
- 預金封鎖が心配なとき、資産防衛でできることはありますか?
-
あります。資産のすべてを円の預金に置かず、通貨と資産の種類を分けておくことです。置き場所を分けておけば、1つの置き場所に起きる出来事の影響を資産の全部で受けずに済みます。なお預金保険は金融機関が破綻したときの仕組みで、預金封鎖とは別のものです。破綻への備えとしては、利息の付く円の預金を1金融機関あたり元本1,000万円までに収めておきます。
- 金は資産防衛になりますか?
-
インフレに強いとされますが、金だけで全部のリスクは守れません。金は利息や配当を生まず、ドル建てで取引されるので為替の影響を受けます。価格の変動も小さくありません。現物は売値と買値に差があり、ETFなら1口から持てて換金もしやすくなります。種類の違う置き場所の1つとして組み合わせましょう。
- 外貨預金は預金保険で守られますか?
-
守られません。外貨預金は預金保険の対象外で、金融機関が破綻すると財産の状況に応じて支払われ、一部カットされることがあります。預金保険で守られるのは円の預金で、利息の付く預金は1金融機関1預金者あたり元本1,000万円とその利息まで、利息の付かない決済用預金は全額です。外貨で持つと円高で円で見た価値が下がる点も別にあります。
- 資産防衛はいくらから始められますか?
-
決まった金額の基準はありません。先に生活費の数か月分を手元に置き、使う予定のないお金から始めます。最低投資額は手段で違います。預金は1円から、個人向け国債は1万円から、インデックス投資信託は100円から持てます。少額でも通貨や資産の種類を分けられます。
- 一棟アパートやワンルームマンションの投資は資産防衛になりますか?
-
賃料や地価の上昇を取り込みうる一方で、借入を使うと値動きが大きくなります。国内の現物不動産は売買に数か月かかり、分けて売ることもできません。空室・災害・管理のリスクもあるので、借入をしたくないなら借入なしで持てる分散先と比べてから決めましょう。
- 海外の銀行口座や海外の不動産を直接持つ必要はありますか?
-
必須ではありません。外国株の投資信託や米国債のように、外貨建ての資産に国内で投資できる手段もあります。海外の不動産を現物で持つと管理や税の手続きの負担があり、売りたいときに売りにくい資産です。
まとめ
資産防衛は、資産を減らすリスクを種類ごとに分けて効く置き場所を組み合わせることです。
- 円の預金は破綻(元本1,000万円とその利息まで)と市場の下落に強く、インフレと円安に弱い
- 金・外貨・不動産も円高や換金しにくさなど別のリスクを持ち込み、1つで全部は守れない
- 始める順番は手元資金、NISA・iDeCoの非課税の枠、通貨と資産の種類の分散
有事や災害の時期は誰にも分からないので、予測よりも置き場所の分け方で備えると落ち着いて続けられます。数年以内に使うお金しかない人は、手元資金を整えるところからで十分です。
数年は使わない資金があり、円の預金に偏った分の分散先を探している人には、ドル建ての実物資産を専門家に直接質問できる米国の住宅市場の無料セミナーへの参加をまずおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。