最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
退職金や貯蓄が数百万〜1,000万円ほどあり不動産投資を考え始めると、まず迷うのはいくら用意すれば始められるのかと、借入をしないと無理なのかの2つです。
不動産投資を始める金額は方法で決まり、自分で借入をしない方法なら100円や1万円から始められます。数百万円以上が要り借入を組むことが多いのは、物件を自分で買う現物の不動産です。まとまった自己資金があれば、借入をせずに複数の方法へ分けて持つこともできます。
方法ごとの最低額と税の違いから現物の自己資金と初期費用・年収と借入の関係、自己資金別の選び方まで順に見ていきましょう。借入をせずにまとまった資金を置く方法の1つは、米国の住宅市場をテーマにした無料セミナーの案内で確かめられます。
自分の資金で選べる方法が分かれば、返済を抱えずに少額から始めるか借入で物件を持つかを自分の数字で決められます。
不動産投資はいくらから始められるかは方法で決まる
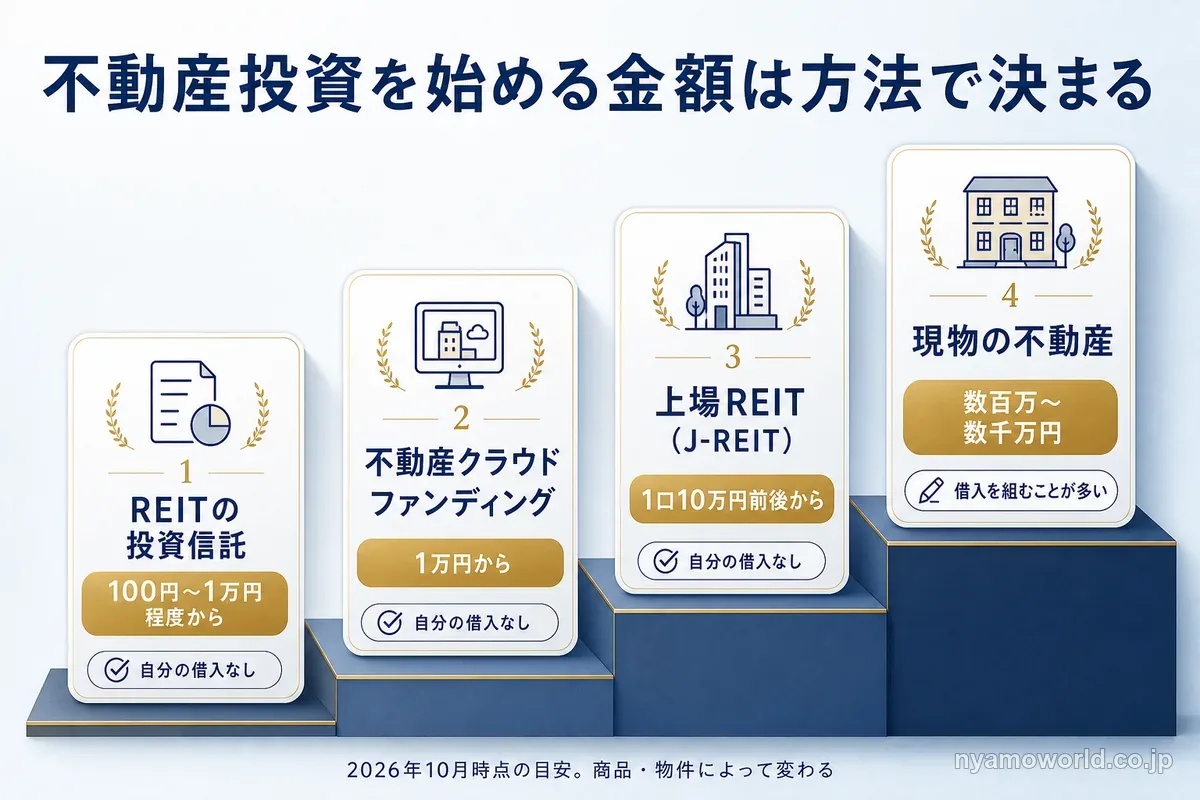
始める金額の目安を方法ごとに並べると次のとおりです。
- REITの投資信託は100円〜1万円程度から
- 上場REIT(J-REIT)は1口10万円前後から
- 不動産クラウドファンディングは1万円から
- 現物の不動産は数百万〜数千万円で、自己資金と借入を合わせて買うことが多い
いくらから始めるかより、借入をするかと途中で換金できるかで選ぶと方法を決めやすくなります。
当サイトは紹介するセミナーの申込などで報酬を受け取ることがあり、監修者は主催会社の外務員です(監修者の利害関係)。セミナーは無料のオンライン(Zoom)開催で、2026年10月時点の開催回は60分です。参加しただけで購入になることはなく、無理な勧誘はありません(主催者の案内)。
借入を組まずに手元のまとまった資金で不動産に投資したい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
少額で始められるのはREITとクラウドファンディング
数万円以下で始められるのはREITの投資信託と不動産クラウドファンディングです。どちらも自分で借入をせず物件の管理もしません。
REIT(不動産投資信託)は投資家から集めたお金で複数の不動産を持ち、賃料などの収益を分配する仕組みです。投資信託を通せば100円〜1万円程度から買え、証券取引所に上場しているJ-REITは1口10万円前後から買えます。
不動産クラウドファンディングは、不動産特定共同事業法にもとづいてインターネットで出資を募る方法で、1万円から出資できます。小規模の事業者が扱う案件には、1人あたり原則100万円までという上限があります。
現物の不動産は数百万〜数千万円で借入を組むことが多い
区分マンションやアパートを自分で買う現物の不動産は数百万〜数千万円が必要です。物件価格の一部を自己資金で払い、残りを金融機関からの借入でまかなう買い方が多くなります。
借入を使えば手元の資金より大きな物件を持てます。その代わり空室が出ても金利が上がっても毎月の返済は続きます。
始める金額が大きいことに加えて、返済という負担を抱えることが少額の方法との違いです。
不動産投資の方法ごとの最低額と換金・借入・税の違い
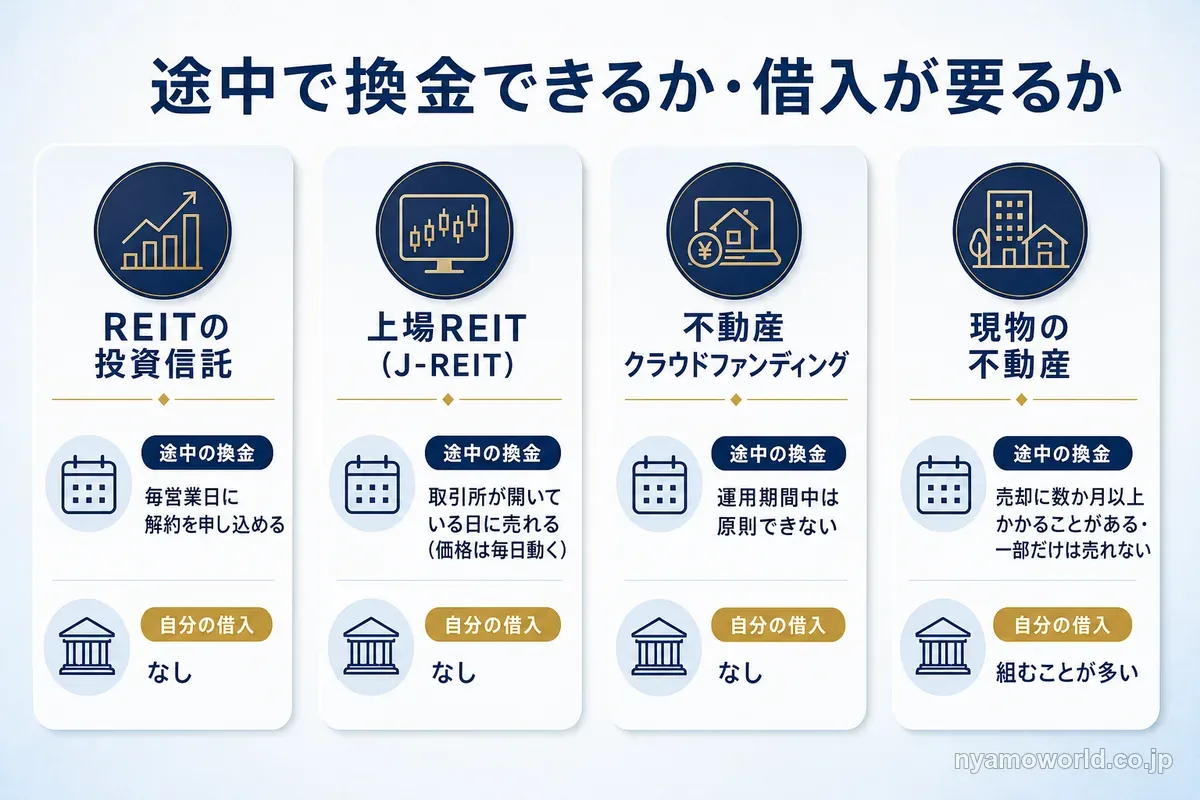
方法を選ぶときは始める金額と一緒に途中で換金できるか・借入が要るか・税金のかかり方を比べておきましょう。
| 方法 | 最低額の目安 | 途中の換金 | 自分の借入 | 利益にかかる税 |
|---|---|---|---|---|
| REITの投資信託 | 100円〜1万円程度 | しやすい (毎営業日に解約できる) | なし | 20.315% |
| 上場REIT(J-REIT) | 1口10万円前後 | しやすい (取引所で売買) | なし | 20.315%(配当控除なし) |
| 不動産クラウドファンディング | 1万円 | しにくい (運用期間中は原則できない) | なし | 雑所得の総合課税 (匿名組合型) |
| 現物の不動産 | 数百万〜数千万円 | しにくい (売却に数か月以上) | あることが多い | 賃料は不動産所得の総合課税 売却益は分離課税 |
少額で始められる方法がどれも換金しやすいわけではありません。
現物・REIT・ファンドの仕組みの違いは不動産投資とは|現物・REIT・ファンドの違いと借入をしない選び方で比べられます。
途中で換金できるかの違い
上場REITは取引所が開いている日に売れますが、価格は毎日動きます。投資信託も毎営業日に解約を申し込めます。
不動産クラウドファンディングは運用期間中は原則として換金も他の人への譲渡もできないので、使う時期が決まっているお金には向きません。現物の不動産は売却に数か月以上かかることがあり、1つの物件を一部だけ売ることもできません。
まとまった額を入れるほど換金できない期間に急な出費が重なったときの困り方が大きくなります。投資に回すのは数年使う予定のないお金に限りましょう。
利益にかかる税金の違い
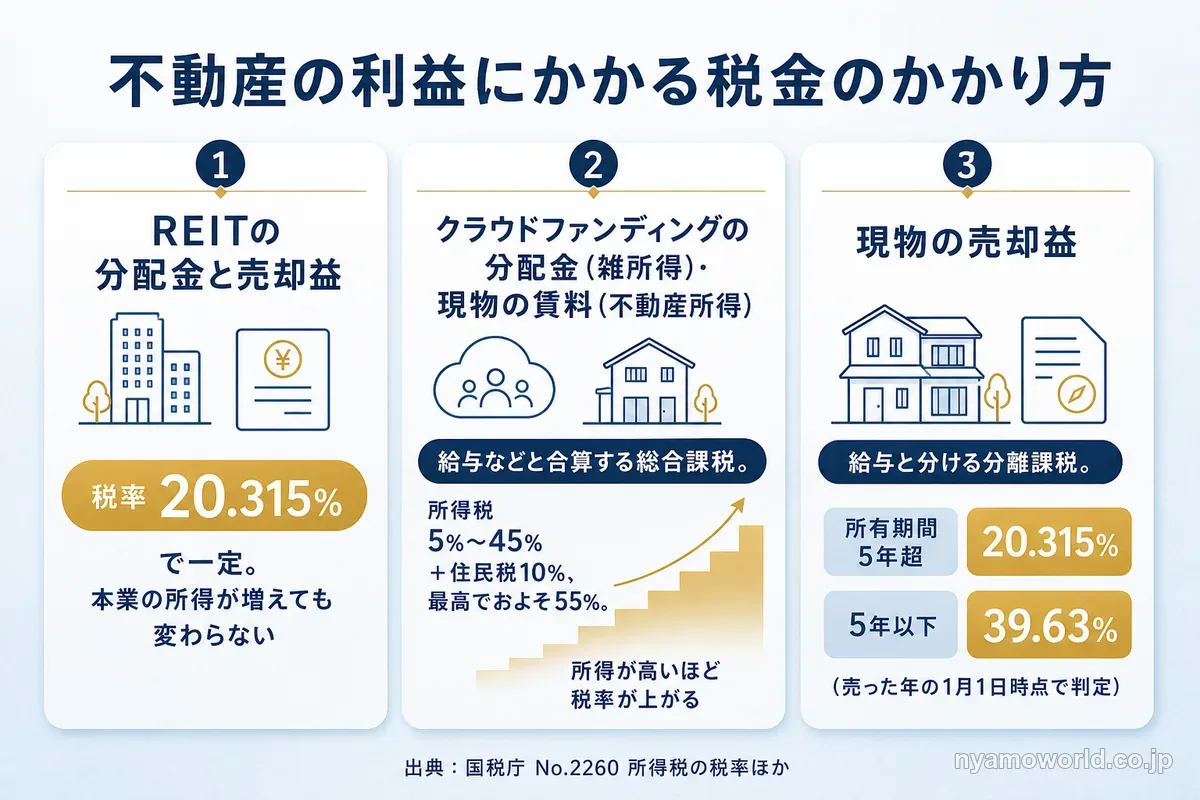
REITの分配金と売却益にかかる税金は20.315%で、本業の所得が増えても税率は変わりません。
不動産クラウドファンディング(匿名組合型)の分配金は雑所得、現物の賃料は不動産所得で、どちらも給与などと合算する総合課税です。所得税は5%〜45%の7段階で、住民税10%を足すと最高でおよそ55%になります(国税庁 No.2260 所得税の税率)。本業の所得が高い人ほど不動産の利益にかかる税率も高くなります。
現物の売却益は給与と分けて計算する分離課税です。売った年の1月1日に所有期間が5年を超えていれば20.315%、5年以下なら39.63%です。
不動産投資の現物を買うときの自己資金と借入
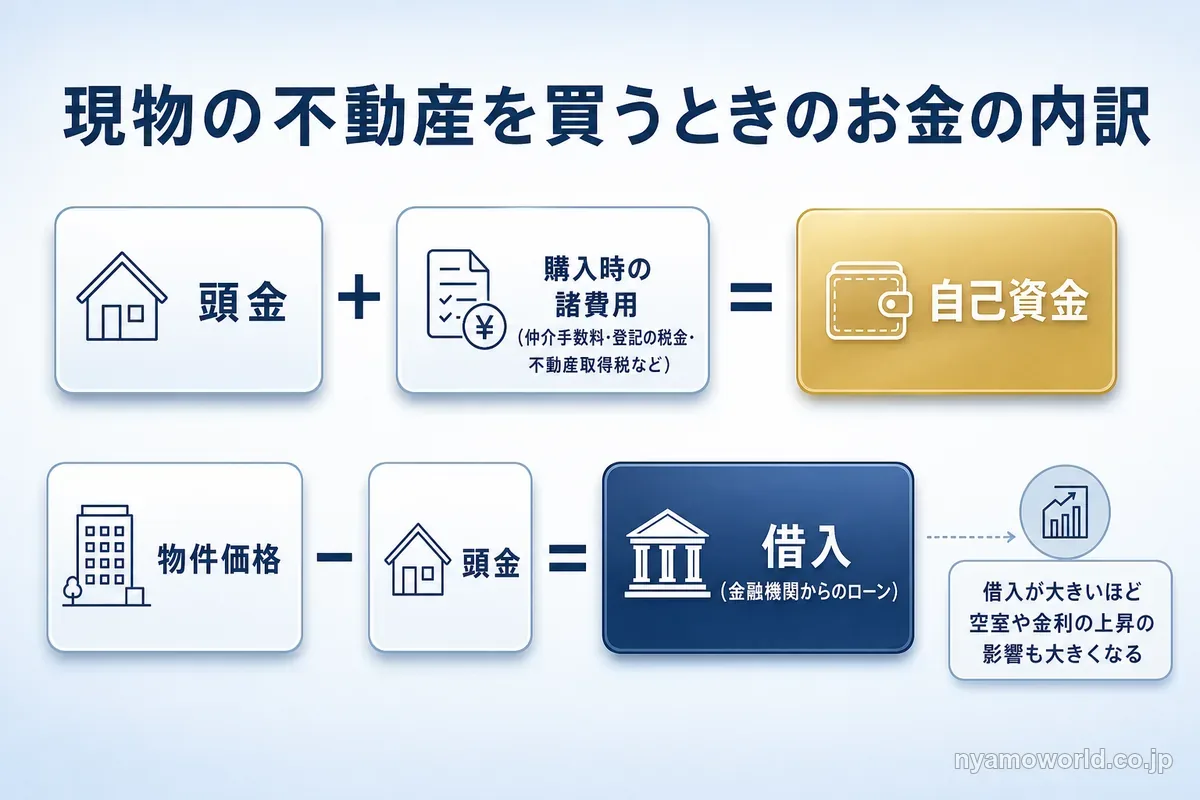
現物の不動産を買うときの自己資金は頭金と購入時の諸費用の合計です。物件価格から頭金を引いた残りを借入で払うので、借入が大きいほど空室や金利の上昇の影響も大きくなります。
頭金を物件価格の何%にするかに公的な基準はない
頭金を物件価格の何%にするかに公的な基準はなく、金融機関と物件によって違います。ただし金融機関は物件価格の全額を貸すとは限りません。
金融庁が2019年3月に公表した投資用不動産向け融資の調査では、購入金額の一部を自己資金で払わせている案件が概ね3分の2以上あると答えた銀行が63%、すべての案件で求める銀行が15%でした(金融庁 投資用不動産向け融資に関するアンケート調査結果)。
頭金と諸費用は自己資金で払う前提で資金計画を立てておきましょう。借入を組まずに手元の資金だけで不動産に投資する方法を知りたい人は、米国の住宅市場をテーマにした無料セミナーの案内で確かめられます。
購入時にかかる初期費用の内訳
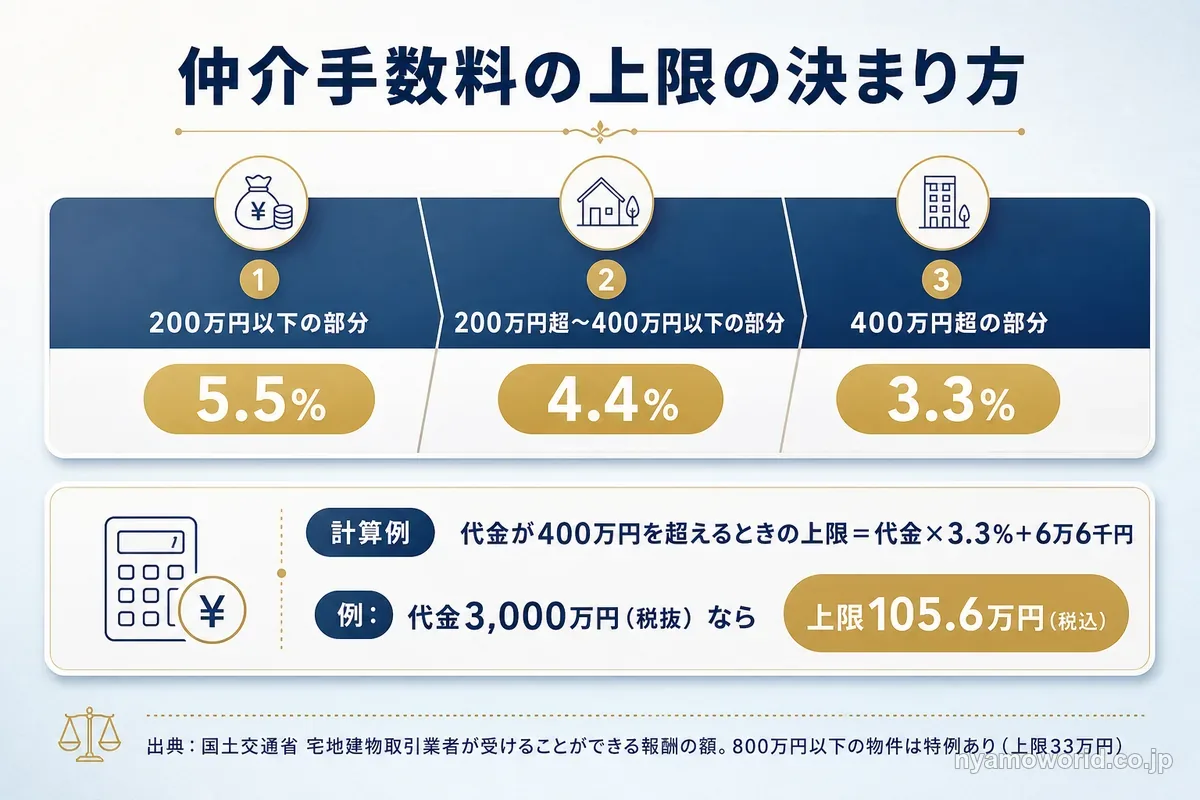
現物の不動産を買うときは物件の代金のほかに仲介手数料・登記の税金・不動産取得税などの初期費用がかかります。率が決まっている費用と、依頼先で変わる費用に分けて見ていきましょう。
| 費用 | 決まり方(2026年10月時点) |
|---|---|
| 仲介手数料 | 上限は代金(税抜)のうち 200万円以下の部分が5.5% 200万円超400万円以下の部分が4.4% 400万円超の部分が3.3%(いずれも税込) |
| 登録免許税(所有権の移転) | 土地2.0%(2029年3月31日までは1.5%) 建物2.0% 固定資産課税台帳の価格にかける |
| 不動産取得税(東京都の場合) | 土地と住宅3%(2027年3月31日まで) 住宅以外の建物4% 宅地は課税台帳の価格の2分の1にかける |
| 司法書士の報酬・火災保険料・ローンの手数料 | 依頼先・補償の内容・金融機関によって違う |
代金が400万円を超える物件の仲介手数料の上限は代金×3.3%+6万6千円で計算できます。代金3,000万円(税抜)なら上限は105.6万円(税込)です。代金800万円以下の物件は特例で、媒介にかかる費用を勘案して上の計算より高い報酬を受け取れ、その上限は33万円(税込)です。
登録免許税と不動産取得税は、購入価格ではなく固定資産課税台帳の価格にかかります。登録免許税の住宅用の軽減は自分が住む家だけで、投資用の物件は対象外です。
出典:国土交通省 宅地建物取引業者が受けることができる報酬の額・国税庁 No.7191 登録免許税の税額表・東京都主税局 不動産取得税
諸費用の合計が物件価格の何%になるかは物件と借入の有無で変わります。買う物件が決まったら項目ごとに見積もりを取り、合計を自己資金に入れておきましょう。
頭金を入れるか、フルローンにするか
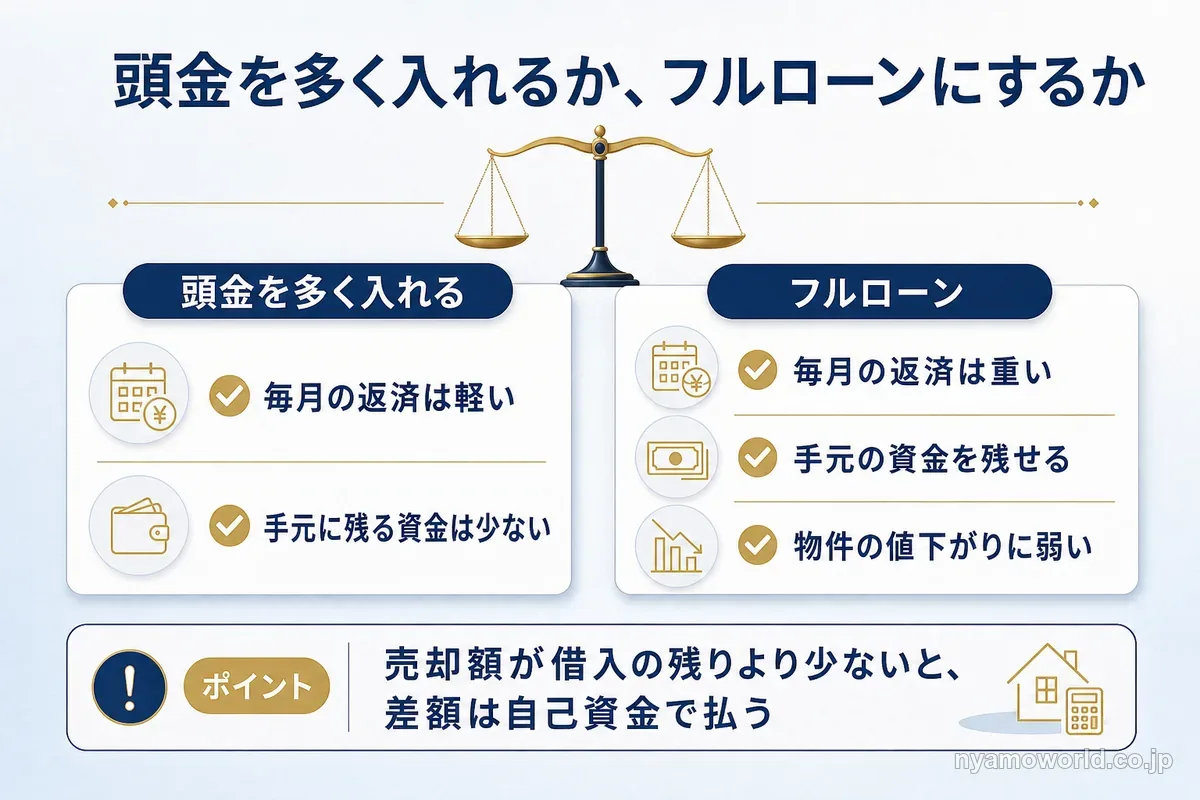
頭金を多く入れると返済は軽くなりますが手元の資金が減り、頭金を入れないフルローンは手元の資金を残せる代わりに返済が重くなります。
| 比べること | 頭金を多く入れる | フルローン |
|---|---|---|
| 毎月の返済 | 軽い | 重い |
| 手元に残る資金 | 少ない | 多い |
| 空室・金利の上昇が重なったとき | 返済を続けやすい | 給与などから返済を 補うことになりやすい |
| 売るとき | 売却額で借入の残りを 返しやすい | 売却額が借入の残りを 下回ることがある |
売却額が借入の残りより少ないと、差額は自己資金で払うことになります。フルローンは手元の資金を残せる点が利点ですが、物件の値下がりに弱い買い方です。
手残りの目安も見ておきましょう。投資家が期待する実質利回り(賃料から管理費・修繕費・固定資産税などを引いた利回り)は、東京・城南の賃貸住宅で3.6〜3.7%です(2026年4月・日本不動産研究所 不動産投資家調査)。ここから借入の利息と元本の返済を払うので、借入が大きいほど手残りは小さくなります。
貸出の金利も上がり始めています。国内銀行の長期の貸出金利の平均(貸出残高ベース)は、2026年3月の1.244%から2026年8月は1.424%になりました(日本銀行 貸出約定平均金利)。アパートローンだけの金利ではありませんが、借入の負担が増える方向にあることは押さえておきたいところです。
自己資金がいらないとうたう勧誘には注意が要ります。金融庁の同じ調査では、紹介業者がウェブサイトなどで自己資金が一切不要と掲載して勧誘する事例や、売買価格より高い契約書を使って自己資金のない人に全額を借りさせる不適切な行為が挙がっています。借入を使った不動産投資の失敗の型は不動産投資のリスクと失敗の型|やめとけと言われる理由と向かない人で確かめられます。
年収いくらから借入できるか
不動産投資の借入に年収の公的な基準はありません。年収いくらからという目安は不動産会社などが示す経験則で、同じ年収でも借りられる額や求められる自己資金は金融機関と物件によって変わります。
金融庁の調査では、会社員などが資産形成のために一棟の物件を借入で買う融資を、顧客と金融機関の双方にとって相対的にリスクが高い投資としています。同じ調査は、賃料の下落や空室・変動金利の上昇で賃料が減っても返済は続くこと・意図した価格で売れないことを投資家が気をつけるリスクに挙げています。
借りられるかどうかより先に、空室と金利の上昇が重なっても返済を続けられる額かを計算しておきましょう。年収を理由に誰でも借りられると勧められたら、その場で決めずに収支を自分で計算し直すことをおすすめします。返済を抱えない方法を探すなら、借入なしで米国の住宅用地に投資するファンドの無料セミナーという選択肢もあります。
不動産投資の自己資金別の選び方:100万円・500万円・1,000万円
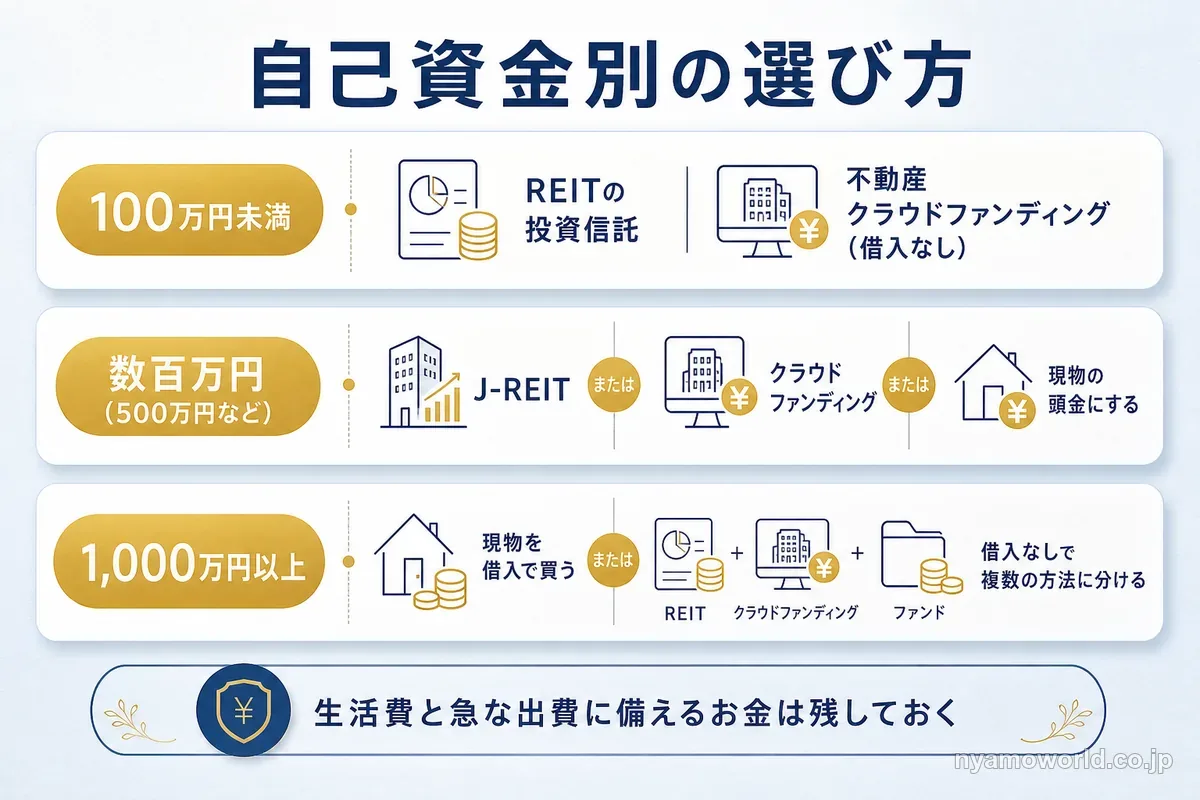
自己資金が少ないうちは借入のない少額の方法、まとまった資金があれば現物を借入で買うか借入なしで複数の方法に分けるかを選ぶ形になります。どの金額でも生活費と急な出費に備えるお金は投資に回さずに残しておきましょう。
| 自己資金 | 選びやすい方法 | 気をつけること |
|---|---|---|
| 100万円未満 | REITの投資信託・ 不動産クラウドファンディング | クラウドファンディングは 運用期間中に換金できない |
| 数百万円(500万円など) | J-REITとクラウドファンディングに分ける・ 現物の頭金にする | 現物の頭金に使うと 手元の資金が減る |
| 1,000万円以上 | 現物を借入で買う・ 借入なしで複数の方法に分ける | 1つの物件に集中すると 空室の影響が大きい |
金額が増えるほど選べる方法は増えますが、借入を使うかどうかで負うリスクの種類が変わります。
100万円未満ならREITの投資信託とクラウドファンディング
100万円未満ならREITの投資信託を積み立てるか不動産クラウドファンディングに出資するのが始めやすい方法です。どちらも借入がなく、失う可能性があるのは入れた金額までです。
REITの投資信託は少しずつ買い足せて、いつでも解約できます。クラウドファンディングは運用期間中は換金できないので、期間の長さを見てから申し込みましょう。
数百万円ならJ-REITと組み合わせるか現物の頭金にする
500万円ほどの自己資金ならJ-REITとクラウドファンディングに分けて持つ方法と、現物の不動産の頭金にする方法があります。
J-REITやクラウドファンディングに分ければ、借入を使わずに複数の不動産へ分けて投資できます。現物の頭金にすると物件は持てますが、残りは借入になり、自己資金の多くが1つの物件に入ります。修繕や空室に備えて頭金と諸費用を払ったあとも手元に資金が残るかを先に確かめておきましょう。
1,000万円以上なら借入を使うか使わないかで分かれる
自己資金が1,000万円以上あると現物の不動産を借入で買う方法と、借入を使わずにいくつかの方法へ分ける方法のどちらも選べます。
現物を借入で買えば数千万円の物件を持てますが、空室・金利・1つの物件への集中を抱えます。借入を使わない方法なら返済の心配はなく、REIT・クラウドファンディング・不動産に投資するファンドなどに分けられます。
1,000万円を使う時期ごとにどう置くかは1000万円の資産運用|おすすめを1つに絞らず、使う時期で分けるで詳しく見られます。
海外の不動産はいくらから
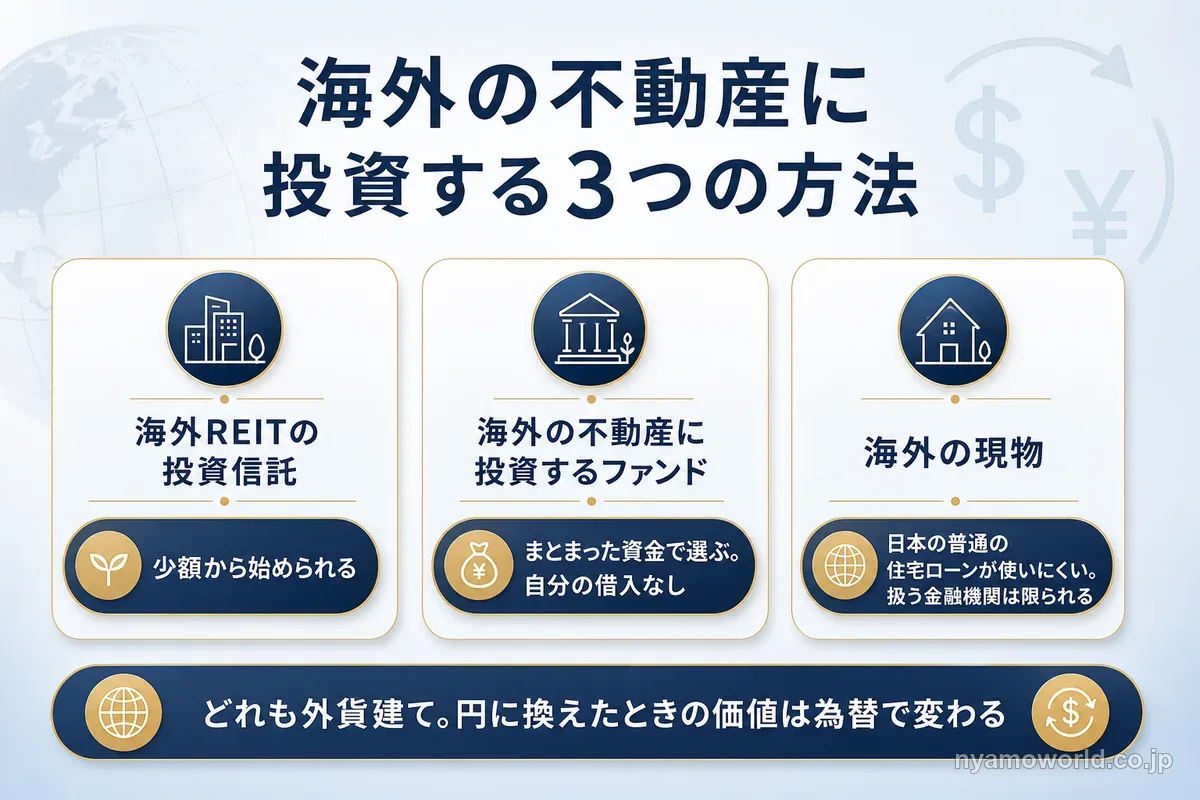
海外の不動産も方法によって始める金額が変わり、現物は日本の普通の住宅ローンが使えないので自己資金が多く要りやすくなります。
海外の現物は日本の住宅ローンが使いにくい
海外の物件を買うときは日本の普通の住宅ローンが使えず、扱う金融機関は限られます。多くは国内に担保にできる不動産を持っていることが前提です。
円をドルなどに換えて払うので、買うときも売るときも為替の動きを受けます。
少額なら海外REITの投資信託、まとまった資金ならファンド
少額で海外の不動産に投資するなら海外のREITに投資する投資信託があります。まとまった資金があれば海外の不動産に投資するファンドも選べます。米国の住宅用地に投資するファンドの内容は、無料のオンラインセミナーの案内で確かめられます。
どちらも外貨建ての資産に投資するので、円に換えたときの価値は為替で変わります。金額帯ごとに何が買えるかは海外不動産投資は少額でできる?金額帯別に何が買えるかを整理で確かめられます。
まとまった自己資金で借入なしに不動産へ投資する方法
まとまった自己資金があり、借入や物件の管理を避けたい場合は、自己資金だけで投資するファンドも選べます。
現物の不動産と米国の住宅用地のファンドの違い
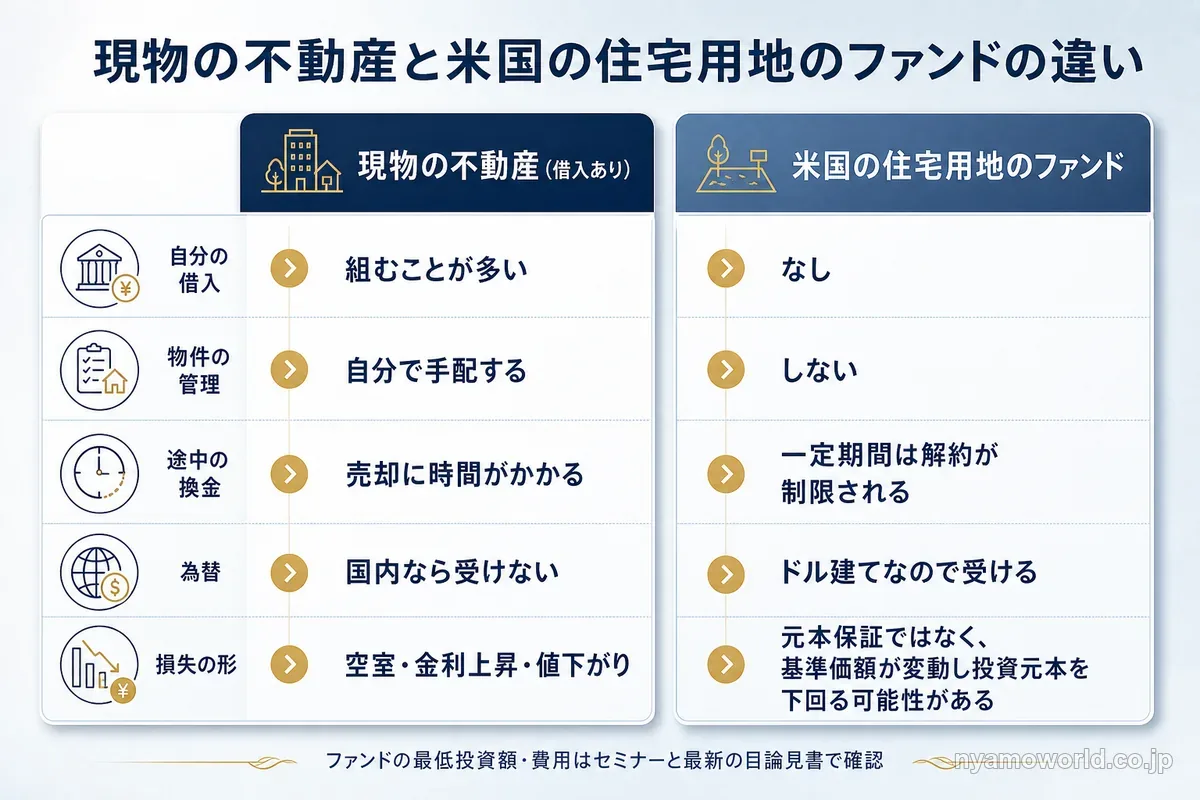
1,000万円前後の資金があっても、現物の不動産は借入を組み合わせることが多く、空室・金利・1つの物件への集中を一度に抱えます。かといって預金のまま置くと、円の預金に偏ったままになります。日本の家計の金融資産は2026年3月末で47.2%が現金・預金で、米国の10.7%と比べて大きく偏っています(日本銀行 資金循環の日米欧比較)。
借入をせずにまとまった自己資金で不動産に投資する方法の1つが、米国の住宅用地に投資するファンドです。米国大手住宅メーカー向けの土地供給を通じてドル建てで運用する投資信託で、自分でローンを組まず管理もしません。円と国内の不動産以外に資産を分けられる点が、国内の現物の不動産と違うところです。当サイトが紹介するセミナーもこの米国の住宅市場をテーマにしています。
一方で損失の可能性もあります。この種のファンドは元本保証型の商品ではなく、不動産市況・金利・為替相場・流動性などの影響で基準価額が変動し、投資元本を下回る可能性があります。運用開始後の一定期間は解約が制限され、途中で換金しにくい点も重要です。費用とリスクの説明は、記事の最後に表示される留意事項で確かめられます。
| 比べること | 現物の不動産(借入あり) | 米国の住宅用地のファンド |
|---|---|---|
| 自分の借入 | あることが多い | なし |
| 物件の管理 | 自分か管理会社 | なし |
| 途中の換金 | 売却に数か月以上かかる | 一定期間は解約が制限される |
| 為替 | 国内の物件なら受けない | ドル建てなので受ける |
| 損失の形 | 売却額が借入の残りを 下回ることがある | 投資元本を下回る可能性がある |
| 借入なしのファンドが向く人 | 見送るほうがよい人 |
|---|---|
| まとまった資金があり 数年以上使う予定がない | 少額から始めたい |
| 借入や物件の管理を避けたい | すぐに換金できることを重視する |
| 為替と値動きを受け入れられる | 元本を下回ると生活に困る |
左の列に当てはまる人は自分の資金と期間に合うかを確かめる段階に進めます。少額から始めたい人にはREITの投資信託やクラウドファンディングが合っています。
無料セミナーで確かめること
記事だけでは分からないのは、いくらから投資できるかと費用、そして自分の資金と期間に合うかです。これらはセミナーと最新の目論見書で確かめることになります。
- 最低投資額と購入時・運用中にかかる費用
- 為替の影響と解約が制限される期間の長さ
- 自分の資金と使う時期に合うか
- 最新の募集の条件と米国の住宅市場の今の状況
セミナーは無料のオンライン(Zoom)開催で、2026年10月時点の開催回は12:00〜13:00の60分です(回ごとに案内)。後半では具体的な選択肢として商品の紹介もあり、販売の入口になる場です。購入には販売取扱会社での口座開設と契約・申込書の提出が要るので、参加しただけで購入になることはありません。無理な勧誘はありません(主催者の案内)。申込の流れはUSマイホームファンドの無料セミナーとは|内容・勧誘の有無・申込前に知ることにまとめています。
当サイトは記事からのセミナー申込などで紹介報酬を受け取ることがあり、監修者は主催会社の外務員としてこの商品の販売に関わっています。
借入を組まずに手元のまとまった資金で不動産に投資したい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーで、自分の資金に合うかを確かめることをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産投資はいくらからに関するよくある質問
- 不動産投資はいくらから始められますか?
-
方法によって変わります。REITの投資信託は100円〜1万円程度、上場REIT(J-REIT)は1口10万円前後、不動産クラウドファンディングは1万円から始められます。区分マンションやアパートを自分で買う現物の不動産は数百万〜数千万円が要り、自己資金と借入を合わせて買うことが多くなります。
- 自己資金1,000万円あれば不動産投資で何ができますか?
-
借入を使う方法と使わない方法のどちらも選べます。借入なしならREIT・不動産クラウドファンディング・不動産に投資するファンドに分けて持てます。現物の物件を買う場合は価格によって借入が要り、空室・金利・1つの物件への集中を抱えます。どちらでも数年以内に使うお金とは分けておくことが前提です。
- 年収500万円でも不動産投資の借入はできますか?
-
借りられるかは金融機関と物件によって違い、年収いくらからという公的な基準はありません。よく見る年収の目安は不動産会社などが示す経験則で、同じ年収でも借りられる額や求められる自己資金は変わります。借りられるかより、空室と金利の上昇が重なっても返済を続けられる額かを先に計算しましょう。
- 頭金なしで始められると勧められたらどうすればいいですか?
-
その場で決めずに収支を自分で計算し直しましょう。頭金を入れないフルローンは毎月の返済が重く、売却額が借入の残りを下回ると差額を自己資金で払うことになります。金融庁の調査でも、自己資金が一切不要と掲載して勧誘する事例や、売買価格より高い契約書で全額を借りさせる不適切な行為が挙がっています。
- 現物の不動産を買うときの初期費用には何がありますか?
-
仲介手数料・登録免許税・不動産取得税・司法書士の報酬・火災保険料・ローンの手数料などです。仲介手数料の上限は代金400万円超なら代金×3.3%+6万6千円(税込)で、代金3,000万円なら105.6万円です(2026年10月時点)。登録免許税と不動産取得税は購入価格ではなく固定資産課税台帳の価格にかかります。
- 1万円から不動産投資はできますか?
-
できます。不動産クラウドファンディングは1万円から出資でき、REITの投資信託なら100円〜1万円程度から買えます。どちらも借入がなく、失う可能性があるのは入れた金額までです。ただしクラウドファンディングは運用期間中は原則として換金も譲渡もできないので、使う時期が決まっているお金には向きません。
- 自己資金は全部頭金に入れたほうがいいですか?
-
全部は入れず、生活費と急な出費に備えるお金や修繕・空室に備える資金を手元に残しておきましょう。頭金を多く入れると毎月の返済は軽くなりますが、そのぶん手元の資金が減ります。頭金と諸費用を払ったあとも資金が残るかを、物件を決める前に確かめておくと安心です。
- REITと現物の不動産では税金はどう違いますか?
-
REITの分配金と売却益は20.315%で、本業の所得が増えても税率は変わりません。現物の賃料は不動産所得として給与などと合算する総合課税で、所得税5%〜45%に住民税10%がかかります。現物の売却益は分離課税で、売った年の1月1日に所有期間が5年を超えていれば20.315%、5年以下なら39.63%です。
- 海外の不動産を買うときも日本でローンを組めますか?
-
日本の普通の住宅ローンは使えず、海外の物件を対象にした借入を扱う金融機関は限られます。多くは国内に担保にできる不動産を持っていることが前提です。そのため海外の現物は自己資金の割合が高くなりやすく、円をドルなどに換えて払うので為替の影響も受けます。
- 借入をせずにまとまった資金で不動産に投資する方法はありますか?
-
あります。REITや不動産クラウドファンディングのほか、米国の住宅用地に投資するファンドのように、自分でローンを組まず物件の管理もしない方法があります。この種のファンドは元本保証型ではなく、基準価額が変動して投資元本を下回る可能性があり、一定期間は解約が制限されます。最低投資額や費用はセミナーと目論見書で確かめましょう。
まとめ
不動産投資をいくらから始められるかは、借入をしない方法か借入を組む方法かで大きく分かれます。
| 方法 | 始める金額の目安 | 押さえる点 |
|---|---|---|
| REITの投資信託・J-REIT | 100円〜・1口10万円前後 | 途中で換金しやすい |
| 不動産クラウドファンディング | 1万円 | 運用期間中は原則として 換金できない |
| 現物の不動産 | 数百万〜数千万円 | 頭金と諸費用は自己資金で 残りは借入が多い |
現物を借入で買うなら、年収で借りられるかより空室と金利の上昇が重なっても返済を続けられるかで決めましょう。少額なら借入のない方法から始められ、まとまった資金があれば借入なしで複数の方法に分ける道も選べます。
数年使う予定のないまとまった資金を借入も物件の管理もなしに不動産へ置きたい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。