最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
営業資料や物件サイトで表面利回り8%や10%の物件を見て、不動産投資の利回りは何%あれば十分なのか気になりますよね。
- 比べるのは経費と空室を引いた実質利回り
- 投資家が求める実質利回りは東京・城南で3.6%、仙台と広島で5.0%(2026年4月現在・日本不動産研究所)
- 借入で買うなら金利との差と返済後の手残りまで見る
表面6.0%の物件でも経費を引くと実質4.5%になり、1割が空室なら3.9%まで下がります。販売図面を受け取った人なら、賃料と経費の見積もりを使って自宅の電卓で5分ほどで計算できます。
この記事を読み終えるころには、手元の物件の利回りを自分の計算で判断できます。借入なしで別の市場の不動産も比べたい人には、米国の住宅市場をテーマにした無料のオンラインセミナーもおすすめです。
不動産投資の利回りの目安は実質利回りで判断する
不動産投資の利回りは広告に出る表面利回りではなく、経費を引いた実質利回りで比べます。物件を比べるときに見る点を先にまとめます。
経費を引いた実質利回りで物件を比べる
物件を比べるときの目安は実質利回りです。表面利回りは満室で経費がかからない前提の数字なので、管理費や修繕費や固定資産税を引くと下がります。この先の計算例では表面6.0%の物件が実質4.5%になりました。
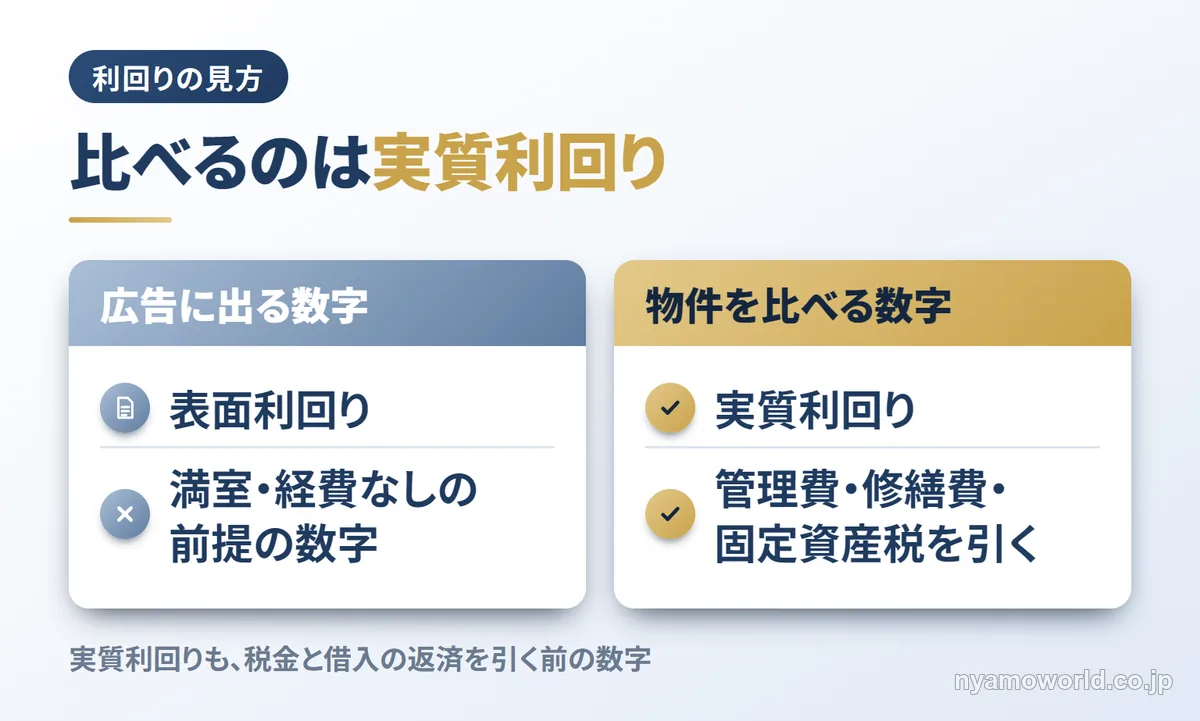
販売図面に載っている年間賃料と経費の見積もりがあれば、あなたも電卓で5分ほどで実質利回りを出せます。広告の数字は入口にすぎず、比べるのは実質利回りで十分です。
利回りの見方が分かったあと、借入を背負わずに米国の住宅用地という選択肢を専門家の解説で確かめたい人には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
実質利回りの水準と借入の金利も合わせて見る
日本不動産研究所の調査(2026年4月現在)では、賃貸住宅一棟に投資家が求める実質利回りは東京・城南で3.6%でした。札幌・仙台・広島では5.0%前後です。広告の表面利回りはこの水準と直接比べず、経費を引いてから並べます。
借入で買う人は実質利回りと借入金利の差も見ます。差が小さいと返済後の手残りが少なくなるからです。
経費と空室を差し引いた数字で見れば、物件の利回りは広告の数字に左右されずに比べられます。
不動産投資の表面利回りと実質利回りの違い
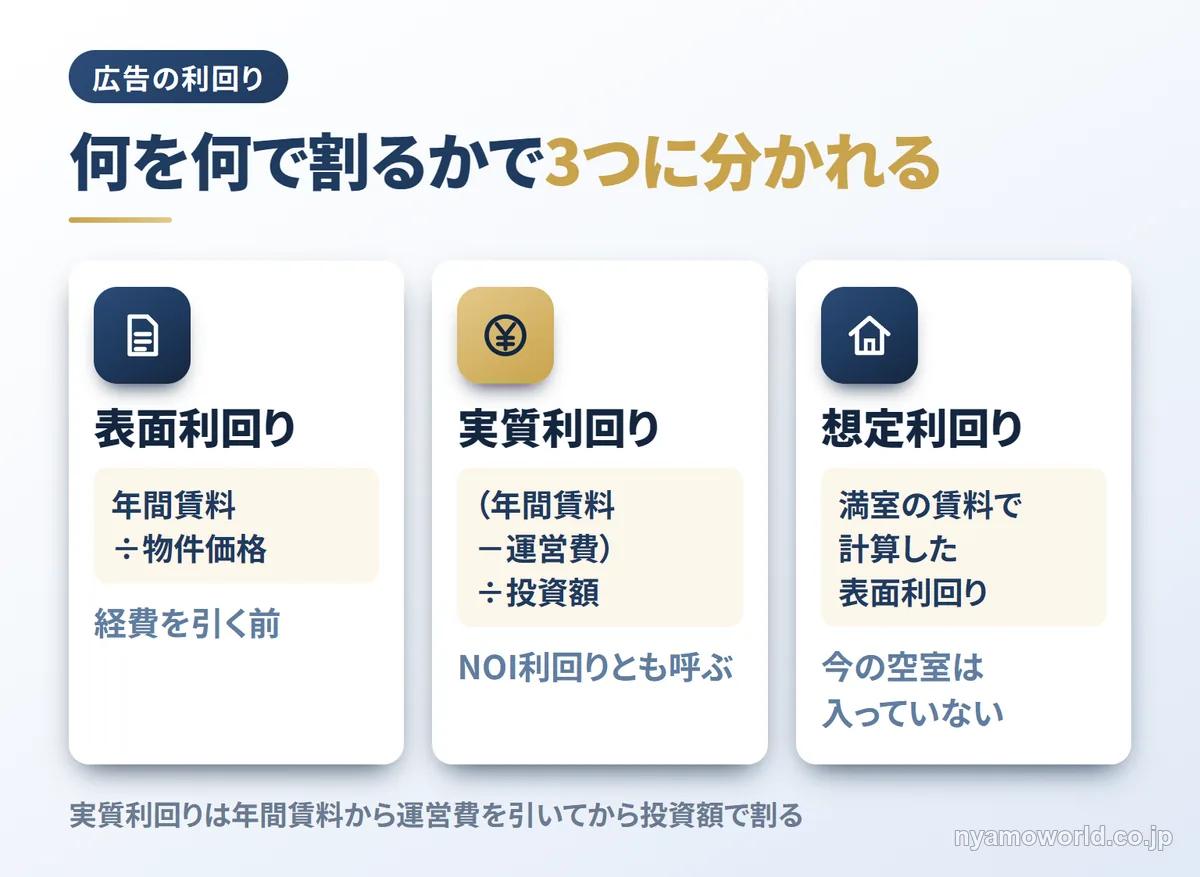
広告の利回りが何を何で割った数字なのかが分かると、同じ6%でも中身が違うことに気づけます。表面利回り・実質利回り・想定利回りの3つを順に見ます。
表面利回りは年間賃料を物件価格で割った数字
表面利回りは1年分の賃料の合計を物件価格で割った数字です。経費を引く前の数字なので、計算に要るのは価格と賃料の2つだけです。
表面利回り=年間賃料÷物件価格×100
価格と賃料の釣り合いを大まかに見るには便利です。一方で管理費・修繕費・固定資産税・空室は1円も入っていません。表面利回りだけで物件を選ぶと、持ってから出ていくお金を見落とします。
実質利回りは経費を引いてから割った数字
実質利回りは年間賃料から管理費・修繕費・固定資産税などの運営費を引き、残りを投資額で割った数字です。NOI利回りとも呼びます。
実質利回り=(年間賃料-年間の運営費)÷投資額×100
運営費は物件を持っている間ずっとかかります。毎年の手残りに近いのは実質利回りのほうです。同じ価格と賃料の物件でも、修繕がかさむ古い建物ほど実質利回りは下がります。
広告の想定利回りは満室を前提にした数字
想定利回りはすべての部屋が埋まった状態の賃料で計算した表面利回りです。今は空室がある物件でも、満室ならこの数字になるという見込みを示しています。
物件サイトで想定利回りの高い物件を見つけた会社員なら、今の入居の状況と部屋ごとの賃料の一覧を販売会社にもらうだけで、その数字が今の実際の賃料とどれだけ離れているかが分かります。想定利回りは満室を前提にした数字と読み替えておくのが大事です。
不動産投資の利回りの計算方法
例の物件を使って表面利回りから実質利回りを出し、空室を入れた数字まで計算します。数字は仕組みを示すための例で、相場ではありません。
2,000万円の物件で表面と実質を計算する
物件価格2,000万円で年間賃料120万円の物件なら、表面利回りは6.0%です。経費を年30万円とすると実質利回りは4.5%に下がります。
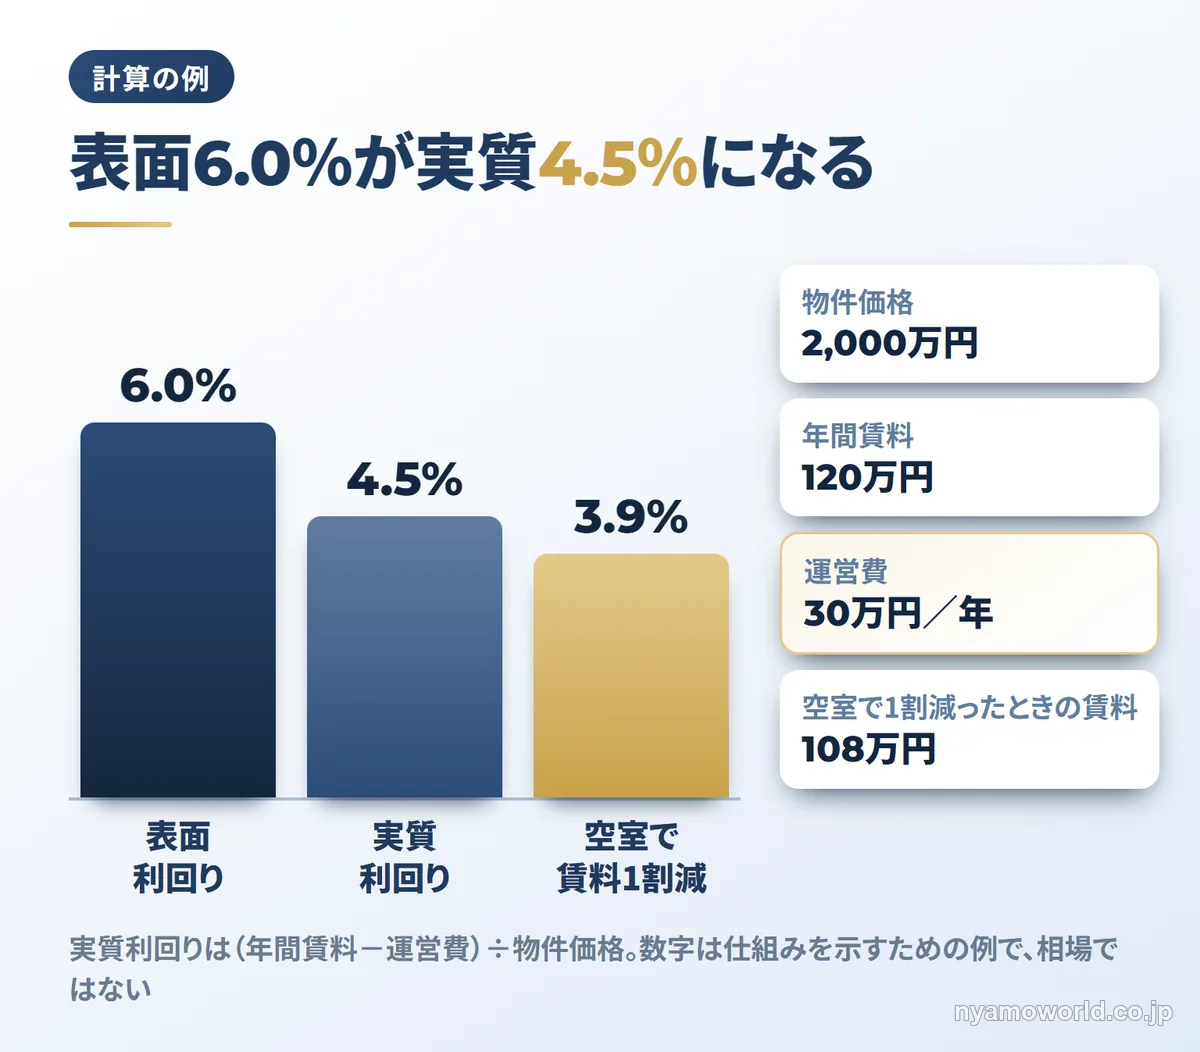
| 例 | 計算 | 利回り |
|---|---|---|
| 表面利回り | 120万円÷2,000万円 | 6.0% |
| 実質利回り | (120万円-30万円) ÷2,000万円 | 4.5% |
| 空室で賃料が1割減った 場合の実質利回り | (108万円-30万円) ÷2,000万円 | 3.9% |
経費30万円は管理費・修繕費・固定資産税などを合わせた例の金額です。表面と実質の差は1.5ポイントで、利回りの4分の1が経費で消える計算になります。経費や空室の割合は物件ごとに違うので、自分が見ている物件の数字で計算し直します。
空室で賃料が1割減ると実質利回りは3.9%
賃料が1割減って108万円になると、実質利回りは3.9%まで下がります。表面利回りで見ると5.4%です。
経費は部屋が空いていても減りません。賃料が減った分がそのまま利回りに響きます。例えば10室のアパートで1室が1年空いたままなら、賃料はちょうど1割減ります。
あなたが物件を見るときも、賃料を1割減らした数字で計算し直すと空室が出た年の手残りが分かります。この1行を足すだけで、悪い年の数字を先に知っておけるのは安心です。
購入時の諸費用を投資額に足すとさらに下がる
物件価格だけでなく購入時の諸費用も投資額に含めると、実質利回りはもう一段下がります。割る数が大きくなるからです。
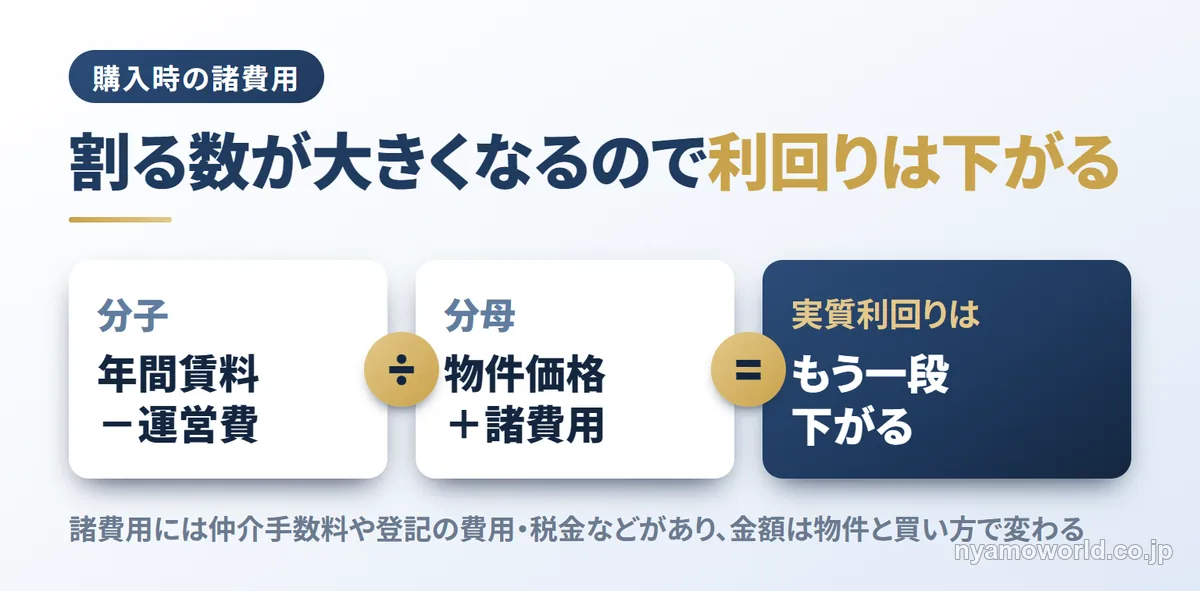
実質利回り=(年間賃料-年間の運営費)÷(物件価格+購入時の諸費用)×100
諸費用には仲介手数料や登記の費用・税金などがあり、金額は物件と買い方で変わります。見積もりを取ったら物件価格に足して計算し直すのがおすすめです。利回りの計算では引く経費は多めに見積もるくらいでちょうどいいです。
不動産投資の利回りの相場は地域と物件で違う
投資のプロが国内の賃貸住宅にどれくらいの実質利回りを求めているかを、日本不動産研究所の調査で見ます。広告の物件の利回りが水準と比べて高いのか低いのかを判断できるようになります。
投資家が求める実質利回りは東京・城南で3.6%
日本不動産研究所の第54回 不動産投資家調査(2026年4月現在・2026年5月27日公表)では、賃貸住宅一棟に投資家が求める実質利回りは東京・城南のワンルームタイプで3.6%でした。仙台と広島は5.0%です。
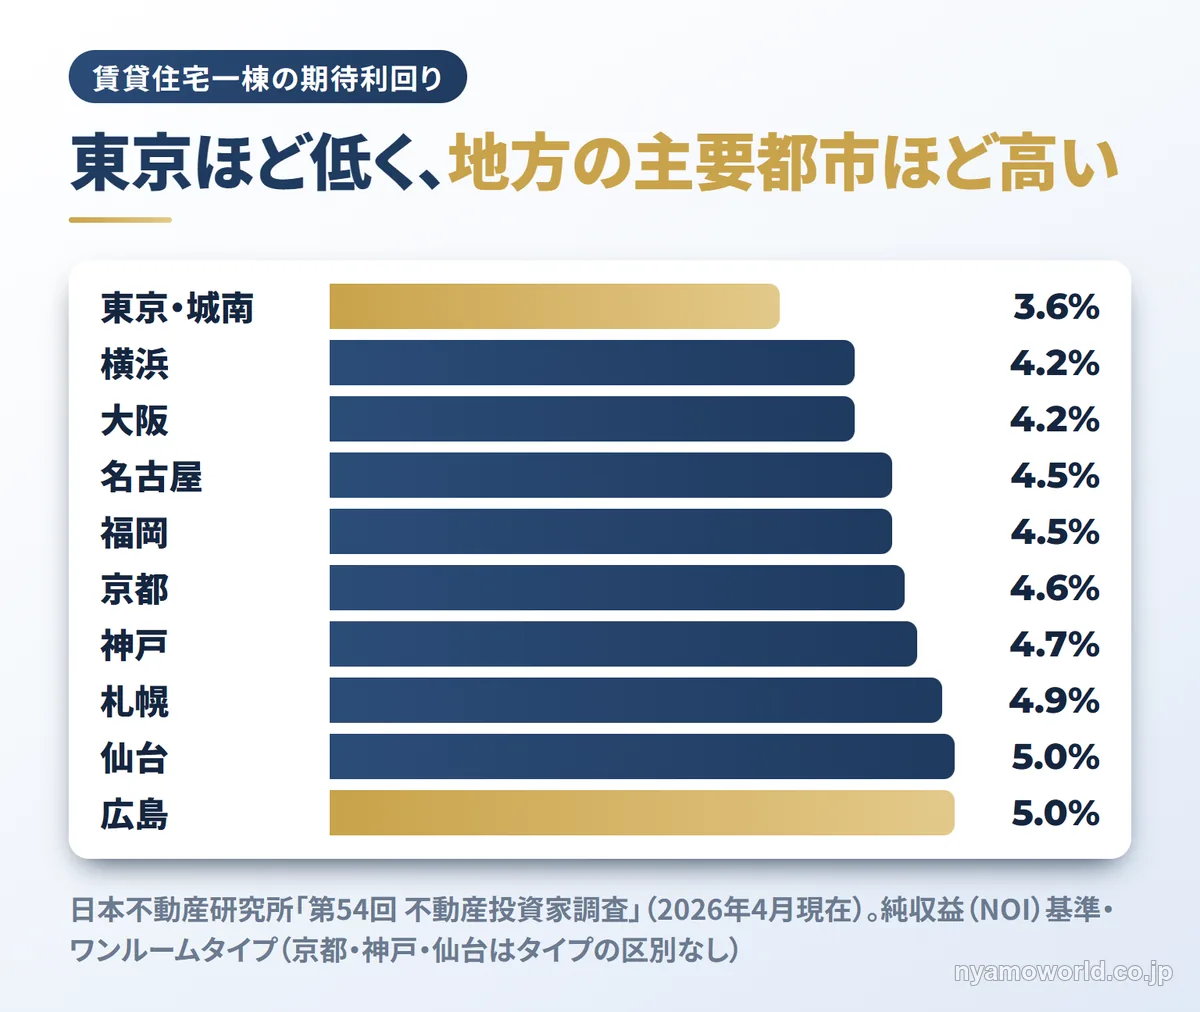
| 地域 | 期待利回り (ワンルームタイプ/ ファミリータイプ) |
|---|---|
| 東京・城南 | 3.6%/3.7% |
| 横浜 | 4.2%/4.3% |
| 大阪 | 4.2%/4.3% |
| 名古屋 | 4.5%/4.5% |
| 福岡 | 4.5%/4.5% |
| 京都 | 4.6% |
| 神戸 | 4.7% |
| 札幌 | 4.9%/5.0% |
| 仙台 | 5.0% |
| 広島 | 5.0%/5.1% |
出典:日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)。純収益(NOI)を基準にした期待利回りです。
東京ほど物件の価格が高く利回りは低くなり、地方の主要都市ほど高くなります。広島の一棟アパートの広告を見ている人なら、経費を引いた数字が5.0%前後と比べてどうかを見るだけで、価格が割高かどうかの見当をつけられます。
区分マンション・一棟アパート・戸建の利回りの違い
この調査の数字は賃貸住宅一棟のもので、区分マンションや戸建は含みません。物件の形で経費と空室の出方が違うので、同じ表面利回りでも実質利回りの下がり方が変わります。
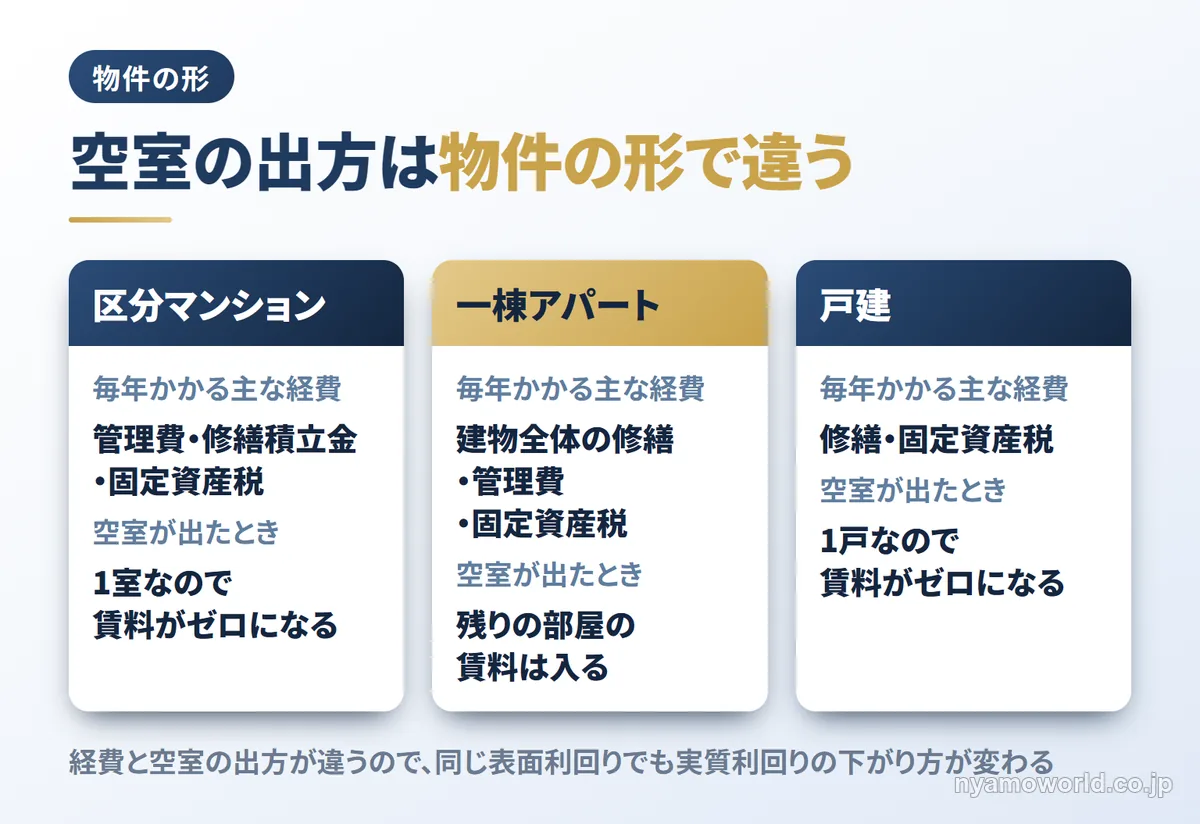
| 物件の形 | 毎年かかる主な経費 | 空室が出たとき |
|---|---|---|
| 区分マンション | 管理費・修繕積立金 ・固定資産税 | 1室なので賃料がゼロになる |
| 一棟アパート | 建物全体の修繕・管理費 ・固定資産税 | 1室が空いても 残りの部屋の賃料は入る |
| 戸建 | 修繕・固定資産税 | 1戸なので賃料がゼロになる |
区分マンションと戸建は空室の年に賃料が入らないので、1年分の賃料を少し減らして計算しておくのが大事です。一棟アパートは空室の影響が分かれる代わりに、建物全体の修繕を自分で負担します。
J-REITや株の配当と比べた利回りの水準
J-REITの平均予想分配金利回りは4.97%(2026年7月・不動産証券化協会)で、東証プライムの配当利回り(加重平均)は1.94%です。東京・城南の一棟の期待利回り3.6%よりJ-REITの数字のほうが高い時期もあるわけですね。
ただしJ-REITの分配金利回りは投資口の価格に対する数字で、現物のNOI利回りとは計算の元が違います。現物は管理の手間がかかり、売るのに数か月かかり、分けて売ることもできません。現物の利回りを見るときは手間と換金のしにくさを差し引いて比べるのがおすすめです。
J-REITの仕組みと非上場ファンドとの違いはリートとは|不動産投資信託の仕組みと非上場ファンドとの違いに書きました。
利回りの高い物件で確かめること
表面利回りが高い物件ほど、その数字が続く前提を自分で確かめる必要があります。空室と経費・借入・税金の3つを見れば、手元に残るお金のおおよそが分かります。
空室と経費を自分で見積もる
広告の利回りは売り手の前提で計算されているので、空室と経費は自分の数字で入れ直します。次の資料を販売会社にもらえば計算に必要な数字がそろいます。
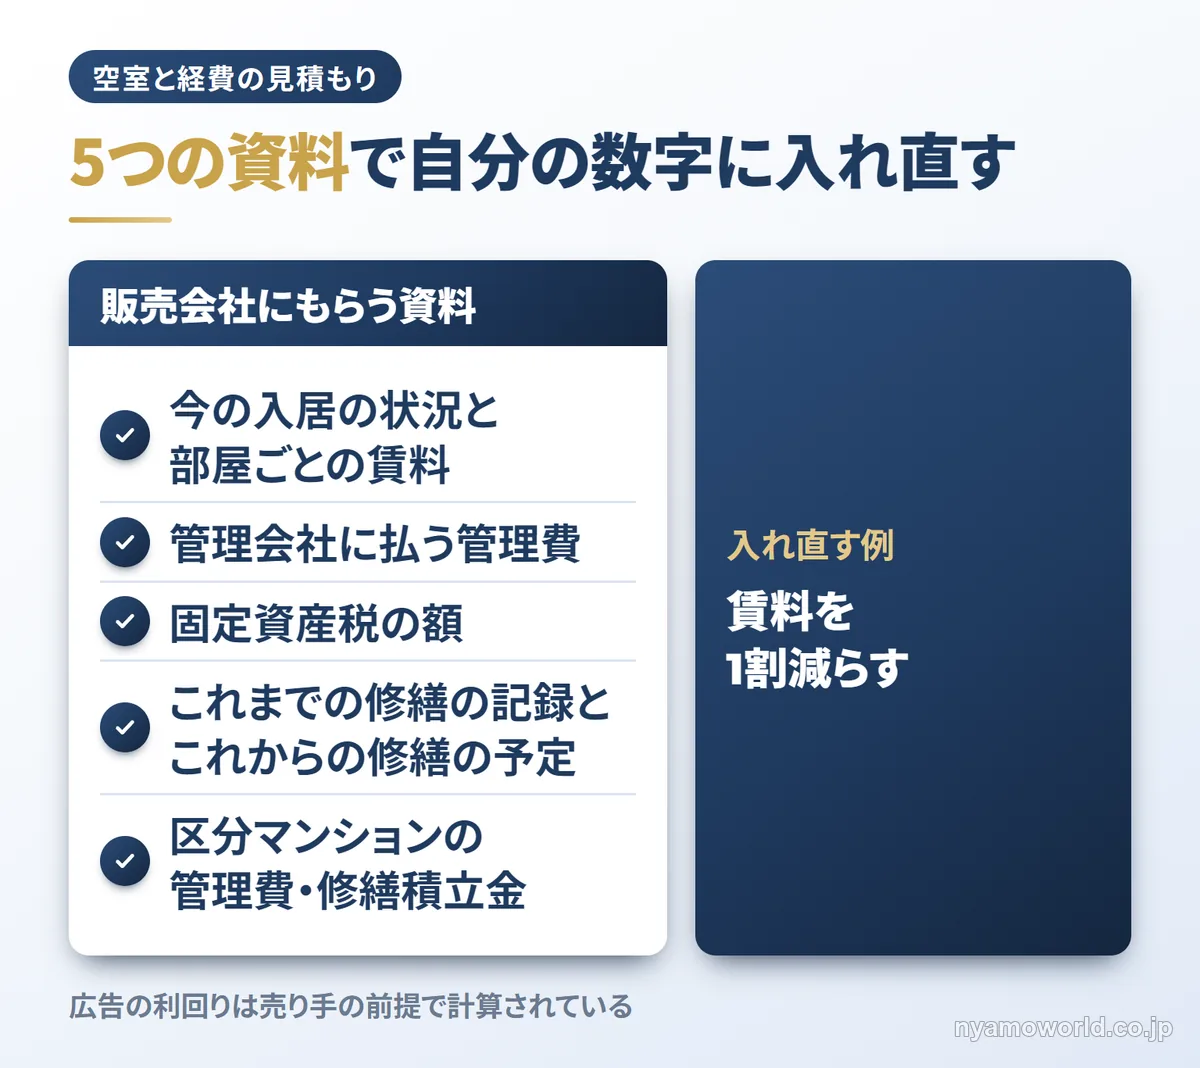
- 今の入居の状況と部屋ごとの賃料
- 管理会社に払う管理費
- 固定資産税の額
- これまでの修繕の記録とこれからの修繕の予定
- 区分マンションなら管理費と修繕積立金の額
週末に資料を取り寄せた人なら、これを表計算に入れて1時間ほどで自分の実質利回りを出せます。空室は賃料を1割減らすなど少し厳しめに置いておくのがおすすめです。
空室や修繕で失敗しやすい型は不動産投資のリスクと失敗の型にまとめました。
借入をするときは実質利回りと金利の差を見る
借入で物件を買うときは、実質利回りから借入金利を引いた差(イールドギャップ)を見ます。この差が小さいと返済後の手残りが少なくなり、マイナスになることもあります。
返済額には利息だけでなく元本も含まれます。そのため実質利回りが金利を上回っていても、毎月の現金が赤字になることがあります。借入は値動きの影響も大きくします。物件の価格が下がったときの損失は自己資金に対して大きく出ます。
返済予定表が手元にある人なら、毎月の賃料から経費と返済額を引くだけで、その月の現金が黒字か赤字かが分かります。金利が上がったときの返済や物件の価格への影響は金利上昇で不動産投資はどうなるに書きました。借入を考えている人は、金利が上がった場合の返済額も合わせて見ておくのが大事です。
利回りに含まれない税金を差し引く
実質利回りは税金を引く前の数字です。賃料の利益は不動産所得として給与などと合算され、所得税は累進課税なので本業の所得が高い人ほど税率も高くなります。
| 課税される所得金額 | 所得税の税率 |
|---|---|
| 195万円未満 | 5% |
| 195万円以上330万円未満 | 10% |
| 330万円以上695万円未満 | 20% |
| 695万円以上900万円未満 | 23% |
| 900万円以上1,800万円未満 | 33% |
| 1,800万円以上4,000万円未満 | 40% |
| 4,000万円以上 | 45% |
このほか復興特別所得税(所得税額の2.1%)と住民税10%がかかり、合わせると最高でおよそ55%です。給与の課税所得が700万円の会社員なら、不動産の利益のうち900万円に届くまでの部分には所得税23%と住民税10%がかかり、合わせて3割を超えます。
物件を売ったときの利益は給与と分けて課税されます。売った年の1月1日に持っていた期間が5年を超えていれば税率は20.315%、5年以下なら39.63%です(国税庁 No.3208・No.3211)。物件を比べるときは税引き後の手残りまで計算しておくのが大事です。
海外の不動産・ファンドの利回りの見方
国内の物件の実質利回りが分かると、海外の不動産やファンドの数字も同じように比べたくなりますよね。現物・REIT・ファンドで何が違うかは不動産投資とは|現物・REIT・ファンドの違いと借入をしない選び方に書きました。
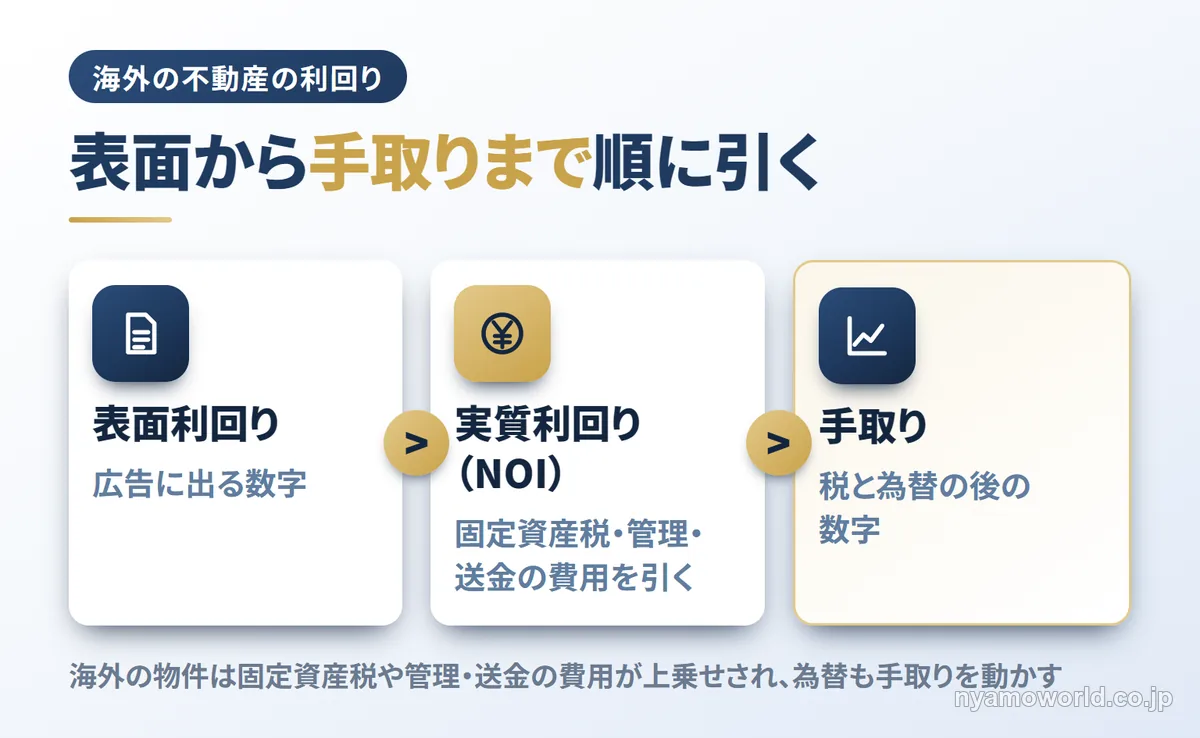
海外の物件は固定資産税や管理・送金の費用が上乗せされ、為替も手取りを動かします。表面利回りから税・為替を引いた手取りまで計算する方法は海外不動産投資の利回りは本当に高い?に書きました。
米国の住宅用地に投資するファンドと賃料の利回り
米国の住宅用地に投資するファンドは賃料を受け取る仕組みではないので、国内の物件の賃料の利回りとは横に並べて比べられません。比べるときは、利回りの数字より自分の資産のどこに置くかを先に考えます。
日本の家計は金融資産の47.2%を現金・預金で持っています。米国は10.7%でユーロエリアは31.1%です(2026年3月末・日本銀行「資金循環の日米欧比較」)。預金が多い人が国内の物件を足しても、資産は円と日本の不動産に集まったままです。
借入や部屋の管理をせずに別の通貨・別の市場の不動産を持つ方法の1つが、米国の住宅用地を裏付け資産とするファンドです。米国の大手住宅メーカー向けに土地を供給する事業を通じてドル建てで運用するケイマン籍の投資信託で、取引所には上場していません。空室や修繕の手配がない代わりに、利回りの数字の意味が国内の物件とは違います。数字の読み方はUSマイホームファンドの利回りは?に書きました。
元本保証型の商品ではありません。不動産市況・金利・為替相場・流動性・運用の状況で基準価額が変わり、投資元本を下回る可能性があります。円高になれば円に戻したときの金額は減ります。運用開始後の一定期間は解約制限期間(ロックアップ期間)があり、途中で換金しにくい点は国内の現物と同じく注意が要ります。
| 向く人 | 向かない人 |
|---|---|
| 借入や部屋の管理をせずに不動産に投資したい人 | 毎月の賃料収入がほしい人 |
| 数年以上使わない資金がある人 | すぐ換金したい人 |
| 円と日本の不動産に偏った資産を分けたい人 | 元本を下回ると困る人 |
向く人に当てはまるなら、自分の資金と期間で合うかを次のセミナーで聞いてみる価値があります。
無料セミナーで確かめること
自分の資金と期間に合うか、最新の条件、運用の中身は記事を読むだけでは確かめきれません。これらを専門家に直接聞けるのが無料のオンラインセミナーです。
- 手元の資金と使わない期間でこの商品が自分に合うか
- 最新の条件と費用(費用とリスクは記事の最後に表示される説明にもあります)
- 土地を誰に供給しているのかと開発の現場の今の状況
- 円高や円安になったときに受け取る金額がどう変わるか
セミナーはWalton Global株式会社が主催するZoomのオンライン形式で、参加費は無料です。2026年10月時点で申込できる回は12:00〜13:00の60分でした。無理な勧誘はありません(主催者の案内)。回の後半では具体的な選択肢の紹介があり、購入には販売取扱会社での口座開設や契約が別に要ります。申込の流れはUSマイホームファンドの無料セミナーとはに書きました。
昼休みにスマートフォンからZoomに入れば、会社にいながら60分で米国の住宅市場の話を聞けます。国内の物件の利回りは自分で計算できますが、別の市場の不動産が自分の資金に合うかは専門家に直接聞くのがいちばん早い方法です。
借入や管理の手間なしで不動産に資産の一部を置きたい人には、まず無料のオンラインセミナーで自分の資金に合うかを聞いてみることをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産投資の利回りに関するよくある質問
- 不動産投資の利回りの理想と最低ラインは何%ですか?
-
公的機関が示す最低ラインはなく、理想の数字も物件の場所・経費・借入の条件で変わるので一つには決められません。日本不動産研究所の調査(2026年4月現在)では、賃貸住宅一棟に投資家が求める実質利回りは東京・城南で3.6%、仙台と広島で5.0%です。この水準と借入の金利を並べ、返済後に毎月お金が残るかで物件ごとに判断しましょう。
- 利回り10%以上の物件は買ってもいいですか?
-
表面利回りが10%でも、それだけで買うかどうかは決められません。経費と空室を引いた実質利回りに直すと数字は下がるからです。販売会社から賃料の一覧や経費の明細などの書類を受け取り、実質利回りを計算し直してから比べましょう。
- アパート経営の利回りの目安はどのくらいですか?
-
日本不動産研究所の調査(2026年4月現在)では、賃貸住宅一棟に投資家が求める実質利回りは地域ごとに3.6〜5.1%でした。東京ほど低く地方の主要都市ほど高くなります。広告の表面利回りはこの数字と直接比べず、経費と空室を引いた実質利回りに直してから並べましょう。
- 新築と中古ではどちらの利回りが高いですか?
-
新築か中古かで利回りの高さを決められる公的な統計は、当サイトでは確認できていません。どちらも広告の表面利回りから経費と空室を引いた実質利回りで比べるのがおすすめです。中古は、これまでの修繕の記録とこれからの修繕の予定を販売会社にもらい、修繕の費用を経費に入れて計算します。
- 想定利回りとは何ですか?
-
すべての部屋が埋まった状態の賃料で計算した表面利回りです。今は空室がある物件でも満室ならこの数字になるという見込みなので、今の入居の状況と部屋ごとの賃料の一覧を販売会社にもらい、実際の賃料で計算し直しましょう。
- 不動産投資の利回りとREITの分配金利回りは比べられますか?
-
そのままは比べられません。J-REITの平均予想分配金利回りは4.97%(2026年7月・不動産証券化協会)ですが、これは投資口の価格に対する数字です。現物の物件は管理の手間がかかり売るのにも数か月かかるので、その分を差し引いて考えましょう。
- 利回りの計算に購入時の諸費用は入れますか?
-
実質利回りを計算するときは入れます。仲介手数料や登記の費用・税金などの諸費用を物件価格に足して割ると、実質利回りはもう一段下がります。金額は物件と買い方で変わるので、見積もりを取ってから計算し直しましょう。
- 利回りに税金は含まれていますか?
-
含まれていません。実質利回りは税金を引く前の数字です。賃料の利益は不動産所得として給与などと合算され、所得税は5〜45%の累進課税なので本業の所得が高い人ほど手元に残る割合は小さくなります。
- キャッシュフローがマイナスでも物件を買う人がいるのはなぜですか?
-
値上がりや返済が終わったあとに残る物件に期待して買う人がいるからです。ただし返済額には元本も含まれるため、実質利回りが金利を上回っていても毎月の現金が赤字になることがあり、値下がりすれば損失も大きくなります。赤字を給与で埋め続けられるかを買う前に確かめましょう。
まとめ
不動産投資の利回りは、広告に出る表面利回りではなく経費と空室を引いた実質利回りで判断します。
| 確かめること | 押さえる点 |
|---|---|
| 利回りの種類 | 表面・実質・想定のどれかを確かめ実質に直す |
| 計算 | 経費・空室・購入時の諸費用を入れて計算し直す |
| 相場 | 東京・城南3.6%、仙台と広島5.0%(2026年4月現在)と並べる |
| 借入と税 | 金利との差・返済後の手残り・税引き後の金額で見る |
広告の数字を自分で計算し直せば、利回りの高さだけで物件を選ばずに済みます。販売図面が届いたらまず実質利回りに直してから比べましょう。
借入や物件の管理を背負わずに不動産へ資産を分けたい人には、米国の住宅用地に投資するファンドも比べる候補になります。自分の資金に合うかを専門家の解説で確かめたい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。