海外不動産ファンドとひとまとめに呼ばれる商品でも、実際にはまったく性格の異なるものが同じ名前で扱われています。証券会社で少額から買えるものもあれば限られた人しか手が届かないものもあり、名前だけでは中身を判断できません。
一般の個人が買えるのは、証券口座で買う投資信託・REITなどの有価証券型と、会員登録して参加する不動産クラウドファンディングなどの不特法の商品です。どちらに当たるかで、途中で換金できるか・税金の扱い・業者が破綻したときに投資者保護基金の補償があるかが変わります。何が違いを生んでいるのか、まず全体像から見ていきましょう。
有価証券型の器を選ぶ前に、仕組みと市場の今を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産ファンドとは|「ファンド」は法的な器で3種類に分かれる
「海外不動産ファンド」という言葉は海外REIT・投資信託・私募ファンド・不動産クラウドファンディングなど、性格の異なる商品をひとまとめに指すのに使われています。運営会社にお金を託して間接的に海外不動産へ投資するという点は共通していますが、その中身は単一の制度ではありません。
現物を1件購入して自分で保有する方法との比較や、手法そのものの選び方は現物・海外REIT・小口化・ファンド型を軸に並べた海外不動産投資の選び方で扱っています。ここからは「ファンド」という括りの中に絞って見ていきましょう。
海外不動産ファンドで決め手になるのは何に投資するか(海外不動産)ではなく、どんな権利・契約でお金を出すかです。この権利・契約の形をここでは「器」と呼びます。器によって、販売できる業者・最低投資額・途中で換金できるか・税金の扱い、そして運営会社が破綻したときに資産が守られるかがまるごと変わります。
器は大きく3系統に分かれます。投資信託・投資法人の受益証券や投資証券として持つ器A、金商法の集団投資スキーム持分として持つ器B、不動産特定共同事業法(不特法)の契約に基づく権利として持つ器Cです。
器を分けるのは「何に投資するか」ではなく「どんな契約でお金を出すか」
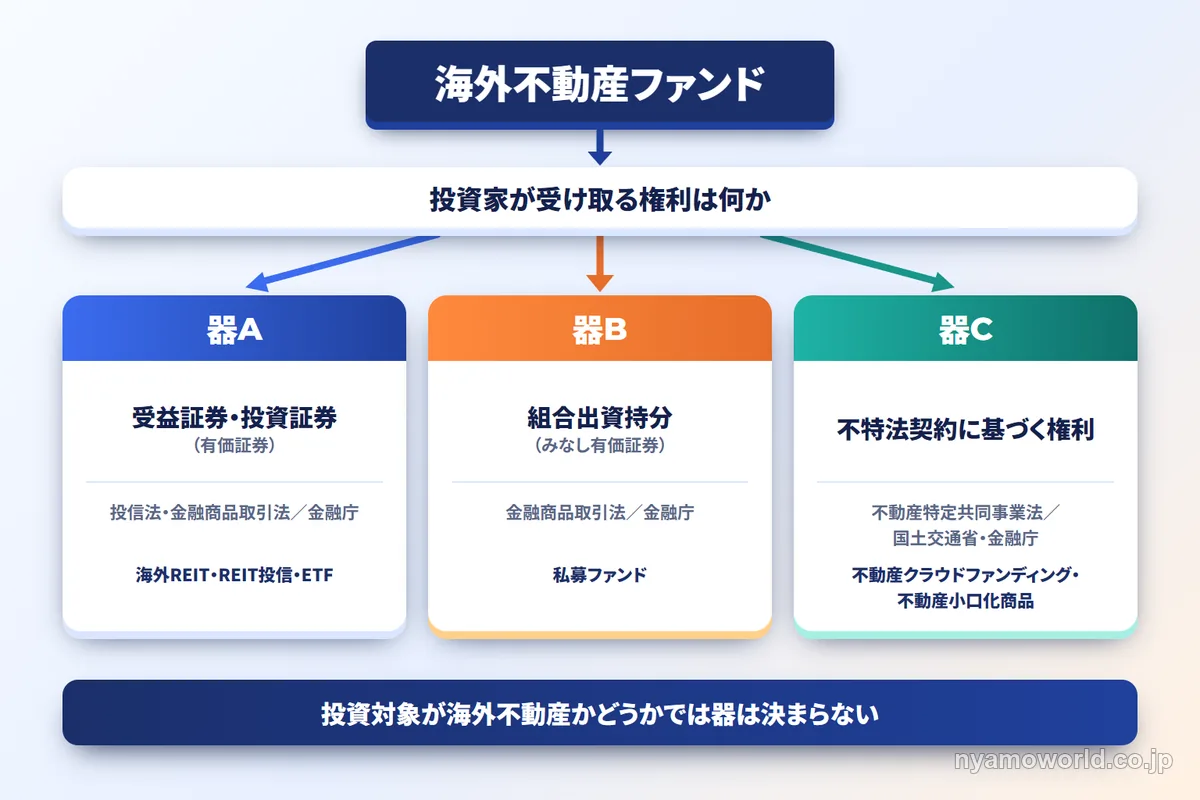
海外不動産ファンドを名乗る商品は、対象がハワイの物件でもテキサスの土地でも、同じ「海外不動産ファンド」と呼ばれます。しかし対象そのものは器を決めません。決めるのは投資家が受け取る権利の正体です。
受益証券・投資証券のような有価証券で持つのか、匿名組合や任意組合といった組合契約の出資持分で持つのかによって、根拠法・監督官庁・投資家保護の枠組みがまるごと切り替わります。
同じ「海外不動産ファンド」という言葉が証券会社で買える公募の投資信託も、プロ・富裕層向けの私募ファンドも、1万円から参加できる不動産クラウドファンディングも指しうるのはこの理由からです。名前ではなく契約の中身で判断する必要があります。
3つの器の全体像(比較表)
3つの器を権利の正体・最低投資額・一般個人の可否・流動性・課税・NISA・投資者保護基金の軸で並べると、次のとおりです。
| 器 | 権利の正体 | 最低投資額の目安 | 一般個人の可否 | 流動性・換金 | 課税(分配時) | NISA対象 | 投資者保護基金 |
|---|---|---|---|---|---|---|---|
| 器A:投資信託・投資法人(有価証券) | 受益証券・投資証券 | 100円〜数千円 (上場REIT直接は1口) | ○ | 高(取引所売買・毎営業日解約) | 20.315%の申告分離課税 | 対象(要件を満たす商品) | 対象(証券会社経由・上限1,000万円) |
| 器B:私募ファンド ・集団投資スキーム持分 | 組合出資持分 (みなし有価証券) | 商品による(高めが一般的) | ×(特例業務は個人で 投資性金融資産1億円以上+ 証券口座1年経過が要件) | 低(中途換金・譲渡が制限されやすい) | 匿名組合=雑所得(源泉20.42%) /任意組合=パススルー | 対象外 | 対象外 |
| 器C:不動産特定共同事業(不特法) | 不特法契約の権利 (匿名組合型・任意組合型) | 1万円〜(小規模は一人100万円以下) | ○ | 低(運用期間拘束・中途換金制限) | 匿名組合=雑所得(源泉20.42%) /任意組合=不動産所得等 | 対象外 | 対象外 |
器Aは少額から始められて現金化もしやすく、証券会社経由なら投資者保護基金の枠組みにも乗ります。器Bはそもそも一般個人の多くには手が届かず、器Cは少額から参加できる一方で流動性と保護の面では器Bに近い性格を持ちます。この3つの軸のどこで自分の希望が揺らがないかをまず自分の中で整理しておくと、以降の判断がぶれません。
器A:海外REIT・海外REIT投信・ETF・公募投資信託(有価証券型)
海外REIT・海外REIT投信・ETF・海外不動産関連の公募投資信託はいずれも受益証券や投資証券という有価証券で持つ器です。個人が買える形は主に3通りです。
- 海外の取引所に上場する外国REITを取扱証券会社経由で直接買う
- 海外REITに投資する公募投資信託(国内籍の公募株式投信が一般的)を、毎営業日の基準価額で解約できる形で持つ
- 海外REITに連動するETFを取引所で株式同様に売買する
売れるのは第一種金融商品取引業者(証券会社等)で、投信販売は登録金融機関や金融商品仲介業者も担います。投信・ETFは100円〜数千円から、上場外国REIT直接購入は1口単位から始められます。一般個人が購入するうえで適格性の特別要件はありません。
課税は分配金・譲渡益・償還益とも20.315%の申告分離課税で、要件を満たす公募株式投信・上場REIT・ETFはNISA成長投資枠の対象になります。
証券会社に預けた資産は分別管理の対象になり破綻・不履行時には投資者保護基金の補償対象にもなります。この保護の厚さが器B・Cとの決定的な違いです。
器B:私募ファンド・集団投資スキーム持分(プロ向け)
私募ファンドや適格機関投資家等特例業務のファンドは匿名組合・任意組合・LPS等の出資持分(金商法上のみなし有価証券)で持つ器です。持分の販売には原則として第二種金融商品取引業の登録が、運用には投資運用業の登録が必要になります。
適格機関投資家等特例業務は、本来登録が必要な自己募集・自己運用を届出だけで行える特例です。2015年の改正金商法(2016年施行)で出資者の範囲が厳格に限定されました。個人がこの範囲に入れるかどうかは投資性金融資産の額と証券口座の開設期間で決まります。
最低投資額は商品設計により異なりますが、私募は最低出資額が高いことが多く流動性も低いのが特徴です。中途換金・譲渡が制限されることが多く原則として運用期間満了まで資金が拘束される設計が一般的です。
課税は組合契約の種類で分かれます。匿名組合型は分配が原則として雑所得の総合課税です。分配時に20.42%の源泉徴収があり確定申告で精算します。任意組合型・LPS等はパススルー課税で、組合事業の損益を持分割合で各組合員に帰属させ事業内容に応じた所得区分(不動産賃貸なら不動産所得等)で総合課税されます。NISAはいずれも対象外です。
器C:不動産クラウドファンディング・小口化商品(不特法)
不動産クラウドファンディングや不動産小口化商品は不動産特定共同事業法に基づく契約の権利で持つ器です。監督は国土交通省と金融庁の連名による大臣許可で事業者には宅地建物取引業免許が前提になります。契約類型は物件所有権が投資家に移らない匿名組合契約型・投資家が共有持分を持つ任意組合契約型・賃貸委任契約型の3つが代表的です。
2017年の改正でネット上での不特法契約締結を可能にする電子取引業務が整備されて業務管理体制の明確化・案件審査・情報開示が求められるようになりました。投資家一人あたりの出資額が100万円以下・出資総額が1億円以下であれば、資本金1,000万円の小規模不動産特定共同事業として登録制で参入できます。
最低投資額は小規模なら一人あたり原則100万円以下、クラウドファンディング案件は1口1万円〜と少額なものが多く、一般個人が参加できます(適格特例投資家限定事業を除く)。一方で流動性は低く運用期間が定められ、原則として中途換金・持分譲渡は制限されます。
課税は匿名組合型(クラウドファンディングの多く)が分配時に20.42%源泉徴収のある雑所得の総合課税、任意組合型が不動産所得等の総合課税です。不動産小口化商品(任意組合型)の持分譲渡益は不動産の譲渡として分離課税(長期20.315%/短期39.63%)になります。NISAはいずれも対象外です。
なお不特法の対象「不動産」は宅建業法上の宅地・建物を指し、事業者には宅建業免許が求められます。不特法で海外不動産を対象にできるかは制度上明確に定められておらず、実務上、不動産クラウドファンディングは国内不動産が中心です。「海外」をうたう不特法商品を見かけたときは対象がどの国のどの不動産かを個別に確認する必要があります。
一般の個人が実際に買えるのはどの器か
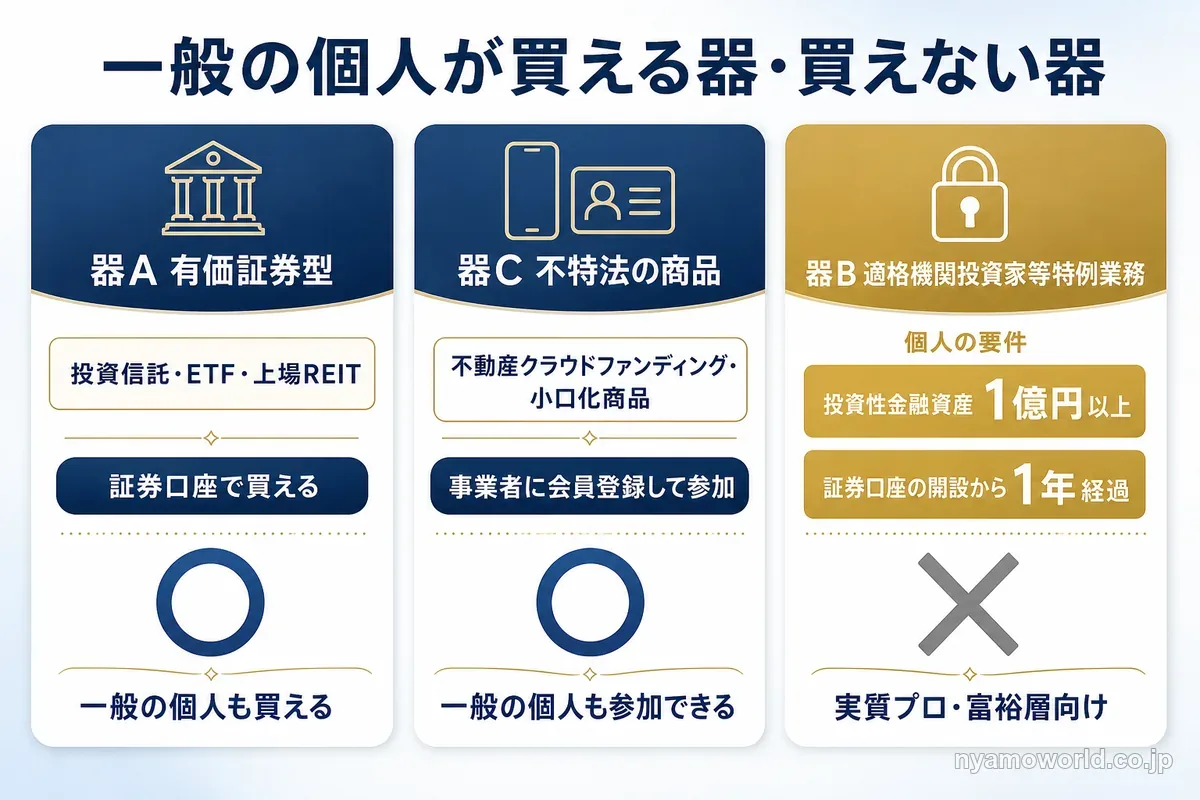
3つの器のうち一般個人が広く買えるのは器A(有価証券)と器C(不特法の一般投資家向けクラウドファンディング・小口化)です。器Bの一部である適格機関投資家等特例業務のファンドは、個人の場合は投資性金融資産1億円以上かつ証券口座開設から1年経過が要件で、実質的にプロ・富裕層限定です。一般個人が入れる器ではありません。
営業や広告で私募ファンドを勧められた経験がある方は、まず自分が対象になる器なのかどうかをこの線引きで確認できます。
証券口座で買える器・会員登録で買える器・資力や適格性が要る器
到達可能性で仕分けると次の3つに分かれます。
| 器 | 買える窓口 | 目安 |
|---|---|---|
| 器A(有価証券) | 証券会社の口座 | 誰でも。適格性の特別要件なし |
| 器C(不特法の一般向け クラウドファンディング・小口化) | 事業者への会員登録 | 誰でも。1万円〜など 少額から参加できる案件が多い |
| 器B(適格機関投資家等特例業務) | 特例業務を営むファンド運営者経由 | 個人は投資性金融資産 1億円以上+証券口座開設1年経過が要件 |
証券口座を持っているか事業者に会員登録できるかで手が届く器と、そもそも要件を満たさなければ対象にならない器がはっきり分かれます。
「適格機関投資家等特例業務」は一般個人向けではない
適格機関投資家等特例業務は本来なら登録が必要な自己募集・自己運用を届出だけで行える特例です。この特例に出資できるのは少なくとも1名の適格機関投資家に加え、適格機関投資家以外の出資者が49名以下で、かつその49名以下の枠に入れる者が法令上限定列挙された者に限られます。個人の場合の主な要件は投資性金融資産(有価証券・デリバティブ取引に係る権利等)が1億円以上あり、かつ証券口座を開設してから1年が経過していることです。
適格機関投資家等特例業務のファンドは実質的にプロ・富裕層向けであり、一般の個人投資家の大多数が入れる器ではありません。この範囲外の者に勧誘するには第二種金融商品取引業・投資運用業の登録が必要です。登録なしの勧誘は無登録金融商品取引業に該当します。
勧められた商品がどの器に属し、自分がその要件を満たす立場なのかを確認することが地雷を避ける最初の一歩になります。
器で決定的に変わる投資家保護と、運営会社が破綻したとき
証券会社に預けた資産は分別管理と投資者保護基金の二重で守られています。ただしこの二重目にあたる投資者保護基金(一般顧客一人あたり上限1,000万円)が効くのは器A(有価証券)だけです。器B・C(組合型)は投資者保護基金の対象外になります。
組合型は分別管理が業者の義務として存在していても破綻したときの公的な補償の受け皿がありません。これが器による最大の分岐点の一つです。対象外だからといってただちに危険というわけではありませんがこの前提を理解したうえで選ぶ必要があります。
なお為替変動・不動産市況の変化・元本割れといった市場そのもののリスクは、どの器を選んでも器を問わず残ります。この市場リスクについては海外不動産投資のデメリットを整理した記事で詳しく取り上げています。
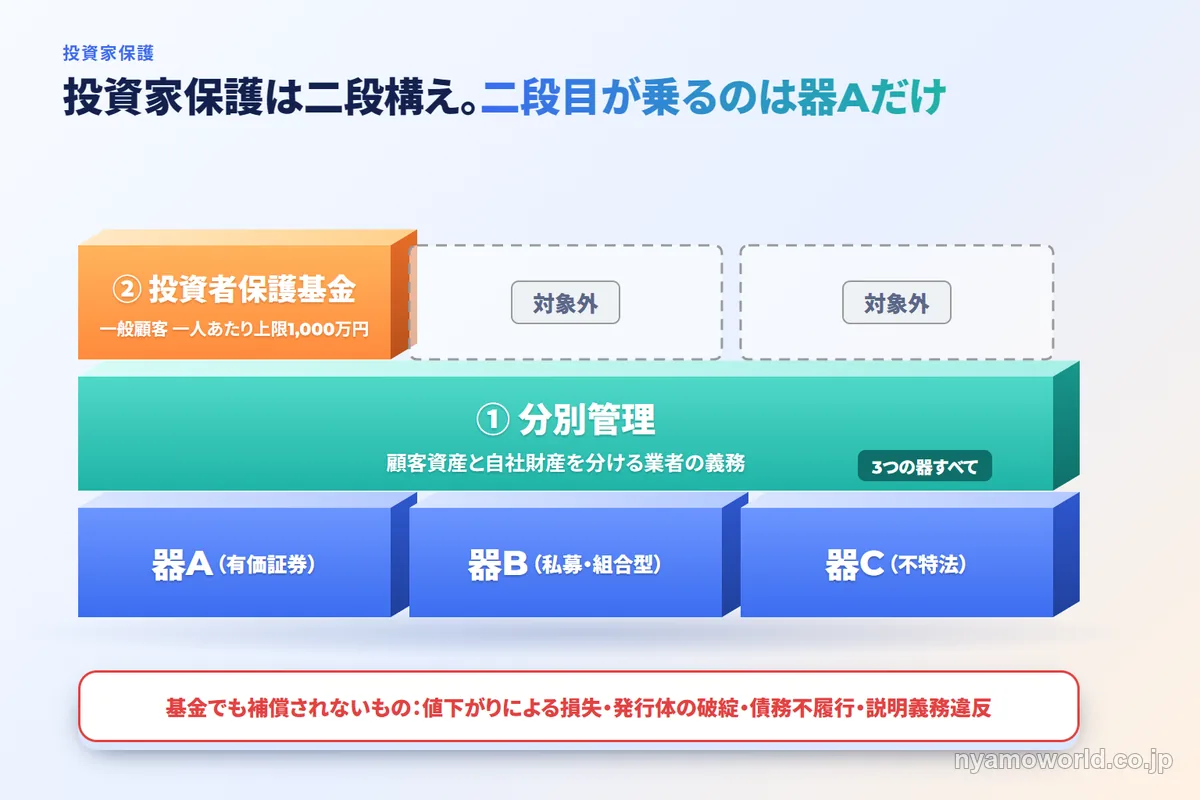
分別管理と投資者保護基金の二重構造(器Aが乗る枠組み)
証券会社は顧客から預かった資産と自社の財産を厳格に分離する分別管理の義務を負っています。
分別管理が不履行となり資産を円滑に返還できない場合には投資者保護基金が返還できない資産を公告日の時価で換算し、顧客一人あたり上限1,000万円まで補償します。保護の対象はプロの投資者を除く一般の顧客です。値下がりによる損失や発行体の破綻・債務不履行・説明義務違反等は、この補償の対象になりません。
値下がりそのものは補償されないとはいえ、破綻時の受け皿がある点は有価証券型(器A)ならではの強みです。
組合型(私募・不特法)は投資者保護基金の対象外
信託受益権・組合契約・匿名組合契約・有限責任組合契約は第二種金融商品取引業に該当する取引として投資者保護基金の補償対象から外れています。私募ファンド(器B)と不動産クラウドファンディング・小口化商品(器C)のいずれもこの対象外に含まれます。
器Cの不動産クラウドファンディングには、優先劣後構造という実務上の設計が使われることがあります。事業者が劣後出資として一定割合を負担し、損失をまず劣後分から充当することで投資家(優先出資)の元本毀損リスクを一定範囲で緩和するものです。ただしこれは法令上の一律義務ではなく、劣後の割合は案件ごとの契約設計によって異なります。優先劣後構造があるから安全と早合点せず実際の割合を確認する姿勢が必要です。
器で変わる課税とNISAの可否
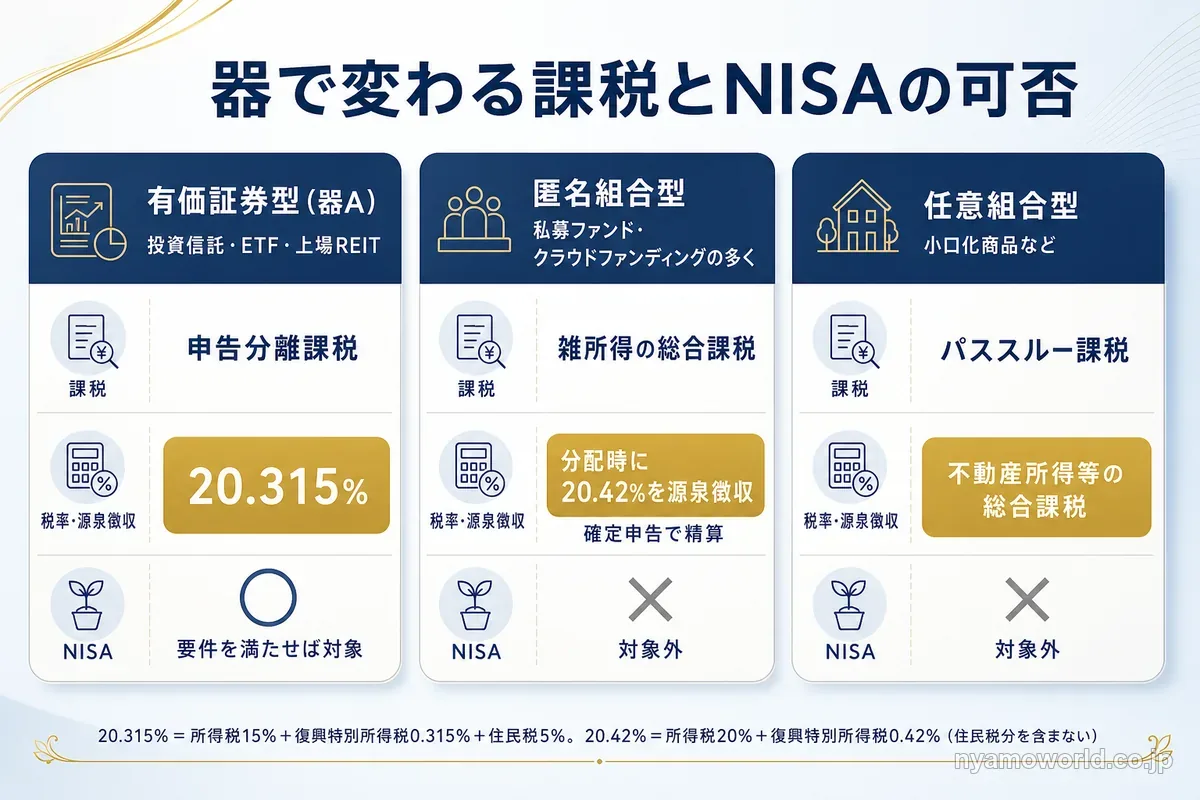
器Aの有価証券は分配・譲渡ともに20.315%の申告分離課税で、要件を満たせばNISAの対象になります。器B・Cの組合型は契約の種類次第で課税の扱いが変わります。匿名組合型は分配が雑所得の総合課税として20.42%の源泉徴収を受け、任意組合型はパススルーで不動産所得等の総合課税を受けます。組合型・不特法の商品はいずれもNISA対象外です。同じ海外不動産ファンドでも手取りを左右する税の扱いが器で別物になります。
有価証券型は20.315%の申告分離・要件を満たせばNISA対象
海外REIT・投資信託・ETFの分配金・譲渡益・償還益はいずれも20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の申告分離課税です。復興特別所得税は令和19年(2037年)12月31日までの時限措置として上乗せされています。REITの分配金は配当控除の対象外ですが外国で源泉徴収された分は外国税額控除の対象になりえます。
要件を満たす公募株式投信・上場REIT・ETFはNISAの成長投資枠の対象で、つみたて投資枠は金融庁の基準を満たす投信・ETFが対象です。信託期間20年未満・毎月分配型・高レバレッジ型の商品と公社債投信・私募投信は対象外なので、NISA口座で買う前に商品分類を確認しておく必要があります。
組合型は匿名組合=雑所得・源泉、任意組合=パススルー
匿名組合型の私募ファンド・不動産クラウドファンディングは分配が原則として雑所得の総合課税になります。分配時に20.42%(所得税20%+復興特別所得税0.42%。住民税分は含まれません)の源泉徴収を受けます。この源泉徴収分は確定申告を通じて最終的な税額と精算します。
任意組合型はパススルー課税で、組合事業の損益を出資持分割合に応じて各組合員に帰属させ事業内容に応じた所得区分(不動産賃貸なら不動産所得等)で総合課税されます。いずれの組合型もNISAの対象にはなりません。
地雷を避けるために契約前に確認したいポイント
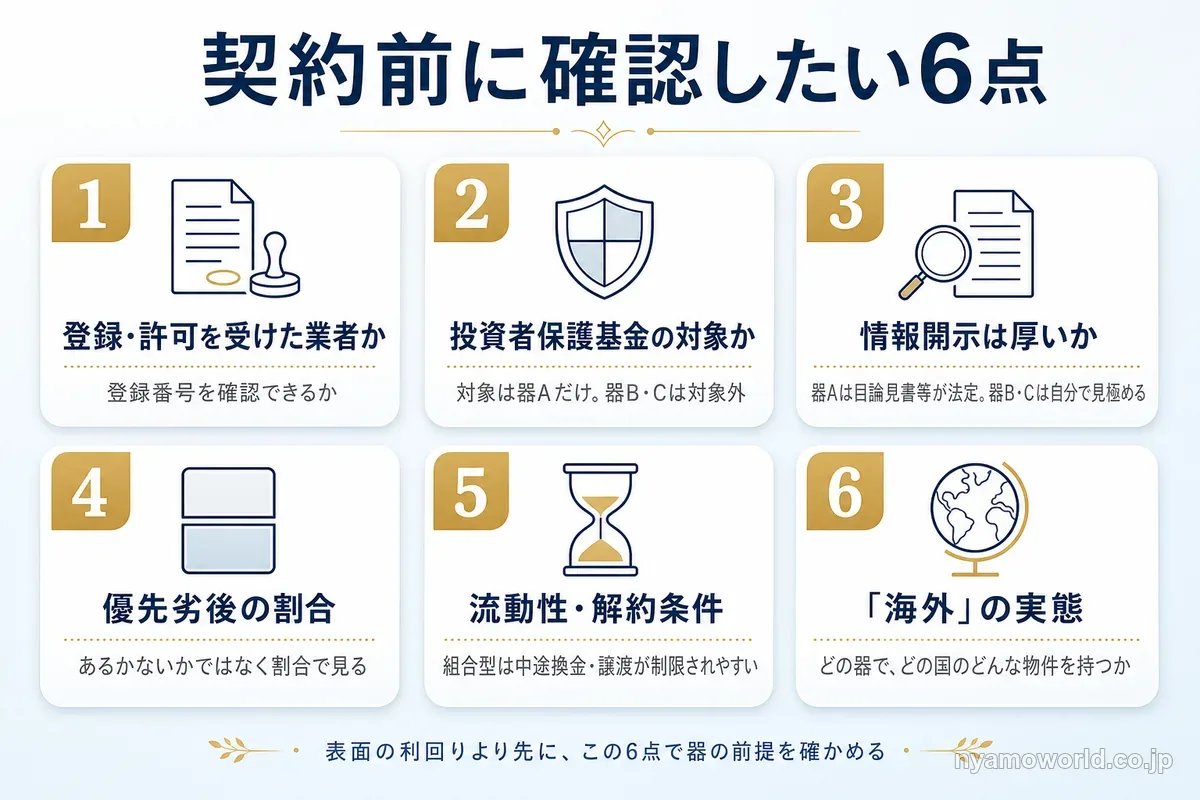
器の枠組みが分かれば契約前に確認すべき点は絞り込めます。確認したいのは次の6点です。
- 業者が登録・許可を受けているか(登録番号を確認できるか)
- その器は投資者保護基金の対象か
- 情報開示は目論見書並みに厚いか。それとも自分で運用者の信用を見極める必要があるか
- 優先劣後構造がある場合は劣後の割合はどれくらいか
- 流動性・解約条件はどうなっているか
- 「海外」とうたう商品が実際にどの器でどう海外物件を保有しているか
表面の利回りの高さより先にこの6点で器の前提を確認しておくことが欠かせません。
登録業者か・投資者保護基金の対象か・情報開示は厚いか
登録・許可の種類は器ごとに異なります。器Aは第一種金融商品取引業者で、器Bは第二種金融商品取引業・投資運用業(適格機関投資家等特例業務は届出)です。器Cは不動産特定共同事業の許可・登録事業者(宅地建物取引業免許が前提)です。まず登録番号を確認できるかどうかが正規業者かどうかを見極める入口になります。
投資者保護基金は器Aだけが対象で、器B・Cは対象外です。この前提のうえで情報開示の厚さも器によって異なります。公募である器Aには目論見書等のディスクロージャーが法定されています。一方で私募・組合型の器B・Cは開示の枠組みが薄く、運用者の信用や実績を自分で見極める負担が大きくなります。
優先劣後の割合・流動性・「海外」の実態
優先劣後構造はあるかないかではなく割合で見る必要があります。事業者が劣後出資として負担する割合は案件ごとの契約設計によって決まり公式に一律の基準は存在しません。
流動性・解約条件も器B・Cの組合型では中途換金・譲渡が制限される設計が一般的です。運用期間がどれくらいで途中で解約できるのか、できるとしてどんな条件が付くのかを事前に確認しておく必要があります。
「海外」とうたう商品については、不特法のクラウドファンディングで海外物件を扱えるかどうかは制度上明確でなく、実務は国内不動産が中心です。実際にどの器でどの国のどんな形態の物件を保有しているのかを商品ごとに確認する姿勢が欠かせません。
米国住宅用地を対象にするランドバンキング型ファンドはどの器か

ランドバンキングは未開発地を取得・整備して住宅建設業者へ供給する投資手法であって、それ自体は法的な器ではありません。日本の個人向けにファンド化する場合に乗る器は器A〜Cのいずれかで、対象地の権利形態・所在地・出資形態によって変わります。一律にどの器かを断定することはできません。
収益の生まれ方も賃料インカムに依存する海外REITやクラウドファンディングとは異なります。土地を取得して許認可を整備したうえで住宅建設業者へ段階的に供給することで、後払い残高へのプレミアム利息と土地の売却益から収益を得る値上がり益型の設計です。米国住宅用地を対象にした公募の外国投資信託の形をとる商品もあり、その場合は器Aに乗ります。
ランドバンキングは「器」ではなく「手法」
ランドバンキングとは将来の都市化や用途変更を見込んで未開発地を取得・保有し、区画整理や用途変更などで価値を高めてから売却して利益を狙う投資手法です。これは何に投資するかという話であって、それ自体が法的な器を決めるわけではありません。
日本の個人向けにファンド化する場合に乗りうる器は、投資信託(器A・海外の未開発地を対象にする国内公募投信もこの形をとります)・集団投資スキーム持分(器B・組合型)・不特法(器C・ただし未開発地や海外物件を対象にできるかは制度上明確でない)のいずれかです。実際の商品がどの法的な器に乗っているかで規制・課税・保護が決まるため器を確認してから評価する必要があります。
賃料に依存しない「値上がり益型」という切り口
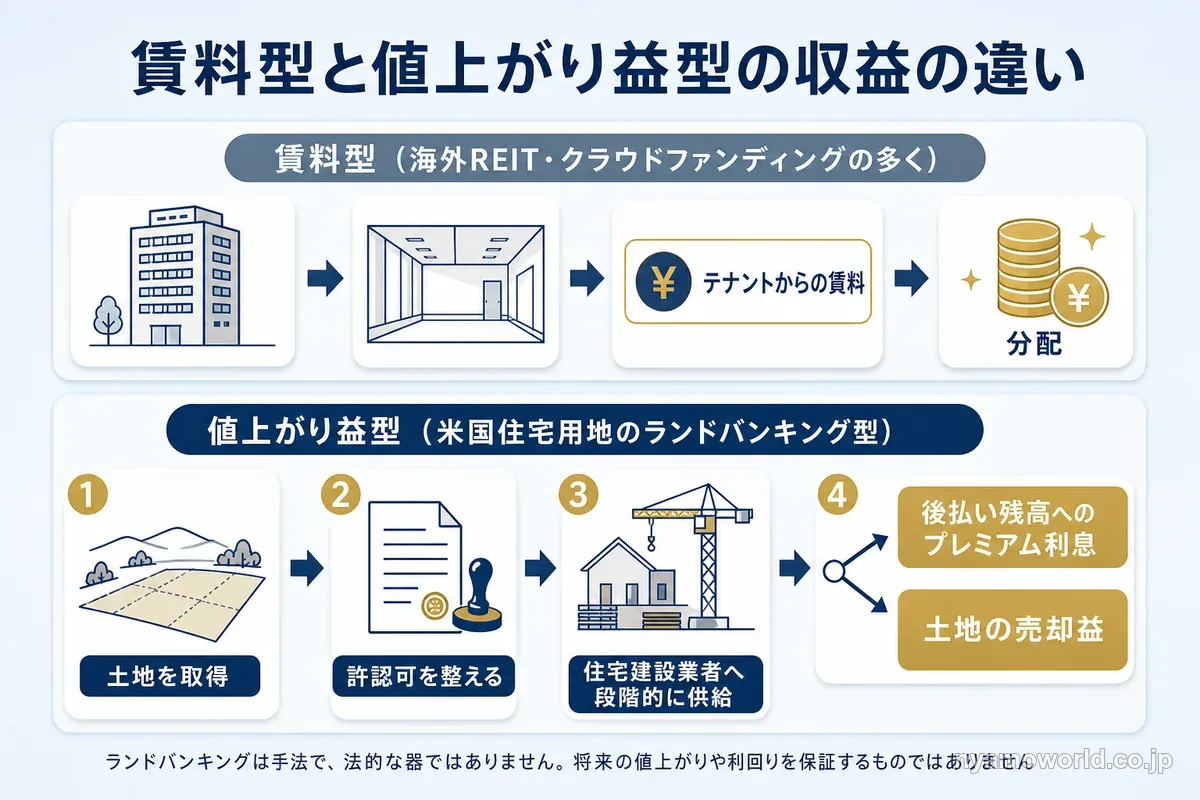
米国住宅用地を対象にしたランドバンキング型は土地を取得したあと許認可を整えて住宅建設業者へ段階的に供給していく流れで収益を生みます。供給の対価として後払いされる残高にプレミアム利息が付くインカム型の要素と土地そのものの売却益によるキャピタルゲイン型の要素が組み合わさっており、テナントからの賃料に依存する海外REITやクラウドファンディングとは収益の源泉そのものが異なります。
背景には米国の戸建住宅における構造的な供給不足(2024年末時点で約370万戸)や初めてのマイホームを持つ平均年齢が36歳で毎年400万人以上が新たに戸建購入層に加わっているといった市場環境があります。こうした数字を公的統計で検証した内容は米国不動産投資は本当に有望かで確認できます。
より詳しい米国住宅市場の背景は現物を含む海外不動産投資の手法選びの記事で扱っています。
こうした値上がり益型の商品を具体的にどう評価すればよいかは米国住宅用地を対象にした公募ファンドの仕組みや評判を取り上げた記事で確認できます。
海外不動産ファンドが向いている人・向かない人
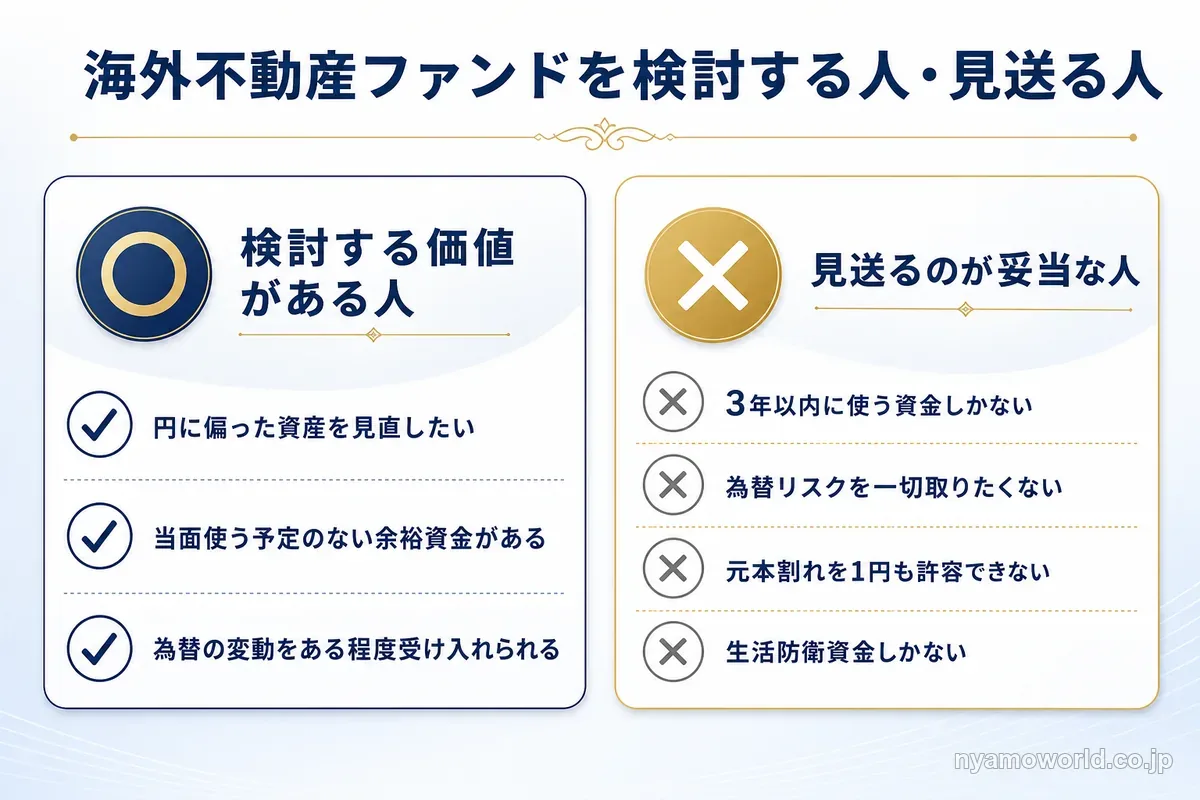
海外不動産ファンドが向くかどうかは、資金の性質とリスクへの向き合い方で分かれます。当面使う予定のない余裕資金があり器を選べば現実的な選択肢になる人もいれば、資金の使い道や許容できるリスクの範囲から器を問わず見送るのが妥当な人もいます。
検討する価値がある人
円偏重の資産構成を是正したい人・当面使う予定のない余裕資金がある人・為替変動をある程度受け入れられる人には前向きに検討する価値があります。器ごとの違いを理解したうえで自分の資金の性質や許容できるリスクに合う器を選べる状態になっていれば、判断の土台は整っています。
見送るのが妥当な人
次のいずれかに当てはまる場合は器を問わず見送るのが妥当な判断です。
- 3年以内に使う予定の資金しかない人
- 為替リスクを一切取りたくない人
- 元本割れを1円も許容できない人
- 生活防衛資金しかない人
無理に海外資産を組み込む必要はありません。目的・期間・リスクで主要な資産運用の手段を比較した記事も参考に国内・円資産の範囲で資産形成を続けるという判断も妥当です。現物・ファンド型を問わず海外不動産投資に共通して残るリスクは海外不動産投資のデメリットを整理した記事で詳しく整理しています。
見送る条件に当てはまらず、余裕資金で為替変動も受け入れられる方でも、個別の商品が自分の資金と期間に合うかは記事だけでは確かめきれません。米国の住宅用地を対象にした公募の外国投資信託(器A)について、換金できる時期や費用・米国市場と開発現場の今の状況を確かめたい方は、Walton Global株式会社の無料セミナーで専門家に直接聞けます。2026年10月15日時点で申し込める回はオンライン(Zoom)開催の各回60分で、公式サイトには「無理な勧誘はありません」と書かれています。換金できる時期や費用を自分の資金で確かめたい人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産ファンドに関するFAQ
- 海外不動産ファンドはいくらから始められますか?
-
器によって大きく異なります。有価証券型(投資信託・ETF・上場REIT)は証券口座があれば少額から購入でき、不動産クラウドファンディングも少額の案件が中心です。一方で私募ファンドの多くは最低出資額が高く、そもそも証券口座の条件を満たすプロ・富裕層でなければ検討の対象になりません。
- 海外不動産ファンドはNISAで買えますか?
-
器によって対象・対象外が分かれます。要件を満たす投資信託・上場REIT・ETFといった有価証券型はNISA成長投資枠の対象になりえます。私募ファンドや不動産クラウドファンディング・小口化商品といった組合型はいずれもNISA対象外です。同じ海外不動産ファンドでも器を確認しないと枠で買えるかどうかを見誤ります。
- 為替リスクはファンド経由でも残りますか?
-
残ります。どの器を選んでも投資対象が海外不動産である以上、為替変動の影響そのものは避けられません。この点は器を問わず共通して残るリスクです。
- 途中で解約・現金化はできますか?
-
器によって異なります。有価証券型は取引所での売買や毎営業日の解約で比較的換金しやすくなっています。一方で私募ファンドや不動産クラウドファンディング・小口化商品といった組合型は運用期間中の中途換金・持分譲渡が制限される設計が一般的です。
- ファンド型は手数料で旨味が薄れませんか?
-
器・商品によります。有価証券型は購入時手数料や運用にかかる費用が発生します。組合型・不特法の商品にも運用管理費用等がかかります。表面の利回りだけでなく手数料を差し引いた実質的な条件を器ごとに確認する姿勢が欠かせません。
- 証券会社や業者が破綻したらお金は戻りますか?
-
器によって異なります。有価証券型は証券会社に分別管理の義務があり、分別管理が守られず資産を返せない場合は投資者保護基金が一般の顧客一人あたり1,000万円まで補償します。値下がりによる損失は補償の対象外です。私募ファンドや不動産クラウドファンディングなどの組合型は投資者保護基金の対象外です。
- 勧められた私募ファンドに一般の個人でも出資できますか?
-
適格機関投資家等特例業務のファンドの場合、個人が出資するための主な要件は投資性金融資産が1億円以上あり、かつ証券口座を開設してから1年が経過していることです。この範囲外の個人に勧誘するには第二種金融商品取引業・投資運用業の登録が必要で、登録なしの勧誘は無登録の金融商品取引業に当たります。
- 海外の物件を扱う不動産クラウドファンディングはありますか?
-
不動産特定共同事業法で海外不動産を対象にできるかは制度上明確に定められておらず、実務上は国内不動産が中心です。海外をうたう商品を見かけたときは、どの器に当たり、どの国のどんな不動産を保有しているかを商品ごとに確認してください。
- 外国籍の投資信託を日本で買っても大丈夫ですか?
-
外国投資信託を国内で販売するには、あらかじめ金融庁への届出が必要です。一般に販売するには日本証券業協会の選別基準(純資産額1億円以上・資産の保管を銀行等に委託・国内代理人の設置など)も満たす必要があり、公募であれば目論見書が交付されます。そのうえで、制度や監督は設定された国の法律に従う点を理解しておくことが大切です。
- 業者が正規に登録されているかはどこで確かめられますか?
-
金融庁の免許・許可・登録等を受けている事業者一覧で、金融商品取引業者や金融商品仲介業者の登録を確かめられます。不動産クラウドファンディングの事業者は、不動産特定共同事業の許可・登録を受けているかを確認してください。
まとめ
海外不動産ファンドはひとつの制度ではありません。何に投資するかではなく、どんな権利・契約でお金を出すかという法的な器によって買える人・流動性・課税・投資家保護がまるごと変わります。
器は大きく3つです。証券会社で買える有価証券型は少額から始めやすく現金化もしやすいうえ、投資者保護基金の枠組みにも乗ります。私募ファンドは実質的にプロ・富裕層向けで、一般の個人が入れる器ではありません。不動産クラウドファンディングは少額から参加しやすい一方で運用期間中の解約は制限され、投資者保護基金の対象外です。
為替変動や元本割れといった市場そのもののリスクは、どの器を選んでも残ります。だからこそ勧められた商品がどの器に属し、自分がその要件を満たす立場なのかを契約前に確認することが欠かせません。
円偏重の資産構成を見直したく当面使う予定のない余裕資金があり、為替変動をある程度受け入れられるなら器を選べば現実的な選択肢になります。器Aが候補に残ったなら、自分の資金と期間に合うかを専門家に確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。