ランドバンキングという言葉は知っていても実際にどんな仕組みで利益が生まれるのか・原野商法のような話と何が違うのかは判断しにくいところです。土地投資の手法そのものの中身とリスクを正直に見ていきましょう。
先に答えを書くと、ランドバンキングは未開発の土地を持ち、開発事業者へ売れたときの値上がり益で回収する土地投資の手法です。手法そのものは詐欺ではなく、まともな案件かどうかは開発需要の根拠や買い手が実在するかで分かれます。ただしいつ・いくらで売れるかは読めず、途中で換金しにくい点はどの案件にも共通します。
土地の値上がりを待つ仕組みを、開発の現場の話から先に聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ランドバンキングとは|未開発地を仕込んで値上がり益で回収する土地投資
ランドバンキングとは将来の都市化や開発需要を見込んで、まだ開発されていない土地(未開発地)を安く取得・保有し、価値が上がった段階で住宅建設会社や開発会社へ売却して利益を得る土地投資の手法です。
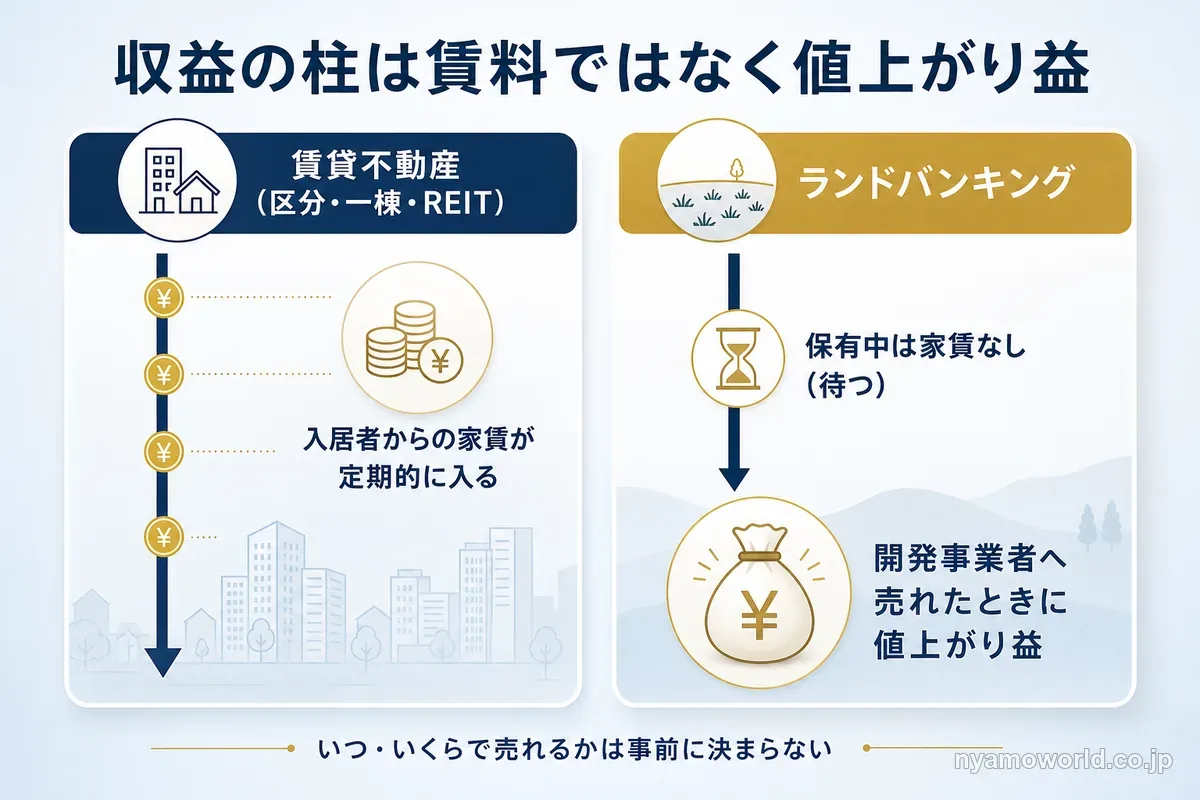
収益の柱は賃料ではなく土地そのものの値上がり益(キャピタルゲイン)です。マンションやアパートのように入居者から家賃を受け取る仕組みとは、そもそも収益の生まれ方が異なります。
なおランドバンキングは何に投資するかという手法の名前です。実際に個人がファンドという形で持つときにどんな法的な器(投資信託なのか・組合型のファンドなのか)に乗るかは別の話です。器によって規制・課税・投資家保護の仕組みが変わってくるため、そのあたりの整理は3つの器の違いと課税を扱った記事に譲ります。ここではランドバンキングという手法そのものの中身に絞って見ていきます。
未開発地を安く取得して保有する(待つ投資)
ランドバンキングが対象にするのは、まだ都市化の波が及んでいない土地です。将来その土地に開発需要が及ぶことを見込んで先回りして安く取得し、実際に開発が及ぶタイミングまで持ち続けます。
すぐに売買を繰り返して差益を狙う投資ではなく価値が育つまで待つことが起点になる投資です。
値上がりしたら開発事業者へ売却して回収する
取得した土地はそのままでは利益になりません。開発できる状態まで整えたうえで住宅建設会社や開発会社へ売却して初めて現金化されます。
ポイントは買い手である開発事業者が実在して初めて利益が確定するという点です。土地の評価額が上がっていても買ってくれる相手が現れなければ、利益は絵に描いた餅のままです。
ランドバンキングの利益が生まれる仕組み
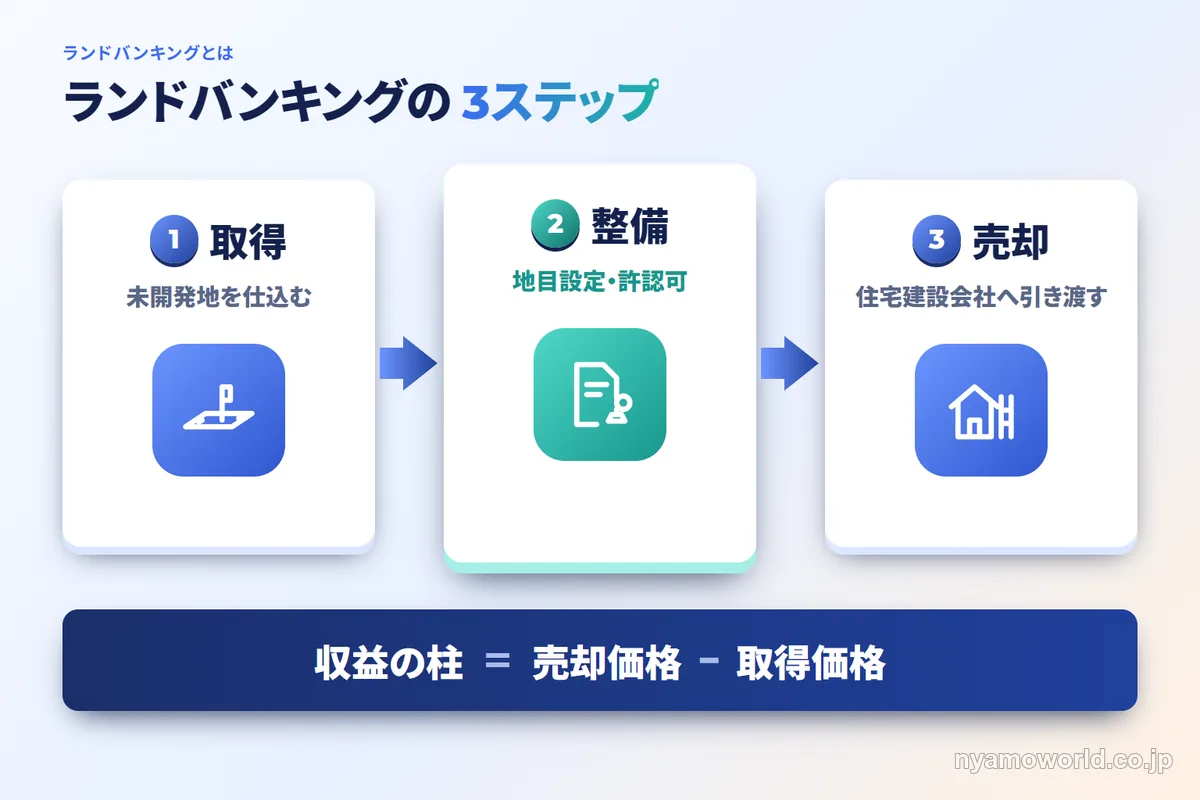
ランドバンキングの利益は土地を取得してから売却するまでの間に、いくつかの工程を経て積み上がっていきます。流れは大きく取得・整備・販売の3段階です。
取得前に開発需要を査定して仕込む
土地を買収する前に、人口や雇用の成長率・将来の住宅需要といった開発需要をけん引する要因を査定します。地理情報システム(GIS)を使って環境・行政・インフラ上の制約を確認します。第三者の専門機関によるデューデリジェンス(DD)を経たうえで将来の開発に適した土地を選定します。
当てずっぽうで土地を仕込んでいるわけではなく開発需要が及びそうなエリアを事前に絞り込む工程が入っています。
許認可を整えて「即時開発できる土地」に仕上げる
土地を取得したあとは住宅建設会社や開発会社を引き付けるために必要な地目設定や許認可の取得を進めます。これによって未開発地はすぐに開発に着手できる土地へと引き上げられます。
この引き上げこそが値上がり(付加価値)の源泉です。同じ土地でも開発に必要な手続きが済んでいるかどうかで、買い手にとっての価値がまったく変わってきます。
なぜ個人の資金を集めて土地を持つのか
ここで素朴な疑問が浮かびます。儲かる話なら、なぜ機関投資家やデベロッパーが直接買わずにわざわざ個人の資金を小口で集めて土地を持つのでしょうか。
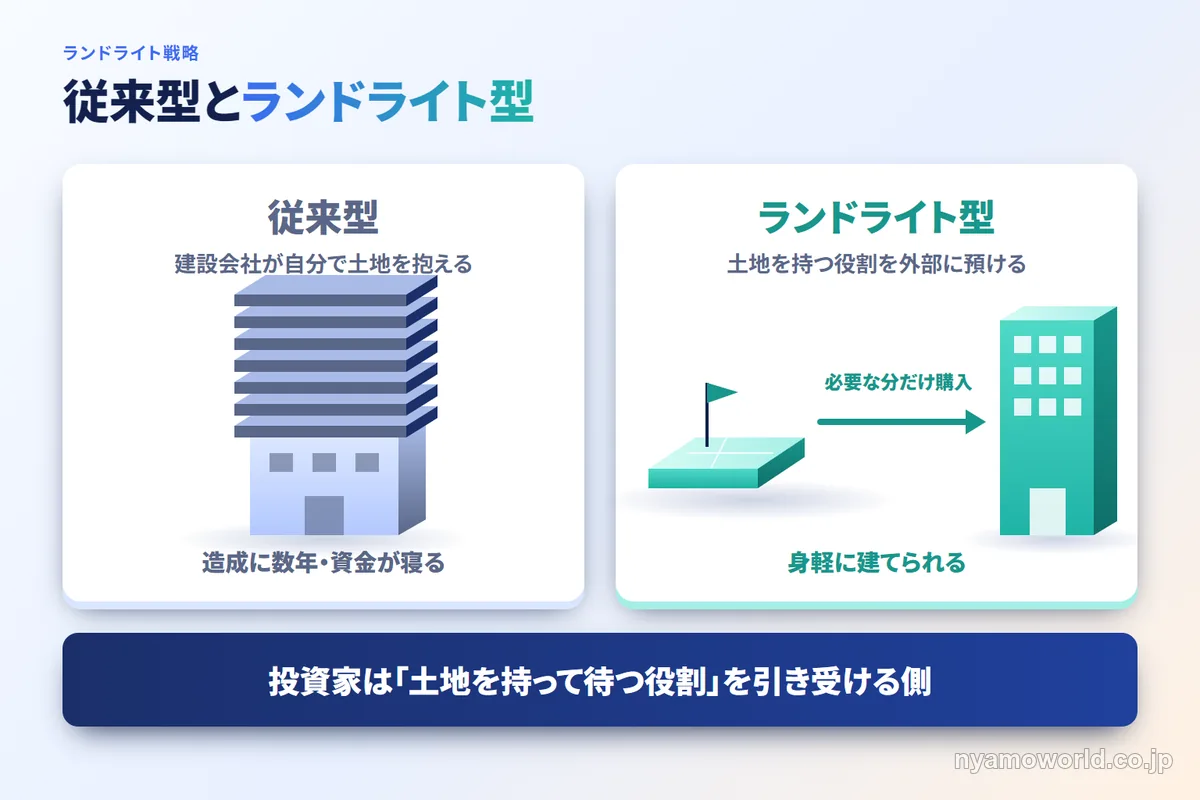
答えは住宅建設会社側の事情にあります。住宅建設会社にとって最も重要なのは長期・安定的に宅地を確保し続けることです。ただし宅地の造成には数年単位の時間がかかります。土地を大量に現金で抱え込むと資金が長期間眠ってしまい、財務が重くなります。
そのため大手の住宅建設会社は土地を自社で現金購入せず、宅地確保の機能そのものを外部のパートナーに委ねる「ランドライト戦略」を採るようになっています。ランドバンキングはこの「必要な土地を、必要なときに、必要なだけ供給する」という土地保有機能を担います。その対価として利益を得る構造です。
つまりまっとうな案件には土地保有機能を外部化するという経済合理性がしっかり存在します。なぜ個人の資金を集めて土地を持つのかという問いへの答え方こそが、まともな案件と単に土地を売り抜けたいだけの悪質な案件を分ける最初の分かれ目になります。
普通の不動産投資(区分・一棟・REIT)との違い
区分マンションや一棟アパートといった現物の不動産投資・REIT(不動産投資信託)と、ランドバンキングは何が違うのでしょうか。収益が生まれる源泉がそもそも異なります。
| 現物 (区分・一棟) | REIT (J-REIT・海外REIT) | ランドバンキング | |
|---|---|---|---|
| 投資対象 | 稼働中の建物 | 稼働中の建物 (多数の投資家の資金でまとめて保有) | 未開発地 |
| 収益の柱 | 賃料インカム+売却益 | 賃料の分配 | 値上がり益 (キャピタルゲイン) |
| 流動性 | 低い | 高い (取引所で売買可能) | 低い |
区分・一棟は入居者からの家賃収入が柱で、REITも稼働中の不動産から得られる賃料を投資家に分配する仕組みです。一方ランドバンキングが対象にするのは稼働前の未開発地であり、賃料という概念そのものが存在しません。
収益の柱は賃料ではなく値上がり益
土地は保有しているだけでは賃料のような定期収入を生みません。ランドバンキングの収益はあくまで売却時の値上がり益が柱です。
どちらが上ではなく、ポートフォリオ内の役割が違う
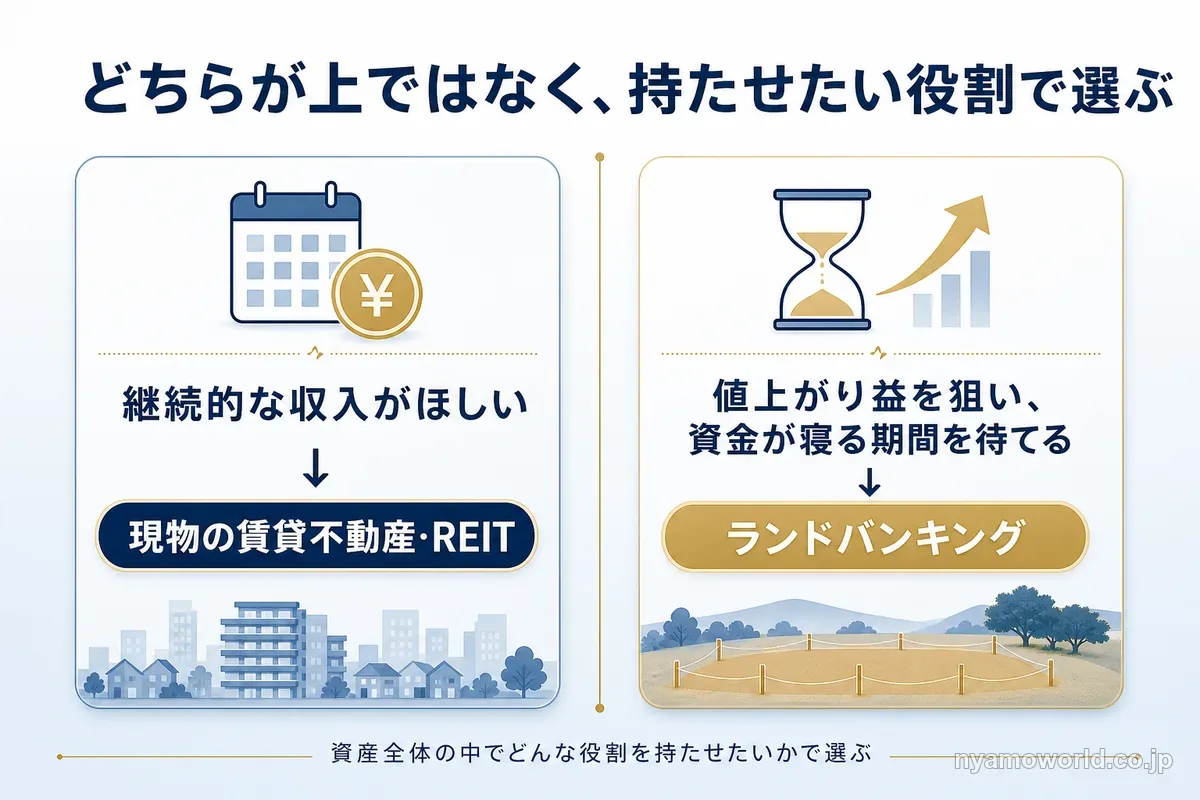
賃料という形で継続的な収入を得たいなら現物の賃貸不動産やREITが向いています。値上がり益を狙い資金が寝る期間を待てるなら、ランドバンキングが選択肢に入ってきます。
どちらが優れているという話ではなく資産全体の中でどんな役割を持たせたいかによって選ぶべき手法が変わってくるということです。投資手法そのものの比較や選び方は4つの投資手法を横並びで整理した記事に譲ります。
ランドバンキングが成立する市場の前提|なぜ米国の住宅用地か
ランドバンキングは取得した土地に実際に開発需要が及んで初めて成立する手法です。裏を返せば開発需要が及ぶ見込みの薄いエリアでは、この手法は機能しません。
米国の住宅用地でこの手法が語られることが多いのは、構造的な住宅供給不足と住宅建設会社が土地保有を外部化する動きの広がりという2つの市場環境が重なっているためです。これらはあくまで過去から現在にかけての市場環境の説明であり、将来の値上がりや利回りを保証するものではありません。
人口増と構造的な住宅供給不足
米国の住宅市場を取り巻く数字を見ていきましょう。需要・供給・価格を公的統計で広く検証した内容は米国不動産投資は本当に有望かにまとめています。
- 米国の総人口は約3.4億人で、このうちZ世代とミレニアル世代だけで1億4,000万人を超えています(2024年時点)
- 「初めてのマイホーム」を持つ平均年齢は36歳とされ、毎年400万人以上がこの戸建て購入層に新たに加わっています
- 米国の戸建て住宅は構造的な供給不足が続いており、その規模は約370万戸に上ります(Freddie Mac、2024年末時点)
購入層が毎年一定のペースで増え続ける一方で供給が追いついていない状態が続いています。需要が供給を上回る環境が続くと見込まれる背景です。
土地を買う開発事業者(出口)が実在する
ランドバンキングが成立するもう一つの前提は取得した土地を実際に買ってくれる開発事業者が存在することです。
- 公式サイトの記載では、2026年9月時点で全米上位20社のホームビルダーのうち15社(75%)と取引実績があります
- トップ2社(D.R. Horton・Lennar)は米国の新築一戸建ての約25%を手がける規模で、いずれも主要な取引先です
- 大和ハウス・積水ハウス・住友林業といった日系大手3社も、合算で2024年度に米国で3万戸を超える住宅を販売しています
- 上場している住宅建設会社が新築住宅販売に占めるシェアは2001年の23%から2025年末には46%まで拡大しています。土地の保有を外部に委ねるランドライト戦略を採るのは、この大手上場勢です
前のセクションで見た「ランドライト戦略」が業界全体で広がっているからこそ、土地を仕入れて供給する側の出口(買い手)が実在します。開発需要とその受け皿となる買い手の両方がそろって初めてランドバンキングという手法が機能します。
ランドバンキングのリスク
ここまで見てきた仕組みには当然その裏側にリスクがあります。ランドバンキングを検討するうえで最も大きな論点は時間軸の読めなさと流動性の低さの2つです。加えて出口となる買い手への依存・為替・元本を下回る可能性も正確に理解しておく必要があります。
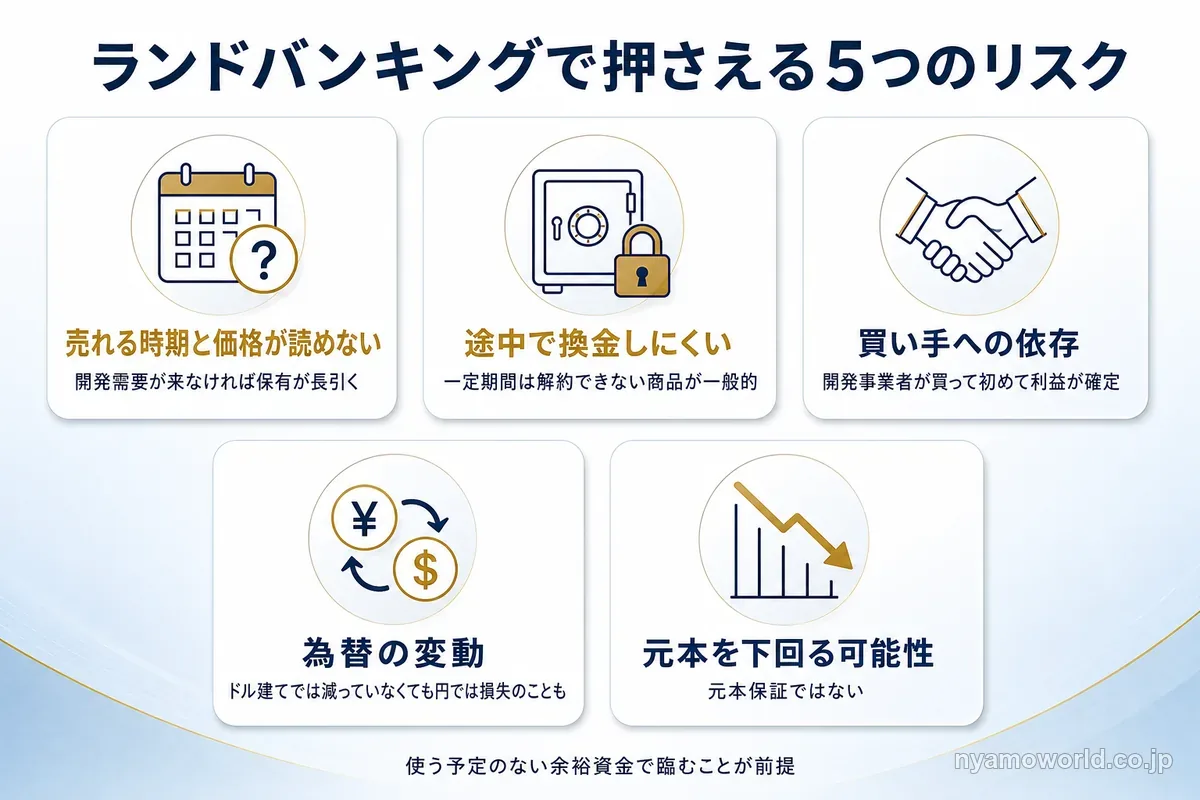
いつ・いくらで売れるか読めない
ランドバンキングは都市化や開発需要が実際にその土地へ及ぶまで待つ手法です。そのため売却の時期も価格も事前に確定することができません。
買い手である開発事業者が現れて初めて利益が確定する仕組みである以上、開発需要が想定どおりに来なければ、保有期間はそのぶん長期化します。また土地や新規開発物件は評価そのものが主観的になりやすく、表示されている評価額がそのまま売れる価格になるとは限りません。
途中で換金しにくい
ランドバンキングの対象は実物の土地であり株式や投資信託のように市場でいつでも売買できるものではありません。流動性の低さはランドバンキング型の商品を検討するうえで特に大きな論点といえます。
一定期間は解約できない設計になっている商品が一般的です(実際の期間や条件は商品によって異なります)。使う予定のない余裕資金で臨むことが、この手法に取り組むうえでの前提になります。
為替と元本割れの可能性
米国の土地を対象にする以上、運用は米ドルベースになります。円で投資しても実際にはドルに転換されるのが一般的です。為替ヘッジが付いていなければ円換算のリターンは為替の動き次第で増減します。米ドル建てでは元本を割っていなくても円換算では損失になることもあります。
そもそもランドバンキングは元本保証型の商品ではありません。土地の評価下落・市況・為替の変動によって投資した元本を下回る可能性があります。目標として示される数値がある場合もそれはあくまで目標値であり、将来の運用成果を保証するものではないという前提で捉える必要があります。現物やファンド型を問わず海外不動産投資全般に共通するリスクは、別の記事で整理しています。
ランドバンキングは詐欺なのか|手法そのものと悪質な事業者の切り分け
「ランドバンキング 詐欺」「原野商法」といった言葉とセットで検索されることも少なくありません。ここは中立に事実だけを見ていきます。
手法自体は合法・実在の投資構造
住宅建設会社が土地保有機能を外部に委ねる経済合理性があることは、ここまで見てきたとおりです。ランドバンキングはこの需要に応える合法かつ実在の投資構造であり、手法そのものが詐欺というわけではありません。
詐欺かどうかを分けるのは、手法の名前ではなく個別の事業者の中身です。開発の当てがない土地を高値で売り抜けるだけの事業者が存在すれば、それは手法の問題ではなくその事業者固有の問題ということになります。実際の手口と契約前に確かめる点はランドバンキングの詐欺の手口と確かめ方で詳しく書きました。
危ない案件を見分ける観点
表面の利回りの高さや「元本保証」といった言葉に引かれる前に、次の観点を確認しておきたいところです。
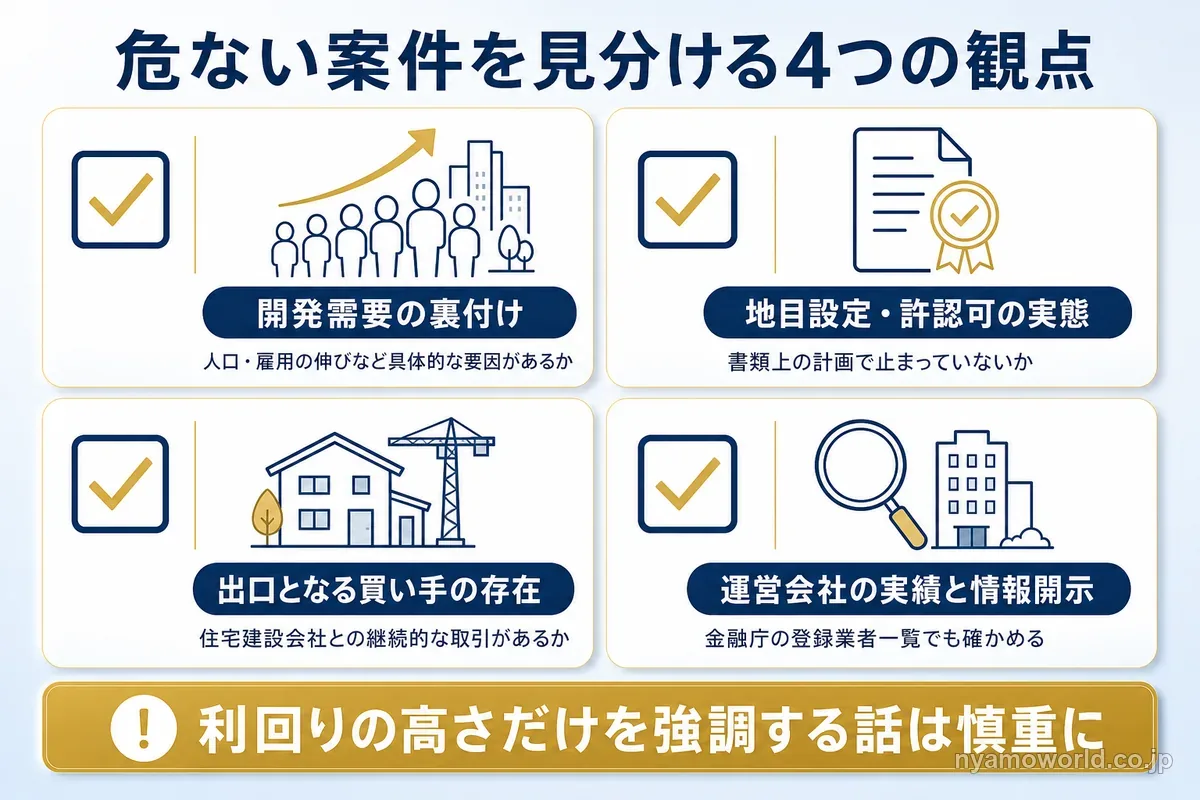
- 開発需要の根拠があるか(人口・雇用の伸びなど、需要をけん引する具体的な要因が示されているか)
- 地目設定・許認可の整備が実態を伴っているか(書類上の計画で止まっていないか)
- 出口となる買い手が現実に存在するか(住宅建設会社との継続的な取引実績があるか)
- 運営会社の実績と情報開示が確認できるか
この4つが確認できないまま利回りの高さだけを強調してくる話は、慎重に見る必要があります。逆に言えばこれらを一つずつ確認できる状態にあることが、まっとうな案件の条件です。
運営会社の確認では、日本で勧誘や販売をする会社が金融庁に登録されているかを金融庁の免許・許可・登録等を受けている事業者一覧で確かめられます。金融庁はこの一覧に載っていない金融商品取引業者との取引を行わないよう呼びかけています。
ランドバンキングが向いている人・向いていない人
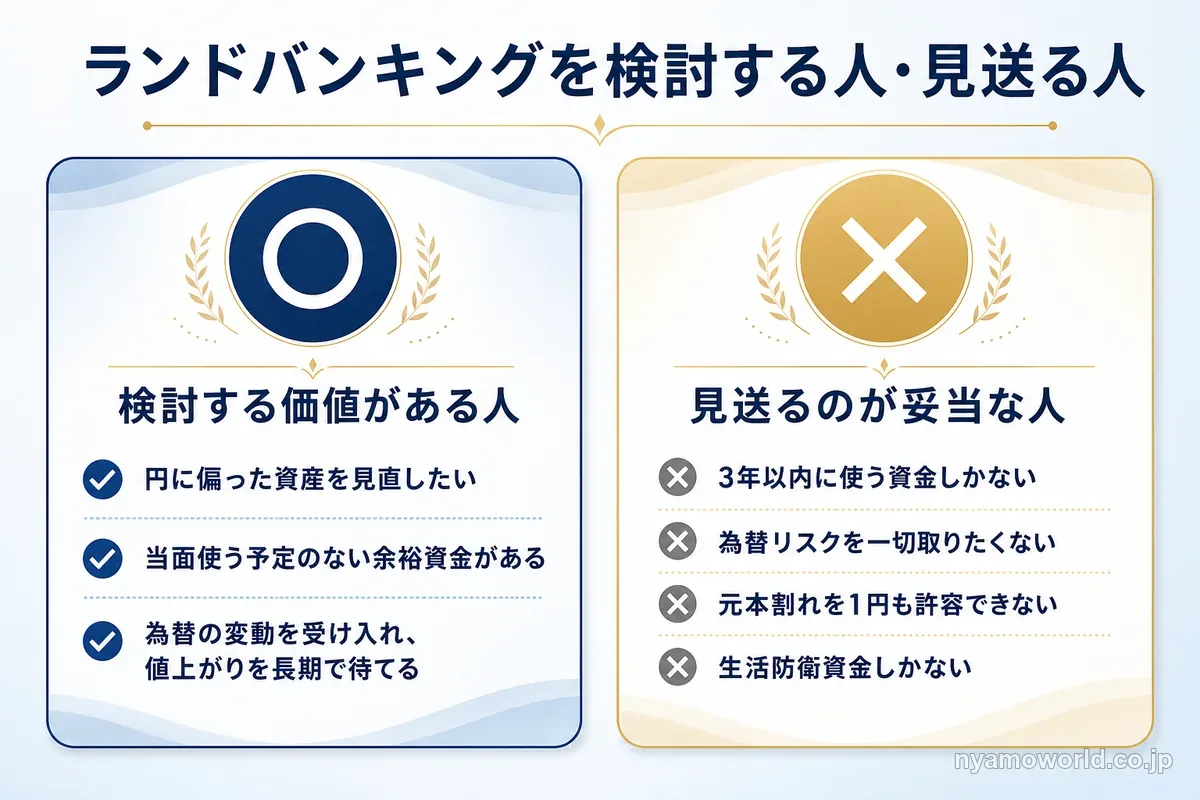
ここまでの仕組みとリスクを踏まえると自分が前向きに検討していい層なのか見送るのが妥当な層なのかが見えてきます。
検討する価値がある人
次の3つの条件がそろっている場合は前向きに検討する価値があります。
- 円偏重の資産構成を是正したいと考えている
- 当面使う予定のない余裕資金がある
- 為替の変動をある程度受け入れられ、値上がりを長期で待てる
値上がり益型・長期・低流動性というランドバンキングのクセを理解したうえで選べる状態にあるかどうかが、判断の分かれ目になります。
見送るのが妥当な人
一方で次に当てはまる人は手法を問わず見送るのが妥当です。
- 3年以内に使う予定の資金しか用意できない
- 為替リスクを一切取りたくない
- 元本割れを1円も許容できない
- 生活防衛資金しかなく余裕資金がまだ作れていない
無理に海外の資産を組み込む必要はなく国内・円資産中心で資産形成を進めるという判断も十分に理にかなっています。
実際に米国の住宅用地(開発前の土地)を対象にしたランドバンキング型の公募ファンドが、日本の証券会社を通じて円で買付できる形ですでに存在します。具体的な仕組みや評判は専用の記事にまとめています。
ただ危ない案件を見分ける4つの観点のうち、取得した土地にどこまで開発需要が及んでいるか、買い手の住宅建設会社とどう取引しているかは記事を読むだけでは確かめきれません。自分の資金と持てる期間に合うかもあわせて、専門家の説明を聞いてから判断するほうが迷いは少なくなります。
Walton Global株式会社の無料セミナーは、2026年10月15日時点で申し込める回がオンライン(Zoom)開催で各回60分です。米国市場や開発現場の最新の状況を専門家が説明すると公式サイトで案内されており、無理な勧誘はありませんとも書かれています。仕組みは分かっても現場の様子が見えない人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ランドバンキングに関するFAQ
- ランドバンキングとはどんな投資ですか?
-
将来の都市化や開発需要を見込んで未開発の土地を安く取得・保有し、価値が上がった段階で住宅建設会社などへ売却して利益を得る土地投資の手法です。家賃のような定期収入はなく収益の柱は売却時の値上がり益(キャピタルゲイン)です。
- ランドバンキングは詐欺や原野商法なのですか?
-
手法そのものは住宅建設会社が土地の長期保有を避ける流れの受け皿として実在する合法な投資構造で、詐欺というわけではありません。ただし開発の当てがない土地を高値で売り抜けるだけの悪質な事業者も存在するため開発需要の根拠や出口となる買い手が実在するかといった観点で個別に見極める必要があります。
- いくらくらいの資金から検討できますか?
-
必要な金額は取り扱う商品や会社によって異なります。この記事では手法そのものの仕組みを扱っているため、具体的な金額には触れていません。自分のケースに当てはめた最新の条件は、無料オンラインセミナーで確認できます。
- 途中で換金・解約はできますか?
-
実物の土地が対象で、株式や投資信託のように市場でいつでも売買できるものではありません。一定期間は解約できない設計になっている商品が一般的で実際の期間や条件は商品によって異なります。使う予定のない余裕資金で臨むことが前提になります。
- 「ランドバンク」と「ランドバンキング」は同じものですか?
-
別物です。ランドバンクは主に米国の自治体が空き地や差し押さえ物件を再生・活用する公的な仕組みを指す言葉で、本記事で扱う投資手法としてのランドバンキングとは意味が異なります。
- ランドバンキングの利益はいつ受け取れますか?
-
土地が値上がりし、住宅建設会社や開発会社へ売却できたときに値上がり益として確定します。売却の時期は事前に決まりません。商品によっては、住宅建設会社への土地供給に伴う後払い残高の金利収益を定期的な分配として受け取る仕組みを組み合わせているものもあります。
- なぜ米国の住宅用地が対象になることが多いのですか?
-
戸建て住宅の供給不足が長く続いていること(Freddie Macの推計で約370万戸・2024年末時点)と住宅建設会社が土地の保有を外部に委ねるランドライト戦略が広がっていることの2つが重なっているためです。これは過去から現在の市場環境の説明で、将来の値上がりを約束するものではありません。
- ランドバンキングで元本が減ることはありますか?
-
あります。土地の評価下落・市況・為替の変動によって、投資した元本を下回る可能性があります。目標として示される数値がある場合も、それはあくまで目標値で将来の運用成果を約束するものではありません。
- 勧誘してきた会社が正規の業者か確かめる方法はありますか?
-
金融庁の免許・許可・登録等を受けている事業者一覧で、社名・登録番号・所在地・電話番号が資料の表示と一致するかを確かめられます。アルファベットの社名は全角と半角の両方で検索します。判断に迷うときは金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)に相談できます。
まとめ
ランドバンキングは将来の都市化や開発需要を見込んで未開発の土地を安く取得・保有し、値上がりした段階で開発事業者へ売却して利益を得る土地投資の手法です。収益の柱は賃料ではなく値上がり益で保有中の定期収入は生まれません。
住宅建設会社が土地の長期保有を避ける流れの受け皿として実在する経済合理性があり手法そのものが詐欺というわけではありません。一方でいつ・いくらで売れるか読めない時間軸の不確実性と流動性の低さ・為替や元本を下回る可能性は正直に理解しておく必要があります。
円偏重の資産構成を見直したく当面使う予定のない余裕資金があり、値上がりを長期で待てる人には検討する価値がある手法です。3年以内に使う資金しかない、あるいは元本割れを許容できないなら、無理に組み込む必要はありません。長期で待てる余裕資金があるなら、自分のケースの最新の条件を専門家に確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。