投資信託を何本か持ってはいるものの、これで分散になっているのか自信が持てない。退職金や相続でまとまったお金が入り、一つにまとめず安全に置く方法を探している。共通しているのは、分けたほうがいいとは分かっていても何をどの割合で分けるかで止まっているという点です。
先に答えを書くと、分散は本数ではなく資産クラス・地域・通貨の軸で分けます。割合は目的・使う時期・許容できる下落幅の3つから自分で決め、多くの人に抜けている外貨・海外の軸を新しい資金で足していくのが進め方です。
円と国内の資産に偏っていると感じた方は、海外・外貨の軸を足す先の一例として米国の住宅用地という選択肢があります。円と国内に偏っていると感じたら、分散先の考え方を先に聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ここからは配分の考え方とその保ち方を順に見ていきます。
資産の分散で分ける5つの軸と優先順位
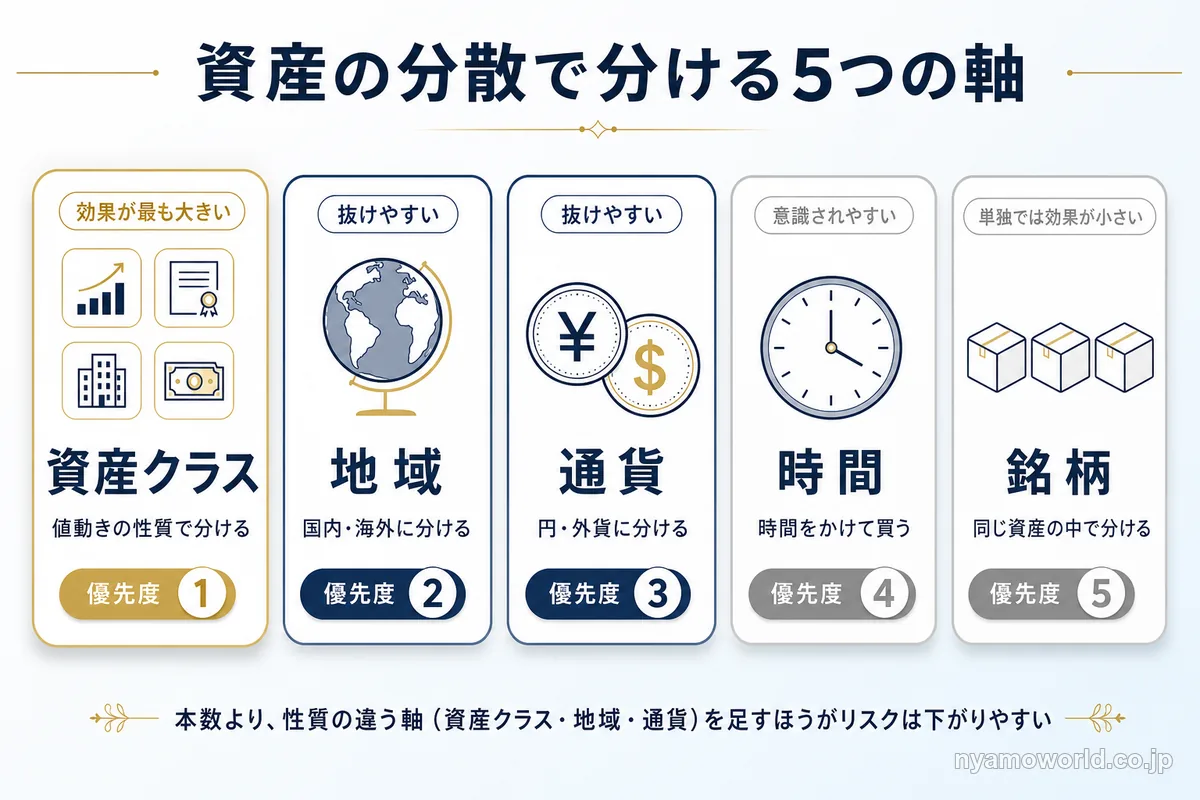
資産の分散とは値動きの方向が違うものに資金を配分し、全体の振れ幅を抑えることです。分けられる軸は資産・地域・通貨・時間・銘柄の5つですが、すべてを同じ重さで意識する必要はありません。
| 軸 | 内容 | 優先度の目安 |
|---|---|---|
| 資産クラス | 株・債券・不動産・現金など、 値動きの性質が違うものに分ける | 最も効果が大きい |
| 地域 | 国内・海外に分ける | 抜けやすく、効果も大きい |
| 通貨 | 円・外貨に分ける | 抜けやすく、効果も大きい |
| 時間 | 一度に投じず、時間をかけて買う | 意識されやすい |
| 銘柄 | 同じ資産クラスの中で 複数の銘柄・商品に分ける | 単独では効果が小さい |
同じ資産クラスの中で銘柄の数を増やすより、性質の違う軸(資産クラス・地域・通貨)を足すほうが全体のリスクは下がりやすくなります。
分散が効くのは値動きの方向が違うものを混ぜたとき
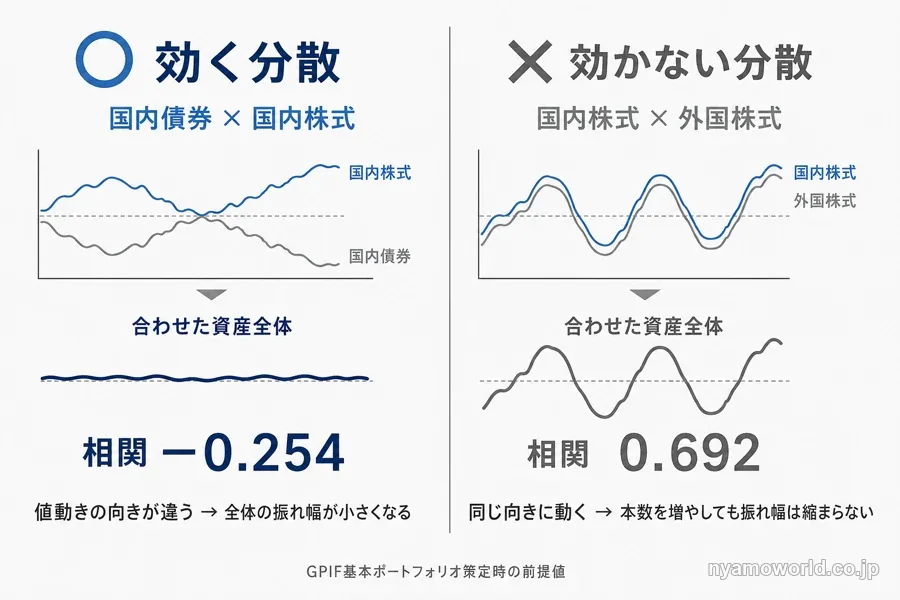
投資信託を複数持てば分散になるというわけではありません。分散が効くのは値動きの方向が違う資産を組み合わせたときです。
例えば国内債券と国内株式は相関係数−0.254(GPIF基本ポートフォリオ策定時の前提値)で、片方が下がるともう片方が支えやすい関係にあります。これに対して同じ性質の資産(株どうしなど)は同じ方向に動きやすく、本数を増やしても分散効果は上がりにくくなります。
分散で見るべきなのは本数ではなく、値動きの性質がどれだけ違うかです。
抜けやすいのは地域と通貨の軸
分けることを意識しやすいのは資産クラス(株と債券に分ける)と時間(時間をかけて買う)の軸です。逆に抜け落ちやすいのが地域(国内偏重)と通貨(円偏重)の2軸になります。
日本の家計は現金・預金と円・国内に大きく偏りがちで、多くの人にとって不足しているのは地域・通貨の軸に当たります。銘柄をこれ以上増やすより抜けている軸を足すほうが分散に効きます。
配分の割合は目的・使う時期・許容できる下落幅から自分で決める
配分の割合は「保守型は債券○%、積極型は株式○%」といった完成モデルの丸写しでは決まりません。次の3つから自分の割合を導きます。
- 目的(何のためのお金か)
- 使う時期(いつ使う予定か)
- 許容できる下落幅(どこまでの下落に耐えられるか)
年代や資金額はこの3つに反映される要素であって、年齢だけで割合が決まるわけではありません。年代別モデルをそのまま当てはめるのではなく自分の3つの答えから割合を組み立てる考え方が必要です。
年代ごとに3つの答えがどう変わるかは40代の資産運用・50代の資産運用・60代の資産運用の記事で扱っています。働き方によって使える制度や資金の性質が変わる点は、会社員の資産運用と経営者の資産運用の記事で扱っています。
配分を考える前提として、そもそもどの手段を対象にするかがまだ固まっていない場合は目的・期間・リスクで主要9手段を比較した記事で選ぶ側を整理しておくと、この先の割合の話がはっきりします。
値動きの幅の目安としてGPIF(年金積立金管理運用独立行政法人)が基本ポートフォリオ策定時に置いた前提値(GPIF「基本ポートフォリオの変更について(詳細)」・2025年4月1日適用)を見ておきます。
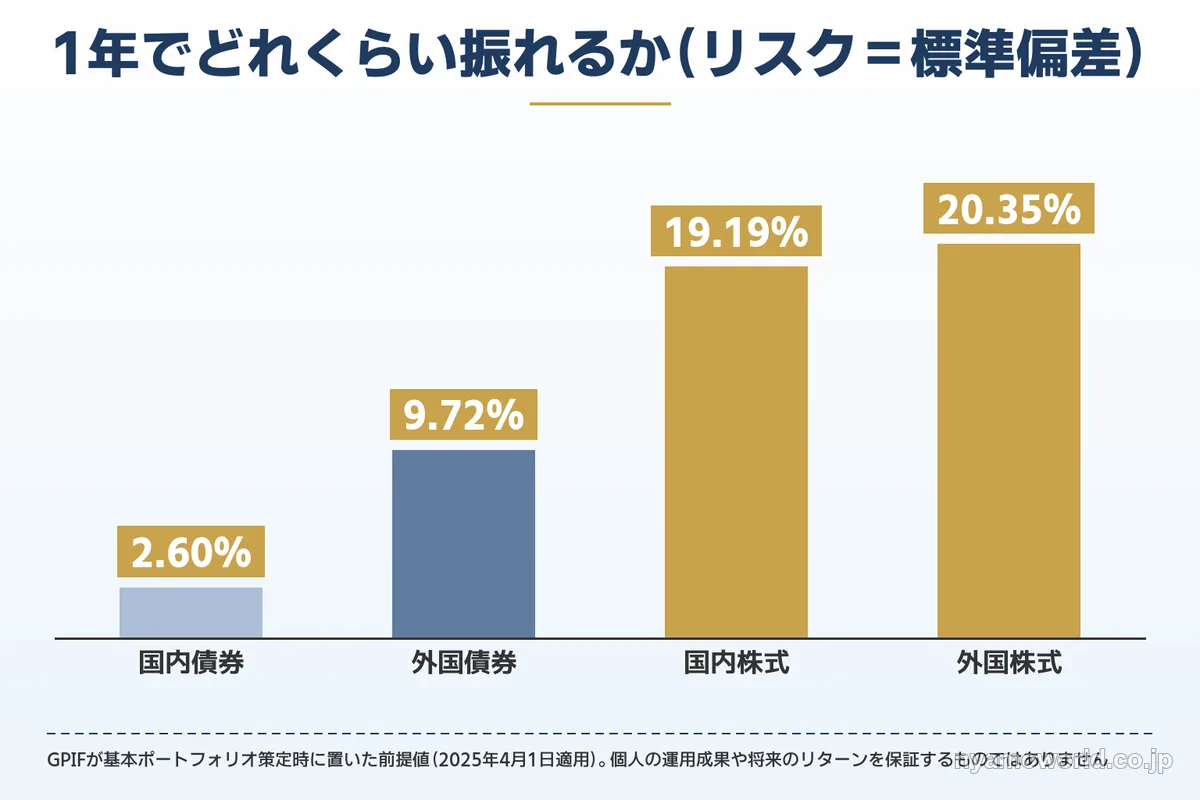
| 資産クラス | リスク(標準偏差) |
|---|---|
| 国内債券 | 2.60% |
| 外国債券 | 9.72% |
| 国内株式 | 19.19% |
| 外国株式 | 20.35% |
株式は1年で2割前後、時にそれ以上振れることがあり、債券の振れ幅は数%にとどまります。
一時的に資産が値下がりしても生活や気持ちに大きな影響が出ないか。この観点で株式などリスク資産に回せる比率の上限が見えてきます。
使う時期が近いお金ほど、下落に耐える時間がない
数年内に使う予定があるお金は値下がりしても回復を待つ時間がないため、預貯金や個人向け国債など値動きの小さい資産で確保し、リスク資産の比率を下げます。10年以上使う予定のないお金は一時的な下落を待てるため、リスク資産の比率を上げられます。
同じ人でもお金ごとに使う時期を分けて割合を考える必要があります。退職金のようにまとまって入るお金の置き先を決める順番は退職金の資産運用の記事で整理しています。
許容できる下落幅を金額で見積もる
リスク許容度は気持ちだけでなく金額で見積もります。例えばリスク資産が一時的に3〜4割下がっても、生活防衛資金(生活費の6〜12か月分)が別に確保されていて使う時期まで待てるのであれば耐えられる下落として扱えます。
耐えられる下落額から逆算するとリスク資産に回してよい上限が見えてきます。この橋渡しがあることで年代別モデルの丸写しから抜け出せます。
分散したつもりで効いていない3つのパターン
分散を意識していても実際には効いていないケースが少なくありません。よくあるパターンは次の3つです。
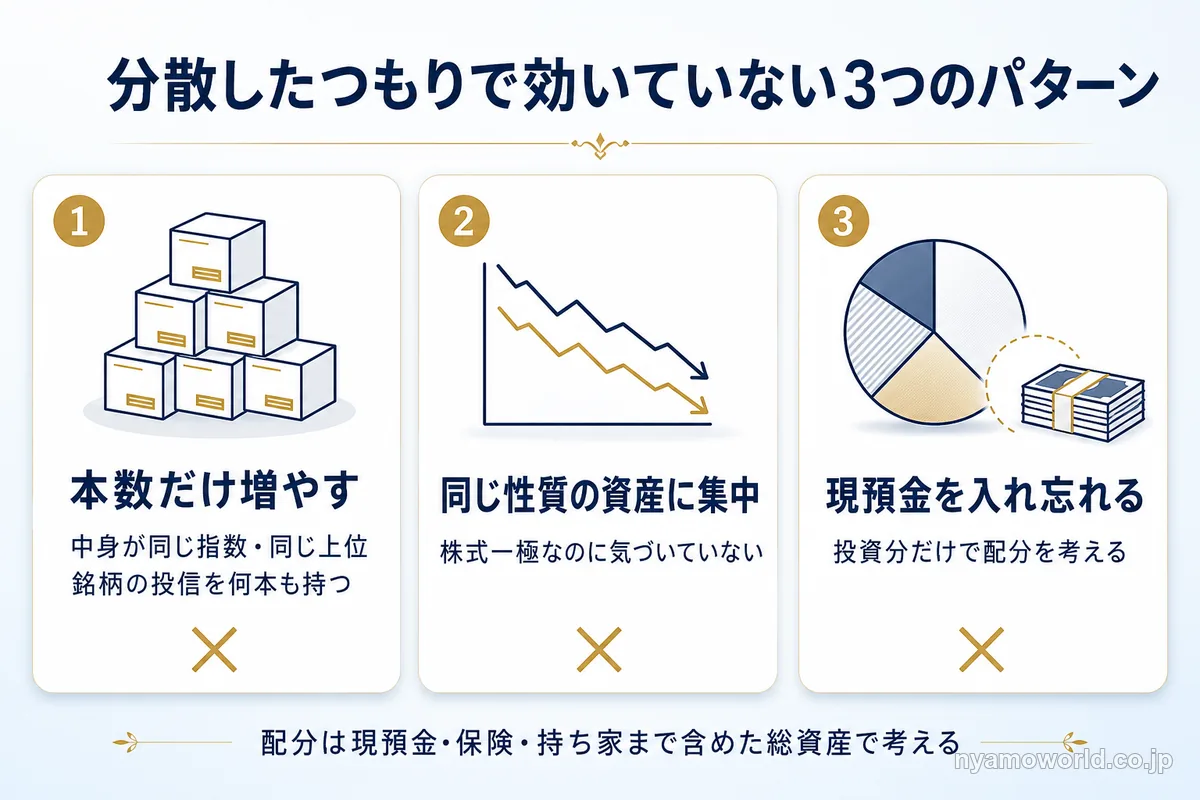
- 本数だけ増やす(中身が同じ指数・同じ上位銘柄の投信を何本も持つ)
- 同じ性質の資産に集中する(株式一極なのに気づいていない)
- 現預金を勘定に入れ忘れる(投資分だけで配分を考える)
まず自分がこの3つに当てはまっていないかを点検しておきます。
本数を増やしても中身が同じなら分散にならない
複数の投資信託を持っていても連動する指数や組入上位銘柄が重なっていれば、実質は同じものを重複保有しているだけです。
持っている商品の中身(対象指数・地域・資産クラス)を並べて重なっていないかを確認します。本数ではなく中身の違いで見ることが重要です。
株ばかり・外貨ばかりは同じ方向に動く
全世界株インデックス1本は地域こそ分かれていますが、資産クラスとしては株式一極です。国内株式と外国株式の相関係数は0.692(前述のGPIF前提値)で、同じ方向に動きやすい関係にあります。株の下落局面ではまとめて下がりやすくなります。
値動きの方向が違う債券・現金などを組み合わせて初めて、全体の振れ幅が下がります。
現預金を勘定に入れ忘れると偏りを見誤る
配分は投資分だけでなく現預金・保険・持ち家まで含めた総資産で考えます。日本の家計金融資産に占める現金・預金の比率は47.2%(2026年3月末速報)で、他国と比べても高い水準です。
現預金を勘定に入れると多くの人は実際にはかなり保守的な配分になっており、むしろリスク資産や外貨が不足していることが見えてきます。
実行の順番は棚卸し → 不足軸の特定 → 追加投資で埋める
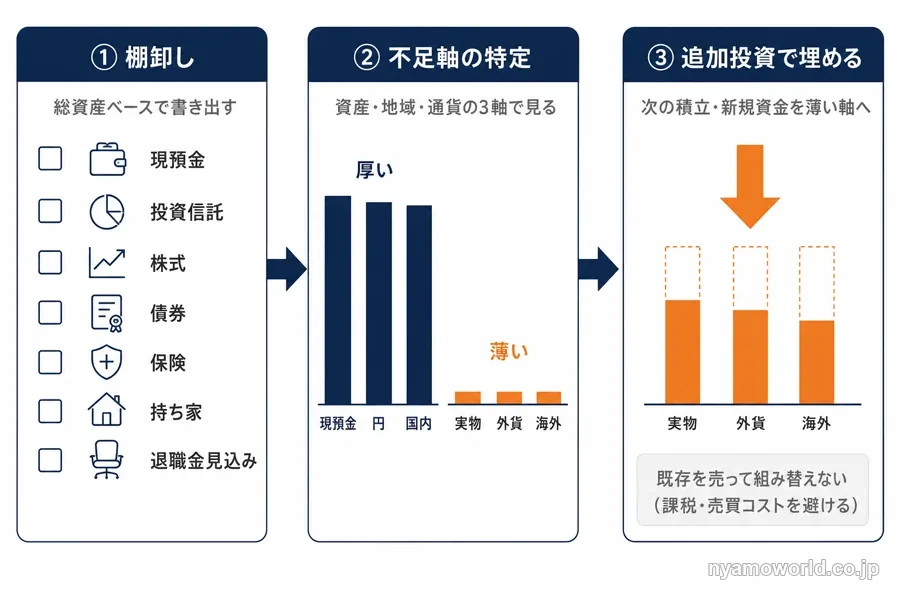
すでに何かしらの資産を持っている場合、ゼロから組み直す必要はありません。次の3つの順番で進めます。
- 今ある資産を総資産ベースで棚卸しする(現預金・保険・持ち家も書き出す)
- 軸(資産・地域・通貨)ごとに現状の偏りを見て、不足している軸を特定する
- 不足軸を次の積立・新規資金で買い足して埋める
既存の資産を売って一気に組み替えると課税や売買コストがかかります。新規資金で不足軸に寄せていくほうが無理のない進め方です。
まず総資産を棚卸しする
最初にやることは今ある資産を総資産ベースで書き出すことです。
- 現預金
- 投資信託
- 株式
- 債券
- 保険
- 持ち家
- 企業年金・退職金見込み
投資分だけを見ていると、どの軸が不足しているかが分かりません。書き出して初めて現預金と円建てに偏っていたことに気づく人も多くいます。
不足している軸を特定する
棚卸しした資産を、資産クラス(株・債券・不動産・現金)・地域(国内・海外)・通貨(円・外貨)の軸で分類し、極端に薄い軸を探します。
日本の家計の典型は現預金・円・国内に厚く、外貨・海外・実物が薄い形です。足りない軸が次に足すべき候補になります。
既存を売らず、次の資金で埋める
すでに持っている資産を売って一気に組み替えると課税や売買コストがかかり、売買のタイミングも一度に賭けることになります。
代わりに次の積立や新規資金を不足している軸に厚く振り向けて、時間をかけて目標の配分に近づけます。投資信託は100円から、個人向け国債は1万円から、上場株式は1株から買えます(2025年4月1日現在の法令等)。少額からでも無理なく寄せられます。
まとまった資金をどう分けるかは500万円の資産運用と1000万円の資産運用の記事で金額ごとに扱っています。
決めた配分をリバランスで保つ
相場が動くと決めた配分は自然に崩れていきます。これを目標配分に戻す作業がリバランスです。目安は「年1回の点検」または「目標比率から±5%程度ずれたら戻す」ですが、絶対の正解ではありません。
頻繁にやりすぎると弊害もあります。課税口座で値上がり分を売ると譲渡益に20.315%課税され(2025年4月1日現在の法令等)、売買のたびにコストもかかります。これを避けるのが新規資金を比率の下がった側に振り向ける「ノーセル・リバランス」です。
なおNISA口座の中の売買には譲渡課税がかかりません(ただし売却で空いた非課税枠の再利用は翌年以降です)。頻度は低め・売却は最小限が基本になります。
相場が動くと配分は自然に崩れる
値上がりした資産の比率は時間とともに膨らんでいきます。株高が続くと株式の比率が想定より高くなり、下落局面で受ける打撃も大きくなります。
定期的に目標配分に戻すことで当初決めたリスクの取り方を一定に保てます。
売って戻すと課税・コストがかかる
課税口座で値上がりした資産を売って戻すと譲渡益に20.315%(所得税15%・復興特別所得税0.315%・住民税5%、2025年4月1日現在の法令等)が課税され、売買のたびにコストも積み上がります。
個人向け国債を発行後1年経過して中途換金する場合も直前2回分の利子相当額(税引前×0.79685)が差し引かれます。頻繁なリバランスはこうした弊害を大きくするため、年1回程度・大きくずれたときだけが基本になります。
売らずに新規資金で戻すノーセル・リバランス
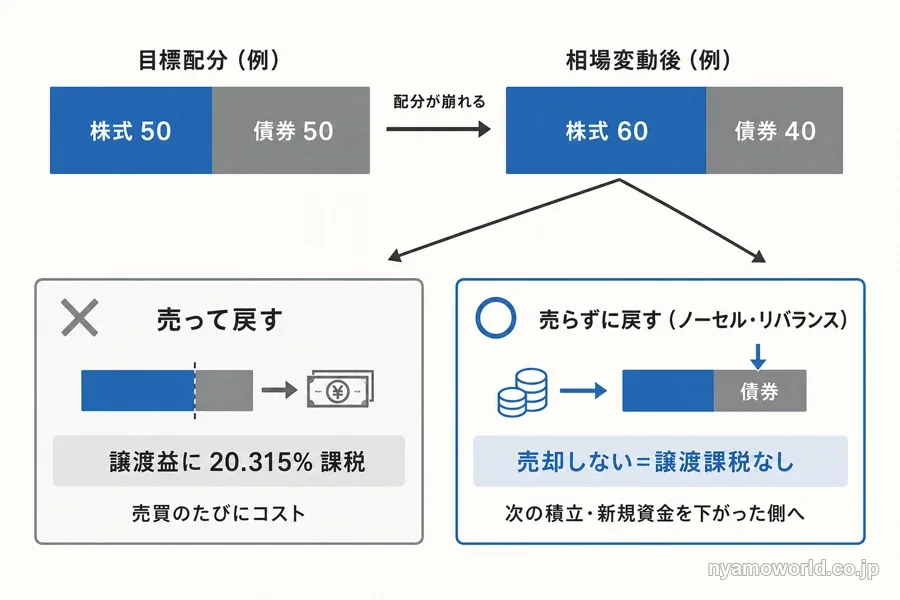
値上がり分を売る代わりに次の積立や新規資金を比率が下がった側に多めに振り向けて、目標配分に近づける方法があります。売却しないため譲渡課税が発生せず、前述の「不足軸を追加投資で埋める」進め方とそのまま地続きです。
NISAの器の中の売買には課税がかかりません。この点もリバランスをしやすくします。
不足軸の埋め方と、自分に向くかどうかの判断
多くの人に薄いのは「外貨・海外・実物」の軸
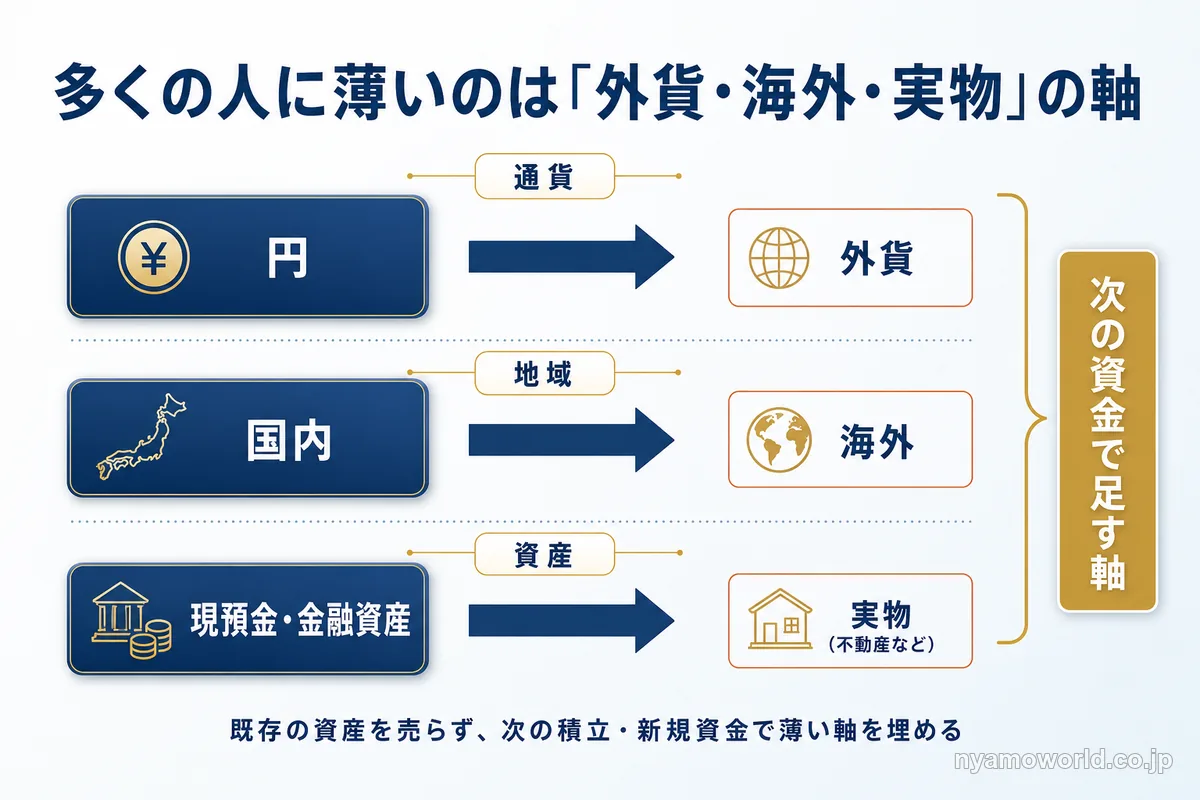
円偏重を直すというのは、棚卸しで浮かび上がった薄い軸を配分の一部として足す作業です。足す軸は外貨・海外・実物の3つです。物価が上がる局面で預金の価値が目減りする点はインフレ対策の投資で説明しています。
通貨の軸を足す具体的な手順や為替ヘッジをつけるかどうかの判断は、通貨分散を掘り下げた内容に譲ります。地域・実物まで広げると海外不動産のような選択肢も候補に入ってきます。
実物・海外を少額・委託で持つ選択肢と残るリスク
海外不動産に関わる方法には現物・海外REIT・少額分散型のファンドといった投資手法があります。このうち少額・分散で運用を委託できるファンド型は、現物のような資金・現地管理・出口の負担が軽い入口になりえます。証券会社を通じて円で買える公募投資信託の形をとる商品もあります。
実物・外貨の軸を埋める先の一例として、米国の住宅用地に投資するドル建ての公募投資信託もあります。ドルで運用される点で通貨の軸、土地という実物資産に投資する点で実物の軸に当たります。株式・債券以外の投資先の全体像はオルタナティブ投資の記事で整理しています。
ただし次のリスクは残ります。
- 為替リスク(ヘッジのない商品では、円換算額が為替の動きで増減する)
- 元本割れの可能性(元本保証型の商品ではなく、基準価額が変動する)
- 特定アセット・単一国への集中リスク
- 商品による換金制限(一定期間解約できない設計もある)
当面使う予定のない余裕資金で検討することが前提です。一定期間解約できない設計の長さ・為替と手数料が手取りにどう効くか・米国の住宅市場と開発の最新状況は、記事や資料だけでは自分の資金計画に当てはめにくい部分です。
見送りが妥当な人・国内で固める選択も正しい
見送りが妥当かどうかは次の条件で目安をつけられます。
| 向いている人 | 見送りが妥当な人 |
|---|---|
| 10年以上使う予定のない余裕資金がある | 数年内に使う予定の資金しかない |
| 為替変動をある程度許容できる | 為替リスクを一切取りたくない |
| 元本割れの可能性を理解した上で検討できる | 元本割れを1円も許容できない |
| 生活防衛資金・NISA/iDeCoの土台がすでにある | 生活防衛資金すらまだ確保できていない |
見送りが妥当な人は新NISA・iDeCoと現金・国内中心の配分で固める、まず生活防衛資金と余裕資金を分けるという選択も同じように理にかなっています。
分散はやらないと損なものではなく、自分の条件に合う範囲で整えるものです。棚卸しや配分を一人で決めきれないときの相談先の選び方は資産運用の相談先を整理した記事にまとめています。
円資産の偏りを直したい、資産の一部を海外・実物へ振り向けたいと考えていて上記の見送るべき条件に当てはまらない場合は、前向きに検討する価値があります。棚卸しで外貨・海外・実物の軸が薄いと分かった方は、解約できない期間や為替・手数料の影響が自分の資金計画に合うかを無料セミナーで確かめてから判断できます。
参加費は無料で、現在申し込める回はオンライン(Zoom)開催の60分です(2026年10月15日時点)。無理な勧誘はありません(主催者の案内)。海外や外貨の軸が足りない人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
資産の分散方法に関するFAQ
- 配分の割合はどうやって決めればいいですか?
-
完成された年代別モデルをそのまま当てはめるのではなく①目的②使う時期③許容できる下落幅の3つから自分で組み立てます。使う時期が近いお金ほど安全側に、遠いお金ほどリスクを取れる比率にするのが基本です。
- 少額でも資産の分散はできますか?
-
できます。投資信託は100円から、個人向け国債は1万円から、上場株式は1株から購入できます(2025年4月1日現在の法令等)。金額の大小より先に軸を分けることが優先です。
- 分散は何本くらい持てば十分ですか?
-
本数では決まりません。資産クラス・地域・通貨といった軸で中身を見て連動する指数や上位銘柄が重なっていなければ少ない本数でも分散でき、重なっていれば本数を増やしても効果は上がりません。
- 一括で買うのと積立、どちらがいいですか?
-
買うタイミングは事前に読めないため、複数回・複数年に分けて購入する時間分散で、高値掴みのリスクを抑える考え方が基本です。まとまった資金でも時期をずらして投じる方法があります。
- NISA口座の中でリバランスすると非課税枠はどうなりますか?
-
口座内の売買自体には譲渡課税がかかりません。ただし売却して空いた非課税枠の再利用は翌年以降になるため、実行前に最新の制度内容を確認しておくと安心です。
- リバランスはどのくらいの頻度でやればいいですか?
-
年1回の点検か、目標比率から±5%程度ずれたときに戻すのが目安です。課税口座で売って戻すと譲渡益に20.315%が課税されるため(2025年4月1日現在の法令等)、新規資金を比率の下がった側に振り向ける方法から考えます。
- 現預金も分散の配分に含めるべきですか?
-
含めます。配分は投資分だけでなく現預金・保険・持ち家まで含めた総資産で考えます。現預金を入れて見直すと、外貨やリスク資産が不足していることに気づく人が多くいます。
- 海外の資産を持つと為替の影響はどう考えればいいですか?
-
為替ヘッジのない商品では、円に換算した金額が為替の動きで増えたり減ったりします。円の資産に偏っている人にとっては通貨の軸を足すことになりますが、使う時期が近いお金は為替の影響を受けにくい円の資産で持っておくのが基本です。
まとめ
資産の分散は資産・地域・通貨といった軸に配分を分け、値動きの方向が違うものを組み合わせることでリスクを抑える考え方です。
割合は年代別モデルの丸写しではなく、目的・使う時期・許容できる下落幅から自分で導きます。投資信託を何本も持っていても中身が同じなら分散にはならず、現預金を勘定に入れ忘れると偏りを見誤ります。今ある資産を棚卸しして不足軸を特定し、既存を売らずに次の資金で埋め、決めた配分は年1回程度の点検とノーセル・リバランスで保つのが無理のない進め方です。
円・国内・預金に偏りがあると感じたら通貨や実物といった不足軸を埋める段階です。ただし急ぐ必要はなく、生活防衛資金や新NISA・iDeCoの土台を優先しても構いません。前向きに検討するなら、住宅用地が自分の資金と期間に合うかを専門家に確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)
藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。