最終確認日:2026年10月15日(公的機関と主催者の公式サイトで確認)
アパートローンを変動金利で借りて物件を持つ人や、これから不動産投資を始める人が2026年9月の日銀の利上げで知りたいのは、金利上昇で自分の返済がいくら増えるのかと今買ってよいのかです。
借入3,000万円・30年の計算例なら、借入の金利が1ポイント上がるだけで月の返済は約1.6万円増えます。続けるか始めるかは次の利上げの有無ではなく、金利が1〜2ポイント上がっても黒字が続く借入かどうかで決まります。
上がった場合の返済を先に数字でつかんでおけば、利上げのニュースが出ても借入を減らすか、借入を使わない不動産を足すかを落ち着いて選べます。
当サイトは紹介するセミナーの申込などで報酬を受け取ることがあり、監修者は主催会社の外務員です(監修者の利害関係)。無料でオンライン(Zoom)の開催です。参加しただけで購入になることはありません。
借入を使う不動産投資を見直し、借入を使わずにドル建ての不動産にも資産を分けたい人には、まず米国の住宅市場をテーマにした無料セミナー(2026年10月時点の開催回は60分)への参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
金利上昇は借入を使う不動産投資ほど影響が大きい
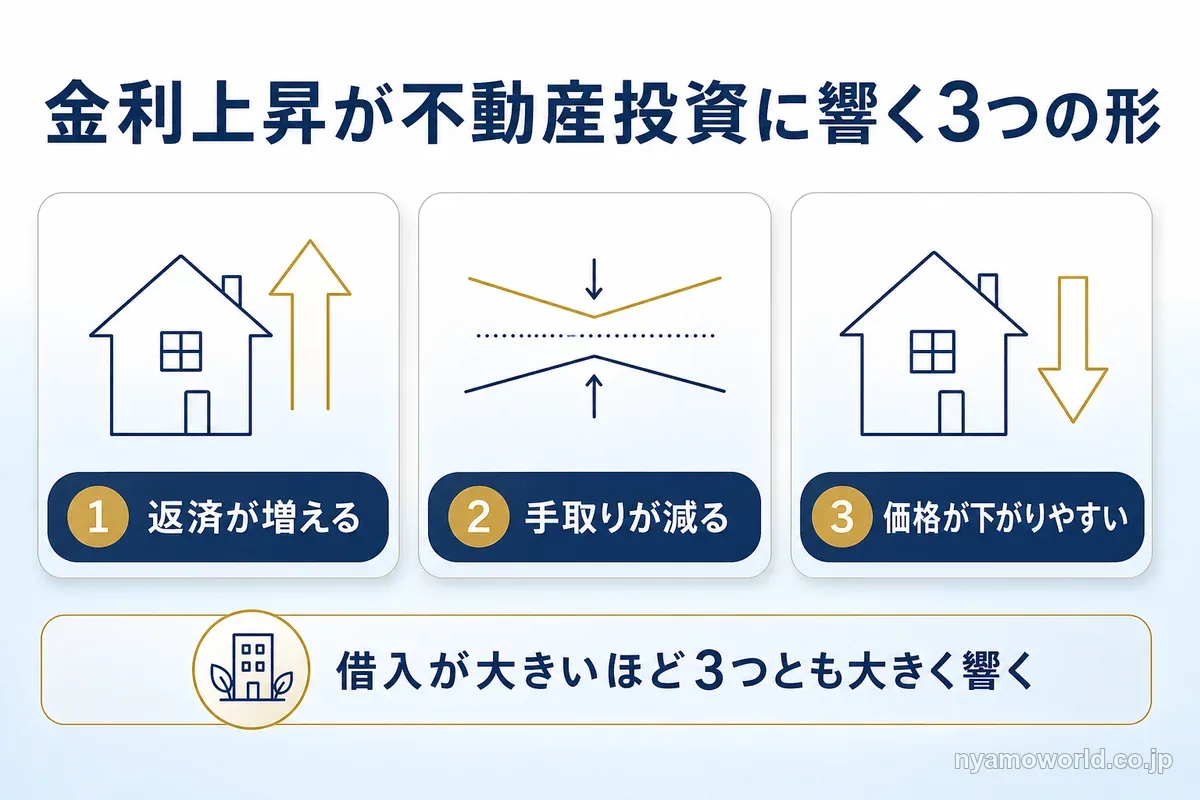
金利が上がると不動産投資には次の3つの形で響きます。
- 変動金利のローンの返済額が増える
- 物件の利回りと借入の金利の差が縮んで手取りが減る
- 買う人の借入の負担が増え、物件の価格が下がりやすくなる
借入があると3つすべての影響を受け、借入が大きいほど影響も大きくなります。備え方は借入を減らすか使わないかです。
日銀の政策金利は2026年9月に1.25%程度になった
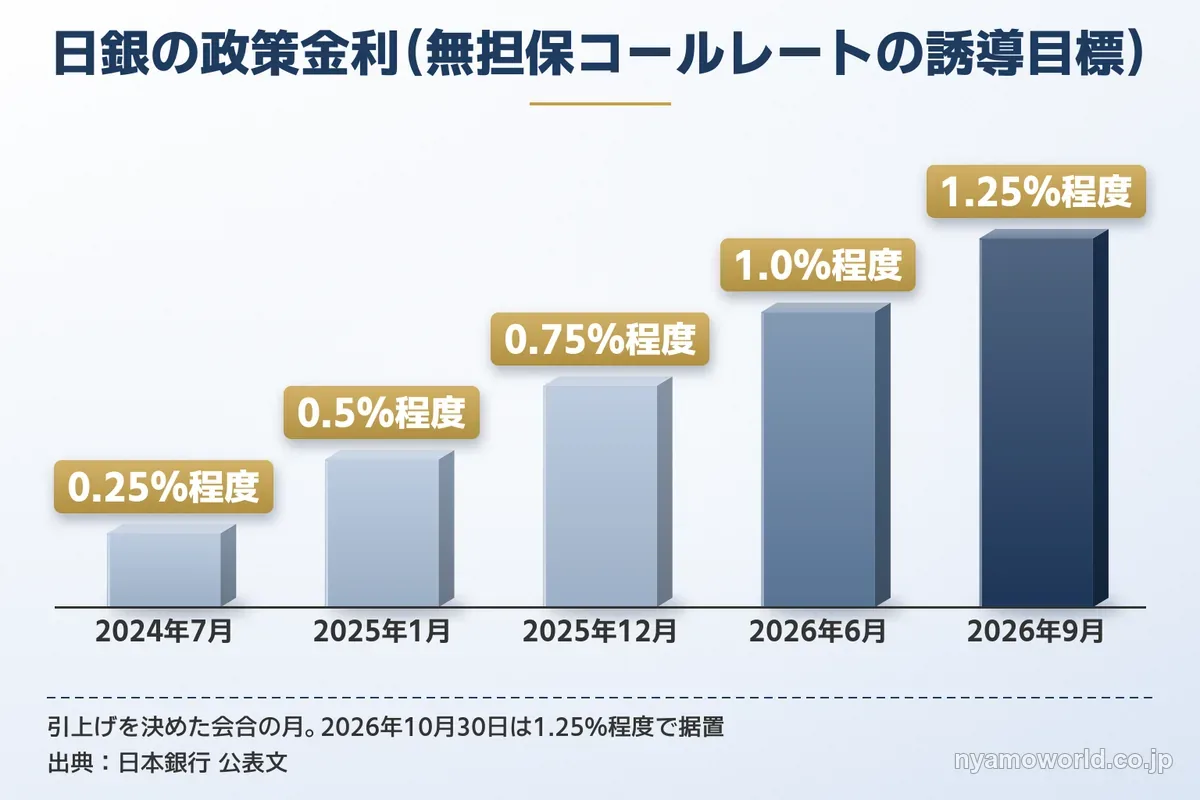
日本銀行の政策金利(無担保コールレートの誘導目標)は2024年3月にマイナス金利をやめてから何度かに分けて引き上げられ、2026年11月5日時点で1.25%程度です。
2026年の会合での決定は次のとおりです。
| 会合 | 決定 | 政策金利 |
|---|---|---|
| 2026年6月16日 | 引き上げ | 0.75%程度から1.0%程度へ |
| 2026年7月31日 | 据え置き | 1.0%程度 |
| 2026年9月18日 | 引き上げ(9月24日から適用) | 1.0%程度から1.25%程度へ |
| 2026年10月30日 | 据え置き | 1.25%程度 |
出典:日本銀行 2026年9月18日の公表文・日本銀行 2026年10月30日の公表文
長期金利の目安になる10年国債の利回りは2026年11月2日に2.817%でした(財務省 国債金利情報)。変動金利のローンは主に短期の金利の動きを、固定金利のローンは主に長期金利の動きを受けます。
次の会合は2026年12月です。この先の金利の動きを当てにいくより、上がった場合に自分の返済がどうなるかを先に計算しておくほうが判断に役立ちます。
影響の大きさは借入の割合と金利の型で決まる
金利上昇の影響は借入がどれだけあるかと金利が変動か固定かで大きさが変わります。自己資金だけで買った物件は返済がないので手取りは減らず、受けるのは物件の価格への影響だけです。
| 買い方 | 返済の増加 | 手取りの減少 | 価格への影響 |
|---|---|---|---|
| 自己資金だけ | なし | なし | 受ける |
| 借入あり(固定金利) | 固定期間中はなし | 固定期間中はなし | 受ける |
| 借入あり(変動金利) | 受ける | 受ける | 受ける |
価格への影響はどの買い方でも避けられません。返済と手取りの影響は借入の分だけ大きくなります。
金利上昇が不動産投資に与える3つの影響
金利の上昇は毎月の返済・毎年の手取り・売るときの価格の3つに順に効いてきます。不動産投資のローンの金利が上がったとき、何がどれだけ変わるかを見ていきましょう。
返済額が増える
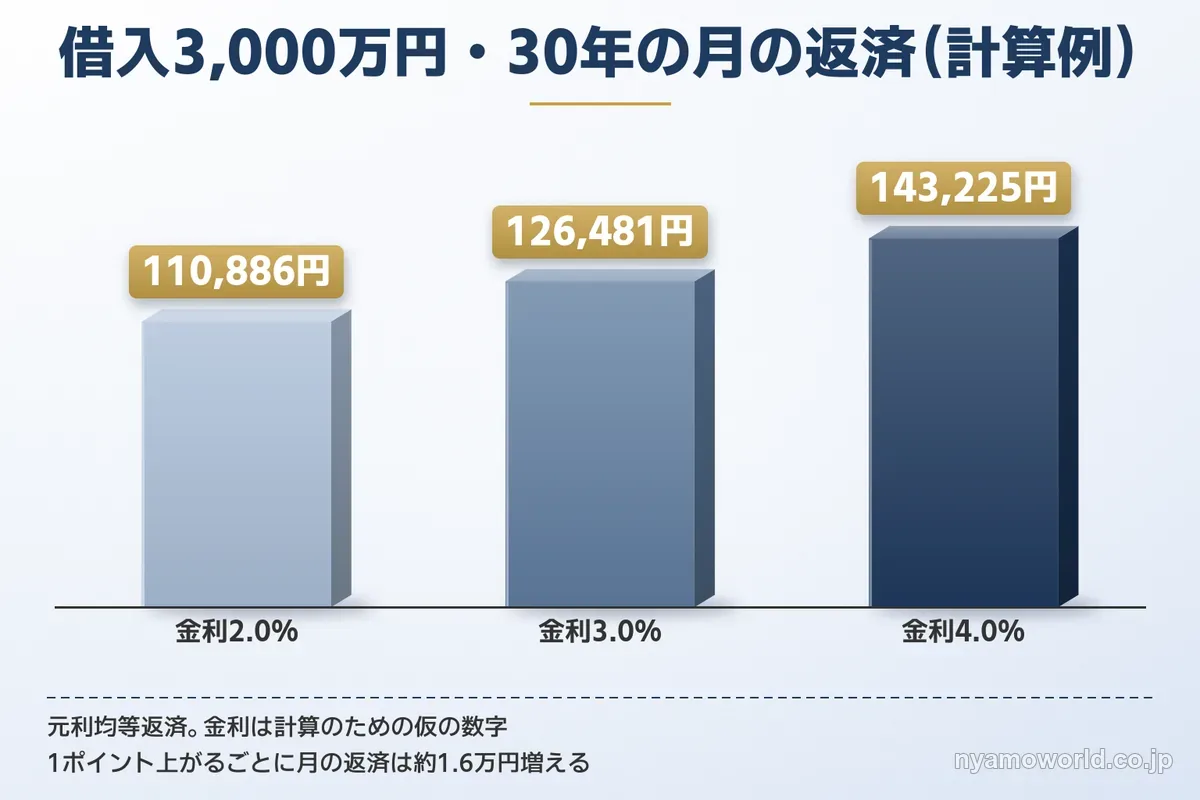
変動金利で借りている場合、金利が上がると毎月の返済額が増えます。3,000万円を30年で借りた計算例では金利が1ポイント上がると月の返済は約1.6万円増えます。
| 借入の金利(仮) | 月の返済 | 年間の返済 | 2.0%と比べた年間の増加 |
|---|---|---|---|
| 2.0% | 110,886円 | 約133万円 | 基準 |
| 2.25% | 114,674円 | 約138万円 | 約4.5万円 |
| 3.0% | 126,481円 | 約152万円 | 約18.7万円 |
| 4.0% | 143,225円 | 約172万円 | 約38.8万円 |
計算例の条件:借入3,000万円・期間30年・元利均等返済。借りた直後に金利が変わったと仮定しています。金利は計算のための仮の数字で、実際の融資の金利水準ではありません。
仮に借入の金利が2026年9月の政策金利の引き上げ幅と同じ0.25ポイントだけ上がっても、年間の返済は約4.5万円増えます。1ポイント上がった状態が5年続くと、増える返済の合計は約94万円です。
返済が増えるだけでなく、借入の残高も減りにくくなります。上の計算例で1年目に払う利息は金利2.0%なら約59万円、3.0%なら約89万円です。返済のうち利息に回る分が増えるので、元本の減り方が遅くなります。
実際に返済額がいつ・どれだけ変わるかはローンの契約にある見直しの決まりによって違います。
利回りと借入の金利の差が縮み手取りが減る
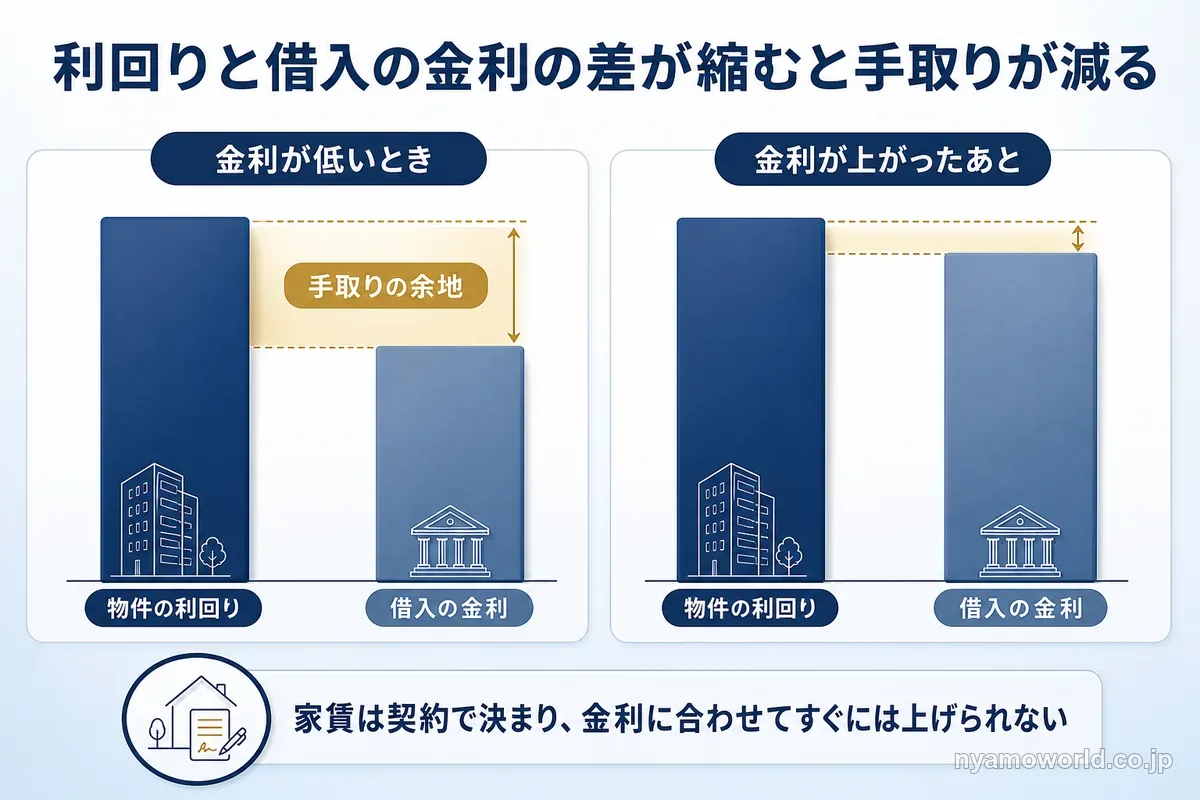
不動産投資の手取りは家賃収入から経費と返済を引いた残りです。家賃は賃貸借の契約で決まっていて金利に合わせて上げられるものではないので、返済が増えた分だけ手取りが減ります。返済が増える時期と家賃を見直せる時期にはずれがあると考えておきましょう。
物件の利回りが借入の金利より十分に高いうちは、借入を使うほど自己資金に対する利益は大きくなります。金利が上がって差が縮むとこの効果は薄れ、借入の金利が利回りを上回ると借りるほど手取りが減る形に変わります。
物件の価格が下がりやすくなる
金利が上がると物件を買う人の借入の負担が増え、同じ返済額で買える価格が下がります。これが物件の価格を押し下げる方向に働きます。
もう1つの理由は利回りの比べ方です。国債など他の運用の利回りが上がると、不動産に求められる利回りも上がりやすくなります。利回りは家賃を価格で割ったものなので、家賃が同じなら価格が下がらないと利回りは上がりません。
価格が下がると、売るときの損益だけでなく、借り換えのときに物件の担保としての評価にも響きます。ただし家賃の上昇や需要の強さで価格が支えられることもあり、金利だけで価格の動きは決まりません。
投資用不動産の価格は高い水準にある
国土交通省の不動産価格指数を見ると全国の不動産の取引価格は2025年12月まで上がってきました。金利が上がる前から価格が高い水準にあったことになります。
| 不動産価格指数(2010年平均=100) | 指数 | 時点 |
|---|---|---|
| 住宅総合 | 148.0 | 2025年12月 |
| マンション(区分所有) | 225.1 | 2025年12月 |
| マンション・アパート(一棟) | 176.1 | 2025年第4四半期 |
| 商業用不動産総合 | 146.6 | 2025年第4四半期 |
出典:国土交通省 不動産価格指数(季節調整値・速報値)
住宅総合は2020年12月の117.3から、2024年12月に140.7、2025年12月に148.0と上がっています。マンション(区分所有)は1年で約8%上がりました。
最新の公表は2025年12月分までです。2026年1月以降の分は国土交通省が算出の不具合を理由に公表を延期しています。
この指数は全国の取引価格全体の動きで、個別の投資用物件の価格や利回りを示すものではありません。それでも高い価格で多く借りるほど金利の上昇に弱くなることは押さえておきたいところです。
不動産投資の金利上昇への対策
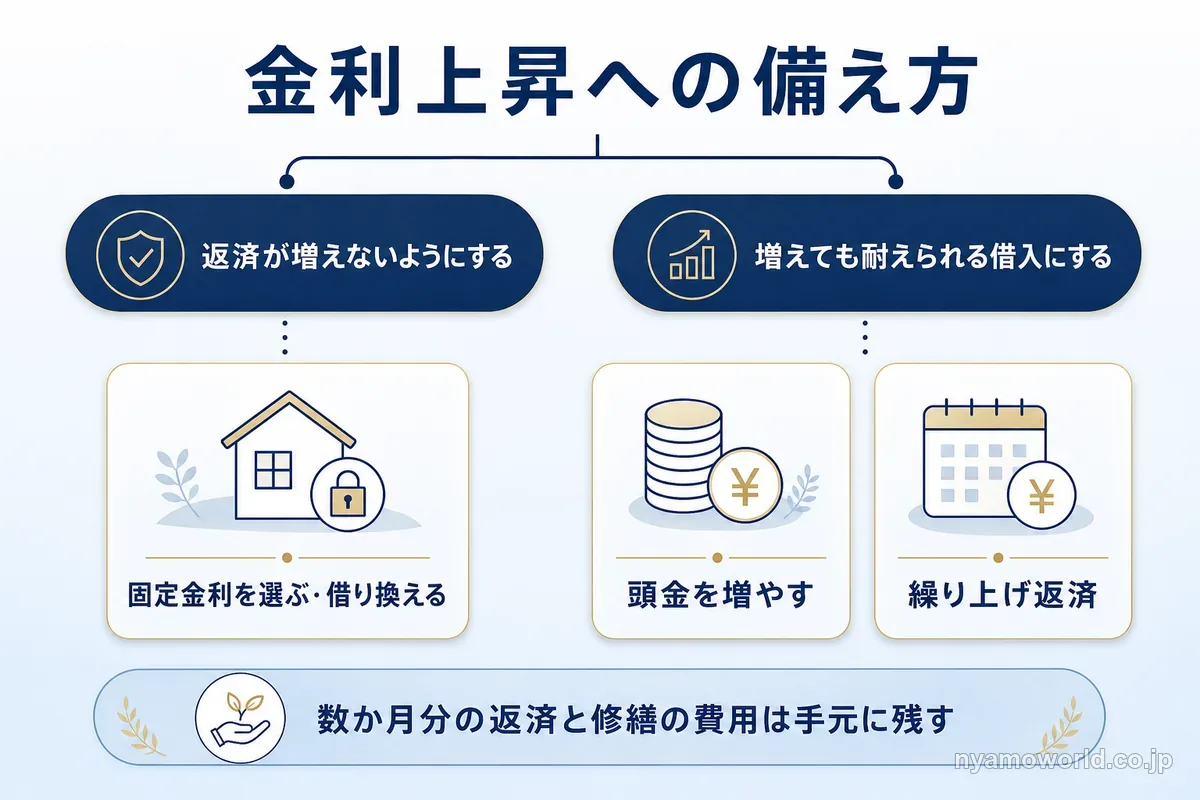
対策は返済が増えないようにするか、増えても耐えられる借入にするかの2つに分かれます。
変動金利と固定金利の違い
固定金利は借りたときの金利が期間中変わらないので、金利が上がっても返済は増えません。その代わり借りる時点では変動金利より高い金利になることが多いです。
| 金利の型 | 金利が上がったとき | 向く考え方 |
|---|---|---|
| 変動金利 | 見直しのたびに返済が増えうる | 今の返済を抑えたい・上がっても払える余裕がある |
| 固定期間選択型 | 固定期間中は増えない。期間が終わると見直し | 一定の期間だけ返済を決めておきたい |
| 全期間固定 | 増えない | 返済額を最後まで決めておきたい |
固定金利に切り替えると返済が確定する代わりに、金利が上がらなかった場合は変動金利より多く払うことになります。不動産投資のローンでどの型を選べるかは金融機関と商品によって違います。
頭金を増やす・繰り上げ返済・借り換え
借入の残高が小さいほど、金利が上がったときに増える返済は小さくなります。借入を3分の2にすれば増加も3分の2です。
頭金を増やす
前の計算例で借入を3,000万円から2,000万円に減らすと、金利が1ポイント上がったときの月の増加は約1.6万円から約1.0万円になります。これから買う人が最初に考えたい対策です。
繰り上げ返済
すでに借りている人は繰り上げ返済で残高を減らすと増える利息を抑えられます。ただし手元の資金を返済に回しすぎると、空室や修繕の出費に対応できなくなります。数か月分の返済と修繕の費用は手元に残しておきましょう。
借り換え
固定金利や条件の良いローンへの借り換えも選択肢です。借り換えには手数料や登記などの費用がかかり、物件の評価や収支によっては借り換えられないこともあります。費用を引いても得になるかを計算してから決めましょう。
5年ルール・125%ルールがあっても払う利息は減らない
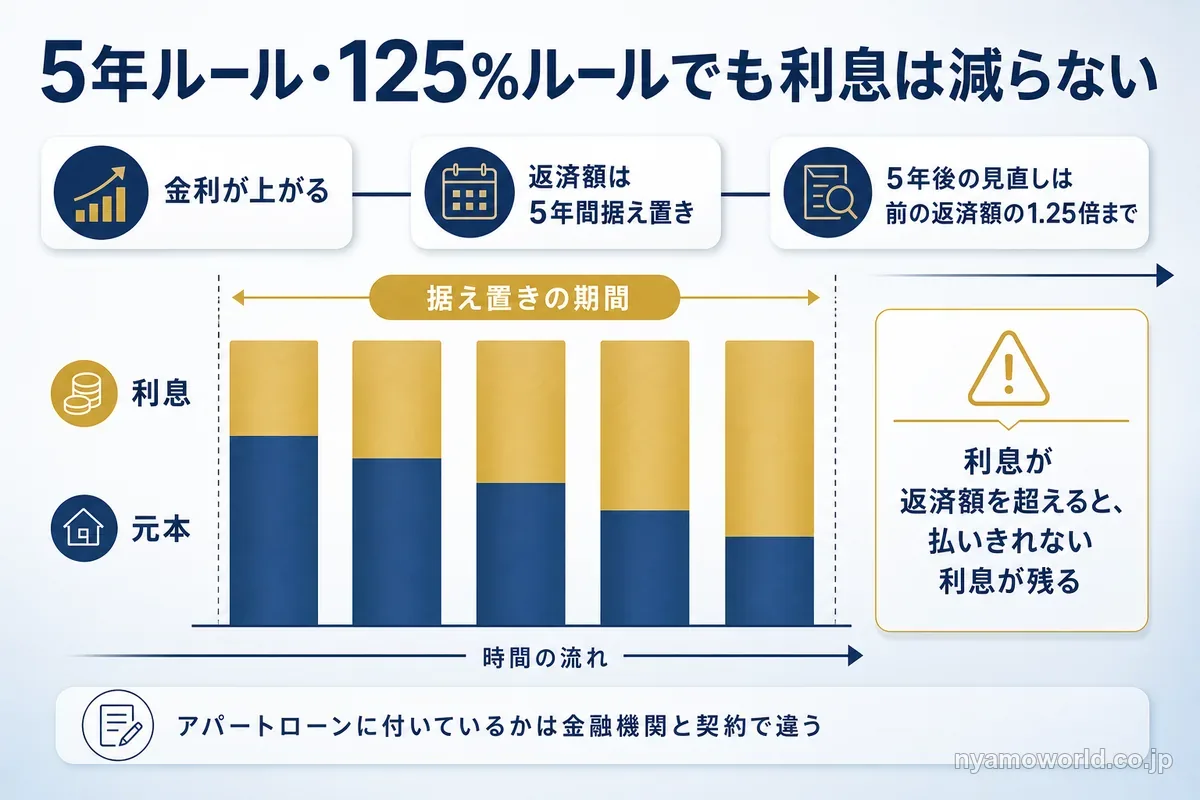
5年ルールと125%ルールは変動金利の住宅ローンで返済額の急な増加を抑える決まりで、払う利息そのものは減りません。
5年ルールは金利が変わっても返済額を5年ごとにしか見直さない決まりです。125%ルールは見直したときの新しい返済額を前の返済額の1.25倍までに抑える決まりです。
返済額が据え置かれている間も、利息は上がった金利で計算されます。返済のうち利息の割合が増えて元本が減りにくくなり、利息が返済額を超えると払いきれない利息が残ります。
この2つは住宅ローンで使われてきた決まりで、アパートローンや不動産投資のローンに付いているかは金融機関と契約によって違います。自分の契約に見直しの決まりがあるか、契約書で確かめておきましょう。
金利上昇局面で不動産投資を始めるか待つか
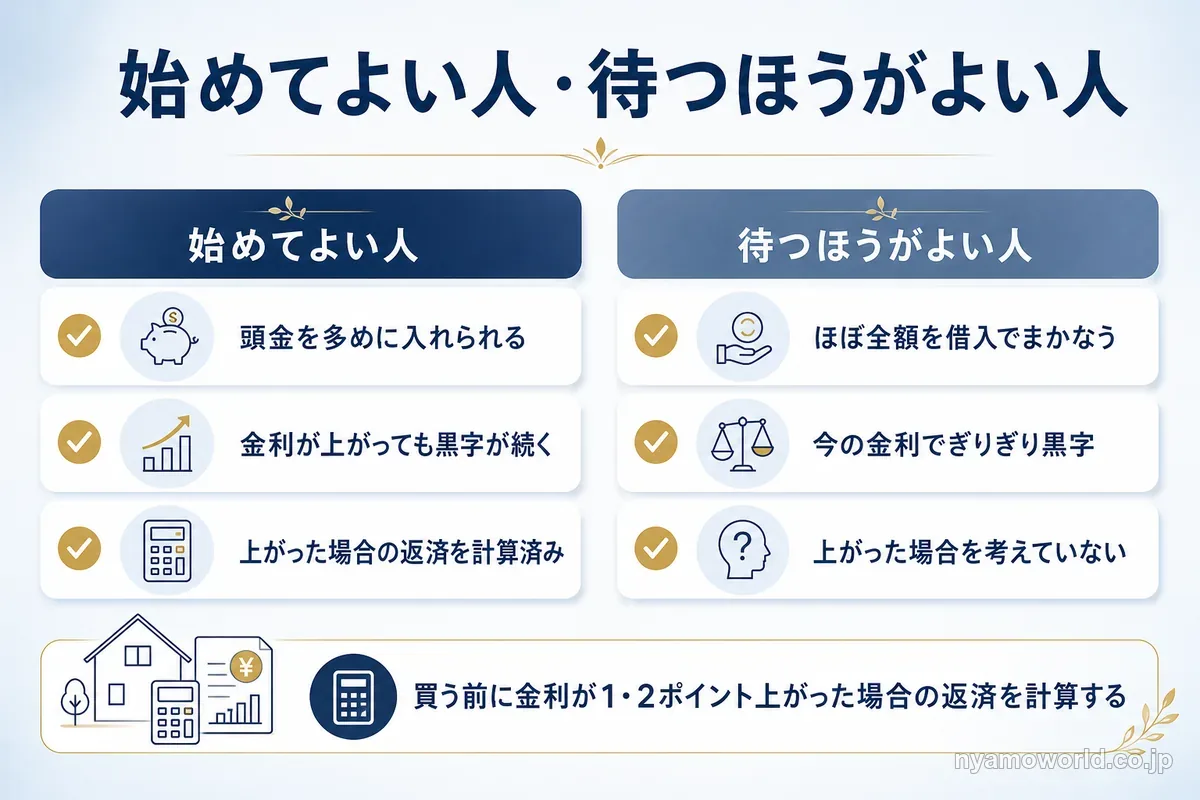
金利の先行きは予想できないので、始めるか待つかは金利が上がっても黒字が続く計画かどうかで決めます。
始めてよい人と待つほうがよい人
借入を使う不動産投資を始めてよいのは、金利が上がっても家賃から返済と経費を払える計画を立てられる人です。今の金利でぎりぎり黒字になる計画なら、待つほうが安全です。
| 見るところ | 始めてよい人 | 待つほうがよい人 |
|---|---|---|
| 自己資金 | 頭金を多く入れても手元に資金が残る | 頭金が少なく借入の割合が大きい |
| 収支の計画 | 金利が2ポイント上がっても黒字 | 今の金利でぎりぎり黒字 |
| 金利の型 | 固定金利、または上がっても払える変動金利 | 変動金利で余裕がない |
| 家賃に対する返済の割合 | 低い | 高い |
右の列に当てはまる項目が多いなら、借入の額を減らすか、借入を使わない持ち方と比べてから決めましょう。
現物の物件・REIT・ファンドの違いなど不動産投資の全体は、不動産投資とは|現物・REIT・ファンドの違いと借入をしない選び方で見られます。
買う前に金利が上がった場合の返済を試算しておく
物件を買う前に、借入の金利が1ポイント・2ポイント上がった場合の月の返済を計算しておきましょう。前の計算例では2ポイント上がると月の返済は約3.2万円増えます。
- 借入額・期間・今の金利で月の返済を出す
- 金利を1ポイント・2ポイント上げて計算し直す
- 空室が出たときの家賃から管理費・修繕費・税金を引き、上げた返済を払えるかを見る
手順3で赤字になる計画は、金利が上がったときに自分の給与などから返済を補うことになります。補える金額と期間を決めておくと、金利のニュースに振り回されずに済みます。空室や修繕を含めた収支の見方は、アパート経営のリスク|やめたほうがいい人と収支の現実で確かめられます。
金利上昇の影響を受けにくい不動産の持ち方
自分で借入をしない持ち方なら、ローンの返済が増える影響は受けません。ただしどの持ち方も金利の影響がゼロになるわけではありません。
借入を使わない不動産の器
借入を使わずに不動産に投資する器には、上場REIT・不動産小口化商品・不動産クラウドファンディング・不動産に投資するファンドがあります。返済が増える心配はありませんが、金利は別の形で効きます。
| 器 | 自分の借入 | 金利が上がったときの主な影響 |
|---|---|---|
| 上場REIT | なし | 国債などと利回りで比べられて値段が下がりやすい。投資法人の借入の利息も増える |
| 不動産小口化商品・不動産クラウドファンディング | なし | 物件の価格や運営する会社の借入の負担を通じて影響を受ける |
| 不動産に投資するファンド | なし | 不動産市況・金利などで基準価額が変動する |
どの器も元本を下回る可能性があり、途中で換金しにくいものもあります。
返済が増えない代わりに、値動きや換金のしやすさで選ぶことになります。器ごとの仕組みは次の記事で確かめられます。
- リートとは|不動産投資信託の仕組みと非上場ファンドとの違い:上場REITの仕組みを確かめられます
- 不動産小口化商品とは|仕組み・危険性・相続税評価の見直し:不動産小口化商品の仕組みと危険性を確かめられます
- 不動産ファンドとは|REIT・私募・クラウドファンディングの違い:ファンドとクラウドファンディングの違いを確かめられます
金利が高い米国の住宅市場
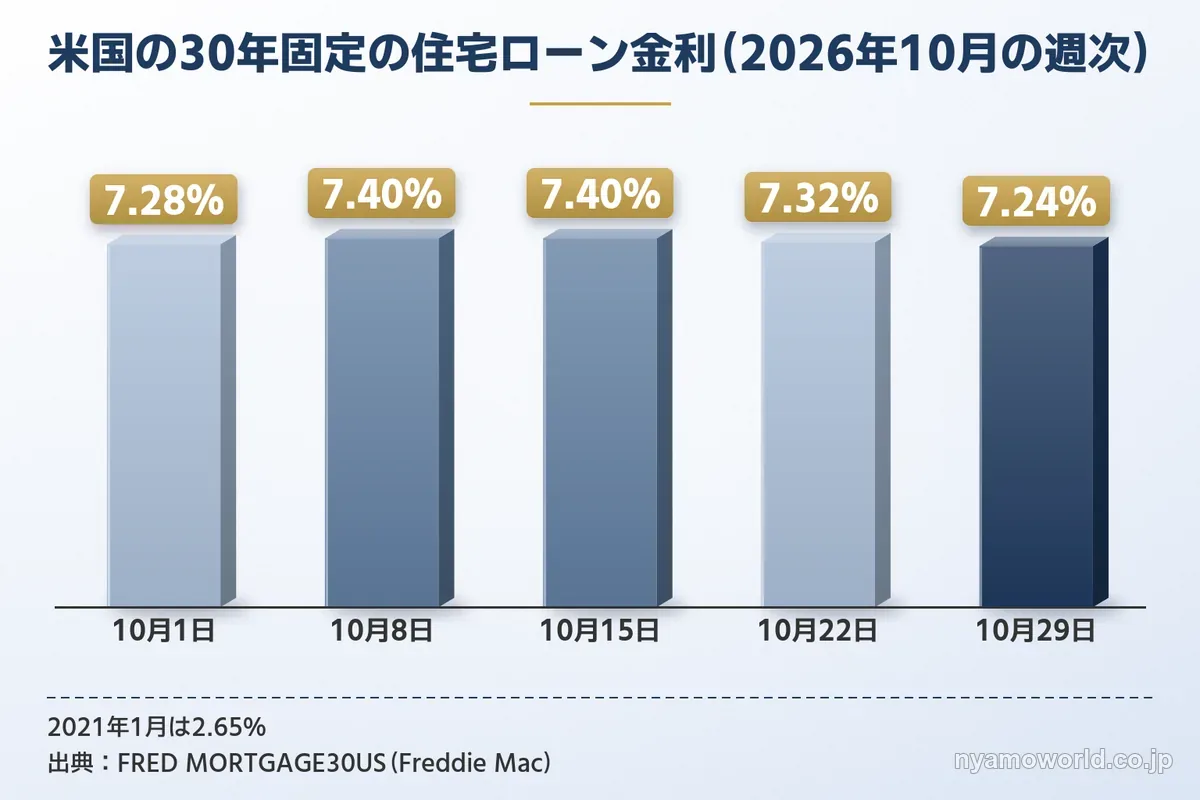
米国の30年固定の住宅ローン金利は2026年10月29日の週に7.24%でした(FRED 30年固定住宅ローン金利)。2021年1月の2.65%から上がり、2026年10月8日と15日には7.40%まで上がっています。
金利が高い米国でも、住宅の需要を支える材料と下振れの材料の両方があります。
| 需要を支える材料 | 下振れの材料 |
|---|---|
| 人口が増えている(2025年7月に3.418億人) | 人口の増え方は2024年から2025年に+0.5%へ鈍った |
| 住宅の不足は370万〜550万戸と推計されている(機関と前提で幅がある) | 新築の在庫は2026年8月に8.5か月分で、積み上がり気味 |
| リーマン・ショック後の2009〜2019年は着工が少なく、供給不足が長く続いた | 金利の上昇で着工と販売が鈍った(2026年9月の中古住宅販売は年率399万戸) |
| 全米の住宅価格の指数は1987年の約5.3倍になった | 2006〜2012年に約27%下がり、元の水準に戻るまで約10年半かかった |
米国でも金利の上昇で住宅の売れ行きは鈍っています。それでも人口が増え住宅が足りないという日本とは違う需要の形があり、円と国内の不動産だけに偏らない分け先として比べる価値があります。
米国の需要・供給・価格を公的統計でくわしく見たい人は、米国不動産投資は本当に有望か|需要・供給・価格を公的統計で検証で確かめられます。
借入を使わずにドル建ての不動産へ分ける
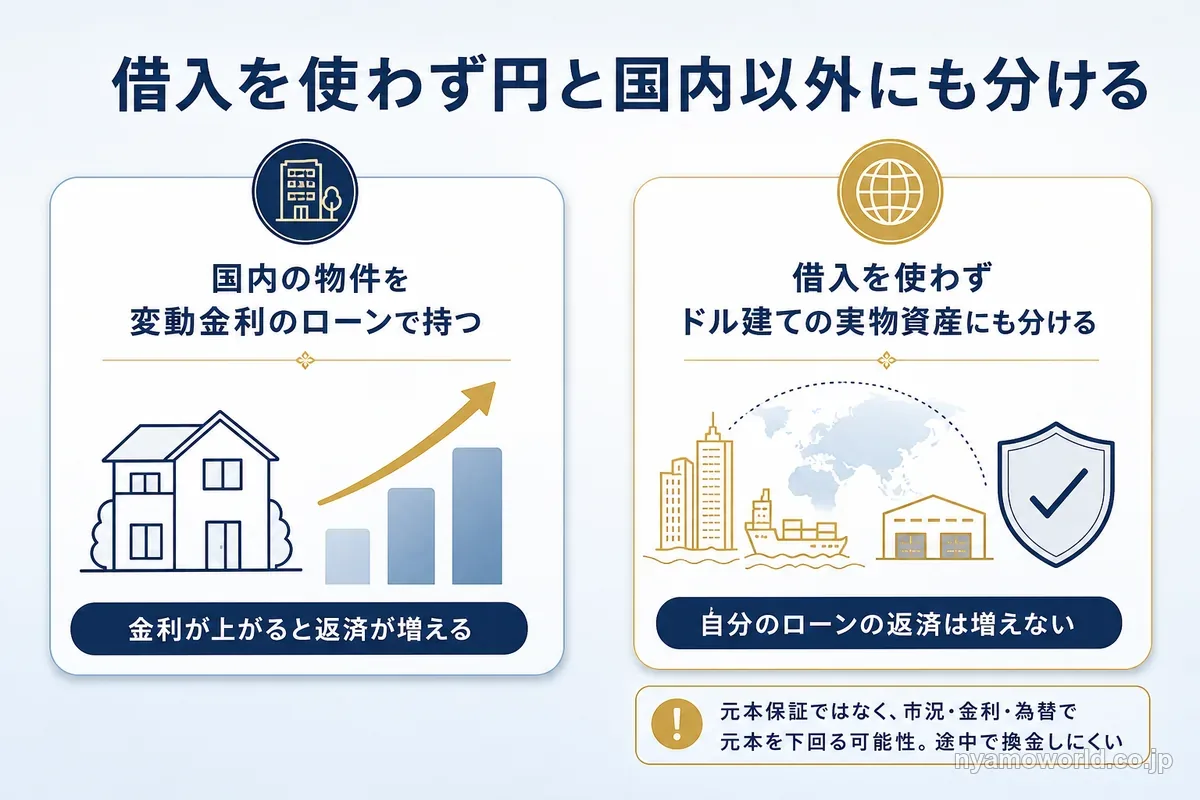
国内の物件をローンで持つ人も、これから始める人も、借入を使わない分け先を1つ持っておくと金利の上昇に家計全体が左右されにくくなります。
借入を使わず円と国内以外の不動産に分ける
国内の物件を変動金利のローンで持つと、金利が上がるたびに返済が増えて手取りが減ります。日本の家計の金融資産は2026年3月末で47.2%が現金・預金(米国は10.7%)で、もともと円と国内に偏りがちです(日本銀行 資金循環の日米欧比較)。そこに国内の不動産を借入で持つと、円の金利の動きに家計がさらに左右されます。
米国の住宅用地はドル建ての実物資産です。自分でローンを組まずにファンドを通じて投資する方法があり、金利が上がっても返済が増えることはありません。米国は人口が増え、住宅の不足も推計されている市場です。当サイトが紹介するセミナーも、米国の住宅市場と住宅不足、資産の分散をテーマにしています。円と国内以外へ分ける効き方は海外不動産投資のメリット|円・国内資産にない分散と、効く条件・効かない条件にまとめています。
一方で損失の可能性もあります。この種のファンドは元本保証型の商品ではなく、不動産市況・金利・為替相場・流動性などの影響で基準価額が変動し、投資元本を下回る可能性があります。米国でも金利の上昇で住宅の着工と販売が鈍った時期があり、30年固定の住宅ローン金利は2026年10月に7%台まで上がりました。運用開始後の一定期間は解約が制限され、途中で換金しにくい点も重要です。費用とリスクの説明は、記事の最後に表示される留意事項で確かめられます。
| ドル建ての実物資産が向く人 | 見送るほうがよい人 |
|---|---|
| 数年は使う予定のない資金がある | 数年以内に使うお金で投資しようとしている |
| 円と国内以外にも資産を分けたい | 元本を下回ると生活に困る |
| 為替と値動きを受け入れられる | いつでも換金できることを重視する |
左の列に当てはまる人は自分の資金と期間に合うかをセミナーで確かめる段階に進めます。右の列に当てはまる人は無理に参加せず見送って問題ありません。
セミナーで専門家に確かめること
記事だけでは確かめきれないのは、自分の資金と期間に合うかと、今の市場と条件です。セミナーでは次の点を専門家に確かめられます。
- 米国の金利と住宅市場・開発現場の今の状況
- 自分の資金と使う時期に合うか
- 最新の募集の条件と投資する人が負担する費用
- 為替の影響と途中で換金しにくい期間の長さ
セミナーは無料のオンライン(Zoom)開催で、2026年10月時点の開催回は12:00〜13:00の60分です(回ごとに案内)。後半では具体的な選択肢として商品の紹介もあり、販売の入口になる場です。購入には口座の開設と契約・申込書の提出が要るので、参加しただけで購入になることはありません。無理な勧誘はありません(主催者の案内)。
当サイトは記事からのセミナー申込などで紹介報酬を受け取ることがあり、監修者は主催会社の外務員としてこの商品の販売に関わっています。
返済が増える心配のない置き場所を、金利の高い米国の市場の今と合わせて聞けるのがこのセミナーです。金利の上昇で借入を使う不動産投資を見直し、借入を使わずにドル建ての不動産にも分けたい人には、まず無料セミナーで自分の資金に合うかを確かめることをおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不動産投資の金利上昇に関するよくある質問
- 金利が上がると不動産投資はどうなりますか?
-
借入を使っている場合は返済・手取り・物件の価格の3つに響きます。変動金利のローンは返済額が増え、家賃はすぐには上がらないので手取りが減ります。物件を買う人の借入の負担も増えるため、価格は下がりやすくなります。自己資金だけで買った物件は返済がなく、受けるのは価格への影響だけです。
- 金利が1%上がるとローンの返済はいくら増えますか?
-
借入3,000万円・期間30年・元利均等返済の計算例では金利が2.0%から3.0%に上がると月の返済は110,886円から126,481円になり、約1.6万円増えます。年間では約18.7万円の増加です。借入が2,000万円なら月の増加は約1.0万円で、増え方は借入の額に比例します。金利は計算のための仮の数字です。
- 今の日銀の政策金利と長期金利はどれくらいですか?
-
日本銀行の政策金利は1.25%程度です(2026年11月5日時点)。2026年9月18日に1.0%程度から引き上げられ、10月30日の会合では据え置かれました。長期金利の目安になる10年国債の利回りは2026年11月2日に2.817%でした。変動金利のローンは主に短期の金利の動きを、固定金利のローンは主に長期金利の動きを受けます。
- 金利が上がっている今は、不動産投資を始めるのを待つべきですか?
-
金利の先行きではなく、金利が上がっても黒字が続く計画かどうかで決めます。借入の金利が2ポイント上がっても家賃から返済と経費を払えるなら、始めてよい側です。今の金利でぎりぎり黒字・頭金が少ない・変動金利で余裕がない、のどれかに当てはまるなら、借入を減らすか借入を使わない持ち方と比べてから決めましょう。
- 変動金利から固定金利に切り替えたほうがいいですか?
-
返済額を決めておきたいなら選択肢になりますが、損得は金利の動きで変わります。固定金利は借りる時点で変動金利より高いことが多く、金利が上がらなければ変動金利より多く払うことになります。不動産投資のローンでどの型を選べるかは金融機関と商品によって違います。
- 借り換えで金利上昇に備えられますか?
-
固定金利や条件の良いローンに借り換えられれば備えになります。ただし借り換えには手数料や登記などの費用がかかり、物件の評価や収支によっては借り換えられないこともあります。費用を引いても得になるかを計算してから決めましょう。
- 5年ルールと125%ルールがあれば返済は増えませんか?
-
返済額の急な増加が抑えられるだけで、払う利息は減りません。5年ルールは返済額を5年ごとにしか見直さない決まり、125%ルールは新しい返済額を前の1.25倍までにする決まりです。据え置きの間も利息は上がった金利で計算され、元本が減りにくくなります。アパートローンに付いているかは金融機関と契約によって違います。
- 金利が上がったら家賃も上げられますか?
-
すぐには上げられません。家賃は賃貸借の契約で決まっていて、金利に合わせて上げられるものではないからです。返済が増える時期と家賃を見直せる時期にはずれがあるので、その間は返済が増えた分だけ手取りが減ると考えておきましょう。
- 金利上昇はREITにも影響しますか?
-
影響します。上場REITは国債などと利回りで比べられるため、金利が上がると値段が下がりやすくなります。投資法人の借入の利息も増えます。自分でローンを組まないので返済が増える心配はありませんが、値動きを通じて金利の影響を受けます。
- 米国の住宅ローン金利はどれくらいですか?
-
30年固定の住宅ローン金利は2026年10月29日の週に7.24%でした。2021年1月の2.65%から上がり、2026年10月8日と15日には7.40%まで上がっています。米国でも金利の上昇で住宅の売れ行きは鈍っていますが、人口の増加と住宅の不足という需要を支える材料もあります。
まとめ
金利上昇で不動産投資が受ける影響は、借入をどれだけ使っているかで大きさが変わります。
| 確かめること | 押さえる点 |
|---|---|
| 返済 | 3,000万円・30年の計算例で、金利が1ポイント上がると月約1.6万円増える |
| 手取り | 家賃はすぐに上がらず、借入の金利が利回りに近づくほど減る |
| 物件の価格 | 買う人の借入の負担が増え、下がりやすくなる |
| 対策 | 頭金や繰り上げ返済で借入を減らす、固定金利で返済を決めておく |
これから始めるなら、金利が2ポイント上がっても黒字が続く計画かどうかで決めましょう。すでに変動金利で借りているなら、上がった場合の返済を計算し、手元資金を残せる範囲で残高を減らすのが先です。
国内の物件を借入で持つほど、家計は円の金利の動きに左右されます。自分でローンを組まずに持てるドル建ての米国の住宅用地も比べる候補に入れ、資金と使う時期に合うかを専門家に確かめたい人には、まず無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。