最終確認日:2026年10月15日(税制と統計は国税庁・国土交通省などの公式サイトで確認)
ワンルームマンション投資を勧められ、節税や一括借り上げ(サブリース)の話に心が動く一方でやめとけという声も気になりますよね。
買う前に確かめるのは次の3点です。
- 家賃だけで返済と経費をまかなえるか
- サブリース契約に家賃を見直す条項があるか
- 売るときの税とローンの残りを払っても手元に残るか
サブリースでも家賃は見直されることがあります。買って5年以内に売ると売却益にかかる税率は39.63%で、5年を超えて持った場合の20.315%の約2倍です。
面談の前に自宅で業者の収支表とこの3点を10分ほど見比べれば、買うかどうかを自分の数字で判断できます。借入を背負わずに不動産へ資金を置く方法を比べたい人は、米国の住宅市場をテーマにした無料セミナーも選べます。
ワンルームマンション投資がやめとけと言われるからくり
ワンルームマンション投資で後悔する人は何を見落としているのか
ワンルームマンション投資で後悔する人の多くは、借入の返済と経費が家賃を上回る収支を節税や家賃保証をうたう説明で見落としています。家賃だけで支払いをまかなえるかを先に確かめれば、勧誘されたその場で決めずに済みます。
借入を背負わずに不動産に投資する方法を比べたい人には、まず米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
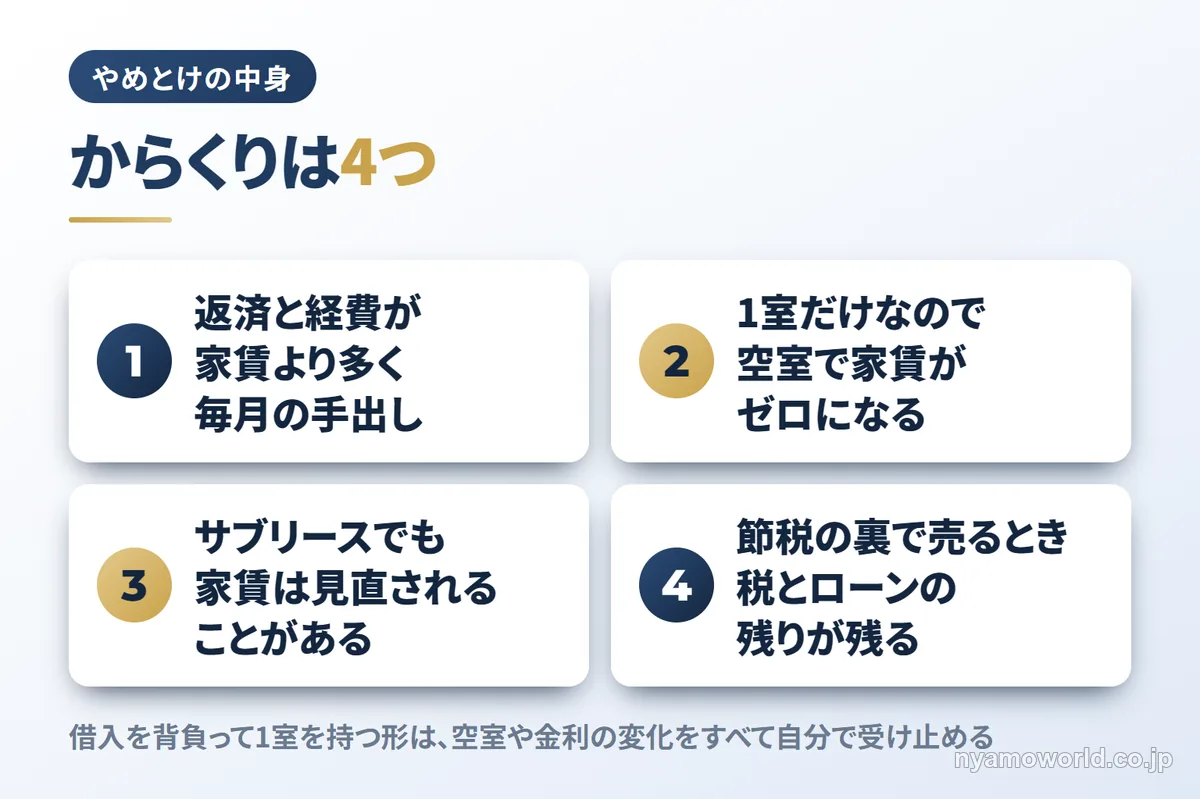
やめとけと言われるからくりは何か
やめとけと言われるからくりは次の4つです。
- 返済と経費を足すと家賃より多く、毎月の手出しが出る
- 1室だけなので空室になると家賃がゼロになる
- 一括借り上げ(サブリース)でも家賃は見直されることがある
- 節税の話の裏で売るときの税とローンの残りが残る
借入を背負って1室を持つ形そのものが、空室や金利の変化をすべて自分で受け止める仕組みになっています。
ワンルームマンション投資の仕組みとお金の流れ
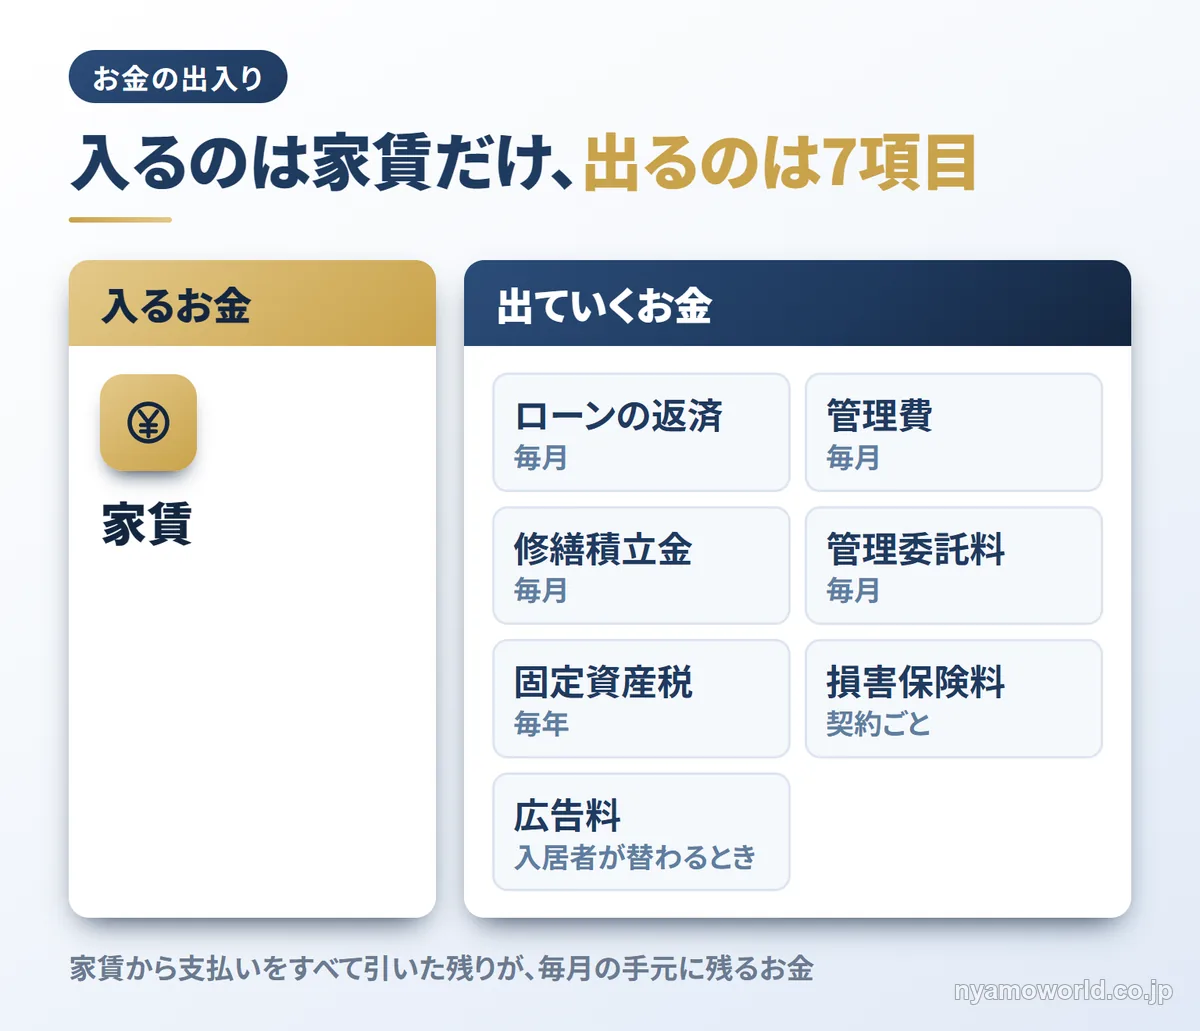
お金の出入りを家賃と支払いに分けて並べると、どこで赤字が出るのかが分かります。ここを押さえておくと販売会社の収支表を自分で読み解けます。
ワンルームマンション投資は、マンションの1室をローンで買って人に貸し家賃を受け取る投資です。入ってくるお金は家賃だけで、出ていくお金はローンの返済に加えて毎月と毎年の経費があります。
| 支払う項目 | 払う時期 | 中身 |
|---|---|---|
| ローンの返済 | 毎月 | 元金と利息。 金利が上がると利息が増える |
| 管理費 | 毎月 | 建物の共用部分の清掃や 管理にあてる |
| 修繕積立金 | 毎月 | 将来の大規模な修繕のための積立 |
| 賃貸の管理委託料 | 毎月 | 入居者の募集や 家賃の集金を任せる費用 |
| 固定資産税 | 毎年 | 土地と建物にかかる税 |
| 損害保険料 | 契約ごと | 火災などによる建物や設備の 損害に備える |
| 広告料 | 入居者が替わるとき | 次の入居者を探してもらう費用 |
家賃から上の表の支払いをすべて引いて残る額が、毎月あなたの手元に残るお金です。
家賃から経費を引いた残りは不動産所得になり、給与など他の所得と合わせて所得税と住民税がかかります(国税庁 No.1370 不動産収入を受け取ったとき)。国税庁が挙げる経費の例は固定資産税・損害保険料・減価償却費・修繕費・借入金の利子・管理委託料などで、借入金のうち経費の例に入っているのは利子です。元金の返済はこの例に入っていません。
会社員の人が販売会社から収支表を受け取ったら、家賃の欄と支払いの欄を並べるだけで毎月の手出しがいくらかを5分ほどで自分で計算できます。支払いの欄に空白がある収支表は、その場で埋めてもらうことが大事です。
新築と中古の違い
新築は価格が高く利回りが低くなりやすい一方で、中古は修繕の時期が近い分だけ毎月の支払いが上がりやすくなります。
新築の価格には販売会社の利益や広告費が含まれます。家賃に対して価格が高くなるため、利回りは低くなりやすい形です。中古は建物が古くなった分だけ大規模な修繕の時期が近づき、修繕積立金が上がる場合があります。
利回りには2つの数え方があります。表面利回りは年間の家賃を投資額で割った数字で、実質利回りは年間の家賃から運営費を引いてから投資額で割った数字です。販売の資料に大きく載るのは表面利回りのことが多く、手元に残るお金に近いのは実質利回りのほうです。
新築と中古の2つの物件で迷っている人でも、管理費と修繕積立金と固定資産税を引いた実質利回りを並べればどちらがお金を残しやすいかが分かります。新築か中古かより、実質利回りで比べることが大切です。
毎月かかる維持費(管理費・修繕積立金・固定資産税)
管理費と修繕積立金は毎月、固定資産税は毎年かかります。どれも空室の月でも払い続けるお金です。
国土交通省の令和5年度マンション総合調査(令和6年6月21日公表)では、分譲マンション全体の平均で管理費が1戸あたり月11,503円で修繕積立金が月13,054円でした。ファミリー向けを含む分譲マンション全体の平均で投資用のワンルームの水準を示す数字ではありません。
| 費用 | 払う頻度 | 空室の月 | 上がることがあるか |
|---|---|---|---|
| 管理費 | 毎月 | 払う | 管理組合の決定で変わる |
| 修繕積立金 | 毎月 | 払う | 修繕計画の見直しで 上がることがある |
| 固定資産税 | 毎年 | 払う | 評価額の見直しで変わる |
表の3つは入居者がいてもいなくても同じ額がかかるため、空室の月はそのまま赤字になります。
同じ調査では、分譲マンション全体で修繕積立金が計画に対して不足しているマンションが36.6%ありました。管理費や修繕積立金を3か月以上滞納している住戸があるマンションは30.1%です。国土交通省は、最初は低く始めて段階的に上げる積立の方式について、将来の値上げで合意できずに不足する事例があると注意を示しています。
購入前に長期修繕計画と修繕積立金の値上げの予定を見せてもらえば、10年後の毎月の支払いがいくらになるかが自分で分かります。今の金額より上がる予定を先に聞くのがおすすめです。
ワンルームマンション投資で後悔する4つのからくり
後悔の多くは、買う前の収支表には出てこない4つのからくりから始まります。ネットで地獄とまで書かれる失敗談も、たどるとこのどれかに当てはまります。
一棟やほかの種類も含めた失敗から見直したい人は、不動産投資のリスクと失敗の型を先に読むと全体の形がつかめます。ここではワンルームで起きやすい形に絞って、それぞれを避ける確かめ方と一緒に並べます。
借入の返済と経費が家賃を上回る
ローンの返済と経費の合計が家賃より多ければ、毎月の差額を給料から払い続けることになります。後悔の声で一番多いのがこの形です。
日本不動産研究所の第54回不動産投資家調査(2026年4月時点)では、東京・城南のワンルームタイプ一棟の期待利回り(NOI)は3.6%でした(日本不動産研究所 不動産投資家調査)。期待利回りは投資家が物件に求める利回りで、NOIは家賃から運営費を引いた収益を指します。同じ調査で大阪と横浜は4.2%、札幌は4.9%でした。
投資家が求める運営費控除後の利回りが3%台という水準では、ローンで買うと、残る収益から利息と元金の返済をまかなう形になります。金利が上がれば利息が増え、差額の手出しも大きくなります。金利の影響は金利上昇で不動産投資はどうなるかで詳しく扱っています。
会社員のあなたが毎月の給料から差額を足している状態なら、空室や金利の変化があるたびに家計の負担が増えます。毎月の赤字を節税と言い換える説明は、手出しの額を聞き返すのがおすすめです。
1室だけなので空室で家賃がゼロになる
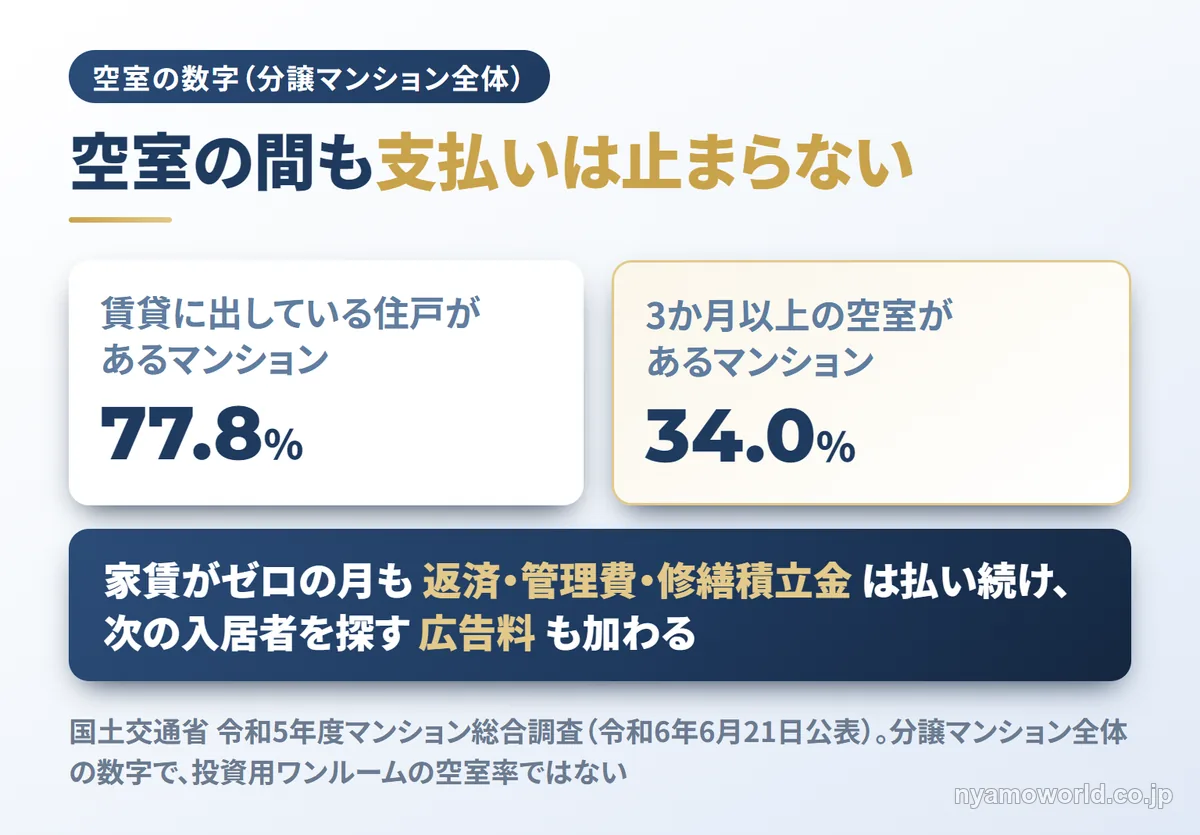
1室しか持たないワンルームは、入居者が出ると次が決まるまで家賃収入がゼロになります。何室も持つ一棟の物件のように、ほかの部屋の家賃で穴を埋めることはできません。
国土交通省の令和5年度マンション総合調査では、賃貸に出している住戸のあるマンションが77.8%、3か月以上の空室があるマンションが34.0%でした。分譲マンション全体の数字で、投資用ワンルームの空室率ではありません。それでも空室が数か月続く住戸は珍しくないことが分かります。
空室の間もローンの返済と管理費と修繕積立金は止まらず、次の入居者を探す広告料も加わります。家賃がゼロの月は、支払いの全額を自分の口座から出す月になります。
空室が3か月続いたときに家計からいくら出せるかを買う前に計算しておけば、退去の連絡が来ても安心です。空室の月を入れた収支表を出してもらうことが大事です。
一括借り上げ(サブリース)でも家賃は下がることがある
一括借り上げ(サブリース)の契約を結んでも、家賃が下がることはあります。法律上、借り上げる会社はオーナーに家賃の減額を請求できます。
サブリースは、不動産会社がオーナーから部屋を借り上げて入居者に貸し、オーナーに毎月の家賃を払う契約です。借地借家法32条は、経済事情の変動などで家賃が不相当になったときに減額を請求できると定めています。国土交通省のガイドライン(令和5年3月31日改正)も、家賃保証や空室保証をうたう広告には家賃が定期的に見直されることと減額されることがある旨を書くよう求めています。
家賃が変わらない前提で作られた収支表は借り上げの家賃が下がった時点で計算が合わなくなります。契約書の家賃の見直しの条項を営業担当に説明してもらいながら読めば、何年ごとに家賃が変わりうるかがその場で分かります。
家賃が下がった場合の収支も一緒に出してもらうのがおすすめです。下がった家賃でも払える計画なら、借り上げの契約は空室の手間を減らす道具として使えます。
節税になると言われても売るときに税とローンの残りが残る
赤字で税が減っても、売るときには譲渡の税がかかります。売った額がローンの残りより少なければ、差額を自分で払う必要があります。
不動産所得の赤字は給与所得などと損益通算できますが、土地を取得するための借入金の利子に当たる部分は損益通算できません(国税庁 No.1391 不動産所得が赤字のとき)。税が減るのは赤字が出ているからで、その赤字は家計から出ているお金でもあります。
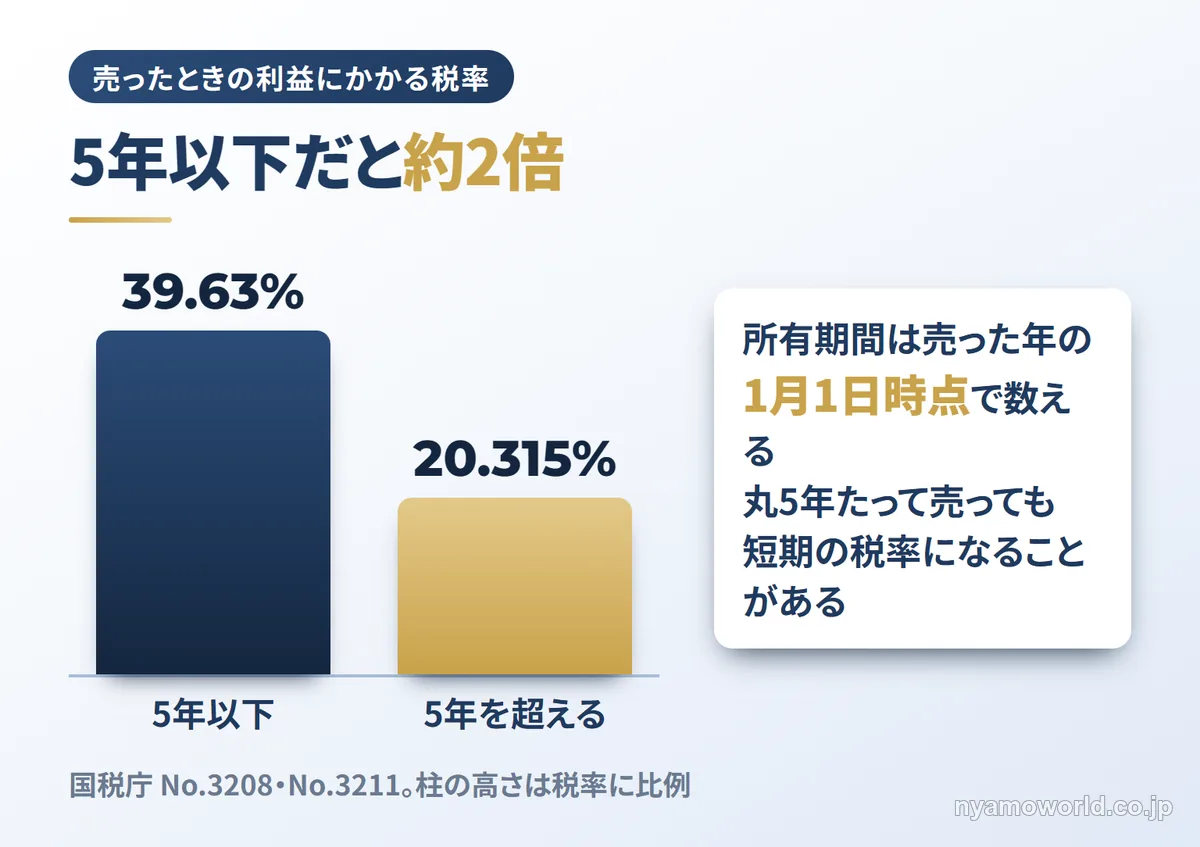
売ったときの利益にかかる税率は所有期間が5年を超えると20.315%で、5年以下だと39.63%です(国税庁 No.3208、No.3211)。所有期間は売った年の1月1日時点で数えるため、買ってから丸5年たって売っても短期の税率になることがあります。
節税のつもりで買った会社員が数年で手放そうとすると売った額で残りのローンを返しきれず、預金から差額を足す場面が出てきます。節税の効果は、毎年の手出しと売るときの税と残債を合わせた合計で見ることが大切です。
ワンルームマンション投資のメリット
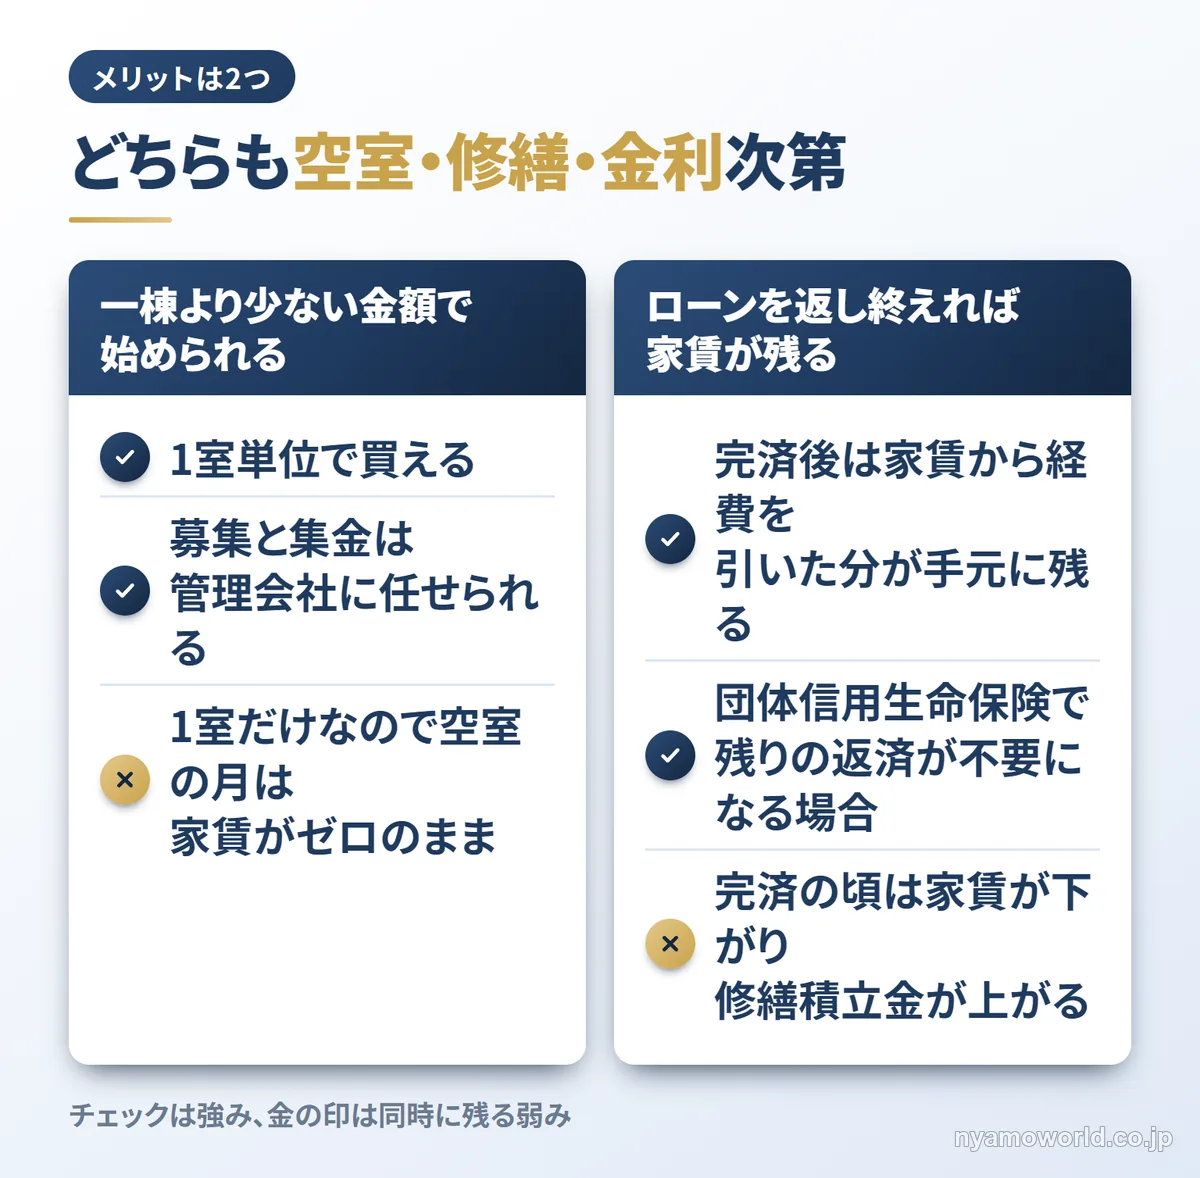
一棟の物件より少ない金額で始められ、ローンを返し終えれば家賃が手元に残る点がワンルームマンション投資のメリットです。どちらも空室・修繕・金利の動き次第で手元に残る額が変わります。
一棟より少ない金額で始められる
ワンルームは1室単位で買えるためアパートやマンションを一棟まるごと買うより購入額が小さく済みます。入居者の募集や家賃の集金は管理会社に任せられます。
管理を委託すれば平日は会社で働く人でも入居者からの連絡に自分で対応しなくて済みます。そのぶん委託料がかかり、1室だけの物件は空室の月に家賃がゼロになる弱みもそのまま残ります。
少ない金額で始められる点は、手出しが出ない収支を組めたときに生きるメリットです。購入額の小ささだけで決めず、空室の月を入れた収支と並べて見るのが大事です。
自己資金や年収の目安は不動産投資はいくらからで整理しています。
ローンを返し終えれば家賃が残る
ローンを返し終えたあとは、家賃から管理費・修繕積立金・税などを引いた分が手元に残ります。ローンに付く団体信用生命保険は、契約者が亡くなるなどしたときに残りの返済が不要になる仕組みです。加入には健康状態の告知が要ります。
一方で返済が終わる頃には建物が古くなり、家賃が下がったり修繕積立金が上がったりします。完済後の家賃を今と同じ額で見込んだ計画は、手元に残る額を多く見積もりがちです。
老後の年金の足しにしたい人は、完済の年に見込める家賃と修繕積立金を並べておけば、将来いくら手元に残るかが分かります。完済後の家賃は低めに見積もるのがおすすめです。
ワンルームマンション投資を買う前に確かめること
収支表と契約書の5か所を確かめれば、4つのからくりを買う前に見つけられます。自分が後悔しやすい側かどうかも、あわせて見ておきましょう。
収支表と契約書で確かめる5つのこと
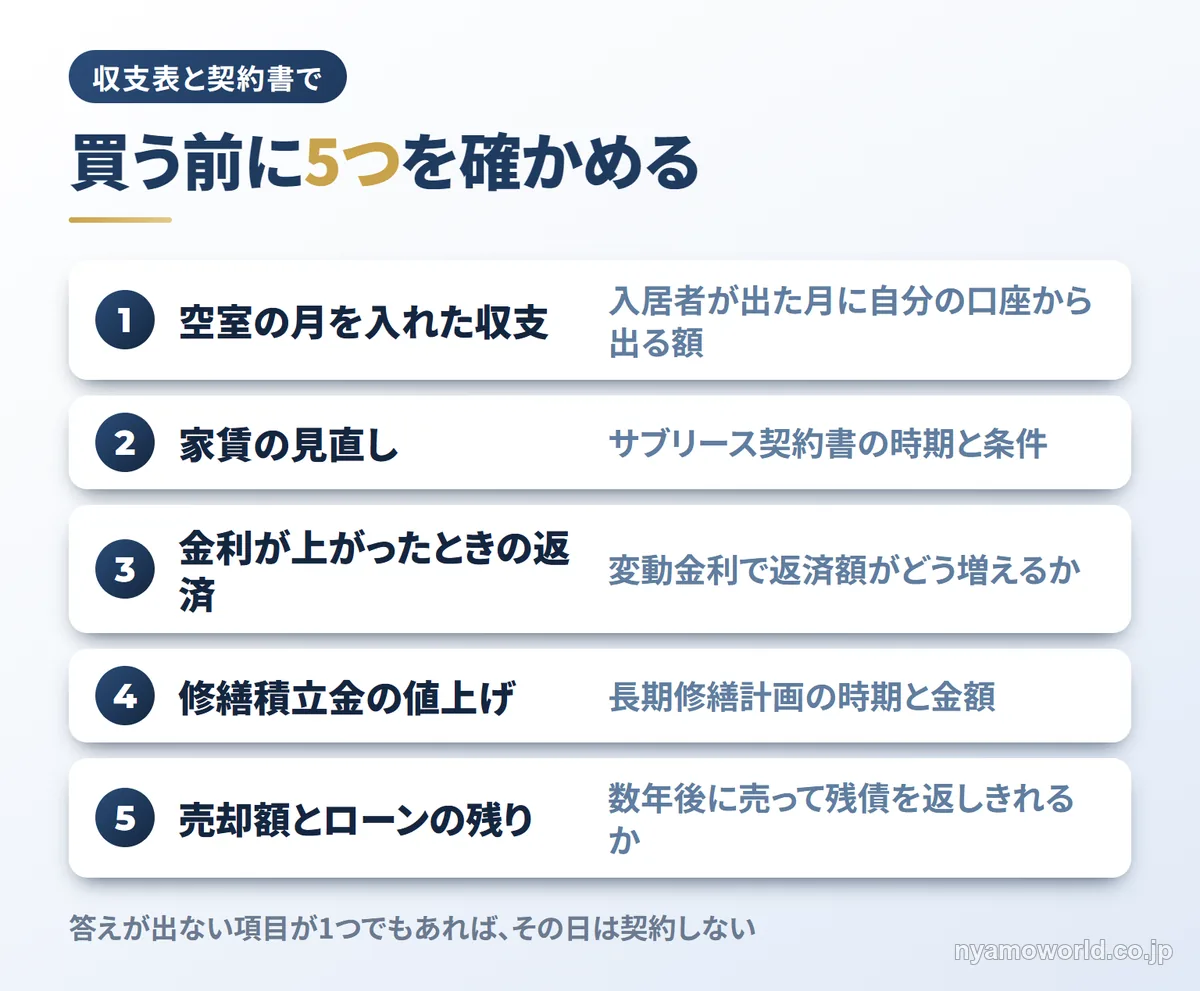
確かめるのは、空室・家賃の見直し・金利・修繕積立金・売却の5つです。どれも販売の資料には載りにくく、こちらから聞かないと出てこない数字です。
- 空室の月を入れた収支:入居者が出た月に自分の口座から出るお金の額
- 家賃の見直し:サブリースの契約書で家賃が見直される時期と条件
- 金利が上がったときの返済:変動金利の場合に返済額がどう増えるか
- 修繕積立金の値上げ:長期修繕計画にある値上げの時期と金額
- 売却額とローンの残り:数年後に売ったときに残債を返しきれるか
5つのうち1つでも答えが出ない項目があれば、その日は契約しないのがおすすめです。
面談の前日に家で5つを紙に書き出しておけば、営業担当の説明を聞きながら30分ほどで抜けている項目が分かります。答えをその場でもらえなかった項目は、後日に書面で出してもらえば落ち着いて判断できます。
ワンルームマンション投資で後悔しやすい人
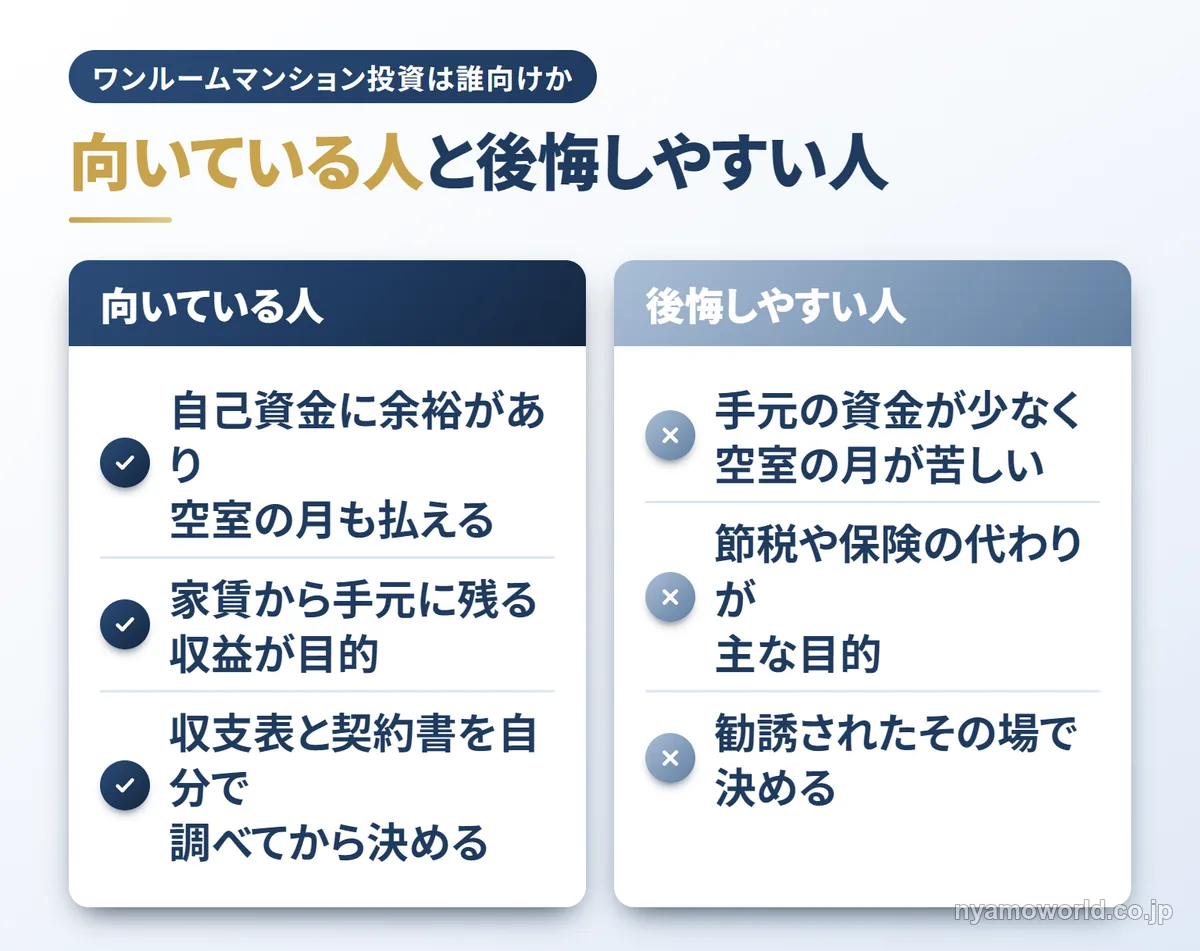
手元の資金が少なく節税や保険の代わりを主な目的にしている人ほど、ワンルームマンション投資で後悔しやすくなります。反対に空室の月でも自分の資金で払える人は向いている側です。
| 後悔しやすい人 | 向いている人 |
|---|---|
| 手元の資金が少なく 空室の月の支払いが苦しい | 自己資金に余裕があり 空室の月も払える |
| 節税や保険の代わりが主な目的 | 家賃から手元に残る収益を 目的にしている |
| 勧誘されたその場で決める | 収支表と契約書を 自分で調べてから決める |
向いている人は、5つの確認をしたうえで複数の物件の実質利回りを並べてから決めると安心です。後悔しやすい側に当てはまる人は、借入を背負わずに不動産へ投資する方法と比べてから決めても遅くありません。
借入なしで不動産に投資する方法
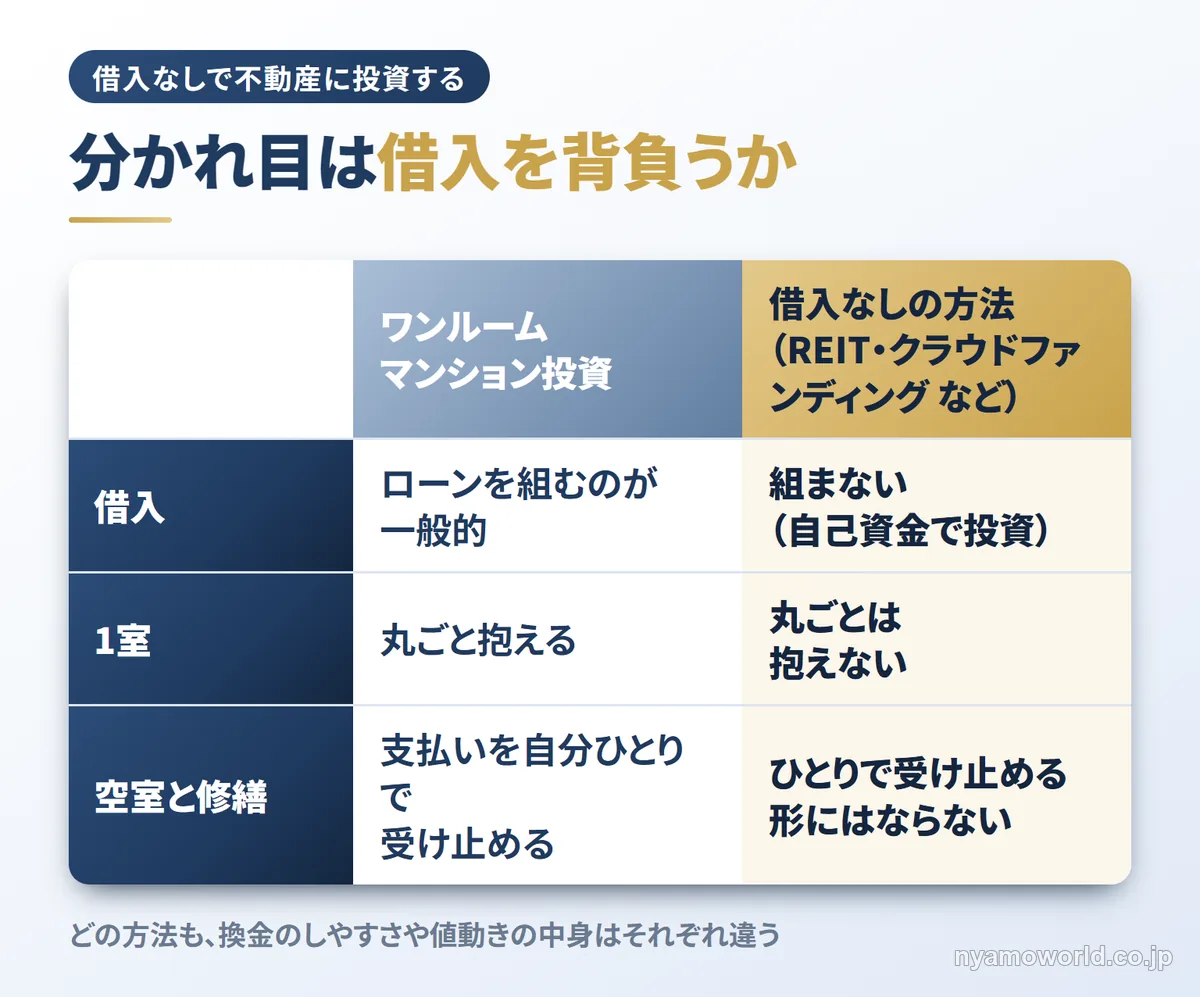
ローンを組まずに不動産へ投資する方法として、REIT・不動産クラウドファンディング・不動産小口化商品・海外不動産のファンドがあります。どれも1室を丸ごと抱えないため、空室や修繕の支払いを自分ひとりで受け止める形にはなりません。
不動産投資の全体の種類は不動産投資とはで並べています。上場していて市場で売り買いできるREITはJ-REITの仕組みで詳しく扱っています。
少額から出資できる不動産クラウドファンディングは、途中で換金しにくいなどの注意点を不動産クラウドファンディングのリスクにまとめました。
1つの物件の持ち分を買う形は不動産小口化商品、複数の物件にまとめて投資する形は不動産ファンドで扱っています。どの方法も借入を背負わない代わりに、換金のしやすさや値動きの中身がそれぞれ違います。
ワンルームと米国の住宅用地のファンドの違い
ワンルームは借入をして1室を持つ投資で、米国の住宅用地のファンドは借入をせずに米国の住宅用の土地に資金を置く投資です。値動きの原因も換金のしかたも違います。
日本の家計の金融資産は、2026年3月末時点で現金・預金が47.2%を占めます。米国は10.7%、ユーロエリアは31.1%です(日本銀行 資金循環の日米欧比較)。預金のままでは増えにくいと感じながらも、ローンを組んで1室を持つのは負担が重いと迷う人は多いですよね。
米国の住宅用地のファンドは、米国の住宅用地を裏付け資産とするケイマン籍の投資信託です。米国の大手住宅メーカー向けに土地を供給することを通じて、ドルベースで運用します。借入を背負わず、入居者や建物の管理もしないため、ワンルームのように空室の月に返済が残る形ではありません。
一方で元本保証型の商品ではなく、不動産市況・金利・為替相場・流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。運用開始後一定期間は解約制限期間(ロックアップ期間)があり、途中で換金しにくい点にも注意が要ります。申込む前には記事の最後に表示される留意事項(費用とリスクの説明)で費用とリスクを確かめておきましょう。
| 比べる点 | ワンルームマンション投資 | 米国の住宅用地のファンド |
|---|---|---|
| 借入 | ローンを組むのが一般的 | 組まない |
| 管理 | 入居者と建物の管理が要る (委託できる) | 自分で管理しない |
| 空室 | 空室の月は家賃がゼロ | 部屋を貸す投資ではない |
| 換金 | 売るのに数か月かかり 分割して売れない | ロックアップ期間中は 換金しにくい |
| 為替 | 影響を受けない | 円とドルの為替の影響を受ける |
借入を背負うかどうかが、2つの一番大きな違いです。
預金を将来に向けて一部だけ動かしたい会社員なら、ローンの審査や物件選びをせずに米国の住宅市場へ資金を置けるかどうかを比べられます。借入を背負うかどうかを先に決めると、選ぶ方法がはっきりしますよ。
無料セミナーで確かめること
米国の住宅用地がどう収益を生むのかや、自分の資金と期間に合うかは、資料を読むだけでは確かめきれません。無料セミナーでは、こうした点を専門家に直接聞けます。
セミナーで確かめておきたいのは次の4つです。
- 米国の住宅用地が住宅メーカーへの土地の供給を通じてどう収益を生むのか
- 国内のワンルームと比べた費用と、ロックアップ期間による換金の制限
- 自分の資金の額と使う予定の時期に合うか
- 最新の募集条件
4つとも、自分ひとりでは最新の内容まで調べきれない項目です。
セミナーは参加費無料のオンライン(Zoom)で、2026年10月時点で申込できる回は60分です。回の後半では具体的な選択肢として商品の紹介もあります。無理な勧誘はありません(主催者の案内)。参加しただけでは購入にはならず、購入するには販売取扱会社での口座開設・契約・申込書の提出が要ります。内容と申込の流れは米国の住宅用地のファンドの無料セミナーにまとめました。
数年以内に使う予定のお金で運用したい人には、途中で換金しにくい点から向きません。手元の資金とは別に、数年単位で置いておける資金がある人向けの方法です。
ワンルームの収支を計算して借入を背負うのはためらうけれど、不動産に資金の一部を置きたい人は多いですよね。米国の住宅市場に借入なしで資金を置く方法を比べたい人には、まず無料セミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ワンルームマンション投資に関するよくある質問
- ワンルームマンション投資はなぜやめとけと言われるのですか?
-
返済と経費が家賃を上回りやすく、1室だけなので空室の間は家賃がゼロになるからです。サブリースでも家賃は見直されることがあり、売るときには税とローンの残りが残ります。買う前に家賃だけで支払いをまかなえるかを収支表で確かめましょう。
- ワンルームマンション投資で節税はできますか?
-
不動産所得が赤字になれば給与所得と損益通算できますが、土地を取得するための借入金の利子に当たる部分は通算できません。税が減るのは赤字が出ているからで、その赤字は家計から出ているお金です。節税の額だけでなく毎月の手出しと売るときの税を足して判断しましょう。
- 家賃保証(サブリース)があれば空室でも安心ですか?
-
安心とは言い切れません。借地借家法32条1項により、一定期間は減額しないという特約があっても業者は家賃の減額を請求できます。オーナーに受け入れる義務はなく協議で決めますが、合意できなければ最終的に裁判で決まります。契約書の家賃の見直しの条項を先に確かめましょう。
- 家賃100%保証で損はしないと言われたらどうすればよいですか?
-
その説明だけで契約しないことです。国土交通省のガイドラインでは、家賃は減らず損はしないとうたう説明は不実告知の例に挙げられています。家賃保証をうたう広告には、家賃が減額されることがある旨を隣に書くよう求めています。
- ワンルームマンションを売るときの税金はいくらですか?
-
売却益にかかる税率は、売った年の1月1日時点で所有5年を超えていれば20.315%で、5年以下なら39.63%です。売った金額でローンを返しきれないときは、差額を手元の資金で払うことになります。買う前に売る時期と残りのローンの額を確かめておきましょう。
- 管理費や修繕積立金はどれくらいかかりますか?
-
国土交通省の令和5年度マンション総合調査では、分譲マンション全体の平均で管理費が月11,503円で修繕積立金が月13,054円でした。投資用ワンルームだけの水準ではありません。同じ調査で修繕積立金が計画に対して不足しているマンションは36.6%あり、値上げも収支に入れておきましょう。
- ワンルームマンション投資の利回りはどれくらいですか?
-
日本不動産研究所の第54回不動産投資家調査(2026年4月時点)では、東京・城南のワンルームタイプ一棟の期待利回り(NOI)は3.6%でした。これは投資家が一棟に求める利回りで、1室の利回りとは別の指標です。手元の収支表では家賃から返済と経費を引いた額を確かめましょう。
- 団体信用生命保険があれば安心ですか?
-
契約者が亡くなるなどしたときにローンの残りの返済が不要になる点は安心材料です。ただし加入には健康状態の告知が要り、生きている間の空室や家賃の減額による手出しは補えません。保障だけを目当てに買うのではなく、家賃で支払いをまかなえるかを先に確かめましょう。
- 借入をせずに不動産へ投資する方法はありますか?
-
REIT・不動産クラウドファンディング・不動産小口化商品・海外不動産のファンドなど、自己資金だけで投資する方法があります。どれも元本保証ではなく、途中で換金しにくい商品もあります。米国の住宅用地を裏付け資産とするファンドの仕組みは、無料のオンラインセミナーで聞けます。
ワンルームマンション投資はやめとけと言われる理由のまとめ
ワンルームマンション投資で後悔しないためには、買う前に収支表と契約書で確かめることが出発点です。
- 返済と経費が家賃を上回ると毎月の手出しが続く
- 1室だけなので空室の間は家賃がゼロになる
- サブリースでも家賃は見直されることがある
- 5年以内に売ると売却益の税率は39.63%になる
業者から収支表を受け取ったら、あなたが自宅でこの4つに当てはめるだけで借入を背負うかどうかを迷わず判断できます。参加しただけでは購入にならないので、まず話を聞いてから決められます。借入を背負わずに不動産へ資金を置く方法を比べたい人には、米国の住宅市場をテーマにした無料のオンラインセミナーへの参加をおすすめします。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。