退職金という人生でそう何度も手にすることのない一時金を前にすると、減らしたくないという思いと銀行の窓口で言われるまま契約してしまわないかという警戒心の両方を抱く人は少なくないのではないでしょうか。焦って動かしてしまうと本来なら軽くできたはずの税負担や守れたはずの資産を取りこぼすことにもなりかねません。
退職金という一時金の扱い方は大きく3つの論点に整理できます。
一時金か年金かで税の計算方法が変わり、手取りは受け取り方で先に決まる
使う予定のお金→生活防衛資金→余裕資金の順に色分けし、余裕資金だけを運用に回す
円預金・国内だけに寄せるとインフレ・円安で実質的に目減りするため、一部を外貨・海外・実物へ振り向ける視点を持つ
3つ目の置き先として、余裕資金の一部を米国の住宅用地のようなドル建ての実物資産に分ける選択肢があります。その仕組みと米国の住宅市場の今の状況を専門家の説明で先に聞いておきたい方は、無料セミナーの日程を見ておくこともできます。2026年10月15日時点で申し込める回はオンライン(Zoom)開催で、各回60分です。退職金の置き場所で迷っているなら、先に話を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ここからは、受け取り方の税金から順番に確認していきましょう。
退職金の運用を考える前に、受け取り方で手取りが変わる
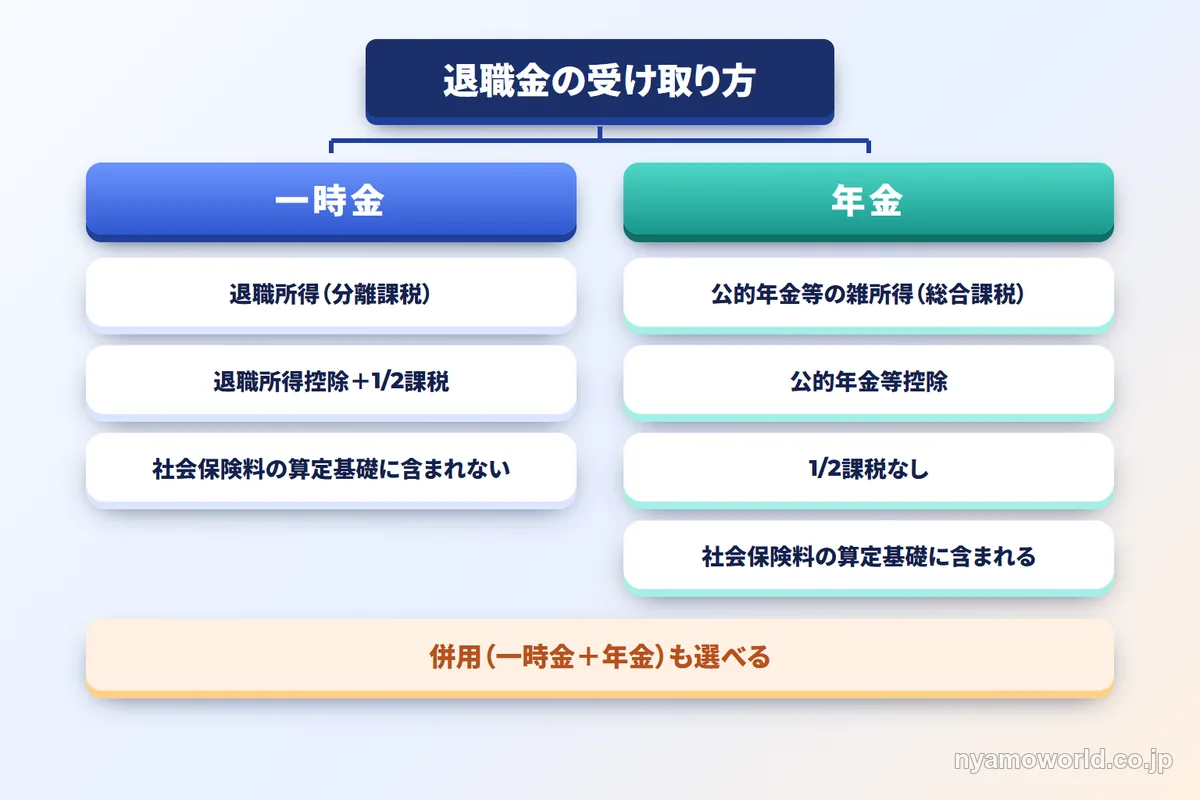
退職金は運用先を選ぶよりも先に受け取り方によって手取りの金額が変わります。一時金としてまとめて受け取るか年金として分割で受け取るか、あるいは両方を組み合わせるかで税金の計算の仕組みそのものが変わるためです。
まずどちらで受け取るか、あるいは両方を組み合わせるかを決め、手取りの見通しを立ててから運用に回す金額を考えるのが順序として合理的です。
一時金は退職所得控除と1/2課税で税が軽くなりやすい
一時金で受け取ると退職所得となり他の所得と合算せず単独で税額を計算する申告分離課税が適用されます。計算式は「(退職金の額面 − 退職所得控除額)× 1/2」で、控除後の残り半分だけが課税対象になるため給与などと合算される場合より税負担が軽くなりやすい仕組みです。
退職所得控除額は勤続年数で決まります(計算方法の原典は国税庁のタックスアンサー No.1420(退職金を受け取ったとき))。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数 (80万円未満の場合は80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 − 20年) |
勤続年数は1年未満の端数を1年に切り上げて計算します。控除額を勤続年数別に当てはめると次のような水準になります。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 5年 | 200万円 |
| 10年 | 400万円 |
| 20年 | 800万円 |
| 30年 | 1,500万円 |
| 38年 | 2,060万円 |
20年を境に1年あたりの控除額が40万円から70万円に増える点も押さえておきたいところです。
勤続年数と退職金額を当てはめると実際の税額まで見えてきます。
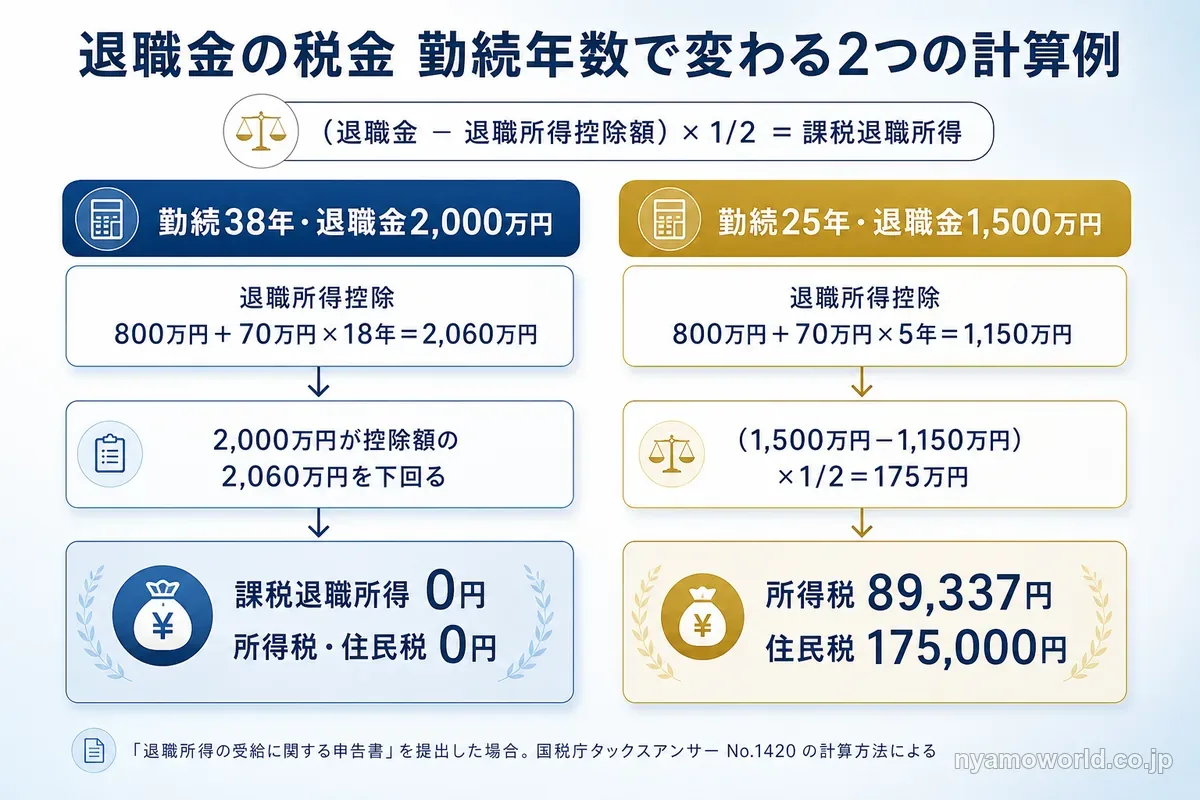
- 勤続38年・退職金2,000万円の場合:控除額は800万円+70万円×(38−20)=2,060万円。退職金の額面が控除額を下回るため課税退職所得は0円になり、所得税・住民税もかかりません。
- 勤続25年・退職金1,500万円の場合:控除額は800万円+70万円×(25−20)=1,150万円。(1,500万円−1,150万円)×1/2=175万円が課税退職所得となり、所得税は175万円×5%×102.1%で89,337円、住民税は175万円×10%で175,000円が別途特別徴収されます。
勤続年数が長いほど控除額が大きくなり控除の範囲内に収まれば税額がゼロになることもあります。実際の税額は源泉徴収票や勤務先の担当部署、税務署・税理士で確認するのが確実です。
年金受け取りは社会保険料が上がりうる
年金で受け取ると公的年金等の雑所得として扱われ、他の所得と合算する総合課税になります。使える控除は公的年金等控除で、最低保障額は65歳未満で60万円、65歳以上で110万円です(合計所得1,000万円以下の場合)。この金額までの年金収入であれば雑所得は0円になります。
一時金にあった1/2課税は年金にはありません。さらに雑所得は国民健康保険料などの算定基礎になる総所得金額等に含まれるため、年金で受け取ると保険料が上がる場合があります。分離課税である一時金の退職所得はこの算定基礎に含まれない扱いが基本で、受け取った年の社会保険料には跳ね返りにくくなっています。
一時金と年金のどちらが有利かは、勤続年数・他の所得・扶養の状況・自治体によって変わるため、一概には言えません。具体的な試算は税理士や市区町村の窓口に確認するのが安心です。
「退職所得の受給に関する申告書」を出さないと一律20.42%が源泉徴収される
退職金を受け取る際は勤務先に「退職所得の受給に関する申告書」を提出する必要があります。提出すれば退職所得控除や1/2課税、後述する重複調整まで反映した正しい税額で源泉徴収されます。退職所得だけであれば確定申告も原則不要です。
提出しなかった場合は控除も1/2課税も反映されないまま、支払われる金額に一律20.42%が源泉徴収されます。払い過ぎた税金を取り戻すには自分で確定申告をする必要があります。実務上この申告書の提出はほぼ必須の手続きといえます。
iDeCo・企業型DCの一時金と退職金を両方受け取ると退職所得控除が調整される
勤務先の退職一時金とiDeCo・企業型DCの老齢一時金を両方受け取る場合、退職所得控除の計算に注意が必要です。控除を二重に使えないよう勤続期間と加入期間の重複が調整される仕組みがあるためです。
この重複調整の対象になる期間は2026年1月1日以後に受け取る退職金から拡大されています。従来の期間のまま案内されているケースもあるため最新のルールを正確に押さえておくことが大切です。
退職所得控除は勤続期間と加入期間の重複を差し引く
退職金とDCの一時金はどちらも退職所得控除の対象です。ただし勤続期間と加入期間が重なっていると、その重複する部分の控除を両方でフルに使うことはできません。
後から受け取る退職手当等については、通常どおり計算した退職所得控除額から前に受け取った退職手当等やDC一時金との重複期間に対応する控除相当額が差し引かれます(重複期間の1年未満の端数は切り捨て。国税庁のタックスアンサー No.2732)。受け取る順序や間隔を意識しないまま両方を受け取ると想定より控除枠が目減りしてしまうことがあります。
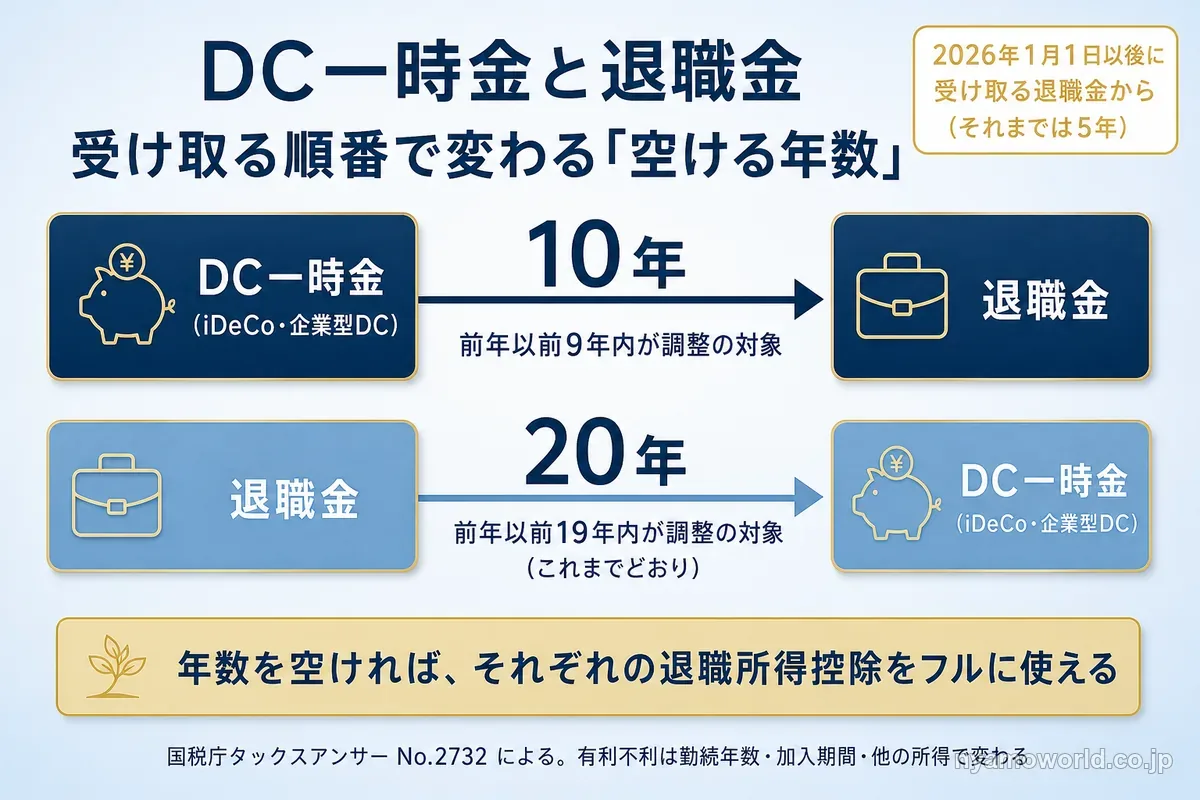
2026年1月以後は確定拠出年金の一時金を先に受け取ると「10年空ける」が目安になった
受け取る順序によって重複調整の対象になる期間は変わります。
| 受け取る順序 | 対象になる期間 |
|---|---|
| 退職金 → 退職金 | 前年以前4年内(実質5年) |
| DC一時金(iDeCo・企業型DC) → 退職金 (2026年1月1日以後に受け取る退職金) | 前年以前9年内(実質10年) |
| DC一時金(iDeCo・企業型DC) → 退職金 (それより前に受け取る退職金) | 前年以前4年内(実質5年) |
| 退職金 → DC一時金 | 前年以前19年内(実質20年) |
DCの一時金を先に、退職金を後で受け取って両方の控除をフルに使うにはこれまで5年空ければ足りていましたが、2026年1月1日以後に受け取る退職金からは10年空ける必要があります。DC一時金の受取年から数えて前年以前9年内に退職金を受け取ると調整の対象になるためです。反対に退職金を先に、DCの一時金を後で受け取る場合はこれまでどおり前年以前19年内(20年)の調整が続きます。
期間を十分に空ければそれぞれの控除をフルに使えます。ただし個別の受け取り順序や時期の有利不利は勤続年数や加入期間・他の所得によって変わるため、断定はできません。iDeCo・企業型DCの受け取りを控えている人は、早めに税務署や運営管理機関・税理士に相談しておくと安心です。
受け取った退職金は「置く順番」を決めてから運用に回す
手取りの金額が決まったら次に考えるのは退職金を置く順番です。全額をすぐ運用に回すのではなく、使う予定のあるお金と当面使わないお金に色分けします。生活防衛資金を確保したうえで残った余裕資金だけを運用に回すのが基本の流れになります。
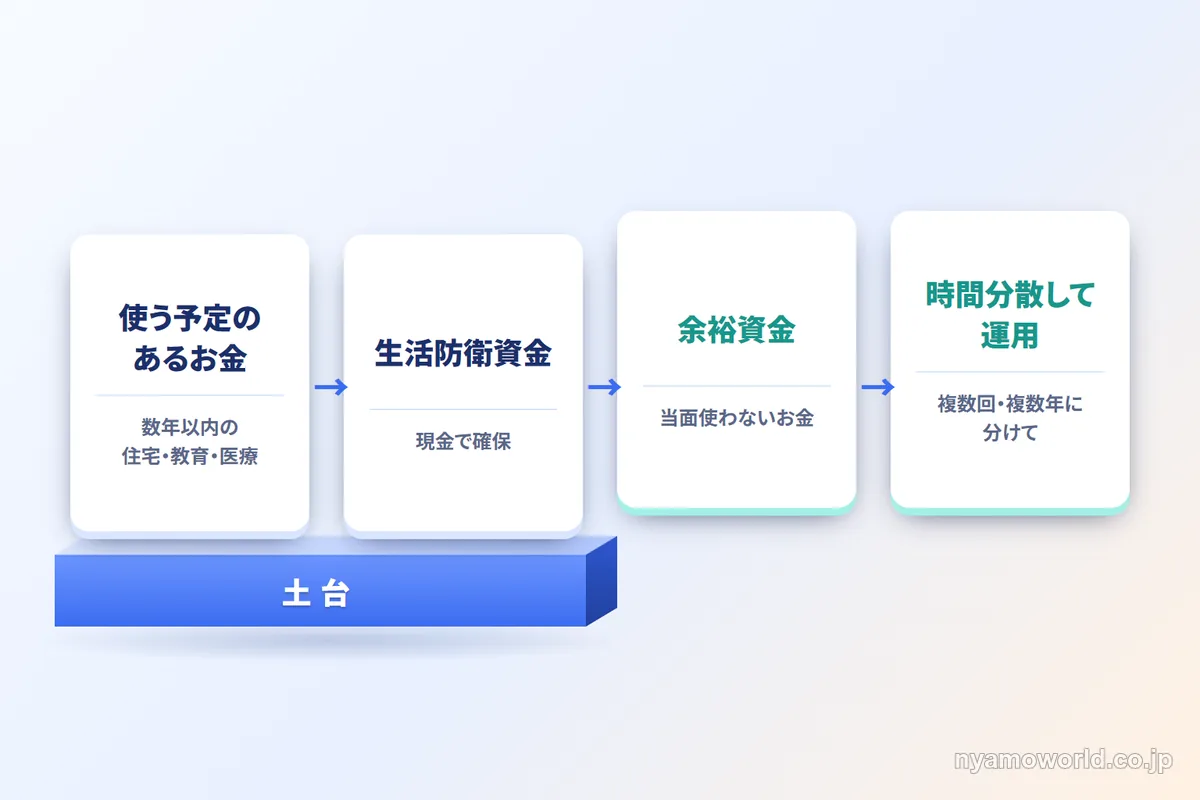
まず「使う予定のあるお金」と「当面使わないお金」に色分けする
退職金を受け取ったら、まず数年以内に使う予定のある支出(住宅・教育・医療など)を確保します。次に当面の生活費に充てる生活防衛資金を現金で用意します。退職後は収入の構造が給与から年金中心へ変わるため、現役時代より厚めに確保しておくと安心です。
運用に回すのはこの2つを差し引いた残りの余裕資金だけです。土台となる現金をあらかじめ分けておくことで、相場が動いても慌てて資金を引き上げずに済みます。残ったお金を使う時期で分けた置き先は、余剰資金の運用先の記事で整理しています。
受け取り直後の窓口セールスと退職金専用定期の抱き合わせに注意する
まとまった資金が動く受け取り直後は金融機関からの営業を受けやすいタイミングでもあります。退職金専用の高金利定期預金と、手数料の高い投資信託・外貨建て保険・ファンドラップ・仕組み債などをセットで一括契約させる勧誘が起きやすいのが実情です。
優遇金利は数か月程度の短期間に限られることが多く、内容を十分に理解しないまま高い手数料の商品を一点に集中して抱えると老後の資金を必要以上に削ってしまいかねません。受け取り直後にその場で即決せず、まず使う予定のあるお金と生活防衛資金の色分けを終えてから運用の判断に進むのが基本です。
運用に回す分も一括ではなく時間をかけて分散する
余裕資金を運用に回すときも一度にまとめて市場へ投じるのは避けたいところです。まとまった一時金を一括で投じると高値づかみのリスクが大きくなります。複数回・複数年に分けて投じる時間分散を意識するとタイミングによるリスクを抑えられます。
新NISAのような非課税の器を使う場合も年間投資枠は360万円・生涯の非課税枠は1,800万円までと決まっているため、まとまった退職金を一度に全額入れることはできません。どのみち複数年に分けて移していくことになります。資産の種類や地域も一つに集中させず複数に分けていく発想が、次に見ていく通貨・地域の分散につながります。
退職金を円預金・国内だけに置くとインフレと円安で実質的に目減りする
退職金を減らさないことを優先して円預金や国内資産だけに寄せると、インフレと円安によってその置き先自体が実質的に目減りしていくことがあります。
物価が上がる一方で預金の金利は低いままだと、名目の残高は変わらなくてもそのお金で買えるモノやサービスの量は目減りします。日本の家計は現金・預金に大きく偏っているため、退職金という大きな一時金であるほど置き先の配分を見直す価値があります。
実質金利がマイナスで、円預金のまま置くと購買力が下がる
消費者物価指数は前年比+3.2%(2025年平均・取得時点2026年8月)で、2022年以降+2%を超える上昇が続いています。一方で普通預金の金利は0.255%、まとまった資金を1年預ける定期預金(1,000万円以上)でも0.384%にとどまります(2026年7月時点)。物価上昇率から預金金利を差し引いた実質金利は約−2.9%とマイナス圏にあります。
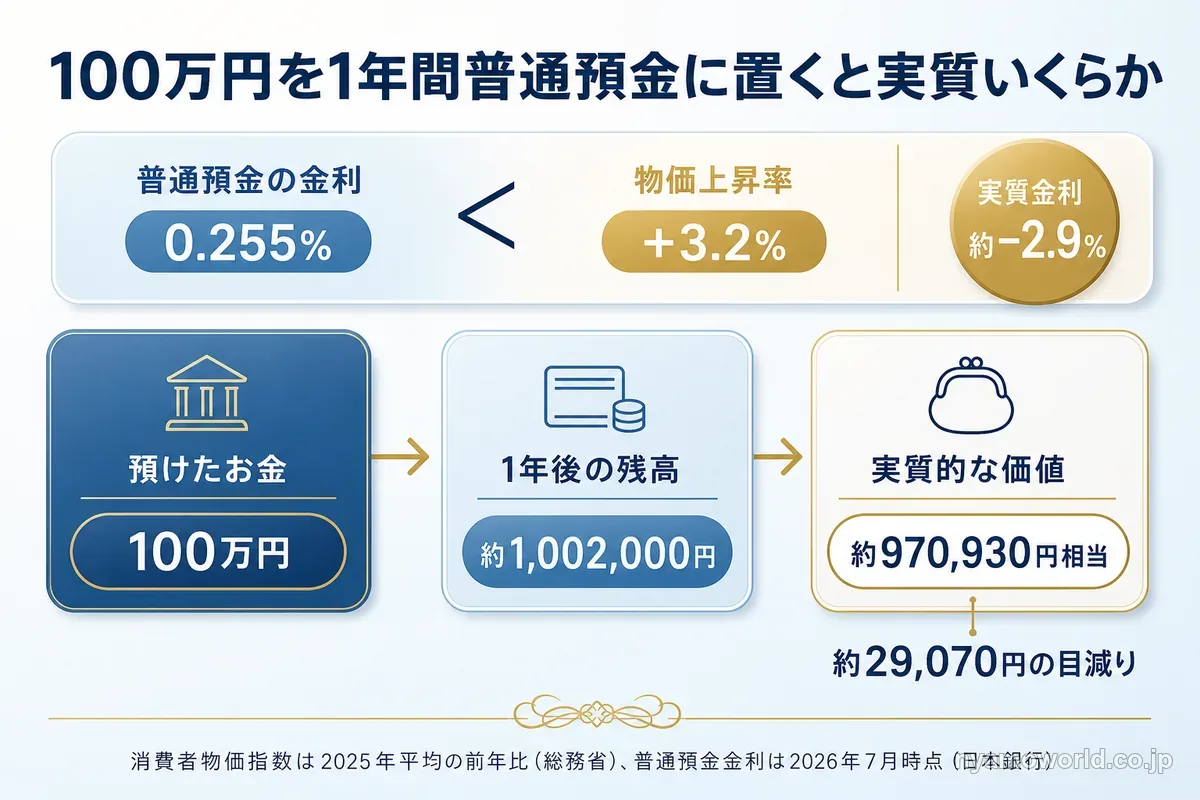
具体的には100万円を1年間普通預金に置くと名目の残高は約1,002,000円に増えますが、物価が3.2%上昇していると実質的な購買力は約970,930円相当まで下がる計算になります(差額は約29,070円)。名目額が変わらない安全資産ほどこの目減りを吸収できません。
ただし同じ円建ての低リスク資産でも、置き先によってインフレへの強さは異なります。個人向け国債の変動10年は半年ごとに適用金利が見直されるため、金利上昇にある程度追随できます。物価連動国債は消費者物価指数の動きに連動する仕組みで、円建ての債券の中では相対的にインフレに強い部類に入ります。置き先は円預金か海外かの二択ではなく、円建てのままでもインフレへの配慮の仕方には幅があります。
退職金の一部を外貨・海外・実物へ分ける選択肢
円安が進むと海外のモノやサービスに対して円の価値が下がるため、円建て資産だけで資産を守ろうとするとインフレと円安の両方に弱くなります。ドル円は2020年末の約103円から2026年7月には月中平均162.45円まで、数年でドル高・円安が進んできました。
日米欧をそろえた統計で比べると、家計金融資産に占める現金・預金の比率は日本の現預金への偏りが目立ちます。
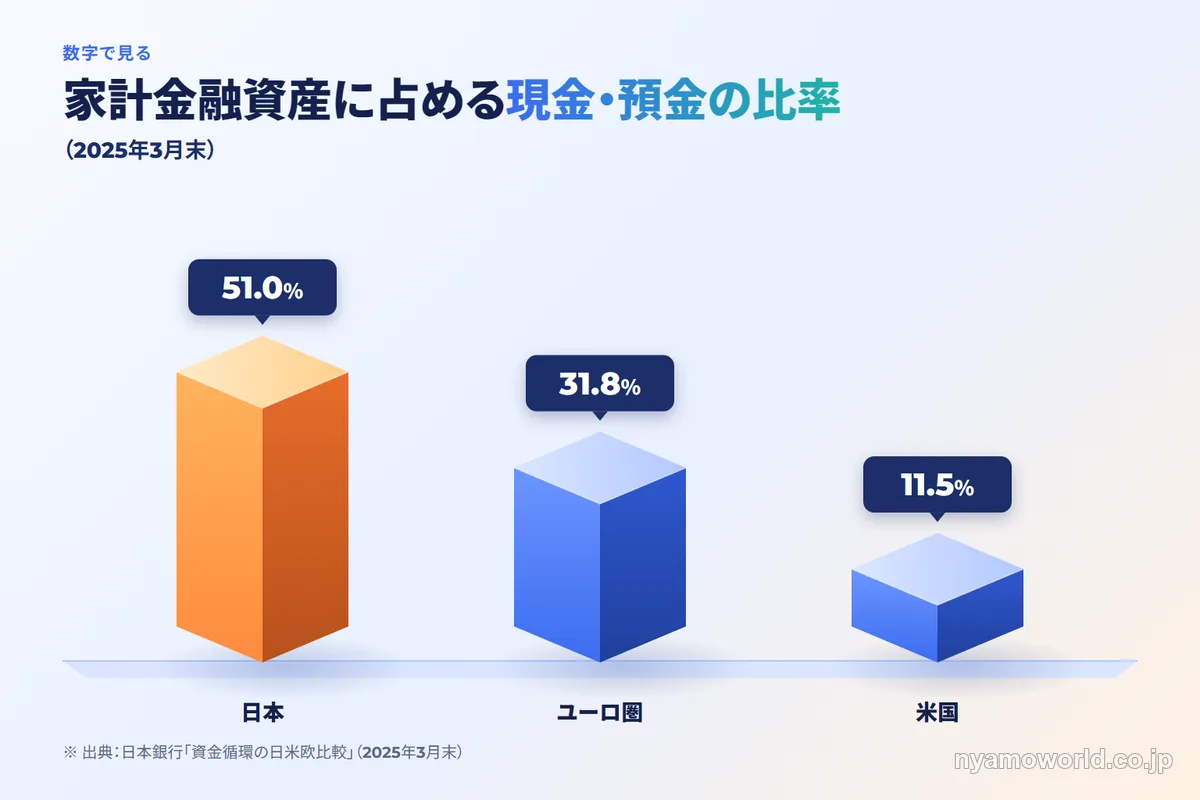
| 地域 | 現金・預金比率 | 時点 |
|---|---|---|
| 日本 | 51.0% | 2025年3月末 |
| 米国 | 11.5% | 2025年3月末 |
| ユーロ圏 | 31.8% | 2025年3月末 |
この円偏重を是正する手段として資産の一部を外貨・海外・実物へ振り向ける通貨・地域の分散が選択肢に入ってきます。
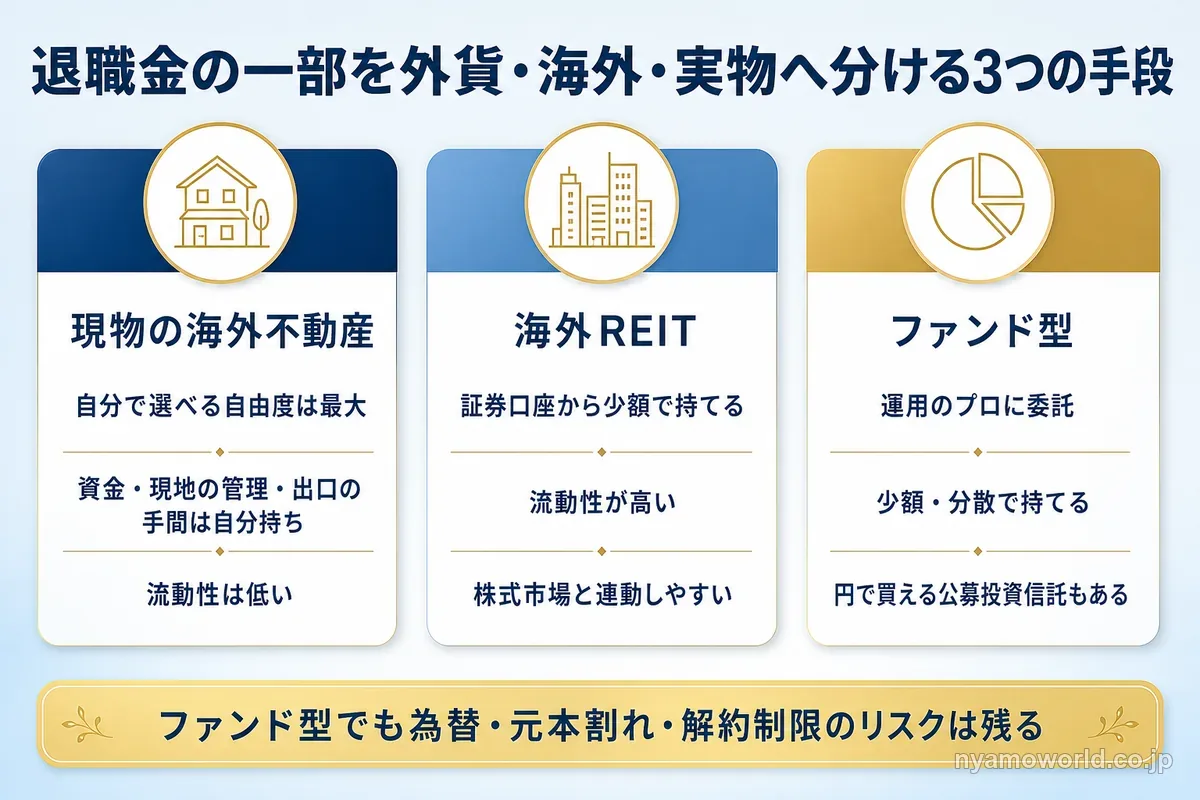
具体的な手段は主に次の3つです(現物・REIT・ファンド型の違いと選び方は海外不動産投資の手法ごとの選び方で整理しています)。
現物の海外不動産
自分で選べる自由度は最大ですが、まとまった資金や現地の情報収集・管理・出口までの手間を自分で負う必要があり、流動性も低くなります。
海外REIT
証券口座から少額・高い流動性で持てます。ただし株式市場の値動きと連動しやすい面があります。
ファンド型
運用のプロに委託して少額・分散で持つ形です。日本の証券会社を通じて円で購入できる公募の投資信託の形をとるものもあり、まとまった資金や現地の手間をかけられない多くの個人には現実的な入口になりやすい選択肢です。実際にこの形をとる商品の一例はUSマイホームファンドの評判と仕組みで確認できます。
だれもが海外の比率を増やすべきという話ではありません。今の資産が円にどれくらい偏っているかという配分比率の問題として捉えるのが実態に近い考え方です。
ファンド型でも為替・元本割れ・解約制限のリスクは残る
少額・分散で持てるファンド型であっても消えないリスクがあります。為替ヘッジのない商品は円換算での損益が為替の動き次第で増減します。元本割れの可能性も残りますし、特定のアセットや単一の国に資金が集中していればその市場の影響を大きく受けます。商品によっては一定期間換金できない解約制限が設けられていることもあり、現物の不動産ほどではないにせよ換金のしやすさでは預金や上場株式に劣ります。
こうしたリスクを把握したうえで当面使う予定のない余裕資金の範囲で検討するのが前提になります。現物とファンド型で避けきれない注意点は海外不動産投資のデメリット6つにまとめています。詳しい仕組みや最新の条件は無料セミナーや公式の資料で確認するのが確実です。
退職金の海外・実物への分散が向いている人・向かない人
退職金の一部を海外・実物へ分散すべきかどうかは自分の状況に当てはめて判断できます。
円に偏った資産と余裕資金がある人
次のいずれかに近い人は退職金の一部で海外・実物への分散を検討する価値があります。
- 資産が円に偏っている
- 当面(数年程度)使う予定のない余裕資金がある
- 為替変動をある程度受け入れられる
3年以内に使うお金しかない人
反対に次のいずれかに近い人は無理に検討を進める段階ではありません。
- 3年以内に使う予定の資金しかない
- 為替リスクを一切取りたくない
- 元本割れを1円も許容できない
- 生活防衛資金すらまだ確保できていない
その場合は新NISAやiDeCoと現金・国内中心の資産で分散を完結させるか、まずは使う予定のあるお金と生活防衛資金を分けることを優先するのが妥当な選択です。国内で完結させる場合も預金だけに頼らず、物価連動国債や個人向け国債の変動10年のように名目額が固定されない低リスクの手段を組み合わせれば、インフレへの配慮を保ちながら円中心の設計を続けられます。国内の手段の比べ方は資産運用は何がいい?目的別に手段を比較にまとめています。
検討するなら専門家に条件を聞く
前向きに検討する場合は次に知りたくなるのが仕組みと最新の条件です。退職金を動かす前に、仕組みと最新の条件を専門家に直接たずねてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
退職金の資産運用に関するFAQ
- 退職金の平均額はいくらですか?
-
一律の金額では言えません。退職金の水準は勤続年数や企業規模・退職事由(自己都合・会社都合)によって大きく異なり、大企業と中小企業でも差があります。自分の場合の見込み額は勤務先の退職金規程や人事・総務の窓口で確認するのが確実です。金額の多寡にかかわらず受け取り方や置き方の考え方は共通して役立ちます。
- 一時金と年金、結局どちらが得ですか?
-
一概には言えません。一時金は退職所得控除と1/2課税で税負担が軽くなりやすい一方、年金は公的年金等控除を使えるものの他の所得と合算され、社会保険料にも影響しえます。有利不利は勤続年数・他の所得・自治体によって変わるため具体的な試算は税理士や市区町村の窓口に確認するのが安心です。
- 退職金を年金で受け取ると社会保険料は上がりますか?
-
上がる場合があります。年金として受け取ると公的年金等の雑所得となり、国民健康保険料などの算定基礎になる総所得金額等に含まれるためです。一方で一時金として受け取る退職所得は分離課税で、この算定基礎には含まれない扱いが基本です。具体的な影響額は自治体によって異なるため市区町村の窓口で確認してください。
- 退職金は新NISAで運用できますか?
-
一部を新NISAで運用することはできますが、年間投資枠が決まっているためまとまった退職金を一度に全額入れることはできません。複数年に分けて非課税枠へ移していく使い方が基本になります。なお現物や委託型の海外不動産ファンドはNISAの対象外ですが、要件を満たす海外REIT投資信託などは対象になりうるため個別の商品ごとに確認が必要です。
- 退職金運用の相談はどこにすればいいですか?
-
銀行・証券会社・IFA(独立系ファイナンシャルアドバイザー)など複数の選択肢があります。ただし相談先によっては自社商品を優先して勧める利益相反が起きやすく、退職金専用定期と投資商品の抱き合わせ販売もその一例です。誰に相談する場合もその場で即決せず、複数の選択肢を比較したうえで判断することが大切です。
- 退職金を受け取ったら確定申告は必要ですか?
-
勤務先に「退職所得の受給に関する申告書」を出していれば、正しい税額で源泉徴収されるため退職所得については原則不要です。出していない場合は一律20.42%が源泉徴収されるだけなので、確定申告で精算します。医療費控除などを受けるために確定申告をするときは、退職所得の金額も申告書に書きます。
- 勤続年数に1年未満の端数があるときはどう数えますか?
-
1年に切り上げて数えます。国税庁の計算例では、勤続29年2か月の人は勤続30年として扱い、退職所得控除額は800万円+70万円×(30−20)=1,500万円になります。
- 年金で受け取った場合も確定申告は必要ですか?
-
その年の公的年金等の収入が400万円以下で、それ以外の所得が20万円以下であれば、所得税の確定申告は不要です。ただし医療費控除などで税金の還付を受けるための申告はできます。また所得税の申告が不要でも、住民税の申告が必要になる場合があります(2026年8月時点の国税庁の案内)。
- 退職金の一部を海外の不動産ファンドに置くとき、何を確かめればいいですか?
-
為替の動きで円換算の損益が変わること、元本割れの可能性があること、一定期間換金できない解約制限があるかどうかを確かめます。そのうえで当面使う予定のない余裕資金の範囲で考えるのが前提です。自分の資金と期間に合うかや最新の条件は記事だけでは確かめきれないため、無料セミナーで専門家に直接聞く方法があります。
まとめ
人生でそう何度も手にしない一時金である退職金は、運用商品を選ぶ前に受け取り方で手取りが決まります。一時金は退職所得控除と1/2課税、年金は公的年金等控除と税の仕組みそのものが異なるため、まずどちらで受け取るかを整理しておきましょう。
手取りが確定したら使う予定のお金・生活防衛資金・余裕資金に分け、余裕資金は焦らず複数回に分けて投じていくのが基本です。窓口セールスや退職金専用定期の抱き合わせもその場で即決しないようにしましょう。
また退職金を円預金・国内資産だけに寄せておくと、守っているつもりでもインフレと円安の影響を受け、実質的な価値は目減りしていきます。資産が円に偏っていて当面使う予定のない余裕資金がある人には、その一部を外貨・海外・実物に振り向け通貨と地域を分散させる選択肢もあります。
セミナーは参加費無料のオンライン開催(Zoom)で、2026年10月時点の各回は60分です。公式サイトには無理な勧誘はないと書かれています。退職金の一部を外貨・実物に置く仕組みと最新の条件が自分の資金と期間に合うかは、このセミナーで専門家に直接確かめられます。退職金を預けっぱなしにする前に、外貨と実物に置く選択肢を確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。