教育費や住宅ローンの支出が重なるなか、資産運用にどこまで回せるのか判断がつかない40代は少なくありません。新NISAやiDeCoが気になっても何から始めればいいのか、そもそも今からで間に合うのか迷ったまま時間だけが過ぎていくこともあるのではないでしょうか。40代ならではの時間の使い方と教育費・住宅ローン・老後資金を無理なく並走させる考え方を見ていきましょう。
先に答えを書くと、40代は老後まで20年前後の時間があり、使う時期が近いお金と老後の余裕資金を分ければ教育費や住宅ローンがあっても運用は続けられます。
教育費と別の余裕資金があるなら、ドルでの置き方を先に聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
40代からの資産運用は「まだ間に合う」年代
40代から資産運用を始めても遅くありません。ただし20〜30代のように失敗を取り返す余裕が無尽蔵にあるわけではなく、残された時間を意識した設計に切り替えていくのがこの年代の出発点です。
40代は複利をまだ活かせる年代
老後までの20年前後は長期・積立・分散の効果を積み上げていける時間です。複利は運用期間が長いほど効果を発揮しやすく、始める時期そのものを気にするより時間軸に合わせて今から積み立てていくことのほうが重要になります。
増やす側に軸足を置ける年代
40代は残り運用期間が長く、相場が下がっても回復を待つ時間をまだ確保できます。この位置づけは年代が進むにつれて変わっていきます。50代は守りへ寄せ始める段階、60代は使いながら守る取り崩しの段階へと役割が移っていきます。
その手前にある40代は増やす側に軸足を置いて設計しやすい年代です。
教育資金・住宅ローンと老後資金を同時に走らせる色分け
40代の資産運用でまず向き合う必要があるのが、教育費や住宅ローンと老後資金づくりが同時進行するという状況です。この2つを同じ財布で漠然と扱うといくらまで投資に回してよいのか判断がつかなくなります。
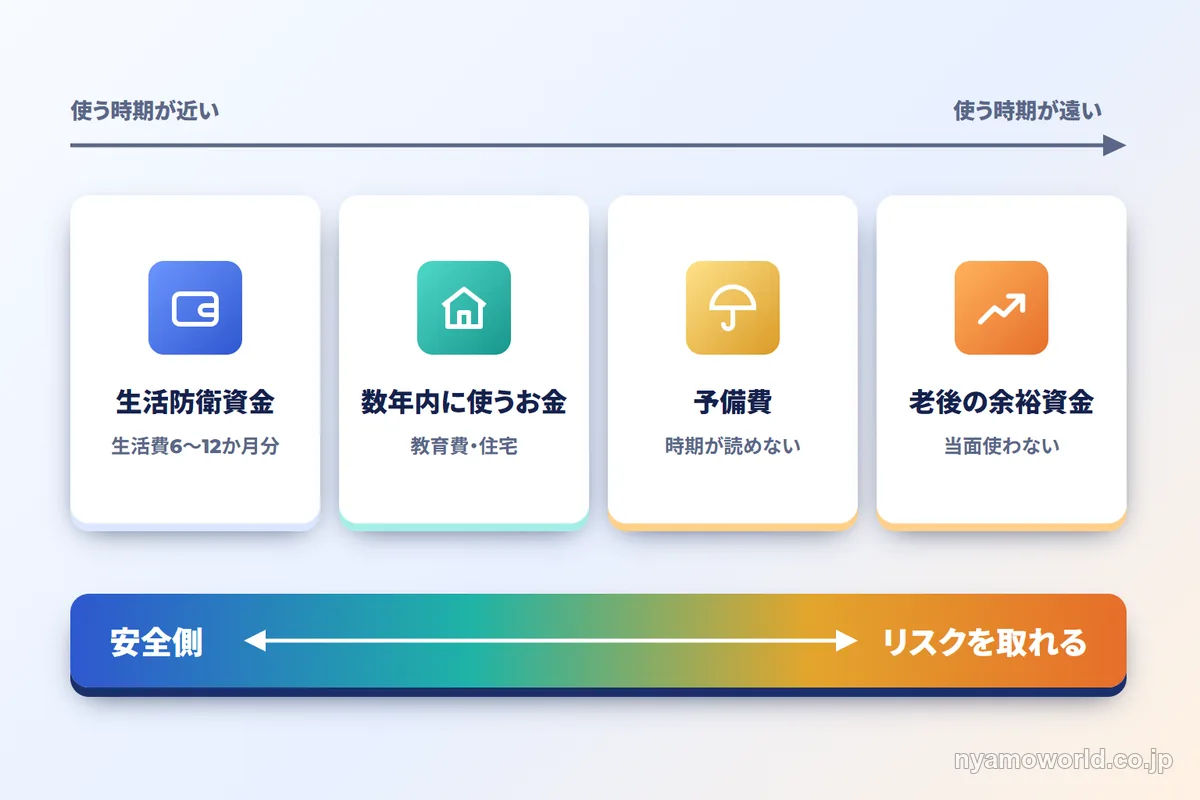
要になるのがお金を「近い将来使う予定のあるお金」と「当面使わない老後の余裕資金」に分けることです。前者は値動きの小さい手段で確保し、リスクを取れる時間軸にあるお金だけを運用に回します。この色分けができていれば、必要なときに元本が下がっていて引き出せないという事態を避けられます。
生活防衛資金を先に現金で確保する
色分けの土台になるのが生活防衛資金です。当面の生活費6〜12か月分(自営業の場合はさらに厚めに)を現金で確保し、リスク資産とは分けておきます。この土台があることで相場が下がった局面でも生活費を心配せずに運用を続けられます。
使う時期でお金を3つに色分けする
生活防衛資金を確保したら残りのお金を使う時期で分けていきます。
| 区分 | 内容 | 置き場所の考え方 |
|---|---|---|
| 数年内に使う予定が確定したお金 | 教育費・住宅費など | 値動きの小さい手段で安全に確保する |
| 当面使わない老後の余裕資金 | 老後資金 | リスクを取れる時間軸に回せる |
| 予備費 | 急な出費への備え | 生活防衛資金に近い扱いにする |
使う時期が近く減らしたくないお金ほど安全側に、時期が遠いお金ほどリスクを取れるという時間軸の原則で置き場所を決めていきます。教育費・住宅ローンの負担があるからといって運用そのものを諦める必要はなく、色分けをしたうえで老後の余裕資金にあたる部分だけを運用に回していけばよいということになります。
新NISA・iDeCoを40代でどう使い、何で埋めるか
新NISA・iDeCoはどちらも投資の手段そのものではなく、運用益や掛金に税優遇がある器です。40代はこの2つの器をどう役割分担させるかを決める段階に入ります。
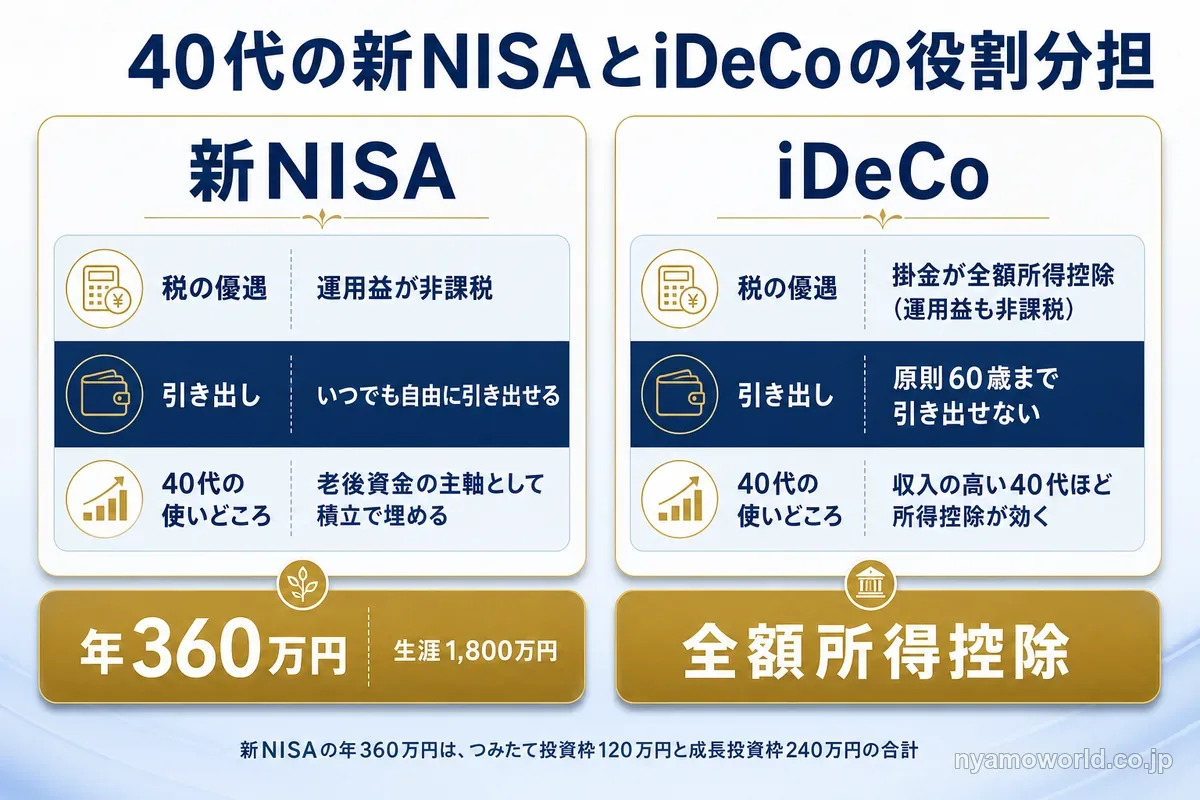
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 制度の性格 | 運用益が非課税になる器 | 掛金が全額所得控除になる器(運用益も非課税) |
| 対象年齢 | 18歳以上・上限なし | 原則65歳未満 |
| 非課税枠 | つみたて投資枠120万円+ 成長投資枠240万円= 年360万円(生涯1,800万円) | 掛金上限は職業区分により異なる |
| 引き出し | いつでも自由に引き出せる | 原則60歳まで引き出せない |
| 40代の使いどころ | 生涯枠1,800万円を年数をかけて 積立で埋めていく主軸 | 所得控除が収入の高い40代ほど効きやすい |
新NISAは長期積立の主軸として枠を埋めていく
新NISAは年齢の上限がなく、非課税で保有できる期間も無期限です。40代から始めても生涯枠1,800万円を年数をかけて積立で埋めていける段階にあります。いつでも引き出せるため、老後資金の主軸に据えつつ使う時期が読めない資金の一部を置く場所としても使えます。
iDeCoの所得控除は収入の高い40代ほど効く
iDeCoは掛金が全額所得控除になる制度です。所得控除のメリットは在職中の所得が高いほど大きくなるため収入がピークに近づく40代で効きやすいという特徴があります。
原則60歳まで引き出せない制約はありますが、40代であれば受給まで15〜20年前後の時間があり、老後資金として時間的に無理のない設計です。
掛金上限は職業区分によって異なります。
| 職業区分 | 掛金上限(月額) |
|---|---|
| 第1号(自営業・フリーランス) | 6.8万円(国民年金基金等と合算枠) |
| 第2号・企業年金なしの会社員 | 2.3万円 |
| 第2号・企業型DCのみ | 2.0万円 |
| 第2号・DB等の他制度あり(公務員を含む) | 2.0万円 |
| 第3号(専業主婦・主夫) | 2.3万円 |
掛金は月5,000円以上・1,000円単位で設定でき、変更は年1回、拠出そのものはいつでも停止できます。企業型DCに加入している会社員はiDeCoとの併用ができるかどうかを勤務先の制度で確認しておく必要があります。
器の中身は目的で選ぶ
器を作ったあとは、実際に何を入れるかも決める必要があります。器に入れるのは非課税メリットの大きい値上がり資産、つまり株式や投資信託が基本です。預貯金・国債・保険・現物不動産・海外不動産ファンドは器の対象外なのでこれらは器の外に別に置くことになります。
何をどの比率で選ぶかという手段の比較は資産運用の手段全体を横断的に整理した記事に譲ります。
40代の積立額はいくらから、どう決めるか
積立額は家計の実情から逆算して決めるものであり、一律の割合や金額目標に合わせる必要はありません。
手取りから「回せる額」を逆算する
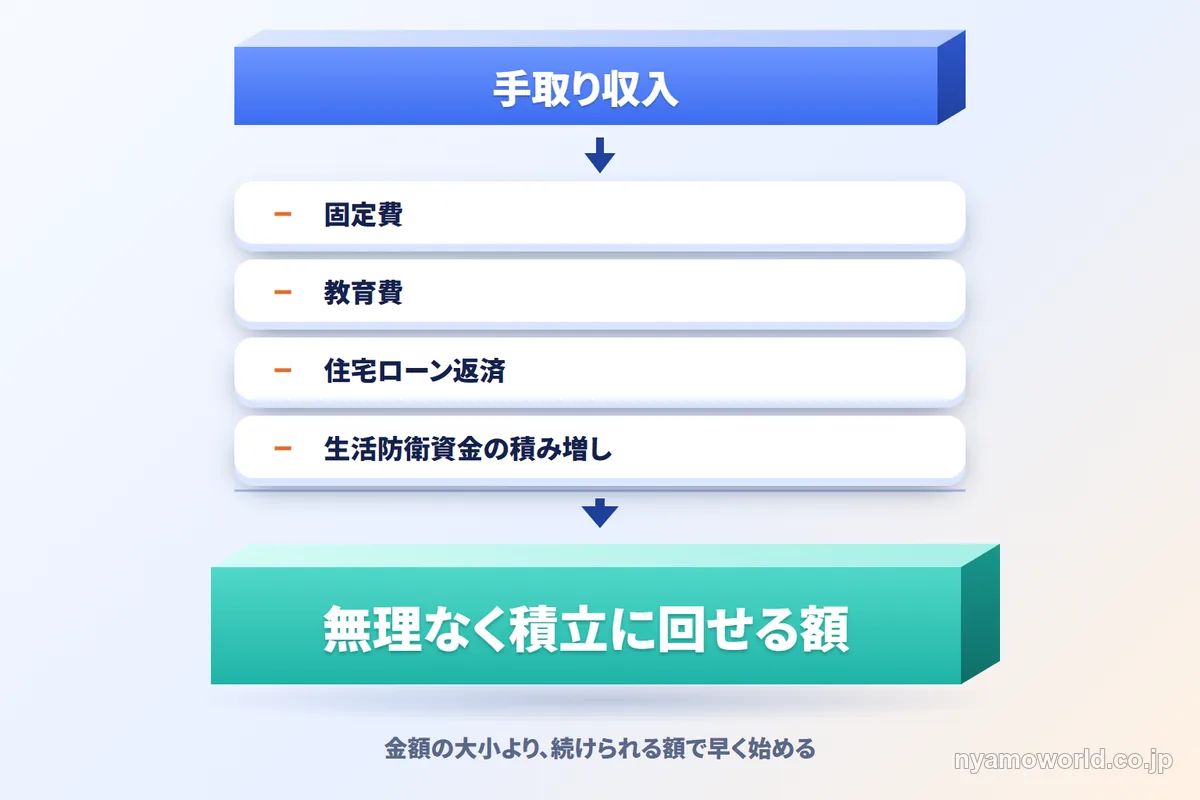
積立額は手取りから固定費・教育費・ローン返済・生活防衛資金の積み増し分を差し引いた、無理なく回せる額から決めます。金額の大小よりも続けられる範囲で早く始めることを優先したほうが、時間を味方にできる40代の強みを活かせます。
収入の下振れは減額・停止で調整できる
40代後半は昇給の鈍化や役職定年によって収入が下がる可能性もある年代です。ここで押さえておきたいのが新NISA・iDeCoともに拠出額は後から減額・停止できるという柔軟性です。無理に高い金額で固定して始める必要はなく、家計の状況に合わせて調整できることを前提にまずは無理のない額から始めておけばよいということになります。
まとまった資金は一度に入れず時間で分ける
貯蓄や相続などでまとまった資金がある場合は、一括で市場に投じるのではなく複数回・複数年に分ける時間分散が基本です。高値づかみのタイミングリスクを抑えられるうえ腰を据えた運用に移りやすくなります。
円預金に偏ったまま40代を過ごすリスクと、分散を早く始める意味
円預金に偏ったまま老後資金づくりを進めると、時間が経つほど実質的な購買力の目減りを受け続けることになります。
預金は「減らない」だけでインフレに強いわけではない
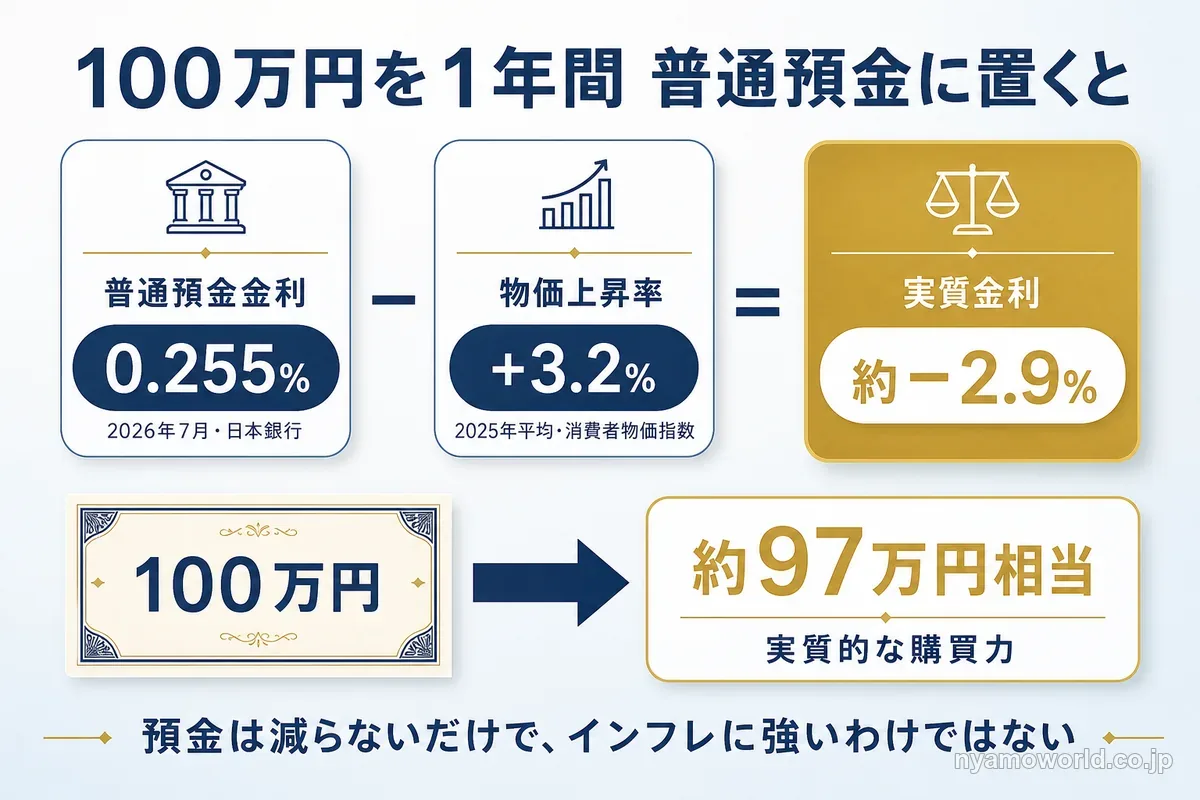
2026年7月時点の普通預金金利は0.255%です(日本銀行 預金種類別店頭表示金利)。これに対して2025年平均の消費者物価指数(総合・全国)は前年比+3.2%上昇しています(総務省統計局 消費者物価指数)。名目金利から物価上昇率を差し引いた実質金利は約−2.9%とマイナス圏にあり、100万円を1年間普通預金に置いた場合、名目残高は増えても実質的な購買力は約97万円相当まで目減りする計算になります。
預金は価格変動が小さいだけで、インフレに強いわけではありません。
時間がある40代ほど通貨・地域の分散を早く始める意味がある
分散は資産・地域・時間・通貨の4つの軸で考えるものですが、抜けやすいのが地域と通貨の分散です。円偏重の是正はこの2つの軸を資産の一部に足していく作業にあたります。
日本の家計金融資産に占める現金・預金の比率は米国やユーロエリアと比べて突出しています。
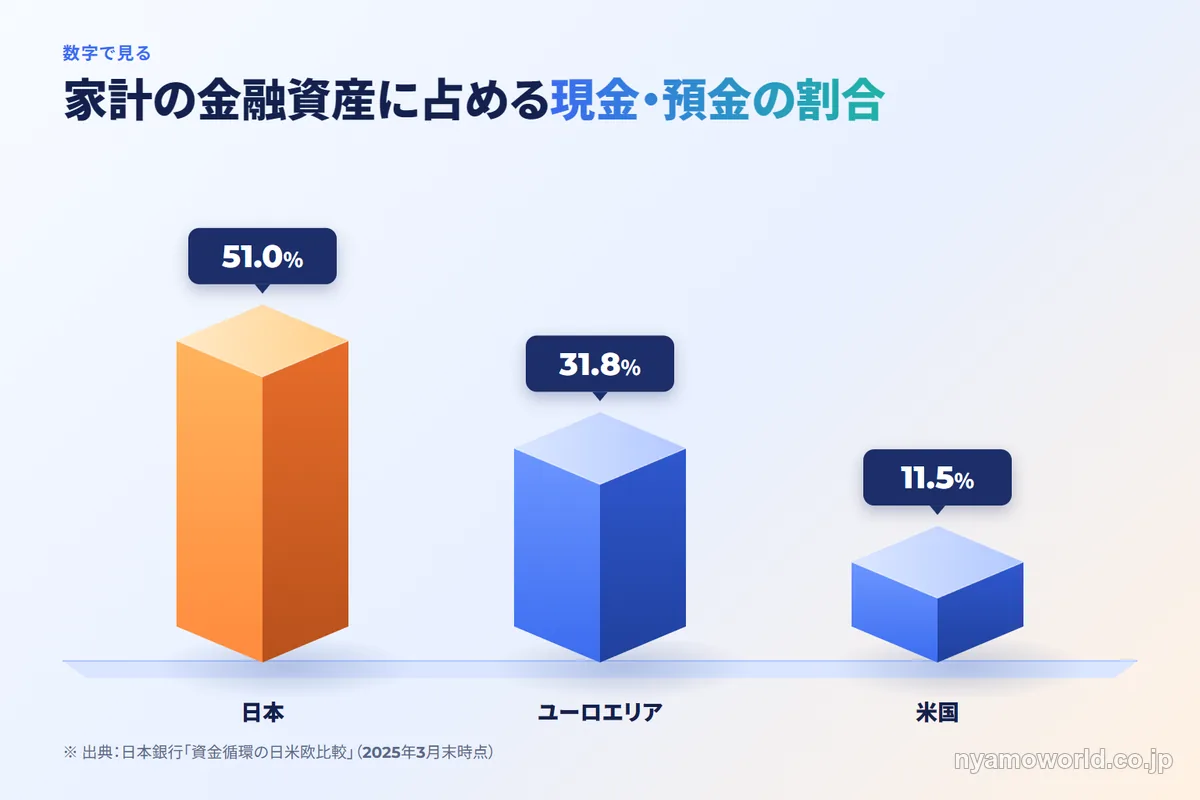
| 地域 | 現金・預金の比率 | 株式等の比率 |
|---|---|---|
| 日本 | 51.0% | 12.2% |
| 米国 | 11.5% | 41.5% |
| ユーロエリア | 31.8% | ー |
為替の面でもドル円は2020年末の約103円から2026年7月の月中平均162.45円まで、この数年で円安が大きく進んでいます。円偏重のまま時間を過ごすほどこの動きの影響を受け続けることになります。時間のある40代ほど通貨・地域の分散を少額から早く積み上げていけるという意味で、着手する価値のあるタイミングです。
ただし是正すべきかどうかは、今どれだけ円に偏っているかという自分自身の配分比率で判断するものです。インフレ・円安の仕組みそのものをより詳しく知りたい場合はインフレ対策を専門に扱った記事で確認できます。
40代の自分は海外・実物への分散をどこまでやるか

円偏重を是正する手段として海外・実物への分散が挙げられますが、これが40代の自分にどこまで必要かは、余裕資金の有無とリスク許容度によって変わります。
現物・海外REIT・ファンド型で負担が変わる
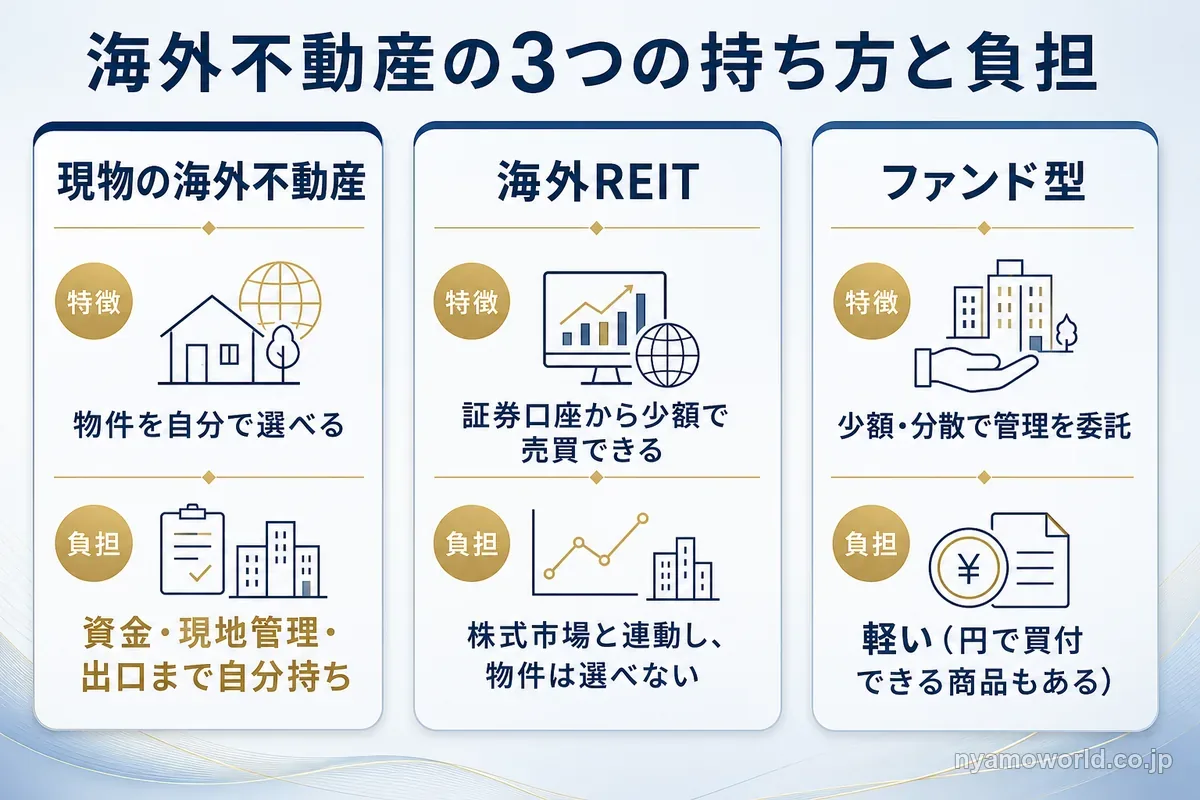
コントロールは最大だが、資金・現地管理・出口までの負担が大きい
証券口座から少額・高流動性で売買できるが、株式市場と連動し個別物件は選べない
少額・分散で管理を委託でき負担が軽い。日本の証券会社を通じて円で買付できる商品もある
多くの個人にとっては運用のプロに委託して少額・分散で持てるファンド型が現実的な入口になりえます。手法ごとの詳しい比較は海外不動産投資の手法別の選び方を整理した記事に譲ります。
ファンド型の一例が、米国の住宅用地を対象にした公募ファンドです。米ドルで運用される実物の土地への投資で、日本の販売会社を通じて円で買付できます。NISAの対象外なので、新NISA・iDeCoの器の外に置く資産になります。
ファンド型でも残るリスク
少額・分散・委託によって現物特有の負担は軽くなりますが、消えないリスクは残ります。
- 為替ヘッジのない商品は円換算の受取額が為替の動きで増減する
- 元本保証型ではなく、不動産市況・金利・為替・流動性・運用状況の影響で基準価額が変動する
- 特化型の商品は複数の物件・案件に分散されていても市場全体が崩れれば影響を受ける
- 運用開始から一定期間は解約できない換金制限があり、当面(数年単位で)使う予定のない余裕資金が前提になる
分散先として米国住宅市場が挙げられることもありますが、これは過去から現在にかけての状況の説明であり、将来の価格上昇や運用成果を保証するものではありません。海外分散のリスクをより詳しく確認したい場合は海外不動産投資のデメリットを整理した記事も参考になります。
検討する価値がある人・見送りが妥当な人
| 検討する価値がある人 | 見送りが妥当な人 |
|---|---|
| 円資産に偏っていて、 その一部で通貨・地域の分散をしたい人 | 3年以内に使う予定の資金しかない人 |
| 当面(数年単位で)使う予定のない 中長期の余裕資金を持てる人 | 為替リスクを一切取りたくない人 |
| 為替変動を一定程度受け入れられる人 | 元本割れを1円も許容できない人、または 生活防衛資金しかなく 余裕資金をまだ作れていない人 |
40代は教育費・住宅ローンの支出が重なりやすい年代です。新NISA・iDeCoと現金・国内の分散だけで完結させるという選択も妥当で、海外・実物への分散を検討する場合もまずは生活防衛資金と目的別の色分けを済ませたうえで、余裕資金の一部から始めるのが現実的な順番になります。
検討する価値がある人に当てはまる場合、色分けした老後の余裕資金の一部を米国の住宅用地に置くことが自分の資金と期間に合うかは、記事だけでは確かめきれません。運用開始後3年間の解約制限や為替の影響、米国の住宅市場と開発現場の今の状況まで含めて確かめたい方は、Walton Global株式会社の無料セミナーで専門家の説明を聞けます。
2026年10月15日時点で申し込める回はオンライン(Zoom)開催で、各回60分です。公式サイトには「無理な勧誘はありません」と書かれています。開催回は公式サイトで確認してください。教育費とローンを抱えて置き先に迷う40代ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
40代の資産運用に関するFAQ
- 40代の平均貯蓄額はどれくらいですか?
-
世帯や家族構成によって差が大きく、平均額だけを基準にする意味は薄くなります。大切なのは平均との比較ではなく、自分の手取りや支出から無理なく回せる額を見極めることです。まず生活防衛資金を確保したうえで余裕資金の範囲で積立を始める考え方が基本になります。
- 老後2,000万円問題とは何ですか?
-
2019年に金融庁の報告書で示された、公的年金だけでは老後の生活費に月々の不足が生じ、20〜30年でおよそ2,000万円の取り崩しが必要になるという試算に由来する言葉です。世帯構成や支出水準によって必要額は変わるため、あくまで目安の一つとして捉えるのが実用的です。
- iDeCoは40代から始めても意味がありますか?
-
あります。iDeCoは掛金が全額所得控除になる制度で、所得控除のメリットは収入が高いほど大きくなるため収入がピークに近づく40代はむしろ効果を実感しやすい年代です。原則60歳まで引き出せない点は踏まえたうえで検討する制度といえます。
- 積立投資は40代から始めても複利の効果はありますか?
-
複利は運用期間が長いほど効果を発揮しやすい仕組みで、老後まで20年前後の時間がある40代はまだこの効果を積み上げていける年代です。ただし将来の利回りを保証するものではなく、時間を味方にできるという質的な意味で捉えておくのが実用的です。
- 海外不動産ファンドは新NISAで購入できますか?
-
できません。新NISAの対象商品は制度側の要件で限定されており、預貯金・国債・保険・現物不動産・海外不動産ファンドはいずれも対象外です。器の外に置く資産として目的に応じて別枠で検討することになります。
- 新NISAとiDeCoは併用できますか?
-
併用できます。新NISAはいつでも引き出せるため使う時期が読めない資金も置ける器、iDeCoは原則60歳まで引き出せない代わりに掛金が全額所得控除になる器です。40代は老後資金の主軸を新NISAに置き、所得控除を効かせたい分をiDeCoに回すという役割分担で使い分けられます。
- 40代からiDeCoに加入しても60歳から受け取れますか?
-
60歳から受け取るには、60歳時点で通算加入者等期間が10年以上必要です。10年に満たない場合は期間に応じて受給開始が61〜65歳に繰り下がります。40代のうちに加入すれば、60歳までに10年以上の期間を確保しやすくなります。
- 教育資金も投資で増やしたほうがよいですか?
-
数年内に使う予定が確定している教育資金は、値動きの小さい手段で確保するのが基本です。使う時期に相場が下がっていると、必要な金額を引き出せなくなるためです。運用に回すのは当面使わない老後の余裕資金にとどめ、教育資金とは分けて考えます。
- iDeCoの掛金上限は今後変わりますか?
-
厚生労働省の資料では、2026年12月から拠出限度額を引き上げる予定です。企業年金のない会社員はiDeCoなどの合計で月6.2万円、自営業などの第1号加入者は国民年金基金などとの合計で月7.5万円に広がり、専業主婦・主夫の第3号加入者は月2.3万円のまま据え置かれます。申し込む前に最新の内容を確認してください。
まとめ
40代は老後まで20年前後の時間があり、まだ増やす側に軸足を置いていられる年代です。教育費や住宅ローンがあっても、使う時期の近いお金と老後の余裕資金を色分けできれば、無理のない範囲で運用を続けていけます。
新NISAは老後資金の主軸として生涯枠を年数をかけて埋めていく器、iDeCoは所得控除が収入の高い40代ほど効きやすい器として、それぞれの役割で使い分けられます。積立額は手取りから逆算した無理のない額で構わず、収入が下がった場合は減額・停止で調整できます。
円預金に偏ったままでは実質的な購買力の目減りを受け続けることになるため、余裕資金の一部で通貨・地域の分散を検討する余地もあります。海外・実物への分散は当面使う予定のない資金がある人に向く選択肢で、国内・NISA/iDeCoの範囲で完結させる判断も同じく妥当です。
まずは生活防衛資金と目的別の色分けから始め、無理のない額で積立を進めてください。積立が回り始めたら、余裕資金の置き先に住宅用地が合うかを専門家に確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。