インカムゲインという言葉は投資信託や証券会社のコラムでよく見かけますが、意味を確認しただけでは、実際どこに置けばいくら入るのかまでは分からないままの方も多いのではないでしょうか。キャピタルゲインとの違いから、資産ごとの利回りの水準、税引後や物価を踏まえた実質の目減りまで、実額の感覚とあわせて見ていきましょう。
インカムゲインとは(キャピタルゲインとの違い)
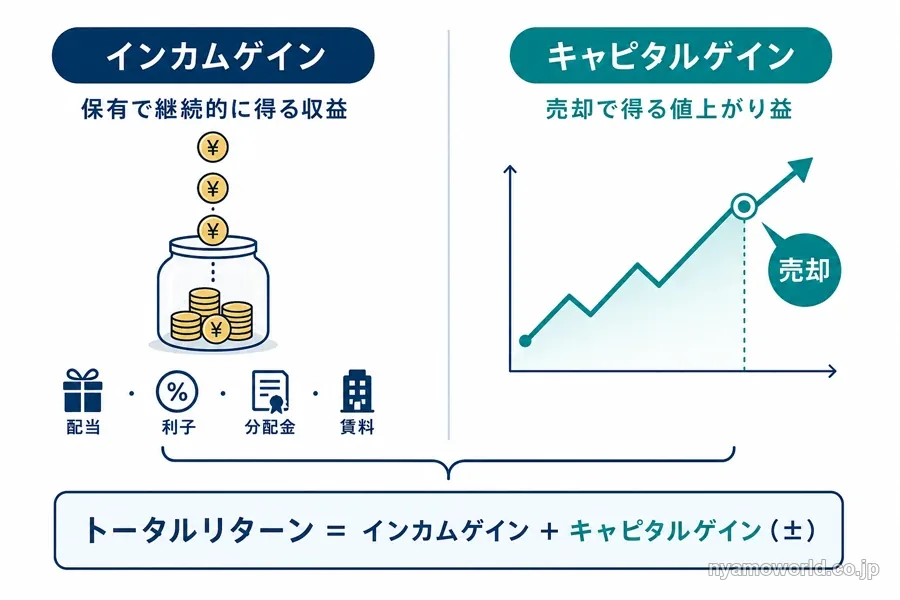
インカムゲインとは、株式の配当金や債券の利子のように、資産を保有し続けることで継続的に得られる収益のことです。投資信託であれば、信託財産に入る債券の利子・株式の配当金・短期金融商品の利息から生まれる収益がインカムゲインにあたります。定期的・安定的な収益を得やすいのが性格上の特徴です。
対になるのがキャピタルゲインで、こちらは資産を売却(投資信託であれば償還)することで得られる売買差益を指します。値上がりが大きければ得られる収益も大きくなりますが、値下がりすれば損失(キャピタルロス)になるリスクも伴います。インカムゲインとキャピタルゲイン(またはロス)を合わせたものがトータルリターンで、投資の成果はこの両輪で捉える考え方が基本になります。
なお、この記事で扱う「利回り」は、原則として保有によって1年間に得られるインカム(利子・配当・分配金・賃料)を投資額で割ったインカム利回りを指し、値上がり益は含みません。
インカムゲイン=保有で継続的に得る収益
配当・利子・分配金・賃料のように、資産を持っている間ずっと入ってくる収益がインカムゲインです。売却しなくても発生する点がキャピタルゲインとの最大の違いで、保有し続ける限り繰り返し受け取れます。
キャピタルゲイン=売却益、合計がトータルリターン
キャピタルゲインは売って初めて確定する値上がり益で、買ったときより価格が下がっていれば売却時に損失が生じます。インカムとキャピタルの合計がトータルリターンで、片方だけを見て投資の良し悪しを判断すると実態を見誤ります。高いインカムを得ていても、価格が大きく下がればトータルではマイナスになることもあります。
インカムゲインが得られる資産の種類
インカムゲインを生む資産は、収益の源泉によって呼び方が変わります。
| 資産 | インカムの源泉 | 資産の性格 |
|---|---|---|
| 預貯金 | 利息 | インカム中心 |
| 個人向け国債・公社債投信 | 利子 | インカム中心 |
| 国内株式・外国株式 | 配当 | インカムとキャピタルの両方 |
| 投資信託・J-REIT・海外REIT | 分配金 | インカムとキャピタルの両方 |
| 現物不動産(国内・海外) | 賃料 | インカムとキャピタルの両方 |
| 金(現物・ETF) | なし | キャピタルのみ |
同じ「資産からの収益」でも、源泉と性格はこれだけ分かれます。まず自分が置こうとしている資産が、インカム中心なのか、インカムとキャピタルの両方を持つのかを押さえておくと、このあとの利回りの話が理解しやすくなります。
利息・利子・配当・分配金・賃料が代表例
預金の利息、個人向け国債・債券の利子は、価格が固定された元本に対して支払われる収益です。一方、株式の配当、投資信託・J-REITの分配金、不動産の賃料は、値動きのある資産から生まれる収益という違いがあります。
同じ資産がインカムとキャピタルの両方を持つ
株式・J-REIT・現物不動産は、インカム(配当・分配金・賃料)とキャピタル(値上がり益)の両方を持つ資産です。どちらを主目的に置くかで、同じ資産でも見え方が変わります。
金はインカムを生まないキャピタルのみの資産で、利息も配当もありません。逆に預貯金・個人向け国債はインカム中心で、値上がり益をほとんど期待しない資産です。
不動産にも、この二面性があります。賃料や融資(貸し出しの利息)から得られる収益はインカム型、開発や地価上昇による値上がり益はキャピタル型に分類され、同じ「不動産投資」でも賃料狙いか値上がり狙いかで器としての性格が変わります。
資産別インカム利回りの水準と「100万円あたり年いくら」
同じ「インカム」でも、利回りの水準は資産によって大きく異なります。普通預金の0.255%からJ-REITの4.97%まで、十数倍の開きがあります(いずれも税引前の水準です)。
預金0.2%台からJ-REIT約5%まで
資産ごとの利回り(税引前)を基準時点とあわせて並べると、次のとおりです。
| 資産 | インカムの源泉 | 利回り(税引前) | 基準時点 |
|---|---|---|---|
| 普通預金 | 利息 | 0.255% | 2026年7月 |
| 定期預金1年 (1,000万円以上) | 利息 | 0.384% | 2026年7月 |
| 個人向け国債 変動10年 | 利子 | 1.87% | 2026年8月募集 ・9月発行 |
| 個人向け国債 固定5年 | 利子 | 2.06% | 2026年8月募集 ・9月発行 |
| 個人向け国債 固定3年 | 利子 | 1.71% | 2026年8月募集 ・9月発行 |
| 10年国債 (新発利回り) | 利子 | 2.894% | 2026年8月19日 |
| 20年国債 (新発利回り) | 利子 | 3.773% | 2026年8月19日 |
| 国内株式 (東証プライム・加重平均配当) | 配当 | 1.94% | 2026年7月末 |
| 国内株式 (東証プライム・単純平均配当) | 配当 | 2.21% | 2026年7月末 |
| J-REIT (市場全体・平均予想分配金利回り) | 分配金 | 4.97% | 2026年7月 |
| 国内現物不動産(賃貸住宅・東京城南・ NOI期待利回り) | 賃料 | ワンルーム3.6% /ファミリー3.7% | 2026年4月 |
| 国内現物不動産(Aクラスオフィス・ 東京丸の内大手町・NOI期待利回り) | 賃料 | 3.2% | 2026年4月 |
株式・J-REIT・現物不動産は値動きのある資産で、価格の変動によって投資元本を割り込む可能性があり、上記の利回り自体も今後変動します。預貯金・個人向け国債は元本の価格が変動しない資産で、この点が投資商品との大きな違いです。
現物不動産のNOI期待利回りは、東京では需要が厚く価格が高いぶん3.2〜3.7%とやや低めですが、株式配当(プライム加重平均1.94%)やJ-REIT(4.97%)と並べると中間からやや上位の水準に位置します。
100万円あたり年いくら入るか
100万円を1年間置いた場合の税引前インカム額を、利回りからそのまま計算すると次のとおりです(税・手数料・価格変動・空室などは考慮しない単純計算です)。
| 資産 | 利回り (税引前) | 100万円あたり 年間インカム(税引前) |
|---|---|---|
| 普通預金 | 0.255% | 約2,550円 |
| 定期預金1年 (1,000万円以上) | 0.384% | 約3,840円 |
| 個人向け国債 変動10年 | 1.87% | 約18,700円 |
| 個人向け国債 固定5年 | 2.06% | 約20,600円 |
| 10年国債 | 2.894% | 約28,940円 |
| 東証プライム配当 (加重平均) | 1.94% | 約19,400円 |
| 東証プライム配当 (単純平均) | 2.21% | 約22,100円 |
| J-REIT (平均予想分配金) | 4.97% | 約49,700円 |
同じ100万円でも、置き場所によって年間で得られる額は10倍以上変わります。現物不動産は100万円単位で購入できないため、この実額表には含めていません。
目標収入から必要元本を逆算する
必要元本は、目標の年間インカムを利回りで割ると算出できます。
計算式:必要元本 = 目標の年間インカム ÷ 利回り
例えば、年間40万円のインカムを目標にした場合、必要な元本は置き場所によって次のように変わります(税引前・現在の利回り水準にもとづく試算です)。
| 資産 | 利回り(税引前) | 年40万円に必要な元本 |
|---|---|---|
| J-REIT | 4.97% | 約805万円 |
| 東証プライム配当 (加重平均) | 1.94% | 約2,062万円 |
| 普通預金 | 0.255% | 約1億5,686万円 |
同じ年間40万円でも、置き場所によって必要な元本は数倍から十数倍変わります。
額面利回りと実際に残る利回りは違う
同じ利回りの数字でも、税金と物価を通すと手元に残る価値は変わります。
税引後は約8割になる
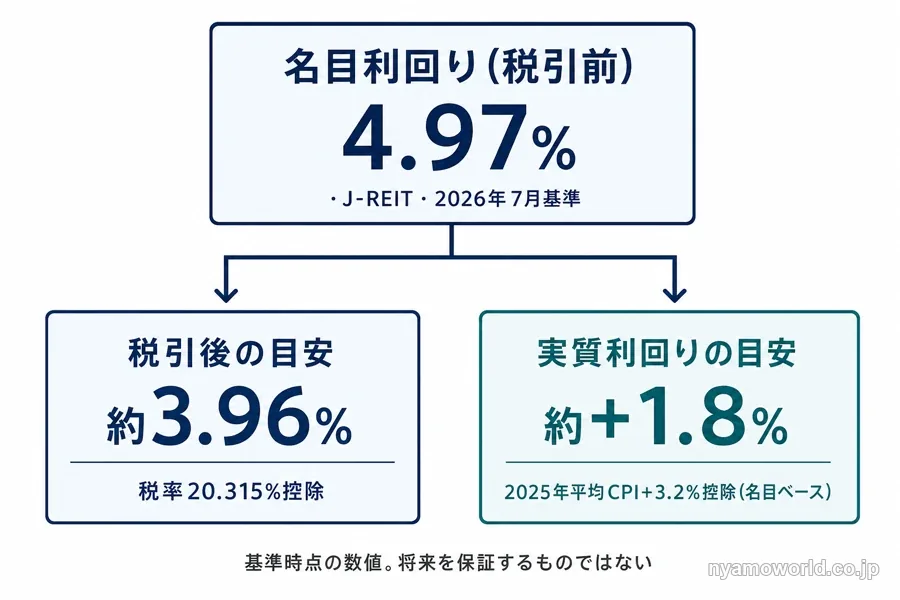
上場株式・投資信託・J-REITの分配金・配当、公社債の利子には、原則20.315%の税金がかかります。内訳は所得税15%、復興特別所得税0.315%、住民税5%です(復興特別所得税は2037年12月31日までの時限措置で、2038年以降は20%になります)。税引後の目安は、税引前の利回りに0.79685を掛けた数値で表せます。
| 資産 | 税引前 | 税引後の目安 |
|---|---|---|
| 普通預金 | 0.255% | 約0.203% |
| 個人向け国債 変動10年 | 1.87% | 約1.490% |
| 10年国債 | 2.894% | 約2.306% |
| 東証プライム配当 (加重平均) | 1.94% | 約1.546% |
| J-REIT分配金 | 4.97% | 約3.960% |
NISAの対象商品(上場株式・株式投資信託・J-REITなど)は配当・分配金・譲渡益が非課税になり、税引前の利回りがそのまま手取りに近づきます。一方、預貯金・国債・社債・公社債投信・現物不動産はNISAの対象外です。J-REITの分配金は配当控除の対象外で、総合課税を選んでも配当控除は使えません。
物価を引いた「実質」ではマイナスになる資産も
名目の利回りが同じでも、物価が上がっている局面では、実際に守れる購買力は変わります。実質利回りは、名目のインカム利回りから物価上昇率を引いたおおよその値で捉えられます。
直近の物価上昇率は、総合CPIの前年比で2025年平均+3.2%です。この数値を引くと、資産ごとの実質利回りは次のようになります(税引前ベースの目安です)。
| 資産 | 名目利回り (税引前) | 実質利回りの目安 |
|---|---|---|
| 普通預金 | 0.255% | 約-2.9% |
| 東証プライム配当 (加重平均) | 1.94% | 約-1.3% |
| J-REIT | 4.97% | 約+1.8% |
普通預金も東証プライムの平均的な配当も、2025年平均の物価上昇率を下回っており、実質ベースではマイナス圏にあります。名目額が固定される預貯金・低金利の固定利付債は、物価が上がる局面で実質的に目減りしやすい資産だということです。物価上昇に負けない置き先をどう組むかは、インフレ対策の投資で実質金利と通貨の分散の観点から整理しています。
利回りの数字に潜む3つの落とし穴
利回りの数字を並べて比較するだけでは、見落としてしまう注意点が3つあります。
投信の分配金は運用益とは限らない
投資信託の分配金には、運用益から支払われる普通分配金(課税対象)と、自分が入れた元本の一部がそのまま戻ってくる元本払戻金、いわゆる特別分配金(非課税)の2種類があります。分配金利回りが高く見えても、その一部が元本払戻金であれば、表示されている利回りは資産が実際に生んだ収益とは言えません。
普通分配金か特別分配金かの判定基準や、毎月分配型ファンドの分配金利回りをどう読むかといった詳しい話は、投資信託の分配金と税金を扱った記事で整理しています。ここでは、分配金利回りの数字をそのまま「資産が生んだインカム」と受け取らないことを押さえておいてください。
利回りは分母=価格で動く
利回りは、1口(1株)あたりの分配金・配当を価格で割って算出します。分配金や配当そのものが変わらなくても、価格が下がれば利回りは上がり、価格が上がれば利回りは下がるという関係です。
実際に、J-REIT全体の平均予想分配金利回りは、2026年6月の5.09%から2026年7月には4.97%へ低下しています。主な要因は分配金の減少ではなく、価格の上昇です。利回りが高く見えるからといって好条件とは限らず、価格が下がった裏返しであることもあります。
表面利回りとNOI利回りは別物
不動産の利回りには、表面利回りとNOI利回り(実質利回り)という、性格の異なる2つの数値があります。表面利回りは年間の賃料総額を投資額で割った数値で、経費を差し引く前の数字です。NOI利回りは、賃料から管理費・修繕費・固定資産税などの経費を差し引いた純収益を投資額で割った数値で、経費を差し引いたあとの数字です。
広告で見かける利回りは表面利回りであることが多く、実際の手残りはNOIベースの数字よりもさらに小さくなります。先に挙げた日本不動産研究所の期待利回り(ワンルーム3.6%・ファミリー3.7%・Aクラスオフィス3.2%)はNOIベースの数値で、実態に近い水準を示しています。
インカムとキャピタルの組み合わせと向き不向き
資産形成の時期によって、インカムとキャピタルの適切な比重は変わります。
取り崩し時期で比重が変わる
資産形成期は、値上がり益(キャピタル)を再投資して複利を効かせていく時期です。一方、リタイア後など資産を取り崩していく時期には、定期収入(インカム)の比重を上げていく考え方が基本になります。取り崩し期に入る60代の資産運用や、まとまった退職金の置き先を順番に決める退職金の資産運用では、この比重の移し方を具体的に扱っています。
どちらか一方だけが正解というわけではなく、インカムとキャピタルを合わせたトータルリターンで資産全体を捉えることが出発点になります。
インカムの「安定」は2つのリスクに分けて見る
インカムゲインは「保有していれば継続的に入ってくる」という性質から安定した収益に見えますが、安全な収益とは限りません。価格変動リスク(元本そのものの値動き)と、収益変動リスク(配当・分配・賃料の増減、減配や分配金カット、空室など)は、別の軸で捉える必要があります。
「インカムだから安全」と一括りにせず、高い利回りの数字だけで資産を選ばないようにすることが大切です。
インカム狙いが向く人・向かない人
インカム狙いが向いているかどうかは、求める収益の形と、資産を使う時期で分かれます。
| インカム狙いが向いている人 | あまり向いていない人 |
|---|---|
| 定期的な現金収入を得たい | 短期間で大きく資産を増やしたい |
| 値動きに合わせた売買に張り付きたくない | 当面使う予定がなく、 複利で増やしたい資産形成期 |
| 取り崩し期にあり、 資産の寿命を意識している | 高い利回りの数字だけで選び、 リスクを見落としがち |
自分にはインカムよりキャピタル中心の考え方が合っていると感じた場合は、資産運用は何がいいかを整理した記事で、他の選択肢を確認できます。
不動産のインカムを現物の重さなく持つ選択肢
不動産のインカムを狙う代表的な方法は、現物を購入して賃料を得ることです。
ただし、現物不動産は1件あたりの投資額が大きく、分割して一部だけ売却することもできません。売却には数か月以上かかることが多く、流動性の低さが現物ならではの重さになります。借入をともなえば、金利や維持コストも発生します。
この現物の重さを避け、少額・分散でインカムを持つ選択肢として、これまで主に機関投資家向けだった不動産インカムの領域が、個人にも開かれつつあります。最新の条件や自分の資産状況に合うかどうかは、無料セミナーで直接確認しておくと安心です。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
海外の不動産にファンドという形で分散投資する仕組みや、不動産開発用地に投資するランドバンキングという考え方についても、それぞれ別の記事で詳しく整理しています。
インカムゲインに関するFAQ
- インカムゲインとキャピタルゲインは、結局どちらが得なのでしょうか?
-
一概にどちらが得とは言えません。資産形成期は値上がり益(キャピタル)を再投資して複利を効かせ、取り崩し期は定期収入(インカム)の比重を上げるのが基本の考え方です。両者を足したトータルリターンで資産全体を捉えることが出発点になります。
- 利回りが高い商品ほどお得だと考えていいですか?
-
必ずしもそうとは限りません。分配金の一部が元本の払い戻しだったり、価格が下がった裏返しで利回りが高く見えていたりするケースがあります。数字の高さだけで判断せず、何が利回りを押し上げているかを確認することが大切です。
- インカムゲインは英語でどう書きますか?語源は何ですか?
-
英語では income gain と表記します。income(継続的な収入)を得る(gain)という言葉どおり、資産を保有し続けることで得られる収益を指す表現です。対になるキャピタルゲインは capital gain(資本の値上がり益)です。
- インカムをNISA口座で受け取ると税金はどう変わりますか?
-
上場株式・株式投資信託・J-REITなどNISA対象商品であれば、配当・分配金・譲渡益が非課税になります。ただし非課税にするには受取方法を株式数比例配分方式にする必要があり、預貯金・国債・現物不動産などはそもそもNISAの対象外です。
- 配当や分配金を受け取ったら確定申告は必要ですか?
-
上場株式等の配当・分配金は原則20.315%の源泉徴収で課税関係が完結するため、確定申告は必須ではありません。ただし他の所得と損益通算したい場合などは、申告分離課税を選んで確定申告することもできます。
まとめ
インカムゲインは、資産を保有し続けることで得られる収益で、売却益であるキャピタルゲインと合わせたトータルリターンで投資の成果を捉えるのが基本でした。
資産によって利回りの水準は大きく異なる
預貯金からJ-REIT、現物不動産まで、同じインカムでも資産ごとの水準には大きな差があります。同じ元本でも、置き場所によって年間に入ってくる額は何倍も変わります。
税と物価を通すと手取りはさらに変わる
額面の利回りがそのまま手元に残るわけではありません。税金と物価上昇を差し引いた実質ベースで見ると、見た目より小さくなる、マイナスになる資産もあります。
利回りの数字だけで判断しない
分配金の中身、価格変動との関係、表面利回りとNOI利回りの違いなど、数字の裏側を確認する視点を持てば、高利回りに飛びつく前に立ち止まれます。
定期的な収入を重視する人や、資産を取り崩していく時期にある人には、インカムを軸にした考え方が向いています。不動産のインカムを現物の重さなく持ちたい場合は、無料セミナーで自分のケースを確認してみてください。
アメリカの土地開発をリードするウォルトンが直接「アメリカの住宅市場をより深く知るためのセミナー」を開催しています。
アメリカ最大規模の不動産アセットマネジメント企業から最新の市場動向を知ることができる貴重な機会です。
証券会社の窓口やネットからは手に入れられない生の情報を掴んで、ぜひあなたの投資活動に役立ててください。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。