海外不動産は本当に日本より利回りが高いのでしょうか。広告や比較サイトで見かける「利回り◯%」という数字も指す中身によって意味も大きさもまったく異なります。数字の正体を見分ける物差しをここから確認していきましょう。
先に答えを言うと、海外不動産は一律に日本より高利回りではありません。日本不動産研究所の指数(2026年4月現在)ではジャカルタやニューヨークの賃料/価格比が東京を上回る一方、香港・上海・台北・ソウルは東京を下回ります。広告の数字の多くは経費を引く前の表面利回りです。固定資産税・管理費・為替・日米二段階の課税を引いた手取りが、東京の住宅NOI期待利回り3.6〜3.7%やJ-REITの分配金利回り4.97%(2026年7月)を上回るかで判断します。
表面の数字から手取りがどう減るか、自分の資金で専門家に確かめましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産の利回りには4つの種類がある
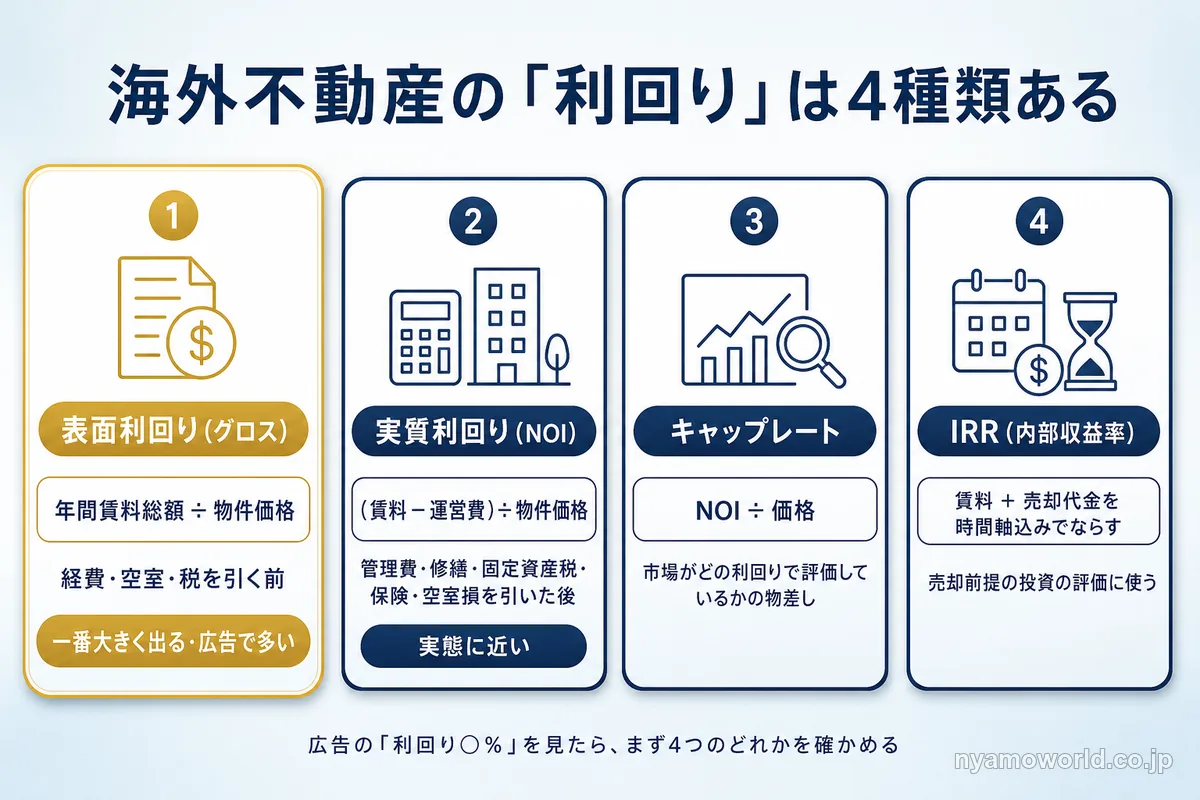
海外不動産の利回りには性格の異なる4つの種類があります。広告で目にする数字はそのほとんどが一番大きく出るタイプにあたります。
| 種類 | 計算式 | 引く前か・ 引いた後か | 性格 |
|---|---|---|---|
| 表面利回り (グロス) | 年間賃料総額 ÷ 物件価格 | 経費・空室・税を 引く前。満室想定 | 一番大きく出る。広告で最も使われやすい |
| 実質利回り (NOI) | 純収益(賃料−運営費)÷ 物件価格 | 管理費・修繕・固定資産税・保険・空室損を 引いた後 | 表面より低いが、実態に近い |
| キャップレート (還元利回り) | NOI ÷ 価格 | 実質利回りとほぼ同じ計算式 | 市場がその物件をどの利回りで 評価しているかの物差し |
| IRR (内部収益率) | 保有中の分配+売却代金を 時間軸込みでならした利率 | 賃料インカム+売却益+時間軸を まとめた期間収益率 | 賃料が出ない売却前提型の評価に使う |
広告の利回り◯%を見たときにまず確認したいのは、この4つのうちどれを指しているかです。同じ物件でもどの利回りで語るかによって数字は大きく変わります。
一般的な収益資産(預金からJ-REITまで)における表面利回りと実質利回りの違いや価格が動くと利回りも動くという基礎的な仕組みは、インカムゲインの考え方を扱った記事でも整理しています。ここでは海外不動産に固有の適用に絞って見ていきます。
表面利回りは経費を引く前の一番大きい数字
表面(グロス)利回りは年間賃料総額を物件価格で割っただけの数字です。
満室想定で管理費・修繕費・固定資産税・保険料・空室によるロスといった経費を一切考慮しません。実際に手元へ残る利回りよりも高く出るのが特徴です。計算がシンプルで見た目のインパクトも大きいため、広告や比較サイトで最も使われやすい数字になっています。
実質(NOI)利回りは運営費を引いた後で実態に近い
実質利回り(NOI利回り)は年間賃料から管理費・修繕費・固定資産税・保険料・空室によるロスを差し引いた純収益(NOI)を、物件価格で割った数字です。
表面利回りより低く出ますが実際の収益力に近い数字になります。借入返済や所得税・売買コストまでは含まないのが通例で、それらを引いた先にようやく手取りが見えてきます。
キャップレートは市場評価、IRRは売却まで含めた期間収益
キャップレート(還元利回り)はNOIを価格で割った数字で、計算式は実質利回りとほぼ同じです。ただしキャップレートはその物件を市場がどの利回りで評価しているかという市場評価の物差しとして使われる場面が多い数字です。
IRR(内部収益率)は保有期間中の賃料インカムと売却時の代金を、時間軸を含めてならした期間収益率です。賃料が入らず売却時の値上がり益だけで回収するタイプの投資(後述する値上がり益型など)を評価するときに使う指標で、賃貸型の表面利回り・実質利回りとは前提そのものが異なります。
海外の不動産は一律に高利回りではない
「海外は日本より利回りが高い」というイメージを持っている方は多いはずです。しかし日本不動産研究所の指数から算出した都市別の賃料/価格比(東京=1.00・2026年4月現在)を見ると、この認識は一部の都市にしか当てはまりません。
| 都市 | 価格水準 | 賃料水準 | 賃料/価格比 (東京=1.00) |
|---|---|---|---|
| ジャカルタ | 21.5 | 60.5 | 2.81 |
| ホーチミン | 13.1 | 26.7 | 2.04 |
| ニューヨーク | 166.0 | 297.1 | 1.79 |
| ムンバイ | 46.7 | 81.0 | 1.73 |
| バンコク | 36.2 | 55.6 | 1.54 |
| 大阪 | 73.3 | 102.0 | 1.39 |
| ロンドン | 219.5 | 290.2 | 1.32 |
| クアラルンプール | 32.6 | 40.5 | 1.24 |
| シンガポール | 147.1 | 173.2 | 1.18 |
| シドニー | 133.4 | 157.1 | 1.18 |
| 東京(基準) | 100.0 | 100.0 | 1.00 |
| 香港 | 261.6 | 207.8 | 0.79 |
| ソウル | 82.7 | 53.2 | 0.64 |
| 北京 | 131.3 | 77.6 | 0.59 |
| 上海 | 166.0 | 87.3 | 0.53 |
| 台北 | 163.9 | 73.7 | 0.45 |
(マンション・高級住宅の水準指数より算出。東京=1.00・2026年4月現在・円換算)
賃料/価格比とは、賃料水準の指数を価格水準の指数で割った数字です。この比率が高いほど価格に対して取れる賃料が大きい、つまり表面利回りが相対的に高くなりやすいことを意味します。
新興アジア・インドは価格が安く賃料が取れるため利回りが高くなりやすい
ジャカルタ2.81・ホーチミン2.04・ムンバイ1.73・バンコク1.54・クアラルンプール1.24と新興アジア・インドの都市は軒並み東京を上回っています。
価格が相対的に安く、それに対して取れる賃料が大きいため、表面利回りは東京より高くなりやすい水準です。ここは新興国は利回りが高いという一般論と整合します。
東アジアの高価格都市とソウルは東京より低い
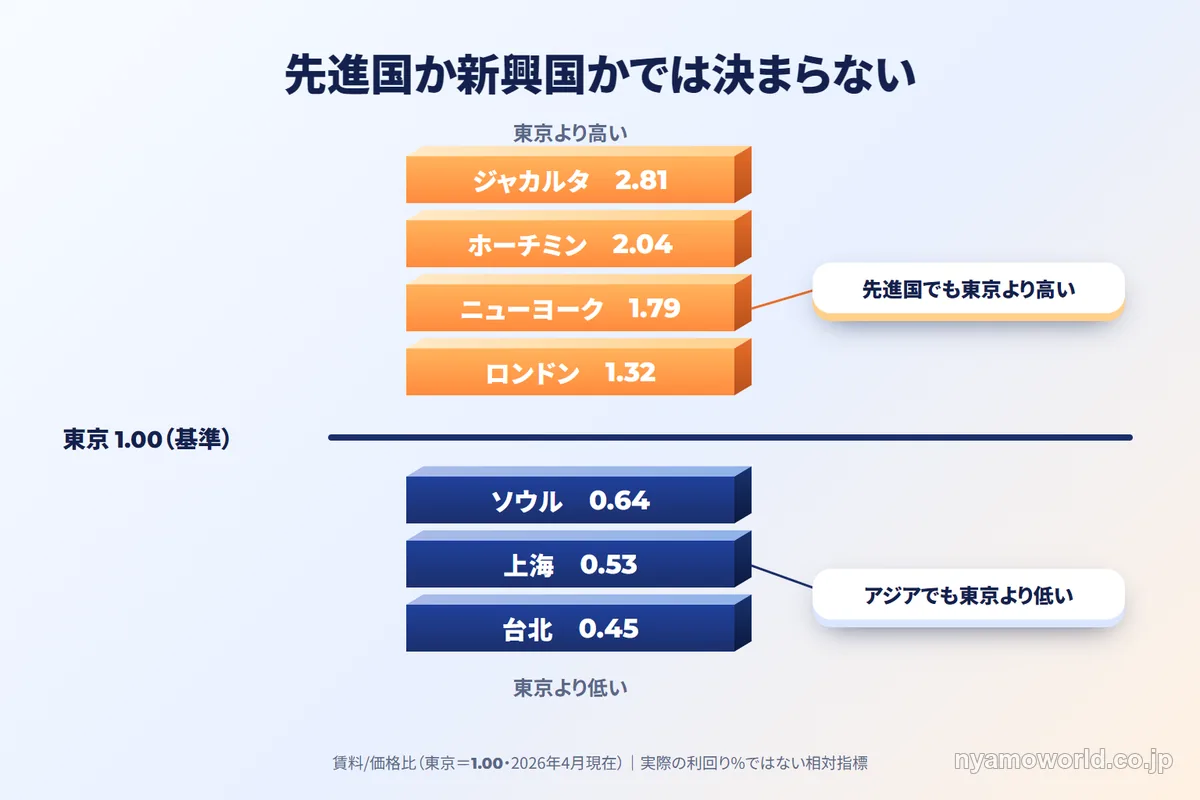
一方で香港0.79・北京0.59・上海0.53・台北0.45、そしてソウル0.64は東京を下回っています。
いずれも価格が賃料に対して極端に高く、賃料利回りは東京以下の水準です。対照的にニューヨーク1.79・ロンドン1.32・シドニー1.18は、先進国でありながら東京より高くなっています。東京はそもそも先進国の中でも価格が高く利回りが出にくい側の都市です。
つまり利回りの高低は新興国か先進国かで説明できるものではなく、その都市で価格が賃料に対してどれだけ買い上がられているかで決まります。海外不動産は一律に高利回りとは言えません。
エリアごとの選び方や現物・REIT・ファンドといった投資手法そのものの比較は、海外不動産投資のおすすめを整理した記事で扱っています。
数字を比べるときは表面同士・NOI同士でそろえる
ここで注意したいのは賃料/価格比はあくまで相対的な指標であり、実際の利回り%そのものではないという点です。日本のNOI利回りにこの比率を掛け算して「◯◯市の利回りは何%」と算出することはできません。比較するときは必ず同じ定義同士(表面同士・NOI同士)でそろえる必要があります。
| 資産 | 利回り (税引前) | 種類 | 基準時点・出典 |
|---|---|---|---|
| 東京・城南 賃貸住宅一棟 (ワンルーム/ファミリー) | 3.6% / 3.7% | NOI期待利回り | 2026年4月・日本不動産研究所 第54回不動産投資家調査 |
| 東京・丸の内大手町 Aクラスオフィス | 3.2% | NOI期待利回り | 2026年4月・日本不動産研究所 第54回不動産投資家調査 |
| 地方主要都市 賃貸住宅一棟 | 4〜5%台 (大阪4.2〜4.3%・ 札幌4.9〜5.0%・仙台5.0%等) | NOI期待利回り | 2026年4月・日本不動産研究所 第54回不動産投資家調査 |
| J-REIT (市場全体・平均予想分配金利回り) | 4.97% | 分配金利回り (手取りベース) | 2026年7月・不動産証券化協会(ARES) |
| 国内株式 (東証プライム・加重平均配当利回り) | 1.94% | 配当利回り | 2026年7月末・日本取引所グループ |
東京の住宅NOI期待利回りは3.6〜3.7%です。表面利回りはこれより高い数字になります。海外物件の「表面◯%」と並べるなら、この東京の水準を同じ土俵の起点にします。
J-REIT 4.97%・国内現物のNOI 3〜5%台が、海外現物の利回りを評価するときの国内の物差しになります。海外現物が表面で6〜8%あったとしても、ここから先で見ていくコスト・為替・税を引いた後にこの水準を上回るかどうかで初めて「高い」と言えるかどうかが決まります。
表面利回りから手元に残るまでに引かれるコスト
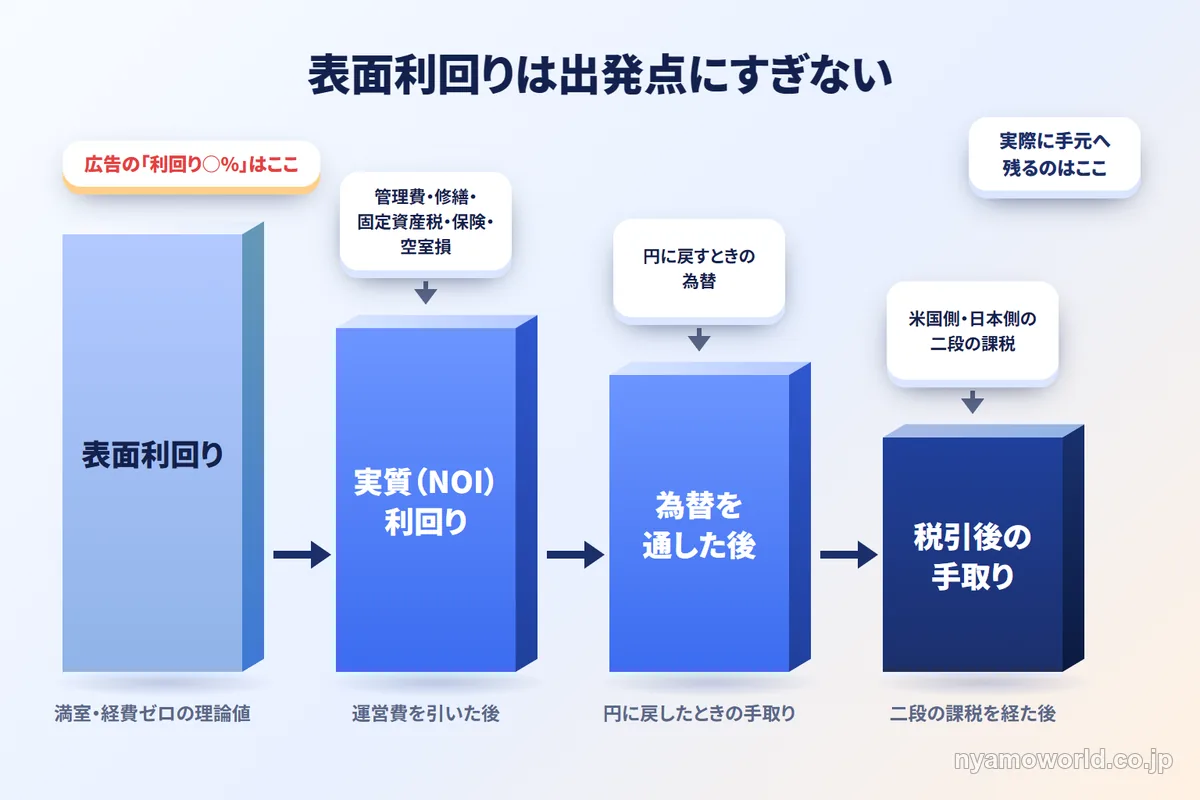
表面利回りが高くてもそれがそのまま手元に残るわけではありません。表面利回りは満室・経費ゼロを前提にした理論値であり、実際にはさまざまなコストが引かれて実質利回りへと目減りしていきます。
| コスト項目 | 内容 | 公的資料での目安 |
|---|---|---|
| 固定資産税 (米 property tax) | 郡・市が課す。物件評価額に対する年額 | 州・郡で制度と税率が大きく異なる |
| 管理費・管理会社手数料 | 賃貸管理・入居者対応・ 原状回復の委託手数料 | 商品・管理会社・国により異なる |
| 保険 | 火災・災害・賠償保険等 | 金融機関・保険会社により異なる |
| 空室損 | 満室想定の表面賃料から空室期間ぶんが減る | 個別物件ごとに異なる |
| 修繕・維持費 | 経年劣化の修繕・大規模修繕積立 | 物件の築年・状態により異なる |
| 送金・両替コスト | 賃料・売却代金を現地通貨から円に戻す 為替手数料・海外送金手数料 | 金融機関により異なる |
| 借入金利 | 借入で購入した場合の金利負担 | 米30年固定住宅ローン 6.65% (2026年8月20日・Freddie Mac/FRED) |
固定資産税・管理費・保険・送金/両替のコストは率そのものが所在国・州・物件によって幅があり、公的な統一値は存在しません。ただし表面利回りから実質利回りへ、さらに税・為替後の手取りへと段階的に目減りしていく構造そのものはどの物件でも共通しています。
流動性の低さ・出口の難しさ・現地管理の負担・カントリーリスクといったコスト以外のデメリットは、海外不動産投資のデメリットを整理した記事で扱っています。
国内物件にない海外固有の上乗せコスト
固定資産税・海外の管理会社手数料・保険・送金/両替コストは国内の賃貸経営にはない、あるいは国内より重くなりやすい上乗せです。
米国の固定資産税は州・郡ごとに制度と税率が大きく異なります。州所得税がない州の中にはその分固定資産税率が相対的に高く設定されているケースもあり、州によって負担の形が変わるという構造だけは押さえておく必要があります。具体的な税率は物件の所在州・郡ごとに確認する必要があり、一律の数字では語れません。
管理会社手数料・保険・送金/両替コストについても料率の公的な統一値はなく、商品や取引金融機関によって幅があります。
こうした国内にない上乗せが重なることで海外現物は表面から手取りまでの目減り幅が国内より大きくなりやすい構造にあります。
借入金利を下回ると逆ざやになる
借入を組んで物件を購入する場合、借入金利も利回りを左右する重要な要素です。米30年固定住宅ローンの金利は6.65%(2026年8月20日時点・Freddie Mac/FRED)となっています。週ごとの推移はセントルイス連邦準備銀行の統計データベースFRED「30-Year Fixed Rate Mortgage Average in the United States」で確認できます。
表面利回りがこの借入金利を下回ると家賃収入だけでは返済を賄いきれず、持ち出し(逆ざや)になり得ます。物件の表面利回りだけでなく借入条件とセットで採算を確認しておく必要があります。
円で見た利回りは為替で上下する
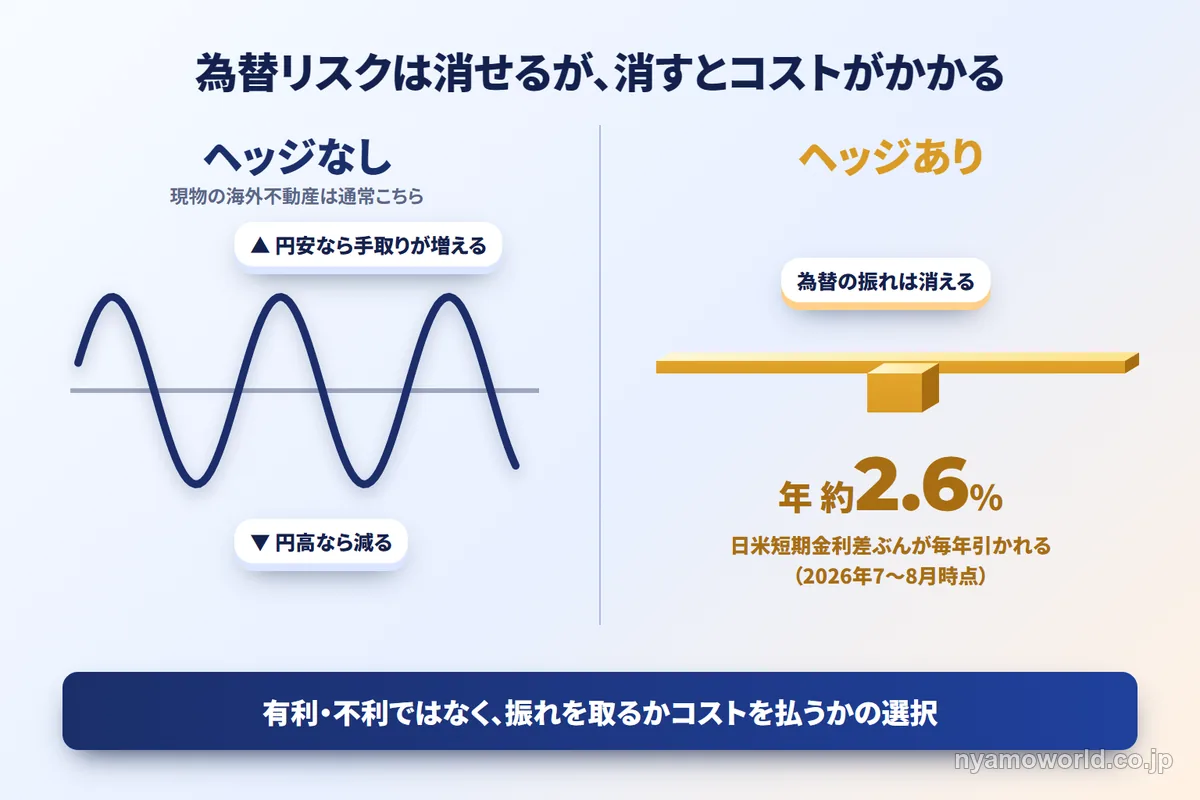
海外不動産の賃料や売却代金は現地通貨(主に米ドル)建てです。現地通貨ベースの利回りが想定どおりでも、円に戻す際の為替レート次第で円ベースの利回りは増減します。
2020年末から円安が大きく進んだ
ドル円は日本銀行「東京市場 ドル・円 スポット」の値で、2020年末の約103円から2024年末は157.89円・2025年末は155.98円まで推移しました。この数年でドル高・円安が大きく進みました。
円安なら増え円高なら目減りする
円安局面ではドル建て資産の円換算額が増え、円ベースの利回りを押し上げます。逆に円高に振れればその分だけ手取りは目減りします。
さらに取得時と売却時でドル円が動けば、現地通貨建ての価格が変わらなくても円ベースの為替差損益が発生し、日本の譲渡所得に取り込まれて課税対象になります。
ヘッジで消すと年約2.6%のコスト
為替リスクを消したい場合はヘッジという選択肢がありますがコストがかかります。ヘッジコストの目安は日米の短期金利差です。
日銀の無担保コールO/N誘導目標は1.0%程度(2026年6月引き上げ・7月据置)、FRBのFF金利目標は3.50〜3.75%(中央値約3.625%・2026年7月据置)で、その差はおよそ2.6%(2026年7〜8月時点)にのぼります。ドル建て資産を円にヘッジすると、理論上はこのコストが毎年リターンから差し引かれます。
為替リスクは掛ければ消せますがその分だけ利回りが削れるという両面があります。
現物の海外不動産では為替予約が標準で組まれることは少なく、実際には為替リスクを取ったまま保有するのが通常です。円安局面では恩恵を受けますが円高局面では差損を被ります。為替ヘッジの仕組みやあり・なしをどう選ぶかについては、為替ヘッジの考え方を整理した記事で詳しく扱っています。
税金を引いた後に残る利回り
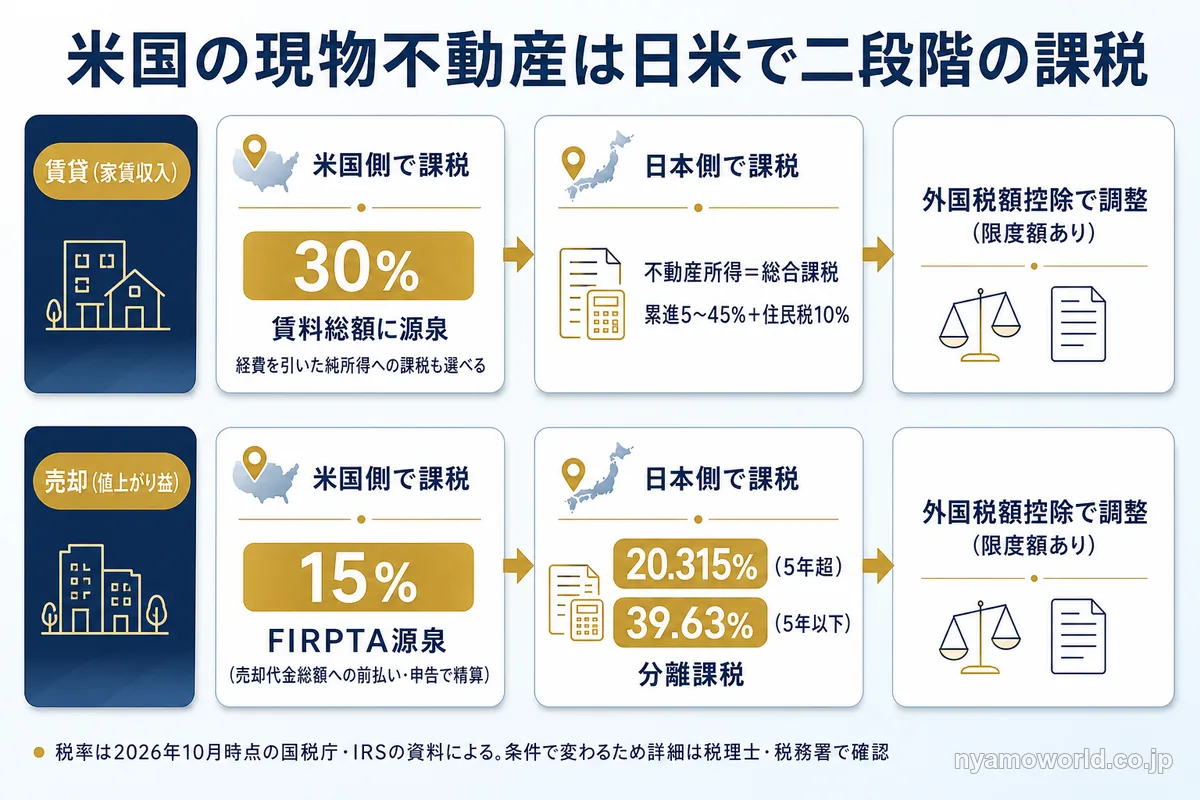
現物の海外不動産(主に米国)は米国側・日本側という二段階の課税を経て、ようやく手元に残る利回りが確定します。
局面ごとの米国側と日本側の課税
賃貸・売却・保有中・相続の4つの局面で、米国側と日本側の課税は次の表のとおりです。
| 局面 | 米国側 (非居住外国人=NRA) | 日本側 (居住者) |
|---|---|---|
| 賃貸 (インカム) | 原則、賃料総額に30%源泉。 871条(d)選択で経費控除後の 純所得への累進課税を選べる (実務は純額課税が一般的) | 不動産所得=総合課税 (累進5〜45%+復興特別所得税 +住民税10%)。 国外中古建物の簡便法償却による 赤字は損益通算不可 |
| 売却 (キャピタル) | FIRPTA源泉15% (譲渡対価総額への前払い、 申告で精算) | 譲渡所得=分離課税。 長期(5年超)20.315%、 短期(5年以下)39.63% |
| 保有中 | 州所得税・固定資産税 (州により大きく異なる) | 国外財産5,000万円超で 国外財産調書の提出義務 |
| 相続 | 米国所在資産の評価額が 6万ドル超で連邦遺産税の申告義務 (NRAの統一控除は実質6万ドルのみ・ 最高税率40%とされる) | 居住無制限納税義務者は 国外財産も相続税の課税対象 |
賃貸時と売却時にかかる税
賃貸時は米国側でグロス30%の源泉、あるいは純所得への累進課税を経たうえで、日本側でも総合課税がかかります。売却時は米国側でFIRPTA源泉15%が前払いされ、日本側では長期20.315%・短期39.63%の分離課税がかかります。二重課税になった部分は外国税額控除で調整します(限度額あり)。
税引後の手取りはさらに下がる
表面利回りが数%あっても、この二段階の課税を経ると税引後の手取り利回りはさらに下がります。税率の効き方は物件の条件や保有・売却のタイミングで変わり、減価償却・損益通算・相続を含めた税の全体像は海外不動産投資の税金を整理した記事で詳しく扱っています。
現物・REIT・投資信託で利回りの意味は変わる
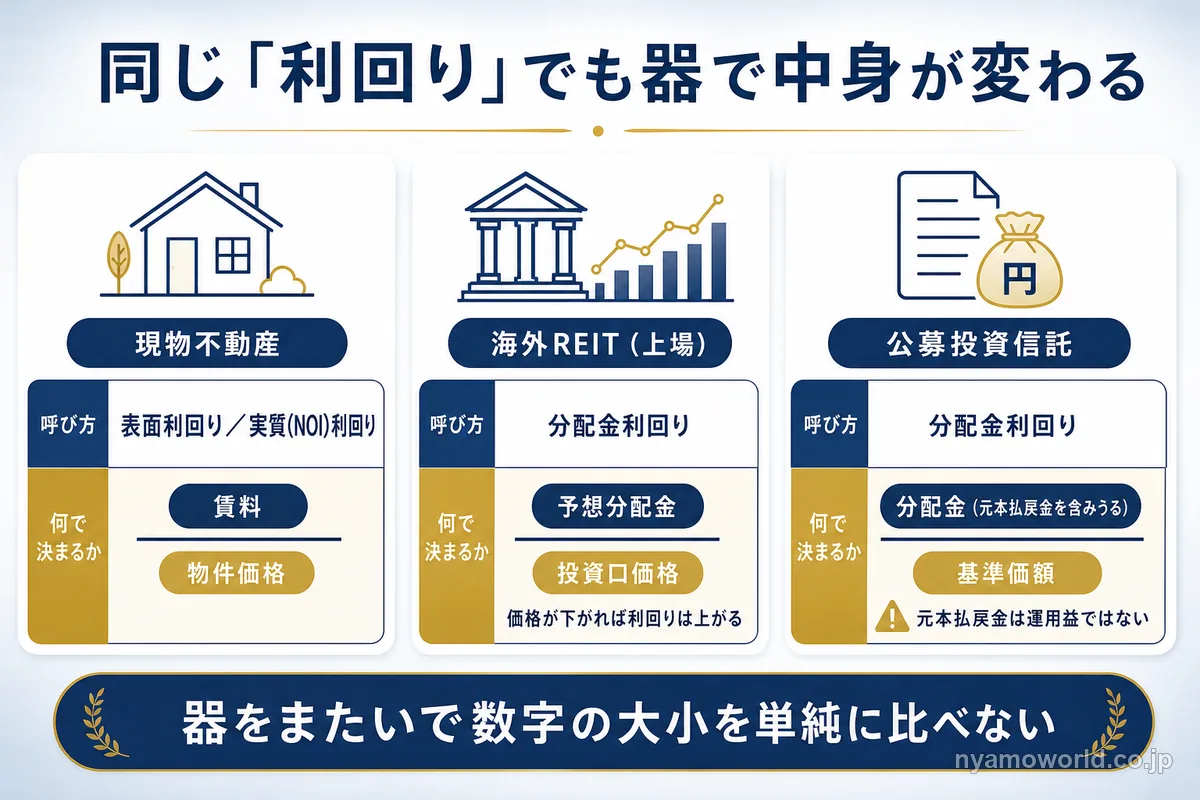
利回りという同じ言葉でも、現物・海外REIT・投資信託では計算の分子・分母がそれぞれ異なります。器をまたいで数字の大小を単純に比べることはできません。
| 器 | 利回りの呼び方 | 何で決まるか |
|---|---|---|
| 現物不動産 | 表面利回り/実質(NOI)利回り | 賃料と物件価格 |
| 海外REIT (上場) | 分配金利回り | 予想分配金と投資口価格 |
| 公募投資信託 | 分配金利回り | 分配金(普通分配金+元本払戻金を 含みうる)と基準価額 |
現物の表面/NOI利回り・REITの分配金利回り・投資信託の分配金利回りは、それぞれ計算の前提が違う別物です。器ごとの詳しい比較・投資家保護・破綻時の扱いは、海外不動産のファンド型商品を整理した記事で扱っています。
海外REITの分配金利回りは価格が動けば利回りも動く
海外REITの分配金利回りは、予想分配金を投資口価格で割った数字です。分配金が一定でも価格が下がれば利回りは上がります。「利回りが高い=お得」とは限らず、価格下落の裏返しであるケースもあります。分配金の水準だけでなく価格がなぜその水準にあるのかもあわせて見る必要があります。
投資信託の分配金利回りは元本払戻金が混じることがある
投資信託の分配金には運用益から出る普通分配金(課税対象)と、自分が出した元本が戻ってくるだけの元本払戻金=特別分配金(非課税)があります。
分配金利回りが高く見えてもその一部が元本払戻金であれば、表示されている分配金利回りは資産が実際に生んだインカムを反映していません。特に毎月分配型の投資信託では分配金利回りだけを見て利回りと誤認しないよう注意が必要です。普通分配金と元本払戻金で課税の扱いが分かれる点は、投資信託の分配金の税金を整理した記事で扱っています。
賃料利回りが出ない値上がり益型という選択肢
ここまで見てきたとおり、現物の海外不動産では表面利回りから固定資産税・管理費・送金コスト・日米二段階の課税が引かれ、現地の管理や売却も自分で抱えることになります。投資信託の形をとるファンド型では、土地の取得・管理・売却を運用側が担うため、投資家が現地の管理や固定資産税の支払いを自分で行う必要はありません。ただし手数料・為替の影響・投資元本を下回る可能性は残ります。米国の住宅用地に投資するドル建ての公募投資信託もこのファンド型の一つで、利回りの見方は次に説明する値上がり益型に近くなります。
海外不動産の投資手法の中にはそもそも賃料利回りという指標が存在しないタイプがあります。将来の都市化や用途変更を見込んで未開発地を取得・保有する、いわゆる値上がり益型(ランドバンキング型)です。
未開発地は賃貸収益を生まないため保有中の賃料インカムはゼロです。回収は売却時のキャピタルゲインのみで行われます。したがって表面利回り・実質(NOI)利回り・分配金利回りといった賃料をベースにした指標が原理的に存在せず、賃貸型の現物・REIT・投資信託と同じ利回り%で横並びに比較することはできません。評価の軸は「いつ、いくらで売れるか」という時間軸を含んだ期間収益(IRR的な見方)に切り替わります。
ランドバンキングという手法の仕組み・リスク・市場の前提については、ランドバンキングとは何かを整理した記事で詳しく扱っています。
賃料ではなく値上がり益で回収するため利回りで横並び比較できない
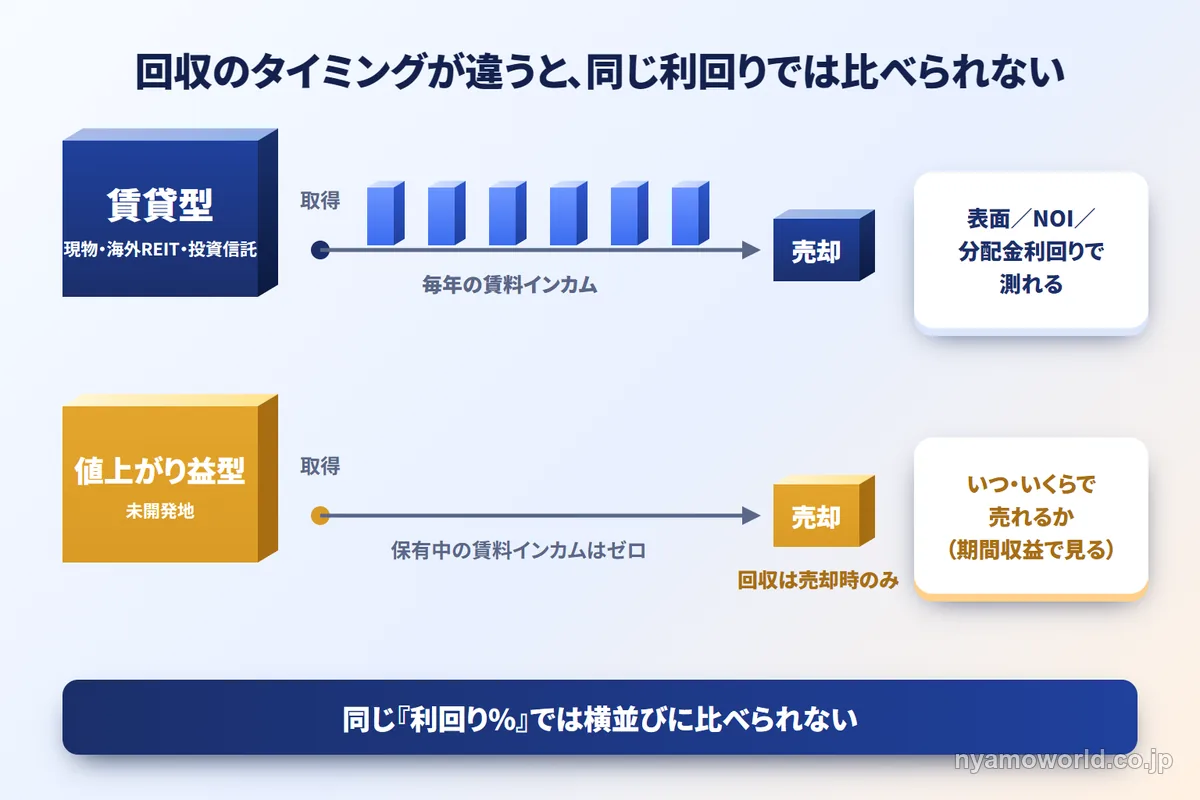
値上がり益型では保有期間中は賃料が入らず、投じた元手は売却まで動きません。回収の柱は値上がり益(キャピタルゲイン)です。
賃貸型の利回り%とは同じ土俵に乗せられないため「毎年何%」という発想ではなく、時間軸を含むIRR的な見方に切り替えて評価する必要があります。表面利回りが高い・低いという比較軸そのものがこのタイプには当てはまりません。
目標利回りは保証ではない
賃料利回りが出ない値上がり益型の商品では示される数字は目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
たとえばUSマイホーム・ファンドでは、目標分配金は年率5.5%(ドルベース・年2回)、目標最終リターンは年率10%超(ドルベース・満期時。定期分配と物件売却益を含む)とされています。これらはいずれも目標値であり元本保証型の商品ではないため、不動産市況・金利・為替・流動性等の影響で基準価額が変動し、投資元本を下回る可能性があります。
為替ヘッジなしでドルベースの目標を掲げているため円ベースでの最終的なリターンは為替の動き次第で増減します。運用開始後3年間は解約が制限されるロックアップ期間が設定されており、賃料利回りのように毎年自由に受け取り・換金できる性格の商品ではありません。
数字の前提が何をならしたものかということと、あくまで目標にすぎないということは、常にセットで受け止める必要があります。
利回りの数字だけで海外不動産は選べない
利回りの数字は判断材料のひとつにすぎません。コスト・為替・税を引いた後の手取りが自分の資金規模・リスク許容度・時間軸に合っているかどうかで、選ぶべき答えは変わってきます。
表面利回りの高さだけで判断する人は向かない
表面利回りの数字だけを見て、コスト・為替・税・器の違いを確かめずに飛びつくと想定していた利回りと実際の手取りとのギャップに苦しみやすくなります。広告で目にする「利回り◯%」が何を指す数字なのか、そこから何が引かれるのかを確認する習慣がない人は、海外不動産に限らず投資判断そのものでつまずきやすいタイプといえます。
円偏重の是正・中長期の余裕資金がある人には選択肢になりうる
一方で資産が円に偏っていて分散したい人・当面使う予定のない中長期の余裕資金がある人・為替変動をある程度受け入れられる人にとっては、現物か器(間接)で持つ海外不動産が前向きに検討できる選択肢になりえます。
ただし数字の良さだけでなく自分の資金規模・リスク許容度・時間軸との整合を優先することが欠かせません。予算別にどのような選択肢があるかは海外不動産投資の少額からの始め方を整理した記事、米国不動産市場そのものの需要・供給・価格動向は米国不動産投資を扱った記事でも確認できます。
ドル建ての実物資産に分散したい人にとって、記事の数字だけでは確かめきれないことが残ります。目標値が何を前提にした数字か・3年間のロックアップを自分の資金で受け入れられるか・手数料と為替の影響を差し引いた手取りをどう考えるか、といった点です。
公式の無料セミナーでは、ファンドの詳しい情報や米国市場・開発現場の最新の状況を専門家が解説しています。参加費は無料でオンライン(Zoom)で開かれ、2026年10月15日時点で申し込める回はいずれも60分です。自分の資金の規模と保有期間で手取りを確かめたい人は、申し込んでおきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
海外不動産投資の利回りに関するFAQ
- 海外不動産投資の利回りは何%あれば「高い」と言えますか?
-
一律の基準はありません。日本の現物不動産のNOI期待利回り3〜4%台やJ-REITの分配金利回り約5%(2026年時点)が国内の物差しになります。海外物件の表面利回りをこの水準とそのまま比べるのではなく、コスト・為替・税を引いた後の手取りがこの水準を上回るかどうかで判断します。
- 表面利回りが突出して高い物件は避けたほうがよいのでしょうか?
-
一概に避けるべきとは言えません。表面利回りが高い物件は、価格が賃料に対して割安に見えていることの裏返しであり、それだけ何らかのリスクが織り込まれている可能性があります。表面の数字だけで判断せずコストを引いた後の実質利回りや物件の背景まで確認したうえで判断することが欠かせません。
- 利回りはいつ時点の数字を見ればよいですか?
-
できるだけ新しい時点の数字を確認してください。利回り・為替レート・金利は時間とともに変わるため、古いデータのまま判断すると実態とずれます。複数の物件や国を比べるときは基準時点をそろえたうえで、表面利回り同士・実質利回り同士など同じ定義の数字で比較することが重要です。
- NISAは海外不動産の利回りに使えますか?
-
現物の海外不動産はNISAの対象外です。海外REITや投資信託であれば器の種類や商品によってNISA対象になりうる場合がありますが、詳しくはファンド型商品や税金を扱った記事で確認してください。
- キャップレートと実質利回りは何が違いますか?
-
計算式はどちらも純収益(NOI)を価格で割るもので、ほぼ同じです。実質利回りは投資家が自分の物件の収益力を見るときに使い、キャップレートは市場がその物件をどの利回りで評価しているかを示す物差しとして使われる場面が多い数字です。
- 為替は海外不動産の利回りにどう影響しますか?
-
賃料や売却代金はドルなどの現地通貨で受け取るため、円に戻すときのレートで円ベースの利回りが増減します。日本銀行の東京市場ドル・円スポットは2020年末の約103円から2025年末の155.98円まで動きました。円安なら円換算の手取りが増えて円高なら減ります。為替ヘッジを掛けると振れは小さくなりますが、日米の短期金利差に当たるコストがかかります。
- 米国の不動産を売却したときはどんな税金がかかりますか?
-
米国側では非居住外国人の売却にFIRPTAの源泉15%が譲渡対価の総額にかかり、申告で精算します。日本側では譲渡所得として分離課税になり、所有期間5年超の長期は20.315%、5年以下の短期は39.63%です。二重にかかった部分は外国税額控除で調整します(限度額あり)。
- ローンを組んで海外物件を買うときは何に注意すればよいですか?
-
表面利回りが借入金利を下回ると、家賃収入だけでは返済を賄えず持ち出しになります。米30年固定住宅ローンの平均金利は6.65%(2026年8月20日時点・Freddie Mac/FRED)でした。物件の利回りは借入条件とセットで採算を確かめてください。
- 分配金利回りが高い投資信託は得だと考えてよいですか?
-
そうとは限りません。投資信託の分配金には運用益から出る普通分配金と、元本の一部が戻るだけの元本払戻金(特別分配金)があります。元本払戻金が多く含まれていれば、分配金利回りが高く見えても資産が実際に生んだ収益は表示より少なくなります。
まとめ
海外不動産の利回りは広告に出てくる一つの数字だけでは判断できません。同じ「利回り」でも、表面・実質(NOI)・キャップレート・IRRのどれを指しているかによって数字の意味が変わり、そこからコスト・為替・税を引いて初めて手元に残る利回りが見えてきます。
おさらいすると、押さえておきたい観点は次のとおりです。
| 観点 | 押さえるポイント |
|---|---|
| 数字の種類 | 広告の「利回り◯%」の多くは表面利回り。 実質・キャップレート・IRRとは別物 |
| 地域による差 | 「新興国=高利回り」は 一部の都市にしか当てはまらない |
| 手取りへの目減り | 固定資産税・管理・保険・空室・修繕・ 送金コストが表面から引かれる |
| 為替と税 | 円ベースの利回りは為替で増減し、 税引後はさらに下がる |
| 器の違い | 現物・REIT・投資信託で 利回りの計算根拠が異なる |
表面利回りの数字だけで飛びつくと手取りとのギャップでつまずきやすく、逆に円資産の分散先を探していて中長期の余裕資金がある方にとっては、現物でも器(間接)でも海外不動産は検討に値する選択肢になります。利回りの高さそのものより何を引いた後に自分の手元へ残る利回りなのかを見極めることが出発点です。
値上がり益型に関心を持ったなら、目標の前提とロックアップの期間を直接たずねてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。