不労所得と調べると元手ゼロで月◯万円という景気のいい話が目につき、半信半疑になっている方も多いのではないでしょうか。実際には完全に働かず元手もゼロで入り続ける収入はほとんどなく、最初に元手か手間のどちらかを必ず使うことになります。この前提を踏まえて、どんな手段がありどの順番でいくらの元手から始められるのかを見ていきましょう。
答えを先に言うと、継続の手間が小さく再現性が高いのは元手を働かせる資産型です。NISA・iDeCoの非課税の器から始め、円・預金への偏りを直し、その先でドル建て・実物資産へ分散する順に進めます。月3万円の不労所得に必要な元本は税引後利回り2%で約1,800万円・4%で約900万円が目安です。
元手を働かせる方法を選ぶとき、月3万円に届く元本をどこに置けば値動きや換金の制約に耐えられるかは人によって答えが変わります。元本の置き場所に迷うなら、円と預金以外の考え方も先に聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不労所得とは何か
不労所得にはそもそも何を指す言葉なのかという論点と、本当に完全に働かず・元手ゼロで作れるのかという論点があります。この2つを起点に記事全体の土台となる考え方を押さえておきましょう。
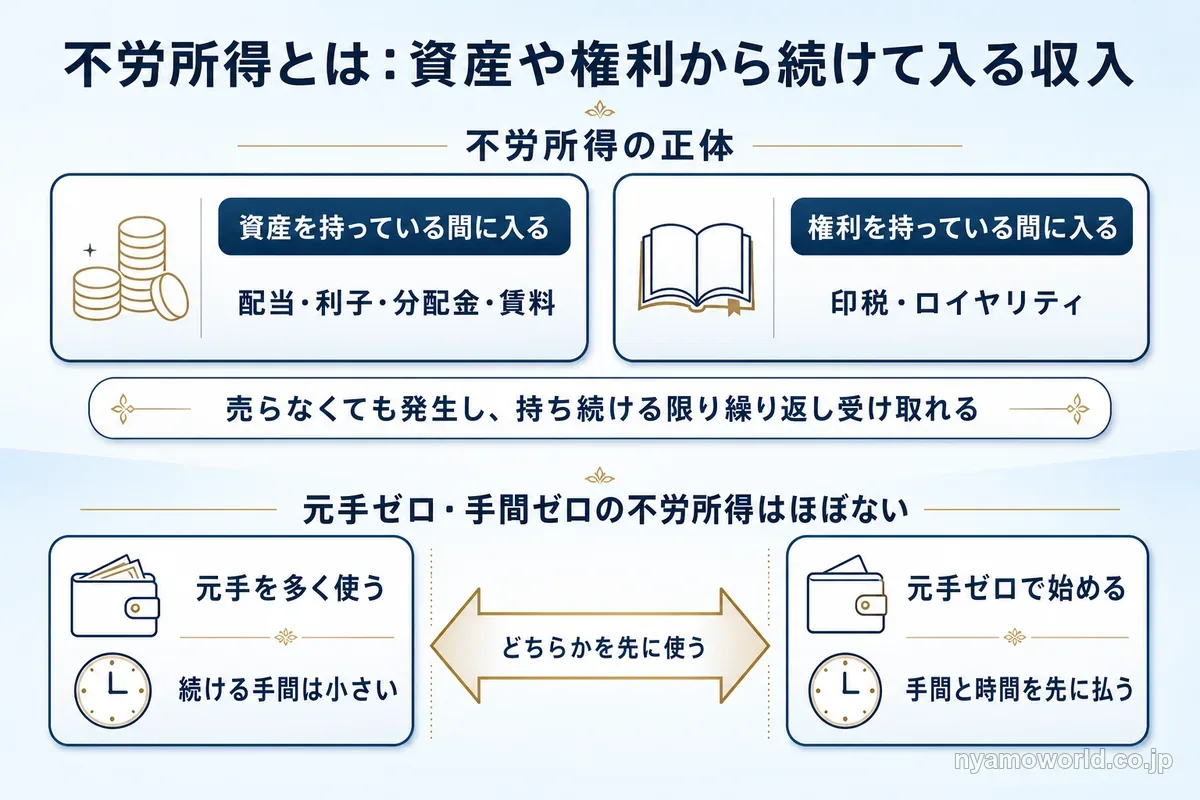
不労所得は資産の保有や権利から継続的に入る収入
配当・利子・分配金・賃料のように資産を持っている、あるいは権利を持っている間ずっと入ってくる収入が不労所得です。売却しなくても発生し、保有を続ける限り繰り返し受け取れる点が特徴になります。
完全に働かない不労所得はほぼない(最初に元手か手間を使う)
元手ゼロで始めようとするほど、その分だけ手間と時間を先に払うことになります。逆に元手を多く使うほど継続の手間は減っていきます。完全に楽をして不労所得を作ることは基本的に成立せず、元手と手間のどちらかを先に投じるトレードオフがあるという前提から考え始めるのが現実的です。
不労所得の作り方は労働型・権利型・資産型の3タイプ
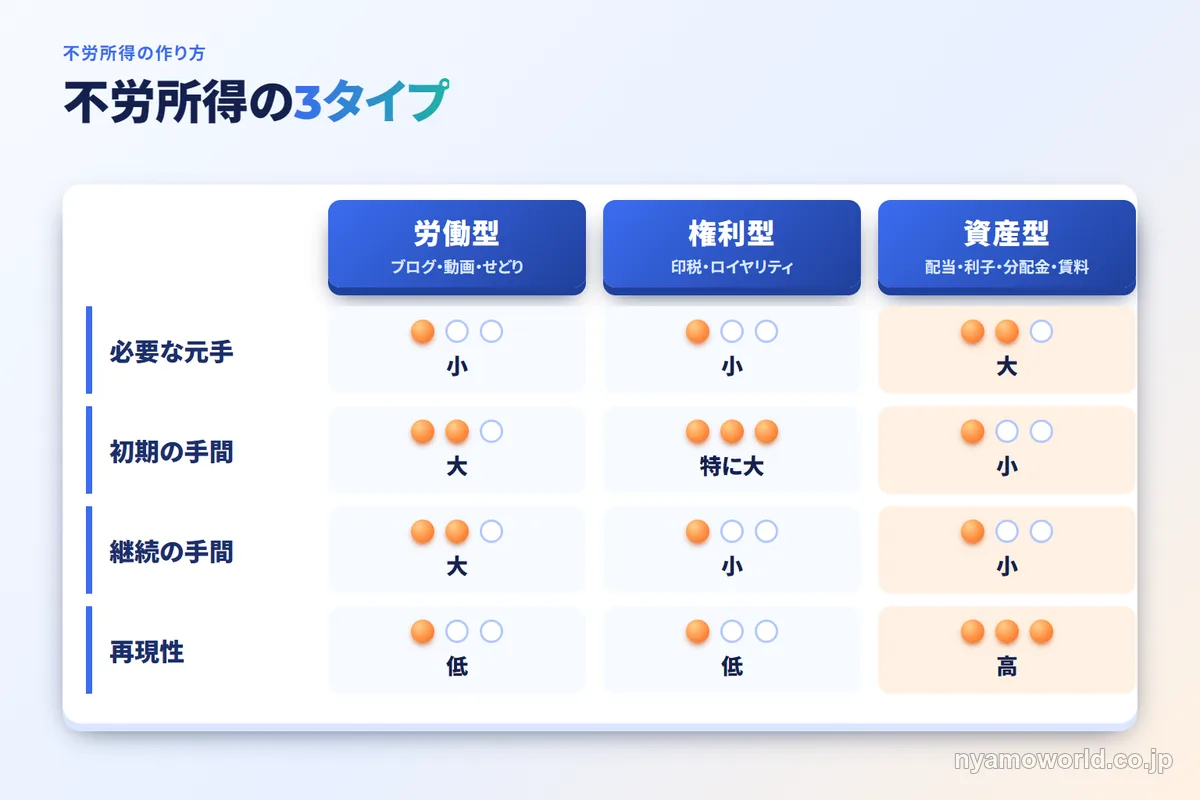
不労所得の作り方として世間で紹介されているものは、大きく労働型・権利型・資産型の3つに分けられます。それぞれ初期と継続にかかる手間・再現性の高さがまったく違います。
労働型(ブログ・動画・せどり)は事業であって不労ではない
ブログ・YouTube・せどり・アフィリエイトなどは副業メディアで「不労所得」として紹介されることが多い手段です。ただし記事の執筆や動画の編集・商品の仕入れと発送といった作業には初期も継続も大きな手間がかかり、実態としては事業を運営しているのに近い状態になります。稼働を止めれば収入も止まりやすく資産の保有から生まれる収入とは性格が異なります。
権利型(印税・ロイヤリティ)は入口の労力が大きい
印税やロイヤリティ・広告収入などの権利型は、いったん作品や仕組みが完成すればその後は手離れよく収入が入り続ける点で不労所得に近い性格を持ちます。ただしそこに至るまでの入口には大きな労力や才能が必要で、誰にでも再現できる方法とは言えません。
資産型(配当・利子・分配金・賃料)は元手を働かせる
資産型は元手となる資金を株式・債券・投資信託・不動産などの資産に置き、配当・利子・分配金・賃料として継続的に受け取る作り方です。労働型のように稼働を止めると収入が止まるということがなく継続の手間がもっとも小さく再現性の高い作り方といえます。
ただし資産型のなかでも値上がり益(キャピタルゲイン)を狙う部分は、いつ売買するかという判断が必要でその判断の手間は残ります。インカムとキャピタルの違いや資産別の利回りと100万円で年いくら受け取れるかといった実額の比較は、別の記事で扱っています。この記事では元手を働かせて継続収入を得る資産型に重心を置いて見ていきます。
資産型で不労所得を生む手段と、必要な元手・手間・リスク
資産型のなかでも手段によって必要な元手・継続の手間・値動きの大きさは大きく異なります。まずは横断で比較してみましょう。
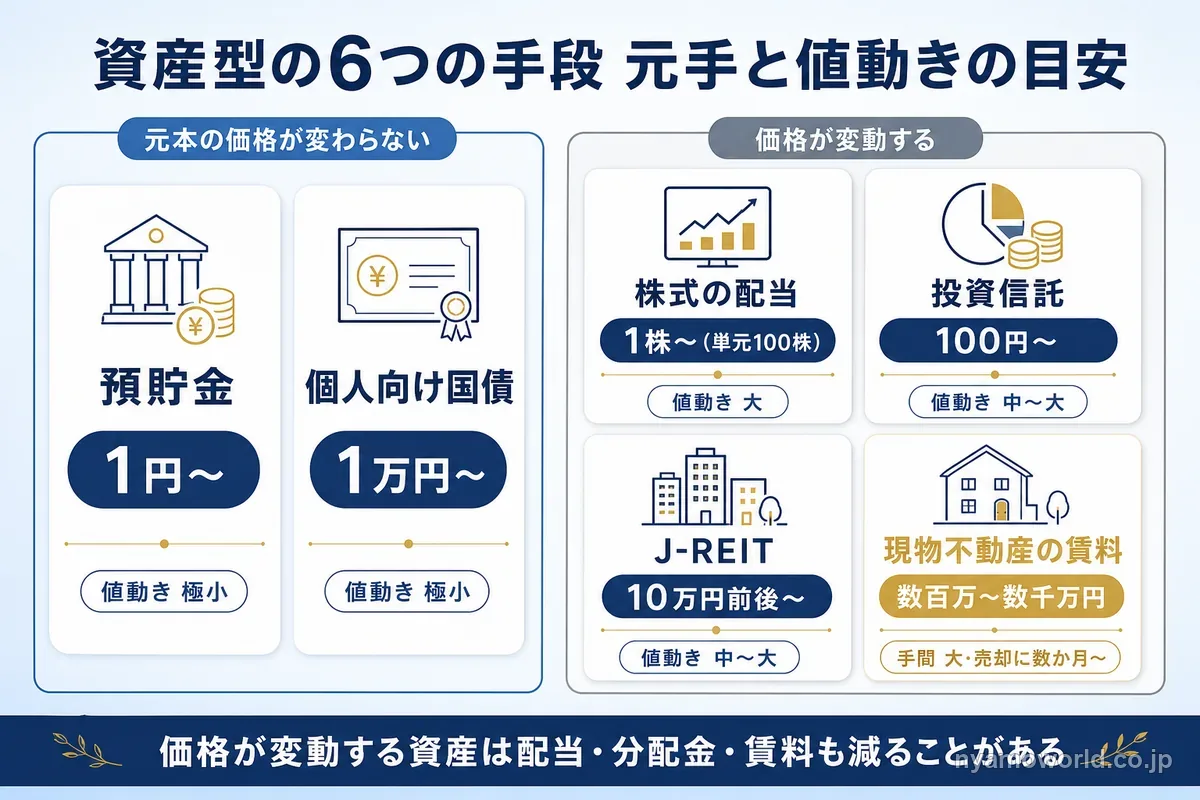
| 手段 | 最低元手の目安 | 継続の手間 | 値動きの大きさ | 流動性 |
|---|---|---|---|---|
| 預貯金 | 1円〜 | ほぼなし | 極小 | 高い |
| 個人向け国債 | 1万円〜 | ほぼなし | 極小 | 中(発行から1年後に中途換金可) |
| 株式の配当 | 1株〜(単元100株) | 中(銘柄選定・管理) | 大 | 高い |
| 投資信託 | 100円〜 | 小 | 中〜大 | 高い(毎営業日解約可) |
| J-REIT | 10万円前後〜 | 小 | 中〜大 | 高い(証券取引所で売買) |
| 現物不動産の賃料 | 数百万〜数千万円 | 大(入居者・修繕・管理) | 中(借入で増幅) | 低い(売却に数か月〜) |
株式・投資信託・J-REIT・現物不動産(やそれに投資するファンド)は、いずれも価格が変動する資産です。収益となる配当・分配金・賃料も一定ではなく変動したり減ったりする可能性があります。これに対して預貯金・個人向け国債は元本の価格が変動しないという違いがあり、この2つとそれ以外では性格が大きく異なります。
少額・低リスクから始める預貯金と個人向け国債
預貯金の利息と個人向け国債の利子は元手が小さくても始められ、継続の手間もほぼかかりません。個人向け国債は額面で償還されるため、元本割れが起きない仕組みになっています。その代わり利回りは低く物価が上がる局面では実質的な購買力が目減りしうるという弱点があります。
証券口座で少額から持てる株式の配当・投資信託・J-REIT
もう少し利回りを取りたい場合は株式の配当や投資信託・J-REITの分配金が選択肢になります。証券口座があれば投資信託は100円程度から、J-REITは10万円前後から持て預貯金よりも高い収益を狙えます。ただし価格が変動する資産であるため元本割れが起きる可能性があり、減配や分配金カットで収益そのものが減ることもあります。
現物不動産は元手も手間も大きい
現物不動産の賃料は代表的な不労所得の1つですが、1物件あたり数百万円から数千万円という大きな元手が必要です。入居者対応・修繕・管理といった継続の手間もかかります。売却には数か月以上を要することが多く、まとまった資金をすぐに現金化しづらいという流動性の低さも伴います。
こうした現物ならではの重さを避け少額・分散で不動産のインカムを持つ選択肢として、ファンドを通じて投資する器もあります。従来は機関投資家向けだった大規模な開発・住宅用地といった領域にも個人が投資できる形が近年出てきています。海外不動産に投資するファンドの器の違いと選び方は、別の記事で詳しく整理しています。
月3万円・5万円の不労所得に必要な元本の目安
月◯万円という目標を立てたとき、実際にどれくらいの元本が必要になるのかを見てみましょう。
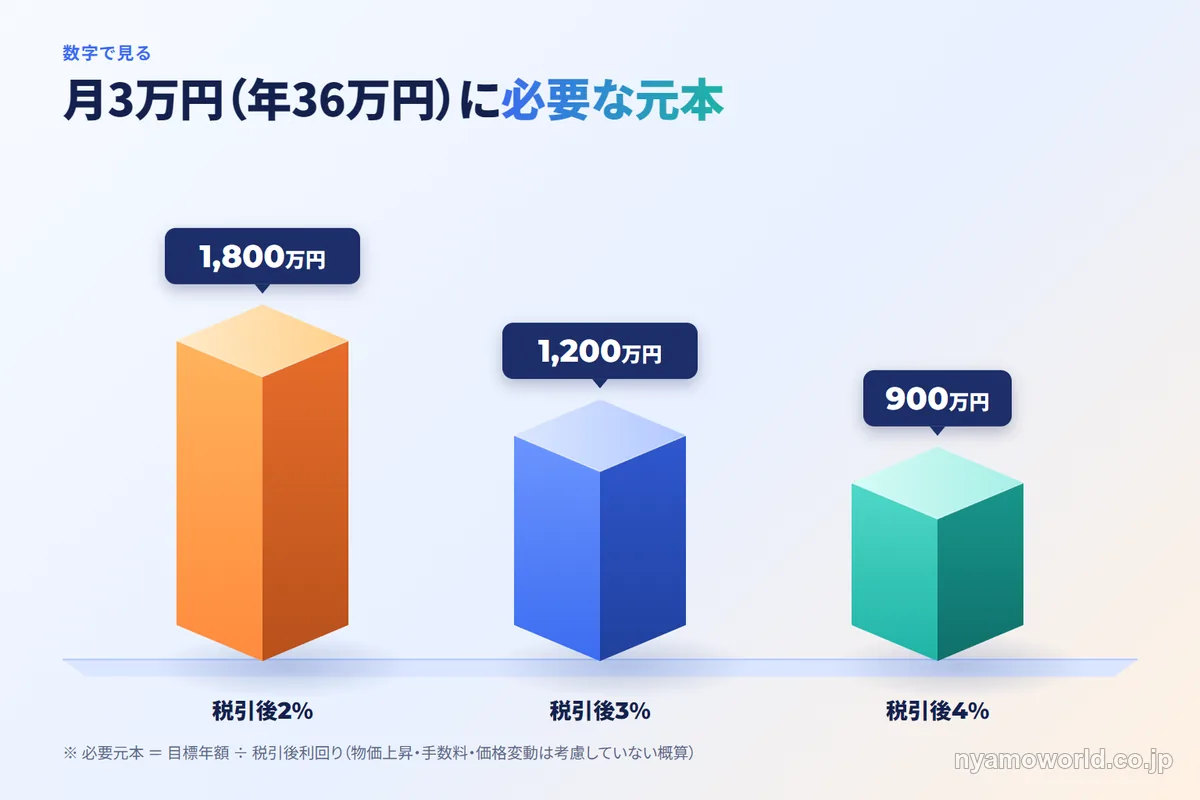
必要元本は、目標年額を税引後利回りで割ると求められます。
必要元本 = 目標年額 ÷ 税引後利回り
| 目標(税引後・毎月) | 年額 | 税引後2% | 税引後3% | 税引後4% |
|---|---|---|---|---|
| 1万円 | 12万円 | 600万円 | 400万円 | 300万円 |
| 3万円 | 36万円 | 1,800万円 | 1,200万円 | 900万円 |
| 5万円 | 60万円 | 3,000万円 | 2,000万円 | 1,500万円 |
| 10万円 | 120万円 | 6,000万円 | 4,000万円 | 3,000万円 |
税引後2〜4%という水準がどのくらいの手段に相当するかを見てみます。10年国債(名目2.894%)は税引後で約2.31%とおおむね2%の枠に位置し、東証プライムの配当(加重平均1.94%)は税引後で約1.55%と2%の枠をやや下回る水準です。J-REIT(名目4.97%)は税引後で約3.96%とおおむね4%の枠に位置します。この数字は2026年7〜8月時点の利回り水準にもとづく概算で物価上昇・手数料・価格変動は考慮していません。
同じ月3万円でも、前提の利回りで必要元本は倍近く変わる
例えば月3万円(年36万円)を目標にする場合、税引後利回り2%であれば約1,800万円・税引後4%であれば約900万円が必要元本の目安になります。同じ月3万円でもどの利回りを前提にするかで必要な元本は倍近く変わることが分かります。
利回りが高い手段ほど値動きのリスクも大きい
早見表のうえでは利回りが高いほど必要元本を小さく見積もれます。ただし株式やJ-REIT・現物不動産といった利回りの高い手段は、その分だけ価格変動や元本割れのリスクも大きくなります。必要元本を小さく済ませようとして高い利回りを前提に置くことは、そのぶん元本割れの可能性を引き受けることと表裏一体であるという関係を押さえておく必要があります。
不労所得にかかる税金と手取り
不労所得には税金がかかります。配当・利子・分配金・譲渡益には原則として20.315%の税金がかかります。内訳は所得税15%・復興特別所得税0.315%(2037年12月31日までの時限措置)・住民税5%です。手取りの目安は税引前の金額に0.79685を掛けた数値になります。
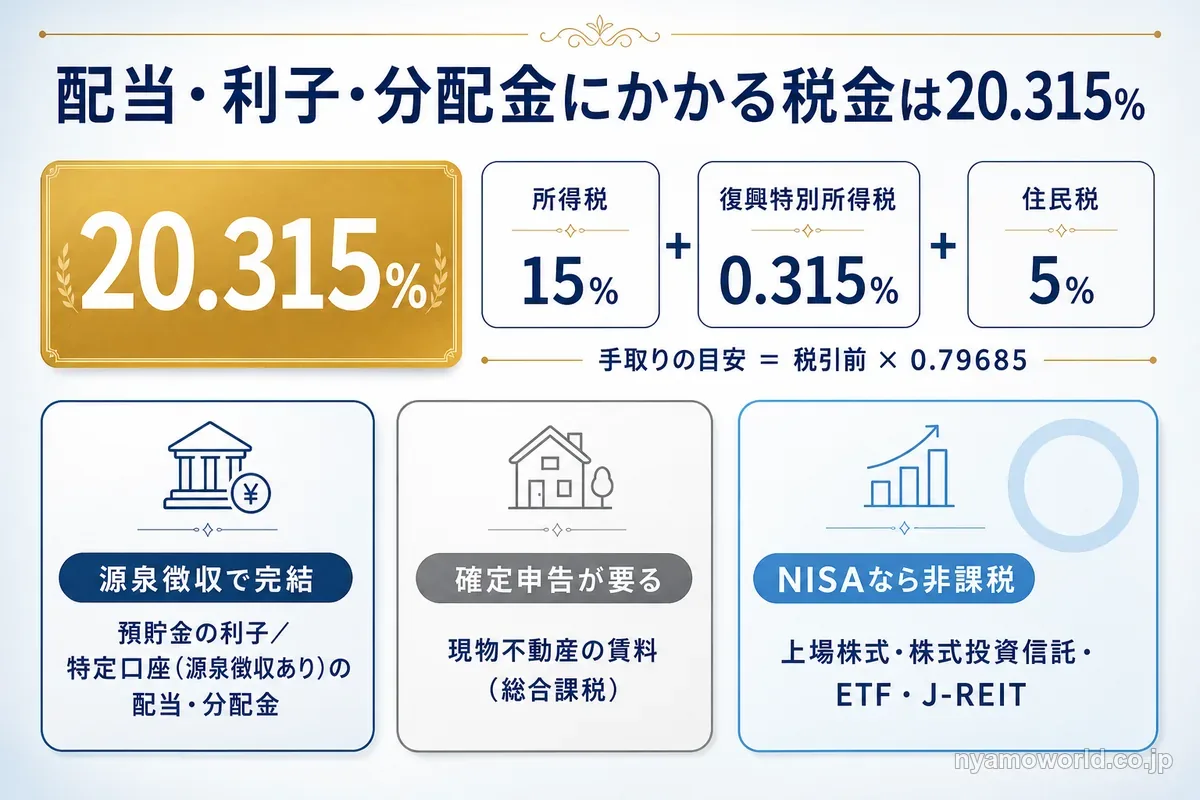
源泉徴収で完結し確定申告が要らないもの
預貯金の利子は源泉分離課税で20.315%が源泉徴収されます。また証券会社の特定口座(源泉徴収あり)で受け取る株式の配当や投資信託・J-REITの分配金・譲渡益も、申告分離課税20.315%が源泉徴収で完結し確定申告をしなくてよいケースが多くなります。手続きの手間という点では資産型のなかでも手離れが良い部類です。
不動産の賃料は総合課税で確定申告が要る
これに対して現物不動産の賃料は不動産所得として総合課税の対象になり給与などの他の所得と合算して累進課税されます。確定申告が必要になり、収入の管理や経費の計算といった手間も資産型のなかでは重いほうです。
NISA・iDeCoの非課税枠で手取りを増やす
NISAの対象商品(上場株式・株式投資信託・ETF・J-REITなど)であれば配当・分配金・譲渡益が非課税になり、税引前に近い金額がそのまま手取りになります。一方で預貯金・個人向け国債・現物不動産はNISAの対象外です。
iDeCoは掛金が全額所得控除の対象になり運用益も非課税です。ただし原則として60歳まで引き出せないという制約があり老後資金という目的に絞って使う制度になります。
不労所得づくりが向いている人・向かない人
不労所得づくりは誰にでも同じように向いているわけではありません。両方の側面を確認しておきましょう。
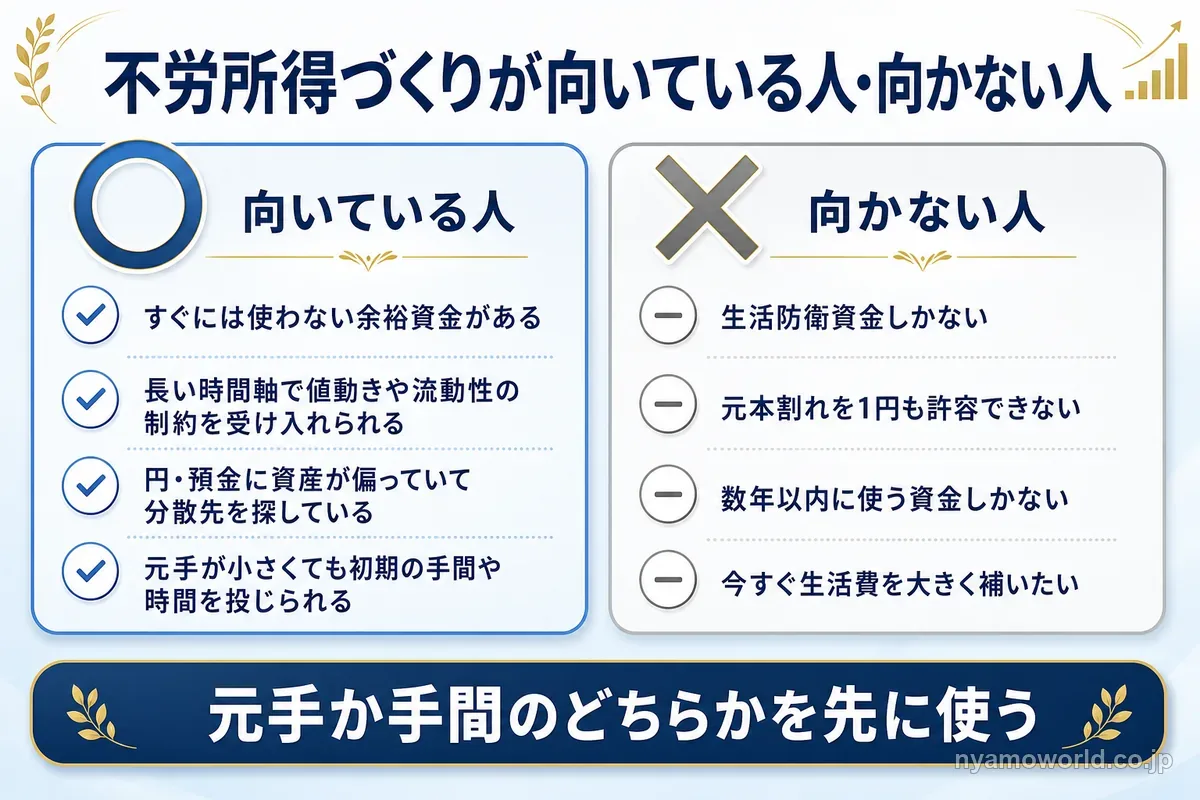
向いている人
- すぐには使わない予定の余裕資金がある人
- 長い時間軸で値動きや流動性の制約を受け入れられる人
- 円・預金に資産が偏っていて分散先を探している人
- 元手が小さくても初期の手間や時間を投じられる人
向かない人
- 生活防衛資金しか持っておらず余裕資金がまだ作れていない人
- 元本割れを1円も許容できない人
- 数年以内に使う予定の資金しか持っていない人
- 今すぐ生活費を大きく補いたい人
不労所得は元手か手間のどちらかを先に投じる必要があり即効性は高くありません。向かない側に当てはまる場合は無理に不労所得を狙うのではなく、まず余裕資金を作ることや目的・期間・リスクで自分に合う資産運用の手段を比較するところから始めるのが現実的です。
一方で向いている側に当てはまり円・預金への偏りを直したい余裕資金がある人は、ドル建ての実物資産が自分の元本と期間に合うかを後半で紹介する無料セミナーで確かめられます。
不労所得は何から始めるか
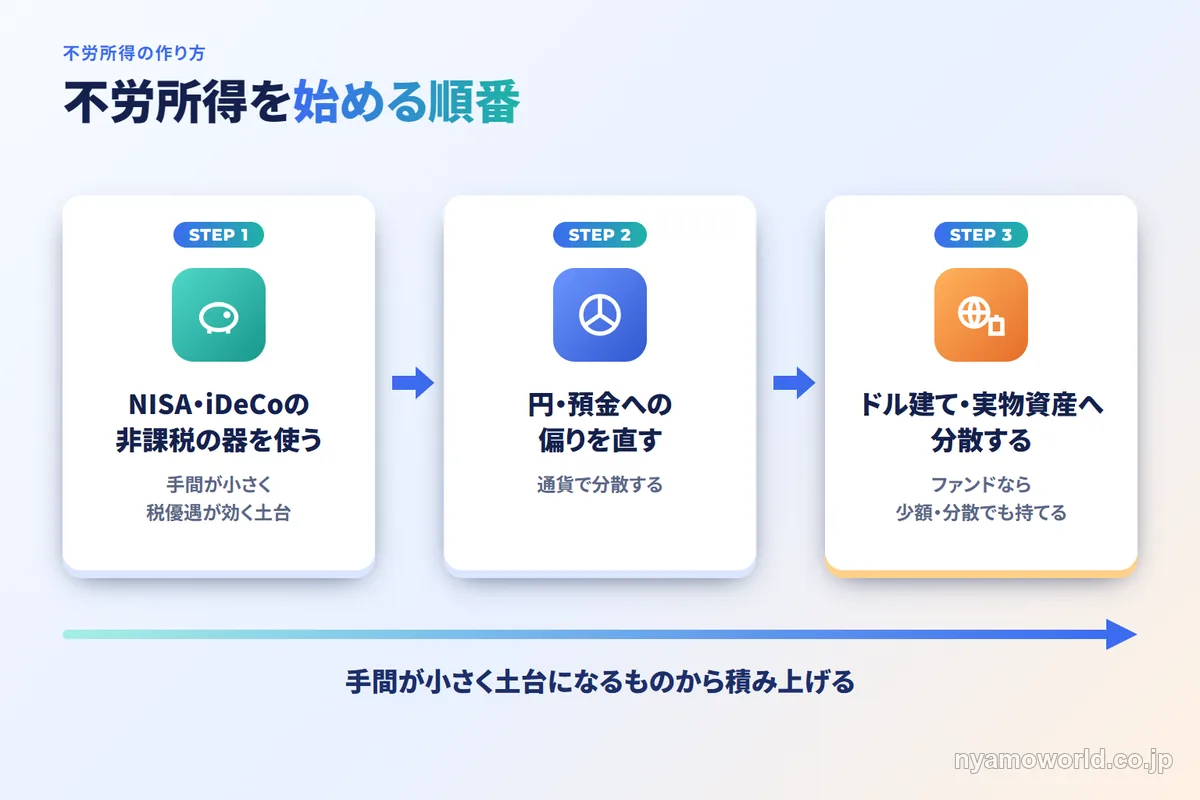
ここまでの内容を踏まえると始める順番は次のように整理できます。まず税優遇の効く非課税の器を使い、次に円・預金への偏りを直します。その先でドル建て資産や実物資産による分散を検討するという流れです。手間が小さく土台になるものから積み上げていくのが基本になります。
まずNISA・iDeCoの非課税の器を使う
最初の一歩は手間が小さく税優遇の効くNISAとiDeCoです。新NISAはつみたて投資枠が年120万円・成長投資枠が年240万円で、合わせて年間最大360万円まで投資できます。生涯の非課税保有限度額は総枠1,800万円(うち成長投資枠は1,200万円が内数)で非課税で保有できる期間に期限はありません(金融庁NISAを知る)。
iDeCoは掛金が全額所得控除の対象になり所得税・住民税の負担が軽くなります。まずはこの土台の部分を非課税で作っていくのが出発点です。
次に円と預金への偏りを直す
日本の家計金融資産は2,386兆円あり、そのうち現金・預金が1,126兆円と全体の47.2%を占めています(2026年3月末速報)。日本銀行の資金循環の日米欧比較(2026年3月末)でも現金・預金の比率は日本47.2%に対し、米国は10.7%・ユーロエリアは31.1%にとどまります。株式等の比率は日本16.7%に対し米国43.4%と、日本の円・預金への偏りは際立っています。こうした円偏重の資産を通貨で分散する考え方と手順は、別途くわしく整理しています。
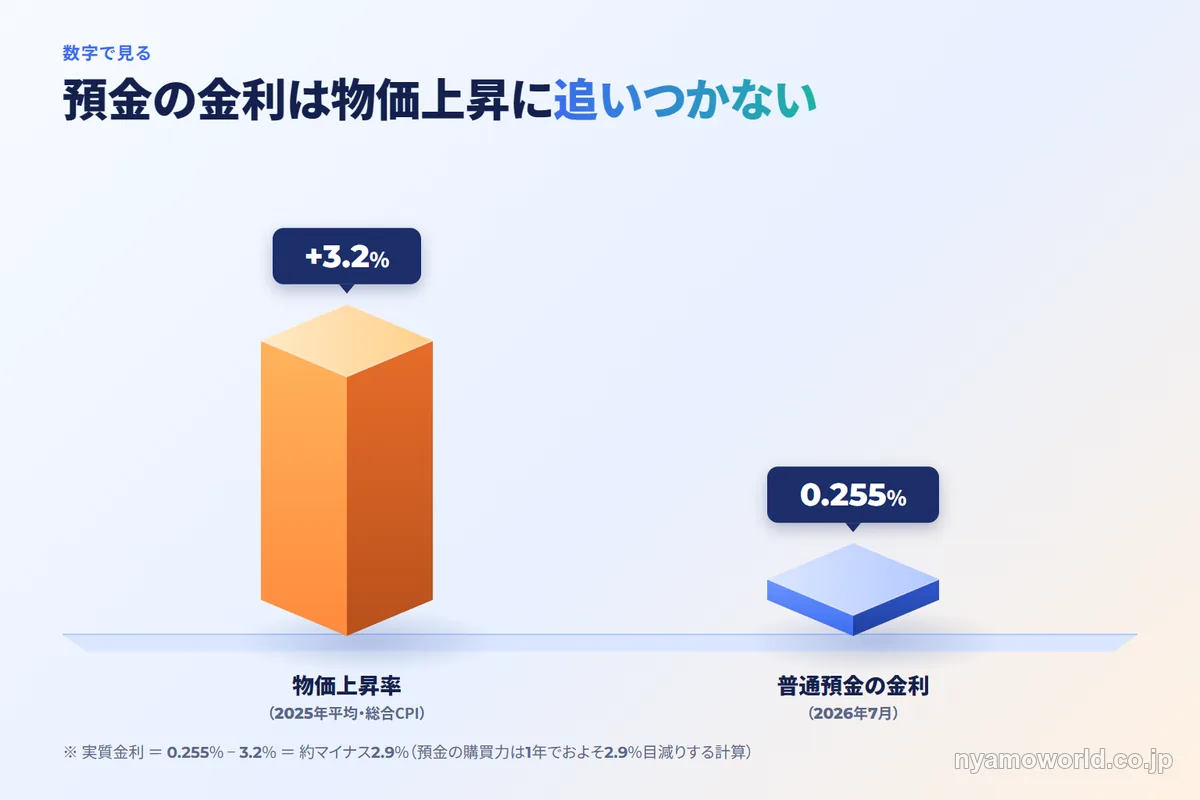
物価上昇率は2025年平均の総合CPIで前年比+3.2%、普通預金の名目金利は2026年7月時点で0.255%です。この差から実質金利を計算すると約マイナス2.9%となり、預金に置いたままの資産は1年でおよそ2.9%分、購買力が目減りしていく計算になります。実質金利で見る預金の目減りとインフレ対策の投資もあわせて参考にしてください。
不労所得づくりは増やすことだけでなく、こうした置き場所の偏りを直す作業でもあります。
その先はドル建て・実物資産へ分散する
非課税枠を使い円・預金への偏りを直した先には、ドル建て資産や実物資産による分散という選択肢があります。実物資産についてもファンドという形なら少額・分散で持てる商品が個人向けにも広がってきています。
ドル建てと実物資産を同時に持つ一例として、米国の住宅用地に投資するドル建ての公募投資信託もあります。住宅メーカー向けに住宅用地を供給する事業を投資対象にしており、建物を貸して賃料を得る現物の不動産とは値動きの要因が異なります。価格変動・為替・解約できない期間があり、投資元本を下回る可能性がある点はほかの資産型と同じです。
月3万円の不労所得を目指して元本の一部をこうした資産に置く場合は、次の3つを記事の早見表だけでは確かめきれません。解約できない期間を自分の資金計画で受け入れられるか・円に戻したときに為替でどれだけ増減しうるか・米国の住宅市場がいまどうなっているか、の3つです。こうした点は無料セミナーで専門家の解説を聞いて確かめられます。
参加費は無料で、現在申し込める回はオンライン(Zoom)開催の60分です(2026年10月15日時点)。無理な勧誘はありません(主催者の案内)。月3万円に届く元本をどこに置くか迷う人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
不労所得の作り方に関するFAQ
- 配当だけで生活する、いわゆるFIREは実現できますか?
-
不可能ではありませんが、必要な元本の規模は大きくなります。月10万円の不労所得を作るには、税引後利回り2%で6,000万円・4%でも3,000万円が目安です。生活費全体をまかなうにはさらに大きな元本が必要になります。高い利回りを前提にするほど値動きのリスクも大きくなるため、現実的な距離感を持って考える必要があります。
- 会社員でも不労所得を作れますか?勤務先の副業禁止規定に違反しませんか?
-
多くの企業が定める副業禁止規定は労働の対価を得る兼業を対象にしていることが一般的です。株式や投資信託の保有・配当の受け取りといった資産運用は、通常この規定の対象に含まれません。ただし会社ごとに規定が異なるため、就業規則は確認しておくと安心です。公務員は国家公務員法などで投資が制限される場合があるため別途注意が必要です。
- 不労所得はいくらから確定申告が必要ですか?
-
給与所得のある方は給与以外の所得が年間20万円を超えると原則として確定申告が必要です。ただし特定口座(源泉徴収あり)で受け取る配当や分配金はこの20万円のルールに含めなくても申告不要にできることが多く、預貯金の利子も源泉徴収で完結します。不動産の賃料は総合課税のため金額にかかわらず確定申告が必要です。
- 新NISAで受け取る配当や分配金は非課税になりますか?
-
はい。新NISAの対象商品である上場株式や株式投資信託・ETF・J-REITなどであれば、配当や分配金・譲渡益は非課税で受け取れます。一方で預貯金の利子や個人向け国債の利子・現物不動産の賃料はNISAの対象外で、通常どおり課税されます。
- 不労所得は英語で何と言いますか?
-
英語ではpassive incomeと呼ばれます。労働の対価として得る収入(active income)に対して資産の保有や権利から継続的に得られる収入を指す点は、日本語の不労所得と同じ意味合いです。
- 新NISAではいくらまで非課税で投資できますか?
-
年間の投資枠はつみたて投資枠が120万円・成長投資枠が240万円で、併用すると年間360万円までです。生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円が上限です。2024年からのNISAでは非課税で保有できる期間は無期限になりました(金融庁のNISA特設ウェブサイトによる)。
- 個人向け国債は途中で換金できますか?
-
発行から1年が経過すれば額面1万円単位で中途換金できます。その際は直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。購入は1万円からで、元本部分の価格は金利が変わっても変動しません(財務省の個人向け国債のページによる)。
- 預金の利息だけで月3万円の不労所得を作れますか?
-
現実的ではありません。2026年7月時点の普通預金の名目金利0.255%で年36万円を受け取るには、税引後で計算すると1億7,000万円を超える預金が必要です。物価上昇率が預金金利を上回る間は購買力も目減りするため、預金は生活防衛資金の置き場所と考え、不労所得はほかの資産型の手段と組み合わせて作るのが一般的です。
- ドル建ての資産で不労所得を受け取るときの注意点は?
-
受け取る配当や分配金がドルの金額で同じでも、円に戻すときの為替レートで円での手取りが変わります。円高になれば円での受取額は減り、円安になれば増えます。資産そのものの価格も為替で上下するため、円で使う予定が近い資金は円建ての資産に置き、ドル建ては長く置ける余裕資金で持つのが基本です。
まとめ
不労所得は完全に働かず元手もゼロで作れるものではなく、最初に元手か手間のどちらかを使うことが前提になります。世間で紹介される手段のなかでも継続の手間がもっとも小さいのは、配当・利子・分配金・賃料として元手を働かせる資産型です。
預貯金や個人向け国債は元手が小さく手間もかかりませんが利回りは低く、株式や投資信託・J-REITは少額から高めの利回りを狙える一方で値動きのリスクを伴います。現物不動産は元手も手間も大きく、その重さを避けたい場合はファンドという器で分散する選択肢もあります。
月◯万円という目標の必要元本は目標年額を税引後利回りで割れば見積もれます。利回りが高いほど必要元本は小さくなりますがそのぶん値動きのリスクも大きくなる関係は変わりません。
すぐに使う予定のない余裕資金がある人や円・預金への偏りを分散したい人には、資産型の不労所得づくりが向いています。まずはNISA・iDeCoの非課税枠を使い円・預金への偏りを直すところから始めてみてください。NISAとiDeCoの次の置き場所を探す人は、住宅用地が元本と期間に合うか確かめてください。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。