円安や物価高のニュースを見て資産の一部をドルで持ったほうがいいと感じている方は多いのではないでしょうか。ですが外貨預金・米国株・ドル建て保険など同じドルで持つといっても、税金の扱いも手数料も守られ方もまるで別物です。メリットの大きさだけでなくその中身の違いから見ていきましょう。
ドル建て投資のメリットは高金利・通貨の分散・購買力の備えの3つで、どれも為替が逆に動けば損失側に変わります。税金・為替手数料・預金保険などの保護は商品ごとに違うため、目的と使う時期に合わせて器を選ぶのが基本です。
円に偏った資産をドルでも持ちたいなら、先に専門家の解説を聞いておきましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ドル建て投資のメリットは3つ、いずれも為替の両面とセット
高金利・通貨の分散・購買力の備え
ドルで資産を持つメリットは大きく3つに整理できます。日米の金利差による相対的な高金利、円に偏った資産を通貨で分けられる分散効果、そして円安・インフレが進む局面での購買力の備えです。
米国の政策金利・国債利回りが日本より一段高いことに由来します。米10年国債利回りは4.64%(2026年8月25日時点)、日米の政策金利差は約2.6%(2026年7月時点)です
円だけに偏った資産の一部を値動きの異なる通貨に分けて持つことです
円安・日本のインフレが進む局面で外貨建て資産の円換算価値が目減りしにくくなることです
円安・インフレのニュースを見て「円だけで大丈夫か」と感じている人にとってこの3つが「ドルで持ったほうがいい」と言われる根拠になります。
為替が逆に動けばリスクに反転する
ただしこの3つのメリットはどれも為替相場を土台にしています。日米の金利差で得られるはずの利回りも円に戻す段階で為替が逆行すれば、金利ぶんの上乗せが目減りや損失に置き換わります。通貨の分散も円が主要通貨に対して相対的に強くなる局面(円高)では、ドル資産のほうが円建てで見劣りする結果になります。
購買力の備えにしても円のインフレ・円安への備えにはなる一方、ドル自体が値下がりする局面ではその効果は薄まります。
つまりこの3つは円安・ドル高が続くことを前提にしたときに最大化されるメリットです。為替が反対方向に動けば同じ仕組みがそのままリスク側に反転します。
メリットの大きさだけをうのみにせず常に為替の両面から評価する必要があります。
為替の値動きそのものを抑えたい場合は為替ヘッジのあり・なしとそのコストという選択肢もありますが、ヘッジには日米の金利差ぶんのコストがかかります。
「ドルで持つ」は中身で別物:預金・MMF・債券・株・保険・不動産
「ドル建て(外貨建て)」とひとことでまとめても中身は預金・投資信託・債券・株式・保険・不動産と幅広くあります。リターンの出方や元本の性格・最低投資額・流動性・NISAの可否は商品ごとにまったくの別物です。
| 商品 | リターンの性格 | 元本の性格 | 最低投資額の目安 | 流動性 | NISA成長投資枠 |
|---|---|---|---|---|---|
| 外貨預金(普通・定期) | 利子(インカム)+為替 | 名目ドルは確定。 円換算は為替で変動。 預金保険の対象外 | 小(数千円〜) | 普通は高。定期は満期前解約に制約 | 対象外 |
| 外貨MMF(米ドル建て公社債投信) | 分配(インカム)+為替 | 元本保証なし。公社債投信の受益権 | 小(少額から) | 高(原則いつでも売却可) | 対象外 |
| 米国債(現物・特定公社債) | 利子+償還・売却損益+為替 | 満期保有ならドル元本は額面償還。 途中売却は価格変動あり | 中(既発債で数千ドル〜) | 中(市場で売却可・銘柄差) | 対象外 |
| ドル建て保険(一時払終身・一時払年金) | 積立差益+為替 | 円換算は為替で変動。 中途解約は解約控除で元本割れしやすい | 大(一時払で数百万円〜) | 低(早期解約はペナルティ) | 対象外 |
| 米国株・米国ETF | 値上がり益中心+配当 | 元本保証なし。株価×為替の二重変動 | 小(1株単位) | 高 | 対象になり得る |
| 海外不動産(現物) | 賃料(インカム)+売却益(キャピタル) +為替 | 元本保証なし。 現地通貨建ての価値・売却代金に為替 | 特大(物件価格・融資は付きにくい) | 低(売却に時間) | 対象外 |
共通しているのはどの商品もドル円の為替変動を負うという点だけです。それ以外の性格は商品ごとにばらばらです。利回りの出方・元本の安定度・非課税にできるかどうかがそれぞれ違うため、「ドル建てだから同じように増える」という前提はここで崩れます。
インカム型とキャピタル型で入口が分かれる
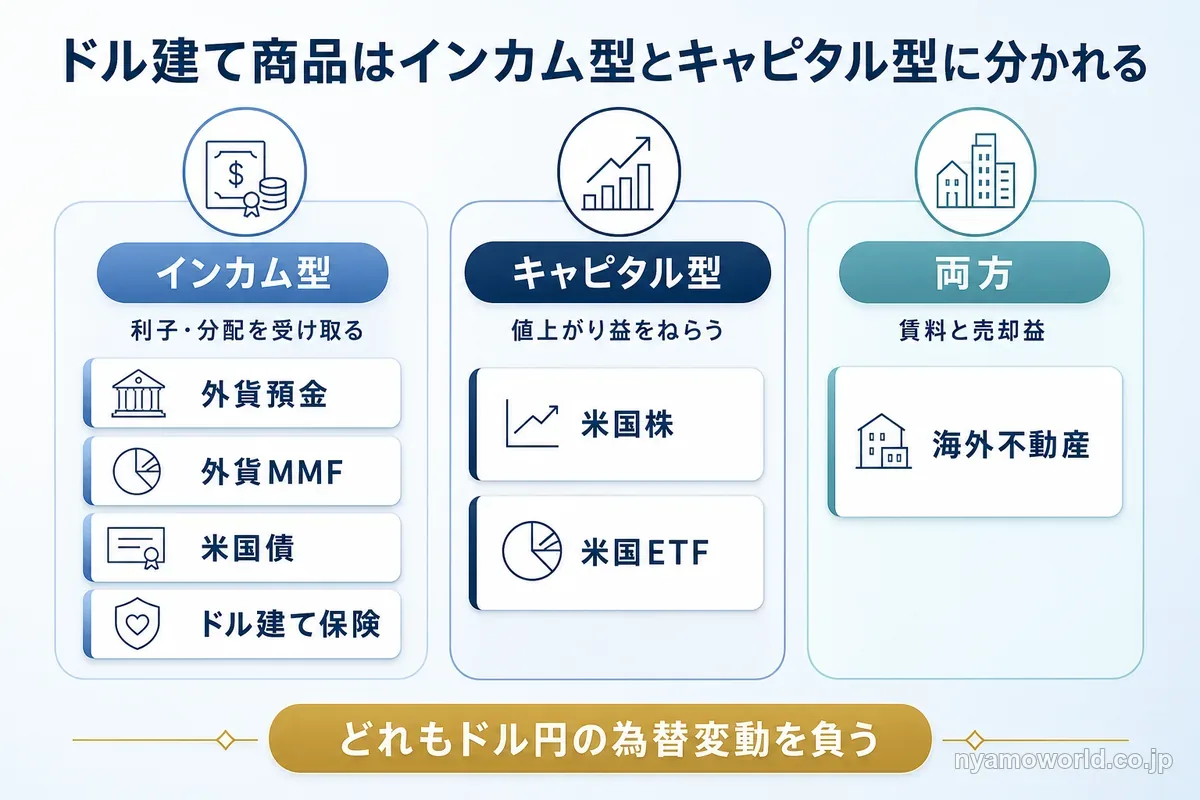
ドル建て商品は利子・分配・賃料でコツコツ受け取るインカム型と、値上がり益をねらうキャピタル型に大別できます。外貨預金・外貨MMF・米国債・ドル建て保険はインカム型、米国株・米国ETFはキャピタル型です。ヘッジなしの外貨建て投資信託は中身次第で、株式型ならキャピタル中心、債券型ならインカム中心になります。
海外不動産というドル建ての実物資産
株や預金以外にドルで持てる実物資産として海外不動産もあります。賃料(インカム)と売却益(キャピタル)の両方に為替が乗る一方で最低投資額が大きく流動性は低いのが特徴です。個人が少額から関わる海外不動産投資のファンド型の器も出てきており、株・預金と同じ比較軸(利回り・流動性・税・コスト・保護)で並べて検討できます。
同じドルでも税金の扱いが商品で変わる
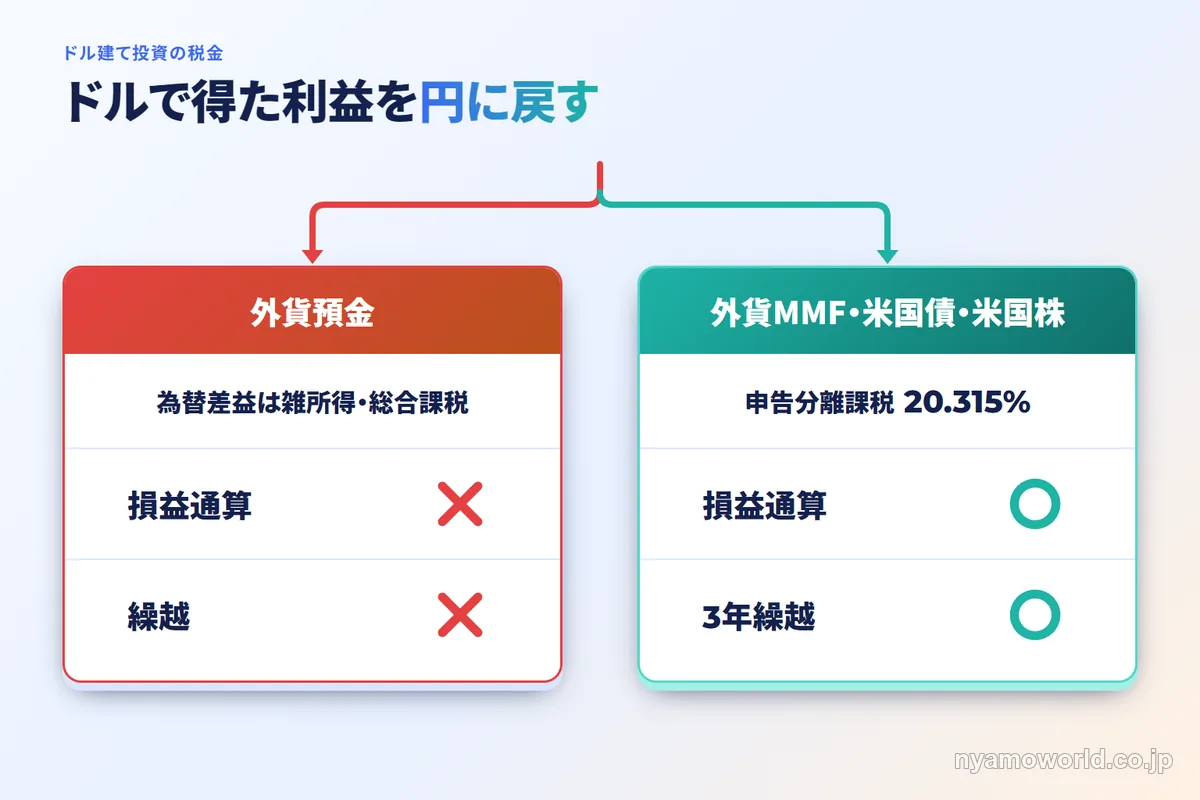
税金の扱いはこの商品ごとの違いのなかでも最も見落とされやすいポイントです。分かれ目になるのは所得区分です。外貨預金の為替差益は雑所得・総合課税で、外貨MMFや米国債は申告分離課税というように、同じドルを持って得た利益でも扱いがまるで変わります。
外貨預金の為替差益は雑所得で、損益通算も繰越もできない
外貨預金の利子は20.315%の源泉分離課税で源泉徴収により完結しますが、預けたドルを円に戻すか他の資産の購入に充てるなどで実現した為替差益は雑所得です。雑所得は総合課税の対象で、他の所得と合算した金額に累進税率がかかります。
国税庁の質疑応答事例では、1ドル90円で預け入れた外貨預金を1ドル105円になった時点で外貨MMFへ移した場合、10万ドルぶんで(105円−90円)×10万ドル=150万円の為替差益が実現するとされています。この為替差益は雑所得のため株式等の譲渡損益や預金利子と損益通算できず、損失が出ても翌年以降への繰越もできません。
ほぼ同じくドルの利子をねらう外貨預金と次に見る外貨MMFとで、円に戻したときの税の扱いが正反対になる点がドル建て投資の最初の分かれ目です。
外貨MMF・米国債は申告分離で損益通算・3年繰越ができる
外貨MMF(米ドル建て公社債投信)と米国債(特定公社債)は、利子が20.315%の申告分離課税(申告不要も選択可)、譲渡益・償還益も20.315%の申告分離課税です。決定的な違いは為替差益の扱いです。外貨預金のように別枠の雑所得にはならず譲渡・償還損益の計算にそのまま取り込まれます。取得時のレートで円換算した金額が取得価額になるため、利子も為替差益もまとめて20.315%の申告分離で完結します。上場株式等の枠内で損益通算でき、損失は翌年以降3年間繰り越せます。
ドルを利回りで持つ目的なら税制のうえでは外貨預金よりもこちらの枠が有利に働きやすくなります。米国株・米国ETFの譲渡益や外貨建ての株式投資信託の譲渡益も同じく20.315%の申告分離課税で、この譲渡損益の計算にも為替差損益が取り込まれます。なお投資信託で分配金を受け取る場合は、課税される普通分配金と非課税の元本払戻金で扱いが分かれるため投資信託の分配金にかかる税金は別に押さえておくと安心です。
ただし米国株の配当だけは、もう一段仕組みが加わります。
米国株の配当は米国と日本で二重課税、外国税額控除で調整する
米国株・米国ETFの配当はまず米国側で10%が源泉徴収されます。これは日米租税条約が定めるポートフォリオ配当の限度税率です。そのうえで日本側でも20.315%が課税されるため同じ配当に対して二重に税が引かれる形になります。
この二重課税は確定申告での外国税額控除によって一定の限度まで調整できます。控除できる限度額はその年の所得税額に調整国外所得金額の割合を掛けて計算します。
譲渡益のほうは他の上場株式等と同じく20.315%の申告分離課税です。
ドル建て保険の差益は一時所得・雑所得
ドル建て保険(一時払終身保険・一時払年金)は満期金や解約返戻金を一時金で受け取ると一時所得の扱いになります。総合課税の対象で、受取総額から払込保険料と特別控除50万円を差し引いた金額のさらに1/2が課税対象です。年金形式で受け取る場合は雑所得になります。
一時払の養老保険・確定年金のうち保険期間が5年以下または5年以内に解約したものの差益は、金融類似商品として20.315%の源泉分離課税が例外的に適用されます。一方で一時払終身保険には満期がなく、中途解約の差益は原則としてこの一時所得の扱いです。
いずれも株式等の譲渡損益とは損益通算できません。
外貨預金・外貨MMF・米国債・米国株が投資としての税区分の話であるのに対し、ドル建て保険は満期・解約という保険特有のタイミングでしか差益が実現しません。中途解約には解約控除もかかるため元本割れしやすい商品です。
保障を目的にした商品としての性格が強く税制だけを見て他の器と単純に比べると判断を誤りやすいところです。
NISAで非課税にできるのは株式・ETF、預金・MMF・債券・保険は対象外
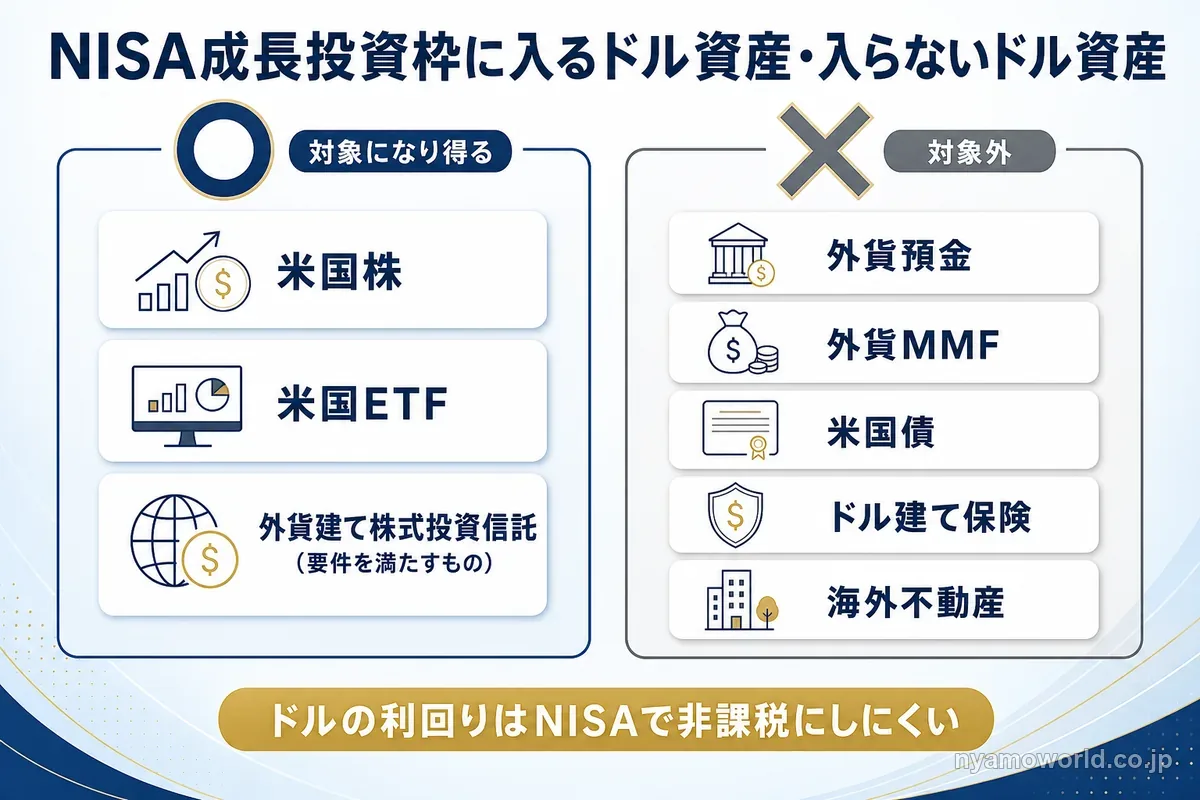
NISA成長投資枠の対象は上場株式・投資信託等です。米国株・米国ETF・外貨建て株式投資信託(要件を満たすもの)は対象になり得ますが、外貨預金・外貨MMF・米国債・ドル建て保険・海外不動産はいずれも対象外です。
ドルで利回り(インカム)を非課税で受け取りたいと考えても、外貨預金・MMF・国債・保険はNISAに乗りません。非課税にできるのは主に株式型・キャピタル型のドル資産で、ドルのインカムをねらう場合はここまで見てきた課税口座での税区分の違いがそのまま結果を左右します。
為替手数料という見えないコストが利回りを削る
ドル建て商品は買うとき(円→ドル)と戻すとき(ドル→円)の往復で必ず為替手数料がかかります。表示されている金利や利回りの数字だけを見ているとこの見えにくいコストを見落としがちです。
往復の為替スプレッド(TTS・TTB)で、基準相場が動かなくてもコストが出る
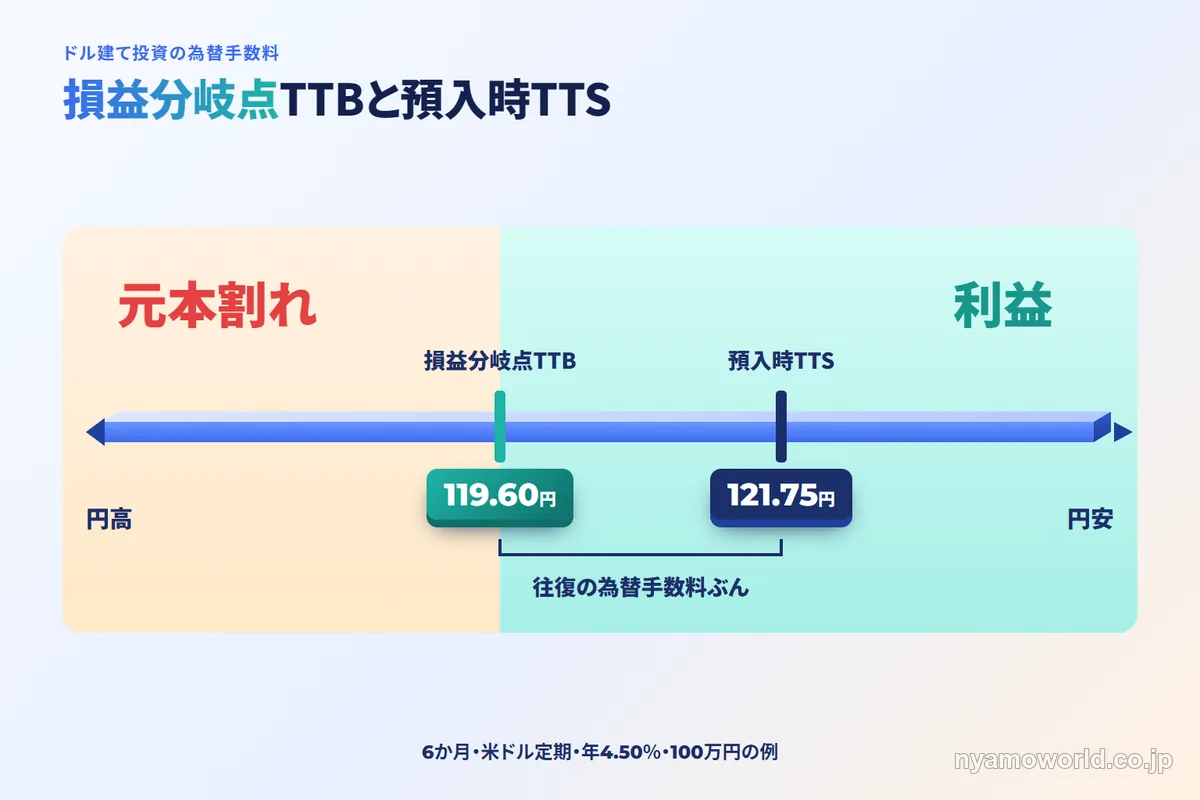
円と外貨の両替には金融機関が外貨を売るTTS(円→外貨・手数料を上乗せ)と、外貨を買うTTB(外貨→円・手数料を差し引く)という2つの相場が使われます。この手数料は通貨・銀行・取引金額によって異なります。共通しているのは、基準となる相場そのものが動かなくてもTTSとTTBの差ぶんだけ往復のコストが発生するという点です。
円換算の利回りが外貨建てで表示された金利や利回りの数字とそのまま一致しないのはこのためです。
往復コストは「何%相当か」で捉え、損益分岐点を先に把握する
為替手数料は「往復◯円」という金額でなくレートに対する割合で捉えたほうが実感が伴います。仮にレートが65円で往復5円の手数料がかかる場合を考えると、負担率は5÷65×100で約7.7%です。表示金利が4%の商品でも往復で7.7%の手数料がかかれば、為替が動かない前提の試算では差し引きで損になります。
換金時に損も益も出ない為替レート(いわゆる損益分岐点)を先に把握しておくと判断がしやすくなります。次の表は計算の一例(試算)です。
| 項目 | 値 |
|---|---|
| 商品 | 6か月 米ドル定期預金 |
| 表面金利 | 年4.50% |
| 預入額 | 100万円 |
| 預入時TTS | 121.75円 |
| 満期時の損益分岐点(TTB) | 119.60円 |
受け取るときのレートがこれより円高であれば元本割れで、円安であれば利益が出るという計算です。
手数料は往復で一度きり発生するコストなので、短期で持つほど年率換算の負担は重くなり長く持つほど負担率は薄まります。外貨のまま保有・再投資すれば両替の回数そのものを抑えられます。
ドルで持つことの下振れ:円高・米国インフレ・預金保険の対象外
「ドルで持てば安心」というのは半分だけの真実です。ドルで持つことには明確な下振れがあります。円高局面での目減り・米国インフレによるドル自体の購買力低下・外貨預金特有の保護の薄さです。
円高に振れれば円換算でそのまま目減りする
ドル建て商品の円建て成果はドル建てのリターンに為替変動を足し、往復の手数料を引いた金額で決まります。円高はこの為替変動がマイナスに働く局面です。
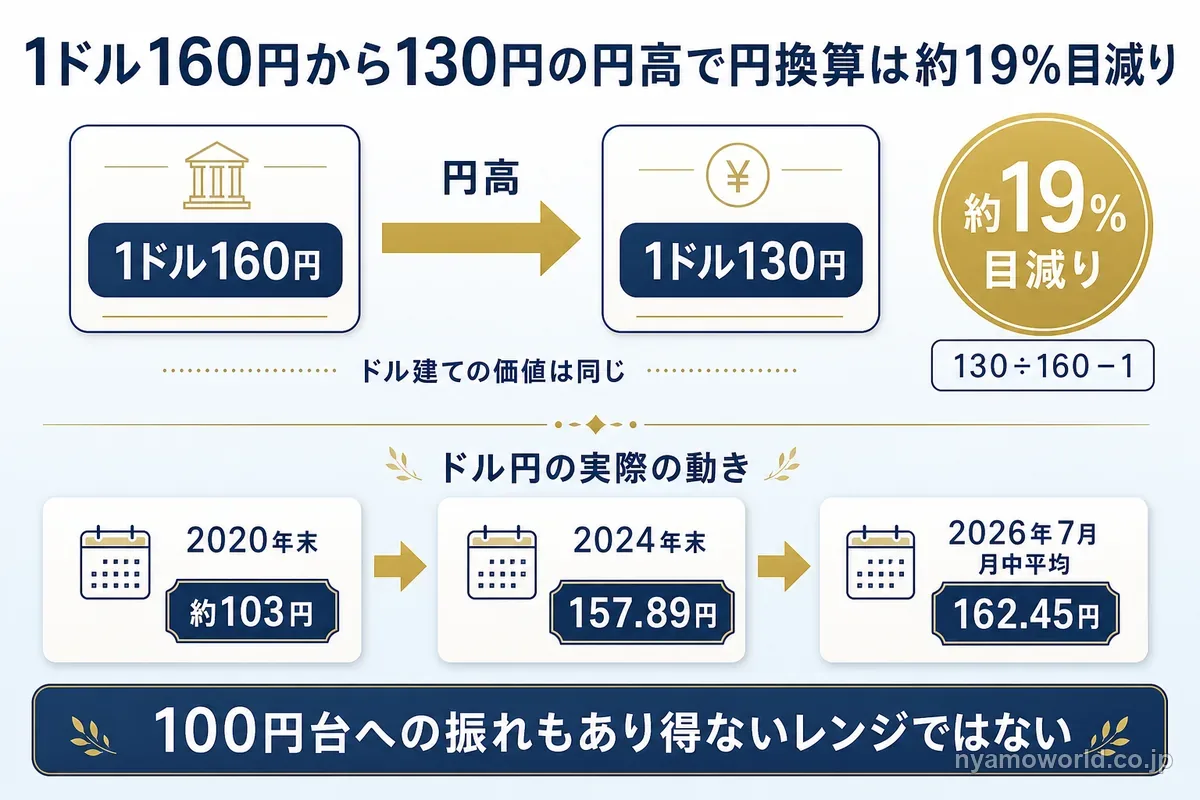
1ドル160円で持っていたドル資産が130円まで円高になったとすると、ドル建ての価値そのものは変わらなくても円換算では130÷160−1で約19%目減りします。ドル円はこの数年で大きく動いており、2020年末の約103円から2024年末には157.89円になり、2026年7月は月中平均で162.45円まで円安が進みました。
逆に言えば2020年末のような100円台の水準も現実に存在していたということです。150〜160円台から100円台への振れはあり得ないレンジではありません。
米国のインフレはドル自体の購買力を下げる
為替が動かなくても米国の物価が上がればドルの実質的な購買力は下がります。名目のドル金利がどれだけ高くても米国のインフレ率がそれ以上に高ければ、実質的なリターンは目減りします。
ドルで持つことは実質金利で見た円預金の目減りやインフレへの分散にはなりますが、ドルのインフレやドル安には別途さらされることになります。
分散できているリスクと別に残っているリスクを混同しないことが大切です。
外貨預金は預金保険(ペイオフ)の対象外
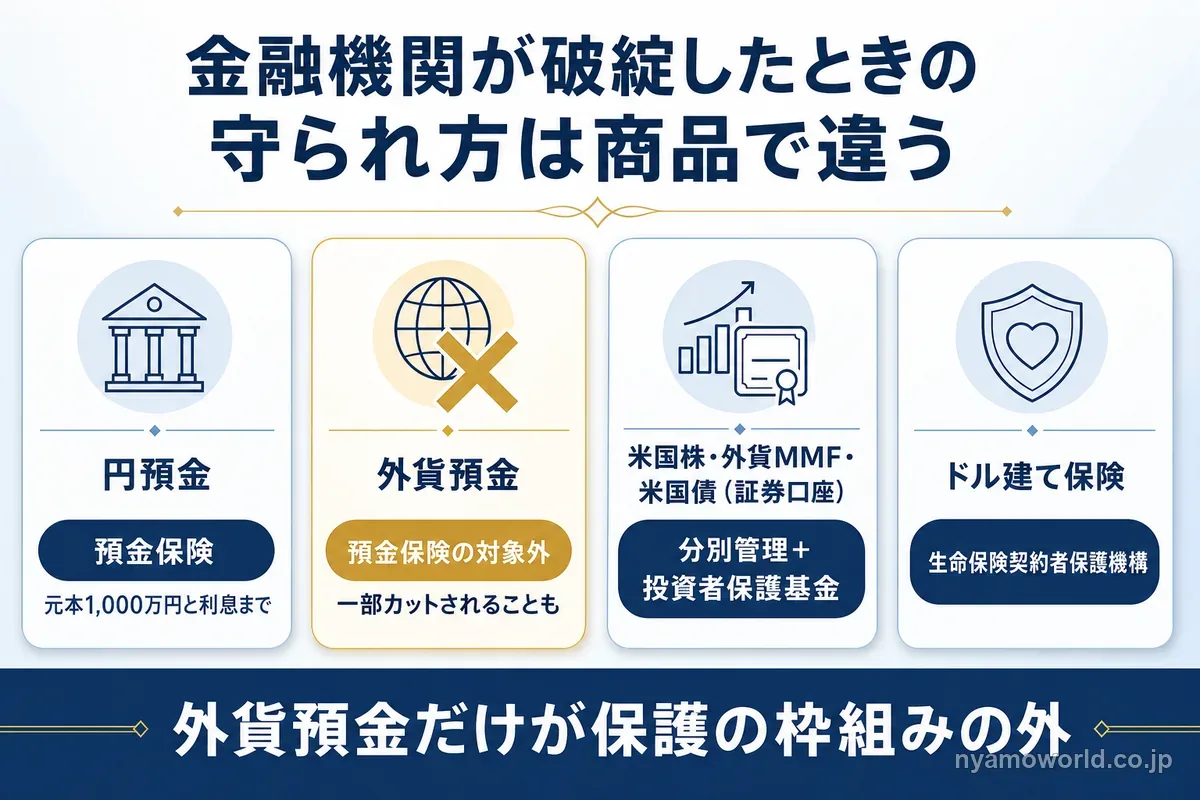
円預金は1金融機関・1預金者あたり元本1,000万円と利息まで預金保険制度で保護されます。一方で外貨預金はこの預金保険制度の保護対象外です。
銀行が破綻した場合の外貨預金は財産状況に応じた支払いとなり、一部がカットされることもあります。
「銀行に置いてあるから安全」という感覚は円預金の話であって外貨預金にはそのまま当てはまりません。
保護の枠組みは商品・業態によって異なります。証券口座で保有する米国株・外貨MMF・米国債は、証券会社が破綻しても顧客資産は分別管理されています。それでも不足が生じた場合には投資者保護基金による補償の仕組みがあります。ドル建て保険は生命保険契約者保護機構の対象です。
外貨預金だけがこうした業態ごとの保護の枠組みの外に置かれている点は見落とされがちです。
近々使う予定の資金や値動きに耐えられない人はドル建てを急がなくていい
数年以内に使う予定が決まっている資金は、その時期にたまたま円高へ振れれば必要なタイミングで目減りした金額しか円に戻せなくなります。取り崩す時期を動かせない資金はドル建てに回さず円のまま置いておくほうが無難です。
日々の為替のニュースやレートの上下が気になって仕方がない人にとっても、含み損益の変動は精神的な負担になりやすいところです。ドル建て投資は当面使う予定のない資金を、数年単位の値動きも受け入れられる前提で持つのに向いています。
急いで踏み出す必要はなく資金の性格と自分の許容度が整ってから始めても遅くありません。
反対に当面使わない資金で円に偏った資産を分けたい人は、ドル建ての実物資産も含めて自分の資金と期間に合う器を無料セミナーで確かめる段階に進めます。
目的別のドル資産の選び分け
ここまでの税・コスト・下振れを踏まえると、器はメリットの大きさでなく目的・使う時期との相性で選ぶことになります。
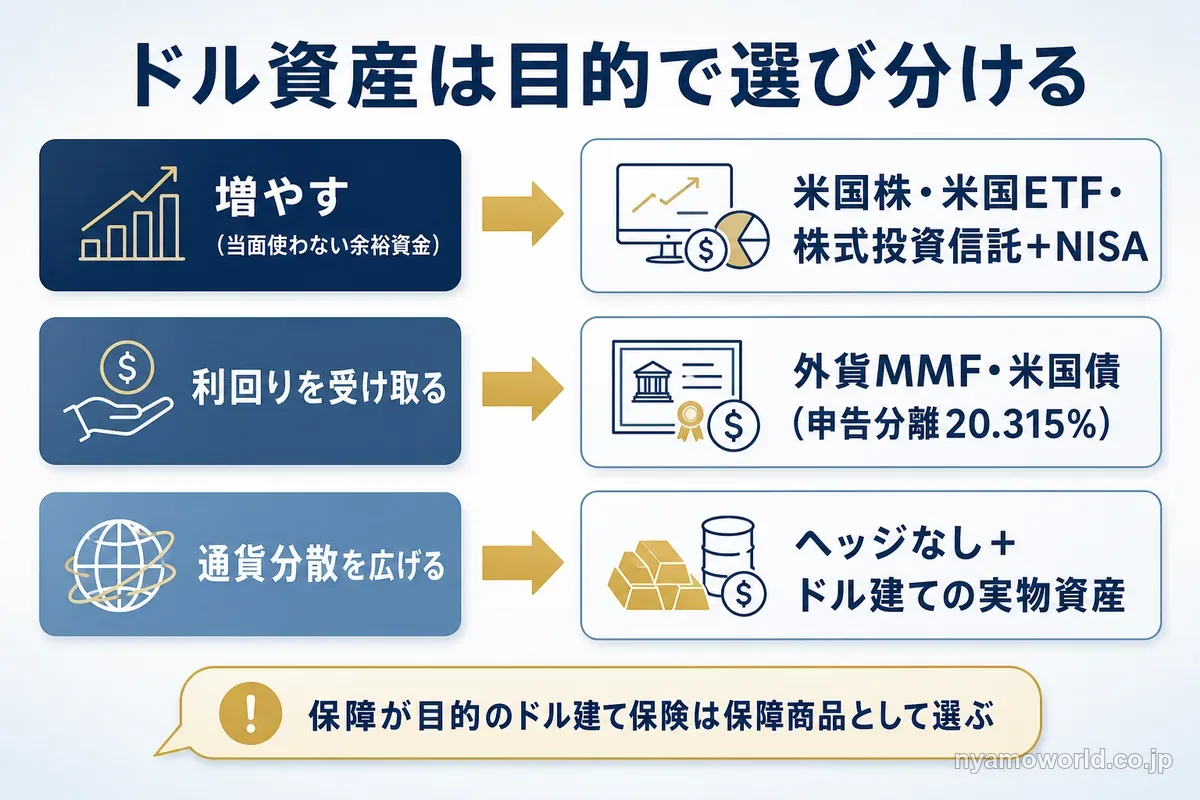
当面使わない余裕資金で増やしたいのか、ドルの利回りを受け取りたいのか、それとも円偏重の是正そのものが目的なのかで向く器は変わります。保障を目的にドル建て保険を検討している場合は、資産運用の器としてではなく保障商品として選ぶべきものです。投資としての比較に混ぜると判断がぶれます。
増やす(当面使わない余裕資金):米国株・ETF・株式投信+NISA
値上がり益をねらうならキャピタル型の米国株・米国ETF・株式投資信託が候補になります。NISA成長投資枠を使える対象なので非課税のメリットを取りやすいのが特徴です。ただし株価と為替の両方の変動を同時に負うことになります。
利回りを受け取る:税で有利な外貨MMF・米国債
ドルの利子をコツコツ受け取りたい場合はインカム型のなかでも外貨MMF・米国債が候補です。申告分離20.315%で損益通算・繰越ができ、為替差益が総合課税の雑所得になる外貨預金より税制面で有利に働きやすくなります。
利回りが実際にいくらの受取額になるかは資産別のインカム利回りと100万円あたりの実額で具体的につかめます。米国側の金利水準が日本より一段高いことが、この利回りの源泉です。米国債の利回りがこの先どう動くかは米国債の今後の見通しで公的データから読み解いています。円高や満期前の売却で円の元本が割れる場面は米国債がやめとけと言われる理由と元本割れの仕組みで確かめられます。
ドル建て保険も利回りを受け取る発想の商品ですが保障目的の色合いが強く、中途解約の元本割れリスクや一時所得課税を踏まえると、投資として選ぶのであれば外貨MMF・米国債のほうが土俵として比較しやすい器です。
通貨分散を広げる:ヘッジなし+ドル建ての実物資産という選択肢
円偏重の是正そのものが目的であれば、為替の値動きをそのまま受け入れるヘッジなしのほうが素直な選び方です。株や預金だけでなくドル建ての実物資産である海外不動産という選び方も、利回り・流動性・税・コスト・保護という同じ比較軸のなかで選択肢に入ってきます。
ドル建ての実物資産には、米国の住宅用地に投資するドル建ての公募投資信託のように物件を丸ごと買わずに関われる器もあります。ドルで運用される点で通貨の分散に当たり、土地という実物資産に投資する点で株や預金とは種類の違う資産です。ただし元本保証はなく、一定期間は換金できない制限があり、為替の変動と手数料も負います。ドルを資産全体のどれくらいにするかは資産の分散方法と割合の決め方で整理しています。
この器が自分に合うかは記事の比較だけでは決めきれません。確かめたいのは、換金できない期間が資金を使う時期と重ならないか・為替と手数料を差し引いた手取りがどうなるか・米国の住宅市場と開発の現状はどうかの3点で、どれも最新の情報が必要です。
無料セミナーでは、ファンドの詳しい情報と米国市場・開発現場の最新状況を専門家が解説しています。参加費は無料で、現在申し込める回はオンライン(Zoom)開催の60分です(2026年10月15日時点)。無理な勧誘はありません(主催者の案内)。預金や株以外のドル建て資産と比べたい人ほど、参加する価値があります。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
ドル建て投資に関するFAQ
- いま1ドル160円台からドル建て投資を始めるのは、高値づかみになりませんか。
-
一時点の水準を当てにいくのではなく購入のタイミングを複数回に分けることで、高値づかみのリスクは薄められます。ドル円は2020年末の約103円から2026年7月の月中平均162.45円まで大きく動いており、いつが天井かは事後にしか分かりません。時間を分けて買う具体的なやり方は円偏重の資産を通貨で分散する手順で詳しく扱っています。
- 資産の何割をドルにすればいいですか。
-
一律の正解はありません。生活防衛資金や数年以内に使う予定のあるお金を除いた当面使わない余裕資金の範囲で考えるのが基本です。適切な割合は家計の状況や目的によって変わるため、具体的な配分の考え方は目的・期間・リスクで選ぶ資産運用全体の比較で確認できます。
- ドル建て投資は少額からでも始められますか。
-
商品によって最低額は大きく異なります。外貨預金・外貨MMF・米国株やETFは数千円〜1株単位といった少額から始められます。一時払のドル建て保険は数百万円単位で、海外不動産は物件価格そのものが必要になるため少額では始めにくい部類です。まず少額で試したい場合は外貨預金・外貨MMF・米国株が候補になります。
- ドル建て投資は確定申告が必要ですか。
-
商品と受け取り方によって異なります。外貨預金の利子は源泉分離課税で申告不要です。ただし預けたドルを円に戻して生じた為替差益は雑所得にあたり、給与所得者でも一定額を超えれば申告が必要になる場合があります。外貨MMF・米国債・米国株の譲渡益は申告分離課税で、証券口座を源泉徴収ありの特定口座にしておけば申告不要も選べます。
- ドル建て保険は投資として選んでも妥当ですか。
-
保障を主目的にするなら選択肢になりますが、増やすための投資として選ぶなら他の器と比べて見劣りしやすい商品です。中途解約は解約控除で元本割れしやすくNISAの対象にもなりません。まず保障が必要かどうかを切り分けましょう。投資だけが目的なら外貨MMFや米国株など税制の面で有利な器と比較して選ぶのが判断の順番として無理がありません。
- 外貨預金は預金保険で守られますか。
-
外貨預金は預金保険制度の保護対象外です。円預金は1金融機関・1預金者あたり元本1,000万円と利息まで保護されますが、外貨預金は銀行が破綻した場合に財産状況に応じた支払いとなり、一部がカットされることもあります。証券口座で持つ外貨MMF・米国債・米国株には分別管理と投資者保護基金の仕組みがあり、ドル建て保険は生命保険契約者保護機構の対象です。
- 米国株の配当にはどんな税金がかかりますか。
-
まず米国で10%が源泉徴収され、日本でも20.315%が課税されます。二重にかかった分は確定申告の外国税額控除で一定の限度まで調整できます。
- 為替手数料を抑える方法はありますか。
-
往復の手数料は両替のたびにかかるため、両替の回数を減らすのが基本です。受け取った利子や分配金を外貨のまま保有・再投資すれば円に戻す回数を抑えられます。手数料は一度きりのコストなので長く持つほど年率換算の負担は薄まります。手数料の水準は通貨・金融機関・取引金額で異なるため取引前に確認しましょう。
- NISAでドル建て投資はできますか。
-
成長投資枠では米国株・米国ETF・要件を満たす外貨建て株式投資信託が対象になり得ます。外貨預金・外貨MMF・米国債・ドル建て保険・海外不動産は対象外です。
まとめ
ドル建て投資のメリットは相対的な高金利・通貨の分散・購買力の備えの3つですが、いずれも為替が逆行すれば円換算で目減りする裏返しとセットです。
メリットの大きさだけを見て「ドルで持てば安心」と結論づけるのは早計です。
同じドルで持つといっても外貨預金・外貨MMF・米国債・米国株・ドル建て保険・海外不動産では、税金の区分も為替コストの負担感も預金保険のような保護の有無も別物です。とくに外貨預金の為替差益が雑所得・総合課税で損益通算できない一方で外貨MMFや米国株は申告分離課税で通算・繰越ができる違いは、見落としやすいところです。
器を選ぶ基準はメリットの大きさではなく目的と使う時期との相性です。
- 当面使わない余裕資金を増やしたいなら米国株・ETF
- ドルの利回りを受け取りたいなら税制で有利な外貨MMF・米国債
- 通貨分散そのものが目的ならヘッジなしや海外不動産という選択肢も候補に入ります
まずは自分がドルに何を求めているのかを整理したうえで、器ごとの税・コスト・保護の違いを踏まえて選んでみてください。
通貨を分けることが目的なら、ドル建ての実物資産も比べてから判断しましょう。
📩 米国の住宅用地への投資を、無料セミナーで聞いてみませんか
円の預金や株式に資産が偏っているなら、ドル建ての実物資産である米国の住宅用地は分散先の候補になります。全米上位20社のうち15社の住宅建設業者と取引があるWalton Global株式会社の担当者が、仕組みと注意点をZoomで60分解説します。
参加は無料で、無理な勧誘はありません(主催者の案内)。資産の一部をドル建ての実物資産に分けたい人には、まず参加をおすすめします。
【投資にあたっての留意事項】
Walton Global株式会社は、USマイホーム・ファンド(愛称)を取り扱っております。
当ファンドは、米国住宅用地を裏付け資産とするケイマン籍投資信託です。米国大手住宅メーカー向けの土地供給を通じて、ドルベースで年率5.5%の定期分配および年率10%超の最終リターンを目標としています。これらは目標値であり、将来の運用成果や分配金の支払いを保証するものではありません。
本ファンドは元本保証型の商品ではなく、不動産市況、金利、為替相場、流動性および投資先の運用状況等の影響により基準価額が変動し、投資元本を下回る可能性があります。また、運用開始後3年間は解約制限期間(ロックアップ期間)が設定されているので、長期的な資産形成にお役立ていただきたい商品です。
投資家は、購入時手数料(上限4.4%・税込)、信託財産留保額(最大1%)、運用管理費用(年率2.04%)を負担します。
投資判断にあたっては、最新の交付目論見書を必ずご確認のうえ、ご自身の投資目的、リスク許容度および資産状況に照らしてご判断ください。なお、過去の運用実績は将来の運用成果を示唆または保証するものではありません。
今まで主に機関投資家向けだった米国の大規模住宅コミュニティに、個人でも投資が可能となった商品です。ファンドの概要やご留意点等につきましては(https://waltonfunds.co.jp/#overview)をご覧ください。
US マイホーム・ファンドを取り扱っている販売取扱会社:
- Teneo Partners株式会社(関東財務局長(金商)第2315号/加入協会:日本証券業協会)
- 松阪証券株式会社(東海財務局長(金商)第19号/加入協会:日本証券業協会)
取扱販売会社から委託を受けている金融商品仲介業者:
- Walton Global株式会社(関東財務局長(金仲)第1079号)

藏本 陽
米国不動産・海外ファンドを専門とするコンサルタント。
Walton Globalの土地開発プロジェクトを中心に、資産運用の観点から情報を発信しています。投資家が適切な判断を下せるよう、正確性や客観性の観点から専門的な監修を行います。